

Dimensioni e quota di mercato delle macchine e attrezzature per tornitura in Germania
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
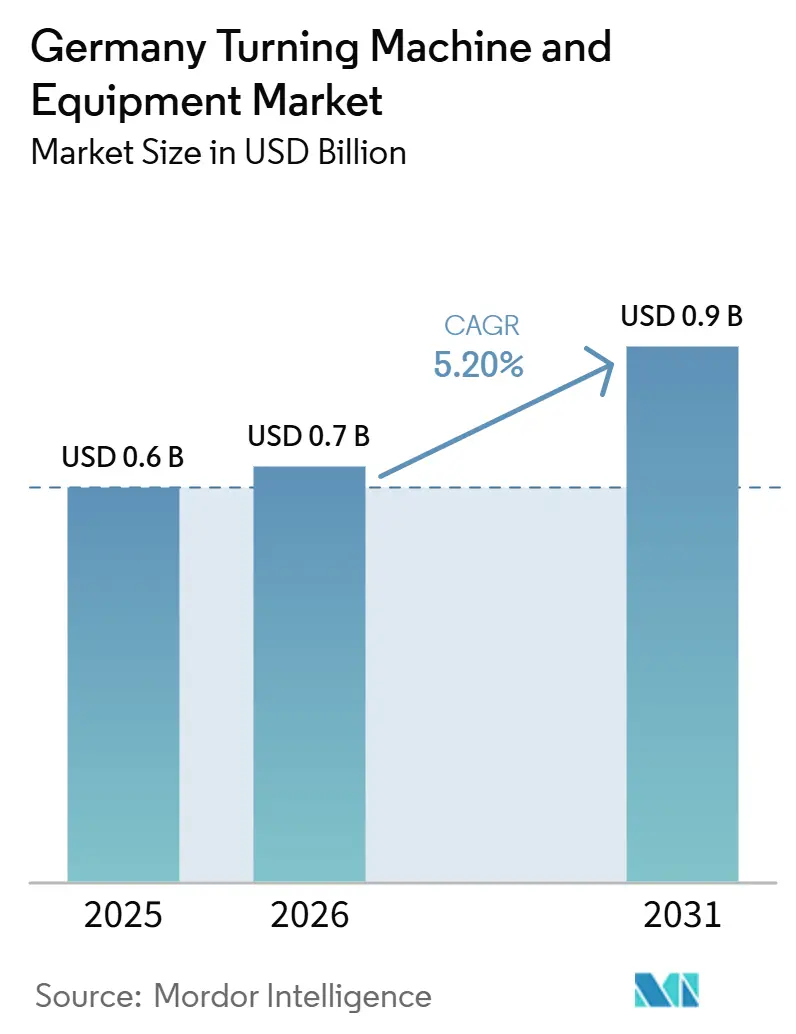
| Dimensione del mercato (2026) | 0.7 miliardo di dollari |
| Dimensione del mercato (2031) | 0.9 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 5.20% CAGR |
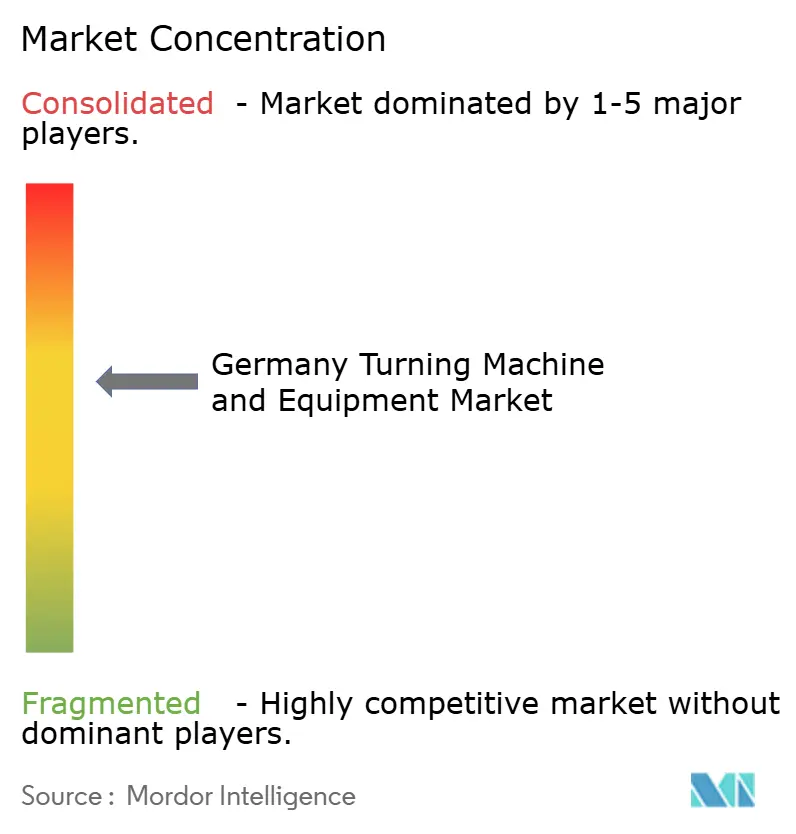
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato tedesco delle macchine e attrezzature per tornitura a cura di Mordor Intelligence
Si prevede che il mercato tedesco delle macchine e attrezzature per la tornitura crescerà da 0.6 miliardi di dollari nel 2025 a 0.7 miliardi di dollari nel 2026, per poi raggiungere 0.9 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 5.20% nel periodo 2026-2031.
La Germania rimane uno dei principali paesi esportatori mondiali di macchine utensili, grazie alla sua solida base nell'ingegneria di precisione. Gli utenti nazionali nei settori automobilistico, aerospaziale, della tecnologia medica e dei macchinari industriali continuano a dipendere da sistemi di tornitura di precisione con supporto ingegneristico locale e una consolidata rete di assistenza. Il settore tedesco delle macchine utensili ha generato un fatturato di 13.6 miliardi di euro (16.0 miliardi di dollari) nel 2025 e la VDW prevede un leggero aumento a 13.7 miliardi di euro (16.1 miliardi di dollari) nel 2026, a dimostrazione che il mercato tedesco delle macchine e attrezzature per la tornitura sta beneficiando della prima ripresa produttiva prevista dopo due anni difficili per gli ordini. La spesa pubblica federale per infrastrutture, difesa, digitalizzazione e mobilità sta creando un contesto di investimento più favorevole. Allo stesso tempo, la produzione di tecnologie mediche e la produzione di macchinari in generale continuano a sostenere il rinnovamento degli impianti e l'ampliamento della capacità produttiva nel mercato tedesco delle macchine e attrezzature per la tornitura. L'adozione dell'Industria 4.0, le attività di ammodernamento e il passaggio a piattaforme CNC connesse con carico robotizzato e misurazione in linea stanno modificando le priorità di acquisto, contribuendo a far sì che il mercato tedesco delle macchine e attrezzature per la tornitura si sposti dai torni tradizionali verso celle di tornitura integrate e sistemi multitasking. La debolezza degli ordini nel settore automobilistico, la maggiore concorrenza dei fornitori asiatici e la persistente carenza di manodopera specializzata limitano ancora il ritmo di espansione. Tuttavia, la ripresa degli ordini a fine 2025 e la domanda costante proveniente dai settori della difesa, medicale, elettronico e meccanico sostengono investimenti continui in macchine e attrezzature per la tornitura fino al 2031.
Punti chiave del rapporto
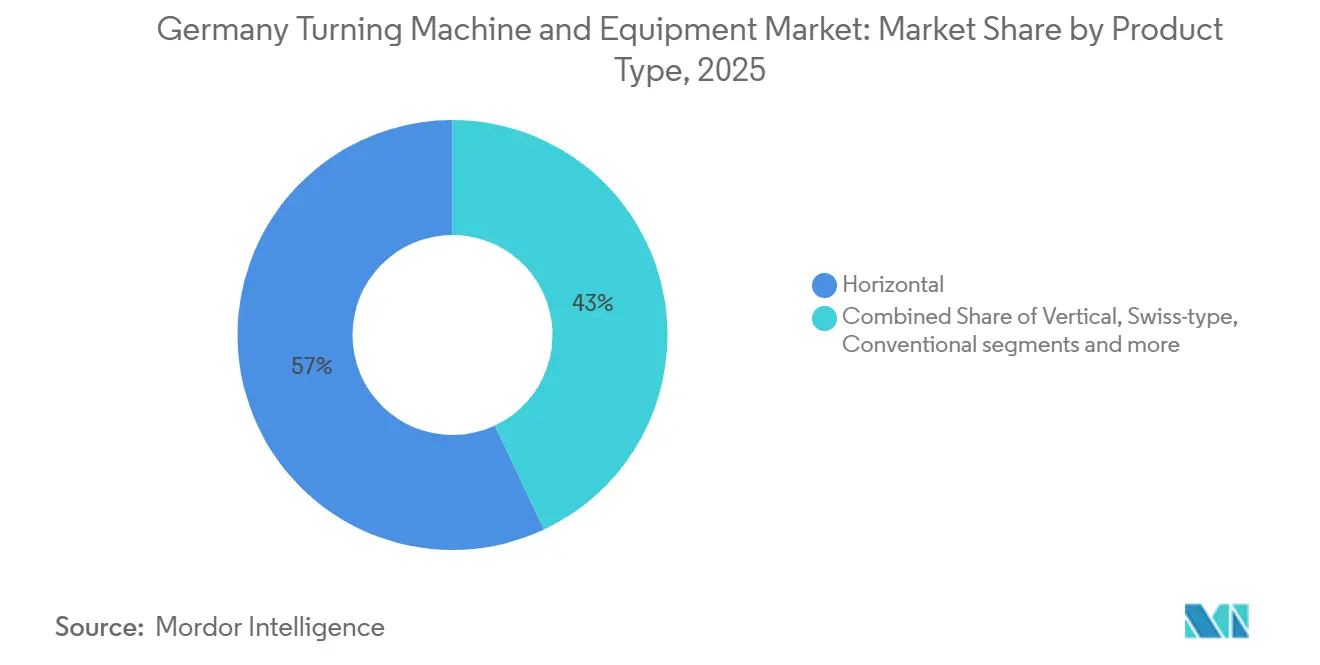
- Per tipologia di prodotto, il segmento orizzontale ha dominato con una quota del 57% nel 2025, mentre si prevede che il segmento multitasking registrerà un CAGR del 6.5% fino al 2031.
- Per tipologia di automazione, nel 2025 le macchine e le attrezzature per tornitura completamente automatiche a controllo numerico (CNC) detenevano l'88% della quota di mercato tedesca e si prevede che cresceranno a un tasso annuo composto (CAGR) del 6.3% fino al 2031.
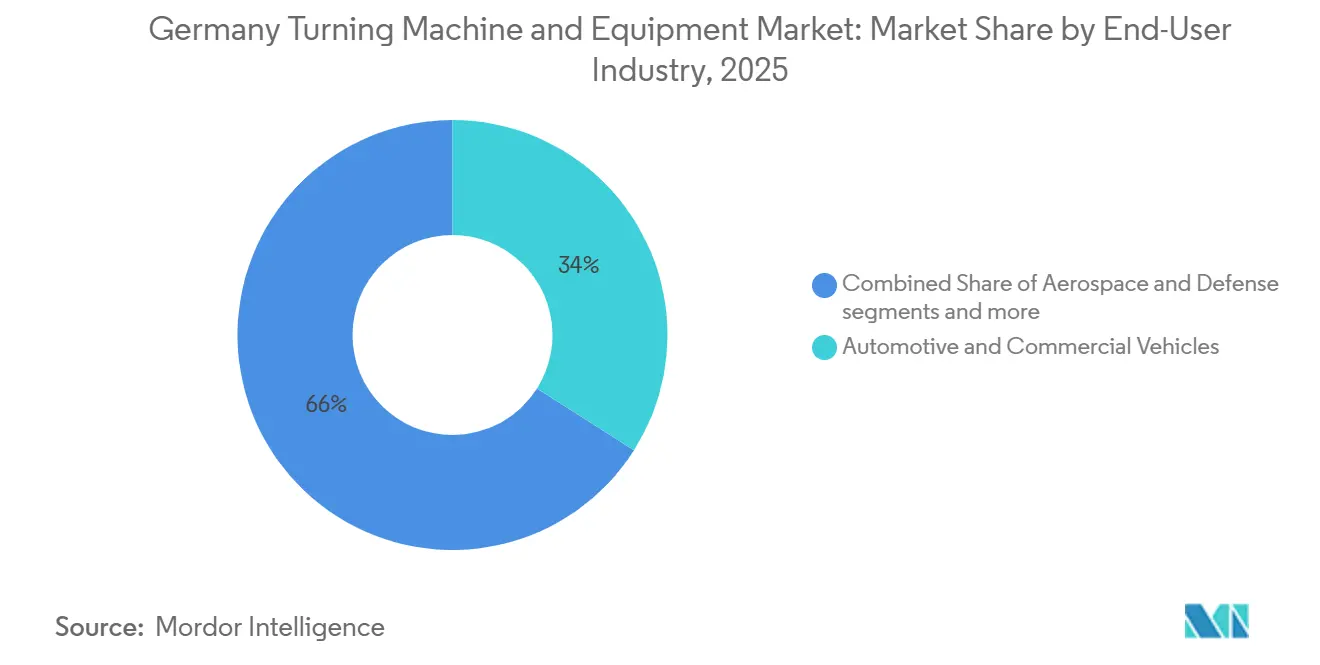
- Per settore di utilizzo finale, nel 2025 il mercato tedesco delle macchine e attrezzature per la tornitura rappresentava il 34% delle dimensioni del settore automobilistico e dei veicoli commerciali, mentre si prevede che il settore aerospaziale e della difesa registrerà il CAGR più elevato, pari al 6.7% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato tedesco delle macchine e attrezzature per la tornitura.
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| La solida base produttiva tedesca di macchine utensili | + 1.2% | A livello nazionale, con una presenza concentrata nel Baden-Württemberg e in Baviera. | Medio termine (2-4 anni) |
| Sostituzione delle macchine guidata dall'Industria 4.0 | + 1.0% | Nazionale, con i primi successi nei distretti manifatturieri di Stoccarda, Monaco e Dortmund | Medio termine (2-4 anni) |
| Forte domanda da parte della produzione di macchinari industriali | + 0.9% | il | A breve termine (≤ 2 anni) |
| Competitività della produzione orientata all'esportazione | + 0.8% | A livello nazionale, con ricadute positive sui mercati di esportazione dell'UE. | Medio termine (2-4 anni) |
| La regionalizzazione della catena di approvvigionamento europea a sostegno dell'espansione della capacità produttiva nazionale nel settore della lavorazione meccanica. | + 0.7% | Centro dell'UE, con guadagni primari in Germania, Polonia e Repubblica Ceca. | A lungo termine (≥ 4 anni) |
| Crescita nel settore della produzione di tecnologie mediche | + 0.5% | I principali poli nazionali per le tecnologie mediche sono concentrati in Baviera, Baden-Württemberg e Turingia. | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
La solida base produttiva tedesca di macchine utensili
La Germania vanta uno degli ecosistemi di ingegneria di precisione più avanzati e integrati al mondo, e questa solida base continua a conferirle un vantaggio strutturale nel mercato delle macchine e attrezzature per la tornitura. La Germania mantiene forti capacità ingegneristiche nazionali, supportate da significativi investimenti in ricerca e sviluppo nel settore dei macchinari e in ecosistemi di innovazione. Gli acquirenti nei settori aerospaziale, della tecnologia medica e della difesa continuano ad apprezzare l'approvvigionamento nazionale, poiché i produttori locali sono in grado di fornire ingegneria applicativa, sviluppo congiunto e integrazione di processi certificati con tempi di risposta più brevi rispetto ai fornitori distanti. La concentrazione di OEM, specialisti di utensili, fornitori di automazione e istituti di formazione nel Baden-Württemberg e in Baviera favorisce inoltre gli investimenti ripetuti, in quanto i produttori possono risolvere più rapidamente i problemi di processo e aggiornare le linee di produzione con minori interruzioni. Questo effetto cluster contribuisce a sostenere la domanda nel mercato tedesco delle macchine e attrezzature per la tornitura, anche se la spesa in conto capitale in generale sta diventando più selettiva.
Sostituzione delle macchine guidata dall'Industria 4.0
La modernizzazione digitale è ormai una questione pratica di acquisto piuttosto che un concetto in fase pilota nel mercato tedesco delle macchine e attrezzature per tornitura. [1] itkom eV, “Industrie 4.0 Studie 2025,” Bitkom, bitkom.org Bitkom ha riferito nel 2025 che l'80% delle aziende manifatturiere tedesche prevedeva di mantenere o aumentare la spesa per l'Industria 4.0, con il monitoraggio dei processi, l'automazione e la connettività delle macchine indicati come aree prioritarie. A seconda delle condizioni della macchina e della portata degli aggiornamenti, gli investimenti di retrofit possono rappresentare una quota significativa del costo di una nuova macchina. Anche la VDW ha affermato durante l'EMO 2025 che l'attività di retrofit ha assunto un ruolo più strategico perché gli utenti desiderano connettività e visibilità dei dati su macchine che hanno ancora una vita utile meccanica. La base installata in Germania di torni CNC più vecchi crea quindi un flusso di rinnovamento pluriennale per il mercato tedesco delle macchine e attrezzature per tornitura, con una domanda proveniente sia dall'acquisto di nuove macchine che da pacchetti di aggiornamento modulari. I costruttori in grado di abbinare nuove piattaforme a celle di automazione, software di connettività e supporto per l'ammodernamento stanno acquisendo un vantaggio, poiché i clienti cercano un minor rischio di integrazione e guadagni di produttività più evidenti. [2] VDMA, “Ingenieur-Erhebung 2025,” Smart Production, smart-production.de
Forte domanda da parte della produzione di macchinari industriali
La produzione di macchinari industriali rimane una fonte di domanda stabile per il mercato tedesco delle macchine e attrezzature per la tornitura, poiché richiede grandi volumi di alberi di precisione, componenti filettati, carter e componenti di trasmissione. I dati VDMA hanno mostrato che le esportazioni tedesche di macchinari hanno raggiunto i 15.8 miliardi di euro (18.6 miliardi di dollari) nel dicembre 2025, con un aumento nominale del 2.7% su base annua, a sottolineare la scala produttiva che continua a supportare le operazioni di tornitura in molti sottosettori. I produttori di questo settore dipendono da una produzione continua di macchinari piuttosto che da occasionali ampliamenti di capacità, pertanto le macchine e le attrezzature per la tornitura spesso rimangono risorse produttive fondamentali piuttosto che acquisti discrezionali. Le condizioni degli ordini nel settore dei macchinari sono state inoltre più resilienti rispetto a quelle del settore automobilistico nel 2024 e nel 2025, il che ha contribuito ad attenuare alcune delle debolezze legate alla domanda di tornitura per i sistemi di propulsione. Con lo spostamento della produzione di macchinari verso sistemi compatibili con l'elettrificazione, gruppi servoidraulici e applicazioni con cuscinetti di precisione, le specifiche di tornitura si stanno ampliando, privilegiando attrezzature più performanti. Ciò amplia la base di lavoro potenziale per il mercato tedesco delle macchine e attrezzature per la tornitura, andando oltre le tradizionali famiglie di componenti automobilistici.
Competitività della produzione orientata all'esportazione
Il modello di esportazione tedesco continua a plasmare il mercato tedesco delle macchine e attrezzature per la tornitura, poiché sia i costruttori di macchine che gli utenti finali operano nel rispetto di rigorosi requisiti di produttività e qualità. Nel 2025, le esportazioni tedesche di macchine utensili hanno raggiunto 1.43 miliardi di euro (1.63 miliardi di dollari), mantenendo il Paese al secondo posto tra i maggiori esportatori mondiali di macchine utensili, nonostante la minore domanda da parte di Stati Uniti e Cina. Le esportazioni rappresentano il 70% della produzione nazionale di macchine utensili, pertanto la competitività dei prodotti nei centri di tornitura incide direttamente sulla stabilità dei ricavi e sul reinvestimento tecnologico. Il modello di produzione "locale per locale" è inoltre rilevante perché il 20% della produzione totale viene ora realizzata all'estero, principalmente in Europa, Cina e Stati Uniti, estendendo così gli standard tecnologici tedeschi alle principali regioni manifatturiere. Questa disciplina orientata all'esportazione spinge i fornitori a migliorare i tempi di attività, l'integrazione dei processi e le tolleranze, soprattutto nei settori aerospaziale, della difesa, dell'elettronica e delle lavorazioni di alta precisione ad esso collegate. Inoltre, favorisce i continui investimenti nazionali in sistemi di tornitura CNC di alta gamma, poiché i clienti locali spesso richiedono gli stessi standard che si aspettano di soddisfare nei mercati di esportazione.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Costo elevato dei sistemi di tornitura avanzati | -1.2% | A livello nazionale, con un impatto sproporzionato sui centri di collocamento delle PMI nei Länder rurali. | Medio termine (2-4 anni) |
| Carenza di manodopera specializzata nel settore CNC | -1.0% | A livello nazionale, la situazione è particolarmente grave nella Bassa Sassonia, nella Renania Settentrionale-Vestfalia e in Baviera. | A lungo termine (≥ 4 anni) |
| Concorrenza da parte dei fornitori asiatici di macchine utensili | -0.8% | A livello nazionale, con una pressione concentrata nei segmenti di fascia media e di produzione su commessa, sensibili ai costi. | A breve termine (≤ 2 anni) |
| Spese in conto capitale per la produzione ciclica | -0.7% | A livello nazionale, correlato ai cicli di investimento nel settore automobilistico e nella produzione per l'esportazione. | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Costo elevato dei sistemi di tornitura avanzati
Il costo dei sistemi di tornitura CNC avanzati continua a limitare una maggiore diffusione nel mercato tedesco delle macchine e attrezzature per la tornitura, soprattutto tra le piccole e medie imprese manifatturiere. Secondo VDW, gli alti costi e la scarsa sicurezza nella pianificazione sono stati i motivi principali per cui molti produttori tedeschi non hanno investito in nuove macchine utensili nel corso del 2025. Questo onere aumenta ulteriormente quando gli acquirenti devono anche gestire i costi energetici, la pressione logistica e margini più ristretti, il che estende i cicli di sostituzione ben oltre l'ottimo tecnico. Il problema è più acuto in contesti a basso volume, come la prototipazione aerospaziale o le lavorazioni specializzate per la difesa, dove l'utilizzo delle macchine potrebbe non essere sufficientemente elevato da garantire un rapido ritorno sull'investimento. Gli obblighi di conformità, come la conformità CE e i requisiti di gestione della qualità, si aggiungono all'onere complessivo di proprietà e possono ritardare i progetti anche quando le esigenze di produzione sono chiare. Di conseguenza, nel mercato tedesco delle macchine e attrezzature per la tornitura, i clienti spesso optano per ammodernamenti graduali, automazione parziale o acquisti differiti, piuttosto che per investimenti chiavi in mano completi.
Carenza di manodopera specializzata nel settore CNC
La carenza di manodopera specializzata in macchine a controllo numerico (CNC) rappresenta un limite strutturale sia per l'utilizzo delle macchine che per i nuovi investimenti nel mercato tedesco delle macchine e attrezzature per la tornitura. Secondo DIHK, alla fine del 2025 il 38% delle aziende di ingegneria meccanica e il 42% delle imprese di produzione e lavorazione dei metalli faticavano a coprire le posizioni aperte, il che colloca questi settori tra i più colpiti dell'industria manifatturiera tedesca. Anche VDMA ha rilevato che il 20% degli ingegneri del settore manifatturiero tedesco, specializzato in macchinari e impianti, dovrebbe andare in pensione entro i prossimi 10 anni, mentre i percorsi di formazione per neolaureati nei settori meccanico e manifatturiero rimangono sotto pressione. I ruoli di operatore di torni CNC richiedono familiarità con sistemi di controllo come Siemens, FANUC e HEIDENHAIN, competenze che in genere si acquisiscono nel corso di anni attraverso la formazione specifica e l'esperienza sul campo. L'Agenzia federale per l'impiego tedesca ha identificato 163 posizioni critiche nel 2024, e quelle legate alla lavorazione meccanica sono rimaste in primo piano, a dimostrazione che il problema non è solo ciclico. La carenza di manodopera incentiva l'adozione dell'automazione, ma può anche ritardare le decisioni di espansione della capacità produttiva a causa della mancanza di personale qualificato per la programmazione e la gestione operativa.
Analisi del segmento
Per tipologia di prodotto: le apparecchiature orizzontali guidano il volume di mercato, mentre i sistemi multitasking guadagnano terreno.
Nel 2025, il segmento orizzontale deteneva il 47.8% del mercato tedesco delle macchine e attrezzature per la tornitura, confermandosi come la categoria di prodotto più importante per la lavorazione di alberi, boccole e dischi in applicazioni automobilistiche, energetiche e industriali in generale. Le sue dimensioni riflettono un'ampia gamma di lavorazioni, un consolidato ecosistema di utensili e una più facile integrazione con i sistemi di movimentazione pallet e di carico robotizzato. Il segmento convenzionale continua a servire le officine di produzione a basso volume e gli ambienti di formazione, sebbene il suo ruolo si stia riducendo con la crescente diffusione delle macchine a controllo numerico (CNC). Il segmento verticale rimane rilevante per pezzi di grande diametro e pesanti, dove l'efficienza dello spazio a terra e la stabilità del supporto del pezzo sono fondamentali. Le macchine di tipo svizzero continuano a essere utilizzate per la produzione di piccoli componenti di precisione per dispositivi medici, connettori elettronici e applicazioni nel settore della difesa.
Si prevede che i centri di tornitura multitasking registreranno la crescita più rapida, con un CAGR del 6.5% dal 2026 al 2031. La loro espansione è legata alla lavorazione in un'unica configurazione che combina tornitura, fresatura, foratura e rettifica, contribuendo a ridurre i tempi di ciclo, le fasi di movimentazione e gli errori di fissaggio. I fornitori tedeschi stanno rafforzando attivamente questa categoria attraverso il lancio di nuovi prodotti e una maggiore compatibilità con i sistemi di automazione. La categoria sta inoltre beneficiando della domanda da parte dei produttori che desiderano una capacità di lavorazione completa senza dover aggiungere più macchine indipendenti. Ciò mantiene i sistemi multitasking ben posizionati per un'ulteriore adozione durante il periodo di previsione. [3] Commissione europea, “Regolamento macchine UE 2023/1230”, Commissione europea, europa.eu
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per tipologia di automazione: i sistemi CNC completamente automatici dominano in un contesto di persistenti carenze di manodopera.
Nel 2025, le macchine CNC completamente automatiche rappresentavano l'88% del mercato tedesco delle macchine e attrezzature per tornitura, a testimonianza del livello di automazione raggiunto dal settore metalmeccanico del paese. Questa elevata penetrazione è legata a decenni di reinvestimenti da parte di costruttori nazionali e utenti finali orientati all'esportazione, che necessitano di una qualità di produzione costante, minori scarti e una maggiore produttività del lavoro. I dati sulla carenza di manodopera del DIHK (Istituto tedesco di statistica tedesco) hanno rafforzato l'importanza delle celle di tornitura automatizzate, poiché un singolo operatore può supervisionare una maggiore produzione quando le macchine gestiscono il carico, il monitoraggio e i cicli ripetitivi con un minore intervento manuale. La MSC 5 DUO di EMAG, presentata per la produzione automatizzata in lotti, è stata specificamente posizionata per rispondere alla duplice pressione della scarsità di manodopera qualificata e dell'inflazione dei costi, in linea con le attuali esigenze degli acquirenti nel mercato tedesco delle macchine e attrezzature per tornitura. La crescente adozione dello standard di connettività umati del VDW (Ministero tedesco dell'Industria e della Tecnologia) aumenta inoltre il valore dei sistemi completamente automatici, migliorando lo scambio di dati con i sistemi di gestione della produzione (MES) e gli strumenti di monitoraggio digitale.
Si prevede che i torni CNC completamente automatici guideranno la crescita fino al 2031 con un CAGR del 6.3%, a indicare che il mercato tedesco delle macchine e attrezzature per tornitura si sta orientando sempre più verso modelli di produzione connessi e non presidiati. Il segmento semiautomatico conserva ancora un ruolo nella prototipazione, nella riparazione e nelle lavorazioni personalizzate a basso volume, dove un frequente intervento umano rimane utile. Le macchine per tornitura manuale sono ormai in gran parte limitate ai centri di formazione e alle piccole officine di riparazione, e la loro quota di mercato è destinata a diminuire ulteriormente con l'aumentare dell'importanza degli standard digitali. Con la continua modernizzazione delle principali piattaforme di controllo e delle interfacce macchina, è probabile che il divario prestazionale tra i formati completamente automatici e quelli a minore automazione si ampli nel mercato tedesco delle macchine e attrezzature per tornitura durante il periodo di previsione.
Per settore di utilizzo finale: il settore automobilistico mantiene le proprie dimensioni, mentre i settori aerospaziale e della difesa guidano la crescita.
Nel 2025, il settore automobilistico e dei veicoli commerciali ha rappresentato il 34% del mercato tedesco delle macchine e attrezzature per la tornitura, mantenendosi il principale centro di domanda nonostante un recente calo degli investimenti. Il carico di lavoro tradizionale in questo segmento comprende ancora alberi a gomiti, alberi a camme, bielle e componenti per trasmissioni, prodotti su larga scala, pertanto la base installata rimane significativa. Allo stesso tempo, l'elettrificazione sta riducendo parte della domanda di componenti tradizionali per i sistemi di propulsione, modificando le esigenze delle attrezzature anziché eliminarle. I nuovi requisiti legati ai veicoli elettrici, come alberi rotorici, alloggiamenti per l'elettronica di potenza e componenti per i moduli batteria, stanno creando un mix diverso di applicazioni di tornitura con nuove aspettative di processo. VDW ha identificato il settore automobilistico e i suoi fornitori come la principale fonte di riluttanza agli investimenti a livello nazionale, sebbene la ripresa degli ordini del 4% nel quarto trimestre del 2025 suggerisca che la situazione abbia iniziato a stabilizzarsi.
Si prevede che il settore aerospaziale e della difesa registrerà il più alto tasso di crescita annuo composto (CAGR) per utente finale, pari al 6.7% fino al 2031, rappresentando quindi il segmento di crescita più evidente nel mercato tedesco delle macchine e attrezzature per la tornitura. Questo segmento privilegia le capacità di tornitura avanzate, poiché molti componenti richiedono una lavorazione stabile di materiali difficili, precisione ripetibile e un forte controllo del processo anche su lotti di piccole dimensioni. Safran Electronics & Defense ha annunciato a giugno 2026 un investimento di 50 milioni di euro (58.8 milioni di dollari) in un nuovo centro di produzione di precisione per la difesa a Ludwigsburg, che amplierà direttamente la catena di fornitura locale di componenti torniti di precisione. Anche i dispositivi medici e gli strumenti chirurgici rimangono una fonte stabile di domanda, poiché il settore medtech tedesco genera un fatturato annuo di 41 miliardi di euro (48.2 miliardi di dollari) e continua a fare affidamento sulla tornitura di alta precisione per impianti e strumenti. Inoltre, le apparecchiature elettriche ed elettroniche, il settore petrolifero e del gas, l'energia e i macchinari industriali in generale rappresentano pilastri di domanda secondari che diversificano il mercato tedesco delle macchine e attrezzature per la tornitura, allontanandolo da un singolo ciclo di utilizzo finale.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
La domanda nel mercato tedesco delle macchine e attrezzature per tornitura è concentrata in Baden-Württemberg, Baviera e Renania Settentrionale-Vestfalia, poiché questi Länder vantano la più alta concentrazione di capacità produttive nel settore dell'ingegneria meccanica, della lavorazione di precisione e della produzione OEM. Il Baden-Württemberg rimane il centro sia della produzione di macchine per tornitura che del loro utilizzo interno, grazie alla presenza di costruttori leader come INDEX-Werke ed EMAG e a un solido ecosistema di aziende del settore automobilistico e dei componenti di precisione. Anche la Baviera riveste un'importanza strategica grazie agli impianti di produzione di DMG MORI e alla concentrazione di settori manifatturieri avanzati. Nel gennaio 2026, DMG MORI ha inaugurato a Pfronten un nuovo centro di formazione di 4,500 mq con una capacità di 150 tirocinanti, rafforzando così il bacino di competenze a lungo termine della regione per le lavorazioni CNC avanzate. L'Agenda High-Tech della Baviera supporta inoltre un ambiente di innovazione più ampio, favorendo l'adozione di macchine e attrezzature per tornitura di alta qualità nel mercato tedesco.
La Renania Settentrionale-Vestfalia è un'area di grande importanza strategica, in quanto combina l'industria pesante, l'attività di fornitura del settore automobilistico e una crescente presenza nel settore della produzione per la difesa lungo il corridoio Reno-Ruhr. Okuma ha inaugurato il suo nuovo Solution Center a Krefeld nel marzo 2026, dotato di 14 macchine, tra cui 8 sistemi completamente automatizzati, a dimostrazione dell'importanza commerciale che i fornitori attribuiscono a questa regione della Germania. L'Europa, Germania compresa, rappresenta oltre il 60% delle vendite di macchine utensili in Germania, pertanto i fornitori utilizzano la Germania sia come mercato di destinazione sia come base per attività di assistenza e dimostrazione a livello regionale. Il Regolamento Macchine UE e i requisiti di conformità CE rafforzano inoltre la posizione dei fornitori in grado di offrire macchine adattate localmente e completamente documentate, con un minor rischio di approvazione.
La Turingia e la Sassonia stanno diventando centri di domanda secondaria sempre più importanti, grazie all'espansione della produzione di precisione nel settore medicale e della difesa nella Germania orientale. La regionalizzazione della catena di approvvigionamento in Europa sta inoltre incoraggiando le multinazionali a investire maggiormente in Germania nel settore della lavorazione meccanica, generando una domanda superiore al normale ciclo di sostituzione. L'investimento di 4 miliardi di yen (26.7 milioni di dollari) di Citizen Machinery per la nuova sede europea a Ostfildern, nel Baden-Württemberg, annunciato nell'ottobre 2025, testimonia la fiducia a lungo termine nella domanda regionale e nelle esigenze di assistenza locale. Questa tendenza favorisce i fornitori con una consolidata infrastruttura tedesca per la vendita, l'assistenza applicativa e il servizio post-vendita, poiché gli acquirenti nel mercato tedesco delle macchine e delle attrezzature per la tornitura continuano a dare valore ai tempi di risposta e al supporto di processo tanto quanto alle specifiche tecniche delle macchine.
Panorama competitivo
Il mercato tedesco delle macchine e attrezzature per tornitura rimane moderatamente concentrato nel segmento tecnologico premium e frammentato nei segmenti di fascia media e specialistica, dove fornitori nazionali, europei e asiatici competono su diverse proposte di valore. I produttori tedeschi competono solitamente sulla profondità dell'ingegneria applicativa, sull'integrazione dell'automazione, sulla connettività digitale e su un supporto di lunga durata, piuttosto che sul solo prezzo. Il programma di espansione di DMG MORI per il 2025 e il 2026, che include una nuova sede centrale a Monaco e una nuova infrastruttura di formazione a Pfronten, dimostra come i fornitori leader stiano rafforzando la propria base tecnologica e di competenze locali, anziché considerare la Germania un mero mercato di vendita. La presentazione da parte di INDEX-Werke di nuove soluzioni di automazione per torni-fresatrici e torni multimandrino all'Open House 2026 segue una strategia simile, collegando direttamente il lancio delle macchine alla movimentazione robotizzata e alla misurazione in-process. Il Regolamento Macchine UE offre inoltre un vantaggio ai fornitori consolidati nel mercato tedesco delle macchine e attrezzature per tornitura, poiché la conformità, la validazione e la documentazione rivestono ora un ruolo più importante nelle decisioni di acquisto.
Una grande opportunità risiede nella base installata ancora poco connessa, dove molti clienti necessitano di una migliore integrazione tra torni, sistemi di gestione della produzione e analisi dei dati di officina. Lo standard umati del VDW supporta questa transizione, rendendo più pratico lo scambio di dati e aiutando i fornitori ad aggiudicarsi progetti grazie a una maggiore predisposizione alla digitalizzazione e a minori sforzi di integrazione. Gli acquirenti attenti ai costi continuano ad attrarre concorrenti europei più piccoli come CMZ e Biglia, il che significa che il mercato tedesco dei torni e delle attrezzature rimane competitivo al di fuori del segmento di punta dell'automazione. Anche i produttori giapponesi come Okuma e Citizen Machinery mantengono una posizione solida grazie a centri di soluzioni locali, capacità dimostrative, supporto ricambi e investimenti fisici a lungo termine in Germania.
La concorrenza, quindi, si concentra meno sulla vendita di una singola macchina e più sul supporto operativo completo lungo tutto il ciclo di vita della macchina nel mercato tedesco delle macchine e attrezzature per tornitura. Gli acquirenti prediligono sempre più i fornitori in grado di combinare ingegneria applicativa, celle di automazione, interfacce digitali, formazione e percorsi di ammodernamento all'interno di un unico rapporto di assistenza. Le mosse strategiche di DMG MORI, INDEX-Werke, Okuma e Citizen dimostrano che la presenza locale rimane una leva competitiva decisiva, anche in un contesto di crescente concorrenza da parte delle importazioni. Ciò lascia il mercato tedesco delle macchine e attrezzature per tornitura aperto ai fornitori internazionali, ma non elimina il vantaggio detenuto dalle aziende con una solida esperienza in ingegneria, conformità e assistenza post-vendita in Germania.
Aziende leader in Germania nel settore delle macchine e attrezzature per la tornitura.
DMG MORI
INDICE-Werke
EMAG GmbH & Co. KG
Spinner
WFL Millturn
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Giugno 2026: DMG MORI ha inaugurato un ampliamento di 1,400 mq presso il suo stabilimento di Stipshausen, estendendo la capacità produttiva, logistica e di ricerca e sviluppo per la tecnologia di tornitura e fresatura a ultrasuoni, e ha lanciato in anteprima mondiale l'ULTRASONIC 80 Precision agli Ultrasonic Technology Days, destinato alla lavorazione di materiali duri e fragili per applicazioni aerospaziali e dispositivi medici.
- Giugno 2026: Safran Electronics & Defense ha annunciato un investimento di circa 50 milioni di euro (58.8 milioni di dollari) per la costruzione di un nuovo centro di produzione di precisione per il settore della difesa a Ludwigsburg, nel Baden-Württemberg, creando circa 200 posti di lavoro e ampliando direttamente la filiera tedesca dei componenti di precisione per la difesa.
- Marzo 2026: Okuma Europe ha inaugurato il suo nuovo Solution Center a Krefeld, in Germania, dotato di 14 macchine CNC, tra cui 8 sistemi di tornitura e lavorazione completamente automatizzati. La struttura funge da quartier generale operativo europeo di Okuma e serve clienti in Germania e nel Benelux.
- Marzo 2026: INDEX-Werke ha tenuto l'Open House 2026 a Deizisau, presentando il centro di tornitura e fresatura INDEX G160, una piattaforma compatta e altamente configurabile, e il tornio automatico a più mandrini con testa mobile e fissa Traub MS12-4, insieme al modulo di automazione robotica iXcenter che consente lo scarico automatico del pezzo e la misurazione in corso di lavorazione su torni a più mandrini.
Ambito del rapporto sul mercato tedesco delle macchine e attrezzature per tornitura
Il mercato tedesco delle macchine e attrezzature per la tornitura è segmentato per tipologia di prodotto (orizzontali, verticali, di tipo svizzero e altro), per tipo di automazione (manuale, semiautomatica e CNC completamente automatica) e per settore di utilizzo finale (automotive e veicoli commerciali, aerospaziale e difesa, dispositivi medici e strumenti chirurgici, petrolio, gas ed energia e altro). Le previsioni di mercato sono fornite in termini di valore (USD) e volume (unità).
| Orizzontale |
| Verticale |
| Tipo svizzero |
| Multitasking |
| Convenzionale |
| Manuale |
| Semi-Automatic |
| CNC completamente automatico |
| Veicoli automobilistici e commerciali |
| Aeronautica e difesa |
| Dispositivi medici e strumenti chirurgici |
| Petrolio, gas ed energia |
| Apparecchiature elettriche, elettroniche e a semiconduttore |
| Macchinari industriali generali |
| Altri (beni di consumo, munizioni per la difesa) |
| Per tipo di prodotto | Orizzontale |
| Verticale | |
| Tipo svizzero | |
| Multitasking | |
| Convenzionale | |
| Per tipo di automazione | Manuale |
| Semi-Automatic | |
| CNC completamente automatico | |
| Per settore degli utenti finali | Veicoli automobilistici e commerciali |
| Aeronautica e difesa | |
| Dispositivi medici e strumenti chirurgici | |
| Petrolio, gas ed energia | |
| Apparecchiature elettriche, elettroniche e a semiconduttore | |
| Macchinari industriali generali | |
| Altri (beni di consumo, munizioni per la difesa) |
Domande chiave a cui si risponde nel rapporto
Quali sono le prospettive per la domanda di torni e attrezzature in Germania nel 2031?
Si prevede che il mercato tedesco delle macchine e attrezzature per la tornitura raggiungerà 0.9 miliardi di dollari entro il 2031, rispetto agli 0.7 miliardi di dollari del 2026, con una crescita annua composta (CAGR) del 5.2% nel periodo 2026-2031.
Quale categoria di prodotti è attualmente leader nella domanda di attrezzature in Germania?
Nel 2025, il segmento orizzontale ha dominato con una quota del 57%, rimanendo il formato principale per la lavorazione di alberi, boccole e dischi ad alto volume.
Quale formato di automazione si sta diffondendo più rapidamente nelle officine di tornitura tedesche?
I sistemi CNC completamente automatici rappresentano la tipologia di automazione dominante e quella in più rapida crescita, con una quota di mercato dell'88% nel 2025 e un tasso di crescita annuo composto (CAGR) previsto del 6.3% fino al 2031.
Perché i produttori tedeschi stanno sostituendo proprio ora i torni più vecchi?
La sostituzione degli impianti è guidata dagli investimenti nell'Industria 4.0, da una migliore connettività delle macchine, dalla convenienza economica degli interventi di ammodernamento e dalla carenza di manodopera, fattori che rendono l'automazione più vantaggiosa.
Quale segmento di utenti finali offre il maggiore potenziale di crescita fino al 2031?
Si prevede che il settore aerospaziale e della difesa registrerà il tasso di crescita annuo composto (CAGR) più elevato, pari al 6.7%, fino al 2031, grazie alla crescente domanda di lavorazioni meccaniche di precisione e ai nuovi investimenti nella produzione per la difesa.
Quali sono i principali fattori che limitano maggiori investimenti nei sistemi di tornitura avanzati?
Gli elevati costi di acquisizione, la scarsa sicurezza nella pianificazione, la carenza di manodopera qualificata e la maggiore concorrenza dei fornitori asiatici continuano a rallentare alcune decisioni di acquisto.


