

Dimensioni e quota del mercato degli alloggi per studenti in Germania
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
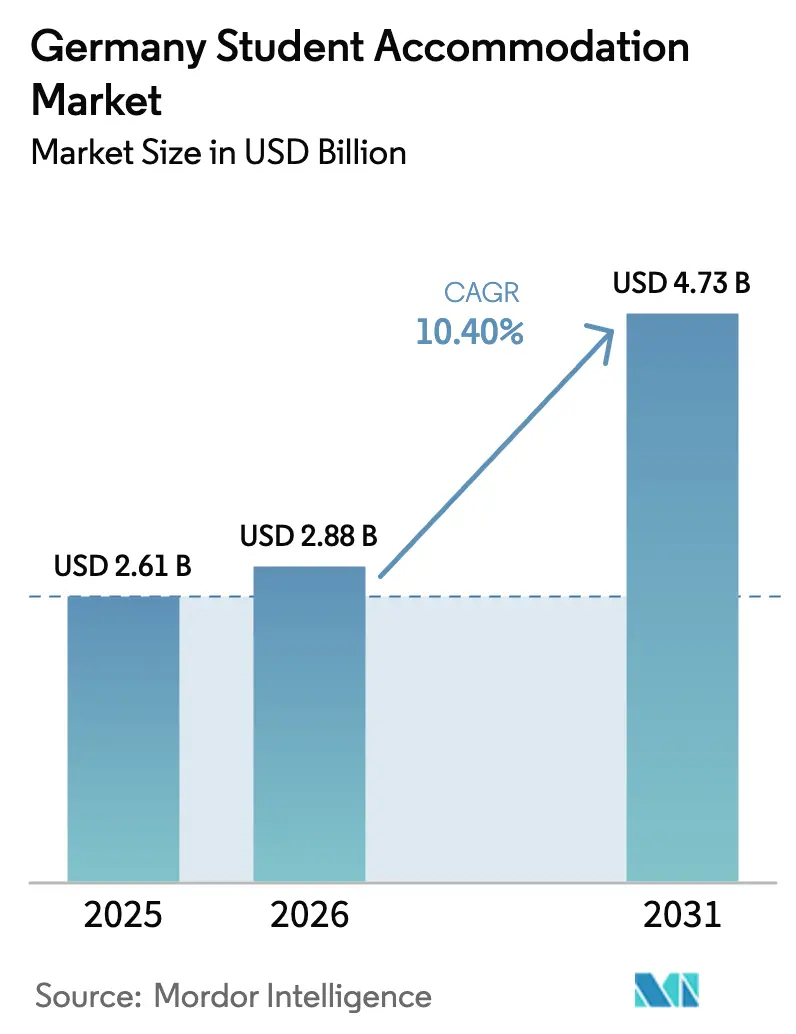
| Dimensione del mercato (2026) | 2.88 miliardo di dollari |
| Dimensione del mercato (2031) | 4.73 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 10.40% CAGR |
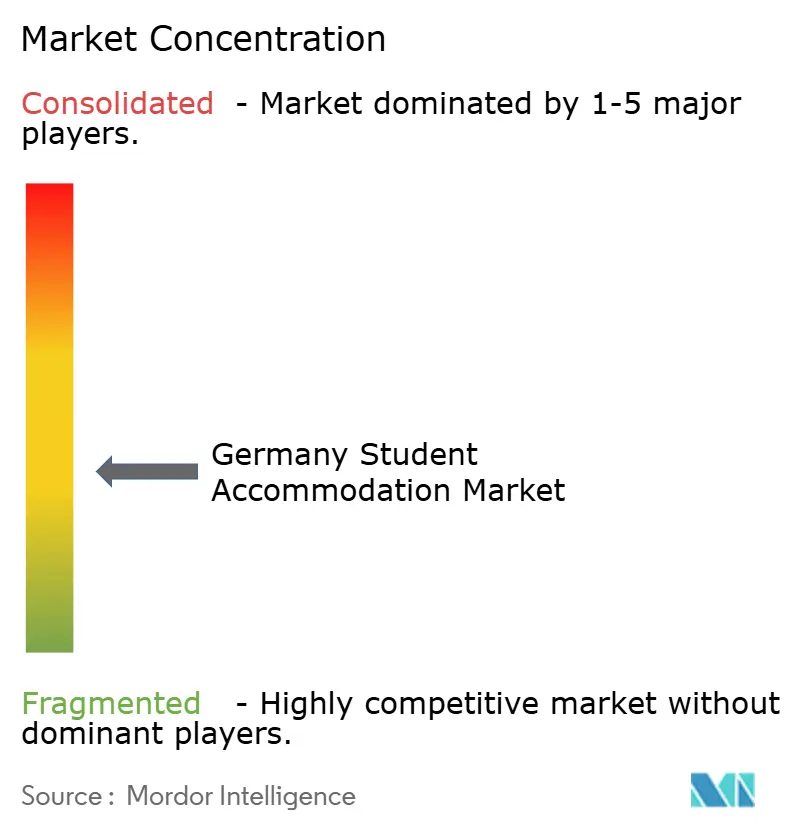
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato degli alloggi per studenti in Germania di Mordor Intelligence
Si prevede che il mercato tedesco degli alloggi per studenti crescerà da 2.61 miliardi di dollari nel 2025 a 2.88 miliardi di dollari nel 2026, per poi raggiungere i 4.73 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 10.4% nel periodo 2026-2031. Gli investitori riscontrano una certa resilienza in questa classe di asset, grazie alla forte ripresa delle iscrizioni internazionali, alla stabilità della domanda interna e ai programmi di finanziamento federali che hanno preservato l'offerta nonostante le difficoltà nel settore edile. Gli alloggi per studenti costruiti appositamente (PBSA) continuano a sostituire le residenze universitarie tradizionali, poiché gli studenti prediligono servizi come la connettività ad alta velocità, le camere arredate e i contratti di locazione flessibili, in linea con le modalità di apprendimento ibrido. Il flusso record di 380,000 studenti internazionali nel 2024 ha ridotto i tassi di occupazione intorno alle principali università, conferendo agli operatori a gestione professionale un notevole potere di determinazione dei prezzi nei mesi di maggiore affluenza. Allo stesso tempo, l'adozione delle tecnologie PropTech ha accelerato i cicli di locazione e ridotto i costi di acquisizione, consentendo agli operatori di espandere rapidamente i propri portafogli in diversi Länder tedeschi.
Punti chiave del rapporto
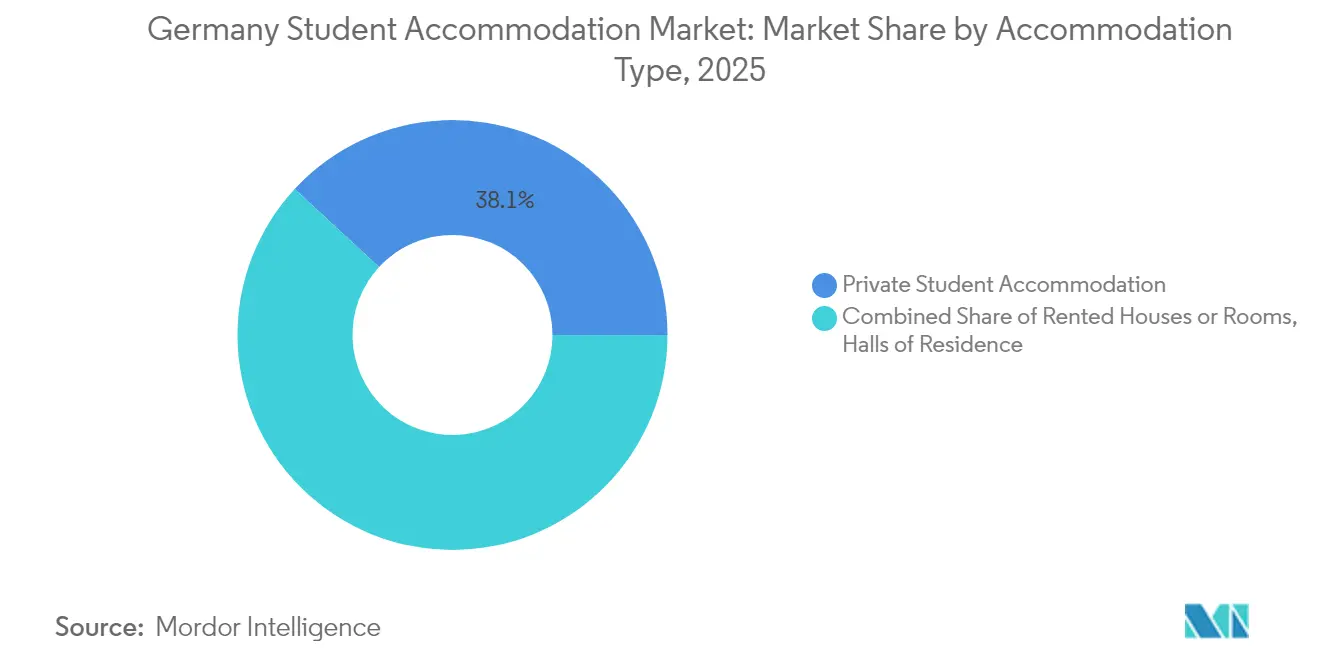
- Per tipologia di alloggio, gli alloggi privati per studenti hanno dominato il mercato degli alloggi per studenti in Germania con una quota del 38.12% nel 2025 e si prevede che cresceranno a un CAGR del 6.58% entro il 2031.
- In base alla posizione, nel 2025 gli immobili del centro città hanno conquistato il 54.12% del mercato tedesco degli alloggi per studenti, mentre si prevede che gli sviluppi periferici registreranno un CAGR del 5.74% entro il 2031.
- Per modalità di prenotazione, nel 2025 i canali online rappresentavano il 62.05% del mercato tedesco degli alloggi per studenti e aumenteranno a un CAGR dell'8.07% entro il 2031.
- A livello regionale, nel 2025 Berlino deteneva il 19.10% del mercato tedesco degli alloggi per studenti; si prevede che la Baviera registrerà il CAGR più rapido, pari al 6.58%, entro il 2031.
- Nel 2024, GSA, Uninest e The FIZZ controllavano insieme poco meno del 15% dei posti letto nazionali, evidenziando un'opportunità di consolidamento tra il livello successivo di operatori.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato degli alloggi per studenti in Germania
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Aumento degli afflussi di studenti internazionali dopo l'allentamento delle misure di sostegno post-pandemia | + 2.8% | Nazionale, concentrato a Berlino, Monaco, Amburgo | Medio termine (2-4 anni) |
| Crescente interesse degli investitori per classi di attività immobiliari alternative | + 1.9% | Nazionale, con particolare attenzione alle città di livello 1 | A lungo termine (≥ 4 anni) |
| Iniziative abitative e programmi di finanziamento del governo federale | + 1.5% | Nazionale, dando priorità ai mercati urbani ristretti | Medio termine (2-4 anni) |
| L'aumento dei programmi di studio duali aumenta la domanda al di fuori dei tradizionali poli universitari | + 1.2% | Regionale, più forte in Baviera, Baden-Württemberg, NRW | A lungo termine (≥ 4 anni) |
| Piattaforme di pagamento degli affitti basate su blockchain riducono il rischio di insolvenza | + 0.8% | Adozione nazionale e anticipata nelle principali città | A breve termine (≤ 2 anni) |
| Conversione di uffici obsoleti in microappartamenti | + 0.6% | Centri urbani con elevata percentuale di uffici vacanti | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Aumento degli afflussi di studenti internazionali dopo l'allentamento delle misure di sostegno alla pandemia
La Germania ha accolto 380,000 studenti internazionali nel 2024, il numero più alto nella sua storia di istruzione superiore [1] Fonte: Staff Reporter, “Record 380,000 international students choose Germany in 2024,” University World News, universityworldnews.com . I programmi STEM e di business hanno catturato la maggior parte di questa crescita, saturando l'offerta vicino alle università tecniche e alle scuole di business private di Berlino e Monaco. Solo il 9.4% degli studenti ha avuto accesso a residenze universitarie sovvenzionate, in calo rispetto al 15% del 1991, quindi i nuovi arrivati si sono rivolti al mercato degli alloggi per studenti in Germania, dove le PBSA potevano fornire unità arredate e supporto bilingue. Gli operatori hanno sfruttato questo squilibrio per aumentare gli affitti e raggiungere un'elevata occupazione, soprattutto nei monolocali di lusso. Il flusso costante di studenti non UE iscritti suggerisce una domanda duratura che sostiene la visibilità dei ricavi a lungo termine per i proprietari degli immobili.
Crescente interesse degli investitori per classi di attività immobiliari alternative
Il capitale istituzionale si è concentrato sul mercato tedesco degli alloggi per studenti dopo che il lavoro da remoto ha indebolito i rendimenti degli uffici e l'e-commerce ha eroso i valori al dettaglio. I dati CBRE mostrano che le qualità difensive di PBSA, i picchi anticiclici delle iscrizioni e i contratti di locazione indicizzati all'inflazione hanno protetto i flussi di cassa meglio dei segmenti alberghiero e degli appartamenti con servizi. L'acquisizione congiunta di GSA da 387.52 milioni di dollari (330 milioni di euro) con GIC di Singapore ha aggiunto quasi 3,000 posti letto in Germania, a dimostrazione dell'entità del flusso di capitali transfrontalieri nel settore. Grandi allocazioni accelerano il roll-up del portafoglio, professionalizzano la gestione immobiliare e comprimono i costi operativi attraverso l'approvvigionamento centralizzato. Con l'aumento della liquidità, le vie di uscita attraverso la quotazione in REIT o la cessione di fondi core convalideranno ulteriormente lo status di mainstream di PBSA.
Iniziative e programmi di finanziamento per l'edilizia abitativa del governo federale
Il bilancio di Berlino per il 2025 ha stanziato oltre 4.70 miliardi di dollari (4 miliardi di euro) all'anno per l'edilizia sociale e lo sviluppo urbano fino al 2029, insieme a 13.21 miliardi di dollari (11.25 miliardi di euro) di sovvenzioni dal Fondo speciale per le infrastrutture [2] Fonte: Ministero federale delle finanze, "Punti salienti del bilancio federale 2025", Bundesministerium der Finanzen, bundesfinanzministerium.de . Gli alloggi per studenti beneficiano indirettamente perché le consegne complessive di alloggi alleviano la pressione sulla scarsa superficie urbana e direttamente attraverso sovvenzioni mirate per le residenze per tirocinanti. La riforma Wohngeld-Plus ha aumentato le indennità di circa il 15% nel 2025, migliorando l'accessibilità economica e riducendo il rischio di insolvenza per i gestori che ospitano studenti a basso reddito. Gli impegni di capitale finanziano anche progetti pilota di autorizzazione digitale che potrebbero ridurre di mesi i cicli di approvazione nelle città ad alta domanda. Il rischio di esecuzione rimane, tuttavia l'entità del sostegno fiscale aumenta sostanzialmente la fiducia dal lato dell'offerta nel medio termine.
L'aumento dei programmi di studio duali aumenta la domanda al di fuori dei tradizionali poli universitari
Le iscrizioni a percorsi di studio duali sono aumentate rapidamente grazie all'integrazione della formazione professionale con i programmi accademici da parte di aziende come Volkswagen, BASF e Mercedes-Benz, che hanno attirato studenti verso centri industriali al di là delle classiche città universitarie. I partecipanti si alternano tra campus e luogo di lavoro, necessitando di contratti di locazione flessibili sia vicino agli stabilimenti produttivi che alle aule. Questa dispersione spinge il mercato tedesco degli alloggi per studenti verso città secondarie, dove i prezzi dei terreni sono più bassi e i regimi di pianificazione sono più favorevoli. Gli operatori diversificano i flussi di reddito bilanciando gli asset di primo livello con sacche di crescita in città come Wolfsburg, Ludwigshafen e Stoccarda. La domanda a lungo termine appare solida perché i percorsi di studio duali colmano il divario di manodopera qualificata della Germania e godono di un sostegno politico bipartisan.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| L'inflazione dei materiali da costruzione riduce i tassi di rendimento interno dei progetti | -2.1% | Nazionale, acuto nei mercati urbani ad alto costo | A breve termine (≤ 2 anni) |
| Lunghi cicli di autorizzazione comunale | -1.4% | Nazionale, severo a Berlino, Monaco, Amburgo | Medio termine (2-4 anni) |
| Plateau demografico della popolazione studentesca nazionale | -0.9% | Nazionale, compensato dalla crescita internazionale | A lungo termine (≥ 4 anni) |
| Opposizione NIMBY ai progetti di dormitori ad alta densità | -0.7% | Centri urbani, in particolare quartieri benestanti | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
L'inflazione dei materiali da costruzione riduce i tassi di rendimento interno dei progetti
L'indice dei materiali da costruzione ha raggiunto 118.9 nel 2024 contro 63.1 nel 2000, quasi raddoppiando i costi di costruzione reali in soli due decenni. Gli arredi specializzati per appartamenti in affitto, come mobili ignifughi e sistemi di accesso intelligenti, resistono alla sostituzione, amplificando la pressione sui costi. I permessi di costruzione sono crollati del 24.2% su base annua nel 2024, rivelando l'esitazione degli sviluppatori in un contesto economico in deterioramento [3] Fonte: Bollettino economico, "2024 building approvals slump 24%", Destatis, destatis.de . I tassi più elevati della Banca centrale europea hanno aggravato la situazione, aumentando i test di copertura del servizio del debito. A meno che la crescita dei prezzi dei materiali non rallenti o i sussidi non compensino l'impennata, diversi progetti pianificati potrebbero rimanere accantonati fino al 2026.
Lunghi cicli di permessi comunali
I tempi di approvazione in città come Stoccarda si allungano oltre i tre anni a causa di complesse valutazioni ambientali e ricorsi di quartiere. I costi di gestione per i terreni e i lavori preparatori erodono il valore attuale netto del progetto, scoraggiando nuovi ingressi nel mercato tedesco degli alloggi per studenti. I progetti pilota di digitalizzazione mirano a standardizzare i processi, ma l'adozione da parte dei comuni varia notevolmente, prolungando l'incertezza per gli sponsor. Gli arretrati limitano l'offerta proprio mentre aumentano le iscrizioni internazionali, intensificando la pressione sui prezzi delle strutture esistenti. Una semplificazione del sistema di autorizzazioni elettroniche potrebbe sbloccare capacità di sviluppo latenti se migliorasse il coordinamento tra Stati federali e statali.
Analisi del segmento
Per tipologia di alloggio: gli operatori privati rimodellano la struttura del mercato
Gli alloggi privati per studenti hanno contribuito per il 38.12% al mercato tedesco degli alloggi per studenti nel 2025, superando tutti gli altri formati con un CAGR previsto del 6.58% fino al 2031. Operatori come GSA, Uninest e The FIZZ impiegano capitale istituzionale per costruire asset PBSA dotati di lounge di coworking, sale cinema e personale di reception multilingue, attirando inquilini sia nazionali che internazionali. Le dimensioni del mercato tedesco degli alloggi privati per studenti cresceranno costantemente, poiché le residenze Studentenwerk, ormai obsolete, subiranno investimenti insufficienti e un'offerta di servizi limitata. Nel frattempo, le camere in affitto tradizionali subiscono una compressione dell'offerta perché i piccoli proprietari preferiscono sempre più i giovani professionisti agli studenti di passaggio. La conseguente svolta strutturale dovrebbe consolidare il predominio del settore privato ben oltre l'orizzonte di previsione.
Le residenze di secondo livello controllavano una quota in calo nel 2024, incapaci di eguagliare gli standard di esperienza ora stabiliti dai marchi privati. I vincoli di finanziamento rallentano i cicli di ristrutturazione, mantenendo le dimensioni medie delle camere al di sotto delle aspettative degli studenti e limitando i servizi digitali come le tessere di accesso mobile. Le case in affitto rimangono rilevanti nelle città a bassa densità, ma perdono attrattiva laddove i cluster PBSA vicino agli hub di trasporto pubblico migliorano la comodità. Poiché gli operatori privati possono sfruttare le economie di scala negli appalti e nel marketing, ottengono margini anche a livelli di affitto competitivi. Questi vantaggi consentono roll-up accelerati che consolidano stock frammentati in portafogli di marchi coerenti.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per posizione: il predominio del nucleo urbano affronta la sfida periferica
Nel 2025, gli immobili in centro città detenevano il 54.12% del mercato tedesco degli alloggi per studenti, grazie alla percorribilità a piedi e alla vicinanza alle aule, alla vita notturna e ai trasporti pubblici. Gli affitti elevati sostengono l'interesse degli sviluppatori, nonostante la scarsità di terreni e le difficoltà legate ai permessi. Tuttavia, il mercato tedesco degli alloggi per studenti nelle zone periferiche si sta espandendo più rapidamente, con un CAGR del 5.74%, poiché i miglioramenti dei trasporti pubblici riducono i tempi di percorrenza e gli affitti rimangono gestibili per gli studenti attenti al budget. Gli operatori adottano sempre più modelli hub-and-spoke, in cui gli asset principali centrali aumentano la visibilità del marchio, mentre le sedi periferiche generano volume. Questo equilibrio protegge il rendimento durante i cicli economici e diversifica l'esposizione alle normative.
La crescita periferica riflette l'espansione della Ringbahn di Berlino e il potenziamento della S-Bahn di Monaco, che migliorano l'accessibilità di quartieri un tempo considerati troppo remoti. I costi di land banking diminuiscono drasticamente al di fuori delle reti principali, migliorando l'economia del "build-to-core" anche in un contesto di inflazione materiale. Gli studenti apprezzano spazi abitativi più ampi e quartieri più tranquilli, compensando i tempi di percorrenza più lunghi. Man mano che l'apprendimento ibrido riduce la presenza nel campus, la vicinanza quotidiana diventa meno critica, avvalorando ulteriormente le posizioni periferiche. Gli investitori sottoscrivono quindi portafogli misti che uniscono il prestigio del CBD alla scalabilità delle fasce periferiche.
Per tipo di affitto: il modello di affitto totale guadagna terreno
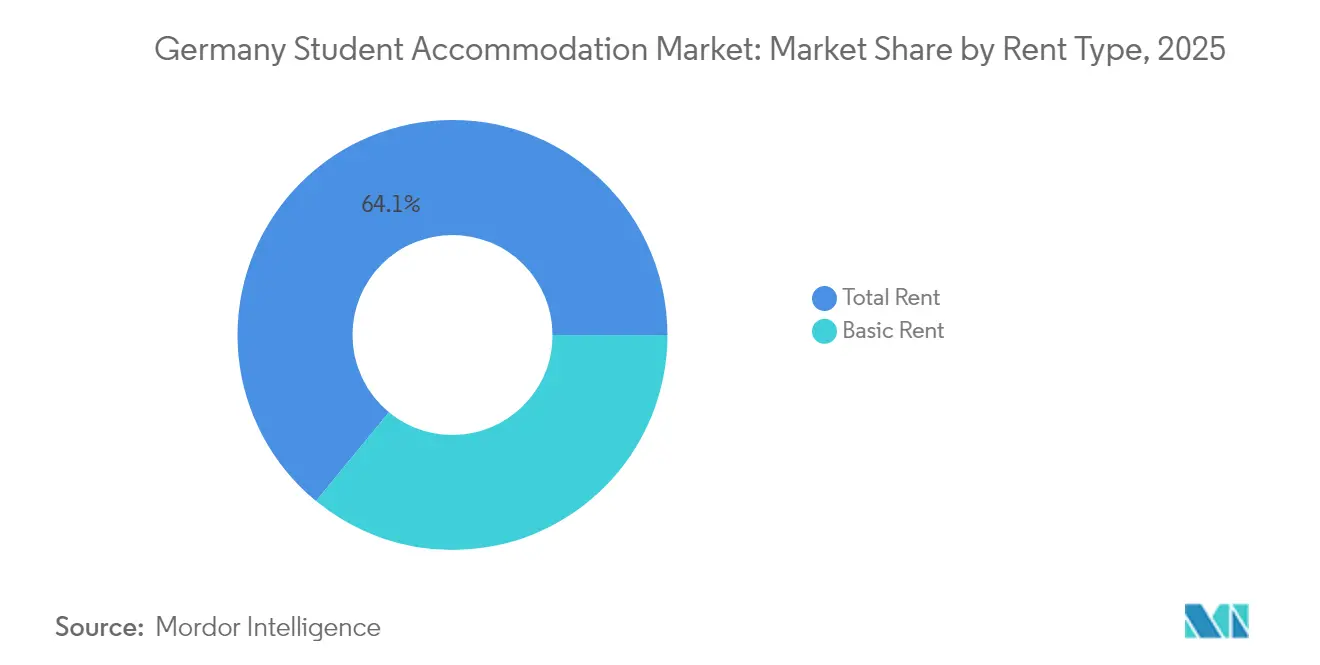
I piani di affitto totale hanno coperto il 64.05% dei contratti nel 2025, bloccando utenze, Wi-Fi e talvolta mobili, il che semplifica la gestione del budget per gli inquilini che non hanno familiarità con la complessità della fatturazione in Germania. Le dimensioni del mercato tedesco degli alloggi per studenti legate alle offerte di affitto totale continueranno a crescere a un CAGR del 6.56%, poiché le preoccupazioni inflazionistiche aumentano la domanda di certezza dei costi. Gli operatori beneficiano di una fatturazione semplificata e di una riduzione degli arretrati, con un aumento del reddito operativo netto anche dopo gli sconti sulle utenze per acquisti in blocco. I contratti di affitto base persistono principalmente negli appartamenti storici, dove i proprietari non hanno le dimensioni necessarie per aggregare servizi accessori. Nel tempo, la pressione concorrenziale dei marchi PBSA probabilmente marginalizzerà l'affitto base a favore di piccoli segmenti privati.
I prezzi combinati supportano anche l'upselling a valore aggiunto, che spazia dalle pulizie domestiche al bike sharing, incrementando il fatturato per posto letto senza aumentare in modo incontrollato l'affitto. Le dashboard PropTech consentono il monitoraggio in tempo reale del consumo energetico, consentendo agli operatori di ottimizzare i consumi e contenere i costi. Gli studenti apprezzano la trasparenza e le metriche di sostenibilità, che collegano le credenziali ESG alla fedeltà al marchio. Con la crescente enfasi sullo stile di vita rispettoso del clima, i modelli all-inclusive che promuovono l'approvvigionamento di energia rinnovabile differenzieranno le offerte premium.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per modalità: le piattaforme digitali trasformano il comportamento di prenotazione
I canali online hanno conquistato una quota del 62.05% nel 2025 e la loro traiettoria di CAGR dell'8.07% segnala un'ulteriore predominanza, poiché le generazioni della Generazione Z si affidano alla ricerca mobile-first e all'esecuzione di contratti di locazione da remoto. Il round di finanziamento e le pubblicazioni dell'indice degli affitti di HousingAnywhere dimostrano la fiducia degli investitori nella scalabilità del modello di piattaforma. Le operazioni digitali native offrono tour virtuali a 360 gradi, matchmaking basato sull'intelligenza artificiale e generazione istantanea di contratti, riducendo i tempi di inattività per i proprietari. Le prenotazioni offline persistono principalmente per le residenze tradizionali, dove persiste l'assegnazione di persona, ma la loro quota diminuisce ogni anno. I pagamenti digitali integrati e il supporto tramite chat aumentano la soddisfazione degli utenti e generano dati che alimentano il miglioramento continuo del servizio.
Gli strumenti di cross-listing consentono agli operatori di pubblicizzare le offerte di lavoro su più marketplace contemporaneamente, aumentando la portata degli studenti internazionali prima del rilascio del visto. Gli avvisi push personalizzati stimolano la conversione segnalando cali di prezzo o abbinamenti di coinquilini in base ai profili utente. Le strategie di gamification, come i punti fedeltà per i pagamenti puntuali, consolidano ulteriormente la fidelizzazione. Con l'affermarsi delle transazioni di affitto basate su blockchain, gli ecosistemi online integreranno moduli di smart contract, creando pipeline end-to-end senza soluzione di continuità. Gli agenti immobiliari offline devono reinventare le proposte di valore o rischiare l'obsolescenza in un settore degli alloggi per studenti in Germania completamente digitalizzato.
Analisi geografica
La quota di Berlino del 19.10% nel 2025 sottolinea il suo fascino per chi cerca un'istruzione a livello globale e per i professionisti agli inizi della carriera. Solo il 5.6% degli studenti si è assicurato posti letto negli Studentenwerk, ben al di sotto della media nazionale del 9.7%, intensificando la concorrenza per le unità private e spingendo gli affitti medi oltre i 762.78 dollari (650 euro) al mese. Solidi collegamenti di trasporto pubblico come la U-Bahn consentono l'espansione nei quartieri periferici senza sacrificare l'accessibilità. Tuttavia, la complessa zonizzazione e le tutele del patrimonio aggiungono ritardi pluriennali e costi di consulenza più elevati, che frenano la nuova offerta. Gli operatori devono quindi combinare ristrutturazioni di riempimento con progetti di riutilizzo adattivo per mantenere lo slancio di crescita.
Il mercato degli alloggi per studenti in Baviera, in Germania, sta crescendo rapidamente, trainato dall'affitto medio mensile di Monaco di Baviera, pari a 704.10 dollari (600 euro) e dal costante afflusso di studenti STEM, attratti da tirocini aziendali presso aziende come BMW e Siemens. L'implementazione di programmi di studio duali in città come Ingolstadt e Ratisbona amplia la domanda geografica, distribuendo il rischio oltre il capoluogo bavarese. Gli incentivi statali per gli edifici a basso consumo energetico riducono gli spread di finanziamento, migliorando la fattibilità dei progetti nonostante gli elevati costi dei terreni. Gli sviluppatori collaborano con le università per la pre-locazione degli immobili, garantendone l'occupazione prima del completamento e supportando la sottoscrizione del debito. Di conseguenza, la Baviera è un esempio di come la sinergia tra industria, mondo accademico e aziende alimenti una crescita sostenibile del mercato degli alloggi.
La Renania Settentrionale-Vestfalia e il Baden-Württemberg contribuiscono in modo significativo grazie alle loro università popolose, alle economie diversificate e ai programmi di edilizia residenziale sostenibile. L'iniziativa abitativa da 12.33 miliardi di dollari (10.5 miliardi di euro) della Renania Settentrionale-Vestfalia sostiene ristrutturazioni a Colonia e Düsseldorf che includono assegnazioni per studenti. Il Baden-Württemberg sfrutta la tradizione automobilistica di Stoccarda e il settore IT di Karlsruhe per attrarre candidati in ingegneria che necessitano di alloggi di alta qualità vicino ai centri di ricerca. Entrambi gli stati sperimentano l'autorizzazione digitale per accelerare i progetti e ridurre i costi indiretti. Queste riforme, se pienamente attuate, potrebbero liberare riserve di terreni inutilizzati e moderare l'inflazione degli affitti. Insieme, le quattro regioni principali rappresentano oltre il 60% dei posti letto totali, riflettendo la struttura policentrica dell'istruzione superiore tedesca.
Panorama normativo
In Germania, lo sviluppo e la gestione degli alloggi per studenti si inseriscono in un quadro complesso che comprende programmi abitativi federali, l'attuazione a livello statale e le approvazioni urbanistiche comunali. Il Ministero federale dell'edilizia abitativa, dello sviluppo urbano e delle costruzioni (BMWSB) gestisce il programma Junges Wohnen (Alloggi per giovani) e il cofinanziamento federale per gli investimenti nel settore abitativo è previsto dall'articolo 104d della Legge fondamentale, consentendo ai Länder di finanziare residenze per studenti e tirocinanti in linea con le più ampie priorità dell'edilizia sociale.
L'accesso ai finanziamenti richiede in genere una domanda locale dimostrabile e il rispetto dei requisiti a livello di programma, il che in pratica spinge gli sviluppatori e gli enti Studentenwerk a documentare le esigenze attraverso la conferma comunale e le statistiche locali sul lavoro o sulle camere di commercio. Gli obiettivi di protezione del clima e di modernizzazione influenzano anche le specifiche per le nuove costruzioni e le ristrutturazioni, ponendo maggiore enfasi sulle prestazioni energetiche e sulla portata della ristrutturazione nei progetti finanziati con fondi pubblici, mentre le tempistiche per i permessi e le procedure di ricorso locali continuano a influenzare i tempi di realizzazione nelle principali città.
Analisi della catena del valore
La catena del valore nel settore degli alloggi per studenti in Germania inizia con l'individuazione e la pianificazione del sito (sviluppatori, proprietari terrieri, comuni) e prosegue con il finanziamento, la costruzione e l'allestimento, fino alla locazione, alla gestione e al reinvestimento. Tra i fornitori di capitale figurano banche nazionali e investitori istituzionali, oltre a partner internazionali, mentre la realizzazione dipende da appaltatori generali e fornitori specializzati per sistemi specifici per gli alloggi per studenti, come il controllo degli accessi, gli arredi ignifughi e la connettività ad alta velocità, seguiti dalla messa in servizio e dall'allestimento dei servizi a cura del gestore.
Dal punto di vista operativo, le piattaforme di marca integrano marketing e distribuzione (inclusi i canali di prenotazione online), gestione delle entrate, servizi per i residenti e gestione delle strutture, con consulenti esterni a supporto delle transazioni e della governance attraverso la due diligence tecnica e la consulenza legale. International Campus Group, gestore di THE FIZZ, illustra questo modello di operatore integrato supportato dal finanziamento del portafoglio (inclusi partner bancari come BNP Paribas e Société Générale) e da una stabilizzazione basata sulle performance, con un tasso di occupazione del portafoglio comunicato pubblicamente che ha raggiunto il 99% a ottobre 2025. Anche la struttura societaria è importante per la continuità dell'offerta, come dimostra il fatto che Uninest Germany GmbH sia stata cancellata/inattiva nel registro delle imprese tedesco, a conferma del ruolo delle piattaforme attive e degli enti pubblici finanziati nel mantenere i flussi di offerta.
Panorama competitivo
Il mercato tedesco degli alloggi per studenti rimane moderatamente frammentato, con i primi cinque operatori che detengono una quota significativa del mercato. GSA e Uninest accelerano la crescita attraverso acquisizioni e accordi di finanziamento anticipato che bloccano l'inventario in pipeline prima dell'inizio dei lavori. Youniq e SMARTments Student si affidano a competenze specifiche delle città per ottimizzare l'occupazione e districarsi efficacemente nella burocrazia locale. Le reti Studentenwerk tradizionali gestiscono ancora portafogli di alloggi considerevoli, ma devono affrontare deficit di modernizzazione a causa dei limiti di bilancio pubblico e degli obblighi di adeguamento ESG. I nuovi operatori sul mercato dotati di piattaforme PropTech attraggono il sostegno istituzionale dimostrando una gestione patrimoniale basata sui dati e un'esperienza di livello superiore per gli inquilini.
Le mosse strategiche evidenziano la corsa all'eccellenza operativa. La conversione tecnologica di uffici vuoti in micro-appartamenti con servizi da parte di Limehome è un esempio di espansione della capacità produttiva a costi contenuti che aggira le restrizioni greenfield. International Campus ha esteso il marchio The FIZZ ad Amburgo e Ludwigshafen, pre-affittando unità tramite campagne di tour virtuali immersivi a studenti stranieri mesi prima dell'apertura. Vonovia ha raddoppiato il suo piano di investimenti fino al 2028 per rinnovare il parco immobiliare, integrare pannelli solari e implementare portali digitali per gli inquilini, segnalando una svolta verso servizi a valore aggiunto. Gli operatori sperimentano anche finanziamenti ESG, in cui i margini di interesse diminuiscono al raggiungimento degli obiettivi di intensità di carbonio, in linea con le pressioni della tassonomia UE.
L'adozione della tecnologia distingue i vincitori dai ritardatari. I sistemi di gestione dei ricavi basati sull'intelligenza artificiale adeguano quotidianamente i prezzi in base alle previsioni di occupazione, alle tariffe della concorrenza e ai feed di dati sulle iscrizioni universitarie. Le app mobili consentono richieste di manutenzione, iscrizioni a eventi sociali e accessi biometrici, promuovendo il senso di comunità e riducendo il carico di lavoro del personale. L'analisi dei dati scopre opportunità di cross-selling come affitti estivi a breve termine per gruppi di scuole di lingua. Con l'espansione dei portafogli istituzionali, i contratti di approvvigionamento centralizzati offrono sconti sul volume su mobili e utenze, ampliando il margine rispetto ai singoli proprietari. Il consolidamento è quindi destinato a continuare, con gli operatori di medie dimensioni probabili obiettivi di acquisizione per fondi globali ricchi di liquidità che cercano un rapido ingresso sul mercato.
Leader del settore degli alloggi per studenti in Germania
Residenze studentesche Uninest
Il FIZZ (Campus Internazionale)
Studente Basecamp
Staytoo (Corestate Capital)
Pietra miliare
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Luglio 2026: Tribera e Aware Super hanno lanciato una piattaforma tedesca per i PBSA (Private Bank Savings Account) con una capacità di investimento di oltre 1 miliardo di euro, destinata alle principali città (Berlino, Monaco, Amburgo, Colonia, Francoforte). L'annuncio evidenzia l'ingresso di capitali istituzionali nel settore dei PBSA e indica un consolidamento dovuto alle economie di scala nei principali mercati cittadini.
- Maggio 2026: JPM Morgan Asset Management e iLive Group hanno costituito una joint venture da 1.5 miliardi di euro per sviluppare alloggi privati per anziani (PBSA) nelle principali città tedesche, a partire da circa 1,000 posti letto a Francoforte e Berlino. La partnership impegna ingenti capitali per espandere l'offerta di PBSA nei principali centri urbani e rafforza lo slancio di ingresso nel mercato per gli operatori istituzionali.
- Aprile 2026: BGO (Berger Group) ha lanciato una strategia per gli alloggi a prezzi calmierati (PBSA) e ha acquisito K115, un complesso di 153 unità abitative nel centro di Colonia. L'acquisizione rappresenta un'espansione pionieristica nel settore PBSA a Colonia nell'ambito di una strategia formale e segnala un consolidamento tattico del patrimonio da parte di un operatore di piattaforma.
Ambito del rapporto sul mercato degli alloggi per studenti in Germania
L'alloggio per studenti è definito come la fornitura di alloggi per studenti appositamente costruiti e affitti privati per soddisfare le esigenze della crescente popolazione studentesca, che include dormitori, residenze per studenti e appartamenti condivisi. Il mercato è guidato dall'aumento delle iscrizioni degli studenti e dalla domanda di opzioni di vita di qualità per studenti internazionali.
Il rapporto sul mercato tedesco degli alloggi per studenti è segmentato per tipologia di camera (monolocale/appartamento intero, camera privata, camera condivisa) e per tipo di istruzione (laurea, post-laurea, altri). Il rapporto offre dimensioni di mercato e previsioni in volume e valore (USD) per tutti i segmenti sopra menzionati.
| Residenza universitaria |
| Case o stanze in affitto |
| Alloggi privati per studenti |
| Centro della città |
| periferia |
| Affitto di base |
| Affitto totale |
| Online |
| disconnesso |
| Baden-Württemberg |
| Baviera (Bayern) |
| Berlino |
| Brandeburgo |
| Brema |
| Resto della Germania |
| Per tipo di alloggio | Residenza universitaria |
| Case o stanze in affitto | |
| Alloggi privati per studenti | |
| Per località | Centro della città |
| periferia | |
| Per tipo di affitto | Affitto di base |
| Affitto totale | |
| Per modalità | Online |
| disconnesso | |
| Per geografia | Baden-Württemberg |
| Baviera (Bayern) | |
| Berlino | |
| Brandeburgo | |
| Brema | |
| Resto della Germania |
Domande chiave a cui si risponde nel rapporto
Quanto sarà grande il mercato degli alloggi per studenti in Germania nel 2026?
Il settore è valutato a 2.88 miliardi di dollari nel 2026 e si prevede che raggiungerà gli 4.73 miliardi di dollari entro il 2031.
Quale CAGR è previsto per gli investimenti in PBSA tedeschi?
Si prevede che i ricavi derivanti dagli alloggi per studenti costruiti appositamente cresceranno a un CAGR del 6.58% tra il 2026 e il 2031.
Quale città tedesca detiene la quota maggiore di domanda di alloggi per studenti?
Berlino rappresenta il 19.10% della domanda nazionale di alloggi per studenti, grazie alla sua popolazione studentesca di oltre 200,000 persone.
Perché le località periferiche stanno diventando sempre più popolari tra gli studenti?
Il miglioramento dei collegamenti di trasporto pubblico e la riduzione degli affitti garantiscono alle aree periferiche un vantaggio di crescita CAGR del 5.74% rispetto ai centri cittadini entro il 2031.
Quali tendenze tecnologiche influenzeranno il futuro del leasing studentesco?
Le piattaforme di prenotazione online e i pagamenti degli affitti basati su blockchain semplificano la locazione, riducono i default e migliorano l'esperienza degli inquilini nelle città universitarie tedesche.


