

Dimensioni e quota di mercato della gestione dei rifiuti solidi in Germania
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
| Dimensione del mercato (2026) | 10.91 miliardo di dollari |
| Dimensione del mercato (2031) | 12.91 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 3.42% CAGR |
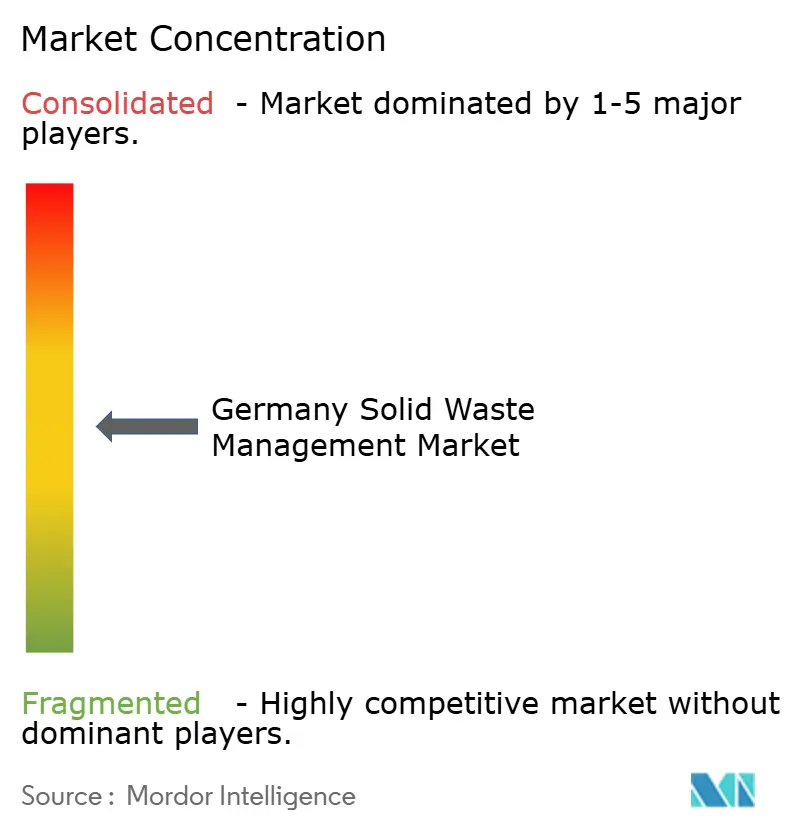
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato tedesco della gestione dei rifiuti solidi a cura di Mordor Intelligence
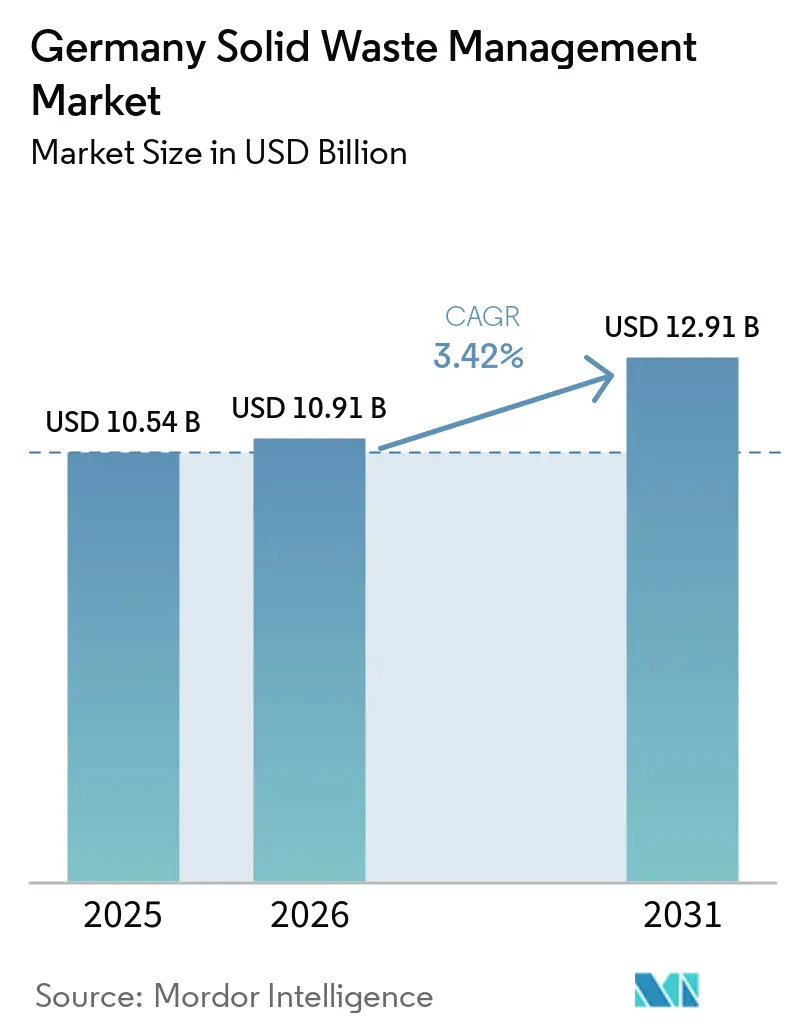
Si prevede che il mercato tedesco della gestione dei rifiuti solidi crescerà da 10.54 miliardi di dollari nel 2025 e 10.91 miliardi di dollari nel 2026 a 12.91 miliardi di dollari entro il 2031, registrando un tasso di crescita annuo composto (CAGR) del 3.42% tra il 2026 e il 2031.
Il mercato tedesco della gestione dei rifiuti solidi si sta orientando verso un sistema che valorizza maggiormente i materiali recuperati, la tracciabilità dei flussi di rifiuti e la qualità del trattamento. La Strategia nazionale per l'economia circolare, adottata nel dicembre 2024, orienta le politiche verso un maggiore utilizzo di materiali secondari e fornisce agli operatori una base più chiara per investire nella capacità di selezione e recupero. Le norme sugli imballaggi, entrate in vigore nell'agosto 2026, creano sia un maggiore carico di lavoro per la conformità, sia un percorso più prevedibile per gli imballaggi verso i sistemi di raccolta e riciclaggio autorizzati. I grandi operatori stanno rispondendo implementando modelli integrati di raccolta, trattamento e vendita dei materiali, mentre i fornitori municipali mantengono un ruolo importante nella raccolta dei rifiuti domestici. La principale opportunità risiede nella produzione di materiali secondari di qualità superiore a partire da flussi attualmente difficili da riciclare.
Punti chiave del rapporto
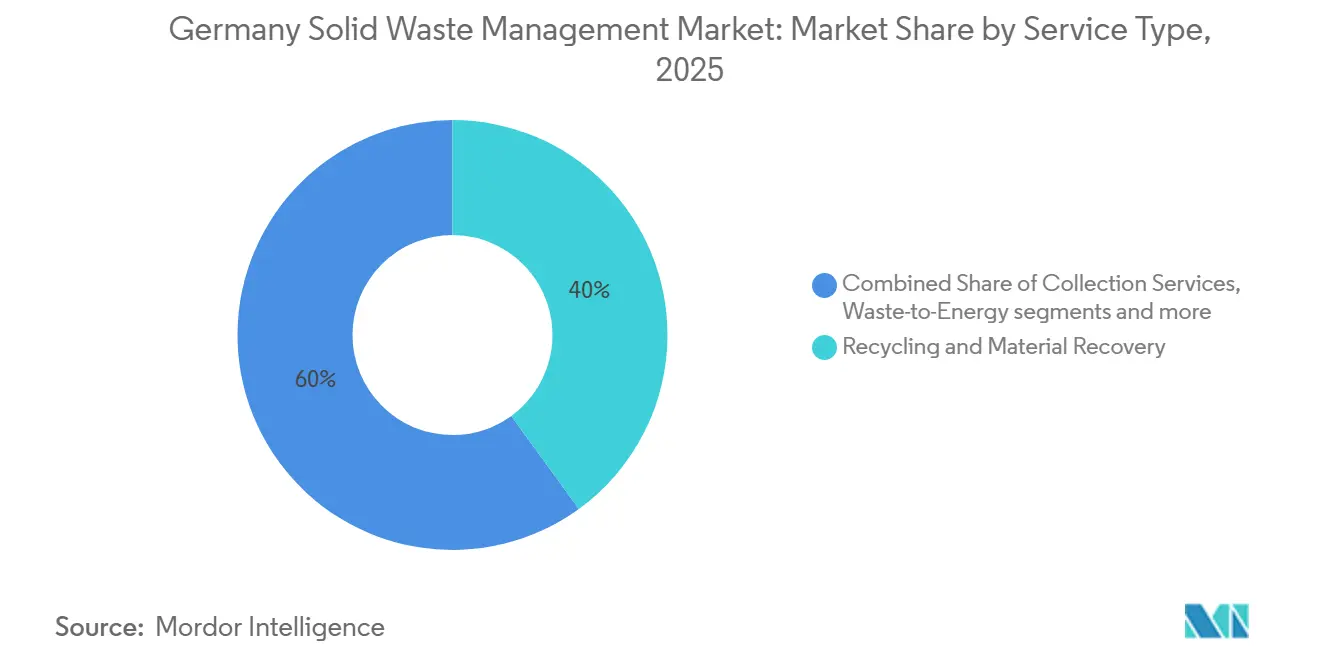
- Per tipologia di servizio, il riciclaggio e il recupero dei materiali detenevano il 40% della quota di mercato tedesca nella gestione dei rifiuti solidi nel 2025, mentre si prevede che la termovalorizzazione crescerà a un tasso annuo composto del 6.5% fino al 2031.
- Per tipologia di rifiuto, i rifiuti solidi urbani rappresentavano il 38% del mercato tedesco della gestione dei rifiuti solidi nel 2025, mentre si prevede che i rifiuti pericolosi cresceranno a un tasso annuo composto del 6.4% fino al 2031.
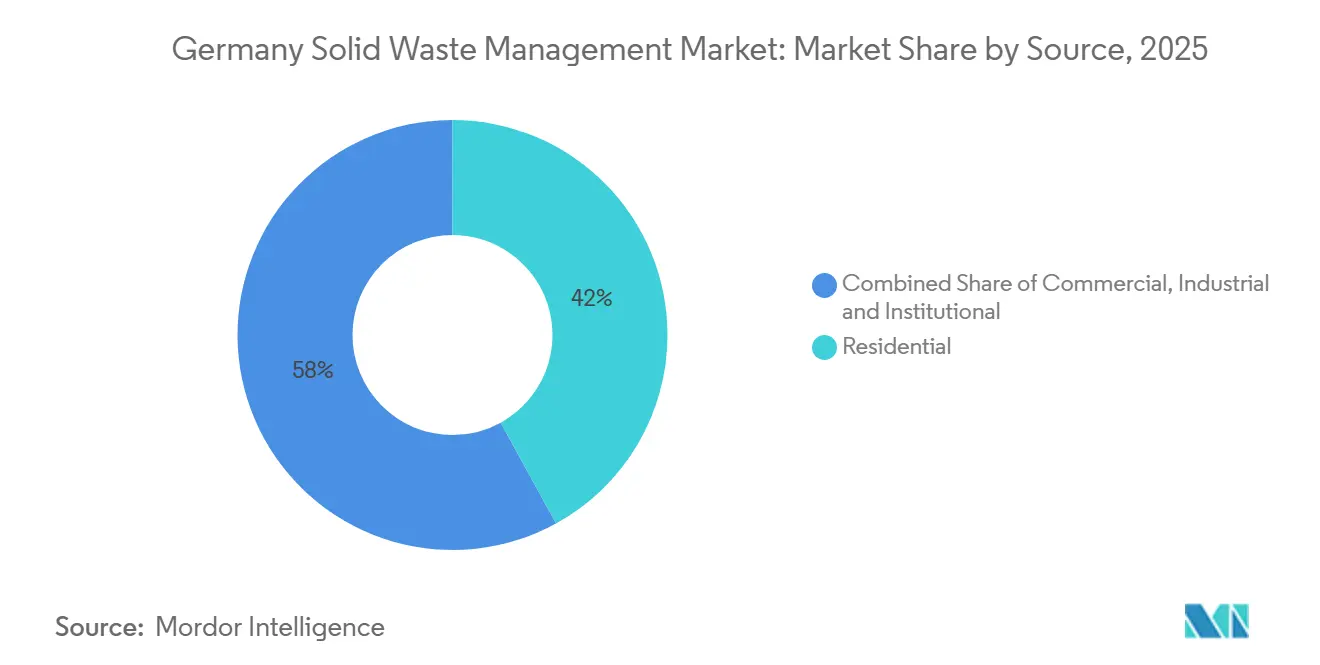
- Per tipologia di rifiuto, nel 2025 i rifiuti domestici rappresentavano il 42% del mercato tedesco della gestione dei rifiuti solidi, mentre si prevede che i rifiuti industriali cresceranno a un tasso annuo composto del 4.1% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato tedesco della gestione dei rifiuti solidi.
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Obiettivi obbligatori per l'economia circolare nell'ambito della Strategia nazionale per l'economia circolare (NKWS) | + 0.9% | Azienda nazionale, con una concentrazione iniziale degli investimenti in Renania Settentrionale-Vestfalia, Baviera e Baden-Württemberg. | A lungo termine (≥ 4 anni) |
| Estensione della responsabilità estesa del produttore (EPR) agli imballaggi e ai beni di consumo | + 0.8% | Nazionale, con obblighi in tutti gli stati federali | Medio termine (2-4 anni) |
| Crescono gli investimenti nella raccolta digitale dei rifiuti e negli impianti di smistamento basati sull'intelligenza artificiale. | + 0.6% | A livello nazionale, con un'implementazione iniziale nelle regioni urbane e ad alta intensità logistica. | Medio termine (2-4 anni) |
| Aumento della domanda industriale di materie prime secondarie nazionali | + 0.5% | A livello nazionale, con particolare intensità in Baviera, Renania Settentrionale-Vestfalia e Sassonia. | A lungo termine (≥ 4 anni) |
| Aumento della capacità di conversione dei rifiuti non riciclabili in energia. | + 0.4% | Nazionale, con modernizzazione nella Germania centrale e settentrionale. | Medio termine (2-4 anni) |
| Requisiti più rigorosi per la riduzione dei rifiuti in discarica e per elevate prestazioni di riciclaggio. | + 0.3% | A livello nazionale, in particolare per i rifiuti da costruzione e demolizione nelle aree urbane in espansione. | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Obiettivi obbligatori per l'economia circolare nell'ambito della Strategia nazionale per l'economia circolare (NKWS)
Il 4 dicembre 2024 il Gabinetto federale ha adottato la Strategia nazionale per l'economia circolare. [1] Ministero federale dell'ambiente, della conservazione della natura, della sicurezza nucleare e della tutela dei consumatori, “Programma d'azione per l'attuazione della Strategia nazionale per l'economia circolare”, Bundesumweltministerium, bundesumweltministerium.de Essa inserisce la politica sui rifiuti in un più ampio sforzo per ridurre l'uso di materie prime primarie e rafforzare l'offerta di materie prime secondarie. Ciò aumenta l'importanza degli operatori in grado di documentare come i rifiuti vengono trasformati in materie prime secondarie utilizzabili per i produttori tedeschi. La strategia mira a raddoppiare la quota di materie prime secondarie utilizzate nell'economia entro il 2030, con impatti su tutte le filiere di raccolta, selezione e produzione di plastica, minerali critici e materiali da costruzione. Al momento dell'adozione della strategia, le materie prime secondarie rappresentavano il 13% del consumo totale di materie prime in Germania. Il programma d'azione di giugno 2026 ha stanziato 260 milioni di euro (301.73 milioni di dollari) attraverso il programma Zukunft Kreislaufwirtschaft per investimenti nell'economia circolare. Per il mercato tedesco della gestione dei rifiuti solidi, la politica sostiene la continuazione degli investimenti in selezione, trattamento meccanico, infrastrutture di riciclaggio e sperimentazione di percorsi di recupero per i materiali che tradizionalmente venivano scartati.
Estensione della responsabilità estesa del produttore (EPR) agli imballaggi e ai beni di consumo
Il regolamento (UE) 2025/40 è entrato in vigore l'11 febbraio 2025 e si applica dal 12 agosto 2026. [2] Parlamento europeo e Consiglio, “Imballaggi e rifiuti di imballaggio dal 2026”, EUR-Lex, eur-lex.europa.eu Il regolamento sostituisce il precedente quadro normativo UE sugli imballaggi e si applica direttamente in tutti gli Stati membri. Estende la responsabilità dei produttori a tutte le categorie di imballaggi e collega più strettamente le tariffe alla progettazione degli imballaggi, alla riciclabilità e al costo pratico della gestione del materiale dopo l'uso. I produttori devono rispettare gli obblighi relativi alla raccolta, alla selezione e al riciclaggio, che supportano la gestione dei rifiuti autorizzata. Rende inoltre la progettazione degli imballaggi e la qualità del recupero del materiale più importanti nelle negoziazioni commerciali lungo tutta la catena di servizi. L'Autorità centrale per il registro degli imballaggi guida le nuove regole di partecipazione al sistema per i marchi propri e le importazioni. [3] Autorità centrale per la registrazione degli imballaggi, “PPWR e partecipazione al sistema, marchi propri e importazioni”, Verpackungsregister ZSVR, verpackungsregister.org Il mercato tedesco della gestione dei rifiuti solidi, pertanto, ottiene flussi di materiali più regolamentati, sebbene gli operatori debbano anche affrontare requisiti di documentazione e autorizzazione più elevati.
Crescono gli investimenti nella raccolta digitale dei rifiuti e negli impianti di smistamento basati sull'intelligenza artificiale.
In Germania, gli strumenti digitali stanno passando dalla fase pilota alle operazioni quotidiane di raccolta e smistamento. Il progetto SmartRecycling-Up ha sviluppato approcci per lo smistamento automatizzato dei rifiuti ingombranti utilizzando l'intelligenza artificiale. Questi sistemi possono identificare le categorie di materiali nelle prime fasi del processo di trattamento e limitare lo smistamento manuale non necessario. Forniscono inoltre ai gestori degli impianti informazioni più coerenti sulla contaminazione e sulle prestazioni delle singole fasi di separazione. Nel luglio 2025, Recycleye e STADLER hanno commissionato un selezionatore ottico basato esclusivamente sull'intelligenza artificiale per le frazioni minerali provenienti da costruzioni e demolizioni presso l'impianto HEYDT di Aulendorf. L'impianto separa mattoni, cemento, gesso, metalli, legno, plastica, piastrelle e vetro dai materiali misti. Una migliore separazione può aumentare la purezza del materiale recuperato e migliorarne l'idoneità per gli acquirenti successivi. Questo sviluppo offre al mercato tedesco della gestione dei rifiuti solidi un modo per perseguire la crescita del valore anche quando i volumi di raccolta aggiuntivi sono limitati e i sistemi di raccolta coprono già la maggior parte delle famiglie.
Aumento della domanda industriale di materie prime secondarie nazionali
I produttori tedeschi sono sottoposti a una pressione crescente per garantire l'approvvigionamento di materie prime secondarie a livello nazionale. La Strategia nazionale per l'economia circolare e la Legge europea sulle materie prime critiche rafforzano le motivazioni politiche a favore del recupero e del riutilizzo. Offrono agli acquirenti industriali un motivo più valido per valutare se il materiale recuperato possa sostituire parte del loro fabbisogno di materie prime primarie. Nel 2024, circa l'82% dei rifiuti totali in Germania è stato recuperato, di cui il 69% tramite il recupero di materiali e il 13% tramite il recupero energetico, sebbene le materie prime secondarie rappresentino ancora una quota limitata degli input industriali totali. La Legge sulle materie prime critiche fissa un obiettivo per il 2030, affinché la capacità di riciclo dell'UE soddisfi almeno il 25% del consumo annuo di materie prime strategiche dell'UE. Nel 2025, le acciaierie tedesche hanno consumato circa 15.7 milioni di tonnellate di rottami di acciaio per la produzione di acciaio grezzo, mentre il consumo totale di rottami di acciaio, considerando la produzione di acciaio grezzo e le fonderie, ha raggiunto circa 19.1 milioni di tonnellate. Il mercato tedesco della gestione dei rifiuti solidi può trarre vantaggio dal fatto che gli acquirenti nazionali ricercano rottami ferrosi e non ferrosi più puliti e uniformi, riducendo la dipendenza dalla volatile domanda di esportazione e dalle materie prime primarie importate.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Disponibilità limitata di ulteriori materie prime riciclabili di alta qualità | -0.6% | A livello nazionale, soprattutto nelle aree urbane con tassi di riscossione consolidati. | A lungo termine (≥ 4 anni) |
| Redditività in calo a causa della volatilità dei prezzi delle materie prime secondarie. | -0.5% | A livello nazionale, con forti ripercussioni sui riciclatori di plastica e carta nella Germania occidentale. | Medio termine (2-4 anni) |
| Aumento dei costi di conformità dovuto all'inasprimento delle normative ambientali. | -0.4% | A livello nazionale, con un onere maggiore per gli operatori più piccoli. | A breve termine (≤ 2 anni) |
| Limiti di capacità per il trattamento dei rifiuti pericolosi e specializzati | -0.3% | Nazionale, in particolare Renania Settentrionale-Vestfalia, Baviera e Sassonia | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Disponibilità limitata di ulteriori materie prime riciclabili di alta qualità
La Germania ha già raggiunto elevati livelli di efficienza nella raccolta e nel riciclo di diverse tipologie di materiali. Nel 2023, il tasso di riciclo dei rifiuti urbani si è attestato al 67.2%, superando l'obiettivo UE del 55% per il 2025. Il principale fattore limitante è sempre più la qualità dei materiali, piuttosto che la quantità di tonnellate raccolte. I sistemi di raccolta più consolidati possono ancora conferire materiale misto che necessita di un'ulteriore selezione prima di poter essere impiegato in applicazioni con rigorose specifiche tecniche o di sicurezza. Gli imballaggi compositi e i materiali contaminati rendono difficile la produzione di un materiale riciclato che soddisfi le esigenze di applicazioni complesse. Uno studio del 2025 condotto da BKV e Conversio ha previsto un deficit di 861,000 tonnellate di materiale riciclato post-consumo entro il 2030, secondo lo scenario "business-as-usual". Lo studio ha inoltre rilevato un deficit di 310,000 tonnellate in uno scenario più avanzato, con maggiori investimenti nella raccolta e nella selezione. Questa limitazione spinge gli investimenti nel mercato tedesco della gestione dei rifiuti solidi verso tecnologie di purificazione, riduzione della contaminazione e selezione, piuttosto che verso la sola espansione dei volumi, soprattutto laddove le specifiche dei materiali sono stringenti.
Redditività in calo a causa della volatilità dei prezzi delle materie prime secondarie.
Nel 2025, le aziende di riciclaggio hanno dovuto affrontare margini di profitto più deboli a causa del calo dei prezzi delle materie prime secondarie, mentre i costi di imballaggio sono rimasti elevati. Eurostat ha riportato che i prezzi medi delle materie prime secondarie sono diminuiti dell'8% per il vetro e di quasi il 2% per carta, cartone e plastica nel 2025 rispetto al 2024. L'Associazione federale dell'industria tedesca della gestione dei rifiuti identifica la volatilità dei prezzi delle materie prime secondarie come un grave problema strutturale per le aziende di riciclaggio. Prezzi più bassi per i polimeri vergini possono ridurre la disponibilità degli acquirenti a pagare per alternative riciclate. Ciò lascia ai trasformatori meno margine di manovra per assorbire le variazioni dei costi di energia, manodopera, trasporto e conformità quando i prezzi delle materie prime secondarie si indeboliscono. Allo stesso tempo, i costi di raccolta e trattamento non diminuiscono con la stessa rapidità. La legge tedesca sui rifiuti fissa obiettivi di riciclaggio a livello comunale del 60% entro il 2030 e del 65% entro il 2035. Il mercato tedesco della gestione dei rifiuti solidi rimarrà vulnerabile fino a quando i requisiti relativi al contenuto riciclato non creeranno una domanda più forte e stabile di materiali in grado di competere con le materie prime vergini in termini di qualità e prezzo.
Analisi del segmento
Per tipologia di servizio: il riciclaggio dei cavi e il recupero termico si espandono
Nel 2025, il riciclo e il recupero dei materiali rappresentavano il 40% della quota di mercato tedesca nella gestione dei rifiuti solidi. Questa posizione riflette la consolidata infrastruttura a doppio sistema e la raccolta differenziata di carta, vetro, plastica, metalli e rifiuti organici, che offre agli impianti di trattamento un'ampia gamma di materiali recuperabili. Il settore tedesco della gestione dei rifiuti solidi ha sviluppato capacità di raccolta e trattamento in tutti i 16 Länder. I servizi di raccolta, trasporto e logistica sono attività consolidate e ad alto volume. Le loro prestazioni dipendono principalmente da una pianificazione efficiente dei percorsi, contratti affidabili, minori emissioni dei veicoli e dalla capacità di documentare la qualità del servizio per i clienti municipali e commerciali.
La termovalorizzazione è la tipologia di servizio in più rapida crescita e si prevede che si espanderà a un tasso annuo composto del 6.5% fino al 2031. La Germania contava 164 impianti di trattamento termico dei rifiuti con un totale di 25.5 milioni di tonnellate di materiale in ingresso. Questa base installata supporta il trattamento dei rifiuti commerciali residui che non soddisfano i requisiti di riciclaggio, limitando al contempo l'utilizzo delle discariche per i materiali che non possono essere recuperati economicamente. I servizi di trattamento e smaltimento gestiscono flussi misti di rifiuti residui e rifiuti pericolosi che non possono essere trattati direttamente per il riciclaggio o il recupero termico. Nel 2024 la Germania contava 381 impianti di trattamento chimico-fisico che gestivano 7.1 milioni di tonnellate. La categoria "Altri" comprende lo smantellamento di veicoli, il trattamento dei rifiuti elettronici, il compostaggio e le attività correlate che recuperano materiali da gruppi di prodotti con esigenze di raccolta e trattamento specifiche. Il sistema di selezione basato sull'intelligenza artificiale installato ad Aulendorf nel luglio 2025 dimostra che la tecnologia sta raggiungendo anche segmenti che tradizionalmente si affidavano alla semplice separazione meccanica.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per tipologia di rifiuto: i rifiuti urbani rappresentano la quota maggiore in termini di volume, mentre i rifiuti pericolosi sono quelli che crescono più rapidamente.
Nel 2025, i rifiuti solidi urbani rappresentavano il 38% della quota di mercato tedesca nella gestione dei rifiuti solidi. La raccolta differenziata domestica e il sistema duale garantiscono un flusso regolare di imballaggi e altri materiali urbani, sebbene la contaminazione rimanga un ostacolo persistente al riciclo di maggior valore. La Strategia nazionale per l'economia circolare mira a una riduzione del 10% dei rifiuti urbani pro capite entro il 2030 e del 20% entro il 2045, prendendo il 2020 come anno di riferimento. Ciò significa che le future entrate derivanti dalla raccolta dei rifiuti urbani dipenderanno maggiormente dalla qualità del servizio, dal controllo della contaminazione e dall'integrazione digitale, piuttosto che dalla semplice crescita dei volumi di rifiuti domestici.
I rifiuti pericolosi rappresentano la categoria in più rapida crescita, con una previsione di crescita annua composta (CAGR) del 6.4% fino al 2031. Nel 2025, i materiali derivanti da costruzioni e demolizioni costituivano il 38.8% dei rifiuti pericolosi. I rifiuti industriali e quelli derivanti da costruzioni e demolizioni sono strettamente legati all'attività manifatturiera e di costruzione, pertanto i requisiti di raccolta e trattamento possono variare in base ai cicli di investimento. Nel 2024, gli impianti di trattamento dei rifiuti da costruzione e demolizione hanno gestito 61.9 milioni di tonnellate. I rifiuti agricoli e i rifiuti sanitari sono di dimensioni inferiori, ma richiedono protocolli di trattamento specifici. Fraunhofer IIS ha sviluppato il sistema DangerSort per identificare le batterie agli ioni di litio nei rifiuti misti utilizzando la tecnologia a raggi X basata sull'intelligenza artificiale. Questi requisiti tecnici rendono le capacità specializzate sempre più rilevanti per il mercato tedesco della gestione dei rifiuti solidi.
Per fonte: Raccolta rifiuti residenziali, Progressi nella gestione dei rifiuti industriali
Nel 2025, le fonti residenziali rappresentavano il 42% del mercato tedesco della gestione dei rifiuti solidi. Sistemi di raccolta differenziata per carta, vetro, rifiuti organici, imballaggi leggeri e rifiuti indifferenziati sono ampiamente diffusi nei comuni tedeschi. Questa ampia copertura fornisce una base solida per i contratti di raccolta e il recupero dei materiali. Le fonti commerciali e istituzionali costituiscono un gruppo intermedio significativo con esigenze specifiche in materia di approvvigionamento e conformità. I flussi commerciali provenienti dal settore della vendita al dettaglio e della ristorazione sono direttamente interessati dai requisiti relativi agli imballaggi entrati in vigore nell'agosto 2026. Il nuovo quadro normativo impone ai produttori di finanziare le relative attività di raccolta, selezione e riciclo. Ciò può consentire la trasformazione di flussi di materiali precedentemente informali in sistemi gestiti. La legge tedesca sull'economia circolare impone obblighi di gerarchia di recupero ai produttori di rifiuti, indipendentemente dalla categoria di provenienza.
Le fonti industriali rappresentano la categoria di fonti in più rapida crescita e si prevede che si espanderanno a un tasso annuo composto del 4.1% fino al 2031. La ristrutturazione del settore manifatturiero, le preoccupazioni relative alla sicurezza dei materiali e gli obblighi dell'economia circolare stanno modificando i flussi di rifiuti industriali, aumentando il valore dei contratti che combinano la raccolta con la rendicontazione e il recupero dei materiali. I clienti istituzionali, tra cui università, ospedali e strutture governative, utilizzano comunemente contratti di appalto pubblico di lunga durata. Questi accordi offrono una domanda stabile, ma richiedono agli operatori di rispettare standard dettagliati in materia di servizio, rendicontazione, salute, sicurezza e approvvigionamento per tutta la durata del contratto.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
Il mercato tedesco della gestione dei rifiuti solidi si estende su sedici Länder e la densità delle infrastrutture varia a seconda delle regioni. La Germania occidentale, in particolare la Renania Settentrionale-Vestfalia, la Baviera e il Baden-Württemberg, presenta elevati volumi di rifiuti industriali e una rete di trattamento consolidata. La Renania Settentrionale-Vestfalia è caratterizzata da intensi flussi commerciali e industriali collegati all'area urbana Reno-Ruhr, dove la densità di popolazione e l'attività manifatturiera supportano una vasta gamma di servizi di raccolta e trattamento. La Baviera vanta un'importante attività di smantellamento di veicoli, lavorazione di apparecchiature elettroniche e trattamento specializzato di rifiuti pericolosi. L'impianto di termovalorizzazione di Rothensee, in Sassonia-Anhalt, ha inaugurato il Blocco 3 nel febbraio 2025. L'ampliamento ha aumentato la capacità del 50% e consente il recupero termico annuo di 270,000 tonnellate di rifiuti commerciali e 55,000 tonnellate di fanghi di depurazione, sottolineando il ruolo fondamentale del trattamento termico per i residui di rifiuti commerciali e i fanghi che non possono essere facilmente gestiti con i metodi convenzionali di recupero dei materiali.
La Germania orientale si sta sviluppando partendo da una base di trattamento più ridotta e mantiene esigenze infrastrutturali in Sassonia, Brandeburgo e Meclemburgo-Pomerania Anteriore. Molti impianti termici regionali sono stati costruiti intorno al 2005, dopo il divieto di discarica, e ora necessitano di ammodernamento. Ciò crea una domanda di sostituzione delle apparecchiature, capacità di trattamento specializzate e aggiornamenti operativi per migliorare l'efficienza energetica e soddisfare i requisiti in continua evoluzione in materia di emissioni e sicurezza. Il mercato regionale della gestione dei rifiuti solidi in Germania è inoltre influenzato dalla necessità di trattare i fanghi di depurazione e i flussi pericolosi più vicino alle loro fonti. La pianificazione regionale deve tenere conto delle autorizzazioni disponibili, delle distanze di trasporto, della capacità di trattamento e dei requisiti tecnici applicabili ai flussi con maggiori rischi ambientali o per la sicurezza. Gli stati settentrionali e centrali potrebbero attrarre maggiori investimenti, poiché gli operatori riducono le distanze di trasporto. Questo scenario favorisce i fornitori che combinano impianti di trattamento locali con la commercializzazione nazionale dei materiali, poiché la capacità locale riduce le esigenze di trasporto, mentre reti più ampie possono garantire acquirenti affidabili per i materiali recuperati.
La Germania settentrionale, con Amburgo e Brema come centri principali, riveste un ruolo di primo piano nella logistica grazie ai suoi porti e ai flussi di rifiuti urbani. Gli impianti di termovalorizzazione possono generare ricavi dai canoni di conferimento e dalla vendita di calore quando alimentano le reti di teleriscaldamento, migliorando così l'utilizzo dell'energia derivante dai residui di combustione dopo aver valutato le opzioni di riciclo. La legge tedesca sul commercio delle emissioni di combustibili richiede certificati per le emissioni non biogeniche derivanti dall'incenerimento dei rifiuti, introducendo un fattore di costo per il trattamento termico. Gli operatori devono trovare un equilibrio tra l'affidabilità del trattamento dei residui di combustione, i costi del carbonio, le priorità di riciclo, le condizioni delle autorizzazioni e la necessità di mantenere l'accettazione pubblica delle infrastrutture termiche. Questo equilibrio influenzerà la selezione dei progetti nel mercato tedesco della gestione dei rifiuti solidi. Inoltre, rafforza la necessità di una valutazione accurata della composizione del materiale in ingresso, del fabbisogno di calore, dell'esposizione alle emissioni e delle opzioni tecniche disponibili per il recupero del materiale prima del trattamento termico.
Panorama competitivo
Il mercato tedesco della gestione dei rifiuti solidi presenta una moderata concentrazione tra i principali operatori integrati, mentre la raccolta municipale e residenziale rimane più frammentata. REMONDIS, PreZero e ALBA Group competono con specialisti regionali, aziende municipalizzate e gruppi internazionali con attività in Germania. Le aziende più grandi possono combinare la copertura di raccolta, gli impianti di smistamento, la capacità di trattamento e la vendita dei materiali, consentendo loro di gestire un flusso di materiali dal ritiro al trattamento e alla consegna a valle. Questa struttura offre loro un maggiore controllo sulla qualità dei materiali e sui contratti a valle. Può anche aiutarle ad adeguare i volumi di raccolta alla capacità degli impianti e a garantire la continuità operativa quando i singoli impianti necessitano di manutenzione o modifiche alle procedure operative. I fornitori più piccoli possono rimanere competitivi nella raccolta locale, nel trattamento specializzato e negli appalti pubblici, soprattutto dove le relazioni con i clienti, le autorizzazioni locali e le competenze tecniche contano più della portata nazionale.
La competitività dipende sempre più dalla capacità di produrre materie prime ad elevata purezza. Il riciclo chimico delle plastiche difficili, il recupero delle batterie e il recupero dei minerali critici rimangono aree con ampi margini di sviluppo, poiché questi flussi richiedono rigorosi controlli di qualità e presentano una capacità produttiva limitata. L'impianto di Recycleye e STADLER, previsto per il 2025 ad Aulendorf, è una partnership tecnologica volta a migliorare il recupero dei materiali da costruzione e demolizione. Il progetto SmartRecycling-Up è un altro esempio di ricerca finalizzata a una selezione più automatizzata. Questi sviluppi dimostrano che i fornitori di tecnologia spesso collaborano con operatori già affermati, anziché sostituirli. Questo approccio consente alle aziende di gestione dei rifiuti di integrare nuove tecnologie di selezione all'interno delle reti esistenti di raccolta, trattamento, autorizzazione e clientela, anziché costruire un sistema di gestione dei rifiuti parallelo.
Il Regolamento sugli imballaggi e i rifiuti di imballaggio favorisce gli operatori con sistemi di reporting consolidati e licenze. Le aziende più grandi possono distribuire la spesa per i sistemi di dati e i controlli di qualità su un maggior numero di stabilimenti, utilizzando al contempo procedure comuni per conformarsi ai requisiti di reporting dei sistemi autorizzati e dei clienti. Gli operatori municipali mantengono una posizione di rilievo nella gestione dei rifiuti domestici, poiché le autorità locali controllano gli accordi di servizio principali. Gli specialisti regionali rimangono rilevanti laddove i rifiuti pericolosi, i rifiuti sanitari o i flussi industriali richiedono competenze specifiche, permessi specializzati o rapporti consolidati con clienti locali del settore industriale e pubblico.
Leader tedeschi nel settore della gestione dei rifiuti solidi
REMONDIS SE & Co. KG
PreZero
Veolia Umweltservice GmbH
Gruppo ALBA
EEW Energia da Waste GmbH
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Luglio 2025: Recycleye e STADLER hanno commissionato un sistema di selezione ottica basato esclusivamente sull'intelligenza artificiale per le frazioni minerali derivanti da costruzioni e demolizioni, in grado di separare mattoni, cemento, gesso, metalli, legno, plastica, piastrelle e vetro, presso lo stabilimento HEYDT di Aulendorf, in Germania.
- Febbraio 2025: La centrale termoelettrica di Rothensee ha messo in funzione il terzo blocco, ampliando la capacità dell'impianto del 50%. La nuova unità consente il recupero termico di 270,000 tonnellate di rifiuti commerciali e 55,000 tonnellate di fanghi di depurazione all'anno.
Ambito del rapporto sul mercato tedesco della gestione dei rifiuti solidi
Il mercato tedesco della gestione dei rifiuti solidi è segmentato per tipologia di servizio (servizi di raccolta, trasporto e logistica, riciclaggio e recupero materiali, trattamento e smaltimento e altro), per tipologia di rifiuto (rifiuti solidi urbani, rifiuti industriali, rifiuti agricoli e altro) e per fonte (residenziale, commerciale, industriale e istituzionale). Il rapporto offre dimensioni di mercato e previsioni in valore (USD) per tutti i segmenti sopra menzionati.
| Servizi di riscossione |
| Trasporti e logistica |
| Riciclo e recupero dei materiali |
| Trattamento e smaltimento |
| Termovalorizzazione |
| Altro |
| Rifiuti solidi urbani |
| Rifiuti industriali |
| Rifiuti pericolosi |
| Rifiuti da costruzione e demolizione |
| Rifiuti agricoli |
| Rifiuti medici |
| Altro |
| Residenziale |
| Commerciale |
| Industriale |
| Istituzioni |
| Per tipo di servizio | Servizi di riscossione |
| Trasporti e logistica | |
| Riciclo e recupero dei materiali | |
| Trattamento e smaltimento | |
| Termovalorizzazione | |
| Altro | |
| Per tipo di rifiuto | Rifiuti solidi urbani |
| Rifiuti industriali | |
| Rifiuti pericolosi | |
| Rifiuti da costruzione e demolizione | |
| Rifiuti agricoli | |
| Rifiuti medici | |
| Altro | |
| Per fonte | Residenziale |
| Commerciale | |
| Industriale | |
| Istituzioni |
Domande chiave a cui si risponde nel rapporto
Qual è il valore previsto del mercato tedesco della gestione dei rifiuti solidi entro il 2031?
Si prevede che il mercato tedesco della gestione dei rifiuti solidi raggiungerà i 12.91 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 3.42% a partire dal 2026.
Quale tipologia di servizio è leader nella gestione dei rifiuti solidi in Germania?
Nel 2025, il riciclo e il recupero dei materiali hanno dominato il settore, registrando una quota di mercato del 40%, grazie alla presenza di infrastrutture consolidate per la raccolta e il trattamento separati.
Perché la termovalorizzazione dei rifiuti è in crescita in Germania?
Tratta i rifiuti commerciali e urbani di scarto non riciclabili e, nel 2024, 164 impianti di trattamento termico hanno gestito 25.5 milioni di tonnellate di materiale.
Che ruolo riveste in Germania il regolamento sugli imballaggi e sui rifiuti di imballaggio?
Il regolamento entrerà in vigore ad agosto 2026 ed estenderà le responsabilità dei produttori in materia di raccolta, selezione e riciclaggio degli imballaggi.
Quale tipologia di rifiuti sta crescendo più rapidamente in Germania?
I rifiuti pericolosi rappresentano la tipologia di rifiuto in più rapida crescita, con un tasso di crescita annuo composto (CAGR) del 6.40% nel 2025 e un volume di circa 23 milioni di tonnellate gestito annualmente.
Qual è il principale ostacolo alla crescita del riciclo in Germania?
Il principale limite è la disponibilità limitata di materie prime riciclabili pulite e di alta qualità, soprattutto per imballaggi complessi e contaminati.


