

Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
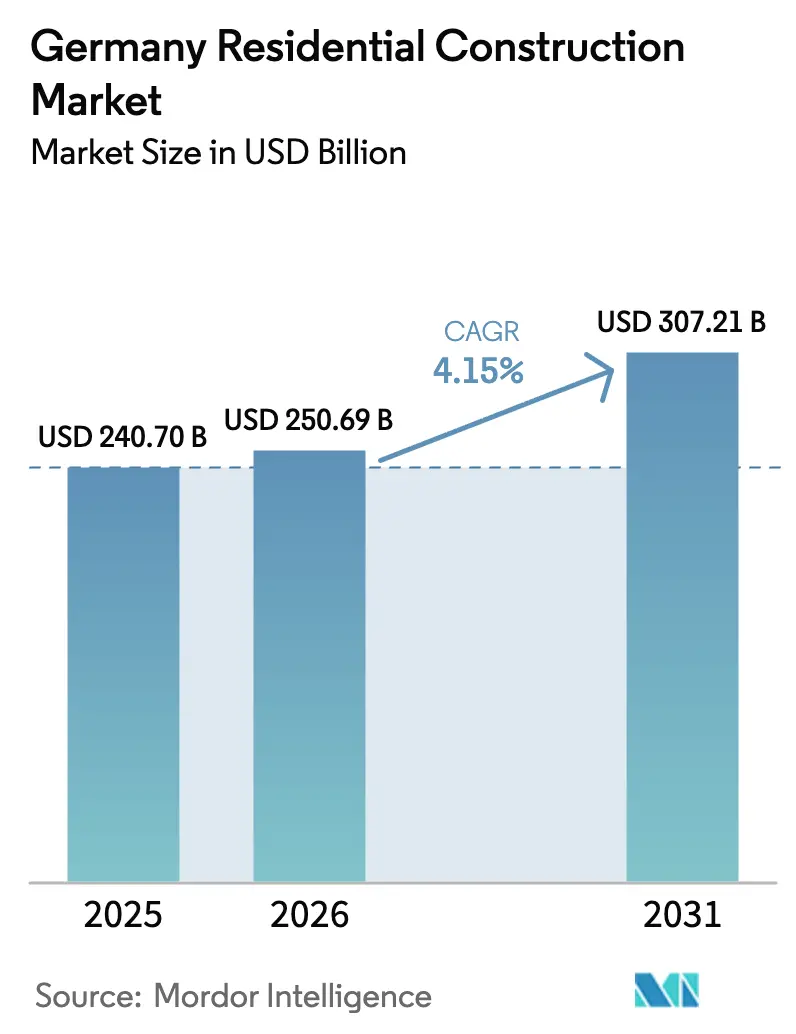
| Dimensione del mercato (2026) | 250.69 miliardo di dollari |
| Dimensione del mercato (2031) | 307.21 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 4.15% CAGR |
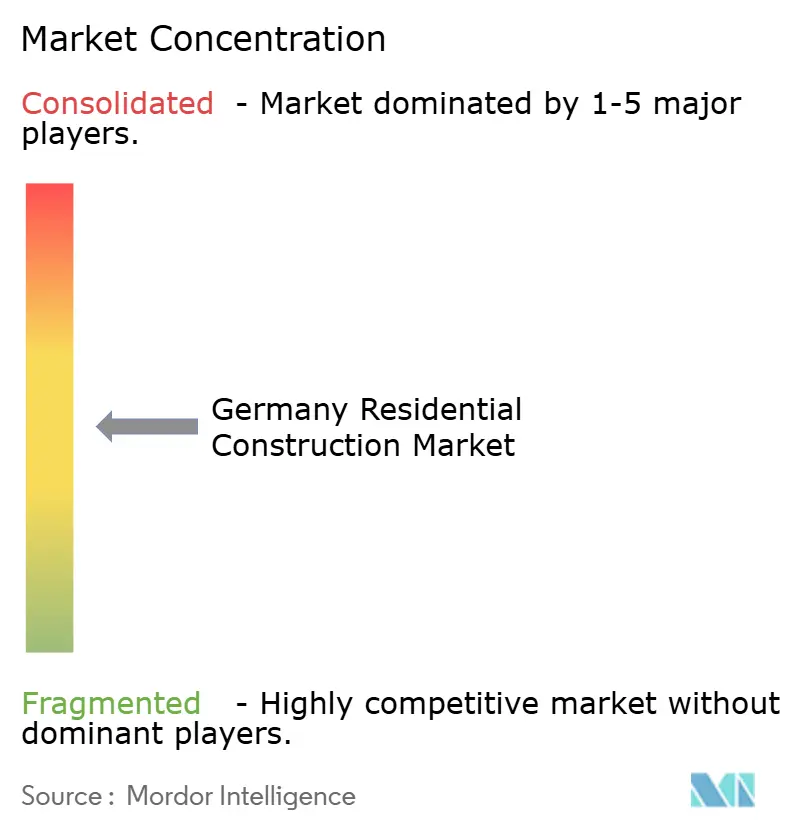
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato delle costruzioni residenziali in Germania di Mordor Intelligence
Si prevede che il mercato tedesco delle costruzioni residenziali crescerà da 240.70 miliardi di dollari nel 2025 a 250.69 miliardi di dollari nel 2026 e raggiungerà i 307.21 miliardi di dollari entro il 2031, con un CAGR del 4.15% nel periodo 2026-2031. La ristrutturazione domina il mercato, poiché i proprietari ammodernano gli edifici per conformarsi alle normative energetiche dell'UE, mentre la costruzione modulare guadagna terreno come risposta economicamente vantaggiosa alla carenza di manodopera. L'inflazione dei prezzi dei fattori produttivi nel settore edile, pari al 3.2% su base annua a febbraio 2025, continua a comprimere i margini degli sviluppatori [1] Ufficio federale di statistica, "Indici dei prezzi delle costruzioni febbraio 2025", destatis.de . Allo stesso tempo, i robusti flussi di capitale legati ai criteri ESG e la persistente carenza di alloggi sostengono la domanda a lungo termine, incoraggiando grandi operatori come Vonovia a raddoppiare la spesa in conto capitale annuale e a puntare a 70,000 nuove unità entro il 2028.
Punti chiave del rapporto
- In base alla tipologia di costruzione, nel 44.40 le nuove costruzioni hanno conquistato il 2025% della quota di mercato dell'edilizia residenziale in Germania; si prevede che le ristrutturazioni cresceranno a un CAGR del 4.31% entro il 2031.
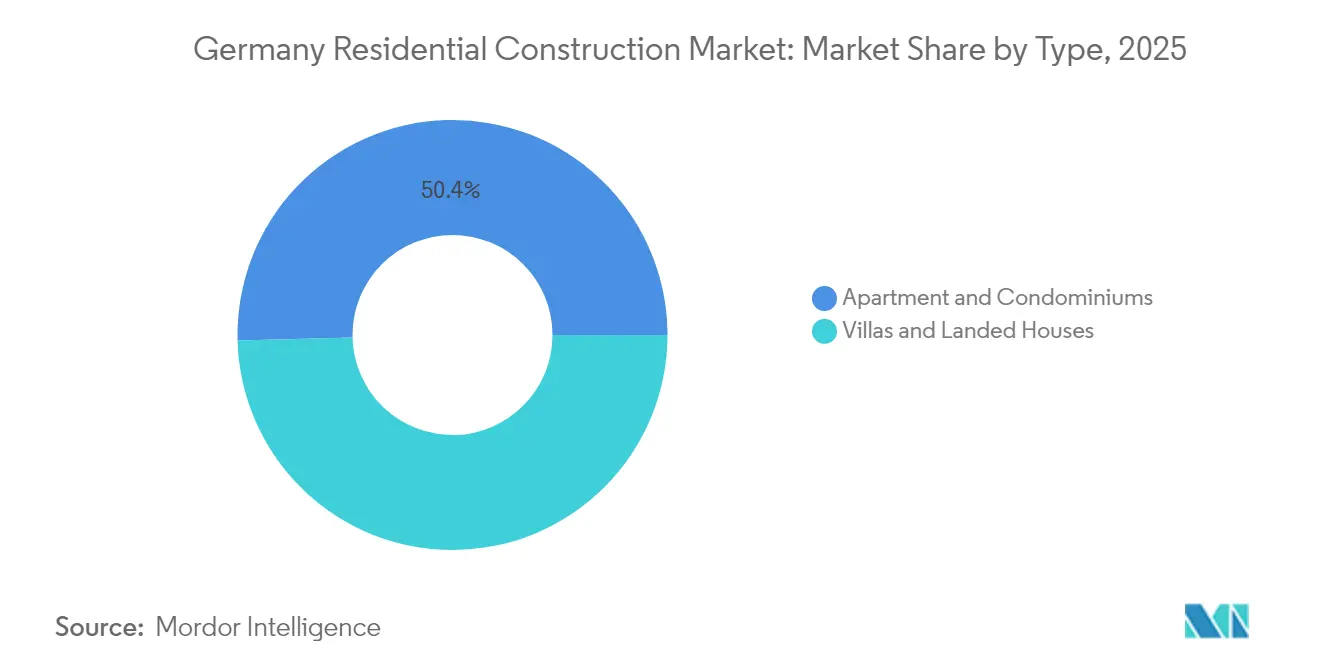
- In termini di prodotto residenziale, gli appartamenti hanno guidato la quota di fatturato dell'edilizia residenziale in Germania del 50.40% nel 2025, mentre si prevede che ville e case a schiera registreranno il CAGR più rapido, pari al 4.36% fino al 2031.
- In base al metodo di costruzione, nel 91.30 le tecniche tradizionali rappresentavano il 2025% del valore del mercato dell'edilizia residenziale in Germania, mentre gli approcci modulari avanzano a un CAGR del 4.49%.
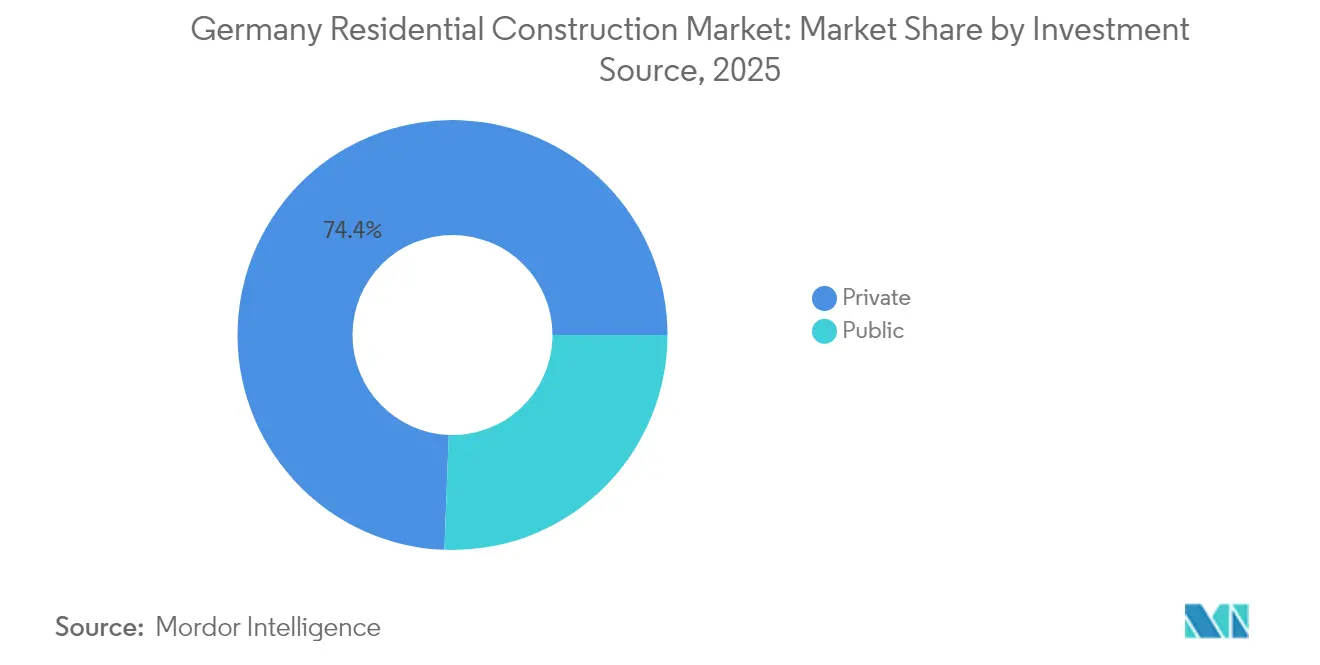
- In base alla fonte di investimento, nel 74.40 il segmento privato deteneva il 2025% del mercato edilizio residenziale tedesco, ma i finanziamenti pubblici rappresentano il flusso in più rapida crescita, con un CAGR del 5.11%, grazie ai bilanci per l'edilizia sociale.
- Per regione, nel 59.20 Berlino deteneva una quota di mercato dominante pari al 2025% dell'edilizia residenziale in Germania; il resto d'Europa è leader nella crescita, con un CAGR del 4.54% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato delle costruzioni residenziali in Germania
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| L'invecchiamento del patrimonio immobiliare stimola la domanda di ristrutturazione | + 1.2% | Nazionale; più forte a Berlino, Monaco, Francoforte | A lungo termine (≥ 4 anni) |
| Incentivi governativi per alleviare la carenza di alloggi | + 0.9% | Nazionale; focus sulla metropolitana | Medio termine (2-4 anni) |
| Aumento dei fondi immobiliari ESG | + 0.7% | Nazionale; Berlino, Amburgo, Francoforte | Medio termine (2-4 anni) |
| Costruzione modulare fuori sede abilitata digitalmente | + 0.6% | Nazionale; implementazione urbana in fase iniziale | A lungo termine (≥ 4 anni) |
| Ampliamento del Baukindergeld e simili sussidi per l'edilizia familiare | + 0.5% | Nazionale, rivolto ai primi acquirenti | A breve termine (≤ 2 anni) |
| Crescente emissione di obbligazioni verdi garantite per progetti residenziali | + 0.4% | Nazionale, concentrato nei principali centri finanziari | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
L'invecchiamento del patrimonio immobiliare stimola la domanda di ristrutturazione
Circa due terzi delle abitazioni tedesche sono state costruite prima del 1980 e i proprietari ora devono affrontare soglie di prestazione energetica sempre più stringenti imposte dall'UE. Questa eredità ha orientato l'attività verso gli interventi di ammodernamento, con il mercato delle costruzioni residenziali in Germania sempre più guidato da interventi di isolamento, installazione di pompe di calore e retrofit con contatori intelligenti [2] Kiel Institute, “Energy-Efficiency Retrofit Payoff in German Housing,” kielinstitute.org . Le unità ristrutturate spuntano canoni di locazione più elevati, come dimostra l'aumento del 14% dei canoni di locazione richiesti per le nuove costruzioni a Berlino dal 2022 al 2023, un divario che il patrimonio immobiliare ristrutturato può colmare. La pressione è a livello nazionale, ma è più acuta nelle grandi città dove il terreno edificabile è scarso, rafforzando la centralità della ristrutturazione per la crescita del volume e del valore.
Incentivi governativi per alleviare la carenza di alloggi
La politica federale si è spostata decisamente verso il sostegno finanziario diretto, aumentando gli stanziamenti per l'edilizia sociale a oltre 20 miliardi di euro (22.07 miliardi di dollari) entro il 2028 e offrendo un ammortamento del 5% nel primo anno sui nuovi progetti avviati tra ottobre 2023 e settembre 2029. La linea di credito per l'edilizia ecosostenibile di KfW ha erogato 762 milioni di euro (840.97 milioni di dollari) in prestiti a basso interesse nel 2024, sostenendo oltre 83,000 unità da marzo 2023. Programmi statali come il sussidio basato sul reddito della Baviera completano l'impegno federale. Sebbene l'obiettivo di completamento annuo di 400,000 unità non sia stato raggiunto nel 2023, lo slancio politico segnala un continuo stimolo per il mercato tedesco dell'edilizia residenziale.
Aumento dei fondi immobiliari ESG alla ricerca di asset verdi
I flussi di capitale seguono gli incentivi normativi: il Green Mortgage Pfandbrief di Berlin Hyp, del valore di 500 milioni di euro (551.82 milioni di dollari), ha registrato una domanda sei volte superiore all'offerta, con quasi un terzo degli ordini effettuati da investitori specializzati in progetti ambientali. Deutsche Bank, con il supporto di una garanzia mezzanine della BEI, ha offerto 600 milioni di euro (662.18 milioni di dollari) di mutui con sconti dello 0.2% ai mutuatari che investono in progetti ad alta efficienza energetica [3] European Investment Bank, “EIB Guarantees Deutsche Bank Green Housing Loans,” eib.org . Il finanziamento preferenziale sta dividendo il mercato in due fasce: una con "premio verde" e una con "sconto marrone", incoraggiando gli sviluppatori a integrare standard di alta prestazione nei nuovi progetti e negli interventi di riqualificazione energetica profonda.
Adozione di costruzioni modulari fuori sede abilitate digitalmente
I moduli abitativi prefabbricati riducono i tempi di costruzione fino al 70% e mitigano un cronico divario tra lavoro e lavoro che ha portato gli accordi salariali del 2025 a oltre il 4%. GOLDBECK segnala costi chiavi in mano a partire da 2,000 euro al m² (2,207.28 dollari al m²) per involucri multifamiliari standardizzati, creando un cuscinetto di costo contro la volatilità dei prezzi dei materiali. Una più ampia adozione dipende dall'armonizzazione dei codici e dagli standard di sottoscrizione bancaria, tuttavia le norme sugli appalti pubblici stanno iniziando a favorire le offerte modulari per le gare d'appalto di edilizia sociale, rafforzando il suo percorso di crescita a medio termine nel mercato tedesco dell'edilizia residenziale.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Aumento dei costi dei materiali da costruzione | -1.1% | A livello nazionale; più acuto nei siti urbani | A breve termine (≤ 2 anni) |
| Scarsità di manodopera qualificata e inflazione salariale | -0.8% | A livello nazionale; Berlino, Monaco e Amburgo le più forti | Medio termine (2-4 anni) |
| Norme rigorose sull'efficienza energetica che aumentano il capex iniziale | -0.6% | Applicazione nazionale più rigorosa delle norme nelle aree urbane | A lungo termine (≥ 4 anni) |
| Colli di bottiglia nel rilascio dei terreni comunali nonostante la spinta federale | -0.5% | Concentrato a Berlino, Monaco, Francoforte, Amburgo | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Aumento dei costi dei materiali da costruzione
I prezzi degli input sono aumentati del 3.2% su base annua a febbraio 2025, con aumenti ancora maggiori per i lavori di copertura e quelli elettrici. La scarsa offerta di cemento e acciaio, entrambi esposti a costi energetici e di CO₂ elevati, amplia il divario di bilancio per i progetti di lunga durata. Gli sviluppatori rispondono acquistando a termine o specificando sistemi in legno ingegnerizzato, ma le PMI edili non hanno capacità di copertura. L'elevata inflazione dei materiali rimane il freno più immediato per il mercato tedesco dell'edilizia residenziale.
Scarsità di manodopera qualificata e inflazione salariale
La forza lavoro nel settore edile in Germania si è ridotta del 6% tra il 2019 e il 2024, nonostante l'espansione del piano di sviluppo edilizio. Gli accordi salariali sindacali hanno aumentato le retribuzioni di oltre il 4% nel 2025, superando gli incrementi di produttività. La ridotta disponibilità di manodopera accelera l'adozione della prefabbricazione e aumenta la concorrenza per elettricisti e installatori di impianti di riscaldamento, ventilazione e condizionamento (HVAC), imponendo pressioni sui costi che compensano alcuni fattori favorevoli derivanti dalle politiche pubbliche.
Analisi del segmento
Per tipologia: gli appartamenti guidano il volume, le ville catturano la crescita
Nel 2025, appartamenti e condomini rappresentavano il 50.40% del valore del mercato edilizio residenziale tedesco, supportati dagli obiettivi di densità previsti dai piani di zonizzazione delle aree metropolitane. I locatori istituzionali privilegiano questo segmento per la dimensione del portafoglio e l'efficienza gestionale mantiene i costi operativi prevedibili. La resilienza della domanda si riflette nel portafoglio nazionale di 485,000 unità di Vonovia, che ha registrato un tasso di occupazione stabile superiore al 96% nel 2024.
Ville unifamiliari e case a schiera, sebbene di dimensioni assolute inferiori, si stanno espandendo a un CAGR del 4.36% fino al 2031, il più alto tra le categorie di abitazioni. L'accettazione del lavoro da remoto e il miglioramento della banda larga suburbana incoraggiano le famiglie a rinunciare alla comodità del tragitto casa-lavoro in favore di uno spazio abitativo. Il prestito "Jung kauft Alt" di KfW, che offre fino a 150,000 euro (165,546 dollari) alle famiglie che ristrutturano vecchie case unifamiliari, sostiene questo cambiamento. I costruttori stanno ottenendo margini per unità abitativa più elevati in questo segmento, contribuendo a compensare l'inflazione dei materiali e dei salari.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per tipo di costruzione: la predominanza delle ristrutturazioni riflette la realtà delle infrastrutture
Nel 55.60, i progetti di ristrutturazione hanno rappresentato il 2025% della spesa del mercato tedesco dell'edilizia residenziale e sono destinati a crescere del 4.31% annuo fino al 2031. Le direttive sul risparmio energetico previste dal pacchetto UE "Fit for 55" rendono i sussidi per l'ammodernamento più redditizi che mai. Il programma BEG (Finanziamento federale per edifici efficienti) finanzia l'ammodernamento delle pompe di calore e l'isolamento delle facciate con sovvenzioni che coprono fino al 20% dei costi ammissibili.
La realizzazione di nuovi edifici rimane fondamentale, ma la scarsa disponibilità di terreni nei centri urbani, i maggiori costi di finanziamento e i lunghi tempi di rilascio dei permessi spingono gli sviluppatori a privilegiare la ristrutturazione del patrimonio esistente. Per gli edifici costruiti prima del 1980, la ristrutturazione completa può arrivare al 60% del costo di nuova costruzione, ma evita comunque gli esborsi per l'acquisto dei terreni e può essere scaglionata unità per unità, attenuando il rischio di liquidità nel mercato edilizio residenziale tedesco.
Per metodo di costruzione: le tecniche tradizionali affrontano la disgregazione modulare
I processi convenzionali in loco hanno ancora rappresentato il 91.30% della produzione del 2025, riflettendo catene di fornitura consolidate e norme di progettazione normative. Ciononostante, i moderni metodi modulari e prefabbricati stanno scalando con un CAGR del 4.49%, poiché gli sviluppatori cercano di garantire la certezza dei tempi di consegna e di ridurre la manodopera. I moduli ibridi legno-acciaio di KLEUSBERG riducono le emissioni di CO₂, mantenendo al contempo la flessibilità delle campate a griglia per un impatto urbano ridotto.
Gli operatori finanziari iniziano a riconoscere il minor rischio di costruzione nelle costruzioni in fabbrica, migliorando il rapporto prestito/costo per i progetti modulari. Se l'armonizzazione normativa dovesse proseguire, la penetrazione del mercato modulare potrebbe portare le dimensioni del mercato tedesco dell'edilizia residenziale per i sistemi prefabbricati a una quota di mercato a una sola cifra entro la fine del decennio.
Per fonte di investimento: il capitale privato guida, i finanziamenti pubblici accelerano
Il 74.40% del volume di progetti del 2025 è stato finanziato da capitale privato, supportato da fondi pensione e Spezialfonds aperti che mirano a rendimenti da locazione stabili. I collegamenti ESG costituiscono una quota crescente di questo bacino, con edifici con marchio verde che richiedono un ammortamento dei premi inferiore.
I finanziamenti pubblici, sostenuti dalla crescita della spesa per l'edilizia sociale, che supererà i 20 miliardi di euro entro il 2028, registrano il CAGR più sostenuto, pari al 5.11%. Il Social Housing Bond di DKB da 500 milioni di euro convoglia debito a basso costo verso fornitori comunali che servono oltre 5 milioni di residenti. Mentre le tempistiche di appalto rallentano l'esecuzione, l'accesso garantito ai terreni e l'allineamento dei sussidi rendono i progetti pubblici strutturalmente anticiclici, rafforzando la resilienza del mercato edilizio residenziale tedesco.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per regione: Berlino mantiene la leadership, il resto della Germania guadagna velocità
Berlino rappresentava il 59.20% del mercato tedesco dell'edilizia residenziale nel 2025, sostenuto da 2.35 miliardi di euro (2.59 miliardi di dollari) di transazioni residenziali nel solo primo trimestre del 1. L'espansione del governo e delle imprese internazionali sostiene l'assorbimento in tutte le fasce di reddito. I canoni di locazione mediani richiesti sono aumentati del 2025% tra il 14 e il 2022, rafforzando i margini degli sviluppatori.
Le città secondarie – Amburgo, Francoforte, Lipsia e Dresda – registrano complessivamente un CAGR più rapido del 4.54% fino al 2031, grazie al miglioramento dei collegamenti di trasporto e ai prezzi più bassi dei terreni che attraggono sia residenti che investitori. Il quartiere HafenCity "Grasbrook" di Amburgo realizzerà 3,000 nuovi appartamenti con il 35% di sovvenzioni. Questi progetti indicano un ampliamento delle opportunità geografiche per il mercato edilizio residenziale tedesco.
Analisi geografica
Berlino è in testa, combinando lo status di capitale politica con una profonda diversità di datori di lavoro. Un volume di transazioni di 2.5 miliardi di dollari nel primo trimestre del 1, il triplo rispetto all'anno precedente, dimostra fiducia nonostante gli elevati costi di finanziamento. Grandi portafogli cambiano proprietario, come dimostra la cessione di 2025 unità da parte di Vonovia per 4,500 milioni di euro, liberando capitale per nuovi progetti. Tuttavia, i rigidi limiti agli affitti e gli obblighi energetici aumentano i costi di conformità, incoraggiando gli operatori di grandi dimensioni a discapito degli sviluppatori più piccoli.
Monaco di Baviera rimane il mercato immobiliare più costoso della Germania, con 8,787 euro al m² (9,697.68 dollari al m²) nel 2024. La scarsità di terreni e la rigida zonizzazione limitano l'offerta, con una bassa elasticità, prossima al 2%. L'aumento dei prezzi persiste, spingendo la domanda in eccesso verso le periferie, dove i costruttori di ville sfruttano le famiglie che lavorano da remoto. I budget per l'edilizia sociale sono essenziali per l'accessibilità economica, ma la complessità burocratica allunga la gestazione dei progetti.
Amburgo e Francoforte costituiscono la spina dorsale della crescita del segmento Resto della Germania. La torre Moringa di HafenCity integra materiali riciclabili e giardini pensili, dimostrando come gli standard di sostenibilità si diffondano oltre Berlino. La forza di Francoforte nei servizi finanziari attrae capitali stranieri verso le torri multifamiliari, mantenendo il tasso di sfitto al di sotto del 3%. Insieme, queste città diversificano il mercato edilizio residenziale tedesco e riducono il rischio di concentrazione.
Panorama normativo
L'attività edilizia residenziale in Germania è influenzata dalle riforme della legge federale sulla pianificazione urbanistica e dai requisiti energetici imposti dall'UE, che orientano i lavori verso la ristrutturazione e le nuove costruzioni conformi alle normative climatiche. Il programma "Wohnungsbauturbo" (Incentivi per l'edilizia residenziale) ha introdotto l'articolo 246e del Codice edilizio tedesco (BauGB), in vigore dal 30 ottobre 2025, che consente deroghe alla normativa edilizia per accelerare la realizzazione di alloggi in mercati con risorse limitate.
Nel maggio 2026, il Ministero federale per l'edilizia abitativa, lo sviluppo urbano e l'edilizia (BMWSB) ha promosso un pacchetto di aggiornamento del BauGB, approvato dal governo federale, per snellire le procedure di pianificazione e dare priorità alla costruzione di edifici residenziali. Allo stesso tempo, il quadro normativo sul controllo degli affitti (Mietpreisbremse) e la designazione delle aree con carenza di alloggi ai sensi della Sezione 201a del BauGB sono stati prorogati fino al 2031, influenzando l'economia dello sviluppo in mercati degli affitti ristretti, mentre il coordinamento intergovernativo prosegue attraverso il Patto per l'accelerazione della pianificazione, dell'approvazione e dell'attuazione.
Panorama competitivo
Il mercato tedesco dell'edilizia residenziale è moderatamente concentrato. Vonovia, Deutsche Wohnen e HOCHTIEF sfruttano l'integrazione verticale, dal landbanking alla gestione patrimoniale, garantendo vantaggi in termini di costi e sottoscrivendo investimenti ESG su larga scala. Vonovia intende raddoppiare la spesa in conto capitale annua a 2 miliardi di euro (2.20 miliardi di dollari) entro il 2028, puntando a un patrimonio immobiliare pressoché a impatto climatico zero entro il 2045. Deutsche Wohnen sta sperimentando l'ammodernamento di pompe di calore su 2,000 unità, mentre HOCHTIEF aggiunge strumenti di pianificazione dei progetti basati sull'intelligenza artificiale per eliminare i colli di bottiglia della manodopera.
I concorrenti puntano sull'efficienza modulare: la rete di stabilimenti GOLDBECK fornisce moduli shell-and-core in tutto il paese a 2,000 euro al m² (2,207.28 dollari al m²), quasi il 20% in meno rispetto ai costi medi di costruzione in loco. I sistemi robotizzati di KUKA automatizzano l'assemblaggio dei pannelli a parete, consentendo una riduzione del 70% dei tempi di ciclo e riducendo la dipendenza da manodopera scarsa.
Le partnership strategiche proliferano. STRABAG collabora con startup PropTech per soluzioni di manutenzione predittiva, mentre Berlin Hyp sottoscrive prestiti per l'edilizia ecosostenibile con spread compresi tra 15 e 25 punti base. La capacità di combinare conformità climatica, edilizia digitale e fornitura di alloggi a prezzi accessibili definisce il vantaggio competitivo nel mercato tedesco dell'edilizia residenziale.
Leader del settore delle costruzioni residenziali in Germania
HOCHTIEF AG
ed. Zueblin AG
GOLDBECK GmbH
Gruppo Max Bogl
Deutsche Wohnen SE
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Luglio 2026: I permessi di costruzione per nuove costruzioni residenziali sono aumentati del 15.4% da gennaio a maggio 2026 rispetto al 2025. I dati indicano una crescente attività nel settore immobiliare residenziale, segnalando un maggiore slancio costruttivo a breve termine nel 2026. Questa ripresa è in linea con la domanda di alloggi in corso e potrebbe sostenere un mercato più solido nel corso dell'anno.
- Luglio 2026: GdW prevede che il numero di unità abitative completate in Germania scenderà a circa 200,000 nel 2026. Le proiezioni evidenziano una limitazione nel completamento delle costruzioni per il 2026, che potrebbe ridurre l'offerta nel breve termine. Gli istituti finanziari potrebbero ricalibrare il finanziamento dei progetti e la gestione del rischio in risposta alle prospettive di minore completamento.
- Luglio 2025: HOCHTIEF AG si è aggiudicata due importanti contratti di costruzione in Germania per un valore complessivo fino a 130 milioni di euro, tra cui un centro di ricerca universitario e un centro eventi a Krefeld. L'acquisizione di questi contratti definisce il portafoglio progetti e dimostra l'espansione delle capacità del fornitore, guidata dalla domanda del settore pubblico nel mercato delle costruzioni tedesco. Gli accordi rafforzano il ruolo di HOCHTIEF AG come appaltatore chiave in opere pubbliche e progetti istituzionali.
Ambito del rapporto sul mercato delle costruzioni residenziali in Germania
L'edilizia residenziale comprende la costruzione di abitazioni unifamiliari o bifamiliari occupate o utilizzate o destinate ad essere occupate o utilizzate principalmente per scopi residenziali.
Il rapporto contiene un'analisi completa del contesto del mercato dell'edilizia residenziale in Germania, tra cui la valutazione dell'economia e del contributo dei settori all'economia, una panoramica del mercato, una stima delle dimensioni del mercato per i segmenti chiave e le tendenze emergenti nei segmenti di mercato, le dinamiche di mercato, le tendenze geografiche e l'impatto del COVID-19.
Il mercato tedesco dell'edilizia residenziale è segmentato per tipologia (appartamenti e condomini, case a schiera e ville) e per tipologia di costruzione (nuove costruzioni e ristrutturazioni). Il rapporto fornisce le dimensioni del mercato in termini di valore in USD per tutti i segmenti sopra menzionati.
Per tipo
| Appartamento e condomini |
| Ville e case fondiarie |
Per tipo di costruzione
| Nuove Costruzioni |
| Ristrutturazione |
Per metodo di costruzione
| Convenzionale in loco |
| Metodi di costruzione moderni (prefabbricati, modulari, ecc.) |
Per fonte di investimento
| Pubblico |
| Privata |
Per città
| Berlino |
| Monaco |
| Francoforte |
| Amburgo |
| Resto della Germania |
| Per tipo | Appartamento e condomini |
| Ville e case fondiarie | |
| Per tipo di costruzione | Nuove Costruzioni |
| Ristrutturazione | |
| Per metodo di costruzione | Convenzionale in loco |
| Metodi di costruzione moderni (prefabbricati, modulari, ecc.) | |
| Per fonte di investimento | Pubblico |
| Privata | |
| Per città | Berlino |
| Monaco | |
| Francoforte | |
| Amburgo | |
| Resto della Germania |
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Qual è la dimensione attuale del mercato dell'edilizia residenziale in Germania?
Nel 250.69 il suo valore era di 2026 miliardi di dollari e si prevede che raggiungerà i 307.21 miliardi di dollari entro il 2031, con un CAGR del 4.15%.
Perché le ristrutturazioni prevalgono sulle nuove costruzioni?
Circa due terzi delle case tedesche sono antecedenti al 1980 e le norme UE in materia energetica rendono la ristrutturazione di edifici esistenti più economica e rapida rispetto alla costruzione di nuovi edifici, attribuendo alla ristrutturazione una quota di mercato del 55.60% nel 2025.
Quanto conta Berlino nell'edilizia residenziale nazionale?
Nel 59.20 Berlino rappresentava il 2025% del valore del mercato edilizio residenziale tedesco, trainata da solidi volumi di transazioni e afflussi di popolazione.
Quale ruolo gioca la costruzione modulare?
I moderni metodi modulari stanno crescendo a un CAGR del 4.49% e possono ridurre i tempi di costruzione fino al 70%, ma nel 8.70 rappresentavano ancora solo l'2025% dell'attività.
Quale fonte di finanziamento si sta espandendo più rapidamente?
Il capitale pubblico, attraverso i bilanci per l'edilizia sociale e i programmi di prestiti agevolati, sta aumentando a un tasso annuo di crescita composto (CAGR) del 5.11%, superando la crescita del segmento privato.
In che modo gli standard ESG influenzano il finanziamento dei progetti?
I progetti etichettati come green danno accesso a un debito più economico, come dimostrano le obbligazioni verdi sottoscritte in eccesso da Berlin Hyp e i mutui scontati della Deutsche Bank, creando un premio di finanziamento per gli sviluppi sostenibili.


