

Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
| Dimensione del mercato (2026) | 15.12 miliardo di dollari |
| Dimensione del mercato (2031) | 20.19 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 5.95% CAGR |
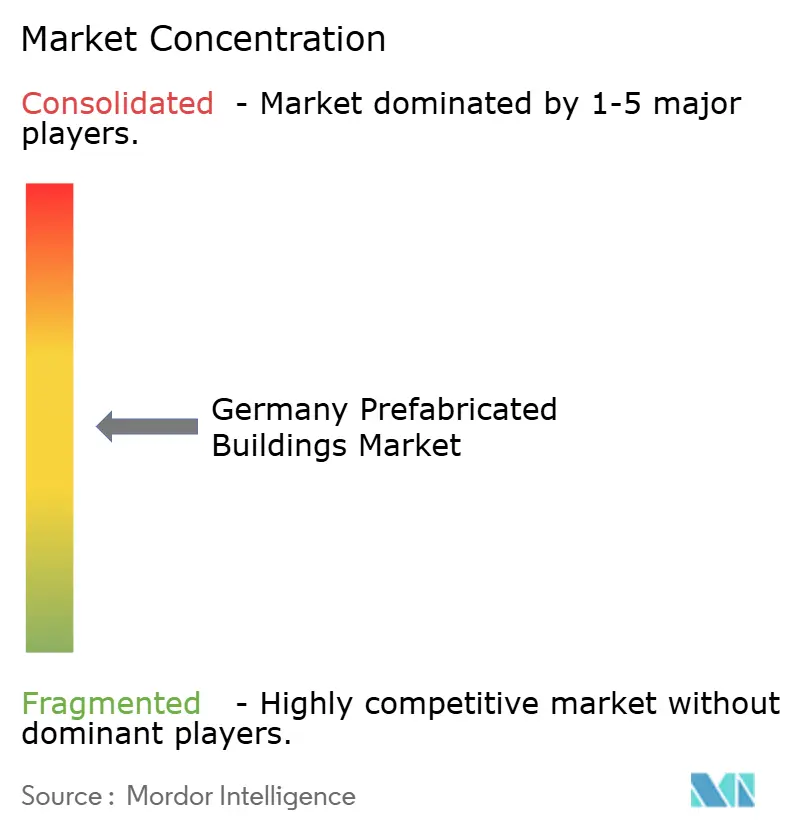
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
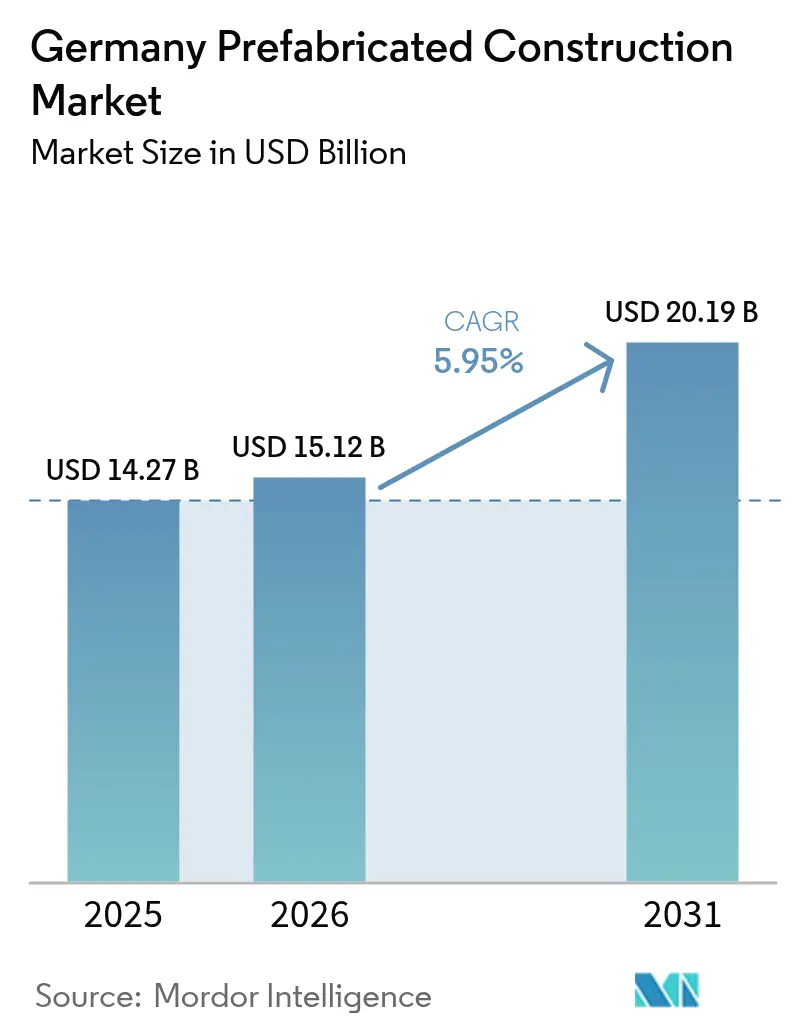
Analisi del mercato tedesco delle costruzioni prefabbricate a cura di Mordor Intelligence
Si prevede che il mercato tedesco delle costruzioni prefabbricate raggiungerà un valore di 14.27 miliardi di dollari nel 2025, 15.12 miliardi di dollari nel 2026 e 20.19 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 5.95% dal 2026 al 2031.
La crescente carenza di alloggi, il divario sempre maggiore di manodopera qualificata e i rigidi obblighi politici per ridurre le emissioni di carbonio nel settore edile stanno spingendo gli sviluppatori pubblici e privati verso l'assemblaggio controllato in fabbrica. Gli enti municipali per l'edilizia abitativa stanno privilegiando i metodi di consegna seriale perché i moduli riducono i tempi di costruzione in loco fino al 50%, minimizzano i tempi di inattività dovuti alle condizioni meteorologiche e garantiscono la certezza dei costi. Le aziende private stanno seguendo l'esempio, attratte dalle certificazioni a zero emissioni nette e dalla facilità di integrare in fabbrica involucri edilizi ad alte prestazioni, pompe di calore e impianti solari sui tetti. I fornitori che combinano l'integrazione verticale con strumenti di progettazione digitale ottengono un sovrapprezzo crescente perché garantiscono la provenienza dei materiali, accelerano le approvazioni e riducono al minimo le rilavorazioni. Allo stesso tempo, i limiti di capacità degli impianti, le restrizioni sulla larghezza di trasporto e le normative frammentate in materia di permessi frenano la velocità complessiva con cui il mercato tedesco dell'edilizia prefabbricata può espandersi.
Punti chiave del rapporto
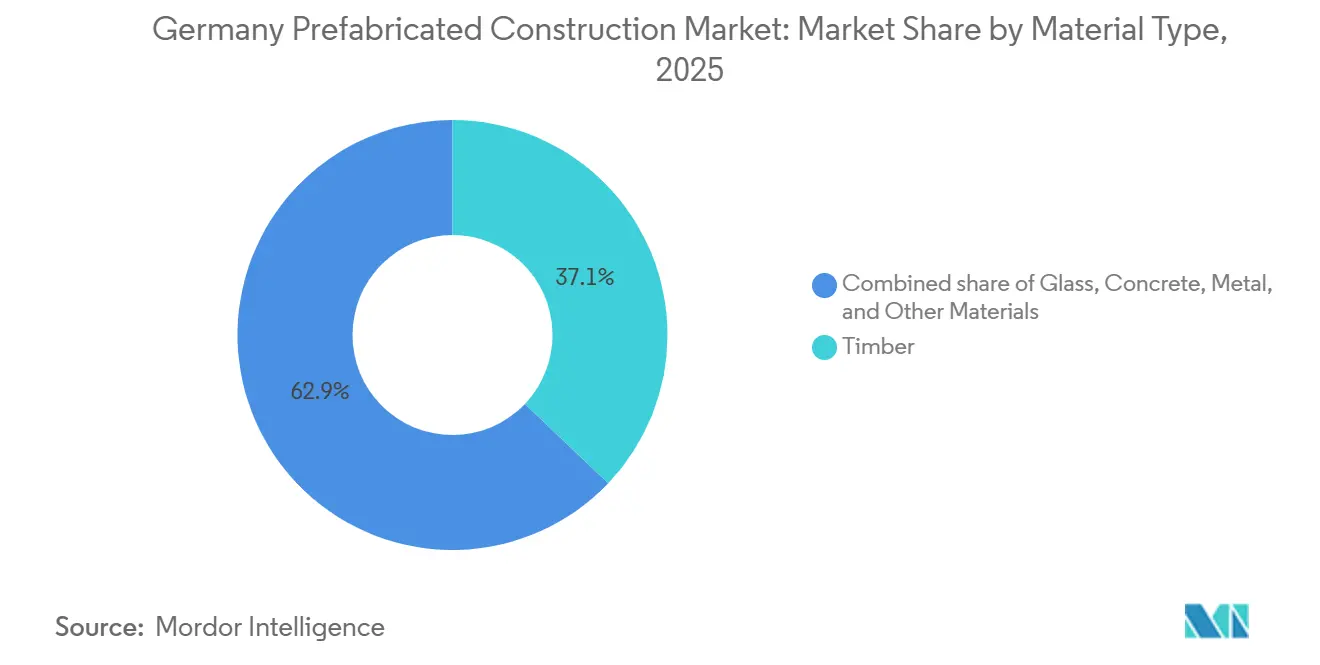
- Per tipologia di materiale, il legno ha dominato il mercato tedesco delle costruzioni prefabbricate con il 37.1% nel 2025, mentre si prevede che le facciate con un'ampia presenza di vetro cresceranno a un tasso annuo composto del 6.55% fino al 2031.
- Per tipologia di applicazione, nel 2025 il settore residenziale ha rappresentato il 59.5% del mercato tedesco delle costruzioni prefabbricate; il settore commerciale è in crescita a un tasso annuo composto del 6.38% fino al 2031.
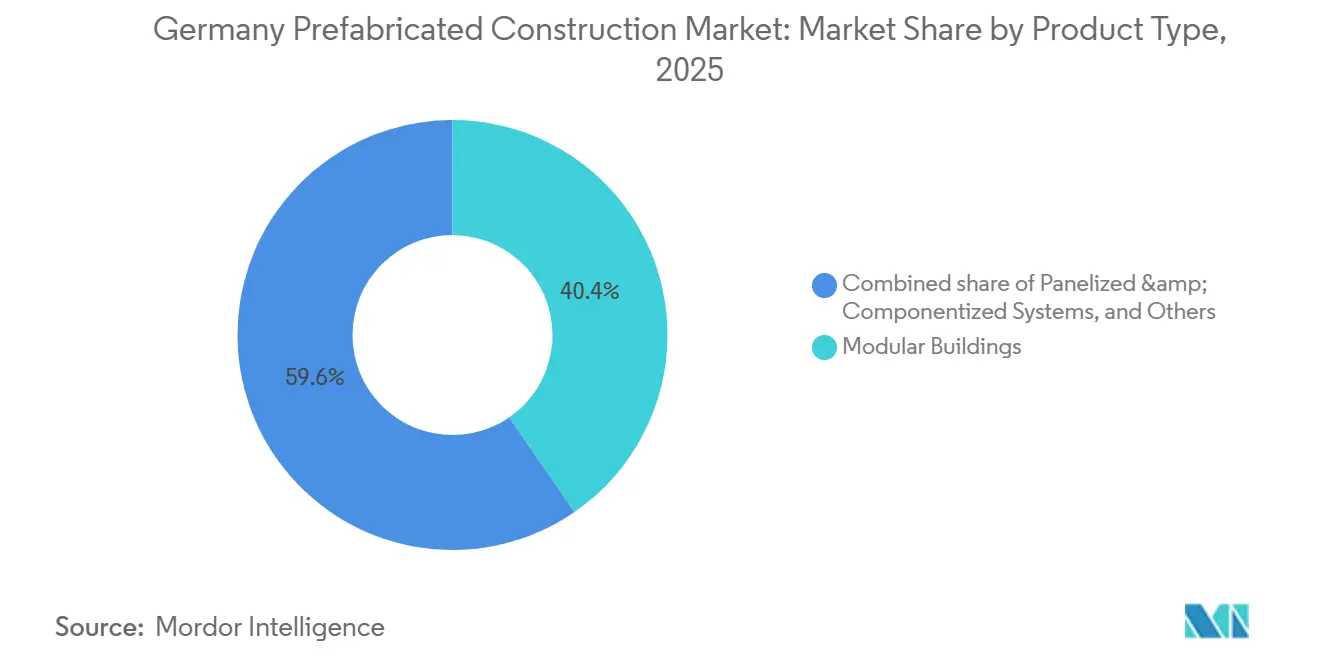
- Per tipologia di prodotto, nel 2025 le unità modulari detenevano il 40.4% della quota di mercato tedesca delle costruzioni prefabbricate, ma si prevede che i sistemi a pannelli cresceranno a un tasso annuo composto del 6.44% nel periodo 2026-2031.
- Nel 2025 Berlino rappresentava il 20.4% del mercato tedesco delle costruzioni prefabbricate, mentre Amburgo registrava il tasso di crescita annuo composto (CAGR) più elevato, pari al 6.93% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato tedesco delle costruzioni prefabbricate
Analisi dell'impatto dei conducenti
| Drivers | (~) % IMPATTO SULLA PREVISIONE DEL CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| La carenza di alloggi e la necessità di tempi di consegna più rapidi stanno accelerando l'adozione dell'edilizia modulare e prefabbricata. | + 1.8% | Nazionale, con forte pressione a Berlino, Monaco, Francoforte, Amburgo | Medio termine (2–4 anni) |
| Gli elevati costi della manodopera in loco e la carenza di manodopera specializzata stanno accelerando il passaggio ai metodi di costruzione prefabbricata. | + 1.5% | Germania nazionale, in particolare quella meridionale | A lungo termine (≥ 4 anni) |
| La forte domanda di edifici a basso consumo energetico sta incentivando l'adozione di involucri prefabbricati ad alte prestazioni. | + 1.3% | Nazionale, in linea con le normative GEG | Medio termine (2–4 anni) |
| Crescente utilizzo di sistemi prefabbricati ibridi in legno e leggeri a supporto di progetti multipiano. | + 1.0% | riqualificazione urbana nazionale | A lungo termine (≥ 4 anni) |
| La standardizzazione dei progetti e la ripetibilità dei componenti migliorano la certezza dei costi per sviluppatori e appaltatori. | + 0.9% | settori residenziali e scolastici nazionali | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
La carenza di alloggi e la necessità di tempi di consegna più rapidi accelerano l'adozione dell'edilizia modulare e prefabbricata.
La Germania si trova ad affrontare un deficit abitativo stimato in 700,000 unità e gli acquirenti pubblici ora assegnano i contratti sulla base della velocità di consegna tanto quanto del prezzo [1] Ministero federale dell'edilizia abitativa, dello sviluppo urbano e delle costruzioni, "Alleanza per l'edilizia abitativa a prezzi accessibili", bmwsb.bund.de . I moduli prefabbricati riducono la durata dei programmi del 30%-50%, consentendo ai comuni di raggiungere gli obiettivi annuali senza ampliare i team di progetto. L'Alleanza per l'edilizia abitativa a prezzi accessibili destina 15.8 miliardi di dollari in sovvenzioni che favoriscono esplicitamente la costruzione in serie, riducendo ulteriormente il rischio per gli investitori. Il progetto Greenpark di GOLDBECK a Berlino-Neukölln, con 860 unità e previsto per il 2026, illustra come le unità volumetriche vengano realizzate su lotti di terreno limitati in giorni anziché in mesi. Questo allineamento tra politica, costi e velocità posiziona il mercato tedesco delle costruzioni prefabbricate per una domanda residenziale sostenuta.
Elevati costi della manodopera in loco e carenza di manodopera specializzata spingono sempre più verso i metodi di costruzione prefabbricata.
Dal 2024, i salari del settore sono aumentati del 4.2% all'anno, mentre i pensionamenti superano i nuovi apprendisti, soprattutto in Baviera e nel Baden-Württemberg [2] Istituto per la ricerca sull'occupazione, "Rapporto sul mercato del lavoro 2025", iab.de. Spostare l'80% delle ore di lavoro negli stabilimenti consente ai produttori di introdurre robotica, maschere fisse e flussi di lavoro paralleli che aumentano la produttività fino al 30%. ALHO segnala il 70% in meno di ore di lavoro in cantiere per progetto, riducendo gli incidenti sul lavoro e le lamentele per il rumore. Gli sviluppatori apprezzano questa protezione dalla carenza di subappaltatori perché i prestiti maturano interessi indipendentemente dalla presenza o meno delle squadre. Con l'aumento dell'utilizzo degli stabilimenti, la sostituzione della manodopera rimarrà una leva di costo duratura per il mercato tedesco delle costruzioni prefabbricate.
La forte domanda di edifici a basso consumo energetico stimola l'adozione di involucri prefabbricati ad alte prestazioni.
La legge sull'energia degli edifici (GEG) richiede prestazioni energetiche prossime allo zero, rendendo attraenti per gli acquirenti i pannelli prefabbricati a tenuta d'aria con valori U inferiori a 0.15 W/m²K [3] Ministero federale dell'economia e dell'azione climatica, "Energia negli edifici", bmwk.de. Il programma BEG aggiunge un bonus di retrofit del 15% quando gli elementi di facciata arrivano preisolati, incentivando gli ordini per gli aggiornamenti seriali. Vonovia ha utilizzato i moduli in legno Baufritz per elevare 74 appartamenti a KfW-55 senza sfrattare gli inquilini, dimostrando il modello "inquilini in loco". L'assemblaggio in fabbrica semplifica l'integrazione di pompe di calore e condotti predisposti per il solare, che sono ingombranti in cantiere. I requisiti energetici, quindi, amplificano il vantaggio tecnico del mercato tedesco delle costruzioni prefabbricate rispetto alle costruzioni convenzionali.
Crescente utilizzo di sistemi prefabbricati ibridi in legno e leggeri a supporto di progetti multipiano.
Il legno lamellare a strati incrociati (CLT) abbinato a anime in acciaio o cemento è ora conforme alle classi di resistenza al fuoco fino a F90, aprendo il segmento degli edifici di media altezza ai produttori di prefabbricati. Le sovrastrutture più leggere riducono i carichi sulle fondazioni del 20-30%, con conseguente risparmio sui costi e possibilità di costruire su terreni soffici. Il modulo 8 del Siemens Campus di GOLDBECK, di 42,000 m², combina pavimenti in legno e cemento con pompe di calore geotermiche per raggiungere un funzionamento a impatto zero in termini di emissioni di carbonio. Gli investitori apprezzano il risparmio di carbonio incorporato, stimando circa 1 tonnellata di CO₂ sequestrata per metro cubo di legno. Queste credenziali rafforzano il posizionamento ESG dell'industria tedesca delle costruzioni prefabbricate.
Analisi dell'impatto delle restrizioni
| vincoli | (~) % IMPATTO SULLA PREVISIONE DEL CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Le autorizzazioni urbanistiche e i requisiti di conformità alle normative edilizie stanno allungando i tempi di realizzazione dei progetti. | –0.8% | A livello nazionale, con variazioni in 16 stati. | Medio termine (2–4 anni) |
| La capacità produttiva limitata e i colli di bottiglia a livello di fornitura stanno ostacolando le implementazioni su larga scala. | –0.7% | Nazionale, più restrittivo per legno e vetri | A breve termine (≤ 2 anni) |
| I vincoli di trasporto e installazione in loco per i moduli di grandi dimensioni aumentano il costo totale di consegna. | –0.5% | Nuclei urbani densi | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Approvazioni urbanistiche e requisiti di conformità al codice edilizio: allungamento dei tempi di progetto
Il frammentato sistema di autorizzazioni in Germania obbliga i costruttori a districarsi tra 16 normative statali, ognuna delle quali interpreta in modo diverso le norme antincendio ed energetiche. Il personale comunale, poco avvezzo ai sistemi modulari, spesso richiede calcoli aggiuntivi, allungando i tempi di revisione dai tre ai sei mesi. L'iniziativa per la crescita del 2024 promette portali digitali, ma la sua implementazione procede a rilento; alcuni uffici richiedono ancora la presentazione di documenti cartacei. Anche con l'approvazione di un sistema nazionale, gru, strade di accesso e posizionamento di idranti necessitano di una nuova autorizzazione a livello locale. Questi passaggi riducono in parte i vantaggi in termini di tempo che il mercato tedesco delle costruzioni prefabbricate ottiene grazie alla produzione in fabbrica.
Capacità produttiva limitata e colli di bottiglia nella catena di approvvigionamento ostacolano le implementazioni su larga scala.
L'elevato utilizzo degli impianti di produzione di legno lamellare a strati incrociati, degli stabilimenti di prefabbricazione e delle linee di produzione di vetri tripli allunga i tempi di consegna dei materiali a 12-16 settimane. Lo stabilimento GOLDBECK di Kirchberg, del valore di 54.5 milioni di dollari, aggiungerà 25,000 m² di produzione, ma richiederà due anni per raggiungere la piena capacità produttiva. Le aziende più piccole, prive di capitali, si trovano a dover affrontare una scarsità di assegnazioni e prezzi elevati. I produttori di vetri privilegiano i contratti a lungo termine, costringendo gli acquirenti spot ad accettare ritardi o sostituzioni che compromettono gli obiettivi di efficienza energetica. Le carenze di capacità produttiva, pertanto, limitano la velocità con cui il mercato tedesco delle costruzioni prefabbricate può soddisfare la crescente domanda.
Analisi del segmento
Per tipologia di materiale: la predominanza del legno riflette i vantaggi in termini di carbonio e integrazione.
Nel 2025, il legno rappresentava il 37.1% del mercato tedesco delle costruzioni prefabbricate, superando di gran lunga le alternative in cemento, metallo e vetro. La disponibilità di abbondanti risorse forestali locali, le brevi distanze di trasporto e il riconoscimento dei crediti di carbonio ne rafforzano la posizione. Aziende verticalmente integrate come WeberHaus e SchwörerHaus controllano segherie, linee di produzione di pannelli e squadre di operai in loco, riducendo i tempi di realizzazione di diverse settimane e garantendo la qualità. Il cemento mantiene la sua importanza per capannoni industriali ad alto carico e ospedali, spingendo GOLDBECK a investire in ulteriori linee di prefabbricazione che incrementeranno la quota di mercato complessiva delle costruzioni prefabbricate in Germania, includendo progetti con materiali misti.
Le facciate con ampie superfici vetrate rappresentano la tipologia in più rapida crescita, con un tasso di crescita annuo composto (CAGR) del 6.55% fino al 2031, in quanto i proprietari di immobili ad uso ufficio puntano su parametri di illuminazione naturale e prestazioni termiche. Le facciate continue a triplo vetro raggiungono ora valori U inferiori a 0.8 W/m²K, superando gli standard GEG senza l'utilizzo di pannelli opachi. Le strutture ibride legno-vetro sostengono questi rivestimenti, mantenendo al contempo basse le emissioni di carbonio incorporate e creando una sinergia che attrae investimenti ESG. I fornitori di calcestruzzo e acciaio rispondono con lastre composite più leggere e miscele di aggregati riciclati, mantenendo viva la diversità dei materiali nel mercato tedesco delle costruzioni prefabbricate.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report


Per applicazione: il volume residenziale incontra la velocità commerciale
Nel 2025, il settore residenziale deteneva il 59.5% del mercato tedesco delle costruzioni prefabbricate, sostenuto dall'obiettivo federale di 400,000 unità abitative e dai sussidi a tempo determinato. Gli enti di edilizia sociale prediligono planimetrie standardizzate, rese possibili dalle unità modulari che offrono soluzioni praticamente pronte per l'occupazione. Anche gli acquirenti di case su misura preferiscono le strutture in legno prefabbricate, che consentono di realizzare facciate non standard senza costi aggiuntivi. La domanda residenziale garantisce la capacità produttiva di base degli impianti e sostiene i contratti a lungo termine con i fornitori in tutto il mercato tedesco delle costruzioni prefabbricate.
Gli spazi commerciali sono quelli che crescono più rapidamente, con un tasso di crescita annuo composto (CAGR) del 6.38% fino al 2031, grazie alla crescente domanda da parte delle aziende di operazioni a zero emissioni nette e allestimenti flessibili. Il modulo 8 del Siemens Campus, di 42,000 m², dimostra una soluzione chiavi in mano per raggiungere la neutralità di CO₂ grazie a pavimenti prefabbricati in legno e cemento e al riscaldamento geotermico. Scuole e cliniche occupano una posizione strategica intermedia: necessitano di tempi di realizzazione rapidi e di un impatto minimo, caratteristiche che si sposano perfettamente con blocchi didattici modulari e sale operatorie installabili durante le vacanze o i fine settimana. Questa combinazione di scalabilità e velocità mantiene elevata la diversità di applicazioni nel mercato tedesco delle costruzioni prefabbricate.
Per tipologia di prodotto: Unità modulari, Sistemi a pannelli: maggiore flessibilità
Nel 2025, gli edifici modulari hanno conquistato il 40.4% della quota di mercato tedesca delle costruzioni prefabbricate, grazie a unità 3D completamente attrezzate che riducono del 70% la manodopera in cantiere. Gli acquirenti del settore scolastico e sanitario apprezzano la prevedibilità dell'assemblaggio di ambienti quasi finiti rispetto alla tradizionale sequenza di fasi. Tuttavia, i limiti di larghezza per il trasporto e le restrizioni per le gru in ambito urbano limitano le dimensioni dei moduli, spingendo alcuni architetti verso volumi più snelli che erodono le economie di scala.
Si prevede che i sistemi a pannelli e componenti cresceranno a un tasso annuo composto del 6.44% fino al 2031, poiché vengono spediti in piano, consentono di evitare la maggior parte delle spese di trasporto e permettono la realizzazione di facciate curve o a gradoni. GOLDBECK Elements vende pareti, scale e sezioni di facciata prefabbricate direttamente alle imprese di costruzione, ampliando la propria presenza nel mercato tedesco delle costruzioni prefabbricate oltre i progetti chiavi in mano. Gli approcci ibridi "a kit di componenti" assemblano i pannelli attorno a nuclei di servizio standardizzati, offrendo un compromesso tra velocità e libertà architettonica. Questa flessibilità consente alla prefabbricazione di conquistare quote di mercato aggiuntive nel prossimo decennio.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
Nel 2025 Berlino deteneva il 20.4% del mercato tedesco delle costruzioni prefabbricate, grazie alla riqualificazione di ex scali ferroviari e aree dismesse che favoriscono l'assemblaggio modulare rapido. L'ufficio di pianificazione urbanistica ha pre-approvato diversi progetti sistemici, riducendo i tempi di revisione a otto settimane e contribuendo al raggiungimento dell'obiettivo di consegna annuale di 20,000 unità. Stanno emergendo anche campus aziendali, con complessi a uso misto vicino ai centri tecnologici che richiedono edifici conformi ai criteri ESG e a energia positiva, resi possibili dalle unità volumetriche. I lotti di dimensioni ridotte favoriscono l'ottimizzazione dei tempi di utilizzo delle gru, offrendo un vantaggio ai sistemi a pannelli nelle strade strette dove il raggio di rotazione è limitato.
Si prevede che Amburgo crescerà a un tasso annuo composto del 6.93% fino al 2031, grazie ai programmi di riqualificazione del lungomare di HafenCity e Grasbrook, che impongono rigidi limiti alle emissioni di carbonio e scadenze di completamento ravvicinate. Gli sviluppatori installano torri ibride in legno e cemento vicino alle banchine attive per ridurre rumore, polvere e disagi alla navigazione. Blocchi alberghieri modulari e appartamenti per studenti dominano le prime fasi, mentre le facciate ristrutturate avvolgono i complessi residenziali del dopoguerra per raggiungere l'obiettivo di emissioni quasi zero entro il 2030. L'autorità portuale semplifica le procedure per i permessi notturni per il trasporto di carichi eccezionali, riducendo i sovrapprezzi logistici che altrimenti potrebbero bloccare le consegne di grandi volumi.
Monaco e Francoforte sono leggermente indietro in termini di quota di mercato attuale, ma presentano un solido portafoglio di progetti commerciali, alimentato da aziende del settore finanziario e tecnologico che desiderano spazi per uffici ecocompatibili con tempi di realizzazione rapidi. I salari nel settore edile, superiori a 55 dollari l'ora, intensificano l'incentivo a spostare la manodopera nelle fabbriche. La scarsità di terreno premia i sistemi che erigono sovrastrutture in pochi giorni, liberando rapidamente le strade. Le città regionali più piccole assorbono scuole, case di cura e strutture di emergenza standardizzate nell'ambito del programma THW, estendendo la presenza del mercato tedesco delle costruzioni prefabbricate anche in aree a bassa densità abitativa, nonostante le maggiori distanze dalle fabbriche.
Panorama competitivo
Il panorama competitivo è moderatamente concentrato, con un piccolo gruppo di produttori leader che detengono collettivamente una quota significativa del fatturato del mercato. Questa distribuzione riflette un ambiente di concentrazione di livello medio, caratteristico dei mercati in cui diversi grandi operatori coesistono con numerosi concorrenti più piccoli. GOLDBECK ha registrato un fatturato di 6.9 miliardi di dollari e nuovi ordini per 7.6 miliardi di dollari nell'esercizio 2024/25, evidenziando le economie di scala nei suoi 15 stabilimenti europei. La sua nuova controllata, GOLDBECK Elements, monetizza la capacità produttiva in eccesso di elementi prefabbricati vendendo pareti e facciate ad altri appaltatori, replicando la logica delle "piattaforme" comune nel settore manifatturiero.
ALHO, KLEUSBERG e Cadolto occupano posizioni di leadership nei settori sanitario e scolastico grazie alle loro stanze prefabbricate, già cablate, idrauliche e pronte per il controllo delle infezioni, riducendo i tempi di inattività degli ospedali. Gli specialisti del legno WeberHaus, SchwörerHaus e Baufritz si distinguono nei mercati residenziali, particolarmente sensibili alle emissioni di carbonio, grazie al controllo verticale di foreste, segherie, linee di lavorazione CNC e squadre di operai in loco. Questa filiera integrata rassicura gli acquirenti comunali in merito alla provenienza dei materiali e alle verifiche ESG, un requisito sempre più richiesto nelle gare d'appalto.
Le aziende di medie dimensioni che entrano nel mercato sfruttano i gemelli digitali e le linee di taglio robotizzate, riducendo le dimensioni dei lotti per raggiungere il punto di pareggio e consentendo agli architetti di personalizzare le facciate senza compromettere i tempi di ciclo della fabbrica. Tuttavia, le normative sui trasporti e la complessità delle autorizzazioni rafforzano le economie di scala legate alla conformità, favorendo le aziende consolidate con team logistici interni ed esperti in normative multistatali. La corsa strategica si orienta quindi verso l'espansione della capacità produttiva, la vendita di componenti e servizi di consulenza approfonditi che coinvolgono i fornitori fin dalle prime fasi della progettazione, consolidando la loro influenza nel mercato tedesco dell'edilizia prefabbricata.
Leader del settore delle costruzioni prefabbricate in Germania
ALHO Systembau GmbH
Romakowski GmbH & Co. KG
MCE GmbH Niederlassung Reno-Meno
Holding della Deutsche Fertighaus
Fertighaus Weiss GmbH
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare

Recenti sviluppi del settore
- Gennaio 2026: il progetto Greenpark di GOLDBECK, composto da 860 unità abitative e situato a Berlino-Neukölln, procede secondo i piani per la consegna, confermando gli obiettivi di realizzazione entro un ciclo elettorale.
- Agosto 2025: GOLDBECK ha lanciato GOLDBECK Elements GmbH, offrendo pareti prefabbricate, nuclei per scale e facciate a imprese edili terze in tutta Europa.
- Ottobre 2025: GOLDBECK ha completato il Modulo 8 presso il Siemens Campus Erlangen, un ufficio a impatto zero di 42,000 m² con pavimenti in legno e cemento e pompe di calore geotermiche.
- Settembre 2025: l'Agenzia federale tedesca per l'assistenza tecnica ha concesso a GOLDBECK un accordo quadro per la realizzazione di un massimo di 60 impianti standardizzati entro il 2030.


Ambito del rapporto sul mercato delle costruzioni prefabbricate in Germania
Per tipo di materiale
| Calcestruzzo |
| Vetro |
| Metallo |
| Legno |
| Altri materiali |
Per Applicazione
| Residenziale |
| Commerciale |
| Altro |
Per tipo di prodotto
| Edifici modulari |
| Sistemi a pannelli e componenti |
| Altri tipi di prefabbricati |
Per città
| Berlino |
| Monaco |
| Francoforte |
| Amburgo |
| Resto della Germania |
| Per tipo di materiale | Calcestruzzo |
| Vetro | |
| Metallo | |
| Legno | |
| Altri materiali | |
| Per Applicazione | Residenziale |
| Commerciale | |
| Altro | |
| Per tipo di prodotto | Edifici modulari |
| Sistemi a pannelli e componenti | |
| Altri tipi di prefabbricati | |
| Per città | Berlino |
| Monaco | |
| Francoforte | |
| Amburgo | |
| Resto della Germania |


Domande chiave a cui si risponde nel rapporto
Quali sono le dimensioni attuali e le prospettive a cinque anni per il settore delle costruzioni prefabbricate in Germania?
Il fatturato si attesta a 15.12 miliardi di dollari nel 2026 e si prevede che raggiungerà i 20.19 miliardi di dollari entro il 2031, riflettendo un tasso di crescita annuo composto (CAGR) del 5.95% trainato dagli obiettivi abitativi, dalla scarsità di manodopera e dagli obblighi in materia di riduzione delle emissioni di carbonio.
Qual è il materiale predominante nell'edilizia prefabbricata tedesca?
Il legname detiene una quota di produzione del 37.1% grazie alle foreste locali, ai crediti di carbonio e alle segherie integrate verticalmente, che conferiscono ai sistemi di lavorazione del legno vantaggi sia in termini di costi che di sostenibilità.
Perché gli imprenditori edili tedeschi stanno spostando il lavoro dai cantieri alle fabbriche?
Tempistiche accelerate, salari elevati e scarsa disponibilità di manodopera specializzata spingono fino all'80% dei lavoratori a operare all'interno di cantieri, riducendo i tempi di costruzione anche della metà e garantendo al contempo qualità e conformità alle normative in materia di risparmio energetico.
Da dove proviene oggi la maggior parte della domanda di prodotti prefabbricati?
I progetti residenziali rappresentano il 59.5% della produzione prevista per il 2025, in quanto le città puntano a raggiungere l'obiettivo di 400,000 unità abitative, sebbene gli spazi commerciali siano quelli in più rapida crescita, con un tasso di crescita annuo composto (CAGR) del 6.38% fino al 2031.
Quali città dettano il ritmo per i nuovi ordini?
Berlino è in testa con il 20.4% delle attività previste per il 2025, mentre Amburgo registra la crescita più rapida con il 6.93% grazie alla riqualificazione dell'area portuale che favorisce la consegna modulare.
Quali fattori ostacolano ancora una più ampia adozione dei sistemi prefabbricati?
La frammentazione delle procedure di autorizzazione a livello statale, la limitata capacità degli impianti per il legname e il vetro, e le tariffe per il trasporto di carichi eccezionali, riducono in parte i vantaggi in termini di tempo e costi offerti dai moduli volumetrici.
Pagina aggiornata l'ultima volta il:



