

Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
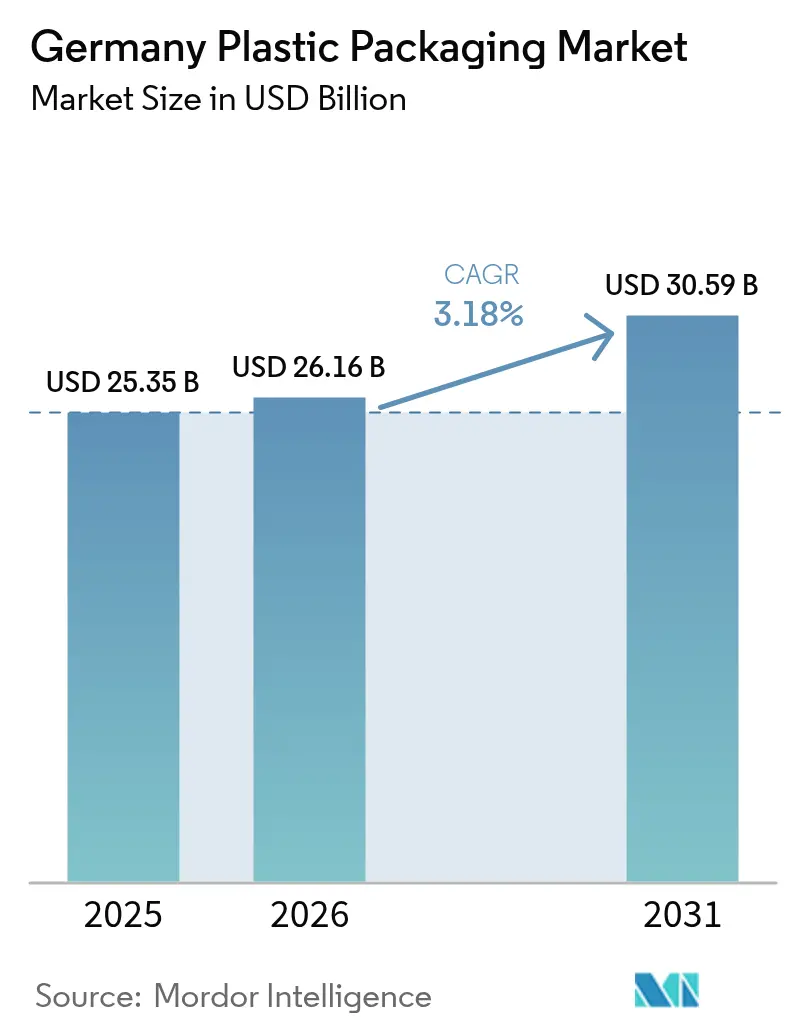
| Dimensione del mercato (2026) | 26.16 miliardo di dollari |
| Dimensione del mercato (2031) | 30.59 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 3.18% CAGR |
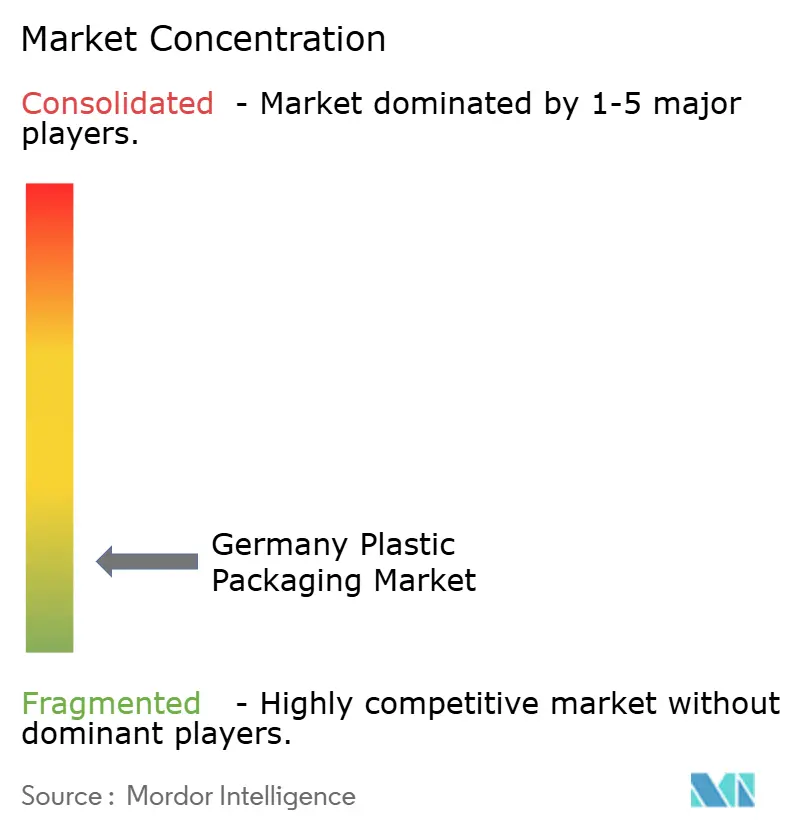
| Concentrazione del mercato | Basso |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato degli imballaggi in plastica in Germania di Mordor Intelligence
Si stima che il mercato tedesco degli imballaggi in plastica abbia raggiunto i 25.34 miliardi di dollari nel 2025 e che crescerà dai 26.16 miliardi di dollari del 2026 ai 30.59 miliardi di dollari entro il 2031, con un CAGR del 3.18% nel periodo di previsione (2026-2031). La solida domanda derivante dall'evasione degli ordini tramite e-commerce, le norme più severe sulla Responsabilità Estesa del Produttore (EPR) previste dalla Verpackungsgesetz e la rapida adozione di materiali riciclati stanno guidando questa espansione misurata. I proprietari di marchi stanno riprogettando formati rigidi e flessibili basati su polietilene monomateriale per superare i test di selezionabilità nel vicino infrarosso, mentre gli imbottigliatori di bevande accelerano l'adozione dell'rPET in vista della scadenza del 2025 per i materiali riciclati stabilita dall'Unione Europea. Allo stesso tempo, le imposte proposte sulla resina vergine e le elevate tariffe energetiche industriali tedesche incidono sui margini dei trasformatori, spingendo a spostare la capacità produttiva verso linee di estrusione e stiro-soffiaggio ad alta efficienza energetica. La costante spinta a valle delle applicazioni farmaceutiche della catena del freddo, supportata dalle pipeline biologiche e dagli obblighi di tamper-evidence, sosterrà ulteriormente la crescita fino al 2031.
Punti chiave del rapporto
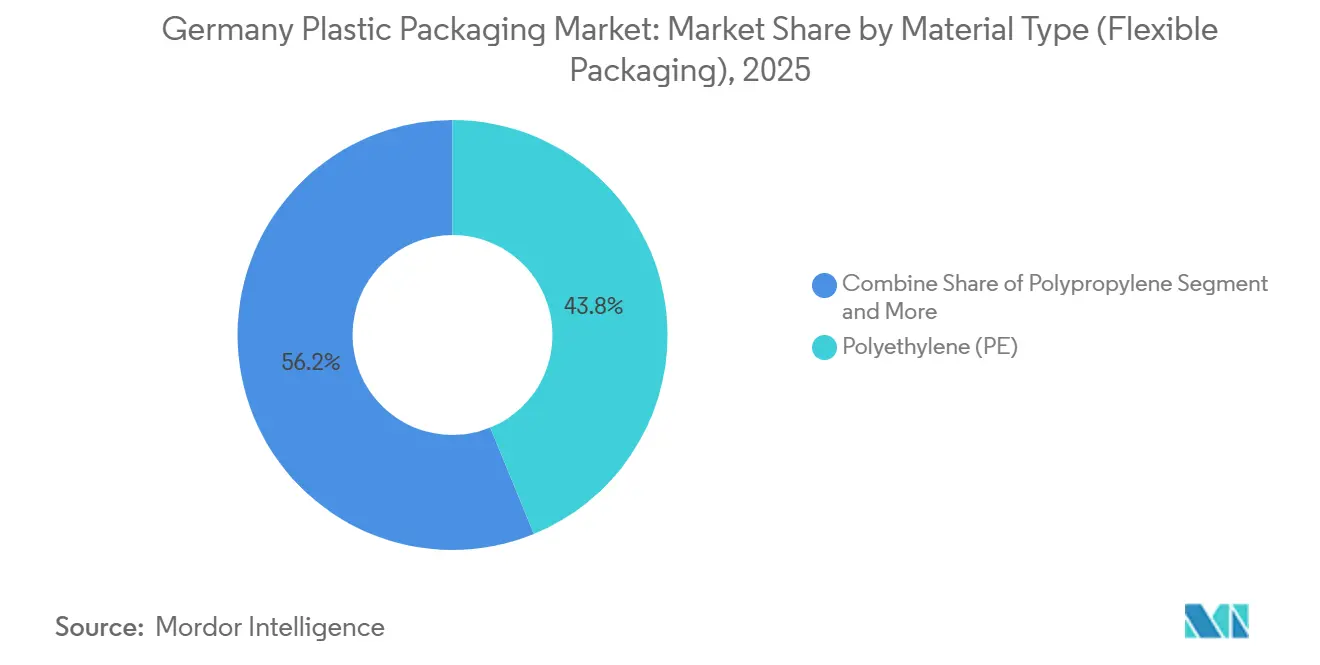
- In base al materiale, nel 2025 il polietilene deteneva il 43.82% della quota di mercato degli imballaggi in plastica in Germania, mentre si prevede che il copolimero di etilene-vinil alcol registrerà il CAGR più rapido, pari al 4.23%, entro il 2031.
- Per tipologia di imballaggio, bottiglie e barattoli hanno registrato una quota di fatturato del 29.43% nel 2025; si prevede che le buste cresceranno a un CAGR del 4.14% fino al 2031.
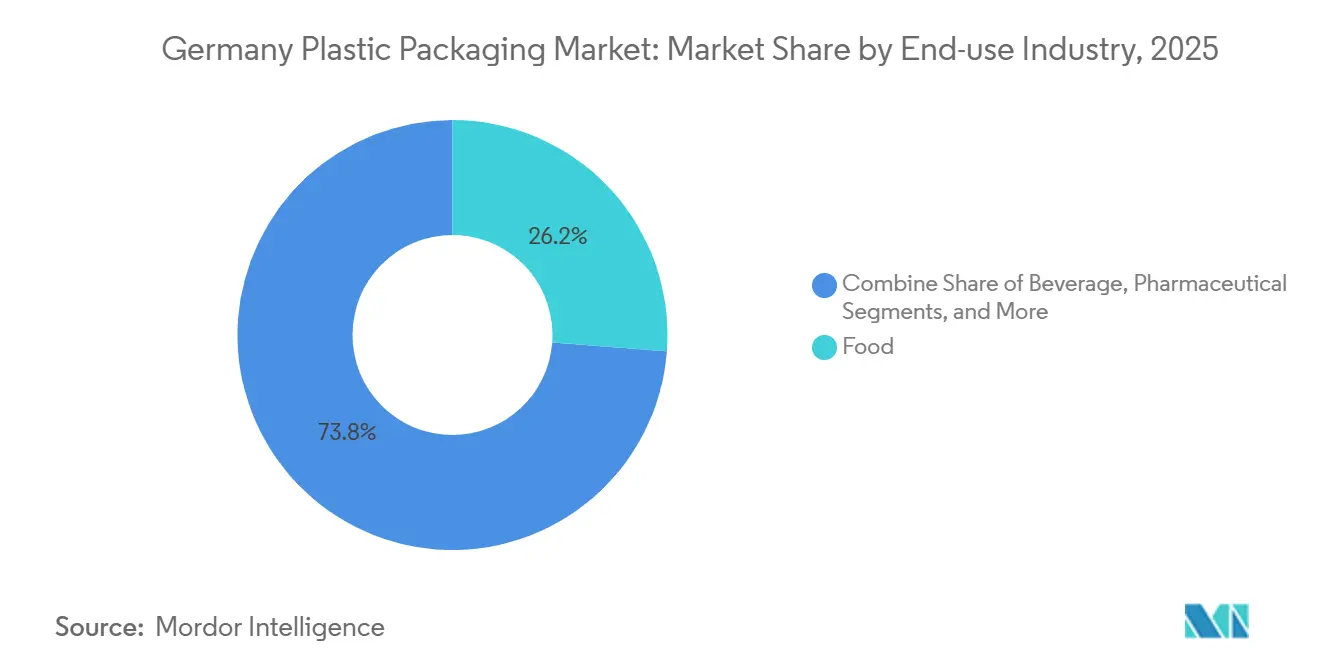
- In base all'uso finale, nel 2025 il settore alimentare rappresentava il 26.21% del mercato tedesco degli imballaggi in plastica, mentre le applicazioni farmaceutiche stanno avanzando a un CAGR del 4.57%, il più alto tra gli utenti finali.
- Per quanto riguarda i canali di distribuzione, le vendite dirette hanno dominato con una quota del 57.14% nel 2025, mentre i canali indiretti sono destinati a crescere a un CAGR del 3.53% grazie all'adozione degli acquisti digitali.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato degli imballaggi in plastica in Germania
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| La responsabilità estesa del produttore impone di stimolare la domanda di monomateriali riciclabili | + 1.2% | Nazionale, con ripercussioni anche su Austria e Svizzera | Medio termine (2-4 anni) |
| Il boom dell'e-commerce alimenta i pacchi postali leggeri e flessibili | + 0.9% | Centri logistici di Berlino, Amburgo e Monaco | A breve termine (≤2 anni) |
| Alleggerimento nei settori automobilistico e industriale: passaggio dal metallo alla plastica rigida | + 0.6% | Cluster del Baden-Württemberg e della Baviera | A lungo termine (≥4 anni) |
| Le quote di ricarica del PET di Mehrweg accelerano l'adozione dell'rPET | + 0.8% | Regioni ad alta densità di bevande, Renania Settentrionale-Vestfalia | Medio termine (2-4 anni) |
| Vassoi di plastica adatti al microonde per la promozione della cultura dei pasti pronti e convenienti | + 0.5% | Centri urbani a livello nazionale | A breve termine (≤2 anni) |
| La pipeline di farmaci biologici a catena del freddo sta espandendo la domanda di fiale e blister in plastica di grado medico | + 0.7% | Centri farmaceutici dell'Assia e della Baviera | A lungo termine (≥4 anni) |
| Fonte: Intelligenza di Mordor | |||
La responsabilità estesa del produttore impone di stimolare la domanda di monomateriali riciclabili
La legge tedesca Verpackungsgesetz obbliga ora ogni imballaggio immesso sul mercato a essere registrato nel database LUCID e a essere sostenuto finanziariamente da un operatore di sistema duale, con sanzioni per inadempienza che possono raggiungere i 200,000 euro (216,000 dollari). L'aumento delle quote di riciclo della plastica, già al 63% per l'intero flusso e fissato al 90% per le bottiglie in PET entro il 2025, ha costretto i trasformatori a sostituire i laminati multimateriale con alternative mono-PE o mono-PP che superano la selezione ottica nel vicino infrarosso. La domanda di film riciclabili certificati sta quindi superando la crescita complessiva del mercato, premiando gli operatori verticalmente integrati che gestiscono internamente linee di lavaggio e pellet. Si prevede che il prossimo Regolamento UE sugli imballaggi e i rifiuti di imballaggio, che stabilirà le norme di progettazione per la riciclabilità di inchiostri, etichette e chiusure a partire dal 2030, amplificherà questo slancio.
Il boom dell'e-commerce alimenta i pacchi postali leggeri e flessibili
Nel 2023, il commercio al dettaglio online tedesco ha superato gli 86.7 miliardi di euro (94.0 miliardi di dollari), spedendo oltre 4.5 miliardi di pacchi e generando un'urgente domanda di buste in polietilene coestruso che riducono il peso di trasporto del 40-60% rispetto al cartone ondulato. [1] Bundesverband E-Commerce und Versandhandel, “German E-Commerce Market Data 2023,” bevh.org I fornitori di servizi logistici di Berlino, Amburgo e Monaco riferiscono che le buste in mono-PE più leggere consentono un aumento della densità di carico utile di circa il 12-15% per camion, riducendo direttamente le dichiarazioni di emissioni Scope 3 richieste dalla Direttiva UE sulla rendicontazione della sostenibilità aziendale. I marketplace come Amazon e Zalando devono ora verificare che tutti i venditori terzi registrino gli imballaggi con LUCID, accelerando le vendite di buste certificate RecyClass attraverso canali digitali indiretti. Le aziende di trasformazione che offrono il 30% di materiale riciclato post-consumo (PCR) godono già di rinnovi contrattuali più vantaggiosi, in quanto i proprietari dei marchi si preparano a obblighi più stringenti in materia di contenuto riciclato tra il 2027 e il 2030.
Alleggerimento nei settori automobilistico e industriale: passaggio dal metallo alla plastica rigida
Le case automobilistiche tedesche hanno prodotto 4.1 milioni di unità nel 2023 e dovranno rispettare un limite di emissioni di carbonio medio di 95 g/km per la flotta a partire dal 2025. Le case automobilistiche utilizzano il polipropilene rinforzato con fibra di vetro per sostituire l'acciaio e l'alluminio più pesanti nei pannelli delle portiere, nei substrati del cruscotto e negli alloggiamenti delle batterie, ottenendo un risparmio di peso fino al 40% e aumentando l'autonomia dei veicoli elettrici di 8-12 km per carica. Queste resine leggere e rigide vengono utilizzate negli imballaggi per il trasporto industriale, dove le casse riutilizzabili in HDPE sostituiscono i contenitori in acciaio nella logistica just-in-time. I fornitori che garantiscono il 25% di contenuto di rPP per i componenti non visibili entro il 2026 si sono già assicurati contratti pluriennali con integratori di sistemi di primo livello con sede in Baviera.
Le quote di ricarica del PET di Mehrweg accelerano l'adozione dell'rPET
Il sistema di cauzione e restituzione tedesco ha registrato un tasso di recupero delle bottiglie in PET del 98.5% nel 2024, sbloccando 450,000 tonnellate di materia prima post-consumo. [2] Deutsche Pfandsystem GmbH, “Statistiche sulla restituzione delle bottiglie in PET 2024”, dpg-pfandsystem.de Tuttavia, la capacità di riciclo meccanico è ancora inferiore alla domanda di circa il 15-20%, spingendo i trasformatori a importare fiocchi per uso alimentare da Polonia, Romania e Scandinavia a prezzi maggiorati di 150-250 euro/tonnellata rispetto alla resina vergine. Nuove linee di riciclo da bottiglia a bottiglia in Austria e Francia mirano a colmare questo divario, mentre i produttori di bevande aumentano gli ordini di preforme più pesanti in formati PET Mehrweg (ricaricabili) che resistono a 15-20 cicli di riutilizzo. Queste dinamiche aumentano il valore del rPET, ma spingono anche a investire precocemente in percorsi di riciclo chimico che si qualificano come contenuto riciclato secondo la contabilità del bilancio di massa.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Proposta di imposta tedesca sulle materie plastiche pari a 0.80 euro al kg che gonfia i prezzi della resina vergine | -0.8% | Commercio nazionale e transfrontaliero con Polonia e Repubblica Ceca | A breve termine (≤2 anni) |
| Il passaggio alla fibra ottica guidato dai rivenditori riduce la quota di mercato degli scaffali in plastica | -0.5% | Catene di vendita al dettaglio scontate in tutto il paese | Medio termine (2-4 anni) |
| Gli elevati costi dell'elettricità in Germania aumentano i margini di conversione | -0.4% | Nazionale, acuto nello stampaggio a soffiaggio e nell'estrusione ad alta intensità energetica | A breve termine (≤2 anni) |
| Fornitura limitata di rPCR di grado alimentare che limita gli obiettivi di contenuto riciclato | -0.6% | Dipendenza nazionale dalle importazioni dall'Europa orientale e dalla Scandinavia | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Proposta di imposta tedesca sulle materie plastiche pari a 0.80 euro al kg che gonfia i prezzi della resina vergine
Un prelievo interno che ricalchi la tassa UE sulla plastica aumenterebbe i costi del polietilene e del polipropilene dell'8-12% se venisse trasferito integralmente, in un momento in cui i trasformatori devono già affrontare i premi per il contenuto riciclato. [3] Eurostat, “Prezzi dell'elettricità industriale 2025”, ec.europa.eu/eurostat Alcuni trasformatori importano resina dai mercati vicini, ma il trasporto e le prossime divulgazioni nell'ambito del Meccanismo di adeguamento del carbonio alle frontiere erodono gran parte di questo vantaggio di prezzo. L'incertezza scoraggia anche la spesa in conto capitale per le linee di estrusione di resina vergine, reindirizzando i fondi verso partnership di riciclaggio e impianti pilota di riciclaggio chimico.
Il passaggio alla fibra ottica guidato dai rivenditori riduce la quota di mercato degli scaffali in plastica
Aldi, Lidl e altri discount alimentari puntano a una riduzione della plastica del 20-30% entro il 2025, sostituendo i vassoi in PET con cartoni ondulati o alternative in fibra stampata nei reparti di frutta e verdura e prodotti da forno. [4] Lidl Deutschland, “Sustainability Report 2024,” lidl.de Mentre l'adozione della fibra si scontra con i limiti della barriera all'umidità, ha già ridotto la domanda di PET rigido e polistirene di percentuali a due cifre basse nel 2024. I trasformatori che servono marchi di alimenti freschi devono ora sviluppare congiuntamente vassoi monomateriale con rivestimenti a barriera sottile che competano in termini di costo e riciclabilità, o rischiano di essere esclusi dal canale discount dominante del paese.
Analisi del segmento
Per tipo di materiale: il polietilene mantiene la leadership tra le riformulazioni guidate dalla conformità
Il polietilene si è assicurato il 43.82% della quota di mercato tedesca degli imballaggi in plastica nel 2025 grazie al suo basso costo e alla comprovata riciclabilità. La domanda si concentra sui film mono-PE che soddisfano i requisiti di selezione VerpackG e sui flaconi in HDPE per la cura della casa, entrambi i segmenti beneficiano di una fornitura stabile di resina e di flussi di riciclo meccanico maturi. Il polipropilene è il cavallo di battaglia per le cassette rigide e i contenitori termoformati per i latticini, con i trasformatori che sperimentano gradi di copolimero ad alto impatto che resistono a programmi di riutilizzo di 100 cicli. Il copolimero etilene-vinil alcol, sebbene rappresenti meno del 3% del consumo totale, registra il CAGR più rapido del 4.23% grazie alle sue prestazioni di trasmissione dell'ossigeno ultra-bassa nelle buste per pasti pronti refrigerati e nei blister farmaceutici. La limitata disponibilità di rPCR per uso alimentare in Germania limita la penetrazione dell'rPET oltre il settore delle bevande, tuttavia le resine certificate con bilancio di massa provenienti da Austria e Francia supportano un progresso incrementale. Il PVC contenente cloro resta confinato a usi di nicchia come tubi medicali e guaine termoretraibili, ed è soggetto a continui controlli normativi e di smaltimento.
Il predominio del polietilene riflette anche l'orientamento dei trasformatori verso gerarchie di materiali mono-famigliari che semplificano il recupero. L'involucro per dolciumi in mono-PE di Südpack, approvato RecyClass, lanciato nel 2024, incarna questa tendenza, abbinando un ingresso di ossigeno <10 cc/m²/giorno a una facile rilevazione nel vicino infrarosso. Anche i fornitori di polipropilene stanno implementando soluzioni cast-film che eliminano gli strati di sigillatura in polietilene, garantendo la completa riciclabilità dei manufatti in PP. Nel frattempo, aziende chimiche come BASF e Borealis ampliano le allocazioni basate sul bilancio di massa, consentendo ai proprietari di marchi di dichiarare il contenuto riciclato senza alterare le proprietà fisiche della resina. Nel complesso, queste iniziative rafforzano la transizione del mercato tedesco degli imballaggi in plastica verso poliolefine conformi alle normative fino al 2031.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per tipo di imballaggio: le bottiglie ancorano il fatturato, le buste guidano lo slancio di crescita
Bottiglie e vasetti hanno registrato un valore del 29.43% nel 2025, trainati dalle linee di bevande e farmaceutiche che sfruttano l'infrastruttura di deposito cauzionale tedesco del 98.5%. Le crescenti quote di ricarica per il PET Mehrweg aumentano le preforme più pesanti, ammortizzando i ricavi anche in un momento di stallo dei volumi unitari. Film e involucri rimangono essenziali per la stabilizzazione del carico sui pallet, ma il segmento in più rapida crescita è quello delle buste, con un CAGR previsto del 4.14%. L'e-commerce e l'adozione di kit pasto monodose favoriscono i formati stand-up leggeri che riducono le emissioni di trasporto fino a un terzo rispetto ai vassoi rigidi. I vassoi rigidi e i contenitori a conchiglia subiscono la pressione dei programmi di fibra dei rivenditori discount, sebbene i monovassoi in polipropilene conformi alle linee guida RecyClass offrano una soluzione difensiva.
Pallet e casse industriali prosperano nei circuiti di fornitura del settore automobilistico, dove le versioni in HDPE e PP sostituiscono le alternative in acciaio, soddisfacendo gli obiettivi di CO₂ degli OEM ed eliminando i costi legati alla corrosione. I sottosistemi di chiusura e distribuzione si innovano in base ai requisiti dei tappi con ancoraggio previsti dalla Direttiva UE sulle materie plastiche monouso, con il tappo in HDPE riciclato al 100% di Berry Global commercializzato sulle linee nazionali di cola nel 2024. In tutte le categorie, il mercato tedesco degli imballaggi in plastica acquisisce resilienza allineando il design alla riciclabilità, alla riduzione del peso e ai requisiti degli scaffali dei rivenditori.
Per settore di utilizzo finale: il settore alimentare domina, quello farmaceutico detta il ritmo
Nel 2025, il settore alimentare ha mantenuto una quota del 26.21% del mercato tedesco degli imballaggi in plastica, spaziando tra dolciumi, latticini e prodotti freschi. I produttori di snack guidano una domanda costante di involucri in BOPP a prova di umidità, mentre i marchi di yogurt si orientano verso contenitori mono-PP che superano i controlli di selezionabilità. Il consumo di prodotti farmaceutici, tuttavia, cresce a un ritmo più rapido, con un CAGR del 4.57%, grazie alla proliferazione delle pipeline di prodotti biologici. I vaccini a mRNA e gli anticorpi monoclonali richiedono fiale polimeriche infrangibili e siringhe preriempite che resistano al trasporto a -80 °C, una caratteristica aggiunta da Gerresheimer e altri specialisti medici. Gli imbottigliatori di bevande continuano a investire in PET ricaricabile e monouso, bilanciando la leggerezza con l'aumento delle soglie di contenuto riciclato. I cosmetici sono confezionati in flaconi in rPE e rPP che trasmettono un messaggio di sostenibilità senza compromettere l'estetica. Gli utenti industriali, inclusi i fusti per prodotti chimici e i contenitori IBC, adottano sistemi riutilizzabili in HDPE per ridurre i costi del ciclo di vita.
I cambiamenti nel settore degli alimenti per animali domestici possono essere trasformati in buste stand-up sterilizzabili, riducendo il peso della confezione del 60-70%. Nel frattempo, la sostituzione delle fibre da parte dei rivenditori sta moderando l'uso delle confezioni rigide in polistirene a conchiglia nei reparti ortofrutta, ma le persistenti preoccupazioni relative alla shelf life impediscono una conversione su larga scala. Nel complesso, la flessibilità dei materiali e la conformità normativa guidano le dinamiche di utilizzo finale nel mercato tedesco degli imballaggi in plastica.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per canali di distribuzione: contatti diretti, scale di intermediazione digitale
I canali di vendita diretta hanno rappresentato il 57.14% del fatturato nel 2025, poiché i proprietari dei marchi apprezzano la fornitura garantita di resina, lo sviluppo congiunto tecnico e le specifiche di contenuto riciclato bloccato. I trasformatori con linee di lavaggio e scagliatura integrate verticalmente si assicurano impegni di volume pluriennali da parte dei leader del settore delle bevande e della cura della persona, rafforzando la struttura contrattuale durevole del mercato tedesco degli imballaggi in plastica. Si prevede tuttavia che i canali indiretti si espanderanno a un CAGR del 3.53% fino al 2031, sostenuti da piattaforme basate su cloud che aggregano la domanda delle piccole e medie imprese. I distributori dispongono di blister medicali prequalificati e buste con stampa personalizzata, offrendo spedizioni il giorno successivo dagli hub di Francoforte e Lipsia.
Le etichette cosmetiche più piccole, le startup di alimenti naturali e i venditori di marketplace terzi si rivolgono sempre più a questi intermediari per aggirare gli ostacoli degli ordini minimi. Tuttavia, la mancanza di un approfondito supporto scientifico nella scienza dei materiali limita i canali indiretti per prodotti farmaceutici altamente regolamentati e alimenti sensibili alle barriere. Con l'inasprimento dell'applicazione della normativa EPR, entrambi i canali devono verificare la registrazione LUCID e la certificazione RecyClass, uniformando gli oneri di conformità e preservando al contempo le rispettive proposte di valore nel mercato tedesco degli imballaggi in plastica.
Analisi geografica
Renania Settentrionale-Vestfalia, Baviera e Baden-Württemberg hanno generato collettivamente quasi il 60% della domanda nazionale nel 2025, riflettendo una fitta rete di grandi aziende di beni di consumo, OEM del settore automobilistico e aziende di riempimento di bevande. Il corridoio chimico di Düsseldorf convoglia polietilene e polipropilene in linee di produzione di film flessibili per prodotti farmaceutici e per la cura della persona, mentre l'infrastruttura logistica di Colonia ridistribuisce le confezioni finite in tutta l'Europa continentale. Monaco e Ingolstadt rafforzano l'attrattiva automobilistica della Baviera per le casse riutilizzabili in HDPE e le parti sottocofano in PP-fibra di vetro, sostenendo un CAGR superiore alla media nel mercato regionale tedesco degli imballaggi in plastica. I fornitori dell'area di Stoccarda rispecchiano questa tendenza, con gli alloggiamenti per moduli batteria stampati a iniezione che stanno guadagnando terreno con l'aumento della produzione di veicoli elettrici.
I porti settentrionali di Amburgo e Brema facilitano l'importazione di scaglie di PCR dalla Scandinavia e dai Paesi Bassi, che vengono poi immesse nelle adiacenti attività di produzione "bottle-to-bottle" che riforniscono marchi nazionali di cola e acqua minerale. I Länder orientali, guidati da Sassonia e Turingia, attraggono estrusori di film di fascia media che cercano costi di manodopera inferiori e la vicinanza alle basi di resina polacche e ceche. Nonostante una popolazione locale di consumatori più ridotta, questi impianti godono di flussi di esportazione stabili verso Austria e Svizzera, dove le normative EPR in stile VerpackG stimolano la domanda di formati riciclabili di standard tedesco. Le regioni rurali si concentrano su fusti agricoli e applicazioni in sacchi sfusi, registrando una crescita più lenta ma costante legata alla modernizzazione delle filiere agricole.
Le tariffe dell'energia elettrica industriale rimangono superiori del 25-30% rispetto alla media UE, erodendo i margini per lo stampaggio a soffiaggio ad alta intensità energetica, ma stimolando investimenti in tetti solari e cogenerazione di biogas che potrebbero colmare il divario dopo il 2028. L'integrazione del meccanismo di adeguamento del carbonio alle frontiere a partire dal 2026 riduce inoltre l'arbitraggio per la resina extra-UE più economica, rafforzando i circuiti di circolarità locale. Nel complesso, la diversità geografica protegge il mercato tedesco degli imballaggi in plastica da shock normativi o di costo localizzati, promuovendo al contempo la specializzazione specifica per regione.
Panorama competitivo
Nel 2025, il mercato tedesco degli imballaggi in plastica è rimasto moderatamente concentrato, con i primi cinque trasformatori che controllavano circa il 35-40% del fatturato. I principali attori hanno perseguito espansioni di capacità e aggiornamenti tecnologici per garantire le materie prime e soddisfare una domanda specializzata: Amcor ha rafforzato le sue capacità di catena del freddo attraverso Moda Systems e linee di lavaggio captive per pellet di rPE, ALPLA ha investito 50 milioni di euro per ampliare il suo impianto austriaco bottle-to-bottle per la fornitura di rPET, e Gerresheimer ha commissionato un impianto per fiale ISO Classe 7 da 35 milioni di euro, rivolto ai produttori di prodotti biologici in cerca di polimeri alternativi al vetro.
Trasformatori di medie dimensioni come Südpack e Constantia Flexibles hanno sfruttato la tecnologia dei rivestimenti barriera per fornire involucri mono-PE con un ingresso di ossigeno inferiore a 10 cc/m²/giorno, un attributo decisivo per i clienti del settore dolciario sottoposti agli audit di riciclabilità VerpackG. Le partnership strategiche si sono concentrate anche sull'accesso a materie prime circolari, con Constantia e BASF che hanno sperimentato oli di pirolisi a bilancio di massa, ed Eastman che ha preparato un impianto di rigenerazione del poliestere per esportare rPET ai trasformatori tedeschi a partire dal 2026. Nel frattempo, startup di approvvigionamento digitale come Packiro hanno aggregato gli ordini delle PMI, sfidando i modelli di distribuzione tradizionali offrendo calcolatori di CO₂ trasparenti e documentazione RecyClass istantanea.
Gli aggiornamenti delle attrezzature hanno ulteriormente rimodellato il panorama competitivo, con i convertitori che si sono spostati verso l'estrusione completamente elettrica e la polimerizzazione ultravioletta a LED per ridurre il consumo energetico fino al 30%, proteggendo i margini nel costoso contesto energetico tedesco. Con la quota combinata dei principali attori ancora inferiore al 50%, gli specialisti regionali di blister farmaceutici, ibridi in fibra stampata e fusti industriali hanno mantenuto spazio per prosperare, sostenendo una sana concorrenza e innovazione in tutto il mercato.
Leader del settore degli imballaggi in plastica in Germania
Amcor Plc
Gruppo Mondi
Constantia Gruppo Flessibile GmbH
Gerresheimer AG
Alpla Werke Alwin Lehner GmbH
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Febbraio 2026: BASF avvia un progetto pilota di riciclaggio chimico da 120 milioni di euro (132 milioni di dollari) a Ludwigshafen, fornendo olio di pirolisi di qualità alimentare ai trasformatori tedeschi di film flessibili nell'ambito di contratti di bilancio di massa fino al 2028.
- Febbraio 2026: Mondi ha introdotto una busta stand-up in polipropilene monomateriale contenente il 35% di materiale riciclato post-consumo, che ha superato i test di sterilizzazione per alimenti umidi per animali domestici ed è entrata in produzione commerciale presso il suo impianto di estrusione di Halle.
- Gennaio 2026: Gerresheimer ha firmato un accordo quinquennale con BioNTech per la fornitura annuale di fino a 200 milioni di fiale di polimero a catena del freddo dallo stabilimento di Essen, coprendo così i futuri volumi di vaccini a mRNA.
- Gennaio 2026: Berry Global ha messo in funzione una linea di pellettizzazione di HDPE riciclato da 25,000 tonnellate a Schweinfurt, portando la sua capacità di produzione di resina riciclata in Germania a 65,000 tonnellate all'anno.
Ambito del rapporto sul mercato degli imballaggi in plastica in Germania
Il rapporto sul mercato tedesco degli imballaggi in plastica è segmentato per tipo di materiale (plastica rigida: polietilene, polipropilene, polietilene tereftalato, cloruro di polivinile, polistirene e polistirene espanso, altra plastica rigida; plastica flessibile: polietilene, polipropilene biorientato, polipropilene colato, cloruro di polivinile, alcol etilene-vinilico, altra plastica flessibile), tipo di imballaggio (rigido: bottiglie e barattoli, vassoi e contenitori a conchiglia, pallet e casse, altro; flessibile: buste, sacchetti e sacchi, pellicole e involucri, altro), settore di utilizzo finale (alimentare, bevande, farmaceutico, cosmetico e cura della persona, industriale, alimenti per animali domestici e cura degli animali, altro), canali di distribuzione (vendite dirette, vendite indirette) e area geografica. Le previsioni di mercato sono fornite in termini di valore (USD).
Per tipo di materiale
| plastica rigida | Polietilene (PE) |
| Polipropilene (PP) | |
| Polietilentereftalato (PET) | |
| Cloruro di polivinile (PVC) | |
| Polistirene (PS) e Polistirene Espanso (EPS) | |
| Altra plastica rigida | |
| Plastica flessibile | Polietilene (PE) |
| Polipropilene biorientato (BOPP) | |
| Polipropilene fuso (CPP) | |
| Cloruro di polivinile (PVC) | |
| Alcol etilene vinilico (EVOH) | |
| Altra plastica flessibile |
Per tipo di imballo
| Imballaggio in plastica rigida | Bottiglie e vasetti |
| Vassoi e Conchiglie | |
| Pallet e casse | |
| Altri imballaggi in plastica rigida | |
| Imballaggio in plastica flessibile | Pochette |
| Borse e sacchi | |
| Film e impacchi | |
| Altri imballaggi in plastica flessibile |
Per settore di uso finale
| Alimentare - Food | Dolciumi e Snack |
| Pane e cereali | |
| Prodotti freschi | |
| Prodotti a base di latticini | |
| Altri prodotti alimentari | |
| Bevande | Acqua in bottiglia |
| Succhi e nettari | |
| Bevande a base di latticini | |
| Bevande analcoliche gassate | |
| Altre bevande | |
| Pharmaceutical | |
| Cosmetici e cura della persona | |
| Industriale | |
| Cibo per animali domestici e cura degli animali | |
| Altro settore di utilizzo finale |
Per canali di distribuzione
| Canali di vendita diretta |
| Canali di vendita indiretti |
| Per tipo di materiale | plastica rigida | Polietilene (PE) |
| Polipropilene (PP) | ||
| Polietilentereftalato (PET) | ||
| Cloruro di polivinile (PVC) | ||
| Polistirene (PS) e Polistirene Espanso (EPS) | ||
| Altra plastica rigida | ||
| Plastica flessibile | Polietilene (PE) | |
| Polipropilene biorientato (BOPP) | ||
| Polipropilene fuso (CPP) | ||
| Cloruro di polivinile (PVC) | ||
| Alcol etilene vinilico (EVOH) | ||
| Altra plastica flessibile | ||
| Per tipo di imballo | Imballaggio in plastica rigida | Bottiglie e vasetti |
| Vassoi e Conchiglie | ||
| Pallet e casse | ||
| Altri imballaggi in plastica rigida | ||
| Imballaggio in plastica flessibile | Pochette | |
| Borse e sacchi | ||
| Film e impacchi | ||
| Altri imballaggi in plastica flessibile | ||
| Per settore di uso finale | Alimentare - Food | Dolciumi e Snack |
| Pane e cereali | ||
| Prodotti freschi | ||
| Prodotti a base di latticini | ||
| Altri prodotti alimentari | ||
| Bevande | Acqua in bottiglia | |
| Succhi e nettari | ||
| Bevande a base di latticini | ||
| Bevande analcoliche gassate | ||
| Altre bevande | ||
| Pharmaceutical | ||
| Cosmetici e cura della persona | ||
| Industriale | ||
| Cibo per animali domestici e cura degli animali | ||
| Altro settore di utilizzo finale | ||
| Per canali di distribuzione | Canali di vendita diretta | |
| Canali di vendita indiretti | ||
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Qual è il valore previsto degli imballaggi in plastica in Germania entro il 2031?
Si prevede che il mercato raggiungerà i 30.59 miliardi di dollari entro il 2031, con un CAGR del 3.18% tra il 2026 e il 2031.
Quale materiale è il più diffuso negli imballaggi di plastica tedeschi oggi?
Il polietilene è il materiale più importante, rappresentando il 43.82% del fatturato totale nel 2025 grazie alla riciclabilità e ai vantaggi in termini di costi.
Perché le buste stanno guadagnando più spazio delle vaschette o delle bottiglie?
I marchi di e-commerce e di kit pasto preferiscono le buste stand-up leggere che riducono le emissioni dovute al trasporto fino a un terzo rispetto ai vassoi rigidi.
In che modo le norme sulla restituzione del deposito influenzano la progettazione delle bottiglie?
Le quote Mehrweg e gli obblighi dell'UE in materia di contenuto riciclato favoriscono la produzione di preforme in PET più pesanti e riutilizzabili e accelerano i contratti di approvvigionamento di rPET.
Cosa frena la crescita nonostante la domanda dei consumatori sia stabile?
Una tassa proposta di 0.80 euro al kg sulla plastica, gli elevati prezzi dell'energia elettrica industriale e lo spostamento dei rivenditori verso i formati in fibra riducono i margini dei trasformatori.
Quali regioni della Germania registrano la più alta domanda di imballaggi?
La Renania Settentrionale-Vestfalia, la Baviera e il Baden-Württemberg generano insieme quasi il 60% del consumo nazionale di imballaggi in plastica.


