

Dimensioni e quota di mercato della logistica farmaceutica in Germania
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
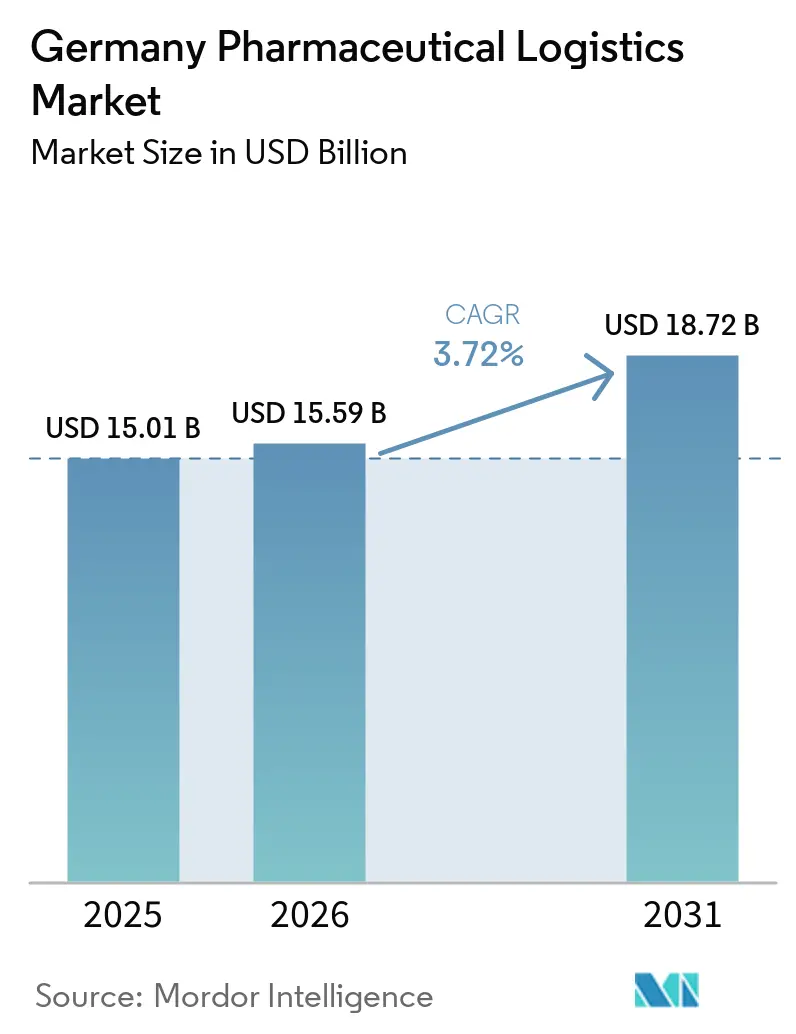
| Dimensione del mercato (2026) | 15.59 miliardo di dollari |
| Dimensione del mercato (2031) | 18.72 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 3.72% CAGR |
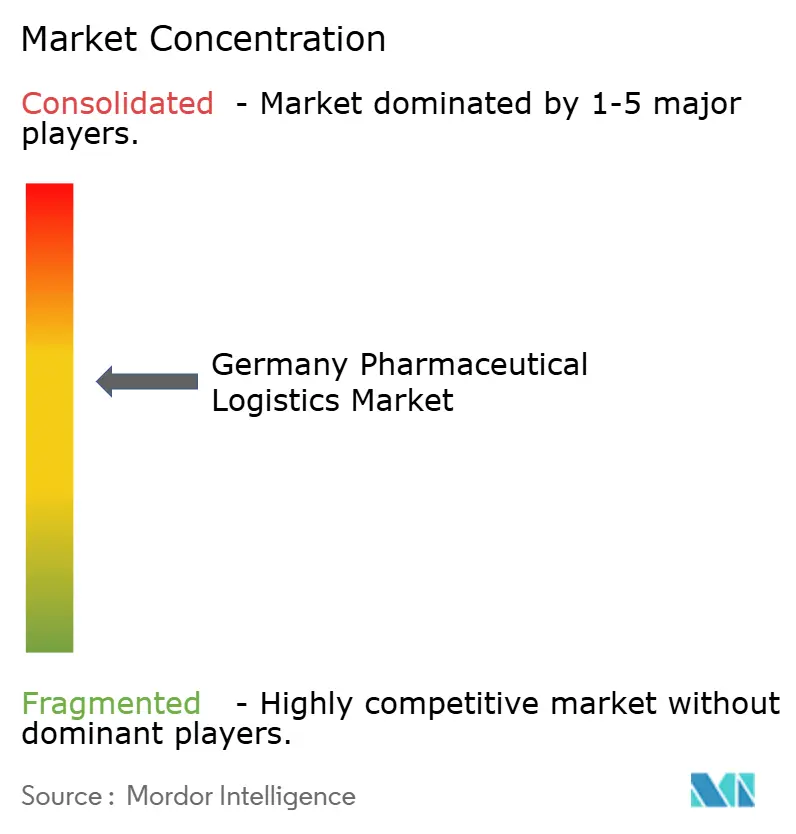
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato tedesco della logistica farmaceutica a cura di Mordor Intelligence
Si prevede che il mercato tedesco della logistica farmaceutica aumenterà da 15.01 miliardi di dollari nel 2025 a 15.59 miliardi di dollari nel 2026, raggiungendo i 18.72 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 3.72% nel periodo 2026-2031.
Il mercato tedesco della logistica farmaceutica si sta espandendo in un periodo in cui l'economia tedesca nel suo complesso rimane debole, con una crescita del PIL di appena lo 0.2% nel 2025 e i rischi legati ai prezzi dell'energia che continuano a pesare sulla produzione industriale a breve termine. La domanda rimane stabile perché la distribuzione farmaceutica è più strettamente legata al consumo nel settore sanitario e alle esigenze di fornitura regolamentate rispetto ai cicli di trasporto merci tipici delle filiere automobilistiche e industriali. Il mercato tedesco della logistica farmaceutica beneficia anche della transizione a livello nazionale verso la digitalizzazione della gestione delle prescrizioni, che sta incrementando la distribuzione farmaceutica su piccola scala e rafforzando il legame tra i dati delle prescrizioni, la pianificazione del rifornimento e la consegna dell'ultimo miglio. Le opportunità di crescita si stanno spostando verso la gestione della catena del freddo conforme alle normative, la logistica personalizzata per il paziente, il supporto alla serializzazione e i flussi specializzati legati ai biosimilari e alle terapie avanzate, mentre l'assegnazione dei contratti riflette sempre più la qualità delle certificazioni piuttosto che il solo prezzo. I principali punti critici per il mercato rimangono di natura strutturale: gli elevati costi energetici della catena del freddo e la carenza di autisti e tecnici qualificati secondo le norme GDP limitano l'espansione della capacità per gli operatori che non dispongono di dimensioni, sistemi di formazione e infrastrutture multitemperatura adeguate.
Punti chiave del rapporto
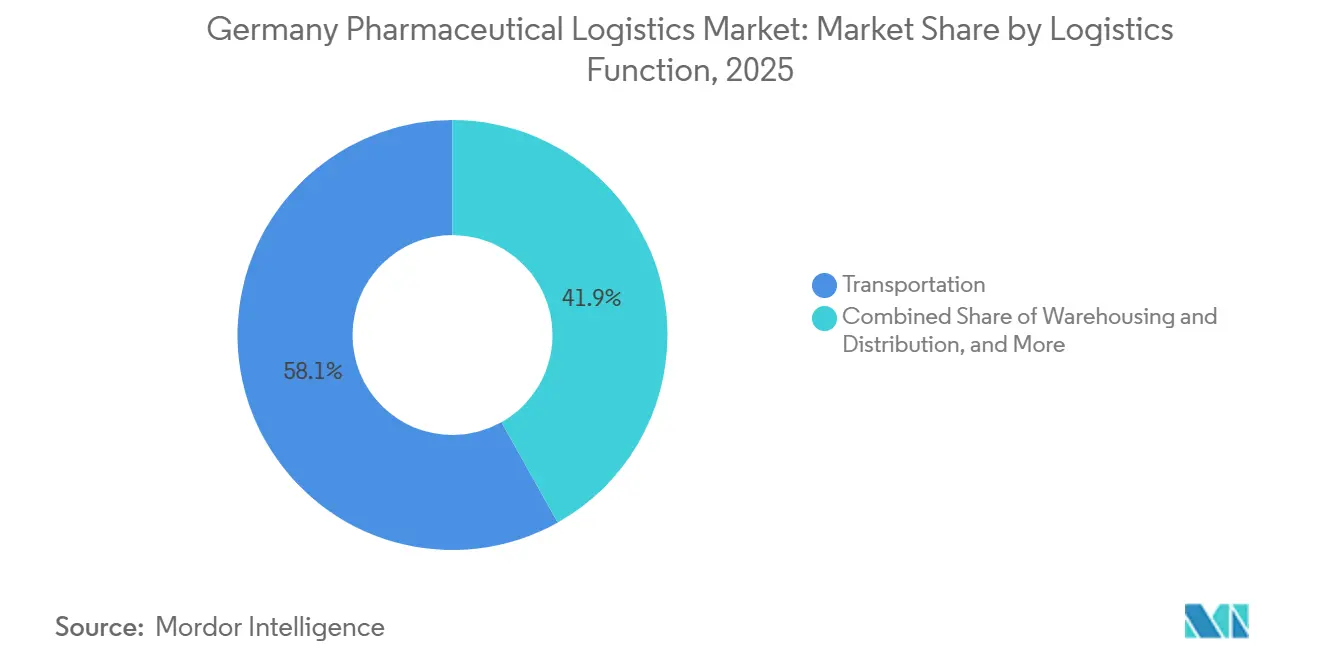
- Per funzione logistica, il trasporto deteneva il 58.14% del mercato tedesco della logistica farmaceutica nel 2025, mentre i servizi a valore aggiunto hanno registrato il CAGR (tasso di crescita annuale composto) più elevato, pari al 6.55% fino al 2031.
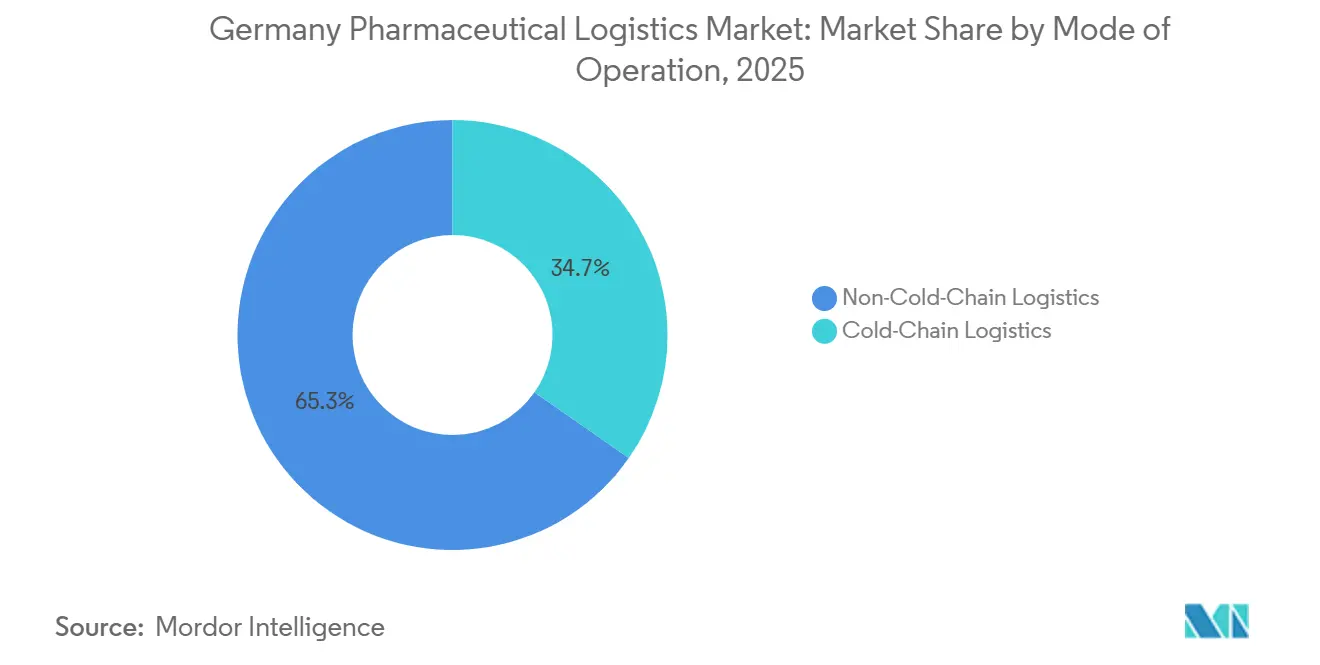
- In base alla modalità operativa, la logistica non a catena del freddo rappresentava il 65.30% della quota di mercato tedesca della logistica farmaceutica nel 2025, mentre si prevede che la logistica a catena del freddo crescerà a un tasso annuo composto del 5.72% fino al 2031.
- Per tipologia di prodotto, i farmaci con obbligo di prescrizione hanno rappresentato il 42.89% della quota di mercato tedesca della logistica farmaceutica nel 2025, mentre si prevede che le terapie cellulari e geniche cresceranno a un tasso annuo composto del 6.86% fino al 2031.
- Dal punto di vista geografico, la Renania Settentrionale-Vestfalia rappresentava il 34.29% del mercato tedesco della logistica farmaceutica nel 2025, mentre si prevede che la Baviera registrerà il tasso di crescita annuo composto (CAGR) più elevato, pari al 5.10% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato tedesco della logistica farmaceutica
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Ampliamento dell'adozione di farmaci biologici e biosimilari in fase di sviluppo. | + 1.2% | Nazionale, con una concentrazione nei distretti farmaceutici della Baviera e del Baden-Württemberg | Medio termine (2-4 anni) |
| Implementazione a livello nazionale del sistema di prescrizione elettronica in Germania. | + 0.8% | Nazionale, con primi successi ad Amburgo, Berlino e Monaco | A breve termine (≤ 2 anni) |
| Applicazione rigorosa delle verifiche di conformità al Regolamento UE sulle politiche di sviluppo sostenibile (GDP) 2022/993. | + 0.5% | A livello europeo, con applicazione da parte delle autorità competenti a livello statale in Germania. | Medio termine (2-4 anni) |
| Crescita delle farmacie specializzate che promuovono modelli di consegna in giornata | + 0.6% | A livello nazionale, con presenza concentrata nei principali centri urbani tra cui Berlino, Amburgo, Monaco e Colonia. | A breve termine (≤ 2 anni) |
| Piloti di camion a temperatura controllata alimentati a idrogeno sull'autostrada | + 0.3% | Renania Settentrionale-Vestfalia, Baden-Württemberg, Baviera | A lungo termine (≥ 4 anni) |
| Progetti pilota di serializzazione basati su blockchain che vanno oltre gli obblighi previsti dai documenti di microfinanza | + 0.2% | A livello europeo, con attività pilota in corso in Germania. | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Espansione dell'adozione di farmaci biologici e biosimilari in fase di sviluppo.
Il mercato tedesco della logistica farmaceutica sta assistendo a una crescente complessità della catena del freddo, man mano che i farmaci biologici e biosimilari si integrano sempre più nella dispensazione di routine. Il quadro normativo tedesco per la sostituzione dei farmaci biosimilari in farmacia, entrato in vigore il 1° aprile 2026, ha aumentato la necessità di una tracciabilità precisa dei lotti, di consegne controllate e di una chiara documentazione della catena di custodia a livello di farmacia. Questo cambiamento è importante perché non si limita ad aumentare il volume delle spedizioni all'ingrosso già esistenti, ma sposta un maggior numero di spedizioni in lotti più piccoli e frequenti a livello di farmacia, più difficili da gestire con le reti standard. Il mercato tedesco della logistica farmaceutica premia quindi i fornitori in grado di gestire intervalli di temperatura da +2 °C a +8 °C, congelamento e criogenicità all'interno di un unico modello operativo validato. Ciò è particolarmente rilevante in Baviera e Baden-Württemberg, dove la produzione di farmaci biologici, la gestione del plasma e la produzione specializzata stanno spingendo la domanda di stoccaggio e trasporto più specializzati. Anche la filiera commerciale per le terapie avanzate sta alzando l'asticella, poiché gli operatori devono dimostrare di poter documentare ogni passaggio di consegne e mantenere l'integrità della temperatura lungo l'intero percorso in linea con i requisiti GDP dell'UE [1] “Germany 2025 Energy Policy Review,” International Energy Agency, iea.org.
Lancio a livello nazionale del sistema di prescrizione elettronica (eRezept) in Germania.
Il mercato tedesco della logistica farmaceutica sta subendo una profonda trasformazione grazie alla ricetta elettronica (eRezept), che rende l'evasione delle prescrizioni più digitale, rapida e semplice da integrare nei canali di consegna a domicilio e vendita per corrispondenza. Il 17 ottobre 2025, la Germania ha superato il miliardo di eRezept cumulativi, a dimostrazione della rapida diffusione del sistema di prescrizione digitale sin dall'inizio dell'implementazione obbligatoria nel 2024. Questo cambiamento sta modificando la tipologia di spedizioni, passando da consegne all'ingrosso programmate a flussi di pacchi più frequenti, che richiedono comunque una gestione conforme alle norme GDP (Good Distribution Practice). Inoltre, migliora la visibilità della domanda, poiché i dati relativi a farmacie e prescrizioni sono ora disponibili molto prima nel ciclo di ordinazione rispetto al modello cartaceo. Questa disponibilità anticipata consente agli operatori logistici e alle farmacie specializzate di preposizionare le scorte in prossimità delle aree urbane ad alta domanda e di ridurre i tempi di rifornimento. Il mercato tedesco della logistica farmaceutica sta quindi riconoscendo un valore sempre maggiore ai sistemi di gestione del magazzino in grado di collegare i dati delle prescrizioni con la pianificazione delle scorte, la programmazione dei percorsi e l'allocazione dell'inventario in base alla temperatura.
Applicazione rigorosa delle norme UE in materia di conformità al Regolamento UE sulle politiche di sviluppo sostenibile (GDP) 2022/993.
Il mercato tedesco della logistica farmaceutica sta diventando più difficile da penetrare perché la conformità alle GDP viene nuovamente imposta attraverso ispezioni in loco complete in tutto lo Spazio economico europeo (SEE). Le proroghe generalizzate che avevano mantenuto in vigore alcuni certificati non sono più in vigore e l'attenzione delle ispezioni è tornata a concentrarsi sulle condizioni fisiche di stoccaggio, sulla continuità della temperatura, sulla qualità della documentazione e sull'integrità dei dati. I report sulle non conformità del 2025 hanno evidenziato fallimenti ricorrenti nello stoccaggio a catena del freddo e nella supervisione del responsabile, tra cui una sospensione in Germania legata a controlli di stoccaggio inadeguati. Il mercato tedesco della logistica farmaceutica considera quindi l'autorizzazione GDP come un requisito di accesso legale piuttosto che come un marchio di qualità. Gli integratori più grandi hanno un vantaggio perché possono supportare audit ricorrenti, armonizzazione tra siti e controlli di integrità dei dati su una rete più ampia. I trasportatori e i gestori di magazzini più piccoli si trovano ad affrontare un percorso più difficile perché qualsiasi lacuna nella documentazione può ora limitare l'accesso ai contratti farmaceutici su prescrizione [2] “Domande e risposte dal webinar ECA sull'aggiornamento GDP 2026 Parte 1”, European GDP Association, gmp-compliance.org.
La crescita delle farmacie specializzate spinge verso modelli di consegna in giornata.
Il mercato tedesco della logistica farmaceutica sta beneficiando anche della crescita delle farmacie specializzate che necessitano di consegne in giornata per terapie con finestre di gestione ristrette e requisiti di dispensazione specifici per il paziente. Questi flussi sono concentrati nei percorsi di trattamento di oncologia, immunologia e malattie rare, dove la velocità è fondamentale ma la conformità alle GDP non può essere allentata. Il passaggio alla ricetta elettronica ha eliminato i ritardi cartacei che un tempo rallentavano questo canale, spingendo alcuni ordini urgenti verso modelli di corriere meno strutturati [3] “GDP Update 2025/2026,” GMP Journal, gmp-journal.com . L'espansione di Eurotranspharma a 13 sedi tedesche, con un obiettivo di 30 sedi, dimostra la densità di rete necessaria per soddisfare questa domanda con trasporto a doppia temperatura e tempi di consegna conformi. Il vero limite è la disponibilità di personale, perché la distribuzione in giornata secondo le GDP richiede autisti qualificati in grado di gestire deviazioni, documentazione e fasi di consegna a contatto con il paziente su percorsi brevi. Ciò significa che il mercato tedesco della logistica farmaceutica privilegia i fornitori che creano una propria base di consegna qualificata piuttosto che affidarsi completamente a subappaltatori per la distribuzione specialistica iperlocale.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Aumento dei costi energetici per la catena del freddo nei magazzini. | -0.5% | A livello nazionale, con particolare acutità nei centri logistici della Renania Settentrionale-Vestfalia e della Baviera. | A breve termine (≤ 2 anni) |
| Complesse procedure di autorizzazione multi-agenzia per le consegne urbane dell'ultimo miglio. | -0.3% | Berlino, Amburgo, Monaco, Francoforte, Colonia | Medio termine (2-4 anni) |
| Carenza di autisti e tecnici di magazzino in possesso della certificazione GDP | -0.4% | A livello nazionale, fondamentale nei principali corridoi di distribuzione farmaceutica | A breve termine (≤ 2 anni) |
| Percorsi normativi limitati per i corridoi di volo dei droni di grado medicale | -0.2% | Solo corridoi sperimentali nazionali | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Aumento dei costi energetici per la catena del freddo nei magazzini.
Il mercato tedesco della logistica farmaceutica rimane esposto agli elevati prezzi dell'energia, poiché i magazzini a catena del freddo consumano molta più elettricità rispetto agli impianti a temperatura ambiente. La Germania continua ad avere alcuni dei costi energetici industriali più alti d'Europa, il che grava direttamente sugli operatori di siti farmaceutici refrigerati e congelati. Questo problema di costo si sta aggravando in quanto gli impianti si stanno anche preparando per i requisiti di transizione dei refrigeranti, che comportano ulteriori investimenti per sistemi a basso GWP e relativi aggiornamenti delle apparecchiature. Un esempio riportato dal settore ha mostrato che il passaggio a un modello di approvvigionamento energetico misto con esposizione a PPA eolici ha ridotto i costi e ha evitato l'emissione di 1,900 tonnellate di CO₂ in un periodo di riferimento. Ciononostante, i programmi di copertura e di transizione energetica competono per gli stessi capitali necessari agli operatori per gli aggiornamenti GDP, i sistemi di monitoraggio e le nuove celle frigorifere. Il mercato tedesco della logistica farmaceutica, pertanto, offre un netto vantaggio ai fornitori con bilanci più solidi, in quanto possono finanziare contemporaneamente gli investimenti per l'adattamento energetico e la conformità normativa.
Carenza di autisti e tecnici di magazzino in possesso della certificazione GDP.
Il mercato tedesco della logistica farmaceutica si trova ad affrontare una carenza strutturale di manodopera, più grave rispetto a quella riscontrata in altri segmenti del trasporto merci. Si stima che nel 2025 il settore abbia risentito della mancanza di 176,000 addetti alla logistica qualificati, tra cui 70,000 autisti di camion con le competenze necessarie per la movimentazione di prodotti farmaceutici in conformità alle GDP (Good Distribution Practices). Questo è un problema rilevante perché il lavoro previsto dalle GDP non rientra nella normale manodopera del trasporto merci e il personale deve essere formato per gestire deviazioni, eventi di temperatura, controlli della catena di custodia e documentazione di emergenza. I cicli di formazione sono lunghi e il pensionamento del personale esperto continua a superare il numero di nuovi lavoratori qualificati che entrano nel sistema. I grandi operatori possono ripartire questi costi di certificazione sulle reti nazionali, ma i trasportatori regionali non possono farlo con la stessa facilità. Di conseguenza, il mercato tedesco della logistica farmaceutica si sta concentrando maggiormente sulle tratte più critiche, soprattutto dove sono richiesti sia il mantenimento della catena del freddo certificato che un'esecuzione dell'ultimo miglio da parte di personale qualificato.
Analisi del segmento
Per funzione logistica: i servizi a valore aggiunto superano il trasporto tradizionale
Nel 2025, il trasporto deteneva il 58.14% della quota di mercato tedesca della logistica farmaceutica, confermandosi come la funzione logistica più importante del settore. La distribuzione su strada è rimasta fondamentale, poiché le reti tedesche di farmacie, ospedali, grossisti e stabilimenti produttivi richiedono una capillare copertura nazionale e frequenti rifornimenti. Il trasporto aereo ha mantenuto il suo ruolo per le spedizioni di alto valore e con tempi di consegna ristretti, come terapie avanzate, materiali per studi clinici e farmaci biologici a breve durata, che necessitano di un rapido spostamento dall'aeroporto al centro di cura. I flussi ferroviari e marittimi sono rimasti più rilevanti per la movimentazione, sul lato importazione, di materiali sfusi e di alcune materie prime farmaceutiche a monte della filiera.
Il magazzinaggio e la distribuzione hanno continuato a mantenere una posizione intermedia stabile, poiché i siti multitemperatura certificati GDP vicino ai corridoi autostradali sono ancora centrali nella progettazione del servizio nazionale. Il cambiamento più rapido è stato registrato dai servizi a valore aggiunto, che si prevede cresceranno a un CAGR del 6.55% e mostreranno quindi la crescita più rapida nel mercato tedesco della logistica farmaceutica fino al 2031. Gli spedizionieri farmaceutici esternalizzano sempre più l'aggregazione della serializzazione, il controllo dei resi, la gestione delle deviazioni, il supporto grafico e il kitting specifico per il paziente a fornitori in grado di combinare sistemi di conformità con la movimentazione fisica [4] "GDP Update for 2024/2025", GMP Journal, gmp-journal.com . L'investimento di 2 miliardi di euro (2.35 miliardi di dollari) di DHL nella logistica sanitaria ha sottolineato quanto fortemente i grandi operatori stiano supportando i servizi di supporto clinico, biofarmaceutico e per le terapie avanzate all'interno del mercato tedesco della logistica farmaceutica.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
In base alla modalità operativa: l'inerzia della catena del freddo accelera contro una base non a catena del freddo
Nel 2025, la logistica non a catena del freddo rappresentava il 65.30% della quota di mercato tedesca della logistica farmaceutica, sostenuta dagli elevati volumi di farmaci da prescrizione a temperatura ambiente, prodotti da banco e dispositivi medici standard. Questa modalità rimane la spina dorsale economica del settore logistico farmaceutico tedesco, in quanto richiede un minore consumo energetico, una documentazione più semplice e una flotta più standardizzata rispetto alle rotte a temperatura controllata. Anche l'aumento delle consegne di farmaci su larga scala contribuisce a sostenere i flussi a temperatura ambiente, soprattutto laddove i volumi di vendita per corrispondenza e a domicilio includono prodotti da banco e farmaci da prescrizione a temperatura standard. Questi vantaggi mantengono le reti non a catena del freddo centrali per il rifornimento quotidiano dei canali nazionali di farmacie e ospedali.
Si prevede che la logistica della catena del freddo crescerà a un tasso annuo composto (CAGR) del 5.72%, il che significa che questo segmento del mercato tedesco della logistica farmaceutica sta crescendo più rapidamente rispetto al mercato complessivo. Questo incremento riflette il crescente peso commerciale di biosimilari, farmaci biologici e terapie avanzate che richiedono condizioni validate tra +2 °C e +8 °C, congelamento o criogenicità durante le fasi di consegna. Il quadro normativo sulla sostituzione dei biosimilari, entrato in vigore nell'aprile 2026, introduce un maggior numero di movimentazioni a livello farmaceutico sensibili alla temperatura e requisiti più stringenti per la documentazione della continuità operativa. Gli operatori necessitano ora di imballaggi validati, monitoraggio calibrato e sistemi documentati di gestione delle deviazioni, che molte piccole aziende faticano ancora a mantenere. L'espansione della sede DHL di Florstadt, con capacità fino a -70 °C, ha dimostrato il livello di infrastrutture che i clienti utilizzano ormai come punto di riferimento nel settore della logistica farmaceutica in Germania.
Per tipologia di prodotto: le terapie cellulari e geniche registrano la crescita più rapida nel settore.
Nel 2025, i farmaci con obbligo di ricetta rappresentavano il 42.89% della quota di mercato tedesca nella logistica farmaceutica, risultando la categoria di prodotto più importante in termini di fatturato. Questa posizione riflette la portata del settore farmaceutico tedesco in materia di distribuzione etica e la costante necessità di distribuzione continua di farmaci con obbligo di ricetta attraverso reti di vendita al dettaglio, ospedaliere e all'ingrosso. Il profilo logistico di questi farmaci è ancora caratterizzato da frequenti movimentazioni, ampia copertura nazionale e affidabilità nella conformità alle normative, piuttosto che da un'eccessiva complessità di gestione nella maggior parte dei casi. I farmaci da banco, i prodotti veterinari e i dispositivi medici hanno contribuito in modo costante ai volumi di distribuzione, mentre i materiali per studi clinici sono rimasti di volume inferiore ma con una maggiore intensità di movimentazione.
Si prevede che le terapie cellulari e geniche cresceranno a un tasso annuo composto del 6.86%, diventando così il gruppo di prodotti in più rapida crescita nel mercato tedesco della logistica farmaceutica fino al 2031. Queste terapie richiedono una programmazione specifica per il paziente, finestre temporali molto brevi e una gestione criogenica ininterrotta, pertanto il valore della logistica per singola spedizione è molto più elevato rispetto ai flussi farmaceutici standard. La rete ospedaliera universitaria tedesca sta acquisendo sempre maggiore importanza nei percorsi amministrativi, spostando i requisiti logistici verso un coordinamento preciso al punto di cura piuttosto che verso la distribuzione di massa. Operatori specializzati come Marken e World Courier hanno sviluppato capacità ATMP in Germania, mentre DHL ha posizionato Florstadt come importante hub europeo per la gestione di terapie avanzate, con supporto di camere bianche e controllo della temperatura rigoroso.
Analisi geografica
Nel 2025, la Renania Settentrionale-Vestfalia si è affermata come leader del mercato tedesco della logistica farmaceutica con una quota del 34.29%, a testimonianza del suo ruolo di polo logistico e produttivo principale all'interno del settore. Il corridoio Reno-Ruhr combina una fitta rete autostradale, un'importante attività di commercio all'ingrosso e una concentrazione di siti certificati GDP, in grado di supportare sia le consegne nazionali ad alta frequenza che il transito internazionale. Questo conferisce alla Renania Settentrionale-Vestfalia un vantaggio in termini di efficienza della rete, poiché i fornitori possono servire farmacie, ospedali e clienti industriali da nodi strettamente interconnessi, anziché da strutture dislocate sul territorio. La certificazione CEIV Pharma di FedEx per Colonia e Francoforte ha ulteriormente rafforzato la posizione della Germania occidentale nella gestione del trasporto aereo di merci a temperatura controllata e ha conferito maggiore credibilità ai fornitori integrati a livello globale che operano nella regione.
La Baviera è la regione a più rapida crescita nel mercato tedesco della logistica farmaceutica, con un tasso di crescita annuo composto (CAGR) previsto del 5.10% fino al 2031. La crescita della regione è legata all'espansione del settore biofarmaceutico della Germania meridionale, in particolare intorno a Monaco e Ingolstadt, dove i farmaci biologici in fase commerciale e le terapie avanzate creano una domanda di supporto logistico a temperatura controllata più ravvicinata. L'aeroporto di Monaco beneficia di questa tendenza, poiché riduce i lunghi tempi di trasferimento via terra per i prodotti importati termosensibili. La ricertificazione CEIV Pharma di Lufthansa Cargo, valida fino ad aprile 2029, rafforza il ruolo della Baviera come gateway internazionale affidabile per questi flussi. Anche le infrastrutture transfrontaliere stanno contribuendo a consolidare il corridoio meridionale, con il nuovo stabilimento farmaceutico CEVA di Strasburgo-Entzheim che supporta i flussi conformi alle norme GDP verso il Baden-Württemberg e la Baviera dal lato francese del confine.
Il Baden-Württemberg rimane un polo importante perché la sua presenza nel settore farmaceutico specializzato e delle tecnologie mediche genera una domanda costante di magazzinaggio a temperatura controllata, distribuzione nazionale e gestione transfrontaliera all'interno del mercato logistico farmaceutico tedesco. Gli altri Länder, pur essendo più piccoli nel complesso, contribuiscono comunque in modo significativo alla domanda grazie al ruolo di Amburgo nel trasporto marittimo a temperatura controllata, all'ampio ecosistema di centri logistici 3PL dell'Assia e all'attività di consegna a domicilio delle farmacie di Berlino. Francoforte continua a essere rilevante per il trasporto aereo merci, lo sdoganamento e l'accesso alle infrastrutture circostanti a temperatura controllata, che supportano la distribuzione a livello nazionale dopo l'arrivo internazionale. La geografia, quindi, non è solo una questione di domanda locale, ma anche di come gli operatori possano combinare magazzinaggio certificato, accesso aeroportuale, densità stradale e manodopera specializzata. Per questo motivo, il mercato logistico farmaceutico tedesco continua a premiare i fornitori con una copertura equilibrata tra le regioni occidentali, meridionali e di accesso, piuttosto che affidarsi a un singolo cluster.
Panorama competitivo
Il mercato tedesco della logistica farmaceutica presenta una struttura competitiva stratificata, piuttosto che un modello in cui il vincitore si prende la maggior parte delle quote. Integratori globali come DHL Group, DSV, Kuehne+Nagel, UPS Healthcare e FedEx operano nella fascia alta, combinando una copertura multimodale con processi GDP certificati e mezzi per il trasporto a temperatura controllata. Un secondo gruppo, che comprende CEVA Logistics, GEODIS, DACHSER, Hellmann e Fiege, compete attraverso la specializzazione settoriale, la solidità della conformità e la forza di una rete selezionata. Al di sotto di questi, specialisti focalizzati sul mercato tedesco come Pharmaserv, PharmLog, LOXXESS, UNITAX e Transpharm occupano posizioni difendibili nella distribuzione regionale e in flussi di nicchia per prodotti specializzati. Nessun singolo fornitore detiene una quota di maggioranza nel mercato tedesco della logistica farmaceutica, pertanto l'aggiudicazione dei contratti dipende più dalle certificazioni, dalle prestazioni della catena del freddo e dalla capacità di gestire terapie avanzate che dalla semplice concorrenza sui prezzi.
Il recente processo di consolidamento ha innalzato il livello di competitività nel mercato tedesco della logistica farmaceutica. DSV ha completato l'acquisizione di DB Schenker nell'aprile 2025 e l'integrazione operativa delle due società è iniziata in Germania nel gennaio 2026, rendendo questa operazione la più significativa nel settore degli ultimi anni. DHL ha risposto con continui investimenti infrastrutturali, tra cui l'ampliamento del suo campus di Florstadt e un piano di spesa più ampio per la logistica sanitaria, mirato al supporto del settore biofarmaceutico, clinico e delle terapie cellulari e geniche. Anche UPS ha rafforzato la propria posizione attraverso acquisizioni legate alla catena del freddo e alla visibilità end-to-end del settore sanitario. Nel complesso, queste operazioni dimostrano che le economie di scala stanno diventando sempre più importanti, ma solo se accompagnate da una qualità di gestione certificata.
Nel mercato tedesco della logistica farmaceutica, la tecnologia e il controllo dei processi sono ormai fondamentali per la fidelizzazione dei clienti e la definizione dei prezzi. I fornitori stanno investendo nel monitoraggio della temperatura in tempo reale, nel supporto alla serializzazione e in una maggiore integrazione dei dati, poiché gli spedizionieri farmaceutici si aspettano ora visibilità a livello di spedizione e di lotto. L'espansione di Kuehne+Nagel nel settore sanitario ad Amburgo e il suo più ampio posizionamento qualitativo in HealthChain dimostrano come gli operatori stiano utilizzando modelli di servizio basati su certificazioni per proteggere i clienti più importanti. Anche FedEx sta facendo lo stesso attraverso la certificazione sanitaria a livello di rete, mentre gli specialisti continuano a competere efficacemente laddove offrono una profonda conoscenza del territorio o una competenza terapeutica specifica. Esiste ancora spazio nella logistica point-of-care per i farmaci da banco (ATMP) destinata ai piccoli ospedali universitari e nella consegna in giornata certificata GDP per le farmacie specializzate nelle aree rurali, il che significa che il mercato tedesco della logistica farmaceutica rimane competitivo anche se le barriere all'ingresso sono in aumento.
Leader del settore della logistica farmaceutica in Germania
Gruppo DHL
FedEx
DSV A / S
United Parcel Service of America, Inc. (UPS)
Kuehne + Nagel
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Febbraio 2026: DHL Group espande la rete di trasporto aereo a temperatura controllata con un Boeing 777 cargo dedicato sulla rotta Bruxelles-Cincinnati. Nell'ambito del suo investimento di 2 miliardi di euro in DHL Health Logistics, DHL ha impiegato un Boeing 777 cargo dedicato per fornire una capacità di trasporto a temperatura controllata e prevedibile per prodotti farmaceutici, vaccini e terapie avanzate, inclusi prodotti per la terapia cellulare e genica, rafforzando la sua offerta end-to-end della catena del freddo lungo il corridoio atlantico.
- Novembre 2025: UPS Healthcare completa l'acquisizione di Andlauer Healthcare Group per 1.60 miliardi di dollari, aggiungendo 31 strutture a temperatura controllata. UPS ha finalizzato l'acquisizione di Andlauer Healthcare Group per 1.60 miliardi di dollari, aggiungendo una rete specializzata della catena del freddo nordamericana alla presenza globale di UPS Healthcare nella logistica farmaceutica e rafforzando la visibilità end-to-end e la garanzia di qualità per i flussi farmaceutici transatlantici.
- Novembre 2025: il camion a idrogeno GenH2 di Daimler Truck è entrato nella seconda fase di test con i clienti di Teva Germania per il trasporto di prodotti farmaceutici. Daimler Truck ha avviato la seconda fase di test con i clienti del suo camion a celle a combustibile a idrogeno Mercedes-Benz GenH2, con Teva Germania che impiega il veicolo da 40 tonnellate per consegne farmaceutiche a temperatura controllata su lunghe distanze verso ospedali, grossisti e farmacie in tutta la Germania, e Rhenus Logistics che integra un'unità GenH2 presso il suo stabilimento di Duisburg per percorsi di trasporto di prodotti farmaceutici e merci generiche.
- Settembre 2025: Kuehne+Nagel inaugura ad Amburgo un centro di distribuzione dedicato al settore sanitario di 10,000 mq per Sysmex. Kuehne+Nagel ha inaugurato ad Amburgo un centro di distribuzione sanitario a temperatura controllata per Sysmex Europe SE e Sysmex Deutschland GmbH, che offre consegne dirette ai clienti in diverse zone d'Europa, approvvigionamento per la regione EMEA e spedizioni urgenti in giornata tramite trasporto aereo per strumenti e reagenti diagnostici.
Ambito del rapporto sul mercato della logistica farmaceutica in Germania
| Trasporti | Strada |
| Aria | |
| Mare e vie d'acqua interne | |
| Traversa | |
| Magazzinaggio e distribuzione | |
| Servizi a valore aggiunto e altri |
| Logistica della catena del freddo |
| Logistica non a catena del freddo |
| Farmaci da prescrizione |
| Farmaci da banco |
| Prodotti biologici e biosimilari |
| Vaccini e prodotti sanguigni |
| Materiali di sperimentazione clinica |
| Terapie cellulari e geniche |
| Dispositivi medici e diagnostica |
| Medicina Veterinaria |
| Altro |
| Renania settentrionale-Vestfalia |
| Baviera (Bayern) |
| Baden-Württemberg |
| Resto degli Stati |
| Per funzione logistica | Trasporti | Strada |
| Aria | ||
| Mare e vie d'acqua interne | ||
| Traversa | ||
| Magazzinaggio e distribuzione | ||
| Servizi a valore aggiunto e altri | ||
| Per modalità di funzionamento | Logistica della catena del freddo | |
| Logistica non a catena del freddo | ||
| Per tipo di prodotto | Farmaci da prescrizione | |
| Farmaci da banco | ||
| Prodotti biologici e biosimilari | ||
| Vaccini e prodotti sanguigni | ||
| Materiali di sperimentazione clinica | ||
| Terapie cellulari e geniche | ||
| Dispositivi medici e diagnostica | ||
| Medicina Veterinaria | ||
| Altro | ||
| Per regione | Renania settentrionale-Vestfalia | |
| Baviera (Bayern) | ||
| Baden-Württemberg | ||
| Resto degli Stati |
Domande chiave a cui si risponde nel rapporto
Quali saranno le dimensioni del settore logistico farmaceutico in Germania nel 2026 e dove arriveranno entro il 2031?
Il mercato tedesco della logistica farmaceutica si attestava a 15.59 miliardi di dollari nel 2026 e si prevede che raggiungerà i 18.72 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 3.72% nel periodo 2026-2031.
Quale funzione logistica genera il maggior fatturato nella logistica farmaceutica in Germania?
Il settore dei trasporti rappresenta la funzione più importante, con il 58.14% delle entrate previste per il 2025, poiché il Paese dipende da una fitta rete distributiva su strada che collega farmacie, ospedali e reti di distribuzione all'ingrosso.
Quale funzione logistica del mercato sta crescendo più rapidamente?
I servizi a valore aggiunto sono quelli che crescono più rapidamente nel settore della logistica, con un CAGR del 6.55%, mentre le terapie cellulari e geniche guidano la crescita dei prodotti con un CAGR del 6.86% fino al 2031.
Perché la catena del freddo sta diventando sempre più importante in Germania?
Si prevede che la logistica della catena del freddo crescerà a un tasso annuo composto del 5.72%, più rapidamente rispetto al mercato complessivo, poiché i farmaci biologici, i biosimilari e le terapie avanzate richiedono un controllo della temperatura e una tracciabilità più rigorosi.
Qual è la regione tedesca più grande e quale sta crescendo più rapidamente?
La Renania Settentrionale-Vestfalia rappresenta il mercato regionale più grande, con una quota del 34.29% nel 2025, mentre la Baviera è la regione a più rapida crescita, con un tasso di crescita annuo composto (CAGR) del 5.10% fino al 2031.
Quali sono i principali rischi per i fornitori di servizi logistici farmaceutici in Germania?
I rischi principali sono rappresentati dagli elevati costi energetici della catena del freddo e dalla carenza di autisti e tecnici di magazzino qualificati secondo le norme GDP, che aumentano i costi operativi e limitano l'espansione della rete.


