

Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
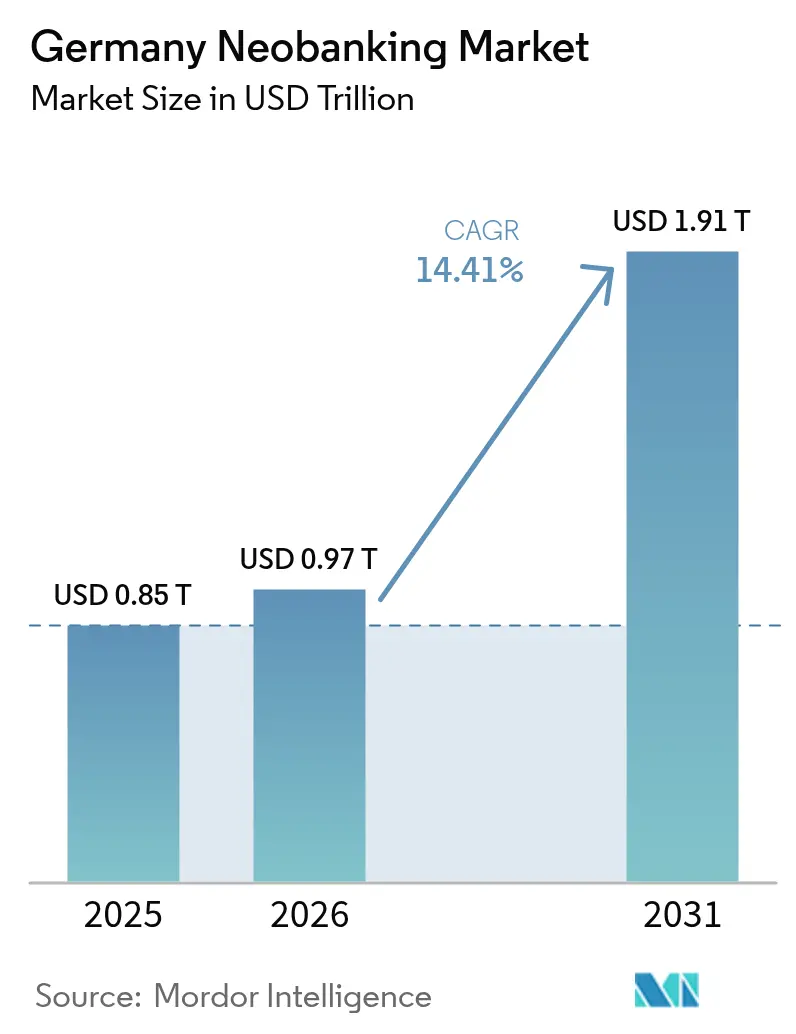
| Dimensione del mercato (2026) | 0.97 trilioni di dollari |
| Dimensione del mercato (2031) | 1.91 trilioni di dollari |
| Tasso di crescita (2026 - 2031) | 14.41% CAGR |
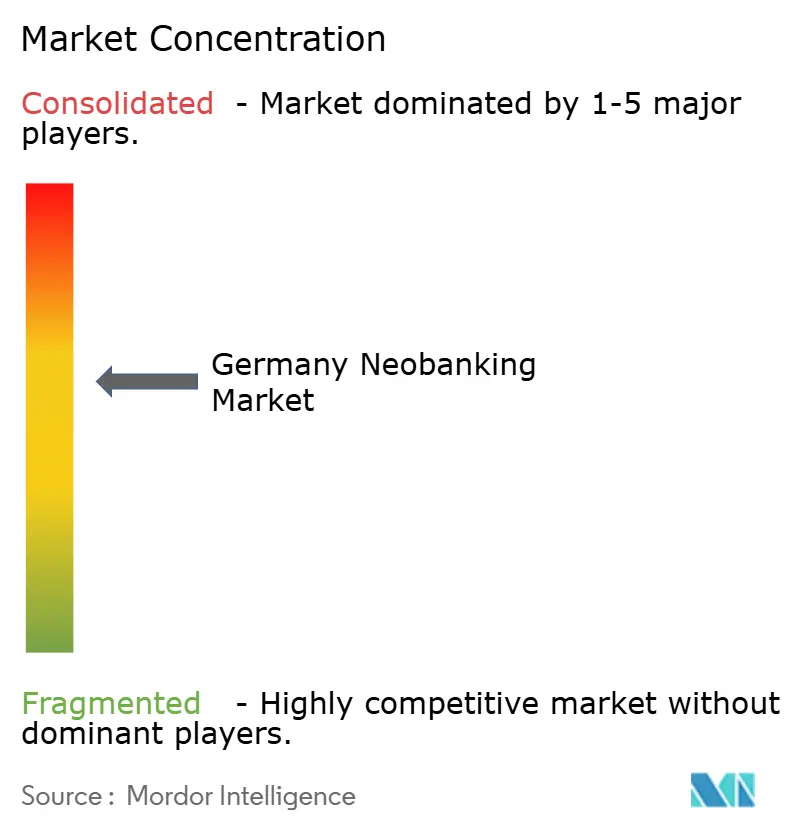
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato neobanking in Germania di Mordor Intelligence
Il mercato tedesco delle neobanche aveva un valore di 0.85 trilioni di dollari nel 2025 e si prevede che crescerà da 0.97 trilioni di dollari nel 2026 a 1.91 trilioni di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 14.41% durante il periodo di previsione (2026-2031). La penetrazione degli smartphone superiore all'85%, la maturazione del quadro normativo della Direttiva sui servizi di pagamento 2 (PSD2) e l'approccio di vigilanza flessibile della BaFin stimolano, sia gli operatori emergenti che quelli consolidati, a introdurre su larga scala soluzioni di risparmio, prestito e pagamento transfrontaliero incentrate sui dispositivi mobili. Le piccole e medie imprese tedesche orientate all'esportazione richiedono sempre più servizi di regolamento internazionale in tempo reale e a basso costo, che le banche tradizionali offrono con lentezza, conferendo alle neobanche un vantaggio strutturale. Inoltre, l'utilizzo del contante è diminuito dal 74% al 58% delle transazioni nei punti vendita tra il 2020 e il 2024, segnalando un cambiamento comportamentale duraturo verso i pagamenti digitali che espande ulteriormente il mercato neobanking tedesco [1] Si prevede che la Germania dell'Est crescerà a un CAGR dell'11.27% grazie al miglioramento delle infrastrutture digitali e all'attività delle startup che sbloccheranno popolazioni precedentemente sottoservite. Infine, le partnership di finanza integrata con i fornitori di software-as-a-service (SaaS) aprono nuovi flussi di commissioni proprio mentre i limiti di interscambio comprimono le entrate nell'elaborazione dei pagamenti.
Punti chiave del rapporto
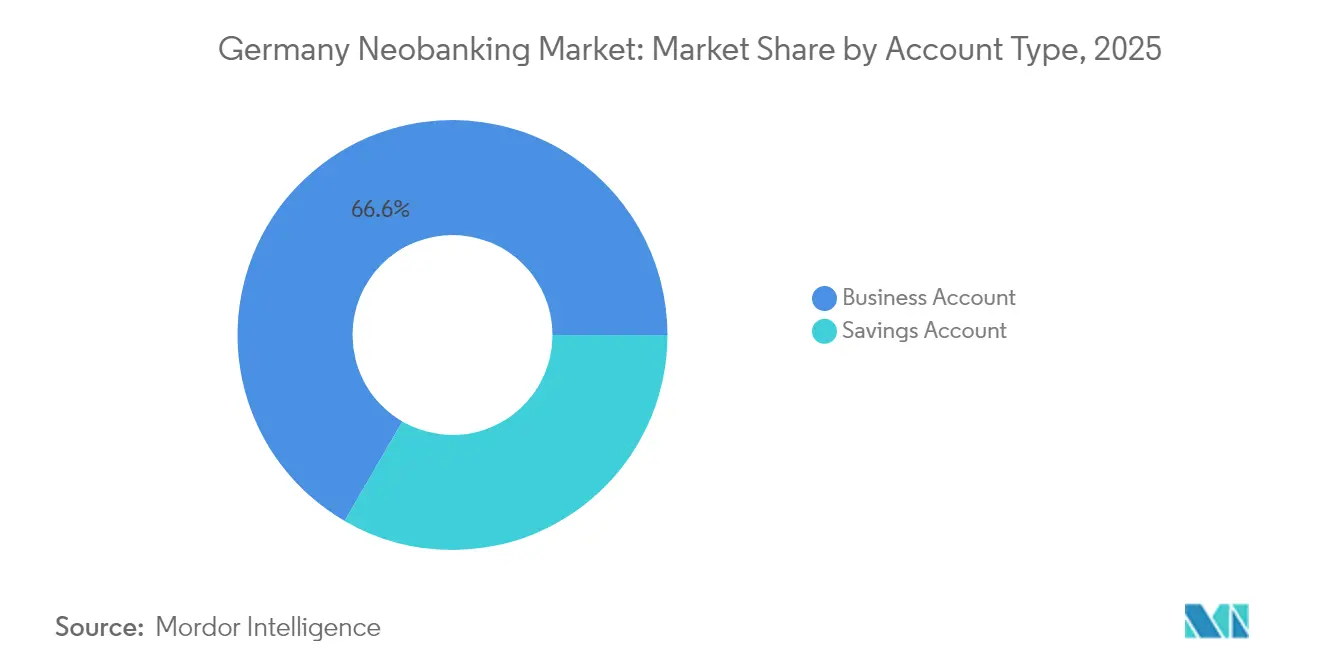
- Per tipologia di conto, i conti aziendali hanno dominato con una quota del 66.63% dei ricavi del mercato neobanking tedesco nel 2025; si prevede che i conti di risparmio cresceranno a un CAGR del 33.82% entro il 2031.
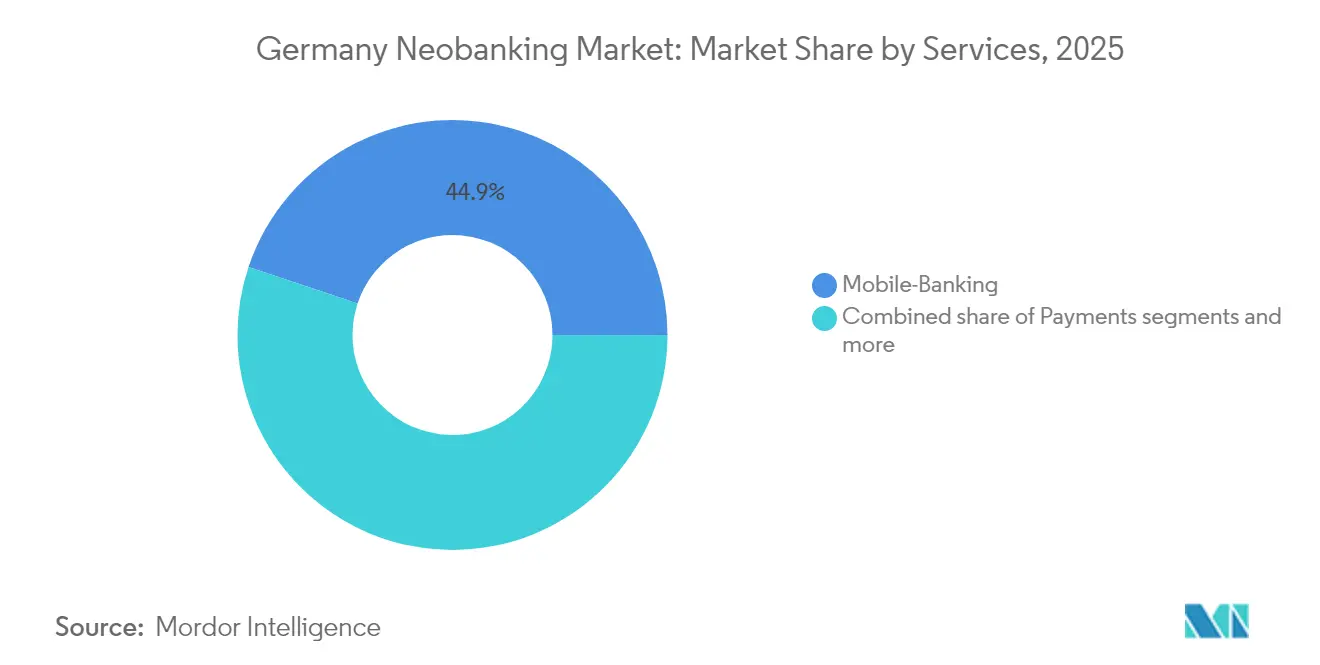
- In termini di servizi, nel 2025 il mobile banking deteneva il 44.88% della quota di mercato del neobanking in Germania, mentre si prevede che i prestiti accelereranno a un CAGR del 37.28% entro il 2031.
- Per applicazione, nel 2025 le soluzioni aziendali rappresentavano il 62.15% delle dimensioni del mercato neobanking tedesco, mentre le applicazioni di personal banking sono destinate a crescere a un CAGR del 30.94% entro il 2031.
- In termini geografici, la Germania meridionale ha contribuito al 26.12% del fatturato del 2025, mentre si prevede che la Germania orientale registrerà il CAGR più rapido, pari all'10.98%, tra il 2026 e il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti del mercato neobanking in Germania
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Elevata penetrazione di smartphone e internet | + 2.3% | Nazionale, con concentrazione urbana a Berlino, Monaco, Amburgo | A breve termine (≤ 2 anni) |
| Supporto alla regolamentazione PSD2/Open-Banking | + 3.1% | In tutta l'UE, con vantaggi di implementazione in Germania | Medio termine (2-4 anni) |
| Momento favorevole della partnership tra incumbent e neobank | + 2.8% | Nazionale, concentrato nei centri finanziari | Medio termine (2-4 anni) |
| Domanda di pagamenti transfrontalieri delle PMI orientate all'esportazione | + 1.9% | Nazionale, con forza nelle regioni industriali | A lungo termine (≥ 4 anni) |
| Domanda di finanza integrata dalle piattaforme SaaS B2B | + 2.4% | Globale, con concentrazione dell'hub SaaS tedesco | A lungo termine (≥ 4 anni) |
| La preferenza della Generazione Z per un sistema bancario allineato agli standard ESG | + 1.8% | Nazionale, con concentrazione demografica urbana | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
L'elevata penetrazione di smartphone e Internet accelera l'adozione del mobile-first
Oltre l'85% dei residenti tedeschi possiede uno smartphone, creando una vasta base di riferimento per i servizi bancari incentrati sul mobile. I cambiamenti causati dalla pandemia hanno introdotto i pagamenti contactless nella routine quotidiana, condensando quasi un decennio di adozione in due anni. La rapida espansione della copertura 5G e il design intuitivo delle app riducono l'attrito per gli utenti più anziani e incoraggiano il passaggio a livello familiare a fornitori esclusivamente digitali. Poiché i consumatori più giovani influenzano le decisioni finanziarie delle famiglie, gli effetti di rete virali amplificano l'apertura di conti nel mercato neobanking tedesco. La joint venture degli operatori di telecomunicazioni per estendere la copertura 5G nelle aree rurali entro il 2027 amplia ulteriormente il potenziale bacino di clienti.
La regolamentazione PSD2/Open Banking crea fossati competitivi basati sui dati
La PSD2 obbliga legalmente gli operatori storici a condividere i dati dei conti con terze parti autorizzate, consentendo alle neobanche di generare profili cliente unificati e analisi del rischio di livello superiore. Le autorità di regolamentazione tedesche richiedono un rigoroso monitoraggio del consenso e la crittografia, in modo che le aziende che investono tempestivamente nella conformità ottengano credibilità reputazionale a lungo termine. L'accesso a dati transazionali in tempo reale consente una sottoscrizione più accurata per i prestiti non garantiti alle PMI, un segmento ignorato dagli istituti di credito tradizionali a causa degli elevati costi manuali. Le interfacce open banking consentono inoltre alle neobanche di integrare conti white-label all'interno di piattaforme SaaS, espandendo la portata oltre le loro app proprietarie. Nel medio termine, l'allineamento normativo nello Spazio Economico Europeo semplifica l'espansione transfrontaliera per i fornitori autorizzati in Germania.
La spinta della partnership tra incumbent e neobank rimodella le gerarchie tradizionali
I grandi istituti di credito collaborano sempre più con i competitor digitali per evitare ristrutturazioni pluriennali del sistema core; la partnership API di Deutsche Bank con un'azienda leader nei pagamenti fintech illustra questo pragmatismo. Tali alleanze offrono alle neobanche l'accesso a sistemi di compensazione e mercati dei capitali consolidati, mentre gli operatori storici ottengono rapidi cicli di innovazione. Offerte congiunte, come i portafogli FX integrati abbinati alle tradizionali linee di credito per il trade finance, attenuano i confini competitivi e accelerano l'acquisizione di clienti da entrambe le parti. L'ondata di partnership riduce il time-to-market per le nuove funzionalità, aumentando la densità dei servizi all'interno del mercato neobanking tedesco. Nel tempo, emergono modelli di distribuzione ibridi in cui i marchi tradizionali si occupano della supervisione normativa e della solidità del bilancio, mentre le neobanche forniscono tecnologia rivolta al cliente.
La domanda di pagamenti transfrontalieri delle PMI orientate all'esportazione stimola l'innovazione B2B
Le 3.5 milioni di PMI tedesche generano oltre il 60% del fatturato nazionale delle esportazioni e richiedono sempre più spesso la liquidazione istantanea, spread valutari trasparenti e riconciliazione automatizzata [2] Ministero federale dell'economia e dell'azione climatica, "Statistiche sulle esportazioni delle PMI 2025", bmwk.de. . Le neobanche sfruttano infrastrutture cloud-native per prezzare i trasferimenti ben al di sotto delle commissioni delle banche corrispondenti, riducendo i vincoli di capitale circolante per gli esportatori di medie dimensioni. I moduli di tesoreria integrati nel software di pianificazione delle risorse aziendali consentono ai team finanziari di monitorare le posizioni multivaluta in tempo reale. La semplificazione normativa che ha innalzato le soglie di segnalazione del commercio estero da 12,500 euro (13,019.5 dollari USA) a 50,000 euro (52,078 dollari USA) nel 2024 riduce gli attriti di conformità e amplifica i volumi indirizzabili. Di conseguenza, si prevede che i flussi transfrontalieri delle PMI rimarranno un fattore chiave di crescita per il mercato bancario digitale tedesco nel prossimo decennio.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| I limiti alle commissioni di interscambio riducono i ricavi | -2.1% | A livello UE, con implementazione in Germania | Medio termine (2-4 anni) |
| Il controllo AML/KYC della BaFin aumenta i costi di conformità | -1.7% | Nazionale, con attenzione alla regolamentazione dei principali attori | A breve termine (≤ 2 anni) |
| Problemi di fiducia dei consumatori dopo le interruzioni del servizio | -1.4% | Nazionale, che colpisce i leader del mercato | A breve termine (≤ 2 anni) |
| Il freno alla redditività della base di depositi a basso rendimento | -1.9% | Nazionale, con l'influenza della politica monetaria della BCE | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
I limiti alle commissioni di interscambio impongono l'evoluzione del modello di ricavi oltre l'elaborazione dei pagamenti
La legge europea limita le commissioni interbancarie per le carte di debito allo 0.2% e quelle per le carte di credito allo 0.3%, frenando i ricavi basati sulle transazioni per le banche esclusivamente mobili [3] Commissione europea, “Interchange Fee Regulation Overview,” europa.eu. . I fornitori tedeschi rispondono raggruppando abbonamenti premium che offrono assicurazione di viaggio, limiti di prelievo bancomat più elevati e carte di debito a compensazione di carbonio. La limitazione delle commissioni accelera la transizione verso segmenti a margine più elevato come il credito al consumo, i prodotti di gestione patrimoniale e gli accordi di finanza integrata con condivisione dei ricavi con i fornitori di SaaS. Il mercato bancario tedesco, quindi, si evolve da un paradigma di conti correnti gratuiti verso panieri di commissioni diversificati. Mentre le piattaforme più grandi assorbono lo shock dei margini attraverso la vendita incrociata, gli operatori di nicchia devono crescere rapidamente o passare a servizi specializzati per rimanere competitivi.
L'esame AML/KYC della BaFin aumenta i costi di conformità e la complessità operativa
La BaFin ha intensificato la supervisione antiriciclaggio dopo diversi casi di interruzioni di sistema e falle di onboarding di alto profilo [4] BaFin, “Priorità di vigilanza 2025”, bafin.de. . Nel 2024, l'autorità di regolamentazione ha ordinato audit di processo presso le banche digitali che servono complessivamente oltre 10 milioni di residenti tedeschi, obbligando le aziende a implementare motori di valutazione del rischio e verifica biometrica a doppio livello. Gli aggiornamenti di conformità aumentano i costi di onboarding per cliente, erodendo il vantaggio di basso costo rispetto alle reti di filiali. Tuttavia, una solida governance migliora la fiducia nel marchio, che rimane essenziale dopo lo scetticismo del pubblico nei confronti della finanza basata esclusivamente su app. Nel breve termine, una supervisione rigorosa potrebbe innescare un consolidamento con l'uscita dal mercato degli operatori sottocapitalizzati, ma il risultato a lungo termine è un mercato neobanking tedesco più resiliente.
Analisi del segmento
Per tipo di conto: la domanda aziendale mantiene il predominio
Nel 2025, i conti aziendali rappresentavano il 66.63% del mercato neobanking tedesco, riflettendo l'evoluzione delle aziende verso la riconciliazione automatizzata e dashboard di tesoreria basate su API. L'elevata intensità di esportazione e i debiti multivaluta favoriscono l'adozione di questa tecnologia, poiché le banche digitali regolano i cambi a tassi di cambio in tempo reale anziché a tassi medi di fine giornata. I CFO apprezzano la visibilità della liquidità tramite un unico pannello di controllo tra le filiali nazionali ed estere, rafforzando la stabilità del mercato neobanking tedesco. Si prevede che i conti di risparmio, sebbene attualmente più piccoli, cresceranno a un robusto CAGR del 33.82% fino al 2031, grazie a tassi di interesse interessanti riservati esclusivamente ai conti digitali e alle funzionalità di micro-risparmio istantaneo. Con il miglioramento della trasparenza nella protezione dei depositi, i clienti al dettaglio incanalano la liquidità in eccesso dai conti correnti a basso rendimento verso piani di risparmio regolamentati.
Costi generali inferiori consentono alle neobanche di trasferire gli aumenti dei tassi della Banca Centrale Europea più rapidamente rispetto alle banche tradizionali, rafforzando la competitività. Le regole di risparmio automatizzate basate su obiettivi attraggono le famiglie della Generazione Z, diffidenti nei confronti dell'inflazione e del rischio climatico. Nel frattempo, le PMI beneficiano di autorizzazioni multiutente e approvazioni a due fattori che semplificano la liquidazione delle fatture senza compromettere la sicurezza. L'aggregazione competitiva di depositi di risparmio all'interno dei conti aziendali sfuma ulteriormente il confine tra prodotti transazionali e di riserva. Di conseguenza, i saldi aziendali e al dettaglio rafforzano insieme i coefficienti di liquidità che supportano la futura espansione dei prestiti.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per servizi: il predominio del mobile banking affronta la ripresa dei prestiti
Nel 2025, il controllo mobile-first ha conquistato il 44.88% della quota di mercato del neobanking in Germania, confermando il valore strategico di un onboarding semplificato che si completa in pochi minuti tramite la verifica elettronica dell'identità. Interfacce app avanzate che integrano analisi di budget, avvisi di spesa tramite notifiche push e provisioning di portafogli contactless rafforzano l'interazione quotidiana. Tuttavia, i prestiti sono la linea di servizio in più rapida crescita, con un CAGR del 37.28% fino al 2031, poiché gli algoritmi di credito sfruttano i feed delle transazioni PSD2 e i dati dell'e-commerce per un punteggio quasi istantaneo. Le dimensioni del mercato tedesco del neobanking per i prestiti personali non garantiti sono destinate a espandersi ulteriormente una volta che i fornitori collegheranno i dati alternativi con i quadri di rischio approvati dalla BaFin. Nell'orizzonte di previsione, si prevede che il mix di ricavi si orienterà verso il credito al consumo e alle PMI, diversificando i flussi di pagamento a margine compresso.
La pressione competitiva incoraggia l'aggregazione di piani di rateizzazione a tasso fisso, widget "acquista ora e paga dopo" e linee di microcredito all'interno dello stesso ambiente mobile. La trasparenza dei tassi di interesse, i calcolatori di ammortamento e le opzioni di rimborso dinamico riducono l'attrito tra i debitori e i tassi di insolvenza. Le partnership con le compagnie assicurative consentono una copertura istantanea del credito sulla vita, migliorando l'efficienza del capitale regolamentare. Nel frattempo, le funzionalità di trasferimento di denaro mantengono la loro rilevanza tra le comunità di immigrati, offrendo corridoi euro-non euro con spread inferiori all'1%. Il cross-selling con robo-advisory e dashboard per la valutazione dell'impronta di carbonio posiziona le app leader come hub finanziari a spettro completo.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per applicazione: l'attenzione alle imprese stimola la crescita dei consumatori
Le soluzioni aziendali hanno contribuito per il 62.15% al fatturato complessivo nel 2025, poiché le aziende hanno cercato l'integrazione in tempo reale con i sistemi di pianificazione delle risorse aziendali e di elaborazione delle paghe. Le aziende apprezzano la categorizzazione automatizzata delle spese e gli endpoint API che inseriscono i dati delle transazioni in tempo reale nei registri contabili, riducendo così lo sforzo di chiusura di fine mese. I collegamenti approfonditi con i moduli di approvvigionamento e inventario riducono anche le riconciliazioni manuali. Di conseguenza, il mercato neobanking tedesco mantiene un'elevata fidelizzazione nei segmenti B2B, dove i costi di passaggio aumentano in linea con il livello di automazione dei processi. Si prevede tuttavia che le applicazioni di personal banking cresceranno a un CAGR del 30.94% fino al 2031, poiché le generazioni più giovani, attratte dalle carte senza commissioni e dalle informazioni sulla spesa basate sui criteri ESG, trasferiranno i loro primi pagamenti dello stipendio su conti digitali.
L'adozione sul mercato di massa accelera quando le neobanche aggiungono funzionalità tradizionalmente riservate ai gestori patrimoniali, come la negoziazione di azioni frazionarie e i portafogli di obbligazioni verdi, all'interno dello stesso contesto mobile. Le serie di risparmi gamificate e le sfide della community sono progettate per creare un coinvolgimento quotidiano senza dover sostenere ingenti spese di marketing. Le applicazioni personali condividono sempre più l'infrastruttura con i moduli aziendali, consentendo economie di scala in termini di conformità e hosting cloud. Inoltre, la protezione dello scoperto di conto legata allo stipendio e i pagamenti parziali istantanei creano solide proposte di valore per i lavoratori della gig economy. Nel complesso, lo slancio B2C integra il franchise aziendale e amplia la domanda totale indirizzabile, rafforzando la crescita del mercato neobanking tedesco.
Analisi geografica
La Germania meridionale ha guidato il fatturato regionale con un contributo del 26.12% nel 2025, alimentato dall'economia bavarese da 716.8 miliardi di euro (746.59 miliardi di dollari) e dal dinamico cluster fintech di Monaco, che attrae sia capitali di rischio che talenti bancari esperti. L'elevato PIL pro capite e le fitte catene di approvvigionamento industriale creano considerevoli pool di commissioni per l'elaborazione transfrontaliera di tesoreria e paghe. Le università della regione collaborano con gli incubatori per incanalare i laureati in ingegneria verso le scale-up, dando ulteriore impulso al mercato neobanking tedesco. Le sedi centrali consolidate di assicurazioni e banche forniscono una base clienti sofisticata per implementazioni di finanza integrata white-label. I finanziamenti degli enti locali che sovvenzionano la ricerca in materia di intelligenza artificiale e sicurezza informatica promuovono anche l'innovazione di prodotto.
La Germania dell'Est ha registrato le previsioni di CAGR più rapide, pari all'10.98% fino al 2031, grazie all'implementazione della fibra ottica e all'espansione del 5G che colmano i gap di connettività storici. La crescente densità di startup a Lipsia e Dresda diversifica l'attività economica oltre il settore manifatturiero, incrementando la domanda di conti di pagamento digitali e linee di credito per le PMI. I programmi federali che cofinanziano la formazione sulle competenze digitali supportano l'adozione da parte delle famiglie di servizi bancari basati su app in distretti precedentemente sottoserviti. La minore densità di filiali tradizionali offre ai nuovi arrivati un percorso conveniente per i titolari di un conto corrente, ampliando il mercato tedesco del neobanking. Con la crescita delle esportazioni regionali di e-commerce, le neobanche acquisiranno volumi incrementali di finanziamenti per il mercato valutario e logistico.
La Germania settentrionale, ancorata al complesso marittimo di Amburgo, mantiene una domanda stabile di soluzioni multivaluta che monitorino i pagamenti globali delle merci in tempo reale. Gli operatori portuali e le aziende di logistica si affidano a conti integrati per semplificare le tasse doganali e gli anticipi sui dazi, rafforzando la viscosità. La Germania occidentale rimane un importante polo industriale, dove i conglomerati del settore automobilistico e chimico integrano le API delle neobank per gestire i pagamenti dei fornitori in decine di paesi. I parchi tecnologici della Germania centrale coltivano joint venture fintech con banche regionali, aiutando le neobank ad accedere alle reti di compensazione tradizionali e introducendo al contempo livelli front-end agili. Insieme, queste dinamiche garantiscono un'ampia diffusione nazionale e una crescita resiliente a lungo termine per il mercato neobanking tedesco.
Panorama normativo
In Germania, il settore del neobanking opera sotto la supervisione della BaFin, con la Deutsche Bundesbank che esercita la vigilanza prudenziale. I requisiti di licenza e di condotta si basano principalmente sulla KWG (settore bancario) e sulla ZAG (servizi di pagamento), mentre il GDPR disciplina il trattamento dei dati. La PSD2 continua a influenzare l'accesso ai conti e l'avvio dei pagamenti, e i limiti alle commissioni interbancarie dell'UE (0.2% per le carte di debito e 0.3% per le carte di credito) limitano la redditività delle carte e spingono i fornitori verso modelli di monetizzazione basati su abbonamenti e prestiti.
La legge sulla digitalizzazione del mercato finanziario (FinmadiG), approvata il 27 dicembre 2024, è uno strumento nazionale fondamentale per l'attuazione di normative UE come MiCA e DORA. DORA entrerà in vigore il 17 gennaio 2025, imponendo la segnalazione di gravi incidenti informatici alla BaFin e intensificando i controlli sull'esternalizzazione e sul rischio di terze parti. La BaFin ha inoltre evidenziato le aree di intervento prioritarie per il 2026, tra cui la classificazione del rischio della clientela e il monitoraggio antiriciclaggio e antiterrorismo. Dal 2026, l'Autorità europea antiriciclaggio (AMLA) inizierà a esercitare funzioni di vigilanza diretta in materia di antiriciclaggio su determinate entità ad alto rischio, innalzando gli standard per i controlli di onboarding e il monitoraggio delle transazioni per i fornitori di servizi digitali e i modelli "bank-as-a-service".
Analisi della catena del valore
La catena del valore del neobanking in Germania inizia con le licenze e la conformità (BaFin e Deutsche Bundesbank), prosegue con lo sviluppo di prodotti e piattaforme (app mobile, onboarding, sistemi di rischio e frode) e si basa infine sull'elaborazione bancaria centrale e sull'abilitazione del bilancio o di banche partner. I fornitori si espandono attraverso due modelli operativi: neobanche con licenza diretta che gestiscono l'interfaccia con il cliente e l'infrastruttura bancaria regolamentata, e strutture di banche partner o di "bank-as-a-service" (ad esempio, Solaris), in cui vengono forniti conti, pagamenti e servizi di sicurezza regolamentati, mentre i marchi fintech si concentrano sulla distribuzione e sull'esperienza del cliente.
Tra i fattori abilitanti a monte figurano i fornitori di servizi cloud e di sicurezza informatica, gli strumenti di verifica dell'identità e di antiriciclaggio, nonché la connettività open banking tramite aggregatori di API (ad esempio, Tink e FinAPI) per accedere ai dati delle banche tradizionali ai sensi della PSD2. Sul fronte a valle, la distribuzione è sempre più integrata nei flussi di lavoro SaaS B2B (contabilità, gestione delle spese, ERP) e negli ecosistemi di commercianti e pagamenti, oltre alle partnership con le banche tradizionali (ad esempio, la partnership tra Deutsche Bank e Ant International per soluzioni integrate di pagamento transfrontaliero annunciata a maggio 2025). I principali punti critici risiedono nella resilienza operativa e nel rischio di terze parti ai sensi del DORA, oltre all'intensità delle normative AML/KYC imposte dalla BaFin, che accresce l'importanza di operazioni di conformità scalabili e di accordi di outsourcing certificati per le aziende che dipendono da modelli basati su banche partner.
Panorama competitivo
Il mercato neobanking tedesco presenta una moderata concentrazione, con le cinque piattaforme più grandi che si stima controllino circa il 55% dei conti attivi. I leader di mercato sfruttano l'onboarding digitale a basso costo, l'aggregazione dei dati PSD2 e modelli di banca come servizio conformi alla normativa BaFin per una rapida scalabilità. Le roadmap dei prodotti convergono attorno all'integrazione di credito, investimenti e assicurazioni che generano commissioni, riducendo la dipendenza da interscambi con limiti massimi. Le banche tradizionali concedono sempre più licenze per tecnologie front-end o integrano portafogli digitali nell'ambito di partnership, mitigando il rischio di disruption e accelerando i cicli di innovazione. Queste alleanze combinano la solidità dei bilanci degli operatori storici con l'agilità del fintech, rimodellando i confini competitivi.
La differenziazione nella finanza verde emerge come asse di posizionamento chiave, poiché i consumatori della Generazione Z preferiscono i provider che pubblicano metriche di compensazione delle emissioni di carbonio e panieri di investimento con screening ESG. Gli operatori specializzati si rivolgono a liberi professionisti e creatori di contenuti con conti di riserva IVA istantanei e analisi del flusso di cassa. I competitor aziendali si concentrano sulle PMI orientate all'export, integrando copertura valutaria in tempo reale e finanziamento delle fatture in dashboard unificate. Gli stack tecnologici enfatizzano le architetture di microservizi ospitate su regioni cloud europee per conformarsi ai requisiti del Regolamento generale sulla protezione dei dati (GDPR). Con l'inasprimento delle norme antiriciclaggio da parte della BaFin, i vantaggi di scala negli investimenti per la conformità favoriscono gli operatori ben capitalizzati, favorendo potenzialmente un consolidamento che aumenta le barriere all'ingresso.
L'acquisizione di proprietà intellettuale nel rilevamento delle frodi tramite intelligenza artificiale, nell'autenticazione biometrica e nel credit scoring contestuale rimane un campo di battaglia attivo. Il finanziamento di venture capital privilegia sempre più round in fase avanzata che supportano economie di unità consolidate piuttosto che blitz di acquisizione clienti. Il fatturato per cliente aumenta poiché le piattaforme mature monetizzano i moduli di risparmio, credito e patrimonio, supportando strategie di sovvenzionamento intersegmentali. I nuovi operatori di mercato privi di flussi di reddito diversificati subiscono la pressione sui margini dovuta ai limiti sulle commissioni e all'aumento dei costi della tecnologia di regolamentazione. Nel complesso, l'elevata velocità di produzione e la profondità delle partnership continuano a definire un vantaggio sostenibile nel mercato neobanking tedesco.
Leader del settore neobanking in Germania
N26 GmbH
Deutsche Kreditbank AG (DKB)
Vivid Money GmbH
Banca Fidor AG
solaris SE
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Luglio 2026: Deutsche Kreditbank AG (DKB) ha collocato una seconda obbligazione ipotecaria di riferimento a 12 anni (Hypothekenpfandbrief) nel 2026, creando un portafoglio ordini di oltre 1.5 miliardi di euro. L'operazione supporta la capacità di finanziamento a lungo termine, che può sostenere gli investimenti in prodotti digitali e le offerte basate sul bilancio, rilevanti per le proposte challenger e digital-first.
- Giugno 2026: N26 GmbH ha annunciato per l'esercizio 2025 un fatturato di 501.6 milioni di euro e un utile netto di 1.6 milioni di euro, registrando il primo anno intero di redditività netta a livello di gruppo. La redditività offre maggiori margini di investimento per ampliare l'offerta di prodotti e migliorare le capacità di conformità, in un contesto di crescenti aspettative in materia di resilienza operativa e antiriciclaggio.
- Marzo 2026: Vivid Money GmbH ha superato i 100,000 clienti PMI e ha ampliato la propria offerta di servizi di tesoreria con conti di interesse in più valute (inclusi USD e GBP) e una gamma più ampia di strumenti di investimento. Questa mossa rafforza il posizionamento di Vivid Money GmbH nella gestione della liquidità delle PMI e aumenta la pressione competitiva sulle neobanche focalizzate sui conti aziendali, spingendole ad eguagliare le caratteristiche di tesoreria e di rendimento offerte.
Ambito del rapporto sul mercato neobanking in Germania
Neobanks è una banca che opera online senza avere una presenza fisica; fa parte del fintech che fornisce servizi digitali e mobile-first come pagamenti, carte di debito, trasferimenti di denaro, prestiti e altro ancora. Nel rapporto viene trattata un'analisi completa del contesto del mercato, che include le tendenze emergenti, i cambiamenti significativi nelle dinamiche di mercato e una panoramica del mercato. Il rapporto presenta anche una valutazione qualitativa e quantitativa analizzando i dati raccolti dagli analisti del settore. Il mercato neobancario tedesco è segmentato per tipo di conto (conto aziendale e conto di risparmio), per servizio (mobile banking, pagamenti e trasferimento di denaro, conto di risparmio, prestiti e altri) e per applicazione (impresa, personale e altri). Il rapporto offre dimensioni del mercato e previsioni per il mercato neobanking tedesco in valore (milioni di dollari) per tutti i segmenti di cui sopra.
Per tipo di conto
| Conto aziendale |
| Conto di risparmio |
Per servizi
| Servizi bancari mobili |
| Pagamenti |
| Trasferimenti di denaro |
| Conto di risparmio |
| Prestiti e finanziamenti |
| Altro |
Per Applicazione
| MONITOR PERSONALI |
| Impresa |
| altre applicazioni |
Per geografia
| Germania settentrionale |
| Germania meridionale |
| Germania Est |
| Germania Ovest |
| Germania centrale |
| Per tipo di conto | Conto aziendale |
| Conto di risparmio | |
| Per servizi | Servizi bancari mobili |
| Pagamenti | |
| Trasferimenti di denaro | |
| Conto di risparmio | |
| Prestiti e finanziamenti | |
| Altro | |
| Per Applicazione | MONITOR PERSONALI |
| Impresa | |
| altre applicazioni | |
| Per geografia | Germania settentrionale |
| Germania meridionale | |
| Germania Est | |
| Germania Ovest | |
| Germania centrale |
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Quanto è grande il settore neobanking in Germania nel 2026 e quali sono le sue prospettive di crescita fino al 2031?
Il mercato neobanking tedesco è valutato a 970 miliardi di dollari nel 2026 e si prevede che raggiungerà i 1,910 miliardi di dollari entro il 2031, con un CAGR del 14.41%.
Quale tipologia di conto genera attualmente il maggior fatturato per le banche digitali tedesche?
I conti aziendali sono in testa con una quota del 66.63% nel 2025, trainati dalla forte domanda da parte delle PMI di servizi di tesoreria e transfrontalieri abilitati tramite API.
Quale linea di prodotti si prevede che si espanderà più rapidamente per le neobanche tedesche nel periodo di previsione?
I prodotti di prestito mostrano il maggiore slancio: si prevede che il segmento dei prestiti crescerà a un CAGR del 37.28% entro il 2031.
Perché le capacità di pagamento transfrontaliere sono così importanti per i fornitori tedeschi?
Le 3.5 milioni di PMI tedesche orientate all'esportazione richiedono la liquidazione dei cambi in tempo reale e la riconciliazione automatizzata, il che conferisce alle neobanche un vantaggio strutturale rispetto alle reti di corrispondenti tradizionali.
Quale fattore normativo sta comprimendo i margini di transazione per le banche digitali?
I limiti alle commissioni di interscambio dell'UE pari allo 0.2% sulle transazioni con carta di debito e allo 0.3% sulle transazioni con carta di credito limitano i ricavi legati ai pagamenti, spingendo i fornitori verso i ricavi derivanti da abbonamenti e prestiti.
Quale regione tedesca dovrebbe registrare il tasso di crescita più elevato entro il 2031?
Si prevede che la Germania dell'Est crescerà a un CAGR dell'10.98%, poiché il miglioramento delle infrastrutture digitali e l'attività delle startup consentiranno di liberare popolazioni precedentemente sottoservite.


