

Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
| Dimensione del mercato (2026) | 5.04 miliardo di dollari |
| Dimensione del mercato (2031) | 5.77 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 2.76% CAGR |
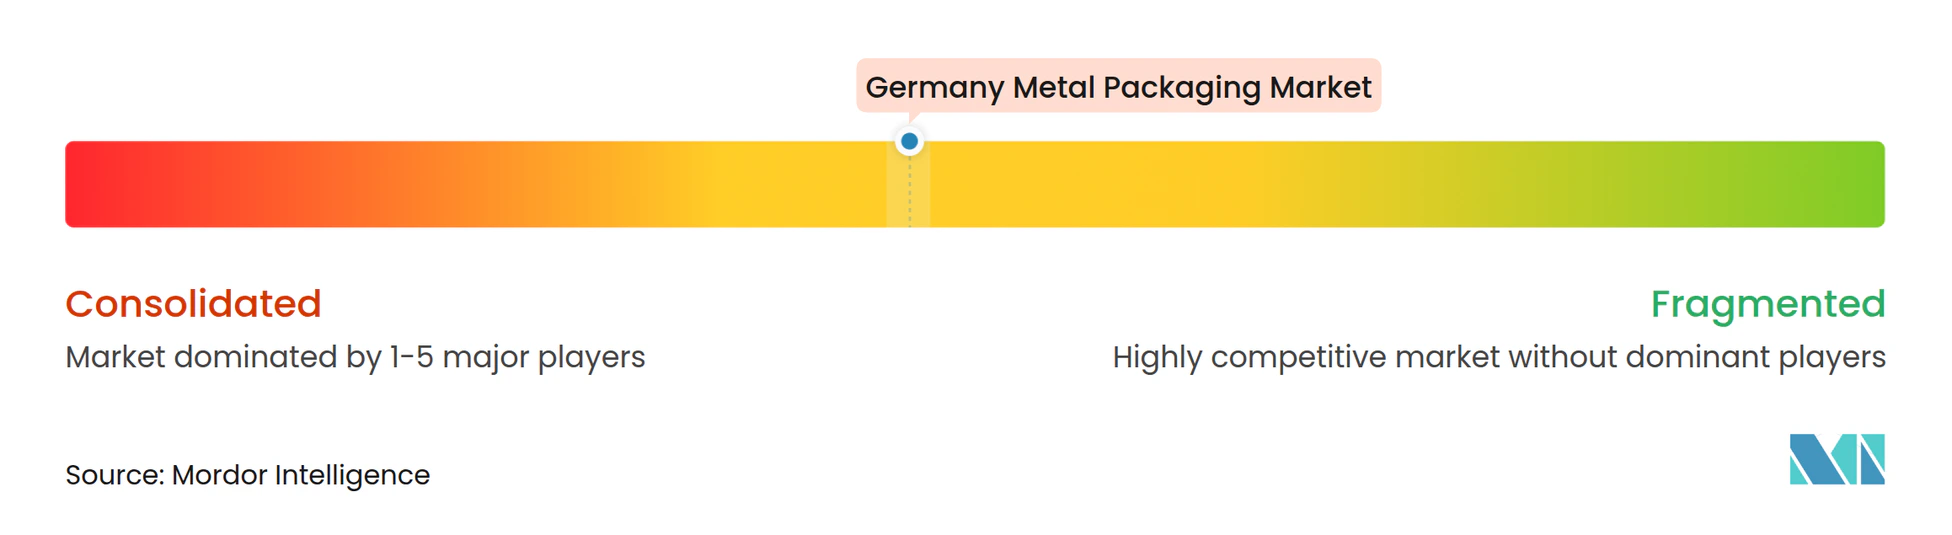
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato degli imballaggi metallici in Germania di Mordor Intelligence
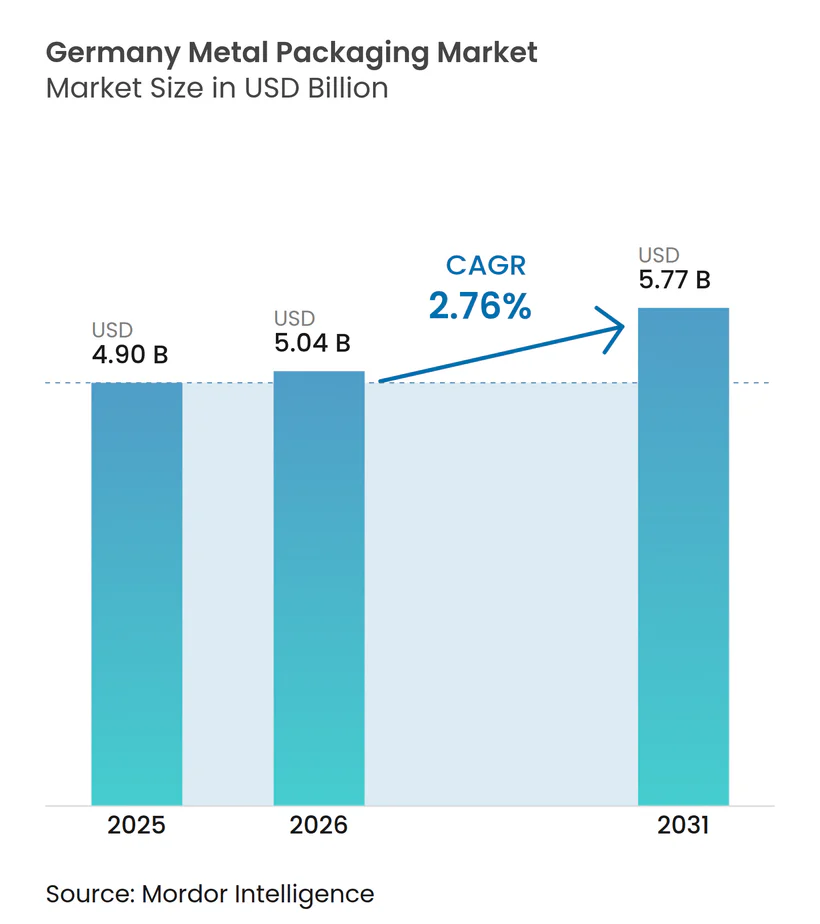
Si stima che il mercato tedesco degli imballaggi metallici abbia raggiunto i 4.90 miliardi di dollari nel 2025 e che passerà dai 5.04 miliardi di dollari del 2026 ai 5.77 miliardi di dollari entro il 2031, con un CAGR del 2.76% nel periodo di previsione (2026-2031). Il ritmo di crescita evidenzia un contesto maturo ma resiliente, plasmato dalla legislazione sull'economia circolare, dalla modernizzazione dell'Industria 4.0 e dall'affinità dei consumatori per i materiali infinitamente riciclabili. I progressi nelle linee di formatura automatizzate delle lattine, la crescente domanda di bevande pronte da bere e il passaggio degli OEM ai contenitori monomateriale stanno sostenendo nuovi volumi, mentre le oscillazioni dei costi dei metalli di base e le plastiche ad alta barriera frenano l'espansione. In particolare, la quota del 64.14% dell'alluminio e il CAGR del 3.72% dell'acciaio illustrano una duplice realtà: rispettivamente, un predominio consolidato e una sostituzione emergente. La posizione della Germania come principale polo di produzione di imballaggi in Europa rafforza ulteriormente la produzione nazionale, offrendo al contempo una leva per le esportazioni nell'Unione Europea in senso più ampio.
Punti chiave del rapporto
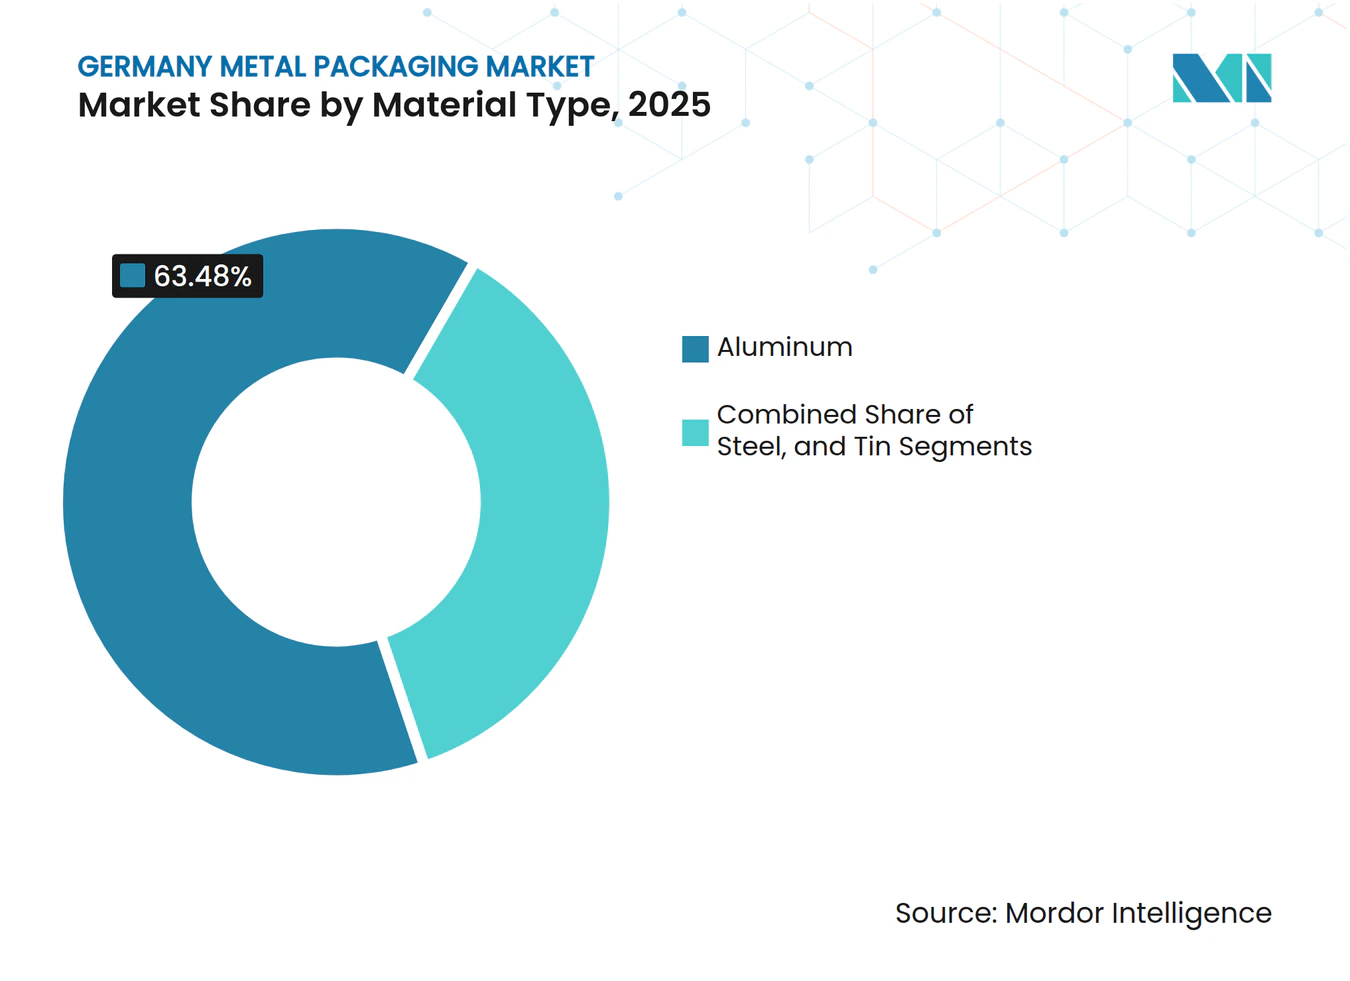
- Per tipologia di materiale, nel 2025 l'alluminio ha conquistato il 63.48% della quota di mercato degli imballaggi metallici in Germania; si prevede che l'acciaio aumenterà a un CAGR del 3.55% fino al 2031.
- Per tipologia di prodotto, nel 2025 le lattine rappresentavano il 42.25% del mercato tedesco degli imballaggi metallici, mentre si prevede che i contenitori sfusi cresceranno a un CAGR del 3.95% entro il 2031.
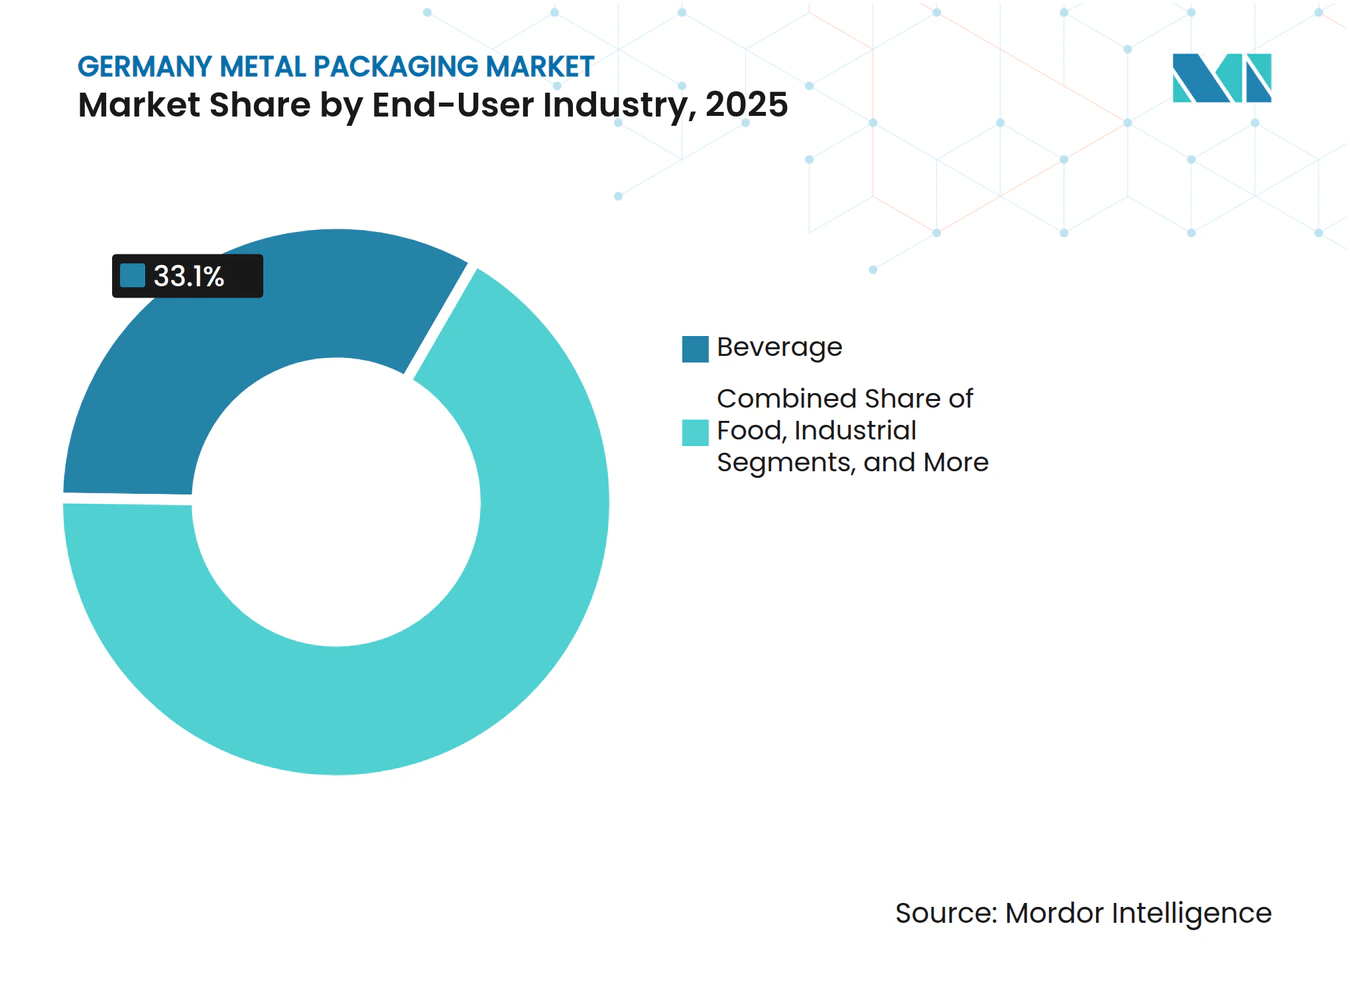
- In base al settore di utilizzo finale, nel 2025 le bevande erano in testa con una quota del 33.10% del mercato tedesco degli imballaggi metallici; si prevede che le applicazioni industriali cresceranno a un CAGR del 3.75% tra il 2026 e il 2031.
- Per tipologia di rivestimento, l'epossifenolico ha dominato con una quota di mercato del 39.05% nel settore degli imballaggi metallici in Germania nel 2025, mentre le alternative senza BPA stanno aumentando a un CAGR del 3.32% entro il 2031.
- Ardagh Metal Packaging, Ball Corporation e Crown Holdings hanno mantenuto complessivamente una quota superiore al 54.60% nel 2025, rafforzando un panorama moderatamente consolidato.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato degli imballaggi metallici in Germania
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Obiettivi di sostenibilità dei marchi FMCG tedeschi | + 0.8% | Germania, ricaduta sull'UE | Medio termine (2–4 anni) |
| Passaggio a imballaggi leggeri e riciclabili | + 0.6% | Globale, primi guadagni in Germania, Paesi Bassi, Austria | A lungo termine (≥ 4 anni) |
| Crescita del segmento delle bevande pronte da bere | + 0.7% | Nucleo della Germania, espansione DACH | A breve termine (≤ 2 anni) |
| Espansione delle esportazioni di birra artigianale tedesca | + 0.4% | Nazionale, focus sulle esportazioni verso UE e Nord America | Medio termine (2–4 anni) |
| Automazione nelle linee di produzione di lattine metalliche | + 0.5% | Germania, Francia, Paesi Bassi | A lungo termine (≥ 4 anni) |
| Preferenza OEM per imballaggi monomateriale | + 0.3% | Germania automotive e industriale | Medio termine (2–4 anni) |
| Fonte: Intelligenza di Mordor | |||
Obiettivi di sostenibilità dei marchi FMCG tedeschi
Le multinazionali tedesche del settore alimentare e delle bevande si sono impegnate a raggiungere tassi di riciclabilità del 100% entro il 2027, spingendo verso un cambiamento decisivo verso gli imballaggi in metallo grazie al loro tasso di riciclo dell'83% e al potenziale di ciclo chiuso. [1] Bundesvereinigung der Deutschen Ernährungsindustrie, “Nachhaltigkeitstrends in der Ernährungsindustrie,” bve-online.de I proprietari dei marchi stanno sostituendo i laminati compositi con contenitori in alluminio o acciaio che soddisfano i costi di ecomodulazione VerpackG e semplificano la selezione a fine vita. I produttori di bevande sono particolarmente aggressivi, convertendo le SKU premium di bevande pronte da bere in lattine di alluminio stampate con colori vivaci che sottolineano l'infinita riciclabilità. I rivenditori premiano questo cambiamento concedendo premi per lo spazio sugli scaffali, mentre i guadagni derivanti dal deposito cauzionale aiutano a recuperare gli scarti per le fonderie, chiudendo i cicli dei materiali e compensando la dipendenza dal metallo vergine.
Automazione nelle linee di produzione di lattine metalliche
Gli interventi di ammodernamento secondo i principi dell'Industria 4.0 negli stabilimenti tedeschi hanno dimostrato una riduzione degli scarti del 25% e un risparmio energetico di quasi 10 kWh per tonnellata quando i gemelli digitali sincronizzano le stazioni di alimentazione delle bobine, di formatura e di restringimento. [2] CORDIS, “La transizione all'automazione intelligente avvantaggia l'industria metallurgica e l'ambiente”, cordis.europa.eu I sensori integrati nelle presse catturano i modelli di vibrazione ad alta frequenza, alimentando i modelli di intelligenza artificiale che identificano il disallineamento dello stampo prima che generi scarti. Gli intervalli di manutenzione predittiva prolungano il tempo di attività della macchina e le dashboard SPC basate su cloud consentono agli operatori di perfezionare le tolleranze dello spessore della lamiera entro ±3 µm. Il framework Manufacturing-X promuove uno scambio di dati sicuro e standardizzato tra OEM, fornitori di vernici e riempitori, riducendo i ritardi di rilascio dei lotti e consentendo la tracciabilità a livello di lotto.
Crescita del segmento delle bevande pronte da bere
I consumatori tedeschi preferiscono sempre di più energy drink monodose, hard seltzer e cold brew coffee, il che aumenta l'appeal del formato lattina grazie alla sua leggerezza nel trasporto e alla possibilità di stampare a 360°. Le aziende di trasformazione delle bevande intervistate prevedono di destinare il 38% del nuovo CAPEX alle linee di riempimento di lattine in alluminio tra il 2025 e il 2027, citando l'integrità del prodotto e la narrazione del marchio come fattori motivanti fondamentali. Gli infusi di erbe con ingredienti funzionali, simili a quelli derivati, beneficiano delle superiori barriere all'ossigeno e ai raggi UV del metallo, prolungando la durata di conservazione senza refrigerazione. Con l'ampliamento del portfolio di prodotti pronti da consumare da parte di minimarket e rivenditori di stazioni di servizio, i volumi degli ordini per le lattine sottili da 250 ml e le eleganti lattine da 330 ml aumentano, spingendo i fornitori ad aumentare le capacità di separazione dei colori per le piccole tirature.
Espansione delle esportazioni di birra artigianale tedesca
Le birre artigianali in lattina spedite all'estero sono cresciute del 12% su base annua nel 2024, nonostante le oscillazioni tariffarie legate all'alluminio. Gli esportatori prediligono i formati da 440 ml per distinguersi sugli scaffali delle birre artigianali, sfruttando la resistenza delle lattine per sopravvivere alla distribuzione transatlantica. I coperchi leggeri riducono i costi logistici, consentendo ai birrifici più piccoli di raggiungere i mercati statunitensi senza compromettere la filtrazione sterile. Ciononostante, le oscillazioni valutarie e i prezzi spot del London Market Exchange creano problemi di bilancio, stimolando le cooperative ad acquistare all'ingrosso scorte di lattine e a coprirsi tramite contratti futures, stabilizzando le spese di produzione.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Volatilità dei prezzi dei metalli di base | –0.9% | Globale, attenzione ai costi tedeschi | A breve termine (≤ 2 anni) |
| Crescente adozione di materie plastiche ad alta barriera | –0.6% | Germania e UE, guidate dalla sicurezza alimentare | Medio termine (2–4 anni) |
| Controllo normativo dei rivestimenti a base di BPA | –0.4% | Leader della conformità in tutta l'UE, la Germania | A lungo termine (≥ 4 anni) |
| Elevato CAPEX per apparecchiature di rivestimento avanzate | –0.3% | centri di produzione tedeschi | Medio termine (2–4 anni) |
| Fonte: Intelligenza di Mordor | |||
Volatilità dei prezzi dei metalli di base
I premi per l'alluminio del London Metal Exchange sono aumentati del 27% all'inizio del 2025 a seguito di sconvolgimenti geopolitici, aumentando direttamente il costo per mille unità di lattine in fogli. I grandi trasformatori si tutelano stipulando contratti a 12 mesi, ma le PMI non hanno margine di credito, con conseguenti margini ridotti e aggiornamenti differiti dei macchinari. La volatilità complica i prezzi offerti ai clienti dei marchi, alcuni dei quali sperimentano imballaggi ibridi o opzioni di riduzione dello spessore, riducendo la domanda complessiva di lattine. La sostituzione con materiale riciclato offre un sollievo parziale, ma è limitata dai limiti di resa di raccolta e di perdita per fusione, mantenendo elevata la pressione sui prezzi.
Crescente adozione di materie plastiche ad alta barriera
Le bottiglie in polietilene tereftalato con rivestimenti in plasma-polimero raggiungono ora tassi di trasmissione dell'ossigeno pari a quelli delle lattine in acciaio a tre pezzi, spingendo i produttori di latticini e alimenti per l'infanzia a sperimentare alternative in plastica. La riduzione del peso comporta risparmi sui trasporti e le maniglie integrate nello stampo migliorano la praticità per il consumatore. Mentre le normative UE sul monouso impongono obblighi di contenuto riciclato, i fornitori di resina si impegnano a includere il 30% di PCR entro il 2028, riducendo il margine di sostenibilità del metallo. Di conseguenza, le bevande non gassate e le salse delicate rappresentano categorie contese in cui i produttori di metallo devono rafforzare le proposte di valore oltre alla riciclabilità.
Analisi del segmento
Per tipo di materiale: il predominio dell'alluminio in mezzo alla crescita emergente dell'acciaio
Nel 2025, l'alluminio ha dominato il 63.48% del mercato tedesco degli imballaggi metallici, grazie al suo profilo leggero, alla resistenza alla corrosione e ai vantaggi della riciclabilità a ciclo chiuso. Questa supremazia si traduce in un'economia di trasporto favorevole e in una riduzione delle emissioni di Scope 3, posizionando gli esportatori di alluminio in modo competitivo nell'ambito del Meccanismo tedesco di adeguamento del carbonio alla frontiera. L'acciaio, tuttavia, sta crescendo a un CAGR del 3.55%, a dimostrazione della domanda da parte degli utilizzatori di contenitori industriali sfusi che privilegiano il costo per volume rispetto ai grammi per unità. Le principali acciaierie hanno introdotto la banda stagnata senza cromo, conforme ai prossimi requisiti REACH, riducendo i costi di conformità per i riempitori.
L'ascesa dell'acciaio avvantaggia la fitta rete tedesca di forni ad arco elettrico, alimentati da flussi di rottami con tassi di recupero superiori all'85%. I produttori vantano la parità del costo del ciclo di vita con l'alluminio quando lo spessore del corpo della lattina scende al di sotto di 0.18 mm, soprattutto per le applicazioni alimentari a caldo. Inoltre, le proprietà magnetiche dell'acciaio semplificano la selezione automatizzata negli impianti municipali, rafforzando l'economia di raccolta. Sebbene l'alluminio mantenga l'effetto alone nel marketing delle bevande premium, la robusta resistenza meccanica dell'acciaio ne assicura la presenza negli aerosol e nei fusti chimici, diversificando la resilienza dei ricavi per il mercato tedesco degli imballaggi metallici.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per tipo di prodotto: le lattine guidano il mercato mentre i contenitori sfusi guidano la crescita
Le lattine hanno mantenuto il 42.25% delle dimensioni del mercato tedesco degli imballaggi metallici nel 2025, trainate da SKU di bevande, alimenti e prodotti per la cura della persona che valorizzano la tenuta ermetica e la visibilità del marchio sui cartelloni pubblicitari. Le varianti in lattina elegante per le bevande energetiche moltiplicano le SKU, richiedendo decoratori a cambio rapido in grado di garantire tempi di fermo inferiori a 5 minuti per aumentare la redditività degli ordini. Si prevede che i contenitori sfusi, in particolare i contenitori IBC da 500 L e 1,000 L, registreranno un CAGR del 3.95%, riflettendo la dipendenza del settore chimico e farmaceutico dal trasporto senza contaminazione di liquidi ad alto valore. Le acquisizioni di contenitori da parte di Ringmetall SE mirano a sfruttare questa sacca di slancio, riflettendo la propensione del mercato tedesco degli imballaggi metallici verso nicchie specializzate e con margini più elevati.
La crescente pallettizzazione dell'e-commerce richiede fusti metallici impilabili con geometria antiscivolo, riducendo i danni da trasporto e le richieste di risarcimento assicurativo. Nel frattempo, i volumi delle bombolette spray si stabilizzano nonostante i controlli normativi sui propellenti, ma i proprietari dei marchi rispondono con formati compressi che garantiscono la stessa durata di spruzzo utilizzando il 20% di metallo in meno, riducendo l'esposizione ai costi dei materiali. Le scatole decorative per dolciumi stagionali sfruttano i progressi della litografia per offrire stampe fotorealistiche, aumentando l'attrattiva dei regali e valorizzando l'artigianalità del design tedesco.
Per settore di utilizzo finale: leadership nel settore delle bevande con applicazioni industriali in accelerazione
Nel 2025, le bevande rappresentavano il 33.10% della quota di mercato degli imballaggi metallici in Germania, grazie ai sistemi di deposito cauzionale (+25 centesimi per unità) che garantiscono materie prime a ciclo chiuso e rassicurano i parametri ESG dei marchi. Le bevande analcoliche gassate migrano verso lattine sottili che riducono la massa di alluminio del 20%, mentre i cold brew con dosaggio di azoto sfruttano la rigidità delle lattine per creare effetti visivi di schiuma a cascata. Gli acquirenti industriali sono destinati a crescere a un CAGR del 3.75% fino al 2031, trainati dalla produzione tedesca di macchinari e prodotti chimici speciali orientata all'esportazione. I fusti compatibili con i contenitori ISO con anelli di chiusura omologati ONU garantiscono la conformità alle merci pericolose e i codici QR di tracciabilità stampati sotto la vernice vengono inseriti nei registri Manufacturing-X.
Le aziende di trasformazione alimentare mantengono una domanda costante di imballaggi in banda stagnata per piatti pronti destinati ai consumatori da asporto, ma sono sotto pressione per ridurre l'uso di sale e conservanti acidi, alimentando l'interesse verso le vaschette in alluminio sterilizzabili. I prodotti farmaceutici e gli integratori da banco si stanno orientando verso chiusure a prova di bambino con essiccanti integrati, incrementando il valore aggiunto dei formati di chiusura nel mercato tedesco degli imballaggi metallici.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per tipo di rivestimento: epossidico fenolico conduce mentre le alternative senza BPA guadagnano slancio
I rivestimenti epossifenolici detenevano il 39.05% della quota di mercato degli imballaggi metallici in Germania nel 2025, apprezzati per l'ampia compatibilità chimica e le velocità di linea convenienti. Tuttavia, i rivestimenti privi di BPA, con un CAGR del 3.32%, stanno rapidamente passando da nicchia a mainstream, con le multinazionali che hanno fissato le date limite per il 2026. Gli ibridi acrilici miscelati con elastomeri siliconici ora resistono a pressioni interne di 8 bar, consentendone l'utilizzo in lager ad alta densità senza alterare il sapore. Le vernici poliestere dimostrano una migrazione inferiore a 2 ppm nei test di sterilizzazione in autoclave, soddisfacendo le imminenti soglie del BfR tedesco.
Le dinamiche di transizione prevedono un duplice percorso: la resina epossidica tradizionale per i mercati di esportazione privi di limiti al BPA e la nuova chimica riservata ai prodotti destinati all'UE. I fornitori di apparecchiature integrano retrofit chiavi in mano, inclusi moduli di polimerizzazione IR e rilevatori di stirene in linea, comprimendo i tempi di qualificazione. Questa strategia a doppio binario garantisce la continuità dei ricavi durante l'evoluzione normativa e sostiene un mercato tedesco degli imballaggi metallici resiliente e tecnologicamente avanzato.
Analisi geografica
La Germania è il fulcro del più ampio ecosistema del packaging DACH, rappresentando oltre la metà del consumo di fogli per lattine dell'Europa centrale nel 2025. La Renania Settentrionale-Vestfalia ospita cluster verticalmente integrati in cui fusione, laminazione, stampa e riempimento convergono entro un raggio di 100 km, riducendo al minimo le emissioni logistiche di Scope-3 e supportando le consegne di coil in giornata. La base di ingegneria meccanica della Baviera promuove collaborazioni di ricerca e sviluppo tra OEM di linee di produzione di lattine e università tecniche, accelerando gli algoritmi di ispezione con telecamera in linea che si espandono in tutto il mercato tedesco degli imballaggi metallici.
L'infrastruttura di deposito-restituzione del Paese recupera il 97% delle lattine per bevande, fornendo alle rifonderie nazionali rottami di alta qualità e riducendo le importazioni di billette di alluminio primario. Questa sinergia a ciclo chiuso protegge i trasformatori locali dalle turbolenze delle materie prime e mantiene l'industria tedesca degli imballaggi metallici competitiva in termini di costi. Al contrario, regioni orientali come la Sassonia devono fare i conti con le esigenze di ammodernamento degli impianti obsoleti e con tariffe elettriche più elevate, spostando la capacità verso gli hub occidentali. I flussi transfrontalieri verso Austria e Svizzera rimangono fluidi, sebbene le pratiche di incenerimento svizzere limitino il rimpatrio dei rottami, mettendo a dura prova le ambizioni di piena circolarità.
L'avanguardia normativa tedesca, evidente nelle modulazioni del VerpackG, esercita un soft power sui mercati limitrofi. I produttori che esportano in Germania devono riprogettare gli imballaggi in base alle soglie di riciclabilità, armonizzando efficacemente i principi di progettazione per il riciclo in tutto il mercato unico dell'UE. Se da un lato ciò crea complessità in termini di conformità, dall'altro standardizza gli ordini per i portafogli di marchi paneuropei, a vantaggio dei fornitori in grado di certificare le linee di lattine per il controllo tedesco. Il futuro allineamento al PPWR probabilmente rafforzerà le direttive sulla tracciabilità post-riempimento, rafforzando i quadri di condivisione dei dati avviati dal consorzio Manufacturing-X.
Panorama normativo
Il quadro normativo tedesco in materia di imballaggi metallici è in fase di trasformazione a seguito del Regolamento UE sugli imballaggi e sui rifiuti di imballaggio (PPWR, Regolamento (UE) 2025/40) e della Legge nazionale di attuazione della normativa sugli imballaggi (VerpackDG). Il Consiglio dei Ministri federale ha adottato la bozza della VerpackDG l'11 febbraio 2026 e la legge entrerà in vigore il 12 agosto 2026, inasprendo gli obblighi relativi agli imballaggi e allineando l'applicazione a livello nazionale al nuovo quadro normativo UE.
La gestione della conformità continua a concentrarsi sul Registro Centrale degli Imballaggi (ZSVR) e sul registro LUCID, rafforzando i meccanismi di registrazione, segnalazione e modulazione delle tariffe già in uso nell'ambito della legge VerpackG. In base alle direttive del PPWR, gli obiettivi di riciclaggio per i metalli ferrosi e l'alluminio raggiungono il 95% a partire dal 2028, e la Responsabilità Estesa del Produttore si estende a categorie precedentemente esenti, come gli imballaggi per il trasporto e alcuni imballaggi industriali, il che aumenta i requisiti di documentazione e di ritiro per i fornitori che servono i settori industriali e logistici.
Analisi della catena del valore
La filiera produttiva tedesca degli imballaggi metallici si estende dalla fornitura di metalli di base e banda stagnata (alluminio primario e secondario, acciaio e stagno) alla laminazione e alla preparazione delle lamiere per lattine, per poi passare alla trasformazione (formatura, saldatura, stampa e rivestimento), seguita dal riempimento e dalla distribuzione per conto terzi. Un elemento chiave a valle è rappresentato dal sistema di cauzione e dall'elevata efficienza di raccolta delle lattine per bevande, che supporta un flusso di rottami a ciclo chiuso che alimenta gli impianti di rifusione e riduce la dipendenza dal metallo primario. Allo stesso tempo, i trasformatori gestiscono la volatilità dei prezzi di input attraverso prezzi indicizzati e clausole di trasferimento dei costi nei contratti di fornitura.
Dal 2026 in poi, le attività di conformità si spostano sempre più all'interno della catena operativa, anziché rimanere confinate esclusivamente al back-office. L'allineamento tra PPWR e VerpackDG sta spingendo un numero maggiore di produttori a gestire licenze, rendicontazione ed esposizione alle tariffe eco-modulate attraverso il registro LUCID e la supervisione ZSVR. Per gli imballaggi industriali e per il trasporto, la catena si estende anche alla logistica del ritiro e alla partecipazione alle Organizzazioni per la Responsabilità del Produttore (PRO), con requisiti di autorizzazione legati alla scadenza del 2028 prevista dal nuovo quadro normativo. Ciò accresce l'importanza dei sistemi di tracciabilità e dello scambio standardizzato di dati tra trasformatori, riempitori e operatori della gestione dei rifiuti.
Panorama competitivo
Il mercato tedesco degli imballaggi metallici ospita un gruppo moderatamente consolidato guidato da Ardagh Metal Packaging, Ball Corporation e Crown Holdings, la cui quota complessiva supera il 55%. Questi leader utilizzano reti multi-stabilimento e centri di ricerca e sviluppo condivisi situati intorno a Bonn e Braunschweig per lanciare profili per corpi di contenitori con uno spessore medio della parete di 0.200 mm, mantenendo al contempo l'integrità del test di caduta. L'intensità di capitale rimane un ostacolo per gli operatori di livello medio; pertanto, le acquisizioni seriali di quote di Peak Packaging Poland, Hutek Oy e Evopack da parte di Ringmetall SE rappresentano mosse mirate per conquistare nicchie di rivestimento industriale e innovazione bag-in-box ecologica, in linea con i megatrend della sostenibilità. [4] Ayondo, “Ringmetall expands into Scandinavian market for bag-in-box systems via acquisition,” ayondo.com
Le alleanze strategiche caratterizzano l'era attuale. KHS Group e Ferrum Group hanno acquisito HF Meyer Maschinenbau per sfruttare la sua competenza in depallettizzazione, risciacquo e aggraffatura, consentendo lo sviluppo di linee per bevande ad alta velocità chiavi in mano. I contratti di co-sviluppo con specialisti della chimica degli inchiostri mirano a ridurre le emissioni di COV e a soddisfare le rigorose disposizioni tedesche TA-Luft, aggiungendo un ulteriore livello di differenziazione. Nel frattempo, Ball Corporation incanala i finanziamenti dell'UE nella ricerca e sviluppo sull'alleggerimento, isolando nuove formule di leghe che riducono il peso per lattina mantenendo al contempo la resistenza alla deformazione, un fattore chiave per la riduzione dell'impronta di carbonio, integrato nei dashboard LCA dei marchi.
La digitalizzazione emerge come la faglia competitiva. Gli impianti che implementano sistemi di visione assistiti dall'intelligenza artificiale possono raddoppiare la resa al primo passaggio rispetto ai tradizionali sistemi a otto telecamere, migliorando l'efficienza della linea di oltre il 92%. La sovranità dei dati rimane fondamentale; pertanto, gli operatori tedeschi adottano moduli di edge computing che conservano le firme di processo proprietarie all'interno delle mura dello stabilimento, attenuando i timori legati al furto di proprietà intellettuale. Con l'aumento delle tariffe per la responsabilità estesa del produttore, i trasformatori che offrono certificati di contenuto riciclato verificato e tracciabilità basata su blockchain rafforzano il legame con il cliente e giustificano i rinnovi dei contratti premium.
Leader del settore degli imballaggi metallici in Germania
Ardagh Metal Packaging SA
Corporazione Palla
Corona Holdings Inc.
Silgan Holdings Inc.
HUBER Packaging Group GmbH
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Aprile 2026: Ardagh Metal Packaging ha inaugurato un laboratorio tecnico all'avanguardia a Bonn, in Germania, per ampliare i servizi di test relativi alla compatibilità dei materiali, all'analisi dei difetti e alla conformità alle normative sulla sicurezza alimentare. La presenza in loco consente di ridurre i cicli di qualificazione per rivestimenti e sistemi di chiusura delle lattine, in un contesto di controlli normativi sempre più stringenti, e rafforza il supporto tecnico per i clienti del settore alimentare e delle bevande che operano in Germania.
- Gennaio 2026: Ball Corporation ha completato l'acquisizione dell'80% del capitale sociale di Benepacks, azienda europea produttrice di lattine per bevande, inclusi gli stabilimenti in Belgio e Ungheria. L'operazione amplia la presenza produttiva regionale di Ball e offre ulteriori opzioni di approvvigionamento per l'Europa centrale, influenzando il posizionamento competitivo in termini di capacità produttiva per i clienti serviti dalla Germania e dai mercati limitrofi.
- Marzo 2025: Il Ministero federale dell'Economia e dell'Azione per il Clima ha esteso l'iniziativa Manufacturing-X al settore degli imballaggi metallici, promuovendo interfacce dati standardizzate lungo tutta la catena di fornitura. Il programma supporta lo scambio di dati interoperabile e sicuro tra produttori di apparecchiature originali (OEM), trasformatori e riempitori, consentendo la tracciabilità a livello di lotto e una più rapida rendicontazione della conformità nelle reti di produzione multi-parte.
Ambito del rapporto sul mercato degli imballaggi metallici in Germania
Le dimensioni del mercato sono calcolate in termini reali e riflettono il valore (in milioni di USD) del consumo di prodotti di imballaggio metallico tra gli utenti finali esaminati in Germania. Il mercato è segmentato per tipologia di materiale (alluminio, acciaio), tipologia di prodotto (lattine, contenitori per merci sfuse, fusti e barili per spedizioni, tappi e chiusure, altri) e tipologia di utente finale (bevande, alimenti, vernici, prodotti chimici, prodotti industriali, altri). Le dimensioni e le previsioni del mercato sono fornite in termini di valore (in milioni di USD) per tutti i segmenti sopra indicati.
Per tipo di materiale
| Alluminio |
| Acciaio |
| Stagno |
Per tipo di prodotto
| Latte e lattine | Lattine di cibo |
| Lattine per bevande | |
| Bombolette aerosol | |
| Lattine decorative | |
| Contenitori Bulk | |
| Tamburi e botti | |
| Tappi e chiusure | |
| Altri tipi di prodotto |
Per settore degli utenti finali
| Alimentare - Food |
| Bevande |
| Vernici, rivestimenti e prodotti chimici |
| Farmaceutico e sanitario |
| Industriale |
| Altre industrie di utenti finali |
Per tipo di rivestimento
| Epossidico fenolico |
| Acrilico |
| Poliestere |
| Alternative senza BPA |
| Altri tipi di rivestimento |
| Per tipo di materiale | Alluminio | |
| Acciaio | ||
| Stagno | ||
| Per tipo di prodotto | Latte e lattine | Lattine di cibo |
| Lattine per bevande | ||
| Bombolette aerosol | ||
| Lattine decorative | ||
| Contenitori Bulk | ||
| Tamburi e botti | ||
| Tappi e chiusure | ||
| Altri tipi di prodotto | ||
| Per settore degli utenti finali | Alimentare - Food | |
| Bevande | ||
| Vernici, rivestimenti e prodotti chimici | ||
| Farmaceutico e sanitario | ||
| Industriale | ||
| Altre industrie di utenti finali | ||
| Per tipo di rivestimento | Epossidico fenolico | |
| Acrilico | ||
| Poliestere | ||
| Alternative senza BPA | ||
| Altri tipi di rivestimento | ||
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Quali sono le dimensioni previste del mercato tedesco degli imballaggi metallici nel 2031?
Si prevede che il mercato raggiungerà i 5.77 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 2.76%.
Quale materiale è il principale protagonista degli imballaggi metallici tedeschi?
L'alluminio detiene una quota del 63.48%, trainato dalla sua riciclabilità e dal suo profilo leggero.
Quale segmento sta crescendo più velocemente in base alla tipologia di prodotto?
I contenitori sfusi, in particolare i rivestimenti interni degli IBC, stanno crescendo a un CAGR del 3.95%.
In che modo le normative tedesche influenzano le scelte di imballaggio?
Le tariffe di eco-modulazione VerpackG e l'allineamento PPWR incentivano formati metallici altamente riciclabili.
Perché i rivestimenti senza BPA stanno guadagnando terreno?
I limiti più severi imposti dall'EFSA spingono i proprietari dei marchi a passare ad alternative in acrilico e poliestere.
Quali sono le aziende leader sul mercato?
Ardagh Metal Packaging, Ball Corporation e Crown Holdings guidano collettivamente il progetto, sfruttando gli investimenti in automazione e sostenibilità.


