

Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
| Dimensione del mercato (2026) | 2.08 miliardo di dollari |
| Dimensione del mercato (2031) | 2.5 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 3.70% CAGR |
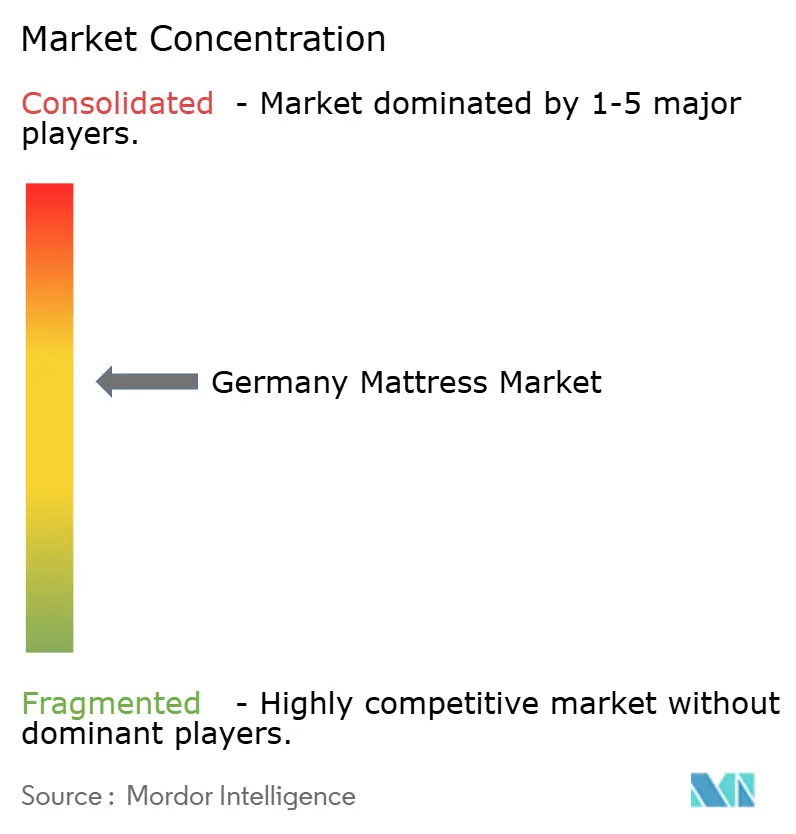
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
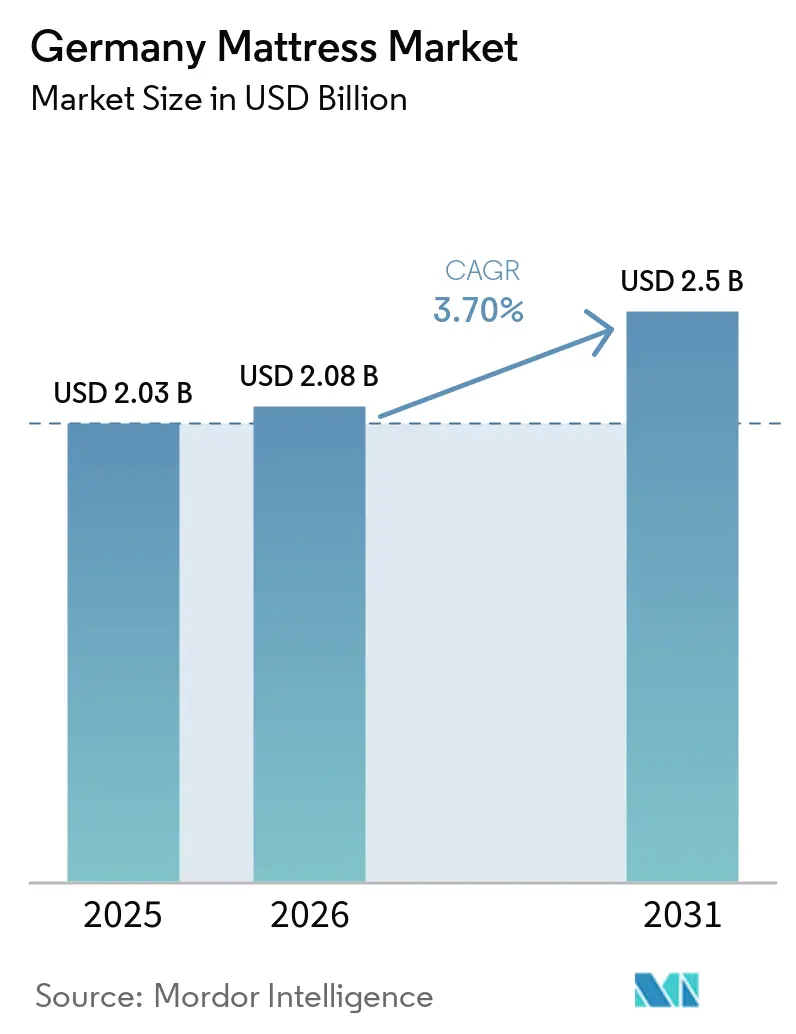
Analisi del mercato dei materassi in Germania di Mordor Intelligence
Si prevede che il mercato tedesco dei materassi crescerà da 2.03 miliardi di dollari nel 2025 a 2.08 miliardi di dollari nel 2026, raggiungendo i 2.5 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 3.70% nel periodo 2026-2031. La capacità produttiva, il benessere dei consumatori e le politiche che premiano la produzione sostenibile sostengono questa crescita, mentre una maggiore consapevolezza pubblica del legame tra sonno di qualità e benessere olistico aumenta l'intenzione di acquisto in tutte le fasce demografiche. I formati di vendita al dettaglio tradizionali sono ancora predominanti, tuttavia le strategie omnicanale che integrano le aree di prova fisiche con la facilità d'uso digitale stanno gradualmente rimodellando il percorso d'acquisto e riducendo la dispersione dei prezzi. Le reti di distribuzione basate sulla tecnologia garantiscono ora consegne in due giorni in tutto il mercato tedesco dei materassi, un livello di servizio che rafforza la fiducia dei consumatori nelle soluzioni "materasso in scatola" anche in regioni storicamente più caute. Oltre alla solida domanda, la posizione del paese come piattaforma di esportazione per i paesi limitrofi dell'UE contribuisce ad attenuare le fluttuazioni cicliche, mantenendo elevati i tassi di utilizzo degli impianti e giustificando continui investimenti. Infine, le credenziali di sostenibilità, che spaziano dalla certificazione Green Button alla logistica a impatto zero, si stanno affermando come elementi distintivi imprescindibili che ampliano il valore del marchio e consentono di ottenere margini di profitto più elevati nel mercato tedesco dei materassi.
Punti chiave del rapporto
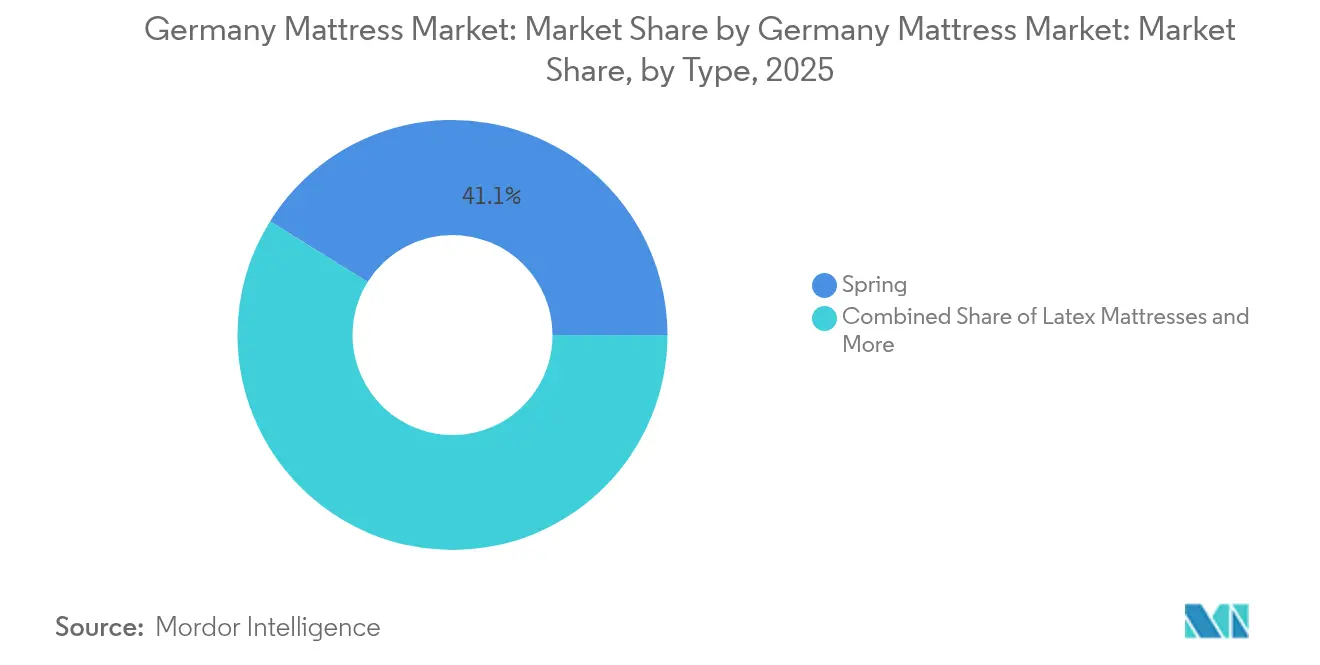
- Per tipologia di prodotto, i materassi a molle hanno dominato il mercato tedesco con una quota di mercato del 41.12% nel 2025; si prevede che i materassi in memory foam cresceranno a un tasso annuo composto del 7.84% fino al 2031.
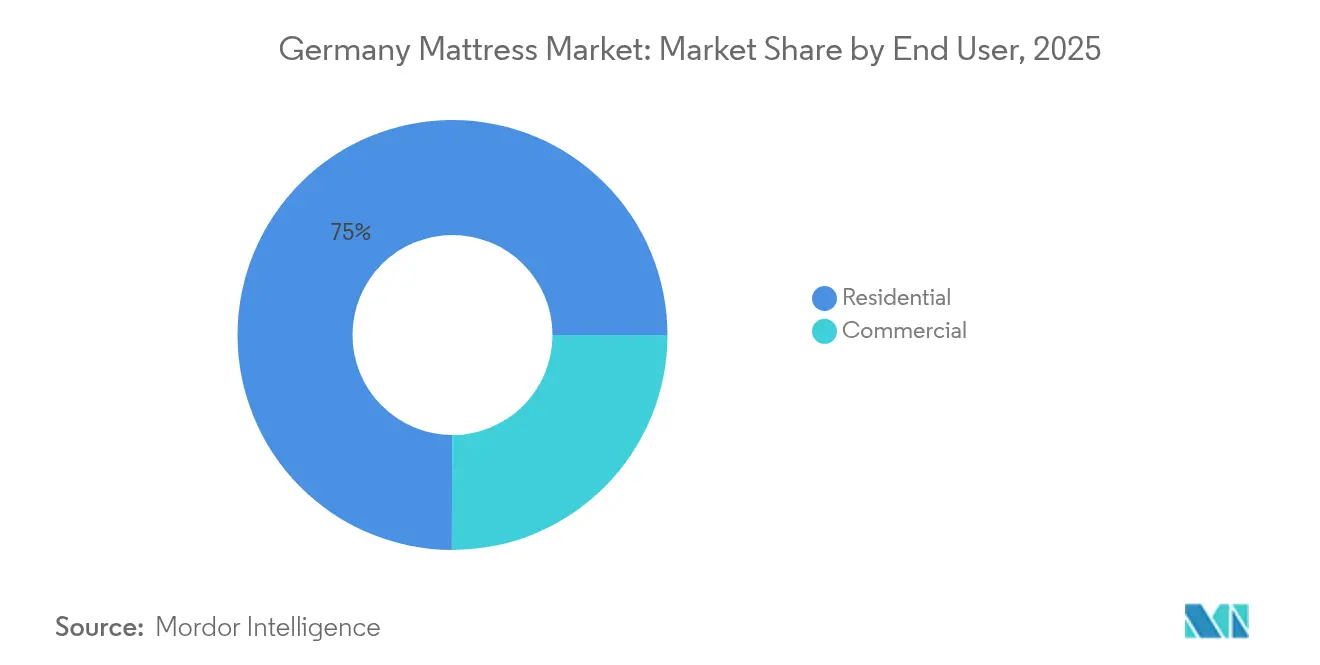
- Per quanto riguarda gli utenti finali, la domanda residenziale ha rappresentato il 74.95% della quota di mercato tedesca dei materassi nel 2025, mentre si prevede che il segmento commerciale crescerà a un tasso annuo composto del 5.07% nel periodo 2026-2031.
- Per canale di distribuzione, la vendita al dettaglio offline rappresentava il 62.74% della quota di mercato tedesca dei materassi nel 2025; si prevede che i canali online cresceranno a un tasso annuo composto del 10.31% nel periodo 2026-2031.
- Dal punto di vista geografico, la Renania Settentrionale-Vestfalia deteneva il 71.69% della quota di mercato tedesca dei materassi nel 2025; si prevede che Berlino sarà la regione a più rapida crescita, con un tasso di crescita annuo composto (CAGR) del 7.01% tra il 2026 e il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato dei materassi in Germania
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Crescente attenzione dei consumatori alla salute del sonno e al comfort premium | + 1.8% | In tutta la Germania, più forte nei centri urbani | Medio termine (2-4 anni) |
| L'espansione dell'e-commerce riduce i costi di immissione sul mercato | + 2.1% | Nazionale, con guadagni iniziali a Berlino, Amburgo, Monaco | A breve termine (≤ 2 anni) |
| Reddito disponibile più elevato e cicli di ristrutturazione | + 1.4% | In tutta la Germania, concentrati nelle regioni ad alto reddito | A lungo termine (≥ 4 anni) |
| Le normative sulla sostenibilità spingono verso materassi a impatto climatico zero | + 1.2% | Nazionale, con influenza normativa dei quadri normativi dell'UE | Medio termine (2-4 anni) |
| Incentivi aziendali per aree ergonomiche per il pisolino negli uffici | + 0.7% | Principali distretti commerciali a livello nazionale | Medio termine (2-4 anni) |
| La legge tedesca sulla catena di approvvigionamento favorisce l'approvvigionamento locale | + 0.8% | Nazionale, a vantaggio dei produttori nazionali | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Crescente attenzione dei consumatori alla salute del sonno e al comfort premium
I professionisti delle città considerano sempre più il sonno ristoratore un pilastro fondamentale della salute preventiva, spingendo verso materassi che pubblicizzano l'allineamento ortopedico e materiali certificati a basso contenuto di COV. Le dettagliate griglie di punteggio di Stiftung Warentest rendono i dati sulle prestazioni ampiamente accessibili, accelerando un processo decisionale informato che privilegia prodotti di alta qualità. Bett1.de, pioniere della vendita diretta al consumatore, ha sfruttato questa analisi posizionando la sua linea BODYGUARD come un valore "anti-cartello", un messaggio che ha trovato riscontro in tutte le fasce d'età e ha contribuito a modificare la percezione di un prezzo equo. Mentre gli acquirenti benestanti gravitano verso i sistemi in memory foam multistrato che modulano il microclima e alleviano i punti di pressione, le unità premium proliferano nel mercato tedesco dei materassi. Le narrative di marketing ora mettono in primo piano benefici quantificati come la riduzione della frequenza di lancio e il miglioramento della curvatura della colonna vertebrale, traducendo le affermazioni astratte sul comfort in parametri concreti. Questa convergenza di test oggettivi, alfabetizzazione sanitaria e storytelling del marchio rafforza la disponibilità a pagare e sostiene l'aumento di crescita del mercato a medio termine da parte del conducente.
L'espansione dell'e-commerce riduce i costi di immissione sul mercato
I pionieri del bed-in-box hanno dimostrato che la schiuma comprimibile poteva essere spedita in sicurezza, eliminando così il collo di bottiglia degli showroom che a lungo ha limitato la penetrazione dell'e-commerce di categoria. Il mercato tedesco dei materassi ha beneficiato di codici postali che consentono consegne il giorno successivo e di diritti di reso legali entro 14 giorni, entrambi fattori che riducono il rischio percepito e alimentano gli acquisti ripetuti. I marchi utilizzano l'analisi dei dati per perfezionare la spesa pubblicitaria, ottenendo costi di acquisizione clienti sostanzialmente inferiori ai margini del commercio al dettaglio tradizionale e reindirizzando i risparmi in ricerca e sviluppo. Le abitudini digitali dell'era pandemica persistono, quindi anche le generazioni più anziane ora acquistano articoli costosi online, aumentando le dimensioni del carrello su interfacce web e app. Gli operatori storici dei negozi fisici hanno risposto lanciando servizi di click-and-collect e widget di consulenza virtuale, che riposizionano lo spazio espositivo come esperienziale piuttosto che transazionale. Di conseguenza, i framework omnicanale non sono più opzionali; sono fondamentali per difendere la quota di mercato man mano che gli specialisti online puri crescono. Con l'impatto ambientale dell'ultimo miglio sotto esame, diversi operatori hanno introdotto flotte di furgoni elettrici, combinando velocità e sostenibilità per rafforzare le promesse del marchio.
Reddito disponibile più elevato e cicli di ristrutturazione
Gli indicatori macroeconomici rivelano che gli aumenti salariali superano l'inflazione dei prezzi al consumo, ampliando i budget discrezionali che confluiscono in categorie di miglioramento domestico come la biancheria da letto. Le previsioni di Deutsche Bank per il 2024 indicano che i prezzi nominali delle case tornano positivi dopo una breve correzione, sbloccando effetti di capitale che stimolano le ristrutturazioni [1] Deutsche Bank Research, “Outlook for the German Housing Market 2024/2025,” dbresearch.com. . La sostituzione del materasso, quindi, è innescata da un duplice fattore: le periodiche finestre di ristrutturazione e la ritrovata prosperità del settore, che amplificano i prezzi medi di vendita nel mercato tedesco dei materassi. Gli strati di lusso, come le schiume infuse di gel e le anime in lattice naturale, ne beneficiano in modo sproporzionato perché le famiglie li considerano investimenti a lungo termine piuttosto che costi irrecuperabili. Il marketing che inquadra i materassi come beni capitali durevoli si allinea a questa mentalità e attenua lo shock del prezzo. Costruttori e interior designer includono sempre più spesso materassi di alta gamma in pacchetti "chiavi in mano", soprattutto negli stati ad alto reddito come la Baviera, rafforzando la domanda al momento della consegna dell'immobile. La tempistica più lunga indicata dall'autista riflette la natura scaglionata degli interventi di ristrutturazione nei 41.3 milioni di abitazioni presenti in Germania.
Le normative sulla sostenibilità spingono verso materassi a impatto climatico zero
La Germania impone norme rigorose in materia di ecodesign e di dovuta diligenza, e il marchio Green Button è ormai diventato sinonimo di prodotti tessili realizzati in modo etico. Per conformarsi, i fornitori verificano le emissioni a monte e si orientano verso bobine di acciaio riciclato, schiume a base biologica e adesivi privi di solventi. L'analisi del ciclo di vita dei materassi condotta dalla Commissione europea attribuisce maggiore importanza alla riciclabilità a fine vita, influenzando non solo la scelta delle materie prime, ma anche la progettazione che ne faciliti lo smontaggio [2] Commissione europea, "Rapporto finale LCA sui materassi per letti", ec.europa.eu. . I produttori che soddisfano o superano tali requisiti si assicurano l'accesso a quadri di approvvigionamento istituzionali che privilegiano i criteri ecologici, inclusi gli appalti pubblici per ospedali e dormitori. Soluzioni logistiche a impatto zero, come il trasporto merci su rotaia, rafforzano ulteriormente le offerte aziendali. Man mano che la consapevolezza si diffonde nelle famiglie, i dati dei sondaggi indicano che più della metà dei neogenitori ora si informa sulla sostenibilità del prodotto prima di acquistare un materasso per culla, segnalando una domanda a prova di futuro. Data la crescente severità delle normative e l'attivismo dei consumatori, la conformità cessa di essere un costo fisso e si trasforma invece in un asset remunerato che genera margini di profitto più elevati.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Saturazione del mercato e lungo ciclo di sostituzione | -1.5% | In tutta la Germania, in particolare nei mercati consolidati | A lungo termine (≥ 4 anni) |
| Aumento dei costi di input di schiuma/lattice nell'UE | -0.9% | Nazionale, che colpisce tutti i produttori | A breve termine (≤ 2 anni) |
| Costi di conformità rigorosi in materia di sicurezza antincendio/riciclabilità | -0.6% | Nazionale, con influenza normativa delle norme DIN/EN | Medio termine (2-4 anni) |
| Le città passano ai divani letto, riducendo gli acquisti di materassi | -0.4% | Aree metropolitane, in particolare Berlino, Amburgo e Monaco | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Saturazione del mercato e lungo ciclo di sostituzione
La penetrazione nelle regioni mature si avvicina a 1 materasso per adulto, limitando il potenziale di guadagno dei nuovi acquirenti e spostando l'attenzione della concorrenza sulla frequenza di sostituzione. I tedeschi tradizionalmente conservano i materassi per 8-12 anni, una durata che modera il fatturato annuo nonostante la crescita demografica. Le estensioni di garanzia offerte dai marchi premium, pur essendo attraenti per i consumatori, allungano anche l'intenzione di sostituzione e quindi rallentano i volumi. Le aggressive tattiche promozionali volte ad accelerare le decisioni di upgrade a volte erodono il valore della categoria, condizionando gli acquirenti ad attendere gli sconti. Inoltre, le abitazioni urbane più piccole optano sempre più per divani letto trasformabili, riducendo la base di unità abitative nelle aree metropolitane densamente popolate. L'effetto a lungo termine di questa restrizione riflette la natura strutturale della densità demografica e della frugalità culturale, entrambe resistenti a una rapida correzione.
Aumento dei costi di input di schiuma/lattice nell'UE
Le interruzioni nell'estrazione del lattice naturale nel Sud-est asiatico e la volatilità dei prezzi del TDI nei centri chimici europei contribuiscono a gonfiare la distinta base, riducendo i margini lordi per le SKU ad alta densità di schiuma. EUROPUR osserva che aumenti dei costi del poliuretano flessibile anche del 4% si traducono quasi direttamente in un calo di 3-4 punti percentuali nel contributo al profitto dei materassi, a meno che non siano compensati da aumenti dei prezzi al dettaglio. Il trasferimento dei costi si rivela complicato nei segmenti in cui la trasparenza dei prezzi online ha abituato i consumatori a scegliere le offerte più vantaggiose. I piccoli indipendenti privi di contratti di acquisto su larga scala affrontano shock più gravi, intensificando il rischio di consolidamento che potrebbe alterare ulteriormente la struttura del mercato tedesco dei materassi. I produttori esplorano sostituti come i nuclei in fibra di cocco, ma questi materiali raramente offrono una sensazione o una durata identiche, limitandone l'adozione. Nel breve termine, le pressioni sui costi catalizzano iniziative di efficienza che vanno dall'ottimizzazione del nido di schiuma alla modellazione del gemello digitale per ridurre al minimo i tassi di scarto.
Analisi del segmento
Per tipo: l'innovazione della memory foam guida il cambiamento di qualità
I materassi a molle continueranno a dominare con una quota del 41.12% del mercato tedesco dei materassi nel 2025, a sottolineare il comfort dei consumatori grazie alla consolidata tecnologia a molle. Tuttavia, si prevede che il segmento del memory foam raggiungerà un CAGR del 7.84%, segnalando una svolta nel segmento premium, alimentata da gel termoregolatori e schiume a supporto differenziato che ne differenziano visibilmente le prestazioni. I formati in lattice godono di un seguito fedele tra gli acquirenti allergici e le famiglie eco-consapevoli, sebbene il loro prezzo più elevato ne limiti l'adozione di massa. I modelli ibridi che abbinano molle insacchettate a strati viscoelastici sfumano i confini di categoria, consentendo ai produttori tradizionali di difendere la propria pertinenza dagli specialisti della schiuma. I framework di test di EUROPUR calibrano i parametri di resilienza e indentazione, creando un campo di applicazione uniforme in cui le dichiarazioni di qualità possono essere verificate e quindi considerate affidabili dagli acquirenti tedeschi. Le narrative di marketing ora ruotano attorno all'analisi delle fasi del sonno, presentando il memory foam come favorevole a intervalli di sonno profondo prolungati, il che migliora le prestazioni cognitive quotidiane. Poiché questi benefici per la salute resistono alla convalida di terze parti, i prezzi medi di vendita sono sempre più elevati e aumentano il fatturato totale, nonostante i modesti guadagni di quote di mercato nel mercato dei materassi in Germania.
I progressi nel settore del memory foam si sposano con il formato di spedizione in scatola dell'e-commerce, offrendo alle etichette digitali vantaggi in termini di costi che ben si adattano al contesto logistico tedesco, rigidamente regolamentato. La tecnologia di compressione consente la densificazione dei container, riducendo le emissioni per unità di trasporto, un attributo evidenziato nelle schede di valutazione della sostenibilità. I produttori storici di materassi a molle rispondono con strati a micro-bobine che simulano la conformazione della schiuma, pur mantenendo il loro know-how tradizionale, proteggendo la base in caso di rivoluzione tecnologica. Nel frattempo, i produttori di lattice uniscono le certificazioni cradle-to-cradle per rafforzare la leadership green, aggiudicandosi contratti di nicchia ma redditizi con boutique hotel che si definiscono eco-neutrali. Nel complesso, la segmentazione delle tipologie mostra come l'ampiezza dell'innovazione, non solo la quota di mercato assoluta, guidi l'elevazione del marchio e la conquista dei margini nel mercato tedesco dei materassi.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report


Per canale di distribuzione: la trasformazione digitale accelera
I negozi fisici hanno mantenuto una quota del 62.74% del mercato tedesco dei materassi nel 2025, ma le traiettorie delle vendite online a un CAGR del 10.31% indicano una riallocazione duratura dei canali che erode i ricarichi tradizionali. Gli showroom sono ancora importanti perché gli acquirenti tedeschi apprezzano la valutazione tattile della fermezza, eppure molti ora utilizzano le prove in negozio solo per effettuare ordini finali tramite negozi online a prezzi più bassi. Le catene di vendita al dettaglio integrano tag di prodotto basati su QR che rimandano ai video dei produttori, colmando l'asimmetria informativa e catturando i lead prima che gli acquirenti passino alle piattaforme della concorrenza. Le reti di corrieri che offrono certificati di consegna a compensazione delle emissioni di carbonio aggiungono prestigio alla reputazione, integrandosi con le pressioni legali per documentare i parametri di sostenibilità. La gestione dei resi rimane un punto critico; tuttavia, i sistemi di riassortimento algoritmico riducono i costi della logistica inversa e abbreviano i cicli di rimborso, rafforzando i punteggi di soddisfazione online.
Per gli operatori storici, gli investimenti omnicanale riallocano le spese in conto capitale dalla costruzione di nuovi negozi verso miglioramenti della piattaforma, come strumenti di visualizzazione 3D della stanza che aiutano i consumatori a valutare l'altezza del materasso sotto diverse tipologie di reti. Nel frattempo, marchi di e-commerce puri come Emma Sleep aumentano la credibilità attraverso lounge di prova pop-up nelle città di primo livello, convalidando una tesi phygital che combina bassi costi generali con touchpoint esperienziali selettivi. Il panorama dei canali converge quindi verso un equilibrio ibrido, rendendo l'agilità nell'orchestrazione dell'inventario e il servizio clienti il fattore determinante per la quota di mercato dei materassi durevoli nel mercato tedesco.
Per utente finale: il segmento commerciale guadagna terreno nel benessere aziendale
Le famiglie residenziali continueranno a rappresentare il 74.95% del mercato tedesco dei materassi nel 2025, sostenute da tendenze cicliche di sostituzione e formazione familiare. Il dibattito pubblico sul sonno ergonomico sta prendendo piede, spingendo le famiglie ad aggiornare i materassi di tutte le fasce d'età (culla, lettino per bambini e lettino per adulti) durante le singole occasioni di acquisto, aumentando così il valore del carrello. I costruttori edili collaborano con i fornitori di materassi per offerte completamente arredate, aggiungendo praticità che blocca i volumi e fornisce un flusso di lavoro prevedibile per i produttori. Inoltre, l'incentivazione normativa per le case a risparmio energetico avvantaggia indirettamente le vendite di materassi, poiché le ristrutturazioni di intere case di solito includono anche la sostituzione della biancheria da letto.
La domanda commerciale, sebbene di base più contenuta, è destinata a un CAGR del 5.07% grazie alle aree benessere negli uffici, alle ristrutturazioni di boutique hotel e al boom di pazienti anziani nelle strutture sanitarie. I gruppi ospedalieri acquistano materassi con ridistribuzione della pressione conformi alle norme di controllo delle infezioni, una nicchia di mercato che richiede un sovrapprezzo fino al 20% rispetto agli equivalenti per i consumatori. Le capsule per il riposino aziendali richiedono anime in schiuma compatte ma resistenti, in grado di resistere a cicli quotidiani intensivi, stimolando investimenti specializzati in ricerca e sviluppo. I gestori di alloggi per studenti stipulano contratti con SKU standardizzate per un rapido turnover, favorendo i fornitori che mantengono scorte di riserva a livello regionale per le sostituzioni di emergenza. Nel complesso, il percorso commerciale inietta diversificazione e contrasta la ciclicità della sostituzione dei prodotti domestici, offrendo una copertura strategica e una crescita incrementale nel mercato tedesco dei materassi.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
Nel 71.69, la Renania Settentrionale-Vestfalia ha conquistato il 2025% del mercato tedesco dei materassi, grazie alla sua elevata densità demografica, ai distretti produttivi di livello automobilistico e ai corridoi merci multimodali che facilitano sia l'ingresso dei materiali che l'uscita dei prodotti finiti. La co-localizzazione di formulatori di schiume e produttori di molle riduce i tempi di consegna e supporta modelli di produzione just-in-sequence interessanti per i grandi rivenditori. La Baviera e il Baden-Württemberg seguono come bacini ad alto reddito, dove le SKU premium generano ricavi sproporzionati, supportati da punti vendita al dettaglio che propongono biancheria da letto di lusso accanto a mobili di alta gamma.
Berlino si distingue con un CAGR del 7.01% fino al 2031, trainato da una forza lavoro tecnologica a suo agio con lo shopping online e da soluzioni abitative flessibili che richiedono frequenti aggiornamenti dell'arredamento. Gli operatori di co-working e i campus delle startup spesso integrano cabine letto, incrementando direttamente la domanda commerciale. Amburgo e Monaco di Baviera registrano dinamiche urbane simili, sebbene le dimensioni ridotte delle abitazioni incoraggino l'adozione di divani letto, cannibalizzando in parte il fabbisogno di materassi tradizionali. Ciononostante, l'aumento degli affitti al metro quadro spinge gli inquilini verso i coprimaterassi che migliorano il comfort senza sostituire le strutture, creando opportunità di upselling per gli accessori.
Gli stati della Germania orientale mantengono una rilevanza significativa in termini di volumi grazie a offerte convenienti e catene di negozi fisici consolidate. I miglioramenti logistici lungo l'A14 e i previsti ampliamenti ferroviari promettono una maggiore portata per le consegne omnicanale, con un potenziale incremento della quota di mercato futura. Nel complesso, l'eterogeneità a livello statale obbliga i fornitori ad adattare l'assortimento, la cadenza promozionale e le strategie logistiche alle strutture economiche locali e ai comportamenti d'acquisto culturali, garantendo al mercato tedesco dei materassi un'espansione su larga scala.
Panorama competitivo
Il mercato tedesco dei materassi riflette una moderata concentrazione, con i principali player che detengono una quota significativa. Bett1.de si distingue per il suo approccio basato su un unico SKU, semplificando le operazioni di inventario e marketing. Emma Sleep segue a ruota, alimentata da un'aggressiva espansione internazionale e dall'ottimizzazione basata sui dati dei suoi canali di vendita digitali. Tempur Sealy International continua a sfruttare la sua solida tradizione di marchio e l'efficienza della distribuzione transfrontaliera. Hilding Anders e Badenia Bettcomfort completano il primo livello, beneficiando rispettivamente di partnership con rivenditori regionali e di produzione white-label.
Le strategie di crescita del mercato dei materassi sono sempre più influenzate dalla sostenibilità, dall'integrazione omnicanale e dalle innovazioni nella scienza dei materiali. L'impegno di Emma Sleep a raggiungere la neutralità carbonica entro il 2030 rafforza il suo appeal tra i consumatori attenti all'ambiente, in particolare i millennial. La proposta di fusione tra Tempur Sealy e Mattress Firm segnala un consolidamento più profondo, che potrebbe modificare le dinamiche della catena di approvvigionamento e il potere contrattuale dei fornitori. Il private equity rimane attivo, come dimostrano i recenti investimenti in produttori di lattice di nicchia che si rivolgono sia al mercato dei beni di consumo che a quello sanitario. Anche il rispetto della legge tedesca sulla catena di approvvigionamento sta influenzando il vantaggio competitivo, favorendo i produttori nazionali di schiuma che già soddisfano gli standard di due diligence.
Con l'intensificarsi della concorrenza, l'aumento dei costi della pubblicità digitale spinge i brand a perfezionare la propria customer experience e a differenziarsi in modo più netto attraverso la qualità dei prodotti e del servizio. Un branding forte e l'efficienza operativa saranno fondamentali per mantenere la redditività in un mercato sempre più affollato. Gli operatori con attività verticalmente integrate o proposte uniche sono meglio posizionati per difendere i margini. Nel frattempo, i cambiamenti normativi e le aspettative di sostenibilità stanno costringendo i produttori tradizionali a evolversi rapidamente. È probabile che i prossimi anni mettano alla prova sia l'agilità che la resilienza degli operatori storici e dei nuovi entranti.
Leader del settore dei materassi in Germania
Bett1.de GmbH
Emma Sleep GmbH
Tempur Sealy International Inc.
Hilding Anders International AB
Recticel NV (Schlaraffia)
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare

Recenti sviluppi del settore
- Febbraio 2025: EUROPUR ha pubblicato un'analisi aggiornata sulle proprietà della schiuma poliuretanica flessibile, guidando i produttori nell'ottimizzazione delle prestazioni delle schiume a memoria di forma ad alta densità.
- Febbraio 2024: Tempur Sealy International ha registrato un fatturato netto di 4.93 miliardi di dollari nel 2023 e ha annunciato l'intenzione di lanciare i materassi Tempur-Pedic Adapt in tutta Europa, inclusa la Germania.
- Agosto 2024: Vonovia SE ha confermato la gestione di 480,000 appartamenti, integrando ristrutturazioni ad alta efficienza energetica che accelerano i cicli di sostituzione dei materassi.
- Settembre 2024: T-Online pubblica i risultati dello Stiftung Warentest, evidenziando Breckle Weida Flex Air come materasso a molle e ventilatore di prima qualità. Medisan Plus KS è il materasso in schiuma leader.


Ambito del rapporto sul mercato dei materassi in Germania
Il rapporto sul mercato tedesco dei materassi fornisce una panoramica del mercato con un’analisi esaustiva degli attuali progressi del mercato. Il rapporto si concentra anche sulle tendenze dei dati di produzione e consumo del prodotto, sulle politiche e sui piani, sulle strutture dei costi e sui processi di produzione. Inoltre, viene fornito anche il profilo aziendale dei principali concorrenti, insieme ad un'analisi approfondita.
Per tipo
| Materassi a molle |
| Materassi in memory foam |
| Materassi in lattice |
| Altri materassi |
Per canale di distribuzione
| Online |
| disconnesso |
Per utente finale
| Residenziale |
| Commerciale |
Per regione
| Baden-Württemberg |
| Baviera |
| Berlino |
| Brandeburgo |
| Brema |
| Amburgo |
| Renania settentrionale-Vestfalia |
| Resto della Germania |
| Per tipo | Materassi a molle |
| Materassi in memory foam | |
| Materassi in lattice | |
| Altri materassi | |
| Per canale di distribuzione | Online |
| disconnesso | |
| Per utente finale | Residenziale |
| Commerciale | |
| Per regione | Baden-Württemberg |
| Baviera | |
| Berlino | |
| Brandeburgo | |
| Brema | |
| Amburgo | |
| Renania settentrionale-Vestfalia | |
| Resto della Germania |


Domande chiave a cui si risponde nel rapporto
Quanto velocemente si prevede che crescerà il mercato dei materassi in Germania entro il 2031?
Si prevede che passerà da 2.08 miliardi di dollari nel 2026 a 2.507 miliardi di dollari entro il 2031, con un CAGR del 3.7%.
Quale tipologia di materasso sta riscuotendo più successo tra i consumatori tedeschi?
I modelli in memory foam sono in testa alla crescita, con un CAGR previsto del 7.84%, poiché gli acquirenti danno priorità alla riduzione della pressione e alla regolazione termica.
Quale quota detengono i canali online nelle vendite di materassi in Germania?
Le piattaforme online hanno rappresentato il 37.26% del valore del 2025 e stanno accelerando a un CAGR del 10.31%, grazie alla crescente praticità omnicanale.
Perché Berlino è considerata un punto di riferimento per la domanda di materassi?
La capitale registra il CAGR regionale più rapido, pari al 7.01%, grazie alla sua popolazione esperta di tecnologia, al ricambio degli appartamenti arredati e all'apertura verso i marchi diretti al consumatore.
In che modo le norme sulla sostenibilità influenzano lo sviluppo dei prodotti?
Il rispetto degli standard Green Button e dell'UE sul ciclo di vita sta favorendo l'adozione di bobine riciclate, schiume di origine biologica e soluzioni di trasporto merci a zero emissioni di carbonio.
Qual è il principale ostacolo che limita la futura crescita delle vendite?
L'elevata penetrazione nelle famiglie e i cicli di sostituzione di 8-12 anni frenano la domanda incrementale di unità, spingendo le aziende a innovare e ad accorciare gli intervalli di aggiornamento.
Pagina aggiornata l'ultima volta il:



