

Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
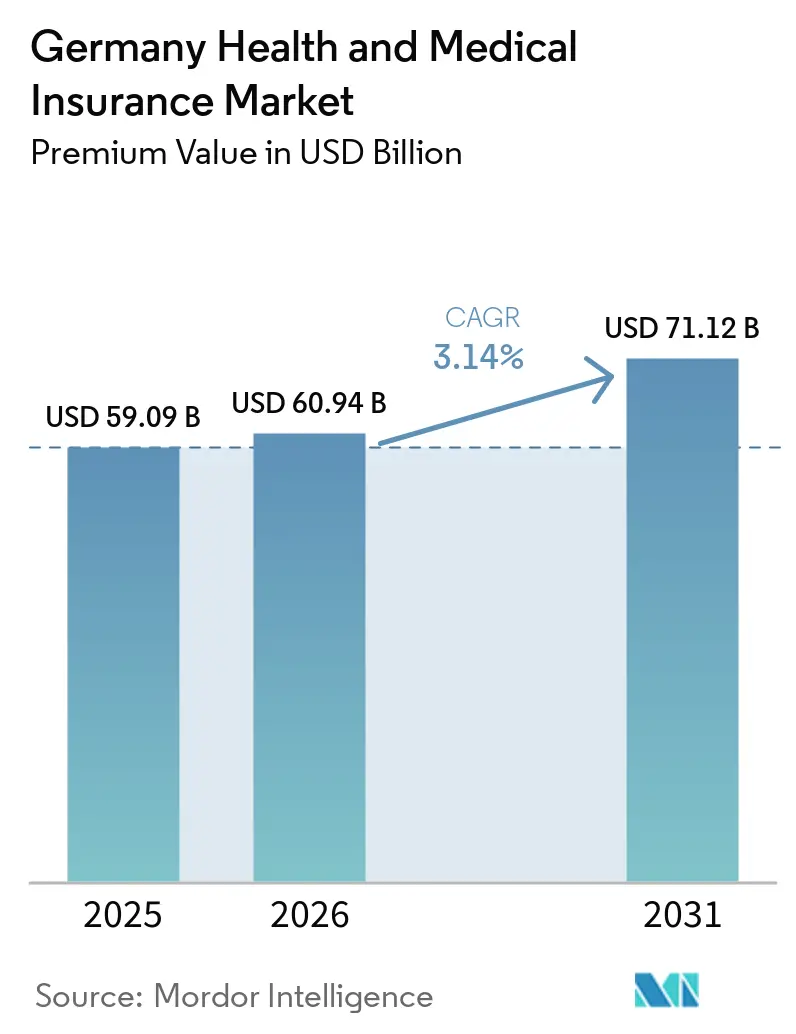
| Dimensione del mercato (2026) | 60.94 miliardo di dollari |
| Dimensione del mercato (2031) | 71.12 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 3.14% CAGR |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato tedesco delle assicurazioni sanitarie e mediche a cura di Mordor Intelligence
Si prevede che il mercato tedesco delle assicurazioni sanitarie e mediche, in termini di valore dei premi, crescerà da 59.09 miliardi di dollari nel 2025 a 60.94 miliardi di dollari nel 2026, per poi raggiungere i 71.12 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 3.14% nel periodo 2026-2031.
L'aumento dell'aspettativa di vita, un carico di malattie croniche tra i più elevati in Europa e l'impegno normativo per la copertura universale conferiscono al mercato una solida base di partenza, anche se le compagnie assicurative pubbliche si trovano a dover affrontare deficit. Gli aumenti dei contributi all'interno del sistema pubblico spingono molti lavoratori ad alto reddito verso coperture private integrative, mentre l'implementazione a livello nazionale della cartella clinica elettronica (ePA) sta accelerando la digitalizzazione end-to-end, riducendo i ritardi nei rimborsi e gli sprechi amministrativi. I piani assicurativi aziendali di gruppo rimangono la spina dorsale del mercato tedesco delle assicurazioni sanitarie, coprendo il 72% del totale dei contratti, e i canali digitali diretti, sebbene ancora inferiori alle vendite tramite agenti vincolati, stanno crescendo a un tasso annuo composto dell'8.97%, poiché i giovani adulti optano per l'attivazione tramite app. Le dinamiche regionali aggiungono un ulteriore elemento: la Germania Ovest detiene il maggior volume di premi, ma la Germania Est registra il tasso di crescita più elevato, favorito dalla telemedicina che sopperisce alla carenza di medici. Le compagnie assicurative private sfruttano questo slancio digitale per offrire pacchetti che includono consulti virtuali e moduli per la gestione delle malattie, mentre i fondi pubblici privilegiano i programmi di prevenzione in grado di contenere l'aumento dei costi futuri.
Punti chiave del rapporto
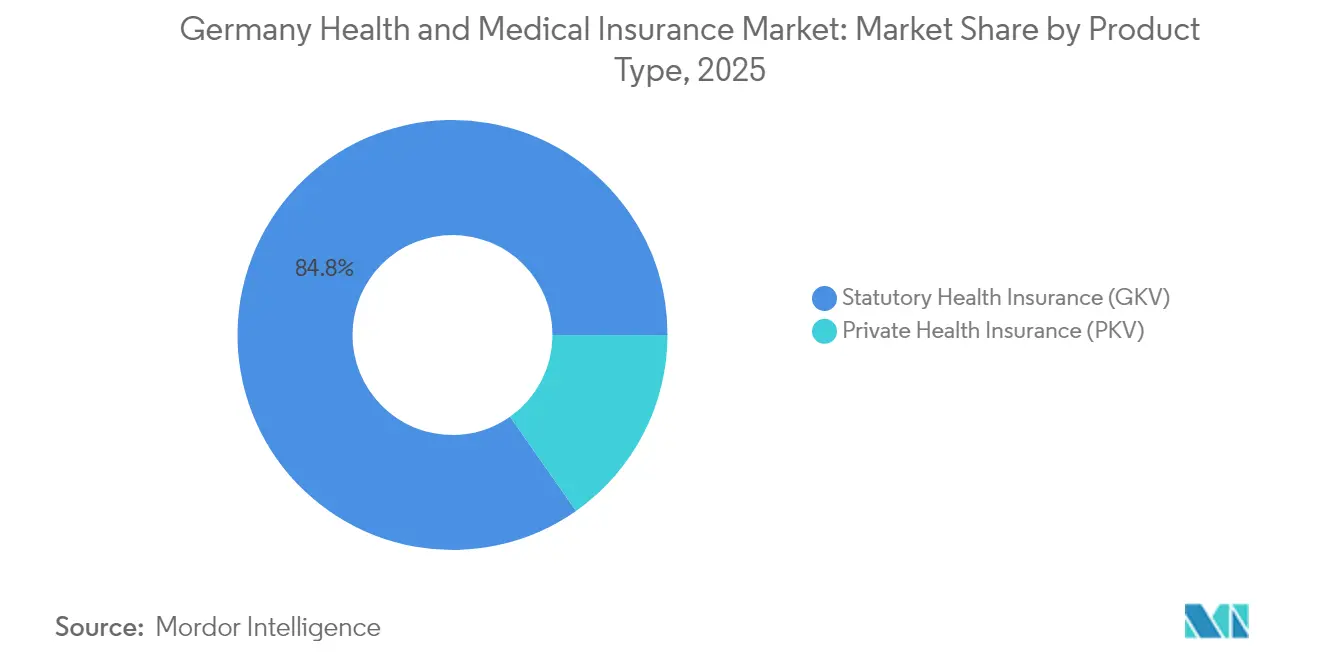
- In base alla tipologia di prodotto, l'assicurazione sanitaria pubblica (GKV) è stata leader con l'84.75% della quota di mercato dell'assicurazione sanitaria e medica in Germania nel 2025, mentre si prevede che l'assicurazione sanitaria privata (PKV) registrerà il CAGR più rapido, pari al 4.45% fino al 2031.
- In termini di copertura, nel 89.65 i contratti a lungo termine hanno rappresentato il 2025% del mercato assicurativo sanitario e medico tedesco, mentre si prevede che i piani a breve termine per gli espatriati cresceranno a un CAGR del 6.1% entro il 2031.
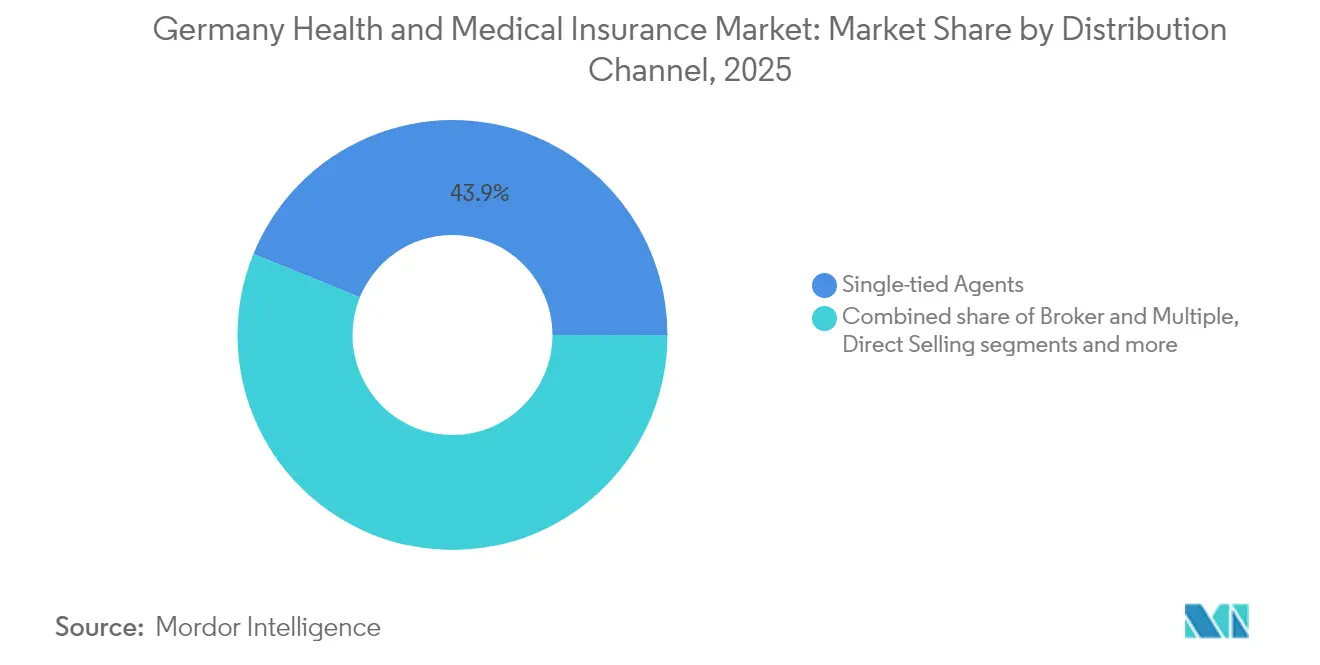
- In base al canale di distribuzione, gli intermediari monomandatari e di gruppi assicurativi hanno detenuto una quota di fatturato del 43.85% nel 2025; i canali digitali diretti mostrano le prospettive di CAGR più elevate, pari all'8.55%, verso il 2031.
- In base all'utente finale, i piani collettivi aziendali e sponsorizzati dai datori di lavoro controllavano il 71.60% del mercato assicurativo sanitario e medico tedesco nel 2025, mentre i piani per le PMI dovrebbero registrare un CAGR del 4.18% fino al 2031.
- Per regione, la Westdeutschland ha rappresentato il 42.95% del premio nel 2025, mentre la Ostdeutschland è sulla buona strada per raggiungere il CAGR più rapido, pari al 3.62%, entro il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato tedesco delle assicurazioni sanitarie e mediche.
Analisi dell'impatto dei conducenti
| Guidatore | ( ~ ) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Invecchiamento della popolazione e prevalenza delle malattie croniche | + 0.8% | Concentrazione nazionale e rurale | A lungo termine (≥ 4 anni) |
| L’aumento dei tassi di contribuzione previsti dalla legge determina una copertura integrativa | + 0.6% | Cluster nazionali ad alto reddito | Medio termine (2-4 anni) |
| L'implementazione della sanità digitale e dell'ePA accelera l'innovazione delle assicurazioni | + 0.4% | I centri urbani guidano | Medio termine (2-4 anni) |
| Aumento della spesa sanitaria pro capite | + 0.5% | Nazionale con varianza regionale | A lungo termine (≥ 4 anni) |
| Espansione dei piani PHI di gruppo sponsorizzati dai datori di lavoro | + 0.3% | Regioni industriali | Medio termine (2-4 anni) |
| L'interruzione dei costi di InsurTech MGA riduce le spese amministrative | + 0.2% | Dati demografici nativi digitali a livello nazionale | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Invecchiamento della popolazione e prevalenza delle malattie croniche
Si prevede che entro il 2050 la popolazione tedesca con più di 65 anni rappresenterà quasi un terzo dei residenti, un cambiamento demografico che amplia i bacini di rischio assicurativo e amplifica la domanda di prestazioni geriatriche e per la cura delle malattie croniche [1] Statistisches Bundesamt, “Bevölkerungsvorausberechnung 2050,” destatis.de . Le spese sanitarie superano già i 6,414 dollari a persona, il livello massimo dell'Unione Europea, e le malattie croniche come il diabete e le malattie coronariche dominano i giorni di ricovero ospedaliero. Gli attuari rispondono perfezionando i prezzi per fasce d'età, mentre le compagnie assicurative lanciano piattaforme di prevenzione che collegano i dati dei dispositivi indossabili agli sconti sui premi. I servizi infermieristici digitali, rimborsati secondo le nuove tariffe di teleassistenza, contribuiscono ad attenuare la carenza di personale nelle strutture per anziani. Nel complesso, l'invecchiamento della popolazione rimane il principale motore strutturale del mercato assicurativo sanitario tedesco.
L'aumento dei tassi di contribuzione obbligatori determina la copertura integrativa
Nel 2025 la spesa obbligatoria è aumentata del 6.8% a fronte di una crescita delle entrate di solo il 3.7%, portando il contributo aggiuntivo medio del GKV al 2.5% [2] GKV-Spitzenverband, “Finanzentwicklung der Krankenkassen 2025,” gkv-spitzenverband.de . I redditi più alti ora si trovano ad affrontare detrazioni mensili di 651.91 dollari USA con un tetto massimo di contribuzione di 71,442 dollari USA, il che spinge molti a cercare cure dentistiche private, trattamenti alternativi o upgrade della camera privata. Le compagnie assicurative commercializzano clausole aggiuntive modulari che colmano le lacune del GKV senza costringere all'uscita completa dal sistema obbligatorio, un approccio che riscuote successo tra i professionisti che apprezzano la continuità della copertura ma desiderano anche servizi premium. Questo meccanismo di arbitraggio accelera gli afflussi di premi nel settore privato del mercato assicurativo sanitario tedesco.
L'implementazione di Digital-Health e ePA accelera l'innovazione delle compagnie assicurative
L'iniziativa ePA ha automaticamente creato file elettronici per 73 milioni di persone assicurate per legge nel gennaio 2025, con la piena interoperabilità dei dati prevista per ottobre [3] Gematik, “ePA-Rollout 2025 Zeitplan,” gematik.de . Techniker Krankenkasse ha già registrato 600,000 utenti. Gli assicuratori integrano questi set di dati con piattaforme di teleconsulto, consentendo controlli in tempo reale delle interazioni farmacologiche e certificazioni di malattia senza supporto cartaceo. Sessantaquattro terapie digitali (DiGA) sono incluse nell'elenco dei farmaci rimborsabili, che coprono patologie che vanno dall'insonnia cronica alla sindrome dell'intestino irritabile, sebbene solo il 31% dei medici le prescriva di routine. Con la crescita dell'utilizzo, gli assicuratori prevedono una riduzione dei tempi del ciclo di rimborso e un miglioramento del rilevamento delle frodi, rafforzando la svolta digitale che caratterizza il mercato tedesco delle assicurazioni sanitarie.
Aumento della spesa sanitaria pro capite
Ricoveri ospedalieri, interventi complessi e farmaci specialistici ad alto costo hanno spinto DAK-Gesundheit ad aumentare il suo tasso combinato al 17.4% nel 2025, una mossa pensata per colmare un deficit di finanziamento di 15.12 miliardi di dollari. Il Fondo Monetario Internazionale individua il modello di spesa tedesco, fortemente orientato ai consumi, come un fattore di escalation dei costi. In risposta, le compagnie assicurative integrano strumenti di confronto dei prezzi nelle app dei propri membri, indirizzando i pazienti verso ospedali e farmacie efficienti. Si stanno sperimentando tariffe combinate per protesi di ginocchio e interventi cardiaci per frenare i prezzi incontrollati, promuovendo la stabilità dei margini a lungo termine nel mercato assicurativo sanitario e medico tedesco.
Analisi dell'impatto delle restrizioni
| moderazione | ( ~ ) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Deficit strutturale del GKV e pressione politica sui prezzi | –0.4% | Nazionale, guidato dalle politiche | Medio termine (2-4 anni) |
| L'inflazione dei premi nel PKV frena la nuova adozione | –0.3% | Focus nazionale sul reddito medio | A breve termine (≤ 2 anni) |
| Prospettiva della riforma del “Bürgerversicherung” del contribuente unico | –0.2% | Incertezza nazionale e del segmento privato | A lungo termine (≥ 4 anni) |
| La carenza di talenti intermedi fa aumentare i costi di acquisizione | –0.1% | Le regioni rurali sono le più colpite | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Deficit strutturale del GKV e pressione politica sui prezzi
Le riserve di riserva della Germania sono scese al di sotto della soglia obbligatoria di 5.18 miliardi di dollari. Ciò ha innescato discussioni sull'imposizione di una moratoria sulla spesa e sulla richiesta di maggiori trasferimenti federali per stabilizzare il sistema. Mentre i responsabili politici esitano ad aumentare ulteriormente i contributi, temendo un ulteriore sovraccarico sui costi del personale e potenziali ripercussioni economiche, le compagnie assicurative vedono la loro flessibilità tariffaria significativamente ridotta. Tali vincoli ostacolano la rapida adozione di costosi aggiornamenti digitali, essenziali per modernizzare le operazioni, migliorare l'efficienza e frenare la redditività a breve termine delle compagnie assicurative nel settore sanitario e medico tedesco. Si prevede che l'attuale deficit strutturale del GKV e le pressioni politiche sui prezzi continueranno a influenzare le dinamiche di mercato nel breve termine.
L'inflazione dei premi nel PKV frena la nuova adozione
Nel 2024, le tariffe medie per l'assicurazione sanitaria privata (PKV) sono aumentate del 7%. Contemporaneamente, la soglia per l'assicurazione obbligatoria è stata aumentata a 79,704 dollari, limitando il numero di persone in grado di passare dall'assicurazione sanitaria pubblica (GKV). Questo aumento della soglia ha ulteriormente ridotto il bacino di persone idonee, colpendo in particolare le persone con un reddito medio che potrebbero trovare l'assicurazione privata meno accessibile. Molti giovani professionisti sono riluttanti a sottoscrivere contratti che potrebbero vedere aumentare i costi con l'avanzare dell'età, poiché ciò crea incertezza finanziaria a lungo termine. In risposta a queste preoccupazioni, le compagnie assicurative stanno testando garanzie con aumento limitato, ma queste misure non hanno ancora ottenuto un'ampia accettazione. Di conseguenza, questa esitazione sta soffocando la crescita di nuove attività, costringendo le compagnie assicurative a esplorare ulteriori strategie per attrarre e fidelizzare i clienti.
Analisi del segmento
Per tipo di prodotto: il dominio di GKV affronta la disgregazione digitale
Nel 84.75, l'assicurazione sanitaria obbligatoria ha mantenuto l'2025% del mercato assicurativo sanitario e medico tedesco, grazie all'accesso universale e alla condivisione dei costi da parte dei datori di lavoro. Le dimensioni del mercato assicurativo sanitario e medico tedesco crescono man mano che i fondi GKV sfruttano la scala per integrare i servizi ePA, ma i loro deficit si intensificano. 82 fondi su 93 hanno aumentato le aliquote contributive per il 2025, segnalando una svolta verso la differenziazione non tariffaria, come le app per il benessere e i rimborsi rapidi.
Le compagnie assicurative private registrano il CAGR più rapido del 4.45% al 2031, rivolgendosi ai consumatori ad alto reddito con vantaggi di concierge e accesso specialistico garantito. Il consolidamento rafforza questa strategia: BaFin ha autorizzato la fusione Gothaer-Barmenia, valutata oltre 7.56 miliardi di dollari, creando il sesto assicuratore privato per dimensioni. L'entità integrata può negoziare le tariffe ospedaliere in modo più efficace e distribuire i costi IT su una base più ampia, rimodellando le architetture competitive nel mercato assicurativo sanitario e medico tedesco.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per durata della copertura: le preferenze a lungo termine guidano la stabilità
Nel 2025, le polizze a lunga durata hanno dominato il mercato assicurativo sanitario e medico tedesco, rappresentando il 89.65% delle sue dimensioni. Questa tendenza rispecchia la tradizione nazionale di diritti legali a vita e una solida cultura di occupazione stabile. Gli assicuratori stanno ora collegando i bonus fedeltà agli obiettivi di benessere, offrendo sconti sui premi per le visite in palestra, comodamente tracciabili tramite codici QR dell'app. Questo maggiore coinvolgimento incentiva abitudini più sane e arricchisce i dati di sottoscrizione, portando a previsioni migliori per le malattie croniche. Inoltre, l'integrazione dei programmi di benessere nelle offerte assicurative riflette un più ampio passaggio alla prevenzione sanitaria, con l'obiettivo di ridurre i costi a lungo termine sia per gli assicuratori che per gli assicurati.
Sebbene i piani assicurativi a breve termine per espatriati rappresentino attualmente una quota minore, si prevede che cresceranno a un tasso annuo del 6.1%. Questa impennata è in gran parte alimentata dall'afflusso di studenti stranieri, lavoratori autonomi e dipendenti con trasferte temporanee. I broker digitali stanno semplificando i servizi integrando lettere di richiesta di visto, consulenze mediche a distanza e assistenza multilingue per la gestione dei sinistri in un'unica piattaforma per smartphone. Queste innovazioni migliorano la praticità e l'accessibilità per i clienti, rendendo tali piani più attraenti per una popolazione diversificata e in mobilità. Queste manovre strategiche diversificano i flussi di entrate e forniscono un cuscinetto per le compagnie assicurative, proteggendole dalla saturazione demografica nei principali segmenti di assicurazione sanitaria e medica in Germania. Inoltre, la crescente domanda di piani assicurativi a breve termine evidenzia le esigenze in continua evoluzione di una forza lavoro sempre più globalizzata, spingendo le compagnie assicurative ad adattare la propria offerta per rimanere competitive in questo mercato dinamico.
Per canale di distribuzione: la trasformazione digitale rimodella l'accesso
Nel 2025, gli agenti monomandatari e i partner di bank assurance hanno mantenuto una quota di mercato del 43.85%, sfruttando i loro radicati legami con la comunità e la competenza in materia di conformità normativa. Questi canali tradizionali continuano a svolgere un ruolo significativo nel mercato, in particolare nelle regioni in cui le relazioni personali e la fiducia rimangono fattori critici nelle decisioni di acquisto. Nel frattempo, il canale online diretto ha registrato un'impennata, vantando un CAGR dell'8.55%, poiché i consumatori si orientano sempre più verso i motori di robo-advice, in grado di confrontare rapidamente le tariffe e completare le procedure KYC in meno di due minuti. La praticità e la velocità offerte da queste soluzioni digitali le hanno rese particolarmente interessanti per i consumatori esperti di tecnologia e attenti al tempo.
In risposta a ciò, gli intermediari tradizionali hanno iniziato a integrare funzionalità di video chat e firma elettronica, riducendo drasticamente i tempi di emissione delle polizze da giorni a poche ore. Questi progressi mirano a migliorare l'esperienza del cliente e a mantenere la competitività in un mercato in rapida digitalizzazione. Inoltre, le API dell'open banking semplificano il processo precompilando i dati relativi al reddito, riducendo così gli errori di inserimento e migliorando l'efficienza complessiva. Tuttavia, la carenza di talenti tra gli intermediari ha portato a una minore penetrazione del brokeraggio fisico nelle aree rurali, dove l'accesso a professionisti qualificati rimane limitato. Questo divario ha ulteriormente accelerato l'adozione del digitale e intensificato i cambiamenti nel mix di canali, modificando radicalmente il panorama del mercato assicurativo sanitario e medico tedesco. Con la continua ascesa dei canali digitali, si prevede che il mercato assisterà a una trasformazione più marcata nei prossimi anni.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per utente finale: i piani aziendali guidano l'espansione del mercato
Nel 2025, i contratti collettivi di lavoro hanno rappresentato il 71.60% dei ricavi da premi, rafforzati dalla tradizione tedesca di integrare i benefit sanitari nei contratti collettivi attraverso il comitato aziendale. Questo approccio garantisce che i benefit sanitari rimangano una componente fondamentale del benessere dei dipendenti. Le grandi aziende manifatturiere stanno garantendo clausole di stabilità tariffaria pluriennale legate a parametri di sicurezza sul lavoro, garantendo la prevedibilità dei costi e promuovendo al contempo la sicurezza sul posto di lavoro. Inoltre, le compagnie assicurative stanno potenziando le loro gare d'appalto competitive, raggruppando servizi come le linee di assistenza per la salute mentale e il supporto alla fertilità, che soddisfano le esigenze in continua evoluzione dei dipendenti e migliorano la soddisfazione complessiva.
Le piccole e medie imprese (PMI) stanno crescendo rapidamente, vantando un CAGR del 4.18% previsto fino al 2031. Questa crescita è in gran parte attribuibile ai broker digitali che stanno semplificando i processi caricando automaticamente i turni dei dipendenti direttamente dai software di elaborazione paghe, riducendo significativamente gli oneri amministrativi. Inoltre, la crescente adozione di servizi di teleriabilitazione, ora rimborsabili, sta aggiungendo un valore sostanziale alle aziende che mirano a ridurre l'assenteismo e migliorare la produttività dei dipendenti. Questi sviluppi stanno stimolando l'adozione di assicurazioni sanitarie e mediche tra le PMI. Questa presenza in espansione consolida una solida pipeline di premi per il mercato assicurativo sanitario e medico tedesco, garantendo una crescita e un'innovazione sostenute nel periodo di previsione.
Analisi geografica
La Germania occidentale mantiene la leadership nazionale grazie a cluster aziendali di alto valore che finanziano piani di benefit aziendali completi e a ospedali ben attrezzati che accettano il check-in con smart card e le prescrizioni elettroniche. Ad Amburgo, il tasso di accesso all'ePA supera il 40%, consentendo analisi predittive che individuano le popolazioni ad alto rischio per interventi proattivi. Il rendimento dei premi per assicurato è superiore alla media nazionale, rafforzando il primato in termini di fatturato. Questi ecosistemi finanziari e assicurativi maturi sono inoltre fortemente allineati con il più ampio mercato assicurativo vita e danni tedesco , dove una forte penetrazione aziendale, i canali di bancassicurazione e i modelli di distribuzione digitale continuano a sostenere flussi di premi stabili in entrambi i segmenti vita e danni.
Nella Germania orientale, i fondi strutturali ristrutturano gli ospedali distrettuali e installano posti letto in terapia intensiva elettronica, colmando le lacune assistenziali storiche. I crescenti ecosistemi tecnologici di Dresda e Lipsia attraggono giovani professionisti che gravitano verso l'assicurazione sanitaria privata, gestita solo tramite app. Le tariffe standardizzate per legge aumentano i contributi, ma un migliore accesso ai servizi giustifica detrazioni più elevate in molte famiglie.
La Germania settentrionale adatta i piani di gruppo per gli equipaggi internazionali nei cantieri navali e nei parchi eolici offshore, includendo clausole di evacuazione e linee di assistenza telefonica 24 ore su 7, XNUMX giorni su XNUMX, in diverse lingue. Nella Germania meridionale, gli esportatori di automobili e ingegneria di precisione integrano programmi di benessere muscoloscheletrico nei contratti assicurativi per contrastare gli infortuni da catena di montaggio. Insieme, queste narrazioni regionali sottolineano come la personalizzazione localizzata dei prodotti supporti un'espansione coesa nel mercato assicurativo sanitario e medico tedesco.
Panorama competitivo
Nel mercato tedesco delle assicurazioni sanitarie e mediche, la concorrenza rimane moderata. I primi cinque operatori – Techniker Krankenkasse, Barmer, DAK-Gesundheit, AOK Bayern e AOK Baden-Württemberg – detengono collettivamente quasi la metà del mercato dei premi assicurativi. Nel frattempo, il consolidamento nel settore delle assicurazioni sanitarie private (PKV) sta guadagnando terreno. Un'importante fusione tra Gothaer e Barmenia ha già superato la soglia dei 7.56 miliardi di dollari di fatturato, con aspettative di efficienze sui costi derivanti dalle loro piattaforme unificate di polizze principali.
Le capacità digitali si sono affermate come un vantaggio competitivo determinante. L'ecosistema Lumi di Allianz Partners, che serve oltre 1 milione di utenti, ha ottenuto una notevole riduzione del 70% delle visite mediche di persona. Ciò riduce drasticamente i costi di richiesta di risarcimento e consente inoltre agli iscritti di risparmiare notevolmente tempo di viaggio. In risposta a ciò, i fondi pubblici stanno sfruttando l'intelligenza artificiale per misure preventive. Ad esempio, il sistema di allerta di Techniker Krankenkasse per la cura dei piedi diabetici ha ridotto con successo le amputazioni nei suoi gruppi pilota.
Le modifiche normative rappresentano un'arma a doppio taglio: limitano e stimolano l'innovazione. La Gesundheitsversorgungsstärkungsgesetz, ad esempio, elimina i limiti di bilancio per i medici di medicina generale. Impone agli assicuratori di coprire più visite, ma fornisce anche dati preziosi per perfezionare i percorsi di cura per le patologie croniche. Gli assicuratori sono abili nell'utilizzare rapidamente i dati ePA per un'assistenza personalizzata non solo per rafforzare la fidelizzazione dei clienti, ma anche per ridurre i tassi di riammissione ospedaliera, migliorando così le proprie prestazioni nel panorama competitivo del mercato assicurativo sanitario e medico tedesco.
Leader del settore assicurativo sanitario e medico in Germania
Cassaforte Techniker (TK)
AOK - La Gesundheitskasse
Barmer
DAK-Gesundheit
Debeka
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Marzo 2025: Allianz, BlackRock e T&D Holdings concordano di acquisire Viridium Group per 3.78 miliardi di dollari, aggiungendo 3.4 milioni di polizze vita e salute.
- Marzo 2025: la BaFin autorizza la fusione Gothaer-Barmenia, dando vita al sesto vettore PKV tedesco con un fatturato di 7.56 miliardi di dollari.
- Febbraio 2025: BARMER, TK e KNAPPSCHAFT lanciano le iscrizioni digitali per lo screening del cancro della pelle per gli under 34.
- Gennaio 2025: Allianz Partners ha stretto un accordo con Aetna International per migrare i contratti sanitari globali e lanciare un piano Summit incentrato sulle PMI.
Ambito e metodologia
L'assicurazione sanitaria è un prodotto assicurativo che copre le spese mediche e chirurgiche dell'assicurato. Rimborsa le spese sostenute a causa di malattia o infortunio oppure paga direttamente l'assicuratore dell'assicurato. L'assicurazione medica offre una copertura limitata per le spese di ricovero ospedaliero e per il trattamento di disturbi e incidenti pre-specificati. L’assicurazione medica non offre alcuna copertura aggiuntiva come l’assicurazione sanitaria. Il rapporto copre un’analisi completa del settore sanitario e assicurativo medico tedesco, che include una valutazione dei conti sanitari e dell’economia nazionale, le tendenze dei mercati emergenti per segmenti, cambiamenti significativi nelle dinamiche del mercato e una panoramica del mercato.
Il mercato tedesco dell'assicurazione sanitaria e medica è segmentato per tipo di prodotto (assicurazione sanitaria obbligatoria, assicurazione sanitaria privata), durata di copertura (a breve termine, a lungo termine), canale di distribuzione (intermediari univoci o di gruppi assicurativi, broker e agenti multipli , istituti di credito, vendita diretta, altri canali di distribuzione) e livello di reddito (reddito annuo da lavoro dipendente inferiore a 64,350 euro, reddito annuo da lavoro dipendente superiore a 64,350 euro, lavoratori autonomi, dipendenti pubblici).
Le dimensioni e le previsioni del mercato sono fornite in termini di valore (USD) per tutti i segmenti di cui sopra.
Per tipo di prodotto (valore)
| Assicurazione sanitaria obbligatoria (GKV) |
| Assicurazione sanitaria privata (PKV) |
Per termine di copertura (valore)
| Breve termine |
| di un noleggio |
Per canale di distribuzione (valore)
| Intermediari unilaterali/di gruppo assicurativo |
| Broker e agenti multipli |
| Istituti di credito |
| Vendita diretta |
| Altri canali |
Per tipo di utente finale/cliente
| Aziendale/Datore di lavoro (Piani di gruppo) |
| Individui/Famiglie |
| PMI (Piccole e Medie Imprese) |
| Altro |
Per regione
| Norddeutschland |
| Germania dell'est |
| Germania dell'Ovest |
| Süddeutschland |
| Per tipo di prodotto (valore) | Assicurazione sanitaria obbligatoria (GKV) |
| Assicurazione sanitaria privata (PKV) | |
| Per termine di copertura (valore) | Breve termine |
| di un noleggio | |
| Per canale di distribuzione (valore) | Intermediari unilaterali/di gruppo assicurativo |
| Broker e agenti multipli | |
| Istituti di credito | |
| Vendita diretta | |
| Altri canali | |
| Per tipo di utente finale/cliente | Aziendale/Datore di lavoro (Piani di gruppo) |
| Individui/Famiglie | |
| PMI (Piccole e Medie Imprese) | |
| Altro | |
| Per regione | Norddeutschland |
| Germania dell'est | |
| Germania dell'Ovest | |
| Süddeutschland |
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Qual è il valore attuale del mercato assicurativo sanitario e medico in Germania e con quale rapidità crescerà?
Nel 60.94 il mercato valeva 2026 miliardi di dollari e si prevede che raggiungerà i 71.12 miliardi di dollari entro il 2031, il che implica un CAGR del 3.14%.
Perché l'assicurazione sanitaria pubblica continua a prevalere nonostante l'aumento dei tassi di contribuzione?
GKV mantiene l'84.75% della quota di mercato perché garantisce l'accesso universale e la condivisione dei costi da parte dei datori di lavoro, anche se i redditi più alti aggiungono sempre più spesso una copertura integrativa privata per colmare le lacune nei benefici.
In che modo la cartella clinica elettronica (ePA) inciderà sugli assicuratori e sui titolari di polizze?
L'EPA fornisce dati in tempo reale che riducono i cicli di richiesta di rimborso, migliorano il coordinamento dell'assistenza e supportano i servizi di telemedicina, riducendo in definitiva i costi amministrativi e migliorando l'esperienza del paziente.
Quale canale di distribuzione si sta espandendo più rapidamente e perché?
I canali digitali diretti stanno crescendo a un CAGR dell'8.55% perché l'onboarding basato su app, la consulenza robotica e le firme elettroniche attraggono consumatori più giovani ed esperti di tecnologia.
Quale mercato regionale registra la crescita più elevata e cosa la determina?
L'Osttoland è la regione con la crescita più rapida, con un CAGR del 3.62%, trainata dalla telemedicina che attenua la carenza di medici, dagli aggiornamenti delle infrastrutture e dai tassi di contribuzione standardizzati.
Quanto sono importanti i piani sponsorizzati dai datori di lavoro nel settore assicurativo sanitario e medico in Germania?
I contratti collettivi aziendali rappresentano il 71.60% delle polizze, riflettendo la tradizione tedesca di integrare i benefit sanitari nei contratti collettivi di lavoro e la necessità competitiva di attrarre talenti qualificati.


