

Panoramica di mercato
| Periodo di studio | 2022 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
| Periodo dei dati storici | 2022 - 2024 |
| Tasso di crescita | 10.32% CAGR |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato delle celle a combustibile in Germania di Mordor Intelligence
Si prevede che il mercato tedesco delle celle a combustibile registrerà un CAGR del 10.32% durante il periodo di previsione.
Il mercato è stato moderatamente influenzato dalla pandemia di Covid-19, tuttavia si è ripreso e si prevede che crescerà costantemente durante il periodo di previsione.
- Si prevede che fattori quali i vantaggi delle celle a combustibile rispetto alle sue alternative, come la batteria agli ioni di litio e l’elevata densità di energia, guideranno il mercato studiato.
- Tuttavia, d’altro canto, si prevede che la disponibilità sul mercato di sistemi alternativi di stoccaggio dell’energia comprovati ed economicamente vantaggiosi e la mancanza di infrastrutture per la fornitura di idrogeno limiteranno il mercato durante il periodo di previsione.
- I veicoli a batteria pura non possono coprire tutto il percorso, il carico e i requisiti di rifornimento, pertanto le celle a combustibile vengono considerate una soluzione pratica per consentire ai camion di mantenere un posto. Pertanto, si prevede che ciò offrirà una grande opportunità per il mercato delle celle a combustibile nel prossimo futuro.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato delle celle a combustibile in Germania
Cella a combustibile a membrana elettrolitica polimerica (PEM) per dominare il mercato
- Le celle a combustibile PEM utilizzate per la generazione di energia elettrica continuano a dominare l'applicazione stazionaria, mentre il riscaldamento e l'energia domestica sono in fase nascente.
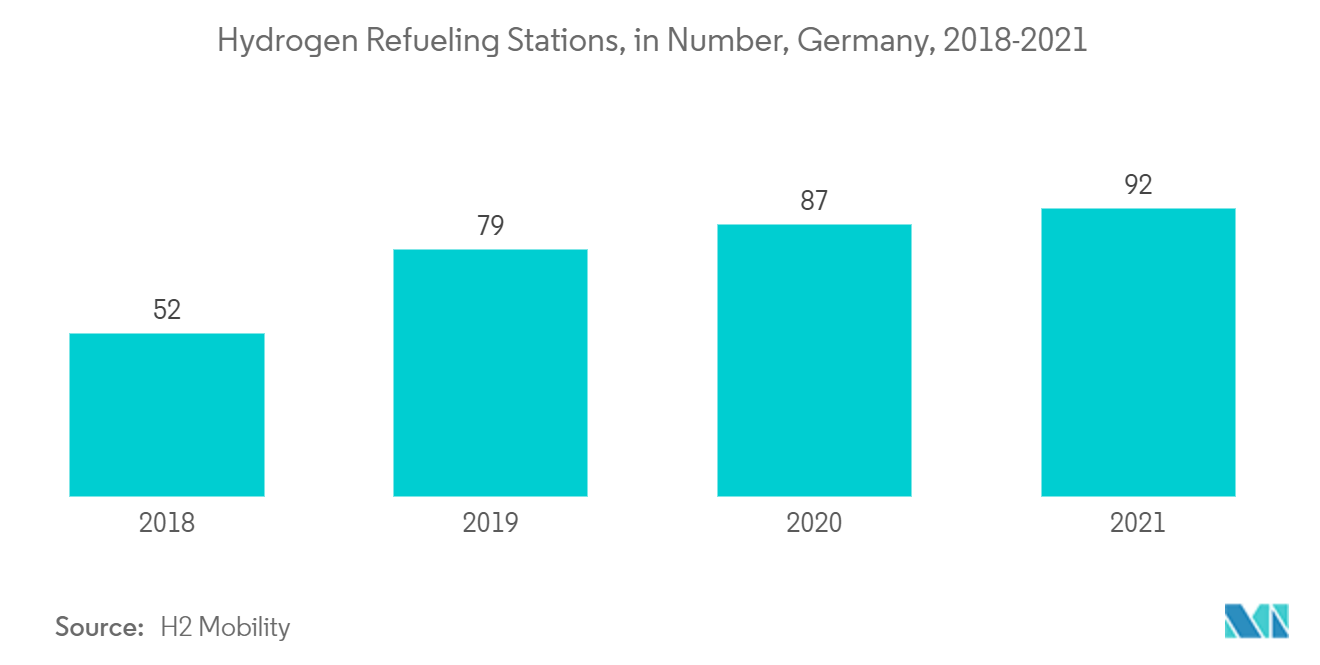
- Secondo H2 Mobility, a marzo 2021, in Germania c’erano 92 stazioni di rifornimento di idrogeno, in aumento di quasi il 77% rispetto alle 52 del 2018. Ciò è indicativo del costante aumento della domanda di idrogeno nel settore dei trasporti, che guida la domanda di stazioni di rifornimento di idrogeno e quindi la domanda di celle a combustibile PEM, le tecniche più comunemente utilizzate nel settore dei trasporti.
- Si prevede inoltre che il settore marittimo vedrà nei prossimi anni l'adozione del combustibile PEM per la fornitura di energia alle operazioni alberghiere delle navi da crociera durante l'attracco e per la fornitura di energia di propulsione primaria quando le navi sono in mare, principalmente a causa delle normative sulle emissioni dell'IMO sul settore marino.
- La commercializzazione delle celle a combustibile PEM è stata limitata a causa del costo elevato e della bassa stabilità degli elettrodi. In generale, il platino su supporto di carbonio (Pt/C) è il catalizzatore più utilizzato sia per l'anodo che per il catodo nelle celle a combustibile PEM.
- Tuttavia, con il progredire della ricerca, la commercializzazione è aumentata. Nel dicembre 2022, il fornitore tedesco automobilistico e industriale Schaeffler ha firmato una lettera di intenti (LOI) con il produttore francese di idrogeno Lhyfe che include una partnership tecnologica, idrogeno verde e un impianto di elettrolisi industriale da 15 MW a Herzogenaurach, in Germania. Nell'ambito di questa partnership, Schaeffler fornirà elettrolizzatori a membrana elettrolitica polimerica (PEM) a Lhyfe. Tali sviluppi indicano che si prevede che il segmento delle celle PEM dominerà il mercato durante il periodo di previsione.
Aumentare il sostegno governativo per guidare il mercato
- La tecnologia delle celle a combustibile è in fase di sviluppo in Germania da molti anni, sia per la generazione distribuita di energia e calore, sia come fonte di energia per i veicoli nelle applicazioni mobili. Da quando la pandemia si è attenuata e il conflitto Russia-Ucraina ha costretto la Germania ad accelerare la transizione verso le energie rinnovabili, il governo tedesco ha cercato di accelerare la ricerca e lo sviluppo di tecnologie energetiche rinnovabili come l’idrogeno verde e le celle a combustibile.
- Inoltre, con l'aumento della capacità di produzione di energia rinnovabile in Germania, sarà disponibile più energia verde per il funzionamento degli elettrolizzatori, che possono essere utilizzati per produrre idrogeno verde. Secondo IRENA, nel 2021 la capacità di produzione di energia rinnovabile in Germania si attestava a 138.15 GW, in aumento di quasi il 4.1% su base annua e di quasi il 21.5% rispetto al 2017. Mentre i produttori di prato tedeschi cercano di accelerare l'adozione e l'espansione della capacità di produzione di energia rinnovabile, si prevede che questa rapida crescita continuerà, trainando il mercato durante il periodo di previsione.
- Nel settembre 2021, il governo tedesco ha stanziato quasi 8 miliardi di euro (9.4 miliardi di dollari) di sostegno finanziario per 62 progetti sull’idrogeno. Inoltre, il governo ha approvato un finanziamento di 900 milioni di euro (1 miliardo di dollari) per H2Global, un’iniziativa che mette all’asta contratti decennali di fornitura di idrogeno abbinati a contratti equivalenti di prelievo di idrogeno, con un intermediario pubblico che copre la differenza tra i costi dei due contratti
- Il finanziamento del Ministero Federale dell’Economia e dell’Energia per la ricerca e lo sviluppo nel campo delle tecnologie delle celle a combustibile e dell’idrogeno è vincolato al “Programma nazionale per l’innovazione tecnologica dell’idrogeno e delle celle a combustibile” (NIP), lanciato nel 2006. Il programma viene portato avanti come programma NIP2 del governo nel periodo 2016-2025.
- Nel dicembre 2022, il governo statale della Baviera in Germania ha presentato la sua strategia sui trasporti pubblici per il 2030, che sostiene le celle a combustibile a idrogeno per le ferrovie. Tali sviluppi dimostrano come
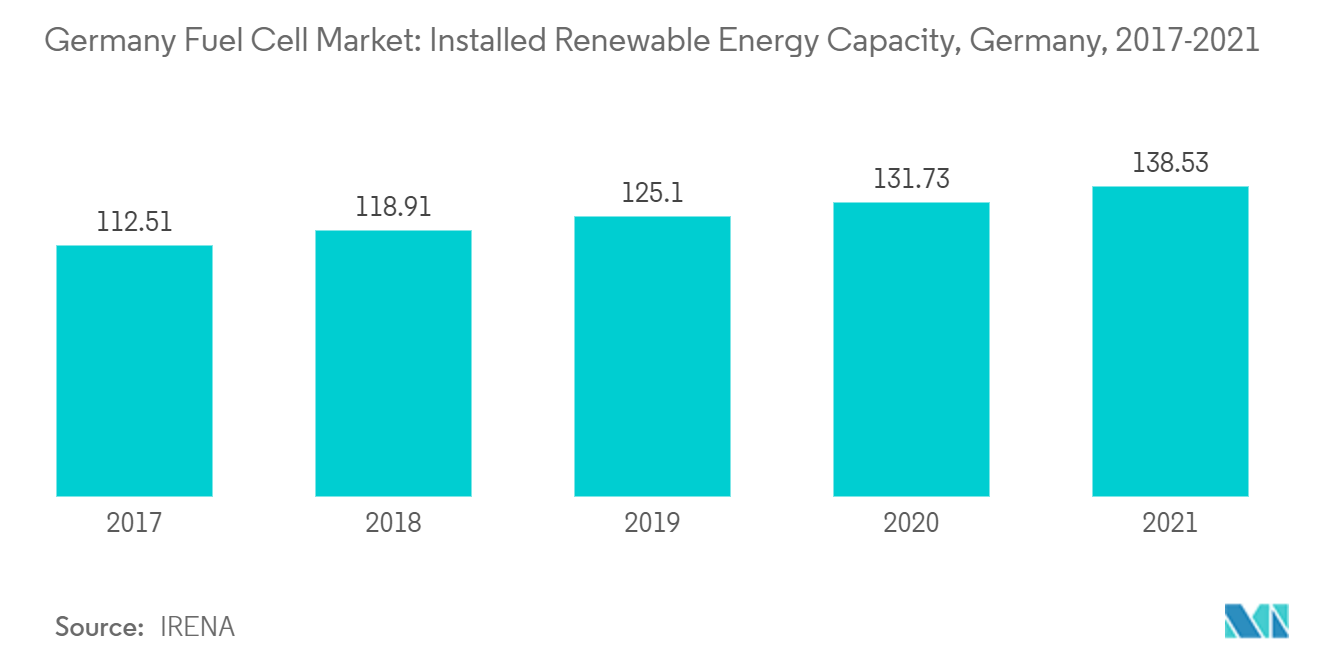
Panorama normativo
In Germania, la diffusione dell'idrogeno e delle celle a combustibile è guidata da procedure di autorizzazione più rapide e da un regime di regolamentazione della rete più formalizzato. La legge sull'accelerazione dell'idrogeno (WasserstoffBG), promulgata il 29 marzo 2026 ed entrata in vigore il 2 aprile 2026, è concepita per semplificare e velocizzare i processi di pianificazione e approvazione delle infrastrutture per la generazione, lo stoccaggio, l'importazione e il trasporto dell'idrogeno, con un impatto diretto sulla velocità con cui l'offerta di idrogeno può supportare l'adozione delle celle a combustibile.
L'accesso alla rete e le approvazioni infrastrutturali sono elementi centrali per lo sviluppo del mercato. La Bundesnetzagentur (BNetzA) funge da principale ente regolatore per la rete centrale dell'idrogeno (Wasserstoff-Kernnetz), supervisionando le approvazioni e l'accesso non discriminatorio ai sensi della legge sull'industria energetica (EnWG). Parallelamente, le normative nazionali vengono adattate per allinearsi al pacchetto sul mercato europeo del gas e dell'idrogeno (Direttiva (UE) 2024/1788), la cui attuazione è prevista entro il 5 agosto 2026, creando così una tappa fondamentale a breve termine per la conformità e la progettazione delle infrastrutture e degli operatori del mercato dell'idrogeno. Sul fronte dei finanziamenti, il Programma nazionale di innovazione sulla tecnologia dell'idrogeno e delle celle a combustibile (NIP Fase II), guidato dal BMWK con il coinvolgimento del BMDV, continua a essere il principale strumento di ricerca e sviluppo e di attivazione del mercato fino alla fine del 2026.
Analisi della catena del valore
La catena del valore tedesca delle celle a combustibile comprende ricerca e sviluppo, ingegneria di stack e di sistema, produzione di componenti ausiliari, integrazione di progetti e implementazione per l'utente finale nei settori dei trasporti, stazionario e portatile. La Germania è forte nella generazione di proprietà intellettuale, nei test e nell'integrazione di sistemi, supportata da attori industriali e organizzazioni di ricerca applicata. Tra i componenti e gli input critici a monte figurano ancora elementi importati, come gli stack di celle a combustibile in alcune filiere di approvvigionamento e i serbatoi di stoccaggio in fibra di carbonio.
Le attività a monte e a valle della filiera dell'idrogeno sono sempre più legate alla realizzazione regolamentata di infrastrutture per il trasporto dell'idrogeno e ai collegamenti con i cluster industriali. La rete centrale dell'idrogeno approvata dalla Bundesnetzagentur il 22 ottobre 2024 (9,668 km di gasdotti, con circa il 60% di conversioni di gasdotti esistenti e circa 19.8 miliardi di euro di investimenti previsti) definisce corridoi e nodi concreti che determinano i punti di connessione tra elettrolizzatori, punti di ingresso per l'importazione, impianti di stoccaggio e utenze industriali. Sul fronte della produzione, l'attenzione nazionale si concentra sull'integrazione di sistema e sui componenti ausiliari, oltre agli sforzi per scalare la produzione industriale di idrogeno tramite partnership e progetti pilota (ad esempio, iniziative citate in guide di settore e programmi di ricerca applicata). I canali di domanda includono operatori del trasporto pubblico, flotte logistiche e siti industriali che acquistano sistemi completi e contratti di servizio.
Panorama competitivo
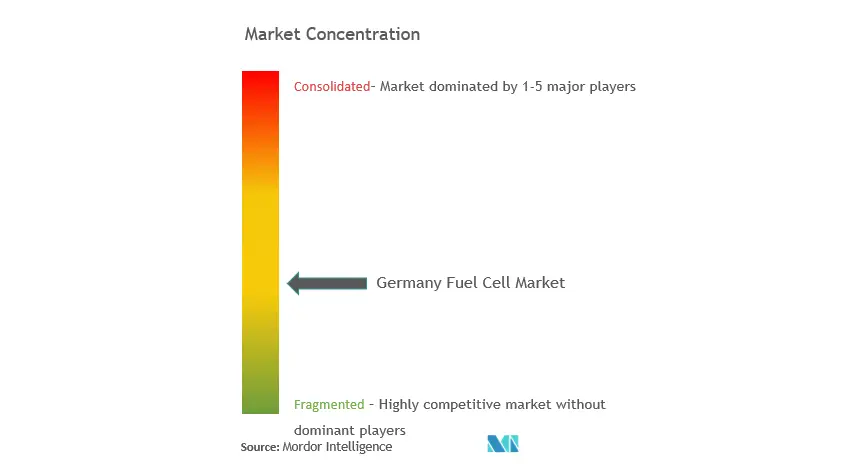
Il mercato tedesco delle celle a combustibile è moderatamente frammentato. Tra i principali attori, senza un ordine particolare, figurano, tra gli altri, SFC Energy AG, Proton Motor Fuel Cell GmbH, Ballard Power Systems Inc., FuelCell Energy Inc. e Plug Power Inc.
Leader del settore delle celle a combustibile in Germania
SFC Energia AG
Proton Motor Fuel Cell GmbH
Ballard Power Systems Inc.
FuelCell Energy Inc.
Spina Power Inc.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Giugno 2026: SFC Energy AG ha annunciato un contratto del valore di oltre 42 milioni di euro per la fornitura di prodotti e accessori per celle a combustibile destinati ad applicazioni militari e civili in Ucraina, nell'ambito di un'iniziativa di sostegno finanziata dal governo federale tedesco. L'ordine migliora la visibilità della domanda a breve termine per i sistemi a celle a combustibile portatili e off-grid e favorisce le economie di scala in termini di capacità produttive e di assistenza.
- Maggio 2025: thyssenkrupp nucera e Fraunhofer IKTS hanno inaugurato ad Arnstadt, in Turingia, un impianto pilota per la produzione di celle elettrolitiche a ossido solido (SOEC) per stack di elettrolisi. La linea pilota promuove il know-how nazionale relativo agli stack e i percorsi di industrializzazione che possono migliorare l'affidabilità della fornitura di idrogeno per applicazioni stazionarie e di trasporto con celle a combustibile.
- Ottobre 2024: Siemens Mobility e Niederbarnimer Eisenbahn (NEB) hanno avviato l'esercizio dei treni a idrogeno Mireo Plus H sulla linea Heidekrautbahn (RB27) con motori a celle a combustibile Ballard. L'entrata in servizio rappresenta un punto di riferimento per l'utilizzo di treni a celle a combustibile in Germania e collega la circolazione dei veicoli agli accordi locali di fornitura di idrogeno verde.
Ambito del rapporto sul mercato delle celle a combustibile in Germania
Una cella a combustibile è una cella elettrochimica che converte l'energia chimica di un combustibile e di un agente ossidante in elettricità attraverso una coppia di reazioni redox. Il mercato tedesco delle celle a combustibile è segmentato per Applicazione e Tecnologia delle celle a combustibile. Per applicazione, il mercato è segmentato in portatile, fisso e trasporto. Secondo la tecnologia delle celle a combustibile, il mercato è segmentato in celle a combustibile a membrana elettrolitica polimerica (PEMFC), celle a combustibile a ossido solido (SOFC) e altre tecnologie di celle a combustibile. Per ciascun segmento, il dimensionamento e le previsioni del mercato sono stati effettuati in base ai ricavi (milioni di dollari).
Applicazione
| Portatile |
| Cancelleria |
| Trasporti |
Tecnologia a celle a combustibile
| Cella a combustibile a membrana elettrolitica polimerica (PEMFC) |
| Cella a combustibile ad ossido solido (SOFC) |
| Altre tecnologie delle celle a combustibile |
| Applicazione | Portatile |
| Cancelleria | |
| Trasporti | |
| Tecnologia a celle a combustibile | Cella a combustibile a membrana elettrolitica polimerica (PEMFC) |
| Cella a combustibile ad ossido solido (SOFC) | |
| Altre tecnologie delle celle a combustibile |
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
– Qual è la dimensione attuale del mercato tedesco delle celle a combustibile?
Si prevede che il mercato tedesco delle celle a combustibile registrerà un CAGR del 10.32% durante il periodo di previsione (2026-2031)
– Chi sono i principali attori globali in questo mercato del Celle a combustibile in Germania?
SFC Energy AG, Proton Motor Fuel Cell GmbH, Ballard Power Systems Inc., FuelCell Energy Inc. e Plug Power Inc. sono le principali aziende che operano nel mercato tedesco delle celle a combustibile.
Quali anni copre questo mercato tedesco delle celle a combustibile?
Il rapporto copre le dimensioni storiche del mercato delle celle a combustibile in Germania per gli anni: 2021, 2022, 2023 e 2024. Il rapporto prevede anche le dimensioni del mercato delle celle a combustibile in Germania per gli anni: 2026, 2027, 2028, 2029, 2030 e 2031.


