

Dimensioni e quota di mercato del commercio elettronico B2B di beni di largo consumo in Germania
Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
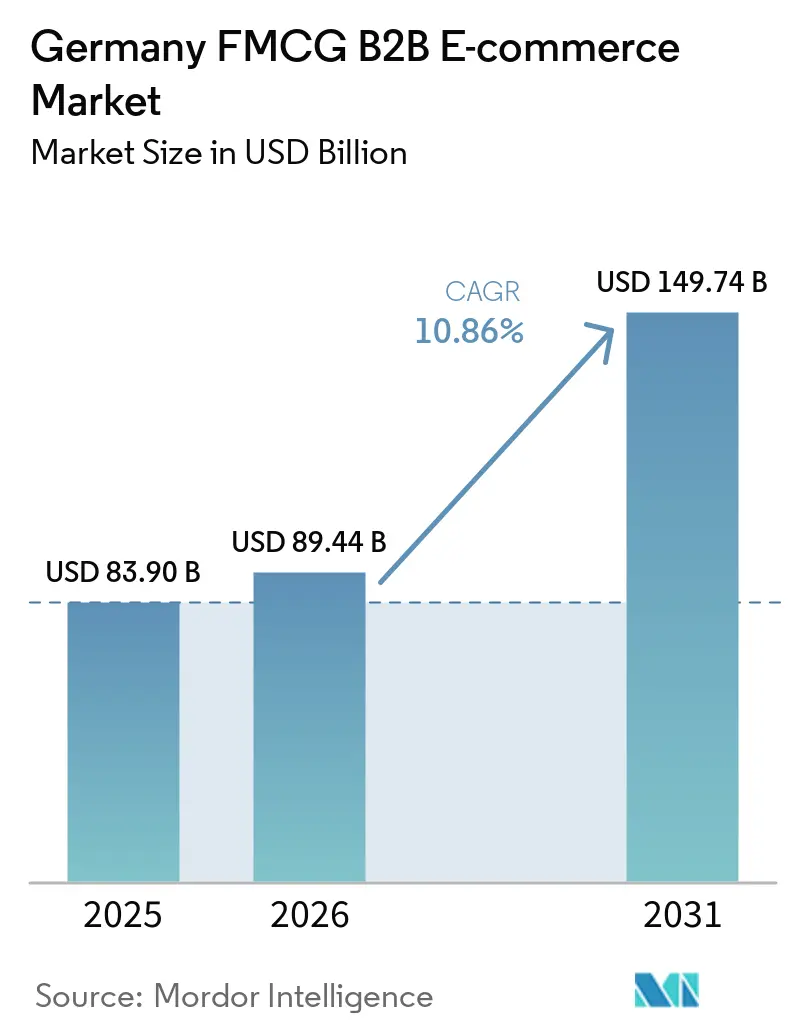
| Dimensione del mercato (2026) | 89.44 miliardo di dollari |
| Dimensione del mercato (2031) | 149.74 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 10.86% CAGR |
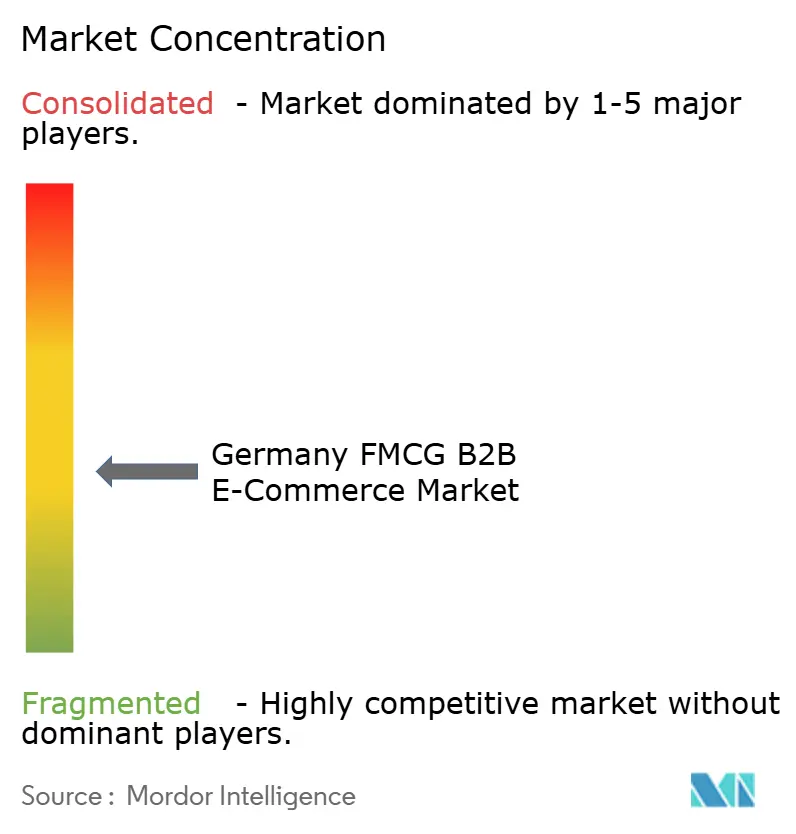
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato e-commerce B2B dei beni di largo consumo in Germania a cura di Mordor Intelligence
Si prevede che il mercato tedesco dell'e-commerce B2B per beni di largo consumo (FMCG) crescerà da 83.90 miliardi di dollari nel 2025 e 89.44 miliardi di dollari nel 2026 a 149.74 miliardi di dollari entro il 2031, registrando un tasso di crescita annuo composto (CAGR) del 10.86% tra il 2026 e il 2031.
La crescita del mercato tedesco dell'e-commerce B2B di beni di largo consumo è rafforzata dall'introduzione graduale della fatturazione elettronica B2B obbligatoria e dalla rapida espansione della rete Peppol, che insieme semplificano i cicli di onboarding e pagamento tra i sistemi ERP di acquirenti e fornitori. L'applicazione rigorosa dei dati anagrafici di prodotto tramite il programma DQX di GS1 Germany sta migliorando la qualità del catalogo, la precisione delle ricerche B2B e riducendo le controversie sugli ordini, grazie all'aggiornamento dei portali API-first da parte dei distributori. La diffusione delle prescrizioni elettroniche in farmacia ha digitalizzato il rifornimento nelle categorie di prodotti da banco e affinato le previsioni della domanda all'ingrosso, consentendo l'utilizzo lecito di segnali aggregati. Con l'adozione da parte degli acquirenti di flussi di lavoro basati su API, EDI e Peppol, i team di approvvigionamento consolidano la spesa su piattaforme in grado di convalidare le fatture in tempo reale e riconciliare i dati IVA con un intervento manuale minimo, incrementando ulteriormente i volumi nel mercato tedesco dell'e-commerce B2B di beni di largo consumo.
Punti chiave del rapporto
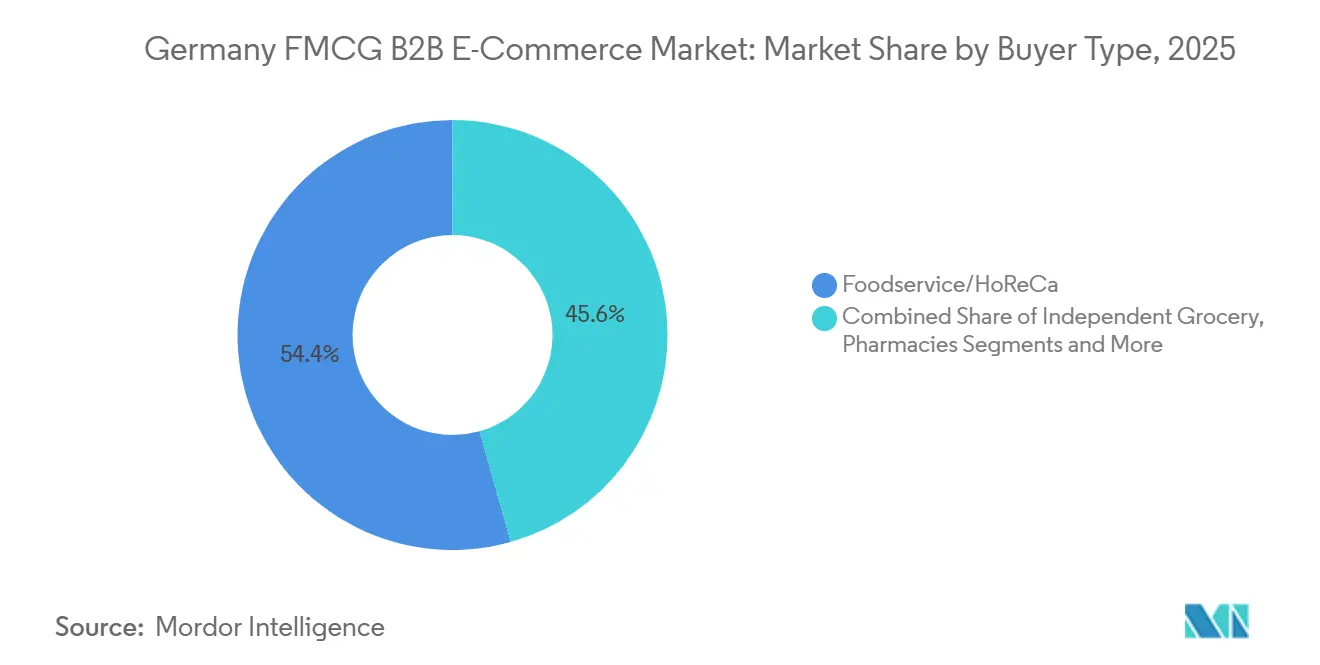
- Per tipologia di acquirente, i settori Foodservice e HoReCa hanno dominato il mercato tedesco dell'e-commerce B2B di beni di largo consumo con una quota di fatturato del 54.37% nel 2025, mentre si prevede che i rivenditori esclusivamente online e i rivenditori di commercio rapido cresceranno a un tasso annuo composto (CAGR) dell'11.55% fino al 2031.
- Per categoria di prodotto, nel 2025 il settore alimentare e delle bevande deteneva una quota del 74.39% del mercato tedesco dell'e-commerce B2B di beni di largo consumo, mentre si prevede che il settore dei prodotti da banco per la salute e il benessere crescerà a un tasso annuo composto del 10.39% fino al 2031.
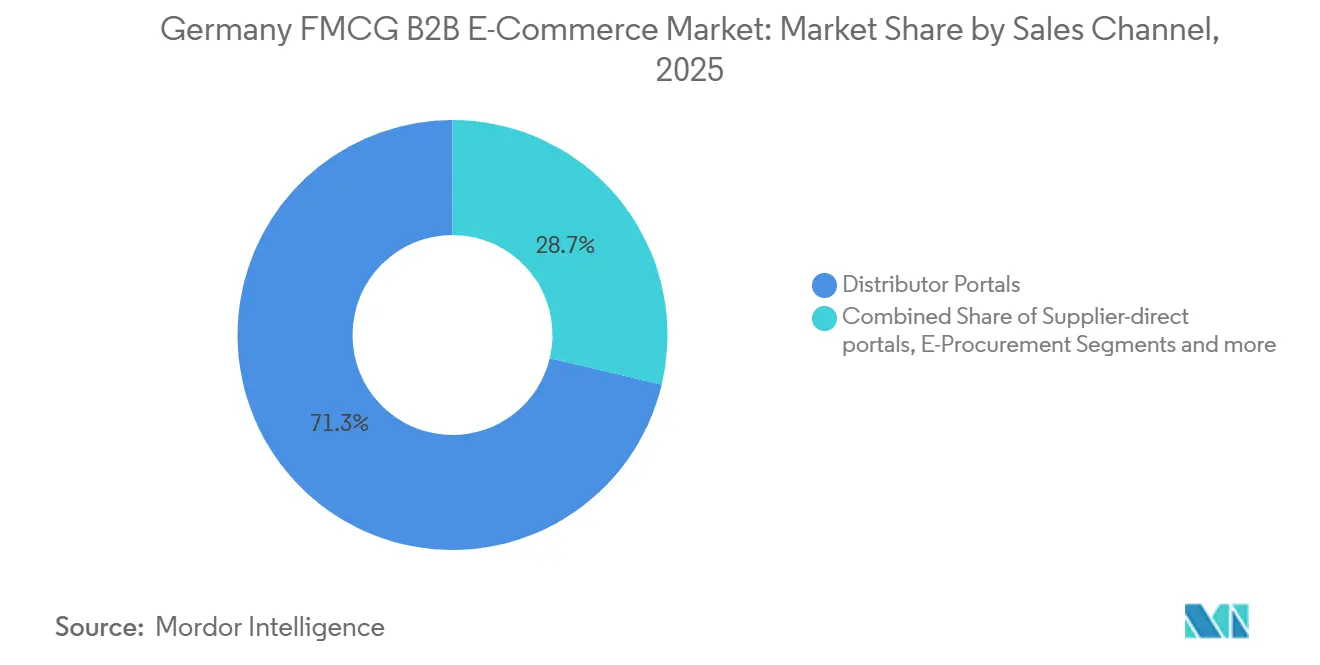
- Per canale di vendita, i portali dei distributori di proprietà delle aziende hanno conquistato una quota del 71.28% del mercato tedesco dell'e-commerce B2B per beni di largo consumo nel 2025, e si prevede che i marketplace B2B di terze parti cresceranno a un tasso annuo composto del 12.58% fino al 2031.
- Dal punto di vista geografico, la Renania Settentrionale-Vestfalia rappresentava il 28.38% del mercato tedesco dell'e-commerce B2B di beni di largo consumo nel 2025, mentre si prevede che Berlino crescerà a un tasso annuo composto del 9.40% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti del mercato B2B dell'e-commerce di beni di largo consumo in Germania.
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| L'obbligo di fatturazione elettronica B2B (2025-2028) accelera la digitalizzazione del processo dall'ordine all'incasso e l'integrazione dell'e-procurement. | + 1.8% | A livello nazionale e transfrontaliero all'interno dell'UE. | A breve termine (≤ 2 anni) |
| L'implementazione degli standard DQX/GDSN da parte di GS1 Germania migliora la qualità dei dati di prodotto, consentendo la creazione di cataloghi API e una ricerca/conversione B2B più efficace. | + 1.2% | Partito Nazionale, con i primi successi in Renania Settentrionale-Vestfalia e Baden-Württemberg | Medio termine (2-4 anni) |
| La diffusione delle prescrizioni elettroniche in farmacia (E-Rezept) aumenta il rifornimento digitale B2B di farmaci da banco/nelle farmacie vicine | + 1.5% | Nazionale, più forte nei mercati urbani densamente popolati. | A breve termine (≤ 2 anni) |
| Il predominio dei portali dei distributori e l'espansione del mercato nel commercio B2B su internet incrementano la penetrazione dell'e-commerce di beni di largo consumo. | + 2.1% | Presente in tutta Europa, con una solida presenza nel Nord Reno-Westfalia, ad Amburgo e a Berlino. | Medio termine (2-4 anni) |
| La predisposizione all'utilizzo di API/EDI/Peppol da parte degli acquirenti più grandi riduce gli attriti nella fase di onboarding e sposta la spesa verso i canali digitali. | + 1.4% | Nazionale, con una forte diffusione in Germania e nei paesi nordici. | A breve termine (≤ 2 anni) |
| I portali professionali che si rivolgono direttamente ai fornitori ampliano la gamma di prodotti e le promozioni per gli acquirenti B2B. | + 1.3% | Nazionale, con primi successi in Baviera e Assia | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
La fatturazione elettronica B2B obbligatoria accelera l'integrazione tra il processo di ordinazione e incasso digitalizzato e l'e-procurement.
Il mandato tedesco per la fatturazione elettronica B2B a fasi sta consolidando il passaggio dalle email in formato PDF a formati strutturati e leggibili automaticamente, armonizzando la qualità dei dati delle fatture tra acquirenti e fornitori [1] Commissione europea, “eInvoicing in Germany - Country Factsheet”, Commissione europea, ec.europa.eu . La rapida crescita della rete Peppol, misurata da KoSIT, conferma l'adozione diffusa, con trasmissioni mensili superiori a 300,000 all'inizio del 2026, che restringono i flussi di lavoro di convalida e le approvazioni dei pagamenti nei grandi sistemi ERP degli acquirenti. Man mano che un numero maggiore di imprese si standardizza sui formati conformi alla norma EN 16931, i tassi di contestazione diminuiscono e i cicli di incasso si comprimono, consentendo ai fornitori di convertire più rapidamente il capitale circolante, mentre gli acquisti acquisiscono trasparenza a livello di transazione. Lo slancio è rafforzato dal programma UE IVA nell'era digitale, che promuove l'interoperabilità transfrontaliera e supporta le basi di reporting transazionale che la Germania si sta preparando a sfruttare. L'effetto complessivo per il mercato tedesco dell'e-commerce B2B di beni di largo consumo è un ambiente di onboarding più agevole, in cui i fornitori compatibili con Peppol e i portali API-first registrano tassi di conversione delle richieste di offerta (RFP) più elevati e maggiori quote di mercato tra gli acquirenti aziendali. Le aziende che per prime hanno investito nella convalida scalabile delle fatture e nell'instradamento dei metadati sono ben posizionate per ottenere vantaggi ricorrenti in termini di conformità, man mano che un numero maggiore di acquirenti richiederà la connettività con Peppol nei cicli di approvvigionamento del 2026.
L'implementazione delle normative DQX/GDSN da parte di GS1 Germania migliora la qualità dei dati di prodotto, consentendo la creazione di cataloghi API e una ricerca/conversione B2B più efficace.
Il servizio Data Quality Excellence (DQX) di GS1 Germany è diventato di fatto un punto di riferimento per le nuove unità di consumo distribuite tramite GDSN nel settore alimentare e dei prodotti assimilabili agli alimenti, con un'ampia adozione da parte dei fornitori e una vasta base di GTIN validati entro la metà del 2025. I livelli di copertura delle categorie indicano dove i distributori possono aspettarsi attributi puliti e pronti per le API, con una forte penetrazione nei detersivi e nei prodotti dolciari e un maggiore margine di crescita in carne, salsicce e pollame [2] GS1 Germany, “Datenqualität von FMCG-Segmenten nach Prüfvorgaben gemäß GS1 DQX,” GS1 Germany, gs1-germany.de . Gli aggiornamenti del Kompendium DQX ampliano la convalida visiva e impongono attributi obbligatori del canale di comunicazione in categorie selezionate, riducendo le verifiche manuali e le discrepanze tra le immagini dei prodotti e i metadati strutturati. Grazie alla programmazione dei filtri per attributi certificati, tra cui dichiarazioni di allergeni e marchi di imballaggio all'interno dei payload GDSN, distributori e marketplace migliorano la pertinenza delle ricerche B2B e diminuiscono i tassi di reso, poiché le incomprensioni sui prodotti si riducono. I cataloghi di grandi dimensioni richiedono una mappatura automatizzata agli standard GS1, come dimostrato dalla normalizzazione degli attributi basata sull'intelligenza artificiale, che riconcilia migliaia di termini specifici dei fornitori in schemi di destinazione su larga scala. Per il mercato tedesco dell'e-commerce B2B di beni di largo consumo, questo codifica un premio per la qualità dei dati, in cui gli SKU con certificazione DQX compaiono più in alto nelle ricerche sui portali e ottengono la preferenza dei distributori all'interno di assortimenti selezionati.
La diffusione delle prescrizioni elettroniche in farmacia (E-Rezept) incrementa il rifornimento digitale B2B di farmaci da banco e prodotti acquistabili in prossimità delle farmacie.
L'adozione delle ricette elettroniche si è diffusa a livello nazionale, con oltre un miliardo di utilizzi entro ottobre 2025 e volumi mensili costanti a supporto dei flussi di lavoro digitali delle farmacie. Il principale canale di utilizzo è la tessera sanitaria elettronica, che sposta il carico operativo sull'infrastruttura della farmacia anziché sulle app per i pazienti, allineando i cicli di rifornimento con i sistemi ERP delle farmacie e le interfacce con i grossisti. La precoce integrazione con le piattaforme farmaceutiche ha permesso ai principali grossisti di collegare i segnali di domanda agli strumenti di previsione e di ottimizzare la rotazione delle scorte per le categorie di farmaci da banco in modo conforme alla legge. Man mano che i flussi di dati delle prescrizioni elettroniche popolano la cartella clinica elettronica del paziente, le tendenze aggregate e anonimizzate contribuiscono a regionalizzare le strategie di stoccaggio senza violare la privacy, rafforzando il passaggio degli ordini di rifornimento ai canali digitali. Entro la fine del 2025 sono state create oltre 70 milioni di cartelle cliniche elettroniche, ampliando la base di dati disponibile per analisi aggregate e conformi alla legge e migliorando la precisione della pianificazione per gli assortimenti collegati alle farmacie. L'effetto cumulativo per il mercato tedesco dell'e-commerce B2B di beni di largo consumo è un incremento duraturo della penetrazione degli ordini digitali tra farmacie e parafarmacie, soprattutto per i prodotti da banco e per la cura della persona a rapida rotazione.
La predisposizione all'utilizzo di API/EDI/Peppol da parte dei principali acquirenti riduce gli attriti durante la fase di onboarding e sposta la spesa verso i canali digitali.
All'inizio del 2026, il numero di utenti finali attivi e le trasmissioni mensili sulla rete tedesca Peppol sono cresciute notevolmente, riducendo gli attriti legati all'elaborazione manuale delle fatture e stabilendo norme di interoperabilità che ora i grandi acquirenti si aspettano. Le suite di approvvigionamento aziendali e i sistemi ERP personalizzati per gli acquirenti instradano le transazioni tramite EDI, API o Peppol con convalida automatizzata, riducendo i tassi di errore negli ordini e accelerando i cicli di approvazione delle fatture. I fornitori che espongono la disponibilità e i prezzi dei prodotti in tempo reale tramite endpoint leggibili da computer soddisfano più costantemente i criteri delle richieste di offerta aziendali, a vantaggio dei distributori con architetture API-first. Alcuni grossisti hanno integrato hub di dati con sistemi di magazzino per consolidare i segnali di vendita al dettaglio e all'ingrosso, migliorando il rifornimento predittivo nelle reti multi-paese e supportando un'evasione degli ordini più rapida. Anche le cooperative farmaceutiche hanno implementato strumenti di prognosi supportati dall'intelligenza artificiale che collegano i flussi di lavoro delle prescrizioni alle modifiche dell'inventario, una funzionalità che migliora l'affidabilità degli ordini digitali e riduce il rischio di esaurimento scorte. Questi sviluppi tecnologici stanno spingendo una maggiore spesa verso i canali digitali nel mercato tedesco dell'e-commerce B2B dei beni di largo consumo, poiché i fornitori conformi alle normative e gli intermediari delle piattaforme riducono i costi delle transazioni su larga scala.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Il sistema Lkw-Maut basato sulla CO2 e l'ampliamento del campo di applicazione dei pedaggi aumentano i costi di consegna, spingendo al rialzo i quantitativi minimi d'ordine e le soglie delle tariffe di consegna. | -0.9% | il | A breve termine (≤ 2 anni) |
| Lacune nella digitalizzazione delle PMI (ricezione strutturata delle fatture elettroniche, dati anagrafici puliti) e lenta adozione del digitale da parte delle aziende meno consolidate | -0.7% | Nazionale, con concentrazioni nelle zone rurali. | Medio termine (2-4 anni) |
| La complessità della logistica inversa e degli adempimenti normativi per la gestione del deposito cauzionale DPG nel settore delle bevande mette a dura prova i piccoli acquirenti. | -0.5% | il | Medio termine (2-4 anni) |
| I vincoli operativi della catena del freddo/HACCP limitano le finestre di consegna e l'espansione della consegna in giornata per i prodotti deperibili | -0.6% | Infrastrutture nazionali disomogenee tra le regioni | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Il sistema di tariffazione basato sulla CO2 e l'ampliamento del pedaggio aumentano i costi di consegna, spingendo al rialzo i quantitativi minimi d'ordine e le soglie delle tariffe di consegna.
Gli adeguamenti al regime di pedaggio per i camion in Germania e l'estensione ai veicoli commerciali più leggeri hanno aumentato i costi di trasporto, spingendo i distributori ad aumentare le quantità minime d'ordine o a introdurre soglie di spesa per la consegna al fine di proteggere i margini. Il prezzo della CO2 si aggiunge ai costi del carburante e crea un'ulteriore volatilità difficile da coprire con contratti di acquisto a prezzo fisso, aumentando la necessità di prezzi dinamici e di un'attenta ottimizzazione dei percorsi [3] BHS Spedition und Logistik GmbH, “Road Tolls and CO2 Emissions Costs – 2023/2024/2025,” BHS Spedition, bhs-spedition.com . I centri urbani possono assorbire questi costi in modo più efficiente grazie alla maggiore densità dei percorsi. Tuttavia, le città più piccole e le aree rurali devono affrontare tempi di consegna più lunghi o soglie di consegna più elevate a causa del consolidamento delle corse. I distributori hanno risposto integrando l'ottimizzazione del trasporto di ritorno e, ove possibile, il ritiro centralizzato dei contenitori per bevande con cauzione, sebbene i costi aggiuntivi dei pedaggi possano limitare il vantaggio economico di deviazioni più lunghe. In pratica, ciò ha spinto gli acquirenti nelle zone a minore densità abitativa ad effettuare ordini cumulativi, con conseguenti ripercussioni sui cicli di rifornimento dei prodotti deperibili a rapida rotazione e la necessità di una pianificazione delle scorte più precisa. L'effetto a breve termine sul mercato tedesco dell'e-commerce B2B di beni di largo consumo è una ridistribuzione dei servizi di consegna verso le aree a maggiore densità, mentre i distributori ricalibrano i prezzi minimi e le finestre di consegna.
Lacune nella digitalizzazione delle PMI (ricezione strutturata delle fatture elettroniche, dati anagrafici puliti) Lenta adozione del digitale da parte della nicchia di mercato
Le nuove normative sulla fatturazione elettronica richiedono la possibilità di ricevere fatture strutturate. Tuttavia, molti acquirenti di piccole dimensioni si affidano ancora a flussi di lavoro basati su PDF via e-mail e incontrano difficoltà con i requisiti dei validatori, il che aumenta la gestione delle eccezioni e rallenta i pagamenti. Per quanto riguarda i dati di prodotto, l'adozione di GS1 DQX è elevata tra i grandi marchi, ma è in ritardo in alcune categorie di prodotti freschi e tra i produttori più piccoli, che devono affrontare i costi degli strumenti PIM e degli abbonamenti al data pool GDSN. Ciò amplia il divario di qualità del catalogo tra i fornitori di grandi dimensioni e i produttori artigianali e aumenta l'onere di onboarding per i distributori che cercano di preservare online gli assortimenti di nicchia. I marketplace e le piattaforme di orchestrazione degli acquisti stanno assorbendo parte di questa complessità emettendo fatture consolidate e normalizzando gli attributi a livello di piattaforma. Tuttavia, i fornitori continuano a sostenere i costi di connessione e di preparazione dei dati. Nel tempo, con l'adozione dei validatori, la conformità al GDSN e i cataloghi basati su API che diventeranno standard per le PMI, l'accuratezza degli ordini aumenterà e i punti di contatto manuali diminuiranno. Fino ad allora, queste lacune nella digitalizzazione rallentano la velocità con cui il mercato tedesco dell'e-commerce B2B dei beni di largo consumo può portare online la "coda lunga" del mercato.
Analisi del segmento
Per tipologia di acquirente: Responsabile acquisti digitali per il settore ristorazione e HoReCa
Gli acquirenti del settore Foodservice e HoReCa hanno rappresentato il 54.37% del valore del 2025, a testimonianza della portata e della frequenza degli ordini che ristoranti, hotel e servizi di catering generano nel rifornimento B2B di prodotti di base a temperatura ambiente, refrigerati e surgelati. Questo segmento di acquirenti utilizza inoltre più spesso la fatturazione elettronica strutturata e gli ordini tramite portale rispetto alla coda lunga, il che aumenta la precisione degli ordini e comprime i cicli di incasso per i distributori che possono esporre inventario e prezzi in tempo reale tramite API. Parallelamente, si prevede che i rivenditori esclusivamente online e di commercio rapido registreranno un CAGR dell'11.55% fino al 2031, poiché le reti di dark store originariamente create per la spesa alimentare al consumo espandono i loro assortimenti e le finestre temporali di consegna per gli acquirenti professionali. Farmacie e parafarmacie beneficiano dell'adozione della ricetta elettronica e delle relative integrazioni di piattaforma, che migliorano la fedeltà del segnale per il rifornimento dei farmaci da banco e incrementano la quota di ordini digitali nelle categorie adiacenti di cura della persona e benessere [4] PHOENIX Pharmahandel GmbH & Co KG, “Annual Report 2024/25,” PHOENIX Group, phoenixgroup.eu . Le catene di vendita al dettaglio più grandi standardizzano gli acquisti tramite connessioni API, EDI o Peppol e si aspettano endpoint leggibili dalle macchine, mentre i negozi indipendenti e i chioschi adottano la tecnologia a un ritmo più lento, il che mantiene la necessità di flussi di lavoro ibridi, dal telefono al portale, durante la transizione. Questi modelli si combinano per rafforzare la dipendenza del mercato tedesco dell'e-commerce B2B di beni di largo consumo da coorti di acquirenti che privilegiano il digitale, anche se i distributori mantengono l'acquisizione analogica degli ordini per gli acquirenti che adottano la tecnologia in ritardo.
La quota di mercato B2B dell'e-commerce di beni di largo consumo (FMCG) detenuta dai settori Foodservice e HoReCa nel 2025 sottolinea come la densità dei percorsi di distribuzione, l'ampiezza della gamma di prodotti e l'adozione dei portali si rafforzino a vicenda in questo gruppo di acquirenti. Per gli operatori del commercio rapido, le dimensioni del mercato B2B dell'e-commerce FMCG in Germania per gli acquirenti professionali sono destinate a crescere, insieme a nuovi servizi per gli acquirenti, come la fatturazione consolidata e i pacchetti all'ingrosso personalizzati, che migliorano la redditività per quantitativi di casse e pallet. Le cooperative farmaceutiche e le grandi catene di farmacie stanno utilizzando i volumi di prescrizioni elettroniche per ottimizzare i modelli di domanda e aumentare la produttività delle interfacce all'ingrosso, come dimostrano le piattaforme nazionali che aggregano le prescrizioni elettroniche e si integrano con gli elenchi dei farmaci. In tutte le tipologie di acquirenti, gli acquisti connessi a Peppol e i cataloghi API riducono le difficoltà di onboarding e i tassi di errore, incoraggiando gli acquirenti a consolidare i fornitori su un insieme più ristretto di portali e marketplace conformi. Con l'espansione della copertura, i distributori in grado di convalidare le fatture, mostrare attributi certificati e allineare le promesse di consegna per segmento di acquirente conquisteranno una quota maggiore del mercato B2B dell'e-commerce FMCG in Germania.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per categoria di prodotto: il settore alimentare e delle bevande domina, mentre il settore dei prodotti da banco per la salute guadagna terreno nel digitale.
Il settore Food & Beverage ha rappresentato il 74.39% del valore nel 2025, trainato dall'ampiezza dell'offerta di SKU e dalla frequenza di consegna nel settore HoReCa e nella vendita al dettaglio di prossimità. Si prevede che il settore OTC Health & Wellness crescerà a un CAGR del 10.39% fino al 2031, grazie all'adozione delle E-Rezept che sincronizza i flussi di lavoro delle farmacie con i sistemi dei grossisti e accelera il rifornimento in giornata o il giorno successivo per le categorie OTC a rapida rotazione. Il settore Household & Cleaning contribuisce con una quota consistente e beneficia dell'elevata penetrazione di DQX, che migliora la completezza degli attributi per gli SKU distribuiti tramite GDSN, inclusi i dati ecologici e di sicurezza che gli acquirenti B2B filtrano nei portali di approvvigionamento. L'adozione di Personal Care & Beauty segue un andamento simile, con la convalida DQX che migliora la qualità dei dati e riduce i resi causati da descrizioni di prodotto inadeguate o incoerenti. Nel settore Pet Care, i nuovi controlli DQX che richiedono attributi relativi al canale di comunicazione rafforzano la reperibilità degli SKU e riducono le difficoltà del servizio clienti post-acquisto, aiutando i portali ad aumentare le conversioni. Nel loro insieme, questi cambiamenti a livello di categoria rafforzano il ruolo degli standard di dati obbligatori e della digitalizzazione delle farmacie nel plasmare la traiettoria di crescita del mercato tedesco dell'e-commerce B2B dei beni di largo consumo.
Le dimensioni del mercato tedesco dell'e-commerce B2B di beni di largo consumo (FMCG) sono influenzate anche dall'equilibrio tra ampiezza e profondità di conformità all'interno dei portafogli di categoria, dove i prodotti certificati GS1 DQX ottengono un posizionamento preferenziale e un minor numero di resi nei cataloghi dei distributori. Per il settore dei prodotti da banco per la salute e il benessere, i dati delle prescrizioni elettroniche aggregati sulle piattaforme delle farmacie supportano previsioni più accurate e conformi alla privacy, riducendo le rotture di stock e migliorando i tassi di rotazione. I settori della casa e della pulizia e della cura della persona e della bellezza beneficiano dei miglioramenti nella ricerca basata sugli attributi, poiché le piattaforme di approvvigionamento filtrano in base alle dichiarazioni di assenza di allergeni, alle certificazioni e alle istruzioni per l'uso incorporate nei payload GDSN. Il settore alimentare e delle bevande rimane strutturalmente avvantaggiato dalla densità dei percorsi e dalla penetrazione dei portali nel settore HoReCa, sebbene i vincoli della catena del freddo e i costi di consegna a pedaggio influenzino l'offerta di servizi a livello regionale. In tutte le categorie, l'interazione tra l'applicazione del DQX e la conformità alla fatturazione elettronica sta orientando gli acquirenti verso piattaforme che integrano convalida, dati certificati e consegne affidabili in un'unica interfaccia nel mercato tedesco dell'e-commerce B2B di beni di largo consumo.
Per tipologia di canale/piattaforma di vendita: dominano i portali dei distributori, i marketplace sono in forte espansione.
I portali di distribuzione di proprietà delle aziende hanno rappresentato il 71.28% del valore nel 2025, a testimonianza del vantaggio derivante dall'integrazione di inventario, credito e gestione delle consegne all'interno di reti di distribuzione all'ingrosso consolidate. Si prevede che i marketplace B2B di terze parti cresceranno a un CAGR del 12.58% fino al 2031, grazie a cataloghi multi-vendor, fatturazione unificata e integrazione API-first che riducono gli attriti negli acquisti per gli acquirenti professionali che necessitano di ampiezza di scelta e conformità in un unico flusso di lavoro. Le piattaforme che emettono fatture consolidate e collegano i cataloghi dei fornitori tramite PunchOut o API possono aiutare gli acquirenti ad applicare le politiche di approvvigionamento a livello di account, consentendo al contempo ai fornitori di soddisfare i requisiti di fatturazione strutturata e metadati. La mappatura basata sull'intelligenza artificiale, che concilia le tassonomie dei fornitori con attributi standardizzati, è diventata la spina dorsale dell'onboarding dei cataloghi dei marketplace, garantendo esperienze di ricerca e confronto coerenti tra milioni di SKU. Le integrazioni di e-procurement che instradano gli ordini di acquisto tramite Peppol o EDI e convalidano a monte le fatture strutturate, ora differenziano portali e marketplace nelle richieste di offerta aziendali, migliorando le probabilità di successo tra gli acquirenti con rigide politiche di conformità. Questa combinazione di analisi dei cataloghi e infrastrutture di conformità è fondamentale per sostenere la crescita della quota di mercato nel settore dell'e-commerce B2B di beni di largo consumo in Germania.
Per i portali, le economie di scala in termini di magazzinaggio e consegna consentono tariffe competitive e livelli di servizio più rigorosi, mentre i marketplace aggiungono valore semplificando l'onboarding, convalidando i dati dei fornitori e consolidando la fatturazione per gli acquirenti. I portali di vendita diretta dei fornitori delle principali aziende di beni di largo consumo completano entrambi i modelli offrendo una maggiore varietà di categorie, rifornimento integrato con l'IoT in segmenti specifici e accesso a contenuti brandizzati, integrando poi la logistica all'ingrosso quando necessario. Con la diffusione dell'adozione di Peppol e la standardizzazione della convalida DQX, sia i distributori che i marketplace continuano a convergere verso architetture API-first che indirizzano gli acquirenti verso un'unica fonte di verità per prezzi, disponibilità e fatturazione. Il mercato tedesco dell'e-commerce B2B di beni di largo consumo vedrà probabilmente continui spostamenti di quote di mercato tra i grandi portali dei distributori e i marketplace in grado di garantire la conformità, man mano che gli acquirenti ottimizzano la qualità dei dati, l'automazione della fatturazione e l'affidabilità delle consegne.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
La Renania Settentrionale-Vestfalia ha rappresentato il 28.38% del valore del 2025, grazie alla dimensione della popolazione, alla fitta rete di ristoranti e locali (HoReCa) e alla vicinanza ai principali corridoi merci che rafforzano l'efficienza dei percorsi per rifornimenti frequenti. Si prevede che Berlino crescerà a un CAGR del 9.40% fino al 2031, trainata dalla concentrazione di operatori nativi digitali, dall'elevata densità di servizi di ristorazione e dall'adozione di piattaforme che sfruttano i vantaggi economici delle consegne a breve raggio. La digitalizzazione delle farmacie intensifica la penetrazione degli ordini digitali nelle aree urbane e fornisce ai grossisti input di pianificazione più affidabili grazie ai segnali delle prescrizioni elettroniche e all'aggregazione legale e anonima dei dati dei pazienti. La crescita di Peppol, monitorata da KoSIT, sta rafforzando una base nazionale per la fatturazione strutturata, che semplifica gli acquisti transfrontalieri, la convalida delle fatture e l'automazione dei pagamenti per gli acquirenti multi-sede. Questi elementi, combinati, migliorano la portata dei portali e dei marketplace conformi nei principali cluster urbani e periurbani del mercato tedesco dell'e-commerce B2B di beni di largo consumo.
La digitalizzazione del trasporto merci e della logistica di Amburgo favorisce una gestione più rapida dei camion e una migliore visibilità della catena di approvvigionamento, a vantaggio dei distributori di beni di largo consumo che dipendono dal porto per i flussi in entrata. Le iniziative cittadine per l'implementazione dell'intelligenza artificiale nella logistica migliorano la pianificazione dei percorsi, la simulazione e l'allocazione delle risorse, in linea con le esigenze dei distributori di ottimizzare i viaggi a temperatura controllata con più fermate entro tempi ristretti. Grazie all'implementazione di strumenti di identità digitale e prenotazione degli slot per i container, i tempi di sosta si riducono, diminuendo la variabilità nei rifornimenti per le reti di distribuzione all'ingrosso che alimentano gli stati limitrofi. Questa infrastruttura di base aiuta i portali a mantenere una disponibilità prevedibile e a rispettare gli SLA di consegna per i clienti urbani ad alto volume, rafforzando così la quota dei canali digitali nel mercato tedesco dell'e-commerce B2B di beni di largo consumo.
Nel resto della Germania, la penetrazione di GS1 DQX a livello di categoria mostra dove la qualità degli attributi supporta ricerche B2B più ricche e tassi di reso inferiori, con detersivi e dolciumi in testa e alcuni segmenti di alimenti freschi in coda. Anche i programmi di digitalizzazione locali sono importanti, come dimostra l'iniziativa Retail+ DUS di Düsseldorf, che offre ai piccoli rivenditori e agli operatori della ristorazione un percorso per testare nuovi strumenti e flussi di lavoro. Insieme alla fatturazione elettronica strutturata e alla crescente diffusione di Peppol, questi programmi statali e cittadini riducono gli ostacoli pratici all'adozione e spostano una parte maggiore della coda lunga verso canali digitali conformi. Sebbene le pressioni sui costi dei pedaggi e delle emissioni di CO2 rimangano più elevate al di fuori dei centri urbani densamente popolati, l'equilibrio tra ordini digitalizzati, dati di catalogo validati e fatturazione unificata supporta una costante espansione del mercato tedesco dell'e-commerce B2B dei beni di largo consumo anche al di fuori delle principali aree metropolitane.
Panorama competitivo
Il mercato tedesco dell'e-commerce B2B per beni di largo consumo (FMCG) rimane moderatamente frammentato, con i primi cinque operatori che insieme detengono circa il 48% del valore previsto per il 2025 e nessun singolo operatore che superi il 15%. L'intensità competitiva è definita da tre capacità fondamentali: un'infrastruttura omnicanale che comprende il self-service cash-and-carry, le flotte di consegna e l'acquisizione digitale degli ordini. La seconda è un'infrastruttura conforme alle normative che convalida le fatture strutturate e sincronizza i dati anagrafici, migliorando la fiducia degli acquirenti e la prevedibilità del ciclo di cassa. La terza è la data science che prevede la domanda e ottimizza il rifornimento utilizzando segnali aggregati e conformi alle normative, riducendo le rotture di stock e mantenendo livelli di servizio costanti. Gli operatori in grado di integrare queste funzionalità in portali API-first ottengono vantaggi nelle gare d'appalto e nelle integrazioni aziendali. Allo stesso tempo, i marketplace traggono vantaggio dall'integrare la qualità dei dati, la fatturazione e la normalizzazione del catalogo in un unico flusso di lavoro.
Le mosse strategiche dei principali grossisti dimostrano una chiara attenzione all'integrazione delle piattaforme farmaceutiche, agli hub di dati e ai flussi digitali conformi. PHOENIX ha implementato una piattaforma sanitaria digitale a livello nazionale che unisce farmacie, pazienti e fornitori di servizi, consentendo l'integrazione delle prescrizioni elettroniche e la registrazione degli ordini su larga scala entro l'anno fiscale 2024/25. Il gruppo ha inoltre creato un hub di dati centralizzato per integrare i segnali provenienti dalla vendita all'ingrosso e al dettaglio in diversi paesi, alimentando così il rifornimento predittivo e migliorando la localizzazione degli assortimenti. NOWEDA ha potenziato la propria piattaforma farmaceutica con funzionalità di prescrizione elettronica e ha implementato uno strumento di prognosi basato sull'intelligenza artificiale per modellare i colli di bottiglia nell'approvvigionamento e regolare direttamente gli acquisti. Queste iniziative consentono a entrambe le aziende di acquisire una maggiore quota di mercato nel settore dei farmaci da banco, grazie alla digitalizzazione degli ordini farmaceutici e alla preferenza degli acquirenti per portali con dati di catalogo verificati e una rapida convalida di fatture e ricevute.
Sul fronte delle piattaforme, le reti di approvvigionamento competono in termini di allineamento agli standard, velocità di onboarding e coerenza degli attributi. Il modello di Unite consolida la fatturazione, documenta la concorrenza tra gli acquirenti ed espone le integrazioni di catalogo che riducono i passaggi manuali, contribuendo così a intercettare la spesa delle aziende che richiedono l'applicazione di politiche uniformi. La mappatura basata sull'intelligenza artificiale, evidenziata dai partner tecnologici, mostra come i marketplace possano riconciliare decine di migliaia di attributi di origine dei fornitori in schemi target, migliorando così la reperibilità e la comparabilità tra assortimenti di nicchia. Con l'estensione delle convalide visive e l'introduzione di nuovi controlli sugli attributi da parte di GS1 DQX, i distributori e i marketplace che implementano questi standard ridurranno i tassi di reso e aumenteranno la fiducia degli acquirenti. Con l'utilizzo di Peppol in continua crescita, la convalida delle fatture e la governance dei dati a livello di conformità rimarranno decisive per gli spostamenti di quote di mercato nel mercato tedesco dell'e-commerce B2B dei beni di largo consumo.
Leader del settore e-commerce B2B di beni di largo consumo in Germania
METRO Germania
Transgourmet Deutschland
EDEKA Foodservice / EDEKA Convenienza
CHEF CULINARI
Lekkerland (REWE)
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Gennaio 2026: GS1 Germania ha rilasciato DQX Kompendium v1.9.3, aggiungendo nuovi codici di convalida dei dati di prodotto e controlli di conformità delle immagini più rigorosi, rafforzando gli standard di qualità dei cataloghi digitali per fornitori e distributori.
- Marzo 2025: Düsseldorf ha inaugurato lo showroom Retail+ DUS, che presenta soluzioni di intelligenza artificiale, robotica, POS intelligenti e strumenti di gestione energetica per accelerare la digitalizzazione nel settore della vendita al dettaglio e della ristorazione per le PMI.
- Febbraio 2026: GS1 Germania ha pubblicato un nuovo white paper intitolato Category Vision, incentrato sulla pianificazione dell'assortimento orientata al futuro e sulla gestione delle categorie focalizzata sul consumatore. L'iniziativa supporta i fornitori e i distributori di beni di largo consumo migliorando gli standard dei dati digitali e fornendo strumenti di pianificazione collaborativa.
- Gennaio 2025: CHEFS CULINAR ha ampliato le sue capacità di ordinazione digitale per il settore della ristorazione a livello nazionale, includendo strumenti di approvvigionamento online per acquirenti del settore Horeca e istituzionali, rafforzando il segmento in rapida crescita dell'e-commerce professionale di beni di largo consumo in Germania.
Ambito del rapporto sul mercato B2B dei beni di largo consumo in Germania
Il mercato tedesco dell'e-commerce B2B per i beni di largo consumo (FMCG) comprende il commercio online di tali beni, tra cui alimenti, bevande, prodotti per la casa, articoli per la cura della persona e beni di prima necessità, tra aziende come grossisti, produttori, rivenditori, ristoranti, hotel, farmacie e altri acquirenti commerciali, attraverso piattaforme digitali, marketplace e portali di ordinazione diretta.
Il rapporto sul mercato B2B dell'e-commerce di beni di largo consumo in Germania è segmentato per tipologia di acquirente (negozi di alimentari indipendenti e specializzati, catene di supermercati e grandi magazzini, minimarket e stazioni di servizio, settore della ristorazione/HoReCa, farmacie e parafarmacie, rivenditori online e di commercio rapido, acquirenti istituzionali, uffici e imprese di pulizie), categoria di prodotto (alimenti e bevande, prodotti per la casa e la pulizia, cura della persona e bellezza, prodotti da banco per la salute e il benessere, prodotti per animali domestici, prodotti per neonati e famiglie), tipo di canale/piattaforma di vendita (portali gestiti da distributori, portali CPG/diretti dai fornitori, marketplace B2B di terze parti, e-procurement/API/integrazione EDI) e area geografica (Berlino, Amburgo, Renania Settentrionale-Vestfalia, resto della Germania). Le previsioni di mercato sono fornite in termini di valore (USD).
| Negozi indipendenti di alimentari e specializzati |
| Catene di supermercati e grandi magazzini |
| Negozi di alimentari e distributori di benzina |
| Ristorazione/HoReCa (ristoranti, bar, catering) |
| Farmacie e parafarmacie |
| Rivenditori esclusivamente online e di commercio rapido |
| Acquirenti istituzionali, per uffici e per servizi di pulizia |
| Altri prodotti |
| Prodotti alimentari e bevande |
| Casa e pulizia |
| Cura personale e bellezza |
| Salute e benessere da banco |
| Cura degli animali |
| Cura del bambino e della famiglia |
| Altri prodotti |
| Portali gestiti dai distributori |
| Portali CPG/diretti ai fornitori |
| Mercati B2B di terze parti |
| Approvvigionamento elettronico/API/integrazione EDI |
| Berlino |
| Amburgo |
| Nord Reno-Westfalia |
| Resto della Germania |
| Per tipo di acquirente | Negozi indipendenti di alimentari e specializzati |
| Catene di supermercati e grandi magazzini | |
| Negozi di alimentari e distributori di benzina | |
| Ristorazione/HoReCa (ristoranti, bar, catering) | |
| Farmacie e parafarmacie | |
| Rivenditori esclusivamente online e di commercio rapido | |
| Acquirenti istituzionali, per uffici e per servizi di pulizia | |
| Altri prodotti | |
| Risultati - Lista Produttori | Prodotti alimentari e bevande |
| Casa e pulizia | |
| Cura personale e bellezza | |
| Salute e benessere da banco | |
| Cura degli animali | |
| Cura del bambino e della famiglia | |
| Altri prodotti | |
| Per tipo di canale/piattaforma di vendita | Portali gestiti dai distributori |
| Portali CPG/diretti ai fornitori | |
| Mercati B2B di terze parti | |
| Approvvigionamento elettronico/API/integrazione EDI | |
| Per geografia | Berlino |
| Amburgo | |
| Nord Reno-Westfalia | |
| Resto della Germania |
Domande chiave a cui si risponde nel rapporto
Quali sono le dimensioni attuali e la crescita prevista del mercato tedesco dell'e-commerce B2B di beni di largo consumo?
Il mercato tedesco dell'e-commerce B2B per beni di largo consumo (FMCG) ha raggiunto un valore di 83.90 miliardi di dollari nel 2025 e si prevede che raggiungerà i 149.74 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 10.86%.
Qual è il segmento di acquirenti dominante e quello in più rapida crescita in Germania?
Nel 2025, i settori della ristorazione e dell'HoReCa rappresenteranno la quota maggiore del mercato, pari al 54.37% del valore totale, mentre si prevede che i rivenditori esclusivamente online e quelli di commercio rapido cresceranno più rapidamente, con un CAGR dell'11.55% fino al 2031.
Quale categoria di prodotti domina il mercato e quale registrerà la maggiore espansione?
Nel 2025, il settore alimentare e delle bevande rappresenterà il 74.39% del valore totale, mentre si prevede che il settore dei prodotti da banco per la salute e il benessere registrerà la crescita maggiore, con un CAGR del 10.39% fino al 2031.
Qual è il canale di vendita più grande e quale è destinato a crescere più rapidamente?
Nel 2025, i portali di distribuzione di proprietà delle aziende detenevano il 71.28% del valore, mentre si prevede che i marketplace B2B di terze parti cresceranno a un tasso annuo composto del 12.58% fino al 2031.
In che modo la fatturazione elettronica e l'adozione di Peppol influiscono sui cicli di approvvigionamento?
L'introduzione graduale della fatturazione elettronica e il crescente utilizzo di Peppol riducono gli errori di fatturazione, abbreviano i tempi di approvazione e migliorano la conformità, spostando così una maggiore spesa aziendale verso portali e marketplace integrati.
Quale regione della Germania si prevede registrerà la crescita più rapida?
Si prevede che Berlino crescerà a un tasso annuo composto del 9.40% fino al 2031, grazie all'elevata diffusione del digitale e alla forte domanda nel settore della ristorazione.


