

Dimensioni e quota di mercato delle recinzioni in Germania
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
| Dimensione del mercato (2026) | 1.22 miliardo di dollari |
| Dimensione del mercato (2031) | 1.53 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 4.63% CAGR |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato tedesco delle recinzioni a cura di Mordor Intelligence
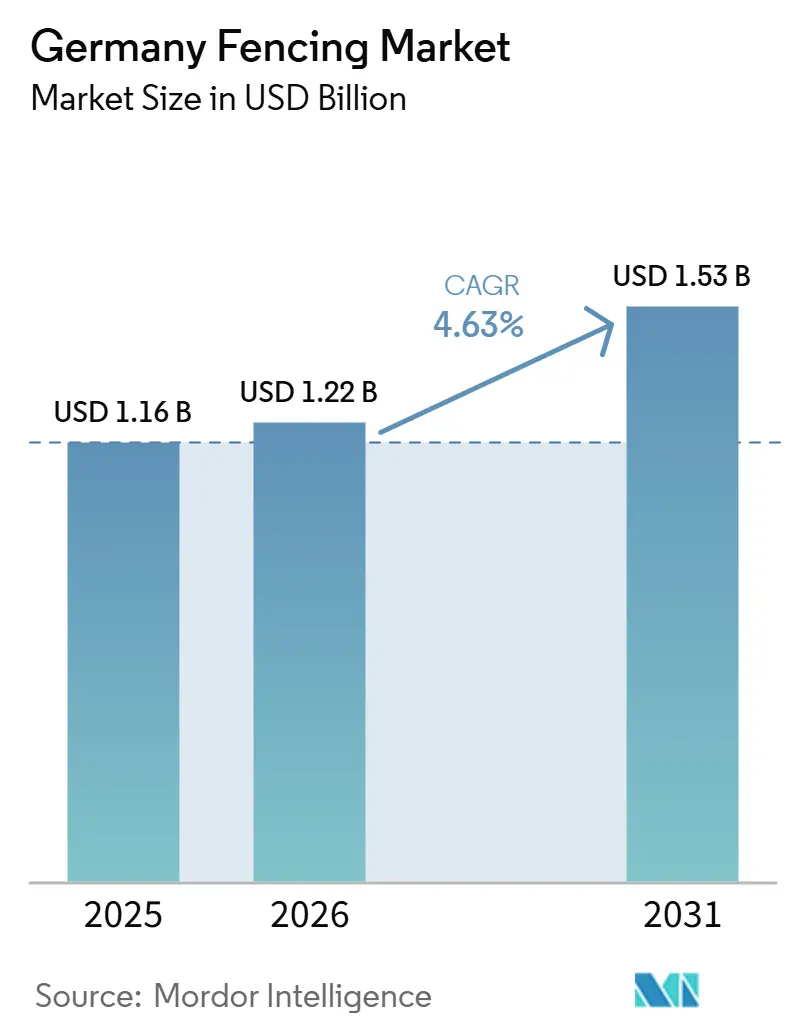
Si prevede che il mercato tedesco delle recinzioni crescerà da 1.16 miliardi di dollari nel 2025 a 1.22 miliardi di dollari nel 2026 e raggiungerà 1.53 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 4.63% nel periodo 2026-2031.
Il mercato tedesco delle recinzioni sta beneficiando della ripresa della crescita nel settore delle costruzioni in Germania nel corso del 2026, con un rafforzamento dell'attività di ingegneria civile dopo un lungo periodo di contrazione e con la spesa federale per le infrastrutture che incrementa la domanda di barriere di cantiere, sistemi di controllo accessi e soluzioni perimetrali permanenti per progetti di trasporto e opere pubbliche. Anche gli appalti orientati alla sicurezza stanno influenzando il mercato tedesco delle recinzioni, poiché il quadro KRITIS ora include la protezione perimetrale in un programma formale di resilienza per le infrastrutture critiche, elevando il ruolo dei prodotti certificati e conformi alle specifiche nei progetti energetici, di trasporto e di pubblica amministrazione. Un secondo livello di domanda è guidato dal passaggio a sistemi perimetrali connessi alla tecnologia, dove il rilevamento, il monitoraggio e le elevate prestazioni di sicurezza stanno diventando parte integrante della proposta di valore anziché optional, spostando così la spesa verso installazioni permanenti di maggior valore. Allo stesso tempo, il mercato tedesco delle recinzioni deve ancora affrontare pressioni sui costi dovute alla scarsità di acciaio in Europa e alla forte concorrenza sui prezzi da parte di fornitori locali non organizzati nelle categorie di recinzioni standard, il che mantiene i margini di profitto disomogenei tra i fornitori. Il risultato è un mercato in cui la crescita è sostenuta da edilizia, conformità e sicurezza dei siti, mentre le strategie dei fornitori separano sempre più i prodotti standard dai sistemi perimetrali più specializzati.
Punti chiave del rapporto
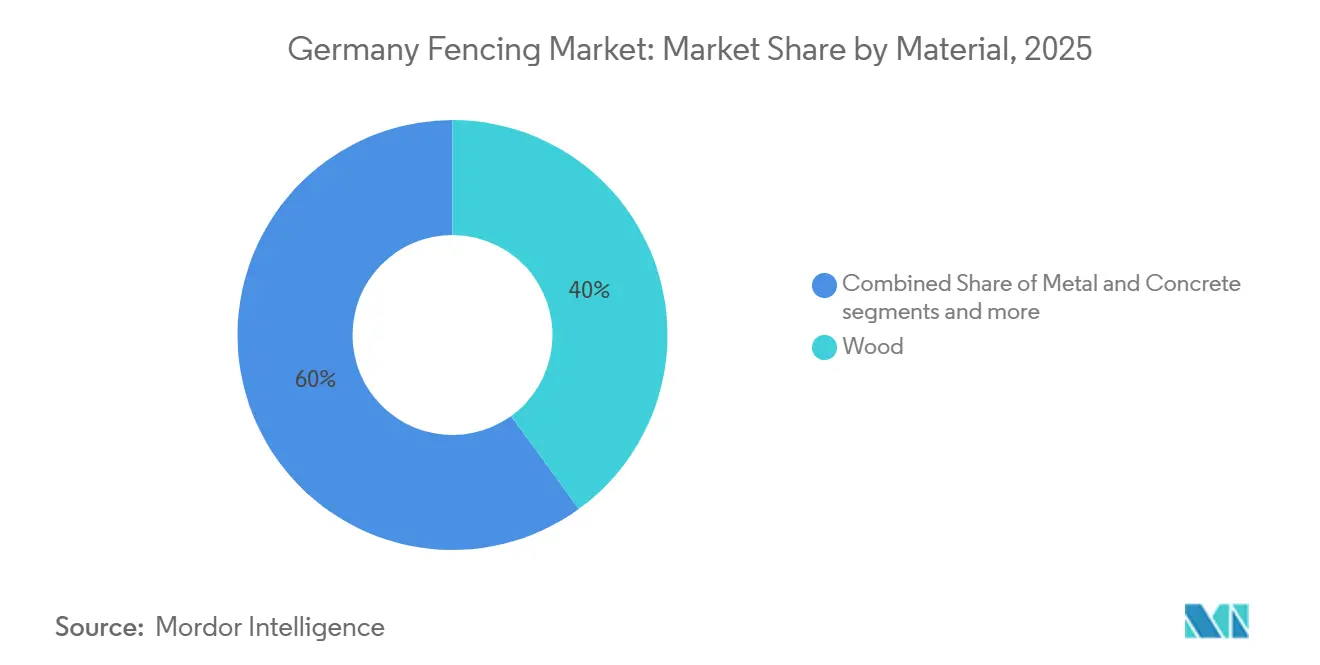
- Per quanto riguarda i materiali, il legno ha dominato con una quota del 40% nel 2025, mentre si prevede che il metallo crescerà a un tasso annuo composto del 5.6% fino al 2031 nel mercato tedesco delle recinzioni.
- Per quanto riguarda gli utenti finali, il settore residenziale deteneva una quota del 38% del mercato tedesco delle recinzioni nel 2025, mentre il settore energetico ha registrato il CAGR (tasso di crescita annuale composto) più elevato, pari al 6.3% fino al 2031.
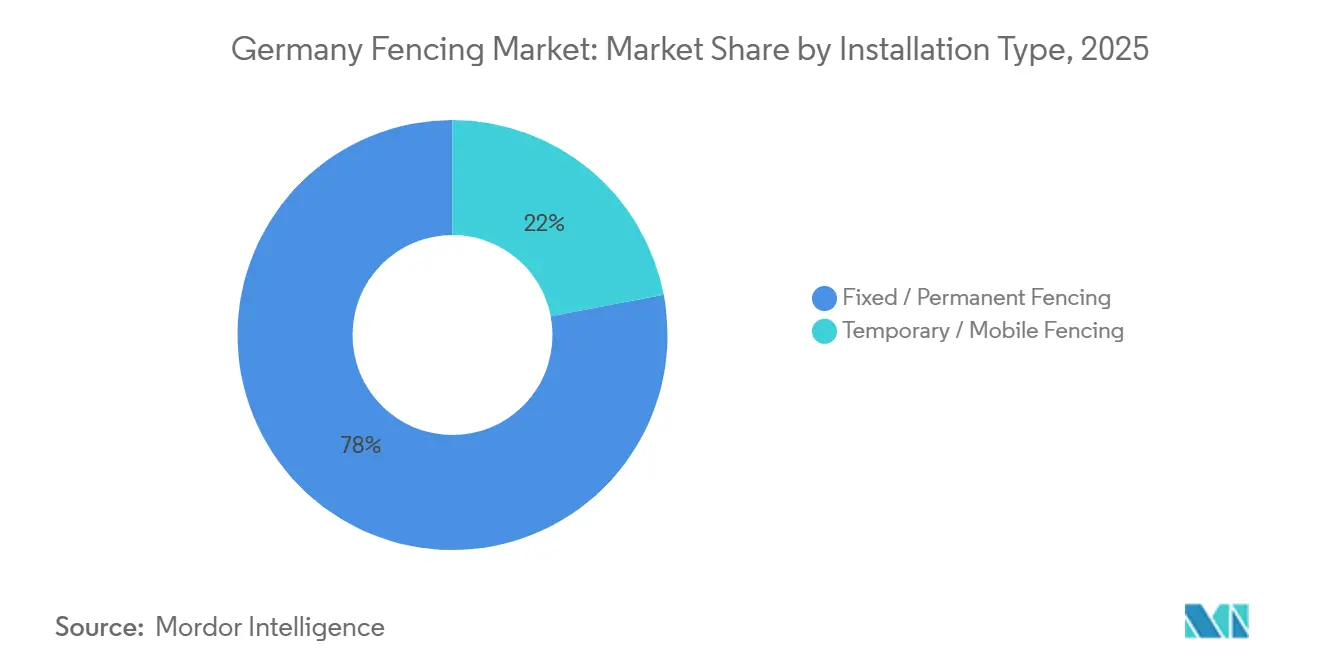
- Per tipologia di installazione, le recinzioni fisse/permanenti rappresentavano il 78% del mercato tedesco delle recinzioni nel 2025, mentre le recinzioni temporanee/mobili sono in crescita con un tasso di crescita annuo composto (CAGR) del 5.9% fino al 2031.
- Per canale di installazione, gli installatori professionisti detenevano una quota del 70% nel 2025, mentre si prevede che gli altri (fabbricanti, kit fai-da-te/modulari) cresceranno a un tasso annuo composto del 5.4% fino al 2031.
- Dal punto di vista geografico, nel 2025 Berlino deteneva il 25% del mercato tedesco delle recinzioni, mentre si prevede che Monaco di Baviera crescerà a un tasso annuo composto del 5.2% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato delle recinzioni in Germania
Analisi dell'impatto dei conducenti
| Drivers | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Crescita nel settore delle costruzioni e dello sviluppo infrastrutturale | + 1.4% | Nazionale, con un iniziale slancio a Berlino, Amburgo, Francoforte e Monaco. | A breve termine (≤ 2 anni) |
| Crescente domanda di sicurezza e protezione perimetrale | + 1.2% | Diffuso in tutta la Germania, con particolare rilevanza a Berlino, Francoforte e Monaco. | Medio termine (2-4 anni) |
| Rigorosi standard di sicurezza e normativi | + 0.8% | A livello nazionale, guidato da KRITIS e basato su standard per gli appalti | Medio termine (2-4 anni) |
| Adozione crescente di soluzioni di recinzione intelligenti e a bassa manutenzione | + 0.7% | Nazionale, con maggiore rilevanza nelle regioni industriali e legate all'energia. | Medio termine (2-4 anni) |
| Le crescenti esigenze di protezione agricola stimolano la domanda di recinzioni per aziende agricole e allevamenti. | + 0.6% | Baviera rurale, Bassa Sassonia, Baden-Württemberg e Brandeburgo | A lungo termine (≥ 4 anni) |
| Crescente preferenza per recinzioni sostenibili e realizzate con materiali riciclati. | + 0.3% | Nazionale, con precedente adozione nei segmenti residenziali urbani e nelle costruzioni appaltate pubblicamente | Medio termine (2–4 anni) |
| Fonte: Intelligenza di Mordor | |||
Crescita nel settore delle costruzioni e dello sviluppo infrastrutturale
Il mercato tedesco delle recinzioni è strettamente legato al ciclo delle costruzioni, poiché ogni progetto attivo crea la necessità di barriere temporanee durante l'esecuzione e di sistemi di delimitazione permanenti al momento della consegna. Gli ordini di costruzione tedeschi sono cresciuti del 6.8% in termini reali nel 2025, segnando il primo aumento dal 2021, e gli ordini nominali hanno raggiunto i 113 miliardi di euro (129 miliardi di dollari), creando una base più ampia di progetti attivi che richiedono soluzioni di recinzione conformi. L'Istituto tedesco per la ricerca economica (DIW Berlin) prevede inoltre un'espansione del volume complessivo delle costruzioni nel 2026, con l'ingegneria civile che mostra il maggiore slancio, poiché gli investimenti infrastrutturali si spostano verso lavori ferroviari, stradali e ponti [1] Christian Danne, Martin Gornig e Laura Pagenhardt, "Construction Industry Returns to Growth", DIW Weekly Report, diw.de. Anche i permessi di costruzione agricola sono aumentati nel periodo gennaio-novembre 2025, il che estende la domanda di recinzioni alle strutture agricole e ai progetti perimetrali rurali, oltre all'attività urbana e commerciale. Il mercato tedesco delle recinzioni beneficia maggiormente dei settori in cui l'ingegneria civile e le opere commerciali stanno crescendo più rapidamente rispetto a quelle residenziali, poiché queste tipologie di progetti comportano esigenze perimetrali più ampie e con specifiche più complesse.
Crescente domanda di sicurezza e protezione perimetrale
Il mercato tedesco delle recinzioni sta registrando una maggiore domanda da parte di acquirenti che ora considerano la protezione perimetrale come parte integrante della continuità operativa, piuttosto che un semplice requisito di delimitazione. Il livello di sicurezza della Germania è rimasto elevato dopo che le autorità federali hanno esteso i controlli alle frontiere a tutti i confini terrestri tedeschi a partire da settembre 2024, e la Bundespolizei ha registrato 83,572 ingressi non autorizzati nel 2024, mantenendo la sicurezza fisica una priorità visibile negli appalti pubblici e nella pianificazione delle infrastrutture. Questo effetto si estende ora oltre le strutture pubbliche, poiché gli utenti commerciali, come i data center e gli operatori logistici, acquistano sistemi di recinzione con caratteristiche di resistenza all'effrazione e di mitigazione dei danni da veicoli, anziché prodotti perimetrali standard. Questo cambiamento migliora la stabilità dei prezzi nelle categorie tecniche e supporta i fornitori con un'ampia gamma di certificazioni, mentre le reti di base e i prodotti di bassa qualità rimangono esposti alla concorrenza sui prezzi. Nel mercato tedesco delle recinzioni, la domanda di sicurezza sta quindi ampliando il divario tra i fornitori orientati alle prestazioni e quelli orientati ai volumi.
Rigorosi standard di sicurezza e normativi
Anche il mercato tedesco delle recinzioni è influenzato dalla regolamentazione, poiché la conformità alle normative incide ormai sia sulla scelta del prodotto che sulle pratiche di installazione per diverse categorie di utenti finali. Il quadro normativo KRITIS del governo federale, entrato in vigore nel marzo 2026, individua le misure di protezione fisica per le infrastrutture critiche designate, conferendo alle barriere perimetrali un ruolo formale nella pianificazione della resilienza per gli operatori dei settori energetico, dei trasporti, sanitario e affini. A livello di prodotto, gli standard dell'Istituto tedesco di normazione (DSM) e le norme europee (EN) continuano a favorire i fornitori in grado di documentare la qualità dei materiali, le prestazioni dei rivestimenti e la sicurezza d'uso sia in applicazioni temporanee che permanenti, riducendo lo spazio per offerte non certificate e a basso costo nelle gare d'appalto complesse. Questo è importante perché i grandi acquirenti commerciali e pubblici spesso richiedono la prova della conformità alle specifiche prima dell'inizio dell'installazione, il che accresce il ruolo degli appaltatori professionisti e dei produttori accreditati. Nel mercato tedesco delle recinzioni, pertanto, la regolamentazione agisce meno come uno shock a breve termine e più come un filtro strutturale che privilegia prodotti con specifiche migliori rispetto ad alternative informali.
Adozione crescente di soluzioni di recinzione intelligenti e a bassa manutenzione
Il mercato tedesco delle recinzioni si sta orientando verso sistemi che riducono le esigenze di manutenzione e integrano funzioni di rilevamento o monitoraggio lungo il perimetro. Fraunhofer FHR ha completato i test del suo radar per recinzioni IDAS-PRO nel giugno 2025 e prevede di avviarne l'industrializzazione nel 2026, a dimostrazione del fatto che le infrastrutture perimetrali sono sempre più legate al rilevamento dei droni e a una maggiore consapevolezza dell'ambiente circostante, soprattutto in contesti critici e industriali. Dal punto di vista del prodotto, i pannelli di riempimento compositi per la privacy, i sistemi metallici resistenti alla corrosione e le basi mobili in plastica riciclata stanno riscuotendo sempre più successo, poiché gli acquirenti desiderano una maggiore durata e una minore manutenzione in ambienti in cui la manodopera è un fattore critico. Questa tendenza è significativa perché sposta la logica di acquisto dal prezzo iniziale alle prestazioni del ciclo di vita, in particolare in contesti commerciali, pubblici e infrastrutturali. Nel mercato tedesco delle recinzioni, le soluzioni intelligenti e a bassa manutenzione stanno quindi ampliando il bacino di valore, anche in presenza di una crescita complessiva dei volumi moderata.
Analisi dell'impatto delle restrizioni
| vincoli | (~)% Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Volatilità dei prezzi delle materie prime | -0.5% | Catene di approvvigionamento globali, con forti ripercussioni in Germania a causa delle restrizioni sull'acciaio nell'UE. | Medio termine (2-4 anni) |
| La concorrenza dei produttori locali non organizzati sta influenzando i prezzi e la qualità dei prodotti. | -0.4% | Mercati regionali e semiurbani nella Germania orientale e meridionale, in particolare nei segmenti di recinzioni residenziali e agricole, dove il prezzo è un fattore determinante. | Medio termine (2–4 anni) |
| La sensibilità al prezzo tra gli acquirenti rurali e di piccole dimensioni limita l'adozione di recinzioni di alta qualità. | -0.3% | Baviera rurale, Brandeburgo, Meclemburgo-Pomerania Anteriore e Sassonia-Anhalt | A lungo termine (≥ 4 anni) |
| Carenza di manodopera specializzata per l'installazione di recinzioni | -0.1% | Zone edificabili urbane e periurbane a Berlino, Amburgo, Monaco e Francoforte. | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Volatilità dei prezzi delle materie prime
Il mercato tedesco delle recinzioni rimane esposto all'instabilità dei costi dei fattori produttivi perché i prodotti in filo d'acciaio sono ancora al centro di molti sistemi di recinzione permanenti per la sicurezza e per l'industria. Le condizioni di approvvigionamento dell'acciaio nell'Unione Europea (UE) sono rimaste rigide, con oltre la metà della capacità produttiva di acciaio primario in Europa ferma dal 2021, il che ha mantenuto una pressione al rialzo sui prezzi e ridotto la flessibilità dei produttori nel rispondere alle gare d'appalto sensibili ai costi [2] EUROMETAL, “Northern European Mills Keep Prices High for Steel Rebar, Wire Rod Amid Tight Supply,” EUROMETAL, eurometal.net . Quando i costi dei fattori produttivi aumentano, i fornitori nelle categorie di fascia media spesso non sono in grado di trasferire l'intero aumento senza perdere ordini a favore di concorrenti locali più piccoli. Ciò crea un difficile compromesso tra la protezione del margine e la qualità del prodotto, soprattutto quando gli acquirenti confrontano le offerte sul prezzo iniziale piuttosto che sulle prestazioni del ciclo di vita. Nel mercato tedesco delle recinzioni, questa limitazione è più evidente nelle reti elettrosaldate, nei sistemi agricoli di base e nei prodotti metallici standard, dove l'inflazione dei fattori produttivi può ridurre rapidamente i margini già modesti.
La concorrenza dei produttori locali non organizzati sta influenzando i prezzi e la qualità dei prodotti.
La concorrenza dei produttori locali non organizzati continua a frenare la crescita del mercato tedesco delle recinzioni, intensificando la competizione sui prezzi e limitando l'adozione di soluzioni di recinzione di maggior valore. Numerosi piccoli produttori e installatori regionali competono principalmente sul prezzo, soprattutto nei progetti residenziali, agricoli e di piccole dimensioni commerciali, dove gli acquirenti sono molto sensibili al costo. Questi operatori offrono spesso recinzioni di base in rete metallica, a maglia romboidale e metallica a prezzi inferiori rispetto ai produttori organizzati, riducendo i margini delle aziende consolidate. La frammentazione della base di fornitori crea anche incongruenze nella qualità dei prodotti, negli standard di installazione e nella conformità alle certificazioni di durabilità o sicurezza. In diversi mercati regionali e semi-urbani, gli utenti finali privilegiano la convenienza iniziale rispetto alle prestazioni a lungo termine, rallentando la diffusione di sistemi di recinzione di alta gamma come soluzioni automatizzate, ad alta sicurezza, resistenti alla corrosione e esteticamente personalizzate. Di conseguenza, i produttori organizzati subiscono una pressione continua sui prezzi e sulla differenziazione, soprattutto nelle categorie di recinzioni standard nel medio termine.
Analisi del segmento
Per materiale: il legno è in testa, mentre il metallo registra una crescita superiore
Nel 2025, il legno rappresentava il 40% del mercato tedesco delle recinzioni, confermandosi come materiale leader nel paese. La sua posizione di rilievo si basa sulla forte accettazione da parte dei consumatori, sia in ambito residenziale che agricolo, dove gli acquirenti apprezzano l'aspetto familiare, l'ampia scelta di design e la facilità di installazione. La Germania beneficia inoltre di una consistente base di legname nazionale, che garantisce la visibilità dell'offerta e mantiene il legno un materiale rilevante per recinzioni da giardino, pascoli e confini agricoli.
Nel mercato tedesco delle recinzioni, il vantaggio derivante dalla disponibilità di un approvvigionamento locale favorisce un'ampia gamma di prodotti standard e di alta qualità, anziché una nicchia ristretta di prodotti a basso costo. Questo spiega anche perché il legno rimanga un materiale affermato, nonostante altri materiali stiano guadagnando quote di mercato in applicazioni che richiedono maggiore sicurezza o minore manutenzione. La possibilità di scegliere la specie legnosa contribuisce ulteriormente alla longevità del legno, consentendo agli acquirenti di optare tra legno tenero trattato e legno duro naturalmente resistente, a seconda del budget e della durata prevista. Fornitori come ROBINIO propongono prodotti a base di robinia che offrono una durabilità a lungo termine nel terreno senza trattamenti chimici, in linea con le esigenze di una parte degli acquirenti tedeschi che prediligono un aspetto più naturale. L'approvvigionamento certificato FSC e i messaggi di sostenibilità sono diventati più visibili anche negli acquisti per giardini e pascoli, contribuendo a mantenere l'attrattiva del legno laddove estetica e criteri ambientali sono entrambi importanti. Nel settore tedesco delle recinzioni, il legno continua quindi a rappresentare un materiale pratico e culturalmente familiare, piuttosto che una scelta tradizionale in declino. La crescita di questo segmento è più lenta rispetto a quella del metallo, ma la sua base installata e l'ampia gamma di applicazioni continuano a sostenere la domanda nel mercato tedesco delle recinzioni.
Il metallo è il segmento di materiali in più rapida crescita, con un mercato tedesco delle recinzioni metalliche che dovrebbe espandersi a un CAGR del 5.6% tra il 2026 e il 2031. La domanda è più forte laddove i siti richiedono prestazioni anti-scalata, una maggiore durata o la compatibilità con i sistemi di controllo accessi e di rilevamento, rendendo il metallo fondamentale per siti energetici, infrastrutture di trasporto, infrastrutture critiche e progetti di data center. Praesidiad e Betafence hanno ampliato i loro portafogli per includere sistemi perimetrali ad alta sicurezza certificati, a testimonianza di questa tendenza verso acquisti orientati alle prestazioni. Nel mercato tedesco delle recinzioni, l'acciaio rimane il principale tipo di metallo poiché le reti elettrosaldate, i formati a palizzata e i sistemi a filo laminato coprono un'ampia gamma di applicazioni industriali e pubbliche. Anche l'alluminio sta guadagnando terreno nelle applicazioni residenziali e commerciali leggere, dove il peso ridotto e la resistenza alla corrosione contribuiscono al valore del ciclo di vita, anche se il costo iniziale è più elevato. I materiali plastici e compositi rimangono meno diffusi rispetto al legno e al metallo, ma si stanno consolidando nel settore delle recinzioni per la privacy e dei sistemi residenziali modulari. I materiali compositi di riempimento e i sistemi correlati attraggono gli acquirenti che desiderano una manutenzione ridotta e un aspetto più uniforme per giardini e recinzioni. Il calcestruzzo rimane un'opzione di nicchia per le barriere antirumore e in determinate infrastrutture, mentre i materiali decorativi svolgono un ruolo limitato ma stabile in alcuni progetti di giardinaggio. Il settore delle recinzioni in Germania non si sta quindi orientando verso un unico materiale sostitutivo, ma verso una gerarchia dei materiali più chiara, definita da esigenze estetiche, di manutenzione e di sicurezza. Tale gerarchia mantiene il legno in testa, ma offre al metallo la strada più chiara per superare le aspettative nel mercato tedesco delle recinzioni per tutto il periodo di previsione.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per utente finale: il settore residenziale mantiene la domanda, mentre l'energia e l'elettricità accelerano
Nel 2025, il settore residenziale deteneva una quota del 38% del mercato tedesco delle recinzioni, risultando la categoria di utenti finali più importante. L'ampio patrimonio immobiliare tedesco, la forte preferenza per la privacy in giardini e aree esterne e la vasta disponibilità di prodotti per recinzioni sul mercato al dettaglio supportano questa posizione. Anche l'attività legata al settore residenziale ha registrato un miglioramento in alcuni ambiti del mercato nel 2025, contribuendo a sostenere la domanda di nuove recinzioni perimetrali, pannelli di ricambio e sistemi modulari per la privacy. Nel mercato tedesco delle recinzioni, la domanda residenziale è particolarmente importante perché distribuisce gli ordini tra diverse tipologie di materiali, fasce di prezzo e canali di installazione, anziché concentrarli in pochi acquirenti istituzionali. Ciò rende il segmento meno dipendente da un singolo ciclo di progetto e più legato a un'ampia base di spesa delle famiglie e all'attività delle piccole imprese edili.
Il segmento beneficia inoltre di una solida rete distributiva nei canali di vendita al dettaglio e di fornitura di materiali edili, semplificando il confronto tra i prodotti e la pianificazione dei progetti per le famiglie. Hornbach e altri rivenditori continuano ad ampliare l'offerta di recinzioni in legno naturale e modulari, supportando la domanda di sostituzione e la graduale tendenza verso interventi di ammodernamento degli spazi esterni pianificati, piuttosto che semplici opere di delimitazione funzionali. Gli acquirenti residenziali comprendono sia progetti gestiti da imprese edili che progetti autogestiti, il che mantiene un flusso costante di volumi attraverso molteplici canali di vendita nel mercato tedesco delle recinzioni. Anche con un numero di completamenti residenziali non uniforme a livello nazionale, la base edilizia esistente mantiene attiva la domanda di sostituzione e ammodernamento. Per questo motivo, il settore residenziale rimane il pilastro portante del mercato tedesco delle recinzioni, anche se altri utenti finali registrano una crescita più rapida.
Il settore agricolo rappresenta il successivo importante segmento di domanda, poiché le recinzioni sono legate alla gestione del bestiame, alla sicurezza aziendale e alla separazione dei terreni, piuttosto che a semplici confini visivi. Le esigenze veterinarie e di protezione delle aziende agricole continuano a supportare installazioni multilinea e configurazioni più complesse rispetto ai precedenti formati con recinzioni singole. Ciò aumenta il metraggio per progetto e rende la recinzione una necessità operativa piuttosto che una scelta discrezionale. Il mercato tedesco delle recinzioni ne trae vantaggio, poiché gli ordini agricoli spesso includono pali, rete, cancelli ed elementi elettrificati in un unico kit di acquisto. Questo supporta anche la domanda da parte degli appaltatori per progetti rurali di grandi dimensioni, dove l'installazione meccanizzata migliora la velocità e la uniformità. Il settore energetico è quello in più rapida crescita, con un CAGR del 6.3% fino al 2031, che riflette le crescenti esigenze di protezione perimetrale degli impianti di energia rinnovabile e delle infrastrutture nel mercato tedesco delle recinzioni. Questi siti necessitano di protezione per apparecchiature, percorsi dei cavi, aree di trasformazione e punti di accesso controllati, il che aumenta il valore dei sistemi perimetrali in metallo e ad alta sicurezza. Anche le strutture del settore pubblico, militare e governativo forniscono un flusso costante di progetti basati su specifiche precise, man mano che la resilienza delle infrastrutture critiche entra nella fase di implementazione. I settori minerario, petrolifero e chimico, e altri acquirenti industriali, contribuiscono alla domanda di sostituzione di base, ma l'accelerazione più forte si registra chiaramente nei progetti legati al settore energetico. Questa combinazione fa sì che il mercato tedesco delle recinzioni non sia più trainato esclusivamente dalla domanda delle famiglie e delle aziende agricole, poiché gli acquirenti di infrastrutture strategiche stanno assumendo un ruolo più importante nel profilo di crescita.
Per tipologia di installazione: predomina la permanenza, ma la mobilità guadagna terreno.
Nel 2025, i sistemi fissi/permanenti rappresentavano il 78% del mercato tedesco delle recinzioni, a dimostrazione di quanto questo settore sia fortemente orientato verso installazioni di lunga durata. Recinzioni per giardini residenziali, recinzioni agricole permanenti, confini industriali e perimetri di infrastrutture critiche rientrano tutti in questa categoria, pertanto la sua portata riflette sia il volume che l'ampia gamma di applicazioni. Nel mercato tedesco delle recinzioni, i sistemi permanenti si allineano anche alla cultura urbanistica tedesca, poiché molte installazioni devono rispettare le normative edilizie e immobiliari locali prima dell'inizio dei lavori. Ciò tende a privilegiare specifiche formali, materiali durevoli e il coinvolgimento di un'impresa edile rispetto a soluzioni improvvisate o di breve durata. Significa anche che le recinzioni permanenti spesso si accaparrano il segmento di mercato di maggior valore, anche se i volumi di recinzioni temporanee aumentano durante le fasi di forte attività edilizia.
Il ciclo di aggiornamento dei sistemi di sicurezza rafforza ulteriormente questo schema, poiché le installazioni fisse rappresentano la soluzione ideale per reti anti-intrusione, sistemi a palizzata, cancelli integrati e sistemi di recinzione perimetrale monitorati. L'orientamento del portafoglio prodotti di Betafence verso sistemi permanenti ad alta sicurezza per il 2026 si inserisce in questa direzione e dimostra dove i principali fornitori individuano un valore a lungo termine nel mercato tedesco delle recinzioni. Le infrastrutture pubbliche e le strutture critiche rivestono un'importanza particolare, in quanto necessitano di sistemi perimetrali che combinino ritardo nell'intrusione, protezione dalla corrosione e affidabilità. Per questi acquirenti, le barriere temporanee possono supportare una fase di progetto, ma la sicurezza permanente rimane l'obiettivo finale dell'acquisto. Ciò mantiene le installazioni fisse al centro del mercato tedesco delle recinzioni, anche se altrove si osserva una crescita più rapida.
Le recinzioni temporanee/mobili rappresentano la categoria di installazione in più rapida crescita e si prevede che aumenteranno a un tasso annuo composto del 5.9% fino al 2031. La crescita degli ordini nel settore edile nel 2025 ha ampliato il numero di cantieri attivi che richiedono barriere conformi per il controllo degli accessi, la separazione del pubblico e la creazione di aree di lavoro sicure, il che supporta direttamente i sistemi mobili. Anche eventi, piazzali logistici e lavori su infrastrutture temporanee contribuiscono alla domanda di prodotti perimetrali facili da installare, soprattutto dove i tempi di progetto sono brevi e il riutilizzo è importante. Nel mercato tedesco delle recinzioni, questo segmento beneficia di una forte attività nei lavori commerciali e di ingegneria civile, piuttosto che dai soli investimenti immobiliari a lungo termine. Riflette inoltre la necessità pratica di una protezione portatile in un ambiente in cui le zone di lavoro e le aree di contatto con il pubblico rimangono frequentate. La sostenibilità sta diventando sempre più visibile nel segmento temporaneo, poiché gli appaltatori prestano maggiore attenzione ai materiali, all'efficienza di movimentazione e alle emissioni legate alle attrezzature di cantiere. Nel 2026, le basi per recinzioni mobili in plastica riciclata di FenzFoot erano già state installate su oltre 18 milioni di m² di cantieri edili tedeschi, a dimostrazione del fatto che i componenti riutilizzabili a bassa manutenzione stanno conquistando una reale base installata, anziché rimanere un concetto di nicchia. Questo è importante perché le grandi imprese edili richiedono sempre più prodotti riutilizzabili, più facili da trasportare e più sicuri da gestire in cantiere. Il mercato tedesco delle recinzioni mostra quindi una suddivisione insolita, in cui i sistemi permanenti dominano il valore totale, mentre i sistemi mobili registrano una crescita più sostenuta. Questo equilibrio favorisce i fornitori in grado di soddisfare sia la domanda di costruzioni a ciclo breve sia i progetti di sicurezza perimetrale a ciclo più lungo.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per canale di installazione: gli installatori professionisti controllano il mercato, altri (fabbricanti, kit fai-da-te/modulari) guadagnano terreno
Nel 2025, le imprese specializzate detenevano il 70% del mercato tedesco delle recinzioni, a testimonianza delle complesse esigenze tecniche e procedurali di molte installazioni. Grandi appezzamenti agricoli, sistemi di rete permanente, perimetri ad alta sicurezza e la maggior parte dei progetti del settore pubblico richiedono un'adeguata preparazione del sito, l'installazione meccanizzata dei pali e una documentazione che i privati o i piccoli produttori in genere non sono in grado di fornire. Nel mercato tedesco delle recinzioni, la forza delle imprese specializzate deriva anche dalle prassi di approvvigionamento, poiché comuni, enti appaltanti e operatori commerciali spesso preferiscono installatori qualificati con una comprovata esperienza in materia di conformità. Ciò garantisce alle imprese regionali consolidate un ruolo stabile anche in presenza di una fornitura di materiali frammentata. Significa inoltre che la disponibilità di manodopera qualificata rimane importante quanto la disponibilità dei prodotti in molti lavori di maggior valore.
Gli installatori rivestono un ruolo centrale soprattutto nei progetti che prevedono il coordinamento tra recinzioni, cancelli, punti di accesso e dispositivi di sicurezza. I progetti legati al sistema KRITIS e altre installazioni in siti critici rafforzano questo schema, poiché gli acquirenti necessitano di qualcosa di più di una semplice recinzione e spesso richiedono un pacchetto perimetrale completo con standard tracciabili e dichiarazioni di prestazione. Il settore delle recinzioni in Germania rimane quindi fortemente orientato all'installazione, soprattutto nel segmento commerciale e istituzionale. Gli specialisti regionali mantengono un vantaggio grazie alla capacità di risposta locale e alla conoscenza dei requisiti comunali, mentre le multinazionali si affidano alla vasta gamma di prodotti e alla solidità delle certificazioni. Questa combinazione mantiene il canale degli installatori dominante nel mercato tedesco delle recinzioni.
Il canale "Altri" (Produttori, Kit fai-da-te/modulari) è quello in più rapida crescita, con un CAGR previsto del 5.4% fino al 2031, perché gli acquirenti di immobili residenziali e di piccole proprietà hanno un accesso più facile da usare rispetto al passato. I rivenditori continuano ad ampliare la gamma di legno naturale, pannelli modulari per la privacy e formati di installazione preconfezionati che riducono le difficoltà di pianificazione per le famiglie. Anche gli strumenti digitali semplificano la progettazione, aiutando gli acquirenti a visualizzare le planimetrie prima di effettuare l'ordine e riducendo la necessità di un sopralluogo per lavori semplici. Nel mercato tedesco delle recinzioni, questo non elimina il ruolo dell'appaltatore, ma sposta una quota maggiore di progetti residenziali di piccole dimensioni verso acquisti fai-da-te. L'effetto è più forte nelle recinzioni per la privacy, nei confini del giardino e nei lavori di sostituzione di fascia media, dove i kit standardizzati sono più facili da installare e confrontare. Anche i produttori e i modelli di servizio ibridi supportano la crescita del canale, perché molti acquirenti desiderano un aiuto nella pianificazione senza affidare l'intero progetto a un appaltatore. Ciò apre spazio a partner di installazione collegati alla vendita al dettaglio e a piccole officine in grado di personalizzare cancelli o pannelli pur utilizzando componenti di sistema standardizzati. Il mercato tedesco delle recinzioni mostra quindi una netta divisione tra i canali di distribuzione: da un lato, opere perimetrali complesse, ancora gestite da imprese edili, e, dall'altro, progetti residenziali più semplici, che stanno diventando più facili da gestire direttamente. Nel tempo, questo favorisce una base clienti più ampia e modelli di distribuzione più diversificati. Contribuisce inoltre a spiegare perché il cambiamento dei canali di distribuzione nel mercato tedesco delle recinzioni sia graduale piuttosto che dirompente.
Analisi geografica
Nel 2025 Berlino deteneva una quota del 25% del mercato tedesco delle recinzioni, risultando così il segmento geografico leader. Questa posizione riflette una base urbana densa, un'elevata concentrazione di edifici governativi, infrastrutture di trasporto, servizi pubblici e strutture commerciali che richiedono sistemi perimetrali sia temporanei che permanenti. La città è inoltre esposta agli effetti a breve termine delle attività di conformità legate al KRITIS, poiché gli operatori critici intraprendono procedure di registrazione e pianificazione della resilienza che integrano la sicurezza perimetrale negli appalti attivi [3] Governo federale, “Critical Infrastructure Protection Strengthened,” Governo federale, bundesregierung.de . Nel mercato tedesco delle recinzioni, Berlino beneficia di un mix di domanda del settore pubblico e attività di sviluppo urbano, piuttosto che di un unico utente finale dominante. Anche Francoforte occupa una posizione importante grazie alla sua infrastruttura finanziaria, alla sua presenza logistica e alle strutture collegate all'aeroporto, che supportano una domanda costante di recinzioni commerciali e ad alta sicurezza. Insieme, queste due città rappresentano la parte del mercato tedesco delle recinzioni in cui specifiche, sicurezza e densità dei progetti urbani si sovrappongono in modo più evidente.
Amburgo presenta una domanda di tipo diverso, poiché le sue infrastrutture marittime e di trasporto supportano le continue esigenze di protezione perimetrale intorno a porti e infrastrutture logistiche. Queste installazioni tendono a privilegiare sistemi metallici resistenti, recinzioni ad accesso controllato e lavori eseguiti da appaltatori, in quanto gli ambienti operativi sono più esigenti rispetto ai contesti residenziali standard. Il mercato tedesco delle recinzioni beneficia inoltre ad Amburgo di una solida base di progetti industriali e di pubblica utilità, piuttosto che di forti fluttuazioni cicliche. Ciò rende la città meno dipendente da un singolo segmento edilizio e più legata a infrastrutture e attività commerciali di lunga durata. Di conseguenza, Amburgo rimane un contributore stabile alla domanda di mercato anche senza tassi di crescita nazionali leader.
Monaco di Baviera è l'area geografica in più rapida crescita e si prevede che il mercato tedesco delle recinzioni a Monaco si espanderà a un tasso annuo composto (CAGR) del 5.2% fino al 2031. Questa crescita è trainata da un solido programma di sviluppo commerciale e residenziale, da un'attività edilizia di maggior valore in Baviera e dalla continua domanda proveniente sia dalle aree urbane che da quelle agricole circostanti. Nel mercato tedesco delle recinzioni, Monaco beneficia anche della più ampia base economica della regione, che sostiene la domanda in ambito residenziale, commerciale, delle infrastrutture e delle attività agricole, anziché basarsi su un unico tipo di progetto ristretto. Questa combinazione offre alla città una base di crescita più solida rispetto a un mercato che si affida esclusivamente alle recinzioni temporanee per cantieri o alla sola sostituzione di recinzioni residenziali. Il risultato è un'espansione più rapida, supportata da molteplici utenti finali e da un'economia regionale che continua a favorire investimenti pianificati in immobili e infrastrutture. Altre regioni, come la Renania Settentrionale-Vestfalia, il Baden-Württemberg, il Brandeburgo e la Sassonia-Anhalt, rappresentano la quota restante del mercato tedesco delle recinzioni. La Renania Settentrionale-Vestfalia è importante per le recinzioni temporanee perché combina un'intensa attività edilizia, grandi eventi e un'ampia base industriale, mentre il Baden-Württemberg offre un mix equilibrato di domanda residenziale e industriale. Gli stati orientali rimangono più sensibili al prezzo e continuano a privilegiare soluzioni agricole e di base per la recinzione, economicamente vantaggiose, rispetto a sistemi di fascia alta in molte zone rurali. Ciò mantiene disomogenei i modelli di crescita regionali, ma dimostra anche che il mercato tedesco delle recinzioni non è concentrato in un unico agglomerato urbano e dipende ancora da un'ampia base nazionale.
Panorama competitivo
Nel mercato tedesco delle recinzioni, la concentrazione di mercato rimane moderata, poiché i principali produttori europei detengono posizioni di rilievo nei segmenti delle recinzioni premium, certificate e ad alta sicurezza, mentre una forte presenza di piccole e medie imprese (PMI) nazionali e installatori regionali mantiene il mercato frammentato tra applicazioni standard e sensibili al prezzo. Il mercato tedesco delle recinzioni ha una struttura a due livelli. I grandi fornitori europei come Betafence, Bekaert e Heras competono in base all'ampiezza delle certificazioni, alla gamma di prodotti e alla capacità di servire progetti commerciali e infrastrutturali di maggior valore, mentre le PMI tedesche e gli installatori regionali competono in base al servizio locale, ai tempi di consegna più brevi e alla flessibilità dei prezzi. Questa suddivisione è importante perché influenza la distribuzione del valore nel mercato tedesco delle recinzioni: i gruppi multinazionali sono meglio posizionati nei sistemi permanenti certificati, mentre le aziende più piccole sono più attive nelle reti elettrosaldate standard, nelle recinzioni agricole e nei lavori di installazione locali. Il quadro competitivo, quindi, combina vantaggi di scala ai vertici con la frammentazione della base di fornitori più ampia. Ecco perché il comportamento del mercato appare più concentrato nelle categorie orientate alla sicurezza che nelle recinzioni standard, guidate dai volumi.
Le recenti mosse strategiche confermano che i fornitori di fascia alta si stanno riposizionando verso soluzioni di sicurezza perimetrale a maggior valore aggiunto. Garda Group ha completato l'acquisizione di Heras nell'aprile 2025, rafforzando la propria presenza regionale nel settore della sicurezza perimetrale e ampliando il potenziale di cross-selling in tutta Europa. Betafence ha interrotto la produzione della sua linea di recinzioni temporanee e mobili nel marzo 2026, concentrandosi sulla sicurezza perimetrale di base e sui sistemi permanenti, a dimostrazione di un deliberato allontanamento dalle categorie più standardizzate. Anche Praesidiad ha ampliato la propria offerta di soluzioni per infrastrutture critiche e data center, in linea con la più ampia tendenza verso offerte di sicurezza basate su specifiche precise. Nel mercato tedesco delle recinzioni, queste azioni suggeriscono che le aziende leader attribuiscono il maggior valore ai sistemi perimetrali integrati e certificati, piuttosto che ai prodotti base ad alto volume.
La tecnologia sta diventando una leva competitiva sempre più evidente nel mercato tedesco delle recinzioni. Il lavoro di Fraunhofer FHR sui radar per recinzioni indica un futuro in cui barriere fisiche e rilevamento elettronico saranno venduti come parte di un unico concetto di protezione del sito, anziché come elementi separati. Il lancio dei sensori per recinzioni di GRAEF Gruppe dimostra che i fornitori tedeschi stanno introducendo prodotti per il rilevamento delle intrusioni anche in contesti di progetto reali, come parchi solari, centri logistici e siti industriali. I formati di alta sicurezza certificati come PALIFOR rafforzano ulteriormente la differenziazione dei fornitori, innalzando gli standard di accesso alle gare d'appalto che richiedono comprovate prestazioni contro le effrazioni. Ciò significa che la concorrenza non è più definita solo dal materiale della recinzione e dal prezzo al metro. È sempre più plasmata da fattori quali conformità, integrazione di sistema, assistenza e capacità di servire siti critici nel mercato tedesco delle recinzioni.
Leader del settore delle recinzioni in Germania
Betafence
Heras
Gruppo LEGI
Berlemann Torbau
BALU Torre GmbH
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Marzo 2026: Il 12 marzo 2026 è entrata in vigore in Germania la legge KRITIS-DachG (Legge sulla resilienza delle infrastrutture critiche), che impone a 1,700 gestori di infrastrutture critiche nei settori dell'energia, dei trasporti, della sanità e altri di implementare misure di sicurezza fisica, tra cui esplicitamente la recinzione perimetrale, con registrazione entro il 17 luglio 2026 e piani di conformità entro 10 mesi dalla registrazione.
- Marzo 2026: Betafence ha ufficialmente interrotto la produzione della sua linea di recinzioni temporanee e mobili, riorientando la propria offerta in Germania verso sistemi di sicurezza perimetrale e recinzioni permanenti, e indicando ZND GmbH come alternativa consigliata per le esigenze di recinzioni temporanee.
- Gennaio 2026: Il Bundestag tedesco ha approvato il 29 gennaio 2026 la legge quadro KRITIS, che stabilisce i primi standard minimi nazionali intersettoriali per la protezione fisica delle infrastrutture critiche, includendo barriere strutturali, sistemi di rilevamento e controlli di accesso come componenti obbligatorie per la resilienza.
- Settembre 2025: Praesidiad ha nominato Benjamin Neumann CEO, con effetto dal 24 settembre 2025, segnalando un maggiore focus strategico sui settori dell'energia, dell'elettricità e delle infrastrutture critiche per Betafence e Hesco a livello globale.
Ambito del rapporto sul mercato delle recinzioni in Germania
Il mercato tedesco delle recinzioni è segmentato per materiale (metallo, legno, plastica e compositi, e altro), utente finale (residenziale, agricolo, militare e della difesa, e altro), tipo di installazione (recinzioni fisse/permanenti, recinzioni temporanee/mobili), canale di installazione (appaltatori professionisti e altri) e area geografica (Berlino, Francoforte, e altre). Le previsioni di mercato sono fornite in termini di valore (USD).
| Metallo | Acciaio |
| Alluminio | |
| Legno (MDF) | |
| Plastica e composito | |
| Calcestruzzo | |
| Altri materiali |
| Residenziale |
| Agricoltura |
| Militare e difesa |
| Enti Pubblici |
| Minerario |
| Petrolio e prodotti chimici |
| Energia e potenza |
| Altri utenti finali |
| Recinzioni fisse/permanenti |
| Recinzioni temporanee/mobili |
| Appaltatore professionista |
| Altri (Produttori, Kit fai da te/modulari) |
| Berlino |
| Francoforte |
| Amburgo |
| Monaco |
| Resto della Germania |
| Per materiale | Metallo | Acciaio |
| Alluminio | ||
| Legno (MDF) | ||
| Plastica e composito | ||
| Calcestruzzo | ||
| Altri materiali | ||
| Per utente finale | Residenziale | |
| Agricoltura | ||
| Militare e difesa | ||
| Enti Pubblici | ||
| Minerario | ||
| Petrolio e prodotti chimici | ||
| Energia e potenza | ||
| Altri utenti finali | ||
| Per tipo di installazione | Recinzioni fisse/permanenti | |
| Recinzioni temporanee/mobili | ||
| Per canale di installazione | Appaltatore professionista | |
| Altri (Produttori, Kit fai da te/modulari) | ||
| Per geografia | Berlino | |
| Francoforte | ||
| Amburgo | ||
| Monaco | ||
| Resto della Germania |
Domande chiave a cui si risponde nel rapporto
Qual è il valore attuale del mercato delle recinzioni in Germania?
Il mercato tedesco delle recinzioni valeva 1.16 miliardi di dollari nel 2025 e si prevede che raggiungerà 1.53 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 4.63%.
Qual è il materiale più richiesto per le recinzioni in Germania?
Il legno ha dominato il mercato con una quota del 40% nel 2025, grazie al forte utilizzo in ambito residenziale e agricolo, mentre il metallo sta crescendo più rapidamente con un tasso di crescita annuo composto (CAGR) del 5.6% fino al 2031.
Qual è il gruppo di utenti finali che sta crescendo più rapidamente in Germania?
Il settore dell'energia e dell'elettricità è quello degli utenti finali in più rapida crescita, con un tasso di crescita annuo composto (CAGR) previsto del 6.3% fino al 2031, trainato dalle esigenze perimetrali dei siti di servizi pubblici e centrali energetiche.
Perché i sistemi permanenti sono così diffusi in Germania?
Nel 2025, le recinzioni fisse/permanenti rappresentavano il 78% della domanda, poiché i siti residenziali, agricoli, industriali e le infrastrutture critiche si affidano tutti a sistemi perimetrali di lunga durata.


