

Dimensioni e quota del mercato tedesco dei pacchi batteria per veicoli commerciali elettrici
Panoramica di mercato
| Periodo di studio | 2019 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
| Dimensione del mercato (2026) | 0.61 miliardo di dollari |
| Dimensione del mercato (2031) | 1.56 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 20.49% CAGR |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato tedesco delle batterie per veicoli commerciali elettrici di Mordor Intelligence
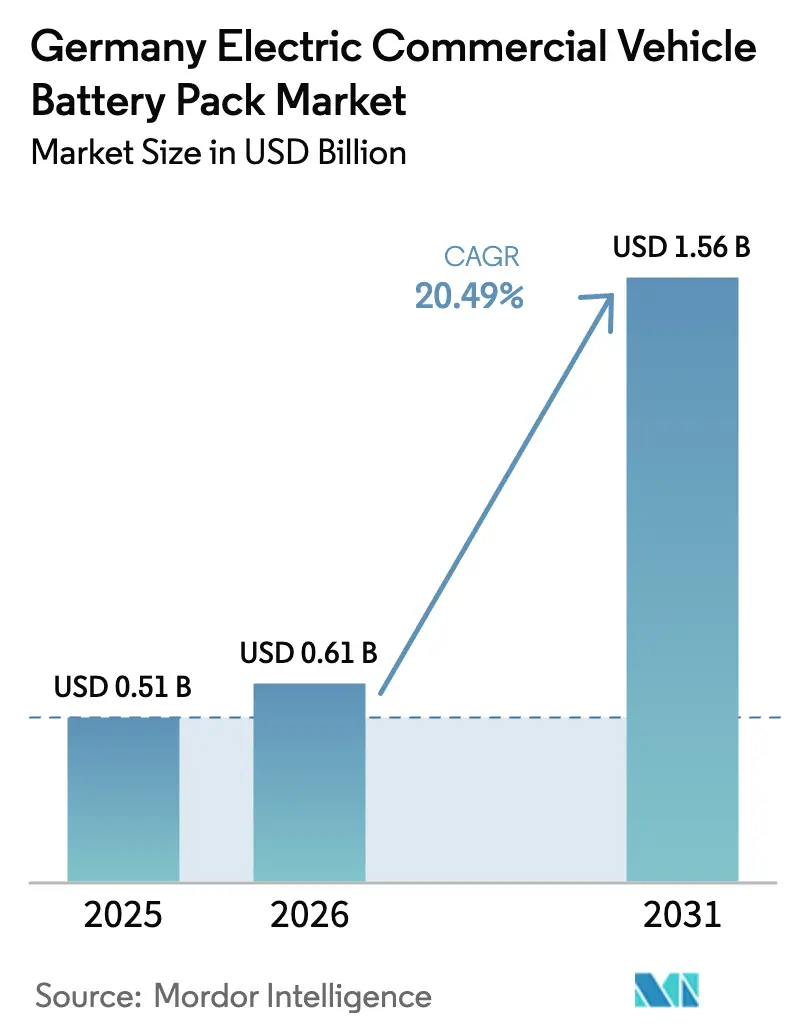
Si prevede che il mercato tedesco dei pacchi batteria per veicoli commerciali elettrici aumenterà da 0.51 miliardi di dollari nel 2025 a 0.61 miliardi di dollari nel 2026, raggiungendo 1.56 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 20.49% nel periodo 2026-2031. Questa accelerazione deriva dalla transizione della Germania dal predominio dei veicoli elettrici per il trasporto passeggeri verso l'elettrificazione delle flotte, a fronte del crollo del vantaggio in termini di costo totale di proprietà (TCO) del diesel. Gli operatori si stanno orientando sempre più verso camion e autobus elettrici a batteria, spinti da una ricalibrazione dei sussidi federali, dai rigorosi mandati UE sulle emissioni di CO₂ per i veicoli pesanti e da un rapido calo dei costi dei pacchi batteria al litio ferro fosfato (LFP). Mentre i veicoli commerciali leggeri continuano a essere in testa per tasso di adozione, gli autobus articolati e i camion pesanti sono pronti a guidare la prossima ondata di crescita, soprattutto grazie ai sistemi avanzati che consentono la ricarica rapida. Innovazioni come le architetture "cella-pacco" e la creazione di filiere di approvvigionamento di anodi localizzate stanno contribuendo a ridurre i prezzi dei pacchi batteria. Tuttavia, la limitata rete di corridoi di ricarica per camion rappresenta il principale ostacolo operativo per il mercato tedesco dei pacchi batteria per veicoli commerciali elettrici.
Punti chiave del rapporto
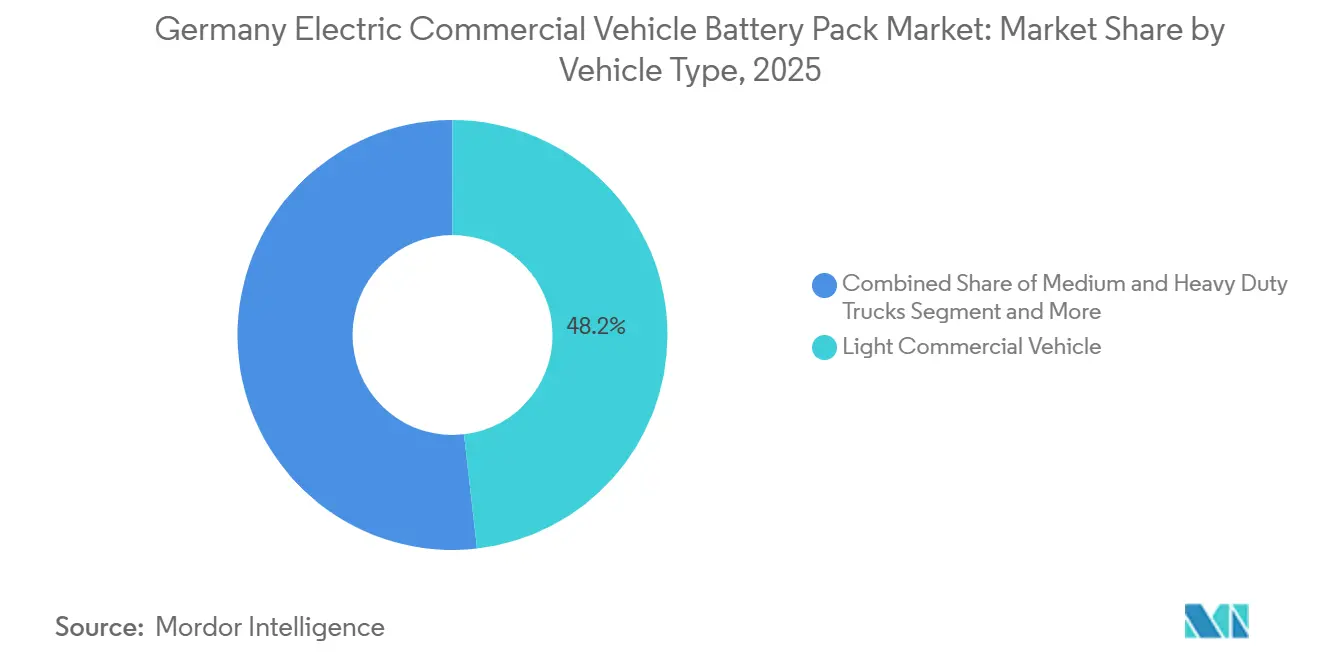
- Per tipologia di veicolo, i veicoli commerciali leggeri detenevano la quota di mercato maggiore, pari al 48.18%, dei pacchi batteria per veicoli commerciali elettrici in Germania nel 2025; si prevede che i camion di medie e grandi dimensioni registreranno una crescita annua composta (CAGR) del 22.38% fino al 2031.
- Nel 2025, per quanto riguarda la propulsione, le piattaforme elettriche a batteria hanno conquistato una quota dell'81.62% del mercato tedesco dei pacchi batteria per veicoli commerciali elettrici, mentre gli ibridi plug-in sono rimasti indietro, a fronte di una crescita annua composta (CAGR) dei sistemi di veicoli elettrici a batteria del 21.21%.
- Dal punto di vista chimico, nel 2025 il litio ferro fosfato (LFP) deteneva il 45.09% della quota di mercato tedesca dei pacchi batteria per veicoli commerciali elettrici. Si prevede che il litio manganese ferro fosfato (LMFP) crescerà a un tasso annuo composto del 22.52% fino al 2031.
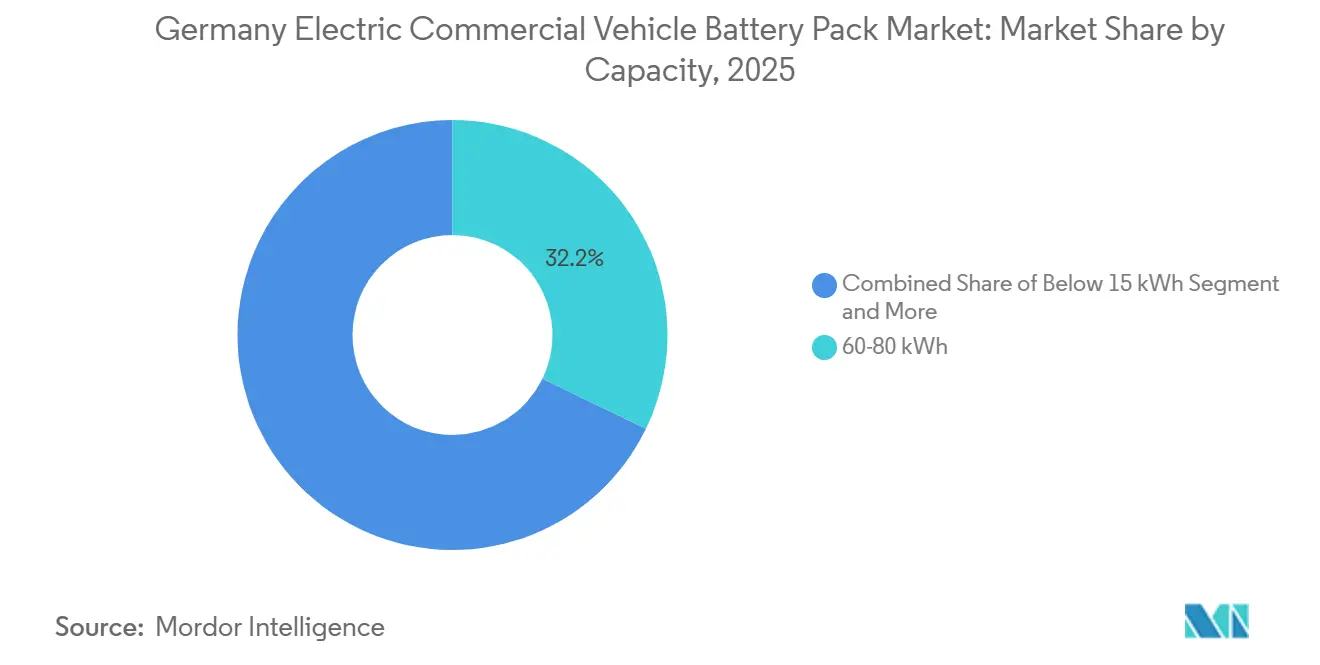
- In termini di capacità, i pacchi batteria da 60-80 kWh rappresentavano il 32.19% del mercato tedesco dei pacchi batteria per veicoli commerciali elettrici nel 2025, mentre si prevede che i pacchi superiori a 150 kWh cresceranno a un tasso annuo composto del 20.71%.
- Per tipologia di batteria, le celle prismatiche hanno dominato il mercato tedesco dei pacchi batteria per veicoli commerciali elettrici, rappresentando il 42.16% del mercato nel 2025; i formati cilindrici hanno registrato la crescita più rapida, con un CAGR del 20.98%.
- Per classe di tensione, i sistemi da 400-600 V rappresentavano il 36.28% del mercato tedesco dei pacchi batteria per veicoli commerciali elettrici nel 2025, e le soluzioni superiori a 800 V sono sulla buona strada per un CAGR del 21.16%.
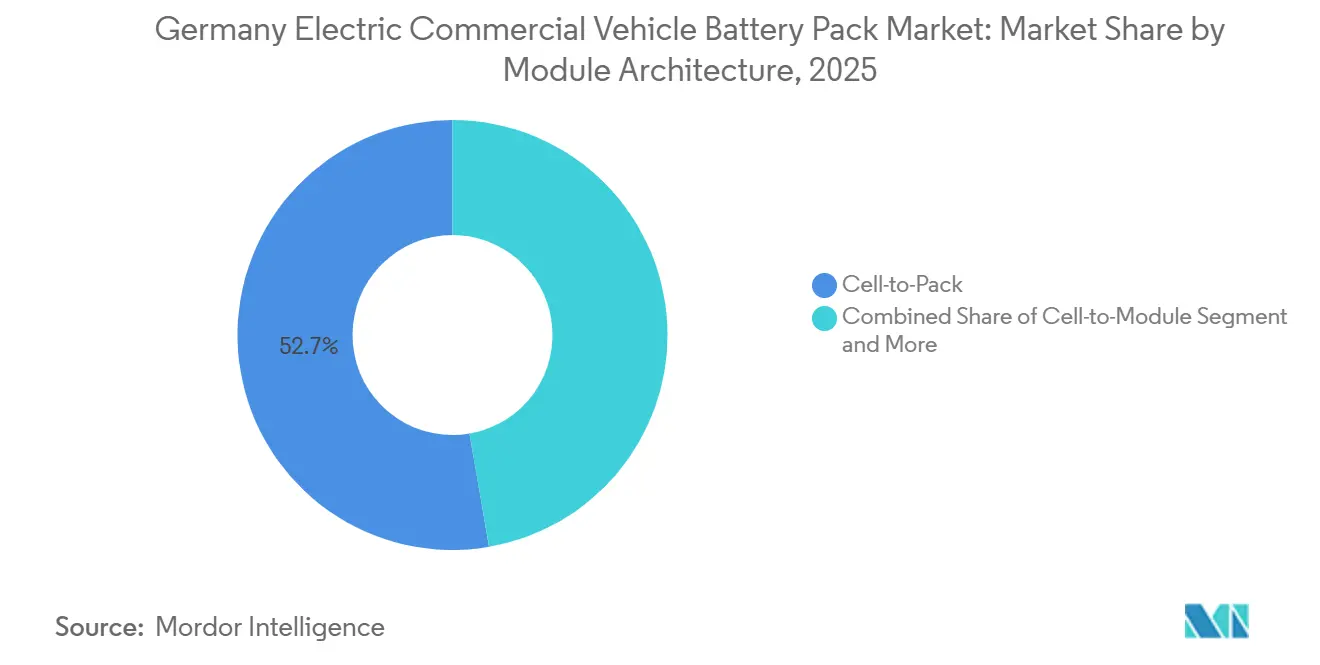
- In base all'architettura dei moduli, i design "cella-pacco" hanno dominato il mercato tedesco dei pacchi batteria per veicoli commerciali elettrici, rappresentando il 52.72% del mercato nel 2025 e con una previsione di crescita annua composta (CAGR) più rapida, pari al 21.41%, fino al 2031.
- Per tipologia di componente, nel 2025 i catodi rappresentavano il 43.12% del mercato tedesco dei pacchi batteria per veicoli commerciali elettrici; gli anodi hanno registrato il tasso di crescita annuo composto (CAGR) più elevato, pari al 20.82%, dal 2026 al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato tedesco dei pacchi batteria per veicoli commerciali elettrici
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Sovvenzioni federali per veicoli commerciali elettrici | + 3.2% | Germania, con ripercussioni anche in Austria e Paesi Bassi. | A breve termine (≤ 2 anni) |
| Obiettivi europei di CO₂ per i veicoli pesanti | + 2.8% | La Germania si allinea all'Europa | A lungo termine (≥ 4 anni) |
| Diminuzione dei costi del fosfato di litio e ferro | + 2.1% | Con sede in Germania e in tutta Europa | Medio termine (2-4 anni) |
| Limiti di rumore per la logistica urbana | + 1.9% | Città tedesche, in espansione in tutta Europa | Medio termine (2-4 anni) |
| Piattaforme per autobus da 800 V | + 1.6% | Germania, potenziale di esportazione tecnologica | Medio termine (2-4 anni) |
| Contratti Battery-as-a-Service | + 1.4% | autorità di transito tedesche | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Il programma federale di sovvenzioni per i veicoli commerciali elettrici (E-CV) stimola la crescita del mercato.
Il programma di incentivi nazionale tedesco sta migliorando significativamente l'economia dei camion elettrici a batteria. Riducendo i costi di proprietà e accelerando i tempi di approvvigionamento, il programma consente transizioni più rapide delle flotte e rende i veicoli commerciali elettrici più attraenti per gli operatori [1] “Commercial Vehicle Subsidy Guidelines 2024-27,” Federal Ministry for Digital and Transport, bmvi.de. Le clausole di contenuto locale proteggono i fornitori nazionali e neutralizzano parzialmente i vantaggi di costo cinesi. Il programma si concentra sui pacchi superiori a 40 kWh, catalizzando la domanda nelle classi di veicoli commerciali medi e pesanti che affrontano lacune infrastrutturali. Gli stakeholder esprimono preoccupazione per il fatto che la scadenza del 2027 potrebbe creare un crollo dei volumi, tuttavia gli ordini anticipati a breve termine danno slancio al mercato tedesco dei pacchi batteria per veicoli commerciali elettrici. Gli OEM stanno ora anticipando i programmi di produzione per massimizzare l'ottenimento dei sussidi e bloccare le allocazioni delle celle.
Obiettivi UE in materia di CO₂
L'obbligo imposto da Bruxelles di ridurre del 90% le emissioni dei veicoli pesanti entro il 2040 trasforma la domanda di batterie da facoltativa a obbligatoria [2] “Regolamento (UE) 2024/2823 sugli standard di CO₂ per i veicoli pesanti”, Commissione europea, europa.eu . I camion non conformi saranno soggetti a sanzioni per ogni grammo di CO₂ in eccesso, costringendo i produttori di apparecchiature originali (OEM) tedeschi a interrompere i nuovi programmi di motori a combustione interna. Gli obiettivi intermedi per il 2030 accelerano la riprogettazione delle piattaforme, spingendo il mercato tedesco dei pacchi batteria per veicoli commerciali elettrici verso pacchi di maggiore capacità rispetto alle soluzioni ibride temporanee. I team di approvvigionamento ora stipulano contratti di fornitura quadriennali per ridurre il rischio di conformità. Il regolamento stabilizza la domanda a lungo termine, ma intensifica la pressione di approvvigionamento a breve termine.
Il costo dei pacchi LFP scende sotto i 100 USD/kWh
Nel 2025, le flotte di consegna urbane utilizzeranno veicoli elettrici a costi paragonabili a quelli dei veicoli diesel, grazie al calo dei prezzi dei pacchi batteria e senza la necessità di sussidi governativi [3] “Battery Price Survey 2025,” BloombergNEF, bloomberg.com . Questa trasformazione è guidata principalmente dai progressi nella chimica delle batterie, in particolare da una minore dipendenza da materie prime volatili come cobalto e nichel, che si traducono in costi operativi più stabili. I principali operatori della logistica, tra cui Deutsche Post e DB Schenker, hanno incrementato gli ordini di furgoni elettrici, segnalando una domanda robusta e in crescita nel mercato tedesco. Questa maggiore adozione sta rafforzando la domanda di base di veicoli commerciali elettrici.
I produttori stanno convogliando gli investimenti nell'assemblaggio di celle in Europa per far fronte ai rischi geopolitici e rafforzare la resilienza della catena di approvvigionamento. Guardando al futuro, gli esperti del settore prevedono un continuo calo dei costi delle batterie, il che potrebbe aprire la strada all'elettrificazione dei camion regionali di grandi dimensioni, rendendola fattibile e redditizia entro la fine del decennio.
Contratti per autobus Battery-as-a-Service
Le aziende di trasporto pubblico tedesche stanno noleggiando batterie per autobus elettrici tramite piani tariffari, riducendo significativamente i costi iniziali dei veicoli. I fornitori si assumono i rischi di degrado e riciclo, trasferendo le batterie a un sistema di stoccaggio di seconda vita al termine del loro utilizzo. Questo modello non solo libera i bilanci comunali, ma sta anche penetrando nel settore del trasporto merci, ampliandone l'attrattiva di mercato. Gli istituti finanziari sono attratti dal modello Battery-as-a-Service (BaaS) per i suoi profili di flusso di cassa, che rispecchiano quelli delle infrastrutture. Tale struttura non solo diversifica i flussi di entrate nel mercato tedesco dei pacchi batteria per veicoli commerciali elettrici, ma agevola anche l'adozione di queste innovazioni da parte degli operatori più piccoli.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Pochi corridoi per la ricarica dei camion | -2.3% | Autostrade tedesche, percorsi transfrontalieri | Medio termine (2-4 anni) |
| Costo iniziale maggiorato rispetto al diesel | -1.8% | Germania, budget della flotta | A breve termine (≤ 2 anni) |
| Ritardi nel rilascio dei permessi per l'impianto di grafite | -1.2% | regioni industriali tedesche | A lungo termine (≥ 4 anni) |
| Volatilità delle tasse di licenza per il fosfato di litio, manganese e ferro | -0.9% | produttori tedeschi di celle | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Pochi corridoi per la ricarica dei camion
Le principali aziende di logistica si stanno rivolgendo sempre più a flotte di veicoli elettrici per le consegne urbane, grazie al significativo calo dei prezzi delle batterie, che le rende competitive con i diesel. Tuttavia, l'infrastruttura non ha tenuto il passo, soprattutto per i veicoli pesanti. Il numero di punti di ricarica rapida è inferiore agli obiettivi prefissati, limitando l'efficienza dei trasporti a lungo raggio e potenzialmente causando futuri colli di bottiglia se la diffusione non accelera. Come soluzione temporanea, i produttori stanno implementando rimorchi con stazioni di ricarica mobili e, in una mossa strategica per mitigare i rischi geopolitici, le catene di approvvigionamento si stanno orientando verso l'assemblaggio di celle in Europa.
Ritardi nel rilascio dei permessi per l'impianto di grafite
Nonostante gli sforzi per potenziare la produzione interna, una quota significativa di grafite lavorata in Germania rimane dipendente dalle importazioni. I nuovi impianti nell'UE si trovano ad affrontare un lungo iter burocratico: ottenere le autorizzazioni ambientali può richiedere tempi considerevoli. I produttori tedeschi di celle, privilegiando la sicurezza, mantengono livelli di scorte più elevati, che a loro volta immobilizzano il loro capitale circolante. Questo approccio prudente sottolinea la fragilità del mercato: qualsiasi interruzione degli scambi commerciali potrebbe avere un impatto significativo sulla produzione di pacchi batteria, soprattutto per i veicoli commerciali leggeri, che rappresentano il segmento di mercato più ampio in termini di volume. Mentre i legislatori stanno attivamente elaborando normative più snelle, le tempistiche di attuazione rimangono incerte. Tali incertezze, in particolare per quanto riguarda le strozzature nell'approvvigionamento delle materie prime, gettano un'ombra sulle prospettive del mercato tedesco dei pacchi batteria per veicoli commerciali elettrici.
Analisi del segmento
Per tipologia di veicolo: gli obblighi normativi incentivano l'adozione dei veicoli pesanti
Nel 2025, i veicoli commerciali leggeri (LCV) detenevano il 48.18% della quota di mercato tedesca dei pacchi batteria per veicoli commerciali elettrici, trainati dalle flotte di corrieri e postali che percorrono tragitti giornalieri di 100-200 km. L'aumento delle spedizioni nell'e-commerce sostiene la domanda di base di pacchi batteria nella fascia 60-80 kWh. Al contrario, i camion medi e pesanti mostrano il tasso di crescita annuo composto (CAGR) più rapido, pari al 22.38%, poiché i sussidi governativi superano le persistenti preoccupazioni relative a costi e capacità di carico. Gli incentivi federali per i camion pesanti hanno accelerato gli ordini e il lancio di nuove piattaforme. Le normative sul rumore urbano e le zone a basse emissioni stanno incentivando l'elettrificazione dei veicoli commerciali leggeri (LCV), mentre le sanzioni UE sulle emissioni di CO₂ stanno spingendo i produttori di apparecchiature originali (OEM) verso le motorizzazioni elettriche a batteria per i trasporti a lungo raggio.
Gli operatori di flotte stanno consolidando gli ordini per ottenere slot di produzione prioritari e negoziare prezzi migliori per le celle sfuse. L'innovazione si concentra su design di pacchi batteria modulari che consentono alle flotte di intercambiare le cartucce per ottimizzare l'autonomia. Mentre la ricarica notturna presso i depositi è standard per i veicoli commerciali leggeri, le stazioni di ricarica pubbliche ad alta potenza sono essenziali per i camion che percorrono lunghe distanze. Di conseguenza, il mercato tedesco dei pacchi batteria per veicoli commerciali elettrici sta seguendo un percorso a doppia velocità: i volumi dei veicoli commerciali leggeri stanno guidando i primi ricavi, mentre le piattaforme per camion sono pronte a raggiungere economie di scala in futuro.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
In base al tipo di propulsione: il predominio dell'elettrico a batteria diventa strutturale
Nel 2025, i veicoli elettrici a batteria hanno rappresentato l'81.62% delle consegne e registreranno un tasso di crescita annuo composto (CAGR) del 21.21%, man mano che i produttori di veicoli elettrici (OEM) abbandoneranno gradualmente gli ibridi plug-in. Le normative sulle emissioni zero e la semplificazione della manutenzione della trasmissione spingono le flotte verso i veicoli elettrici a batteria, nonostante i prezzi iniziali più elevati. I veicoli ibridi plug-in (PHEV) sono presenti solo presso gli operatori di autobus regionali che non dispongono di potenziamenti per l'alimentazione elettrica dei depositi. Anche i sistemi di incentivi normativi favoriscono i veicoli elettrici a batteria puri, rafforzando il loro vantaggio nel mercato tedesco dei pacchi batteria per veicoli commerciali elettrici.
Gli ecosistemi di ricarica si stanno adattando: il software di ricarica intelligente dei depositi scagliona il carico per evitare le tariffe di punta, mentre lungo il corridoio Reno-Meno sono in fase di sperimentazione colonnine di ricarica da megawatt. I fornitori di componenti ora ottimizzano i sistemi termici per consentire cicli di ricarica rapida in corrente continua più veloci e rispettare le ristrette finestre di consegna. Con la stabilizzazione dei valori residui, le società di leasing sono sempre più propense a finanziare flotte di veicoli elettrici a batteria, ampliando così l'accesso per le PMI. Gli stakeholder prevedono un calo della quota di mercato dei veicoli ibridi plug-in (PHEV), consolidando ulteriormente lo slancio delle piattaforme elettriche a batteria.
In base alla chimica delle batterie: LFP in testa, mentre LMFP guadagna terreno
Nel 2025, le batterie LFP detenevano una quota di mercato del 45.09% grazie ai costi inferiori, alla sicurezza e alla stabilità delle catene di approvvigionamento. L'assenza di nichel e cobalto protegge i prezzi dalla volatilità dei metalli, conferendo alle batterie LFP un vantaggio strategico nel mercato tedesco dei pacchi batteria per veicoli commerciali elettrici. Le batterie LMFP, tuttavia, registrano un rapido tasso di crescita annuo composto (CAGR) del 22.52%, promettendo una densità energetica superiore del 10-15% senza compromettere la stabilità termica. I produttori di apparecchiature originali (OEM) prediligono le batterie LMFP per i camion regionali di fascia alta, dove la riduzione del peso del pacco batteria consente un maggiore carico utile.
Le batterie NMC rimangono essenziali per gli autobus a lungo raggio che richiedono ingombri ridotti, tuttavia le miscele ad alto contenuto di nichel sono soggette a fluttuazioni di prezzo. I fornitori stanno sempre più spesso accorpando le linee di produzione di batterie LFP e LMFP per proteggersi dalle variazioni della domanda. I prototipi a stato solido stanno entrando nella fase di validazione, ma non influenzeranno i volumi prima del 2029. Le batterie si stanno evolvendo da una predominanza guidata dai costi verso portafogli a livelli di prestazioni che consentono alle flotte di adattare le caratteristiche delle batterie ai cicli di utilizzo.
In base alla capacità: punto di forza nella fascia media, picco di rendimento nella fascia alta
La fascia di potenza tra 60 e 80 kWh ha generato il 32.19% del fatturato del 2025, trainata dai furgoni per le consegne dell'ultimo miglio e dai veicoli per i servizi municipali. Le unità con potenza superiore a 150 kWh stanno crescendo a un tasso annuo composto del 20.71%, poiché i camion elettrici per il trasporto su strada e gli autobus interurbani puntano a un'autonomia di 500 km. Le modalità di ricarica presso i depositi privilegiano pacchi batteria più piccoli per la distribuzione a media distanza. Tuttavia, i sistemi di nuova generazione si stanno orientando verso pacchi batteria più grandi per sfruttare appieno il potenziale dei caricabatterie ultraveloci. Una volta che l'infrastruttura Deutschlandnetz raggiungerà i suoi obiettivi, il mercato tedesco dei pacchi batteria per veicoli commerciali elettrici, in particolare nei segmenti ad alta capacità, è destinato a crescere significativamente.
Oggi i progettisti integrano i pacchi batteria strutturali nelle travi del telaio, ottenendo una riduzione del peso e massimizzando lo spazio di carico. Grazie alla modularità e alla scalabilità della capacità, gli operatori delle flotte possono dimensionare le batterie in modo ottimale per diversi cicli di lavoro. Per incentivare il trasporto di carichi più pesanti sui camion a lungo raggio, i legislatori stanno valutando la possibilità di introdurre rimborsi dei pedaggi stradali legati alla capacità del veicolo. Questa combinazione di capacità rappresenta un equilibrio tra rapporto costi-benefici e fabbisogno energetico, soprattutto considerando che i progressi tecnologici aumentano la densità energetica e riducono i tempi di inattività per la ricarica.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
In base alla forma della batteria: efficienza prismatica vs scalabilità cilindrica
Nel 2025, le celle prismatiche detenevano una quota di mercato del 42.16%, apprezzate per l'efficienza di confezionamento e la semplicità dei percorsi termici. Le celle piatte di grandi dimensioni semplificano la disposizione delle barre collettrici e si adattano ai formati cella-pacco fondamentali per il mercato tedesco dei pacchi batteria per veicoli commerciali elettrici. Le celle cilindriche di tipo 4680, tuttavia, registrano un CAGR del 20.98%, beneficiando delle economie di scala derivanti dalle linee di produzione per autovetture. I formati a sacchetto sono ideali per retrofit personalizzati, dove la flessibilità di impilamento è più importante della densità volumetrica.
I produttori ottimizzano le piastre di raffreddamento per i blocchi prismatici, riducendo i tempi di assemblaggio. I pacchi cilindrici stanno guadagnando terreno nei veicoli commerciali leggeri (LCV) dove la densità volumetrica leggermente inferiore è un compromesso accettabile. Man mano che la densità energetica dei cilindri si avvicina ai livelli dei blocchi prismatici, potrebbero emergere strategie miste. Per ora, le scelte relative al fattore di forma riflettono i contratti di fornitura e l'eredità della piattaforma piuttosto che una chiara superiorità tecnica.
Per classe di tensione: i sistemi tradizionali da 400-600 V cedono il passo a quelli da >800 V
I sistemi operanti a 400-600 V rappresentavano il 36.28% delle spedizioni del 2025, rispecchiando le architetture delle autovetture tradizionali. La spinta a ridurre drasticamente i tempi di ricarica sta portando le soluzioni a oltre 800 V a un tasso di crescita annuo composto (CAGR) del 21.16%, in particolare per i veicoli pesanti. I pacchetti di fascia media da 600-800 V fungono da ponte tra l'hardware esistente nei depositi e i futuri standard da megawatt. I fornitori di componenti stanno ampliando le capacità di isolamento e sviluppando contattori ad alta tensione per supportare la transizione nel mercato tedesco dei pacchi batteria per veicoli commerciali elettrici.
Inverter e caricabatterie di bordo si evolvono di pari passo, aumentando i costi iniziali ma riducendo le spese operative totali grazie ai miglioramenti in termini di efficienza. Le flotte con orari di percorso serrati tengono conto del risparmio sui tempi di inattività per giustificare il sovrapprezzo. Il consenso del settore prevede che le tensioni superiori a 800 V domineranno le nuove piattaforme per il trasporto a lungo raggio dopo il 2028, sebbene le strategie a doppia tensione possano persistere durante la fase di sviluppo dell'infrastruttura.
Architettura modulare: dalla cella al pacco, l'integrazione viene ridefinita.
L'architettura "cell-to-pack" ha conquistato una quota di mercato del 52.72% e si posiziona in cima alla classifica di crescita con un CAGR del 21.41%. L'eliminazione dei moduli intermedi riduce drasticamente il numero di componenti e aumenta la densità energetica volumetrica di circa il 15%. I produttori tedeschi installano buffer termici tra le file di celle per soddisfare le rigorose normative UNECE in materia di sicurezza antincendio. I formati "cell-to-module" continuano ad essere apprezzati dagli operatori che privilegiano la facilità di manutenzione sul campo. La tecnologia "module-to-pack" rimane rilevante per le conversioni di chassis personalizzate in flotte specializzate.
Con la convergenza dei progetti dei pacchi batteria su concetti strutturali, i produttori di apparecchiature originali (OEM) recuperano spazio sotto il pianale per il carico utile. La tecnologia CTP si integra inoltre con il predominio delle celle prismatiche, rafforzando l'adozione reciproca. Il cambiamento architetturale consolida la riduzione dei costi, rendendo plausibile la parità di prezzo senza sussidi nei segmenti dei veicoli leggeri entro il 2028.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per componente: dominanza del catodo, quantità di moto dell'anodo
I catodi rappresentavano il 43.12% del valore della distinta base del 2025, risultando quindi il principale punto di leva per costi e prestazioni. Le miscele LFP e LMFP ad alto contenuto di manganese riducono i costi pur mantenendo la stabilità. Gli anodi crescono a un CAGR del 20.82%, grazie alla grafite potenziata con silicio che aumenta la densità energetica fino al 20%. I miglioramenti incrementali negli elettroliti e nei separatori stanno aprendo la strada a scoperte cruciali nelle tecnologie a stato solido previste per la fine del decennio.
Per mitigare la volatilità delle materie prime, i produttori tedeschi stanno adottando il riciclo a ciclo chiuso dei catodi, ottenendo elevati tassi di recupero di litio e manganese. Questa integrazione verticale non solo salvaguarda i margini di profitto, ma garantisce anche la conformità alla normativa in materia di tracciabilità. Di conseguenza, l'evoluzione di questi componenti si allinea al trend generale del mercato tedesco dei pacchi batteria per veicoli commerciali elettrici, caratterizzato da una spinta verso innovazioni orientate all'efficienza e da un'attenzione particolare alla creazione di valore a livello locale.
Analisi geografica
La Germania funge da fulcro delle catene di approvvigionamento europee, grazie all'entrata in funzione di numerose gigafactory e al regime di incentivi più completo del continente. I produttori nazionali si sono assicurati contratti a lungo termine per la fornitura di celle, garantendo volumi per il mercato tedesco dei pacchi batteria per veicoli commerciali elettrici e il rispetto delle soglie di contenuto locale. I piani infrastrutturali federali, inoltre, allineano i contributi per le stazioni di ricarica dei depositi con i corridoi merci, agevolando la diffusione delle infrastrutture.
La vicina Francia e i Paesi Bassi adottano obiettivi simili in materia di emissioni di CO₂ e offrono agevolazioni fiscali per i camion a zero emissioni, creando opportunità di esportazione per gli assemblatori di pacchi tedeschi. Le flotte logistiche transfrontaliere si stanno sempre più standardizzando su sistemi a 400-600 V di specifiche tedesche per semplificare la manutenzione. L'Europa orientale è in ritardo a causa di vincoli economici e della scarsa infrastruttura di ricarica, ma rimane una frontiera strategica per la crescita una volta che i fondi di coesione dell'UE affronteranno le carenze infrastrutturali.
La rapida adozione di queste tecnologie nel Nord Europa offre un banco di prova per le piattaforme con tensione superiore a 800 V, fornendo ai fornitori tedeschi dati sul campo per i progetti di seconda generazione. La posizione centrale della Germania riduce i tempi di consegna verso i porti scandinavi e i centri di distribuzione iberici, rafforzandone il ruolo di hub. La sincronizzazione normativa e la vicinanza logistica contribuiscono a creare un effetto moltiplicatore a livello regionale che sostiene il mercato tedesco dei pacchi batteria per veicoli commerciali elettrici anche al di fuori dei confini nazionali.
Panorama competitivo
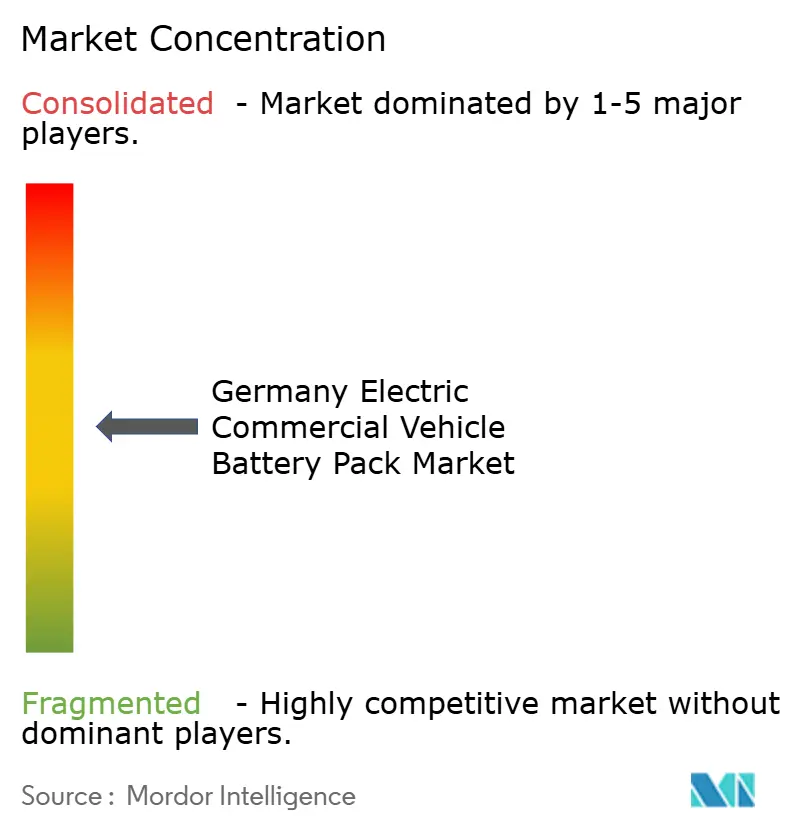
La concentrazione del mercato rimane moderata, con i colossi globali e i nuovi arrivati europei in competizione per i contratti OEM. L'espansione di CATL a Erfurt, del valore di 7.3 miliardi di euro (8.54 miliardi di dollari), porta la capacità produttiva a 100 GWh entro il 2026, riducendo il divario di costo con le importazioni asiatiche. L'assemblaggio localizzato di BYD consente agli operatori di flotte di accedere a offerte integrate di telaio e batteria. I concorrenti locali Northvolt e PowerCo danno priorità alle collaborazioni strategiche con Daimler, MAN e Volkswagen, puntando sulla sovranità della catena di fornitura.
L'accordo decennale di Samsung SDI per la fornitura a Daimler consolida il settore dei pacchi batteria ad alta densità energetica e ricchi di nichel per autocarri di fascia alta. I piccoli integratori tedeschi competono in nicchie di mercato specifiche, come i furgoni refrigerati e i camion per la raccolta dei rifiuti, dove la personalizzazione è più importante della produzione su larga scala. Aziende che offrono il servizio "Battery-as-a-Service", come Leclanché, si ritagliano una quota di ricavi dai servizi, diversificando le fonti di valore del settore tedesco dei pacchi batteria per veicoli commerciali elettrici.
L'orientamento normativo verso i contenuti europei potrebbe far pendere la bilancia a favore di Northvolt e ACC una volta che la produzione si sarà stabilizzata. Tuttavia, i produttori cinesi mantengono ancora un vantaggio tecnologico nelle implementazioni di LMFP e CTP, spingendo le aziende locali ad accelerare le alleanze in materia di ricerca e sviluppo. Le dinamiche competitive dipendono quindi da una combinazione di capacità, affinità, leadership e capacità di orientamento normativo.
Leader del settore delle batterie per veicoli commerciali elettrici in Germania
Contemporanea Amperex Technology Co. Ltd. (CATL)
NorthVolt AB
Samsung SDI Co. Ltd.
LG Energia Solution Ltd.
BYD Company Ltd.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Settembre 2025: Mercedes-Benz Trucks ha presentato l'eActros 400, una nuova variante di camion elettrico a batteria, che si basa sulla tecnologia dell'eActros 600. L'eActros 400 è dotato di due pacchi batteria LFP da 207 kWh, per un totale di 414 kWh, a dimostrazione dei progressi nel mercato dei pacchi batteria grazie all'elevata densità energetica e all'efficienza, che contribuiscono alla crescente diffusione dei veicoli elettrici.
- Maggio 2025: Daimler Buses si appresta a presentare le sue ultime innovazioni all'UITP Summit 2025 di Amburgo, ponendo l'accento su sostenibilità, efficienza dei costi e evoluzione digitale degli autobus urbani elettrici. In occasione del summit, il Mercedes-Benz eCitaro farà il suo debutto pubblico con una nuova batteria NMC di quarta generazione (NMC4) più potente, evidenziando i progressi nel mercato dei pacchi batteria.
Ambito del rapporto sul mercato tedesco dei pacchi batteria per veicoli commerciali elettrici
Il rapporto sul mercato tedesco dei pacchi batteria per veicoli commerciali elettrici è segmentato per tipo di veicolo (veicolo commerciale leggero, camion medio e pesante e autobus), tipo di propulsione (veicolo elettrico a batteria e veicolo elettrico ibrido plug-in), chimica della batteria (litio ferro fosfato, LMP (litio manganese ferro fosfato), NMC (ossido di nichel manganese cobalto), NCA (ossido di nichel cobalto alluminio), LTO (ossido di litio titanio) e altri (LCO, LMO, NMX, tecnologie emergenti delle batterie, ecc.)), capacità (inferiore a 15 kWh, 15 kWh - 40 kWh, 40 kWh - 60 kWh, 60 kWh - 80 kWh, 80 kWh - 100 kWh, 100 kWh - 150 kWh e superiore a 150 kWh), forma della batteria (cilindrica, a sacchetto e prismatica), classe di tensione (inferiore a 400 V, 400-600 V, 600-800 V e oltre 800 V), architettura del modulo (CTM, CTO e MTP) e componente (anodo, catodo, elettrolita e separatore). Le previsioni di mercato sono fornite in termini di valore (USD) e volume (unità).
| Veicolo commerciale leggero |
| Camion per carichi medi e pesanti |
| Autobus |
| Veicolo elettrico a batteria |
| Veicolo elettrico ibrido plug-in |
| LFP (litio ferro fosfato) |
| LMFP (Litio Manganese Ferro Fosfato) |
| NMC (ossido di nichel manganese cobalto) |
| NCA (ossido di nichel cobalto alluminio) |
| LTO (ossido di litio e titanio) |
| Altri (LCO, LMO, NMX, tecnologie emergenti per le batterie, ecc.) |
| Meno di 15 kWh |
| 15-40 kWh |
| 40-60 kWh |
| 60-80 kWh |
| 80-100 kWh |
| 100-150 kWh |
| Oltre 150 kWh |
| Flacone |
| Borsa |
| prismatico |
| Sotto i 400 V (48-350 V) |
| 400-600 V |
| 600-800 V |
| Superiore a 800 V |
| Cellula-modulo (CTM) |
| Cell-to-Pack (CTP) |
| Modulo-pacchetto (MTP) |
| Anodo |
| Catodico |
| elettrolito |
| Separatore |
| Per tipo di veicolo | Veicolo commerciale leggero |
| Camion per carichi medi e pesanti | |
| Autobus | |
| Per tipo di propulsione | Veicolo elettrico a batteria |
| Veicolo elettrico ibrido plug-in | |
| Dalla chimica delle batterie | LFP (litio ferro fosfato) |
| LMFP (Litio Manganese Ferro Fosfato) | |
| NMC (ossido di nichel manganese cobalto) | |
| NCA (ossido di nichel cobalto alluminio) | |
| LTO (ossido di litio e titanio) | |
| Altri (LCO, LMO, NMX, tecnologie emergenti per le batterie, ecc.) | |
| Per capacità | Meno di 15 kWh |
| 15-40 kWh | |
| 40-60 kWh | |
| 60-80 kWh | |
| 80-100 kWh | |
| 100-150 kWh | |
| Oltre 150 kWh | |
| Per modulo batteria | Flacone |
| Borsa | |
| prismatico | |
| Per classe di tensione | Sotto i 400 V (48-350 V) |
| 400-600 V | |
| 600-800 V | |
| Superiore a 800 V | |
| Per architettura del modulo | Cellula-modulo (CTM) |
| Cell-to-Pack (CTP) | |
| Modulo-pacchetto (MTP) | |
| Per componente | Anodo |
| Catodico | |
| elettrolito | |
| Separatore |
Definizione del mercato
- Chimica della batteria - Vari tipi di chimica delle batterie considerati in questo segmento includono LFP, NCA, NCM, NMC, altri.
- Modulo batteria - I tipi di forme di batteria offerti in questo segmento includono cilindrica, a custodia e prismatica.
- Fisico - I tipi di carrozzeria considerati in questo segmento includono LCV (veicoli commerciali leggeri), M&HDT (autocarri medi e pesanti) e autobus.
- Ultra-Grande - Vari tipi di capacità della batteria inclusi in questo segmento vanno da 15 kWH a 40 kWH, da 40 kWh a 80 kWh, superiore a 80 kWh e inferiore a 15 kWh.
- Componente - Vari componenti coperti da questo segmento includono anodo, catodo, elettrolita, separatore.
- Tipo di materiale - Vari materiali coperti da questo segmento includono cobalto, litio, manganese, grafite naturale, nichel e altri materiali.
- Metodo - I tipi di metodi trattati in questo segmento includono laser e filo.
- Tipo di propulsione - I tipi di propulsione considerati in questo segmento includono BEV (veicoli elettrici a batteria), PHEV (veicoli elettrici ibridi plug-in).
- Tipo ToC - TdC 2
- Tipo di veicolo - I tipi di veicoli considerati in questo segmento includono veicoli commerciali con vari propulsori EV.
| Parola chiave | Definizione |
|---|---|
| Veicolo elettrico (EV) | Un veicolo che utilizza uno o più motori elettrici per la propulsione. Include automobili, autobus e camion. Questo termine include veicoli completamente elettrici o veicoli elettrici a batteria e veicoli elettrici ibridi plug-in. |
| EPI | Un veicolo elettrico plug-in è un veicolo elettrico che può essere caricato esternamente e generalmente comprende tutti i veicoli elettrici, nonché i veicoli elettrici plug-in e gli ibridi plug-in. |
| Batteria come servizio | Un modello di business in cui la batteria di un veicolo elettrico può essere noleggiata da un fornitore di servizi o sostituita con un'altra batteria quando è scarica |
| Cell Battery | L'unità di base del pacco batteria di un veicolo elettrico, in genere una cella agli ioni di litio, che immagazzina energia elettrica. |
| Moduli | Una sottosezione di un pacco batteria per veicoli elettrici, composta da diverse celle raggruppate insieme, spesso utilizzata per facilitare la produzione e la manutenzione. |
| Sistema di Gestione Batteria (BMS) | Un sistema elettronico che gestisce una batteria ricaricabile proteggendola dal funzionamento al di fuori della sua area operativa sicura, monitorandone lo stato, calcolando dati secondari, riportando dati, controllandone l'ambiente e bilanciandola. |
| Densita 'energia | Una misura della quantità di energia che una cella della batteria può immagazzinare in un dato volume, solitamente espressa in wattora per litro (Wh/L). |
| Densità di potenza | La velocità con cui l'energia può essere erogata dalla batteria, spesso misurata in watt per chilogrammo (W/kg). |
| Ciclo di vita | Il numero di cicli completi di carica-scarica che una batteria può eseguire prima che la sua capacità scenda al di sotto di una percentuale specificata della sua capacità originale. |
| Stato di carica (SOC) | Una misura, espressa in percentuale, che rappresenta il livello attuale di carica di una batteria rispetto alla sua capacità. |
| Stato di salute (SOH) | Un indicatore delle condizioni generali di una batteria, che riflette le sue prestazioni attuali rispetto a quando era nuova. |
| Sistema di Gestione Termica | Un sistema progettato per mantenere le temperature operative ottimali per il pacco batteria di un veicolo elettrico, spesso utilizzando metodi di raffreddamento o riscaldamento. |
| ricarica veloce | Un metodo per caricare la batteria di un veicolo elettrico a una velocità molto più rapida rispetto alla ricarica standard, che in genere richiede apparecchiature di ricarica specializzate. |
| Frenata rigenerativa | Un sistema presente nei veicoli elettrici e ibridi che recupera l'energia normalmente persa in frenata e la immagazzina nella batteria. |
Metodologia della ricerca
Mordor Intelligence segue una metodologia in quattro fasi in tutti i suoi rapporti.
- Passaggio 1: identificare le variabili chiave: Per costruire una solida metodologia di previsione, le variabili e i fattori identificati nella fase 1 vengono testati rispetto ai dati storici di mercato disponibili. Attraverso un processo iterativo, vengono impostate le variabili richieste per le previsioni di mercato e il modello viene costruito sulla base di queste variabili.
- Step-2: Costruisci un modello di mercato: Le stime delle dimensioni del mercato per gli anni storici e previsti sono state fornite in termini di entrate e di volume. Le entrate del mercato vengono calcolate moltiplicando la domanda di volume per il prezzo medio ponderato del volume della batteria (per kWh). La stima e le previsioni del prezzo delle batterie tengono conto di vari fattori che influiscono sull'ASP, come i tassi di inflazione, i cambiamenti della domanda di mercato, i costi di produzione, gli sviluppi tecnologici e le preferenze dei consumatori, fornendo stime sia per i dati storici che per le tendenze future.
- Passaggio 3: convalida e finalizzazione: In questo importante passaggio, tutti i numeri di mercato, le variabili e le chiamate degli analisti vengono convalidati attraverso una vasta rete di primari esperti di ricerca del mercato studiato. Gli intervistati vengono selezionati tra livelli e funzioni per generare un quadro olistico del mercato studiato.
- Fase 4: Risultati della ricerca: Report sindacati, incarichi di consulenza personalizzati, database e piattaforme di abbonamento




