

Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
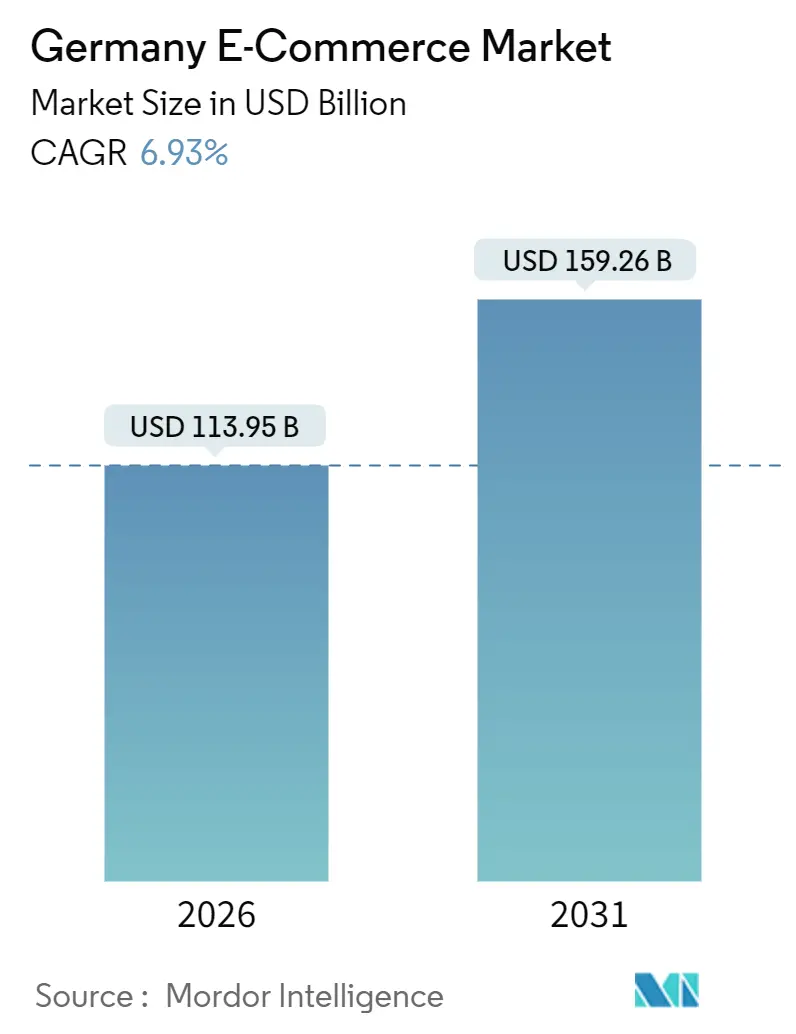
| Dimensione del mercato (2026) | 113.95 miliardo di dollari |
| Dimensione del mercato (2031) | 159.26 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 6.93% CAGR |
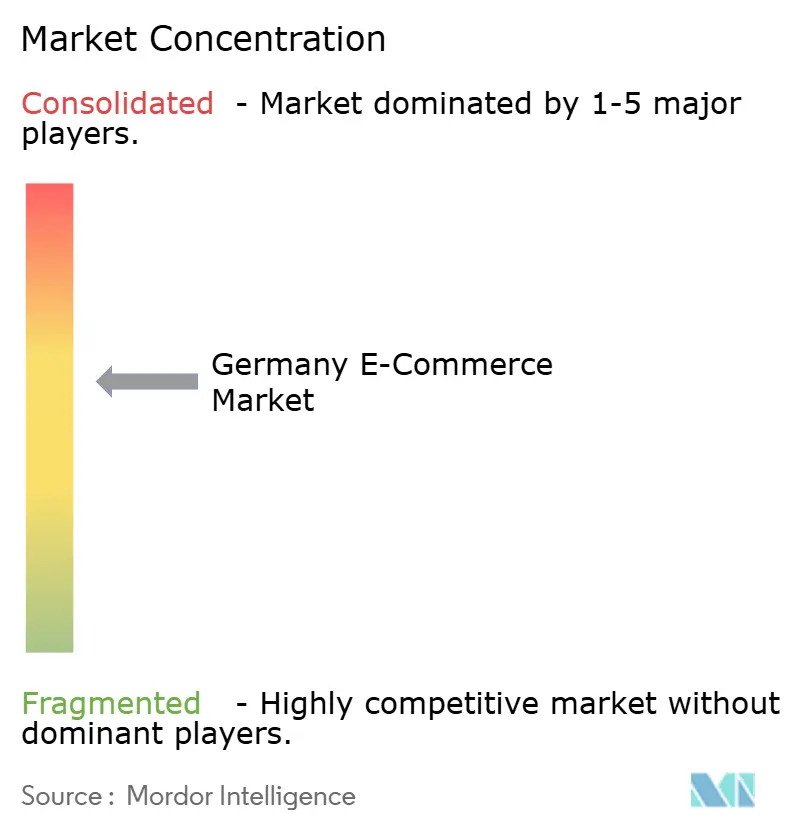
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato dell'e-commerce in Germania di Mordor Intelligence
Il mercato tedesco dell'e-commerce ha raggiunto un valore di 113.95 miliardi di dollari nel 2026 e si prevede che arriverà a 159.26 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 6.93% per il periodo. La solida diffusione della banda larga, l'adozione dei pagamenti istantanei e la corsa verso consegne più rapide sostengono una crescita costante, anche se i costi normativi aumentano e la spesa discrezionale si modera. I commercianti stanno semplificando il processo di pagamento grazie all'autenticazione biometrica e ai pagamenti da conto a conto, mentre la diffusione della fibra ottica nelle aree rurali riduce il divario digitale e apre la strada alle consegne a domicilio in nuovi codici postali. Il commercio rapido, supportato da venture capital, conferisce urgenza alle offerte con consegna in giornata, spingendo supermercati e marketplace a riconvertire i propri immobili in micro-centri di distribuzione. Sul fronte dell'offerta, gli impegni per spedizioni a impatto zero accelerano l'elettrificazione delle flotte, creando un vantaggio competitivo ad alta intensità di capitale che favorisce gli operatori storici.
Punti chiave del rapporto
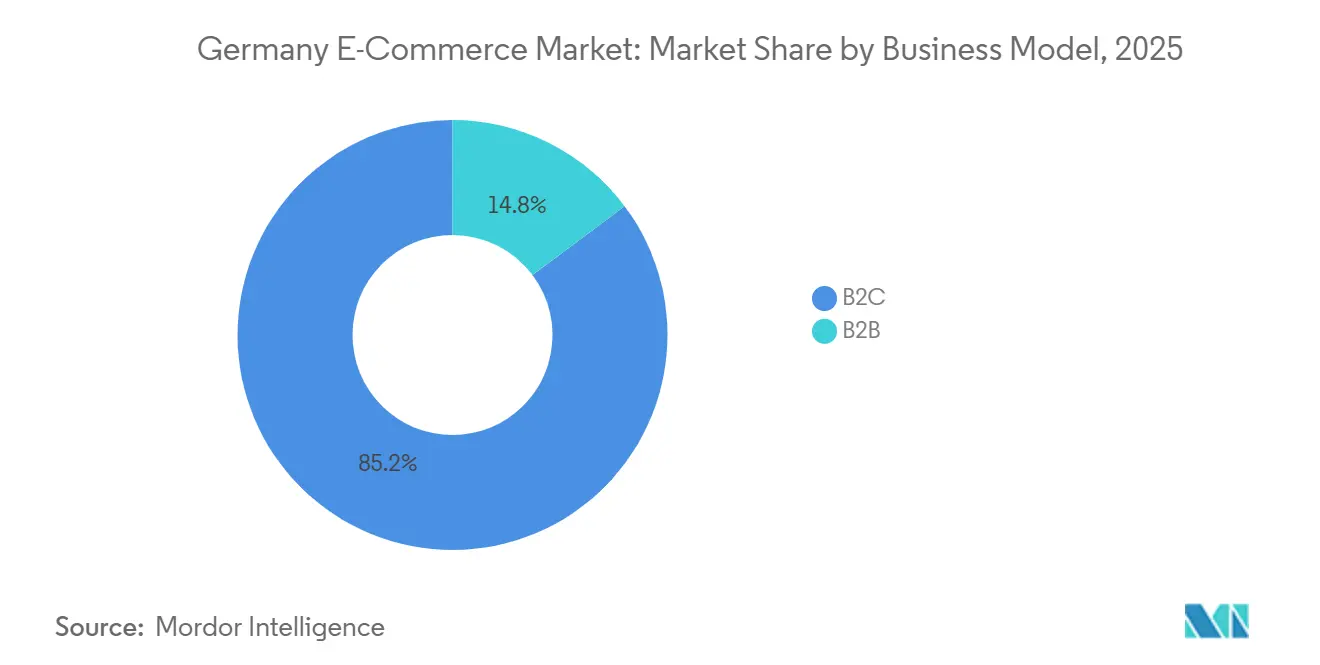
- Per modello di business, le transazioni business-to-consumer rappresentavano l'85.23% del mercato tedesco dell'e-commerce nel 2025, mentre gli acquisti elettronici business-to-business (B2B) cresceranno a un tasso annuo composto del 9.24% fino al 2031.
- Per tipologia di dispositivo, gli smartphone hanno conquistato il 63.12% del mercato tedesco dell'e-commerce nel 2025, e il commercio mobile è in espansione con un tasso di crescita annuo composto (CAGR) del 7.01% fino al 2031.
- Per quanto riguarda i metodi di pagamento, nel 2025 i portafogli digitali rappresentavano il 31.09% del mercato e-commerce tedesco, mentre il modello "compra ora e paga dopo" è in crescita a un ritmo annuo dell'11.23% fino al 2031.
- Per categoria di prodotto, l'elettronica di consumo ha dominato il mercato tedesco dell'e-commerce con una quota di fatturato del 22.87% nel 2025, mentre si prevede che il settore alimentare e delle bevande crescerà a un tasso annuo composto del 10.86% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti del mercato dell'e-commerce in Germania
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| L'espansione delle opzioni di pagamento compatibili con SEPA alimenta i tassi di conversione | + 1.2% | Germania con ripercussioni su Austria e Paesi Bassi | A breve termine (≤ 2 anni) |
| L'ascesa delle startup di commercio rapido stimola la domanda di consegne in giornata | + 1.5% | Berlino, Monaco, Amburgo | A breve termine (≤ 2 anni) |
| Digitalizzazione delle piattaforme di procurement Mittelstand | + 1.1% | Baden-Württemberg, Renania Settentrionale-Vestfalia | A lungo termine (≥ 4 anni) |
| Integrazione di motori di personalizzazione basati sull'intelligenza artificiale | + 1.0% | Adozione guidata dalla piattaforma a livello nazionale | A breve termine (≤ 2 anni) |
| L'iniziativa federale Gigabit amplia la copertura ad alta velocità nelle aree rurali | + 0.9% | Brandeburgo, Meclemburgo-Pomerania Anteriore, Sassonia | Medio termine (2–4 anni) |
| Preferenza orientata alla sostenibilità per spedizioni a zero emissioni di carbonio | + 0.7% | Centri urbani tra cui Francoforte, Colonia, Stoccarda | Medio termine (2–4 anni) |
| Fonte: Intelligenza di Mordor | |||
L'espansione delle opzioni di pagamento compatibili con SEPA alimenta i tassi di conversione
La copertura universale dei pagamenti istantanei SEPA nell'ottobre 2025 ha eliminato il collo di bottiglia della compensazione finale nei flussi di pagamento tedeschi, garantendo un regolamento in meno di 10 secondi ed eliminando l'opacità del cambio per gli acquirenti transfrontalieri. [1] Banca Centrale Europea, "Adozione dei pagamenti istantanei SEPA", ecb.europa.eu I processori di pagamento hanno documentato un calo del 12% nell'abbandono del carrello per la fascia di età 25-44 anni, mentre i commercianti hanno risparmiato 40-60 punti base per transazione rispetto ai circuiti di carte. Le piccole imprese ora ottengono un margine incrementale che sovvenziona i resi gratuiti e i buoni fedeltà. I circuiti rafforzano anche la preferenza culturale per l'addebito diretto, facilitando l'ingresso per i venditori regionali e riducendo la loro dipendenza dai fornitori di portafogli globali. Le solide regole di autenticazione del cliente incorporate nella PSD2 garantiscono la sicurezza biometrica senza degradare l'esperienza utente, mantenendo le frodi al di sotto delle medie dei circuiti di carte.
L'ascesa delle startup di commercio rapido stimola la domanda di consegne in giornata
Start-up come Flink e Gorillas hanno ottenuto 890 milioni di euro di finanziamenti per il 2024-2025, implementando 340 centri di micro-evasione degli ordini concentrati entro 2 chilometri da quartieri ad alta densità. Stime di consulenza indicano che il quick-commerce ha assorbito il 6% della spesa alimentare nelle dieci maggiori aree metropolitane tedesche entro il 2025. Una densità di ordini superiore a 12 consegne per passeggero all'ora mantiene l'economia unitaria marginalmente positiva, ma limita un'espansione sostenibile nei centri urbani più ricchi. Le catene di supermercati hanno reagito stringendo partnership o acquisendo queste iniziative per proteggere la quota di mercato, con REWE che ha investito 50 milioni di euro per estendere la consegna in 10 minuti in altre 15 città. Sebbene la crescita sia esplosiva, la redditività dipende dalla disponibilità di manodopera e dai percorsi basati sulla tecnologia, rendendo il segmento sensibile all'inflazione salariale.
Digitalizzazione delle piattaforme di procurement Mittelstand
La legge tedesca Lieferkettensorgfaltspflichtengesetz obbliga le aziende manifatturiere di medie dimensioni a documentare la dovuta diligenza in materia di diritti umani, accelerando l'adozione di software di e-procurement basati su cloud che integrano metadati di conformità. Il volume delle transazioni su Mercateo e Wucato è aumentato rispettivamente del 22% e del 19% nel 2025, grazie alla sostituzione delle richieste d'acquisto via e-mail con cataloghi collegati tramite API. Il canale business-to-business mostra ora una prospettiva di crescita annua composta (CAGR) sostenuta del 9.24%, supportata da importi medi del carrello superiori a 500 euro e da una minore elasticità della domanda rispetto al prezzo. Tuttavia, persistono lacune in termini di interoperabilità, poiché il 60% delle aziende del Mittelstand utilizza ancora suite ERP on-premise prive di moderni livelli API, il che impone l'integrazione di middleware e ritarda la completa automazione. Nel lungo termine, la trasparenza obbligatoria agisce come un fattore strutturale che riduce la storica prevalenza del B2C nel mercato tedesco dell'e-commerce.
L'integrazione di motori di personalizzazione basati sull'intelligenza artificiale aumenta le dimensioni del carrello
I rivenditori che integrano sistemi di raccomandazione basati sull'apprendimento automatico nei loro negozi online hanno registrato un aumento del 14-19% del valore medio degli ordini nel 2025. [2] Adobe, “AI-Powered Personalization in E-commerce,” adobe.com Lo strumento di raccomandazione delle taglie di Zalando ha ridotto i resi nel settore della moda dell'11%, un risparmio significativo in un settore in cui la logistica inversa può superare i 9 euro per articolo. Gli assistenti di stile basati sull'IA generativa di About You hanno allungato la durata della sessione del 23% e aumentato la conversione dell'8%, dimostrando che le esperienze di consulenza si traducono in entrate misurabili. I moduli di prezzi dinamici aggiungono inoltre un margine del 2-4%, grazie all'apprendimento automatico dai feed dei concorrenti e alla velocità di rotazione delle scorte. L'ostacolo principale è la rigorosa applicazione del GDPR in Germania, che riduce i tassi di consenso al tracciamento comportamentale di circa il 40% rispetto a mercati come la Spagna, limitando i dati disponibili per l'addestramento dei modelli.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Carenza di manodopera nell'ultimo miglio a causa dell'invecchiamento della forza lavoro | -1.1% | Lipsia, Dortmund, centri logistici nazionali | A lungo termine (≥ 4 anni) |
| Costi di conformità degli obblighi VerpackG e di riciclaggio | -0.8% | A livello nazionale, acuto per le PMI | Medio termine (2–4 anni) |
| Concorrenza dei mercati transfrontalieri a bassissimo costo | -0.9% | Segmenti moda e articoli per la casa | Medio termine (2–4 anni) |
| Controllo del Bundeskartellamt sui mercati dominanti | -0.5% | Piattaforme con sede a Berlino | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
La carenza di manodopera dell'ultimo miglio in un contesto di invecchiamento della forza lavoro ostacola il mercato
La forza lavoro dei corrieri in Germania si è contratta del 7% su base annua nel 2025, a causa della riduzione del bacino di manodopera under 35, che ha costretto i corrieri ad aumentare i salari dell'11%. La carenza è acuta nelle città secondarie, dove i lavori di magazzino con orari regolari attirano gli autisti. I robot autonomi per marciapiedi testati da DHL faticano a superare i 6 km/h e rimangono confinati nelle zone pedonali, limitandone la scalabilità. La stretta occupazionale ritarda l'implementazione in giornata oltre i centri metropolitani e gonfia i supplementi per le consegne pagati dai consumatori rurali, spingendo alcuni acquirenti a tornare al "clicca e ritira". Le proposte di allentamento dei visti per i lavoratori della logistica extra-UE incontrano opposizione politica, il che implica una rigidità strutturale almeno fino al 2027.
I costi di conformità di VerpackG e gli obblighi di riciclaggio ostacolano il mercato
Ogni venditore che spedisce in Germania deve registrare i volumi di imballaggio nel database LUCID e pagare commissioni del doppio sistema che vanno da 0.80 a 2.50 euro al chilogrammo, oltre a pesanti multe per la non conformità. Un'indagine del 2025 ha mostrato che il 38% dei piccoli rivenditori online ha sostenuto più di 15,000 euro in costi legali e di consulenza imprevisti, riducendo i margini operativi dell'1.2-1.8 punti percentuali. [3] Handelsblatt, “German E-commerce Market Developments,” handelsblatt.com Gli obblighi relativi al contenuto riciclato hanno aumentato i costi dei materiali del 12-18% poiché le plastiche vergini venivano scambiate a prezzi inferiori rispetto agli equivalenti riciclati, comprimendo i budget per gli imballaggi. I venditori transfrontalieri spesso eludono i controlli, lasciando i commercianti nazionali conformi in una situazione di svantaggio in termini di costi. A meno che la capacità di ispezione non si espanda, la disparità di condizioni persisterà e limiterà la competitività delle PMI locali.
Analisi del segmento
Per modello di business: la digitalizzazione B2B riduce il vantaggio B2C
Nel 2025, il mercato tedesco dell'e-commerce B2C (business-to-consumer) ha raggiunto l'85.23% del valore totale, confermando la maturità delle piattaforme consumer. Al contrario, si prevede che i canali B2B (business-to-business) cresceranno a un tasso annuo composto (CAGR) del 9.24%, spinti dalla trasparenza della catena di approvvigionamento imposta per legge, che incentiva le aziende del Mittelstand (medio livello) ad adottare soluzioni di approvvigionamento cloud. Gli acquirenti industriali apprezzano valori medi degli ordini più elevati, spesso compresi tra 500 e 5,000 euro, che ammortizzano i costi di evasione degli ordini. Gli operatori dei marketplace sfruttano moduli di conformità che compilano automaticamente i certificati, trasformando la regolamentazione in un elemento distintivo del servizio. Tuttavia, i sistemi ERP on-premise tradizionali dominano ancora il 60% delle aziende manifatturiere di medie dimensioni, costringendo all'utilizzo di middleware temporanei. Le implementazioni di integrazione durano in genere dai 12 ai 18 mesi, rallentando la conversione immediata ma creando un orizzonte temporale pluriennale per i fornitori di piattaforme. Questa convergenza implica che il B2B potrebbe conquistare una quota di mercato B2B significativamente maggiore nel mercato tedesco dell'e-commerce entro la fine del decennio, senza cannibalizzare il segmento consumer.
Il B2C continua ad aggiungere valore attraverso la progettazione mobile-first, la scoperta di influencer e il commercio in abbonamento, sebbene la sua crescita rallenti con il raggiungimento della saturazione della penetrazione urbana. Il commercio rapido sta cannibalizzando il traffico pedonale dei supermercati, spingendo gli operatori storici a integrare i dark store nelle reti esistenti. Gli ecosistemi di fidelizzazione che fondono streaming, pagamenti e logistica rafforzano ulteriormente la fidelizzazione dei clienti. Nonostante ciò, l'aumento dei costi di conformità e del lavoro erode i margini del B2C, incentivando la diversificazione verso settori verticali a più alto valore aggiunto e le vendite transfrontaliere. Nel tempo, il modello di crescita a doppio motore stabilizza il mercato e-commerce tedesco bilanciando volumi di consumo stabili con acquisti aziendali in rapida crescita.
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per tipo di dispositivo (B2C): il predominio del mobile rimodella i flussi di pagamento
Gli smartphone hanno rappresentato il 63.12% degli ordini B2C nel 2025 e il volume degli acquisti da mobile sta aumentando a un CAGR del 7.01%. Le app web progressive eliminano l'attrito dei download nativi, mentre l'autenticazione biometrica riduce il checkout a un singolo tocco. I rivenditori che ottimizzano le velocità 5G segnalano miglioramenti di 9 punti percentuali nella conversione da mobile. I desktop rimangono preferiti per acquisti complessi e di alta qualità e per gli scambi di approvvigionamento aziendale. La quota di tablet è marginale, al servizio di casi d'uso di chioschi e couch-commerce. Il valore medio del carrello da mobile è inferiore a quello da desktop, a 52 euro contro 89 euro, riflettendo il comportamento impulsivo e i limiti dello schermo.
L'esperienza utente incentrata sui dispositivi mobili offre un rapporto sessioni-acquisti superiore del 40% grazie al riempimento automatico delle credenziali di pagamento e alle promozioni geolocalizzate. Tuttavia, l'identificazione univoca del dispositivo diventa meno affidabile man mano che gli utenti attenti alla privacy cancellano i cookie e cambiano gli indirizzi IP, complicando i modelli di frode. Nel mercato e-commerce tedesco, le strategie di mitigazione includono la biometria comportamentale e i token di identità a livello di operatore. Con la diffusione del 5G anche nelle aree rurali, i dispositivi mobili consolideranno la loro posizione di leader, ma i computer desktop manterranno una nicchia nei flussi di lavoro aziendali in cui ordini multilinea e caricamenti di fogli di calcolo richiedono schermi più grandi.
Per metodo di pagamento (B2C): BNPL guadagna mentre i portafogli si stabilizzano
I portafogli digitali hanno elaborato il 31.09% del valore delle transazioni del 2025, ma la loro quota si sta stabilizzando poiché i sistemi di pagamento istantanei SEPA riducono il vantaggio relativo degli intermediari a valore memorizzato. Il volume di pagamenti "compra ora, paga dopo" è in crescita dell'11.23% annuo, con Klarna, PayPal Pay Later e Affirm che hanno gestito 4.2 miliardi di euro in Germania lo scorso anno. I tagli tipici dei biglietti BNPL variano da 180 a 220 euro e sono orientati verso moda ed elettronica. Gli operatori storici dei portafogli rispondono integrando funzionalità di pagamento rateale, mentre le reti di carte promuovono componenti aggiuntivi BNPL a marchio proprio per proteggere l'interscambio.
La proposta della BaFin del 2025 di classificare i fornitori di servizi "Compra ora, paga dopo" (BNPL) come istituti di credito potrebbe innalzare i requisiti patrimoniali e imporre verifiche di solvibilità, frenando la crescita. I trasferimenti istantanei da conto a conto riducono il potere di determinazione dei prezzi dei portafogli digitali, consentendo ai commercianti di risparmiare dai 40 ai 60 punti base. Per categorie a basso margine come i generi alimentari, tale differenza può compensare l'inflazione dei costi logistici. Nel mercato tedesco dell'e-commerce, la diversificazione dei metodi di pagamento sta quindi rimodellando i processi di checkout, con i commercianti che adottano livelli di orchestrazione che instradano i pagamenti in base al costo e alla probabilità di approvazione.
Per categoria di prodotto (B2C): il cibo accelera mentre l'elettronica matura
Nel 2025, l'elettronica di consumo ha rappresentato il 22.87% della spesa, sostenuta dagli elevati cicli di sostituzione degli smartphone e dalla persistente domanda di lavoro da casa. Tuttavia, la crescita sta rallentando poiché gli intervalli di aggiornamento si allungano da 24 a 30 mesi. Al contrario, si prevede che il settore alimentare e delle bevande crescerà a un CAGR del 10.86%, grazie ai kit di pasti in abbonamento, al rifornimento algoritmico e alla micro-evasione degli ordini refrigerati. Gli investimenti nella catena del freddo pari a 320 milioni di euro nel periodo 2024-2025 hanno ridotto i costi logistici per ordine a 3.50-4.20 euro e aumentato la redditività al di sopra di un valore medio del carrello di 45 euro. [4] Roland Berger, “Quick Commerce Market Analysis,” rolandberger.com
I settori della moda e della bellezza detengono quote di mercato a doppia cifra e si affidano agli strumenti di prova virtuale in realtà aumentata per ridurre i resi. Le piattaforme asiatiche a bassissimo costo erodono i margini di profitto del settore moda nazionale sfruttando la soglia di esenzione doganale di 150 euro. Il fai-da-te e i media rimangono settori di nicchia ma stabili, mentre il settore farmaceutico è limitato dalle normative sulle prescrizioni mediche. Nel periodo di previsione, le dimensioni del mercato tedesco dell'e-commerce alimentare ridurranno il divario con l'elettronica, grazie alla diffusione del commercio rapido e alla consegna veloce della spesa da parte delle famiglie, che spostano gli acquisti di routine online.
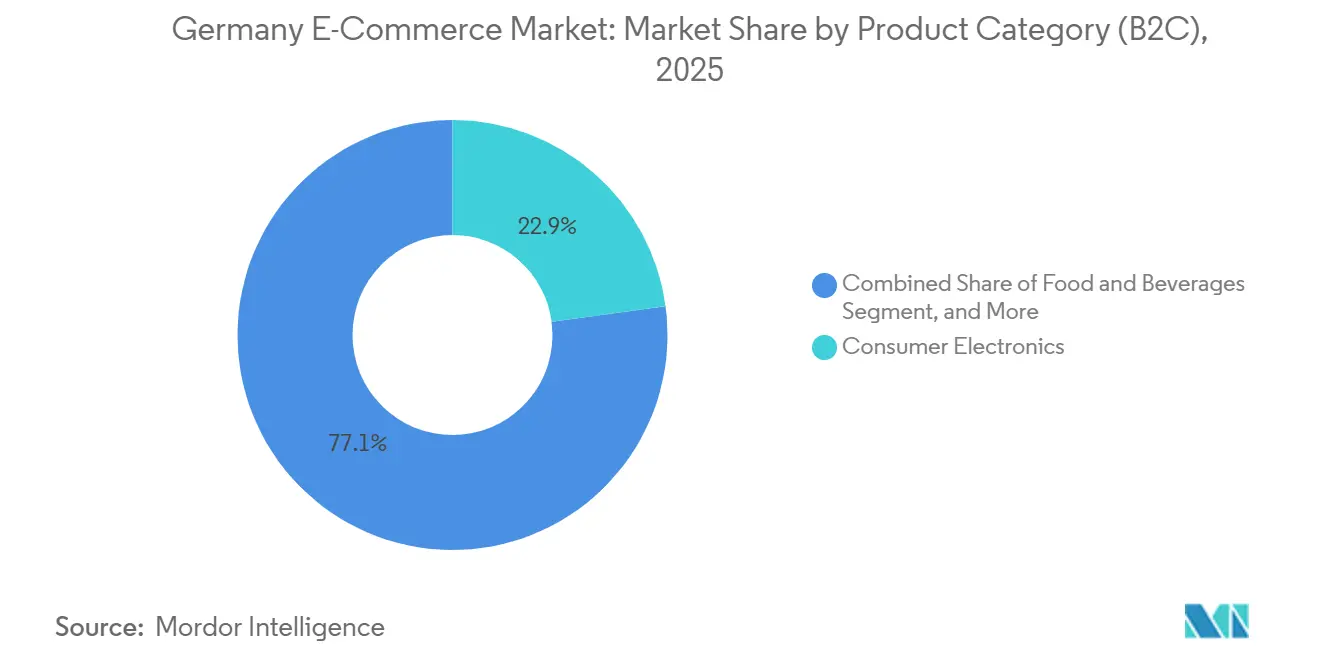
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Analisi geografica
La Germania è al primo posto per fatturato assoluto dell'e-commerce europeo, ma è indietro rispetto a Francia e Regno Unito per spesa pro capite, perché le preferenze culturali tendono ancora a privilegiare gli acquisti in negozio. Il commercio transfrontaliero ha contribuito per il 18% agli acquisti dei consumatori nel 2025, grazie all'armonizzazione dell'IVA nell'UE e ai corridoi logistici condivisi. La diffusione della fibra ottica ha ridotto il divario di larghezza di banda tra aree urbane e rurali da 28 a 14 punti percentuali tra il 2023 e il 2025. I tassi di conversione rurali sono aumentati del 18% entro sei mesi dall'entrata in funzione della fibra ottica, grazie al miglioramento dei tempi di caricamento delle pagine e allo streaming di demo video senza buffering. Ciononostante, la Sassonia è ancora indietro con una copertura gigabit del 67%, frammentando la portata della campagna nazionale.
L'allineamento normativo attraverso il Digital Services Act semplifica la conformità dei contenuti a livello transfrontaliero, mentre la rigorosa applicazione del GDPR limita il tracciamento comportamentale richiedendo il consenso esplicito, riducendo il pubblico target del 40% rispetto alla Spagna. La legge tedesca sulla due diligence nella supply chain avvantaggia i marchi verticalmente integrati che già controllano i fornitori di secondo livello, esercitando pressione sui marketplace che aggregano inventari poco trasparenti. I pagamenti istantanei SEPA riducono l'abbandono del carrello per gli acquirenti olandesi e austriaci e abbassano le commissioni per i commercianti.
Gli hub di distribuzione paneuropei di Lipsia, Dortmund e Francoforte elaborano gli ordini per Polonia, Repubblica Ceca e Austria, rafforzando il ruolo della Germania come nucleo logistico regionale. Eppure, i mercati asiatici ultra-economici catturano già l'8% del volume nazionale di moda e articoli per la casa sfruttando scappatoie doganali. Una proposta dell'UE di abolire la soglia de minimis nel 2027 potrebbe ripristinare la parità, ma le capacità di ispezione doganale rimangono un potenziale collo di bottiglia.
Panorama competitivo
Amazon.de, Otto e Zalando detengono insieme circa il 40% del valore lordo delle merci, lasciando dietro di sé una lunga coda di specialisti di nicchia e operatori regionali che competono su selezione, sostenibilità o consegne iperlocali. Il divieto imposto dal Bundeskartellamt nel 2024 sulle preferenze personali ha costretto le piattaforme a disaggregare la logistica, consentendo alle reti di terze parti di attrarre i venditori con tariffe di spedizione rurali più economiche. La suite di raccomandazioni basate sull'intelligenza artificiale di Zalando ha aumentato le dimensioni del carrello del 19% e ridotto i resi di 11 punti, a dimostrazione della difesa dei margini guidata dalla tecnologia. I ribelli del quick-commerce aggregano 890 milioni di euro di finanziamenti, ma la loro dipendenza da densi agglomerati urbani lascia i mercati suburbani aperti agli ibridi dei supermercati.
Le importazioni a bassissimo costo dall'Asia intensificano la pressione sui prezzi, spingendo i rivenditori nazionali verso la differenziazione dei servizi: consegna in giornata, imballaggi ecologici e approvvigionamento localizzato. I costi di conformità previsti da VerpackG e Lieferkettensorgfaltspflichtengesetz favoriscono le aziende consolidate con ampie disponibilità di capitale, in grado di assorbire i costi di documentazione. I distributori industriali intravedono opportunità di mercato nell'e-procurement, dato che il 60% delle aziende del Mittelstand utilizza ancora sistemi obsoleti. Le piattaforme che integrano i contenuti del catalogo con la reportistica di conformità sono destinate a consolidare la propria quota di mercato. Nel tempo, la personalizzazione basata sull'intelligenza artificiale, le credenziali di sostenibilità e le opzioni di pagamento diventeranno elementi imprescindibili nel mercato tedesco dell'e-commerce.
Leader del settore dell'e-commerce in Germania
Amazon.de
eBay.de
Annunci eBay
Ideale Internet GmbH
Otto GmbH e Co KG
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Gennaio 2026: Amazon.de ha annunciato un'espansione da 1.2 miliardi di euro con l'aggiunta di quattro centri di distribuzione a Lipsia, Dortmund, Erfurt e Magdeburgo, con l'obiettivo di consegnare in meno di 24 ore nel 95% dei codici postali e creare 3,500 posti di lavoro entro il 2027.
- Novembre 2025: Zalando acquista una quota del 25% di About You per 280 milioni di euro, consentendo pool di inventario condivisi e personalizzazione basata sull'intelligenza artificiale su entrambe le piattaforme di moda.
- Settembre 2025: Otto Group ha impegnato 500 milioni di euro per raggiungere un'economia logistica a zero emissioni nette entro il 2030, impiegando 1,200 furgoni elettrici e 300 biciclette da carico e installando 450 stazioni di ricarica rapida nei depositi urbani.
- Luglio 2025: REWE Digital ha investito 50 milioni di euro per espandere la sua partnership con Flink in 15 nuove città, integrando il micro-fulfillment con la rete di fornitori di REWE.
- Maggio 2025: MediaMarktSaturn ha unito i suoi siti MediaMarkt e Saturn in un'unica piattaforma di e-commerce, investendo 120 milioni di euro in infrastrutture cloud e raccomandazioni basate sull'intelligenza artificiale.
Ambito e metodologia
L'e-commerce si riferisce alle transazioni commerciali di beni e servizi che avvengono tramite internet. Queste transazioni si svolgono principalmente attraverso diversi modelli di business, come il B2C e il B2B. Le piattaforme di e-commerce offrono vantaggi quali la riduzione dei costi di magazzino, l'aumento dei margini di profitto, vari sconti, la consegna senza problemi di beni e servizi, ecc.
Il mercato tedesco dell'e-commerce è segmentato in e-commerce B2C (prodotti di bellezza e cura della persona, elettronica di consumo, moda e abbigliamento, alimentari e bevande, arredamento e articoli per la casa) e e-commerce B2B.
Per modello di business
| B2C |
| B2B |
Per tipo di dispositivo (B2C)
| Smartphone / Cellulare |
| Desktop e computer portatile |
| Altri tipi di dispositivi |
Per metodo di pagamento (B2C)
| Carte di credito e di debito |
| Portafogli digitali |
| Acquista ora paga dopo (BNPL) |
| Altri metodi di pagamento |
Per categoria di prodotto (B2C)
| Bellezza e cura personale |
| Elettronica di consumo |
| Moda e abbigliamento |
| Cibo e bevande |
| Mobili e casa |
| Giocattoli, fai da te e media |
| Altre categorie di prodotti |
| Per modello di business | B2C |
| B2B | |
| Per tipo di dispositivo (B2C) | Smartphone / Cellulare |
| Desktop e computer portatile | |
| Altri tipi di dispositivi | |
| Per metodo di pagamento (B2C) | Carte di credito e di debito |
| Portafogli digitali | |
| Acquista ora paga dopo (BNPL) | |
| Altri metodi di pagamento | |
| Per categoria di prodotto (B2C) | Bellezza e cura personale |
| Elettronica di consumo | |
| Moda e abbigliamento | |
| Cibo e bevande | |
| Mobili e casa | |
| Giocattoli, fai da te e media | |
| Altre categorie di prodotti |
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Quanto ammonta oggi la spesa al dettaglio online in Germania?
Nel 2026 il mercato tedesco dell'e-commerce ha raggiunto un valore di 113.95 miliardi di dollari e si prevede che crescerà a un tasso annuo composto del 6.93%, arrivando a 159.26 miliardi di dollari entro il 2031.
Quale segmento dell'e-commerce tedesco sta crescendo più velocemente?
Alimenti e bevande guidano la crescita, con un CAGR del 10.86% grazie ai generi alimentari fast-commerce e ai kit pasto in abbonamento.
Quale quota delle vendite online tedesche avviene già tramite dispositivi mobili?
Nel 2025 gli smartphone hanno generato il 63.12% del volume degli ordini B2C e la quota dei dispositivi mobili aumenta di circa il 7% all'anno.
Quanto è dominante Amazon nel commercio al dettaglio online in Germania?
Amazon.de, insieme a Otto e Zalando, rappresenta circa il 40% del valore lordo delle merci, il che indica un campo competitivo moderatamente concentrato.
Perché i servizi "acquista ora e paga dopo" sono sottoposti a controllo normativo?
La BaFin ha proposto di classificare i fornitori di BNPL come istituti di credito, il che imporrebbe regole di capitale e accessibilità economica che potrebbero rallentare la loro traiettoria di crescita annuale dell'11.23%.
Quali sono i costi normativi che hanno il maggiore impatto sui commercianti online tedeschi?
Il rispetto della Verpackungsgesetz, che prevede la registrazione degli imballaggi e il pagamento di tasse per il riciclaggio, può comportare una riduzione di 1.2-1.8 punti percentuali dei margini delle PMI a causa di spese legali e materiali.


