

Dimensioni e quota di mercato dei magazzini per l'e-commerce in Germania
Panoramica di mercato
| Periodo di studio | 2026 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
| Dimensione del mercato (2026) | 2 miliardo di dollari |
| Dimensione del mercato (2031) | 2.52 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 4.68% CAGR |
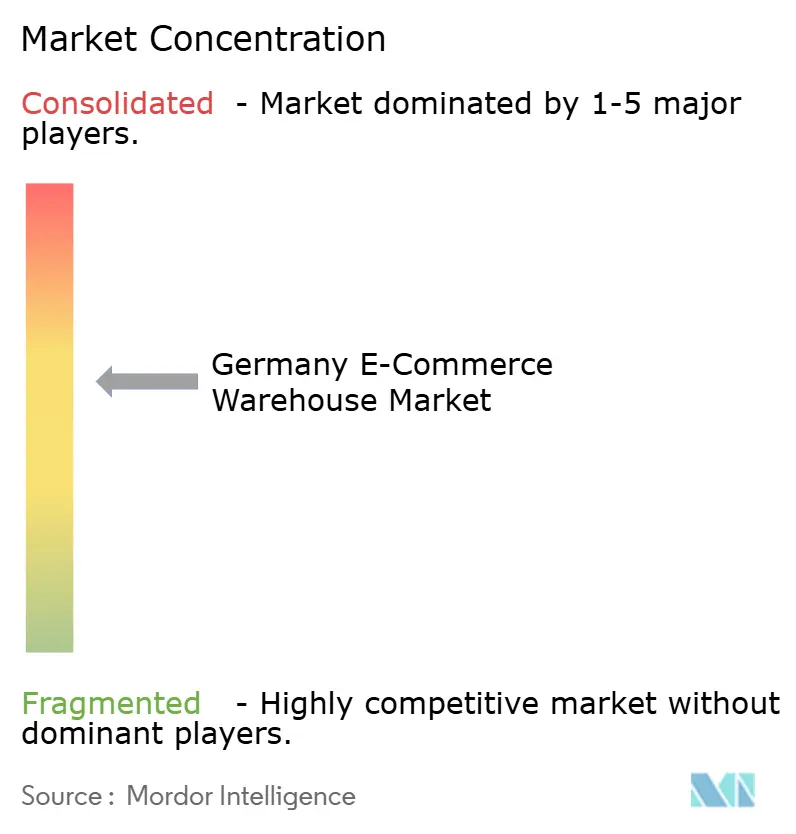
| Concentrazione del mercato | Medio |
Principali giocatori
*Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. |
|
Analisi di mercato dei magazzini per l'e-commerce in Germania a cura di Mordor Intelligence
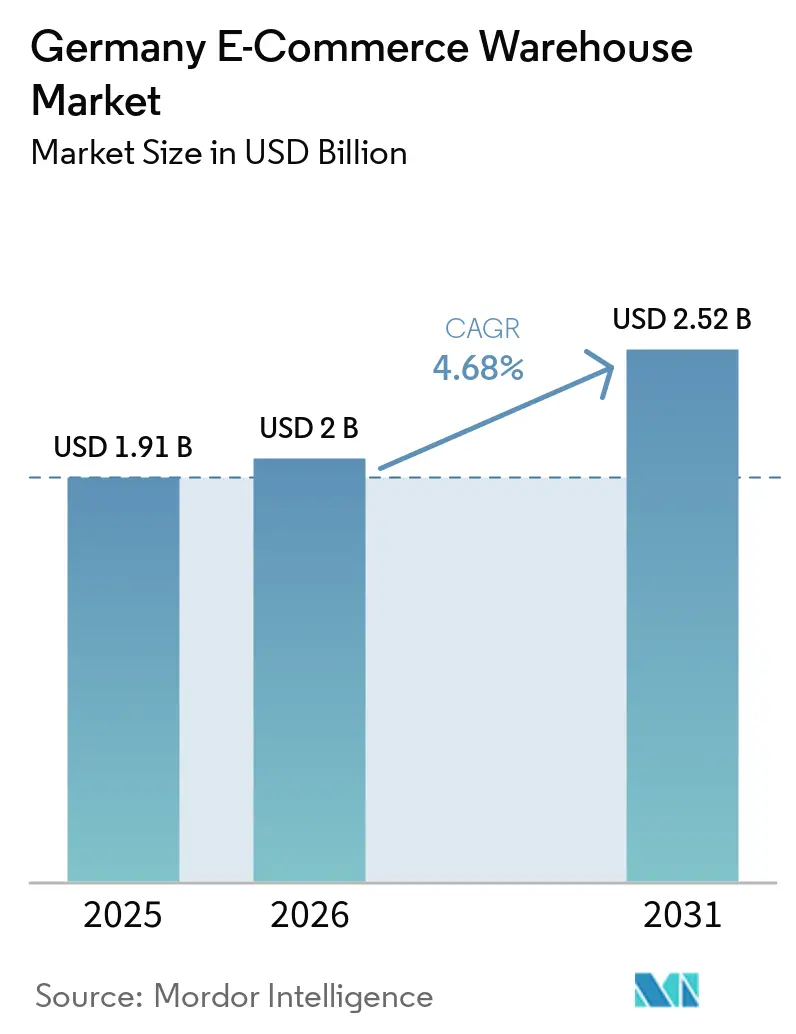
Si prevede che il mercato tedesco dei magazzini per l'e-commerce crescerà da 1.91 miliardi di dollari nel 2025 a 2.00 miliardi di dollari nel 2026 e raggiungerà i 2.52 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 4.68% nel periodo 2026-2031.
Il cambiamento degli investimenti, orientati verso l'automazione, la gestione a temperature multiple e l'espansione verticale, sta ridefinendo la pianificazione della capacità, poiché gli operatori privilegiano la densità rispetto alla costruzione di nuovi spazi. Il ruolo della Germania come principale snodo logistico transfrontaliero dell'Unione Europea concentra le nuove costruzioni in prossimità dei valichi di frontiera e degli hub intermodali, consentendo ai commercianti di soddisfare la domanda continentale da un unico magazzino. Allo stesso tempo, la maturazione del commercio online di generi alimentari e del commercio rapido sta attirando investimenti nella catena del freddo verso i micro-centri di distribuzione urbani e suburbani, mentre il commercio in abbonamento sta stabilizzando i profili degli ordini e migliorando l'utilizzo degli spazi. Una maggiore attenzione ai criteri ESG e gli incentivi finanziari per i magazzini ecocompatibili stanno inoltre accelerando l'adozione di sistemi di energia rinnovabile, materiali sostenibili e programmi di certificazione delle prestazioni degli edifici, sia nei nuovi siti che in quelli ristrutturati.
Punti chiave del rapporto
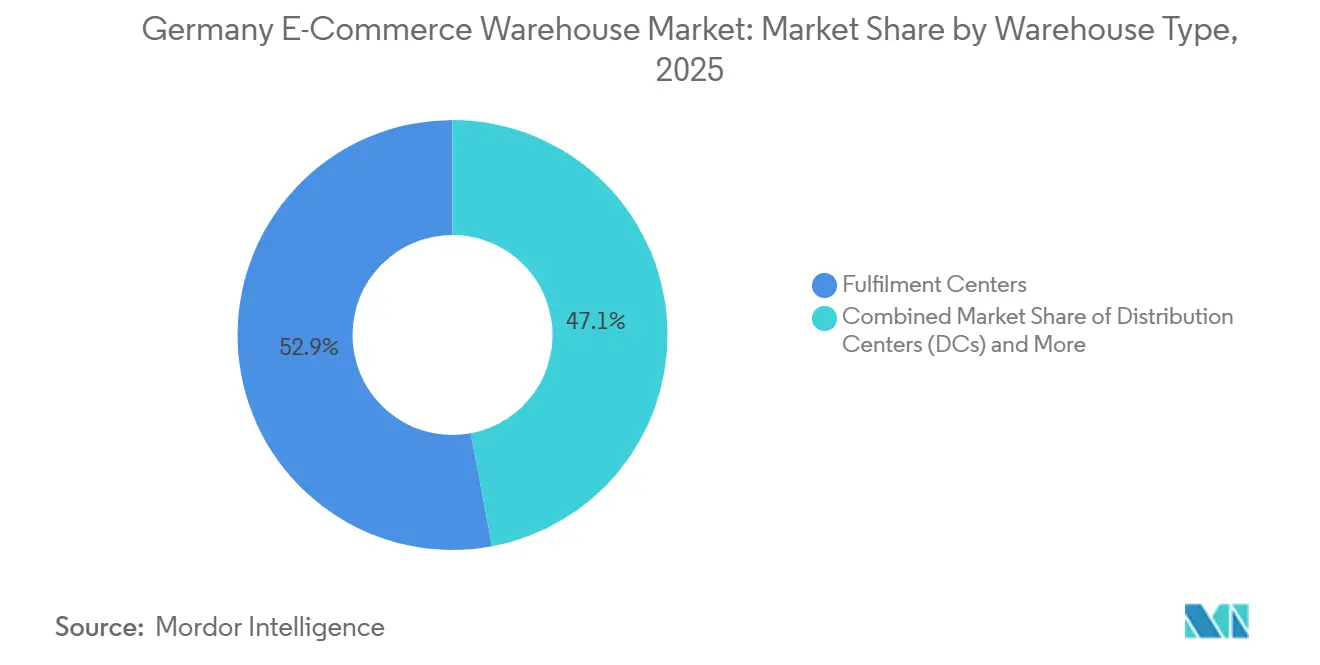
- Per tipologia di magazzino, i centri di distribuzione hanno dominato il mercato tedesco dei magazzini per l'e-commerce con una quota del 52.94% nel 2025, mentre i dark store e i micro-centri di distribuzione hanno registrato il tasso di crescita annuale composto (CAGR) più elevato, pari al 9.1% fino al 2031.
- Per tipologia di servizio, lo stoccaggio rappresentava il 54.11% del mercato tedesco dei magazzini per l'e-commerce nel 2025; si prevede che i servizi a valore aggiunto cresceranno a un tasso annuo composto del 7.92% fino al 2031.
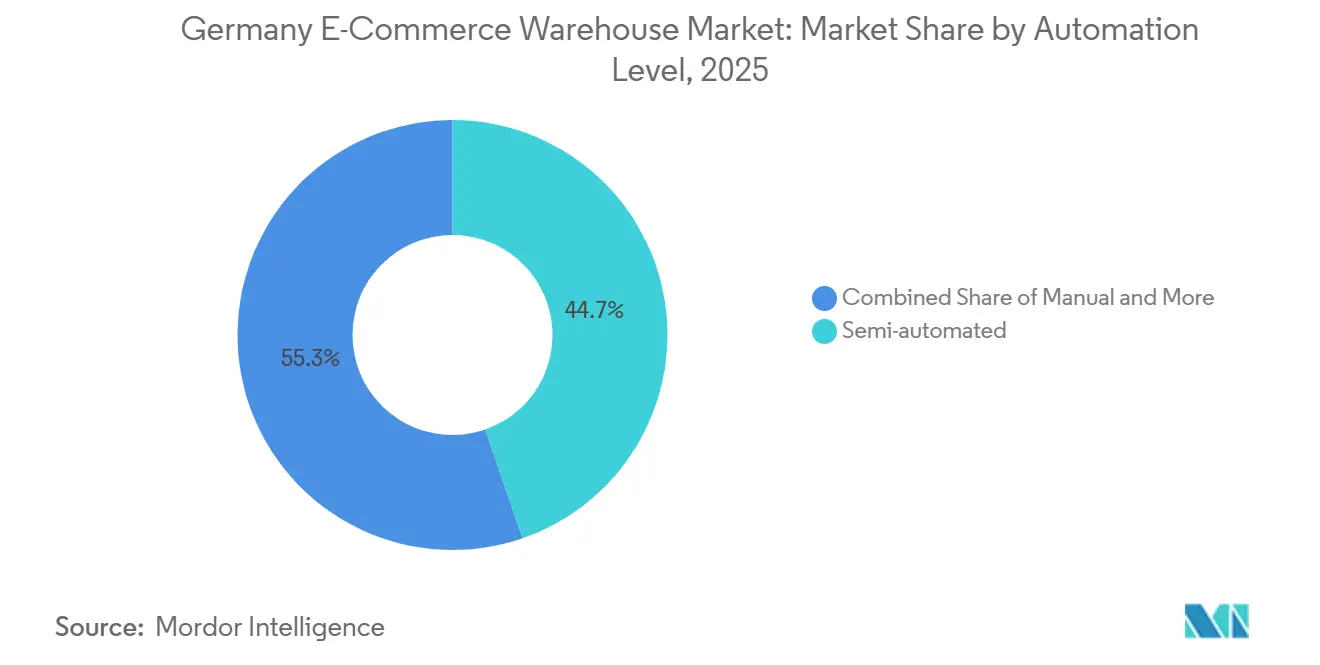
- In base al livello di automazione, nel 2025 le strutture semi-automatizzate detenevano il 44.7% della quota di mercato tedesca dei magazzini per l'e-commerce, mentre le operazioni automatizzate cresceranno a un tasso annuo composto del 7.14% fino al 2031.
- Per settore di utilizzo finale, abbigliamento e calzature hanno rappresentato il 29.74% della domanda nel 2025; si prevede che il settore alimentare e dei beni di largo consumo crescerà a un tasso annuo composto del 10.67% fino al 2031.
- Dal punto di vista geografico, la Renania Settentrionale-Vestfalia ha rappresentato il 25.27% del valore previsto per il 2025, mentre la Baviera è destinata a crescere a un tasso annuo composto del 6.58% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato tedesco dei magazzini per l'e-commerce.
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Flusso esplosivo di commercio elettronico transfrontaliero nell'UE | + 1.1% | Regioni di confine, corridoi logistici del Nord Reno-Westfalia | Medio termine (2-4 anni) |
| Accelerazione della domanda di generi alimentari online e q-commerce | + 0.9% | aree metropolitane, città di medie dimensioni | A breve termine (≤ 2 anni) |
| Impennata nel commercio in abbonamento/con rifornimento automatico | + 0.6% | Cluster nazionali di beni di consumo | Medio termine (2-4 anni) |
| Consolidamento dell'inventario omnicanale da parte dei rivenditori tradizionali | + 0.7% | Zone ad alta densità commerciale, nodi suburbani | A breve termine (≤ 2 anni) |
| Ristrutturazione automatizzata verticale di soppalchi | + 0.5% | Parchi adiacenti alle aree urbane | Medio termine (2-4 anni) |
| Incentivi al finanziamento di magazzini verdi legati ai criteri ESG | + 0.4% | Nazionale, alto in Baviera e BW | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Flusso esplosivo di commercio elettronico transfrontaliero nell'UE
La posizione geografica centrale della Germania e la connettività con il corridoio Reno-Alpi la rendono il punto di consolidamento privilegiato per l'e-commerce paneuropeo. Gli operatori utilizzano zone doganali che posticipano il pagamento dei dazi fino alla consegna finale, riducendo l'esposizione al rischio di capitale circolante per i commercianti. L'hub di DHL a Poznań, con una capacità di un milione di pacchi al giorno, è un esempio di estensione della rete che integra le strutture tedesche e dell'Europa orientale in un'unica rete logistica. La crescita della fatturazione in più valute, degli imballaggi localizzati e della documentazione conforme all'IVA rafforza la domanda di servizi a valore aggiunto, mentre la disponibilità di manodopera multilingue e le competenze interne in materia di intermediazione doganale si configurano come vantaggi competitivi.[1]"Commercio elettronico nell'UE: integrazione del mercato e scambi transfrontalieri". Commissione europea, commission.europa.eu.
Accelerazione della domanda di generi alimentari online e Q-Commerce
Le vendite di generi alimentari online sono destinate a raggiungere i 18 miliardi di euro (20.6 miliardi di dollari) entro il 2030, con una penetrazione che sale al 17% della spesa alimentare. L'hub di Magdeburgo di REWE, del valore di 250 milioni di euro (286 milioni di dollari), elabora 286,000 pacchi al giorno con un'automazione del 50%, a dimostrazione dell'intensità di capitale necessaria per la gestione a temperatura controllata. I marchi di commercio rapido posizionano nodi di micro-evasione ordini entro 3-5 km dai clienti, riducendo i tempi di consegna a meno di 60 minuti. Le griglie di stoccaggio multizona che integrano SKU a temperatura ambiente, refrigerati e congelati all'interno dello stesso sistema di automazione stanno diventando lo standard, consentendo una gestione ad alta velocità degli SKU senza compromessi di capacità [2] “Commercio online di beni e servizi”. Destatis, destatis.de.
Impennata nel commercio di abbonamenti/rifornimenti automatici
I cicli di rifornimento prevedibili derivanti dai programmi in abbonamento riducono le scorte di sicurezza e uniformano i volumi in uscita, migliorando l'efficienza dello spazio e semplificando la pianificazione del personale. La strategia 2030 di DHL integra la gestione degli ordini con le capacità di consegna dell'ultimo miglio, posizionando l'azienda per cogliere la crescita trainata dagli abbonamenti, in quanto i marchi cercano partner logistici in grado di offrire soluzioni complete. I tassi di reso più bassi riducono ulteriormente la complessità della logistica inversa, soprattutto nei settori dei beni di largo consumo e della cura della persona, che ora bypassano i canali di vendita al dettaglio tradizionali a favore delle spedizioni dirette al consumatore.
Consolidamento dell'inventario omnicanale da parte dei rivenditori tradizionali
I rivenditori stanno unificando le scorte dei negozi fisici e online in strutture ibride in grado di gestire il rifornimento dei pallet e il prelievo di singoli articoli. Il sito polacco di Otto Group, basato sull'intelligenza artificiale, gestisce fino a 110 milioni di pacchi all'anno e illustra l'entità degli investimenti necessari per rimanere competitivi rispetto ai rivali che operano esclusivamente online. Cresce la domanda di sistemi sofisticati di gestione del magazzino in grado di riorganizzare l'inventario tra i diversi canali in base a segnali di margine in tempo reale, consentendo agli operatori di monetizzare ogni metro cubo durante le fluttuazioni stagionali.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Colli di bottiglia nella capacità della rete elettrica per l'automazione ad alta potenza | -0.6% | Zone industriali con reti obsolete | A breve termine (≤ 2 anni) |
| Crescente minaccia alla sicurezza informatica dei sistemi OT di magazzino | -0.4% | Siti nazionali ad alta automazione | Medio termine (2-4 anni) |
| Direttive UE più severe in materia di imballaggi e gestione dei rifiuti. | -0.5% | Variazioni a livello statale in tutta l'UE | Medio termine (2-4 anni) |
| Shock e impennate dei costi dei materiali da costruzione | -0.7% | Regioni ad alta crescita | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Colli di bottiglia nella capacità della rete elettrica per l'automazione ad alta potenza
I sistemi robotici consumano in genere da 3 a 5 MW di potenza continua, superando spesso la capacità di riserva delle sottostazioni locali. Questa elevata domanda di energia crea spesso notevoli difficoltà per la predisposizione delle infrastrutture. Con tempi di attesa per gli allacciamenti che possono arrivare fino a 18 mesi, le implementazioni subiscono ritardi, spingendo gli operatori verso implementazioni graduali o soluzioni semi-automatizzate temporanee per mantenere la continuità operativa. L'entità degli aggiornamenti necessari è sottolineata dalle partnership con le utility, esemplificate dal programma di elettrificazione in corrente continua di DHL-E.ON, che evidenzia la necessità cruciale di un'infrastruttura energetica modernizzata a supporto dei sistemi robotici avanzati.
Crescente minaccia alla sicurezza informatica dei sistemi OT di magazzino.
La stretta integrazione tra WMS, ERP e controlli robotici amplia la superficie di attacco. I ransomware che prendono di mira la tecnologia operativa possono bloccare i robot di prelievo e paralizzare l'evasione degli ordini per giorni. La piattaforma di orchestrazione basata sull'intelligenza artificiale di GXO sottolinea sia la sofisticatezza che la vulnerabilità dei siti di nuova generazione, costringendo gli operatori a investire in architetture zero-trust, ridondanze e assicurazioni informatiche per mantenere la fiducia dei clienti.[3]"Automazione e robotica nei sistemi logistici". Istituto Fraunhofer per il flusso dei materiali e la logistica, iml.fraunhofer.de.
Analisi del segmento
Per tipologia di magazzino: i centri di distribuzione si affermano sul mercato in un contesto di accelerazione dei micro-formati.
Nel 2025, i centri di smistamento detenevano il 52.94% del mercato tedesco dei magazzini per l'e-commerce, a testimonianza della loro versatilità in termini di categorie di prodotti e profili di ordine. I dark store e i micro-centri di smistamento, tuttavia, registrano una rapida crescita annua composta (CAGR) del 9.1% fino al 2031, poiché gli operatori del commercio rapido richiedono la consegna delle merci entro pochi minuti dall'utente finale. L'ascesa dell'automazione della catena del freddo porta all'adozione di sistemi di temperatura multizona sia nei grandi hub di smistamento che nei nodi urbani più compatti. I centri di distribuzione continuano a servire il rifornimento di grandi quantitativi per i rivenditori tradizionali, mentre i magazzini a catena del freddo guadagnano terreno tra gli operatori del settore farmaceutico e alimentare. Gli hub di logistica inversa e i depositi doganali costituiscono la categoria "altri", offrendo proposte di valore specializzate come lo stoccaggio con dazi differiti e la gestione dei resi.
La sofisticazione tecnologica cresce in tutti i settori. Lo stabilimento Flaschenpost di Langenfeld elabora 1,000 ordini all'ora tramite griglie AutoStore integrate a temperatura ambiente e refrigerata, dimostrando come l'automazione armonizzi velocità e controllo della temperatura. I centri di distribuzione tradizionali rispondono con robotica modulare che adatta la capacità alle diverse stagioni, minimizzando i costi fissi e garantendo la sostenibilità futura in base all'evoluzione del mix di prodotti. I confini tra le tipologie di magazzino si fanno sempre più sfumati, poiché i commercianti omnicanale richiedono spazi in grado di passare dalla movimentazione di grandi quantità di pallet al prelievo di singole unità con una riconfigurazione minima.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per tipologia di servizio: le fondamenta dello storage messe alla prova dall'accelerazione del valore aggiunto
Lo stoccaggio rimane fondamentale, rappresentando il 54.11% del fatturato del 2025, una funzione che ogni operatore deve offrire. Tuttavia, i servizi a valore aggiunto cresceranno con un CAGR del 7.92% fino al 2031, poiché i marchi esternalizzano kitting, etichettatura e localizzazione per ridurre tempi di consegna e complessità. Il prelievo e l'imballaggio, il cuore ad alta intensità di manodopera dell'e-commerce, sono la principale fonte di spesa per l'automazione, poiché precisione e velocità in queste fasi si traducono direttamente in soddisfazione del cliente. L'hub di Magdeburgo di REWE, automatizzato al 50% nelle zone di stoccaggio e prelievo, dimostra come i pacchetti di servizi integrati riducano i tempi di inattività e la dipendenza dalla forza lavoro.
Gli operatori che padroneggiano la conformità normativa, i test e una personalizzazione di base creano relazioni solide e aumentano i margini di profitto. Le soluzioni WMS potenziate dall'intelligenza artificiale ottimizzano l'elaborazione degli ordini e l'allocazione della manodopera, mentre la robotica riduce i tassi di errore e supporta i picchi di attività 24 ore su 24, 7 giorni su 7. Poiché lo stoccaggio standardizzato offre margini inferiori, un portafoglio di servizi diversificato diventa decisivo per la fidelizzazione dei clienti e il rinnovo dei contratti.
Per livello di automazione: pluralità semi-automatizzata in un contesto di crescente automazione completa.
Nel 2025, i siti semi-automatizzati rappresentavano il 44.7% della quota di mercato tedesca dei magazzini per l'e-commerce, grazie al loro equilibrio tra investimenti e flessibilità, risultando attraenti per gli operatori che servono clienti con volumi di vendita misti. Tuttavia, le strutture automatizzate registrano un CAGR del 7.14%, grazie alla diminuzione dei costi della robotica e all'aggravarsi della carenza di manodopera. Le operazioni manuali persistono per i prodotti con volumi di vendita irregolari o per nicchie a basso volume, ma perdono costantemente quote di mercato. Le soluzioni Robot-as-a-Service, come le unità Reflex di GXO con installazione in un'ora, riducono i tempi di ammortamento e democratizzano l'accesso all'automazione di fascia alta.
La penetrazione è salita al 25% rispetto al 5% di dieci anni fa, con architetture modulari che consentono implementazioni graduali evitando interruzioni del servizio. L'orchestrazione basata sul cloud permette l'ottimizzazione continua delle flotte di robot e della velocità dei nastri trasportatori, massimizzando ulteriormente l'efficienza all'aumentare dei volumi.[4]"Industria 5.0 e trasformazione digitale nella logistica e nella produzione". Commissione europea, ec.europa.eu.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per settore di utilizzo finale: il predominio dell'abbigliamento cede il passo alla crescita del settore alimentare.
Nel 2025, abbigliamento e calzature hanno continuato a guidare la domanda con il 29.74%, sostenuti dalla base di consumatori tedeschi attenti alla moda e dagli elevati tassi di reso che richiedono competenze di logistica inversa. I prodotti alimentari e i beni di largo consumo, tuttavia, hanno registrato una forte crescita annua composta (CAGR) del 10.67%, grazie all'automazione della catena del freddo che risolve gli ostacoli alla redditività nei modelli di consegna rapida. L'elettronica di consumo richiede movimentazione antistatica e sicurezza di alto valore, i prodotti farmaceutici/cosmetici e per il benessere si affidano a climi certificati GDP fino a -70 °C, mentre i prodotti per la casa e l'arredamento devono fare i conti con la diversità volumetrica che mette a dura prova la capacità dei veicoli e le attrezzature di movimentazione.
L'espansione della logistica sanitaria di DHL a Florstadt, del valore di 2 miliardi di euro (2.29 miliardi di dollari), crea 100,000 m² di spazio a temperatura controllata, a testimonianza della forte domanda del settore farmaceutico. Gli specialisti della grande distribuzione integrano griglie a temperatura ambiente e refrigerate sotto lo stesso tetto, riducendo drasticamente i tempi di preparazione degli ordini e limitando gli sprechi energetici grazie al bilanciamento del carico tramite intelligenza artificiale. I rivenditori di elettronica adottano obiettivi di consegna in giornata nelle aree metropolitane, incentivando l'approvvigionamento anticipato e protocolli di imballaggio protettivi che riducono i reclami per danni.
Analisi geografica
Nel 2025, la Renania Settentrionale-Vestfalia deteneva il 25.27% della quota di mercato tedesca dei magazzini per l'e-commerce, sfruttando l'arteria Reno-Alpi e il porto interno di Duisburg per fornire collegamenti multimodali economicamente vantaggiosi con il Benelux e la Francia. Il volume d'affari degli spazi nella Ruhr è aumentato del 115% nel 2025, poiché gli operatori si sono riversati sui bacini di manodopera vicini e sulle infrastrutture di magazzinaggio doganale. La vicinanza riduce i tempi di consegna in entrata e di transito in uscita, consentendo la copertura in giornata in diverse capitali dell'UE.
La Baviera registra la crescita più rapida, con un CAGR del 6.58% fino al 2031, trainata dal polo tecnologico di Monaco e dalla svolta verso le filiere dei veicoli elettrici. Il centro Craiss di Augusta, situato lungo l'autostrada A8, è un esempio di nuova costruzione destinata a settori ad alta intensità di ricerca e sviluppo che richiedono tolleranze di consegna ristrette. L'impegno del governo regionale per la sostenibilità è in linea con gli obiettivi degli operatori che puntano alle certificazioni DGNB e all'integrazione delle energie rinnovabili.
La spesa annuale in ricerca e sviluppo del Baden-Württemberg, pari a 30.3 miliardi di euro (34.7 miliardi di dollari), e l'alta concentrazione di aziende leader nel settore delle medie imprese (Mittelstand) alimentano la domanda di servizi logistici just-in-time e di alta precisione. Gli operatori del settore implementano laboratori di automazione avanzata e di controllo qualità che si integrano perfettamente con le esigenze degli esportatori di automobili e macchinari che si confrontano con la concorrenza globale.
Il resto dei Länder, tra cui Berlino-Brandeburgo e la Sassonia, guadagna quote di mercato grazie ai vantaggi in termini di costo del terreno e agli incentivi agli investimenti, come i pacchetti di sovvenzioni al 50% offerti da GVZ Freienbrink. Questi nodi emergenti integrano i corridoi consolidati, offrendo capacità aggiuntiva e specializzazioni di nicchia, ad esempio nelle filiere delle batterie e nella logistica inversa.
Panorama competitivo
L'acquisizione di DB Schenker da parte di DSV per 14.3 miliardi di euro (16.4 miliardi di dollari) crea un colosso di 17.5 milioni di m² e ridefinisce le gerarchie tedesche, spingendo i concorrenti a espandersi attraverso fusioni o alleanze strategiche. GXO integra l'automazione in oltre la metà dei nuovi contratti, utilizzando partnership nel settore della robotica per accelerare i cicli di implementazione e fidelizzare i clienti al proprio ecosistema digitale.
CEVA, grazie all'integrazione di Bolloré Logistics, vanta ora una superficie di magazzino di 11.7 milioni di m² e un fatturato pro forma di 20.2 miliardi di dollari. Questa acquisizione strategica non solo potenzia le capacità operative di CEVA, ma ne rafforza anche la posizione nel competitivo mercato della logistica. L'operazione sottolinea l'ambizione degli operatori di medie dimensioni di conquistare una presenza significativa a livello globale, puntando a competere con i player più grandi e affermati, ampliando la propria offerta di servizi e la copertura geografica.
I leader di nicchia si ritagliano uno spazio difendibile nella catena del freddo farmaceutica, nei resi di abbigliamento e nella gestione della logistica di ricambi ad alta tecnologia. Il sito DGNB-Gold Florstadt di DHL si posiziona come partner di riferimento per le aziende biofarmaceutiche, mentre specialisti del commercio rapido come Flink si affidano a nodi di micro-logistica ad altissima densità. L'adozione di nuove tecnologie è ormai un fattore determinante per distinguere i vincitori dai ritardatari, con l'orchestrazione basata sull'intelligenza artificiale e l'analisi predittiva che trasformano i dati in un vantaggio operativo.
Leader del settore dei magazzini per l'e-commerce in Germania
-
Logistica GXO
-
Gruppo CMA CGM (inclusa CEVA Logistics)
-
Kuehne + Nagel
-
DSV A / S
-
Gruppo DHL
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Maggio 2025: GXO Logistics ha annunciato un accordo strategico con Blue Yonder per integrare previsioni basate sull'intelligenza artificiale e dati in tempo reale nelle proprie operazioni di magazzino. Questa iniziativa mira a migliorare la visibilità dell'inventario, aumentare la velocità di evasione degli ordini e consentire la scalabilità per i magazzini di e-commerce ad alto volume in Germania e in Europa.
- Maggio 2025: il campus DHL di Florstadt ha aggiunto 30,000 m² di spazio magazzino a impatto climatico zero, portando la superficie totale a 100,000 m².
- Aprile 2025: DHL Group ha annunciato un investimento di 2 miliardi di euro (2.29 miliardi di dollari) entro il 2030 per la realizzazione di hub farmaceutici certificati GDP e per l'ampliamento della capacità della catena del freddo.
- Aprile 2025: DSV ha completato l'acquisizione di DB Schenker per 14.3 miliardi di euro (16.4 miliardi di dollari), impegnandosi a investire 1 miliardo di euro (1.15 miliardi di dollari) per l'ammodernamento delle infrastrutture tedesche.
Ambito del rapporto sul mercato dei magazzini per l'e-commerce in Germania
| Centri di evasione ordini |
| Centri di distribuzione (DC) |
| Magazzini a catena del freddo |
| Dark Stores / Centri di micro-evasione degli ordini |
| Altri (Hub di logistica inversa, magazzini doganali, spazi a uso ibrido, ecc.) |
| Archiviazione |
| Raccolta e imballaggio |
| Servizi a valore aggiunto e altri (assemblaggio, etichettatura) |
| Manuale |
| Semi-automatica |
| Automatizzata |
| Abbigliamento e calzature |
| Elettronica di consumo |
| Alimentari e beni di largo consumo |
| Prodotti farmaceutici, cosmetici e per il benessere |
| Articoli essenziali per la casa e arredamento |
| Altro |
| Renania settentrionale-Vestfalia |
| Baviera (Bayern) |
| Baden-Württemberg |
| Resto degli Stati |
| Per tipo di magazzino | Centri di evasione ordini |
| Centri di distribuzione (DC) | |
| Magazzini a catena del freddo | |
| Dark Stores / Centri di micro-evasione degli ordini | |
| Altri (Hub di logistica inversa, magazzini doganali, spazi a uso ibrido, ecc.) | |
| Per tipo di servizio | Archiviazione |
| Raccolta e imballaggio | |
| Servizi a valore aggiunto e altri (assemblaggio, etichettatura) | |
| Per livello di automazione | Manuale |
| Semi-automatica | |
| Automatizzata | |
| Per settore degli utenti finali | Abbigliamento e calzature |
| Elettronica di consumo | |
| Alimentari e beni di largo consumo | |
| Prodotti farmaceutici, cosmetici e per il benessere | |
| Articoli essenziali per la casa e arredamento | |
| Altro | |
| Per Stati – Germania (Valore) | Renania settentrionale-Vestfalia |
| Baviera (Bayern) | |
| Baden-Württemberg | |
| Resto degli Stati |
Domande chiave a cui si risponde nel rapporto
Quanto spazio sarà occupato dai magazzini per l'e-commerce in Germania entro il 2031?
Si prevede che il mercato tedesco dei magazzini per l'e-commerce raggiungerà un valore di 2.52 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 4.68% dal 2026 al 2031.
Quale stato tedesco offre il maggiore potenziale di crescita per la costruzione di nuovi magazzini?
La Baviera è in testa con un tasso di crescita annuo composto (CAGR) previsto del 6.58% fino al 2031, trainato dal polo tecnologico di Monaco e dalle trasformazioni della catena di fornitura del settore automobilistico.
Qual è la tipologia di magazzino in più rapida crescita in Germania?
I dark store e i centri di micro-logistica stanno crescendo a un tasso annuo composto del 9.1%, poiché il commercio rapido avvicina le scorte ai consumatori urbani.
In che modo gli operatori finanziano gli interventi di ammodernamento dei magazzini per renderli più ecocompatibili?
Le banche riducono gli spread sui prestiti fino a 50 punti base per i progetti che ottengono le certificazioni DGNB o BREEAM, rendendo gli interventi di riqualificazione energetica finanziariamente vantaggiosi.
Qual è il principale ostacolo alla completa automazione dei magazzini tedeschi?
I limiti di capacità della rete elettrica ritardano l'implementazione di robot ad alta potenza, spesso aggiungendo più di un anno ai grandi progetti di ammodernamento.


