

Dimensioni e quota del mercato dei mobili da bagno in Germania
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
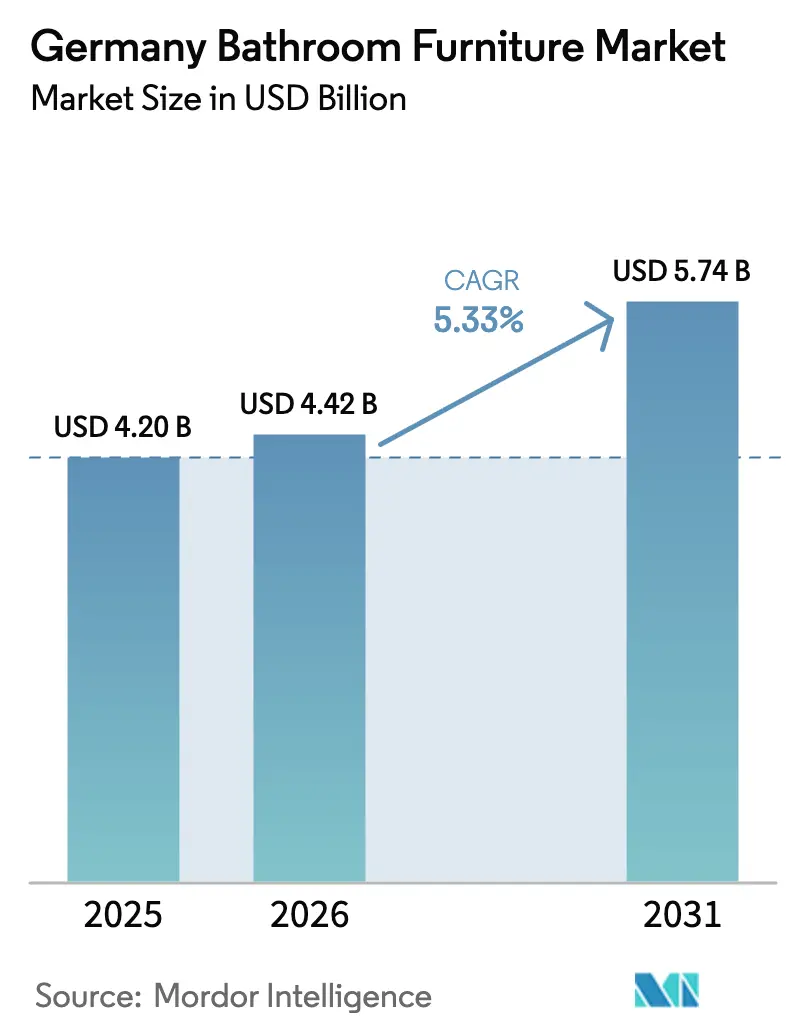
| Dimensione del mercato (2026) | 4.42 miliardo di dollari |
| Dimensione del mercato (2031) | 5.74 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 5.33% CAGR |
| Concentrazione del mercato | Medio |
Principali giocatori
*Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. |
|
Analisi del mercato tedesco dei mobili da bagno di Mordor Intelligence
Si stima che il mercato tedesco dell'arredo bagno raggiungerà i 4.42 miliardi di dollari nel 2026, in crescita rispetto ai 4.20 miliardi di dollari del 2025, con proiezioni per il 2031 che indicano 5.74 miliardi di dollari, con un CAGR del 5.33% nel periodo 2026-2031. L'andamento è ancorato a fattori quali premiumizzazione, sostenibilità e tecnologia, nonostante il settore edile in generale si trovi ad affrontare ritardi nelle autorizzazioni e un calo del fatturato del 7.4% all'inizio del 2024. I mobili per il bagno rimangono la categoria di prodotto più importante, mentre il segmento commerciale supera la crescita del settore residenziale grazie alle ristrutturazioni nel settore alberghiero. Il legno certificato e i materiali compositi riciclati rafforzano le credenziali ecologiche, mentre specchi o cassetti abilitati all'IoT ricalibrano il concetto di "arredo", mantenendo resilienti i prezzi medi di vendita. Marchi affermati come Hansgrohe, Duravit e Villeroy & Boch sfruttano la tradizione del design e la distribuzione internazionale per difendere la propria quota, ma i concorrenti che puntano sul digitale stanno erodendo la concorrenza online, costringendo i titolari ad affinare le strategie dirette al consumatore.
Punti chiave del rapporto
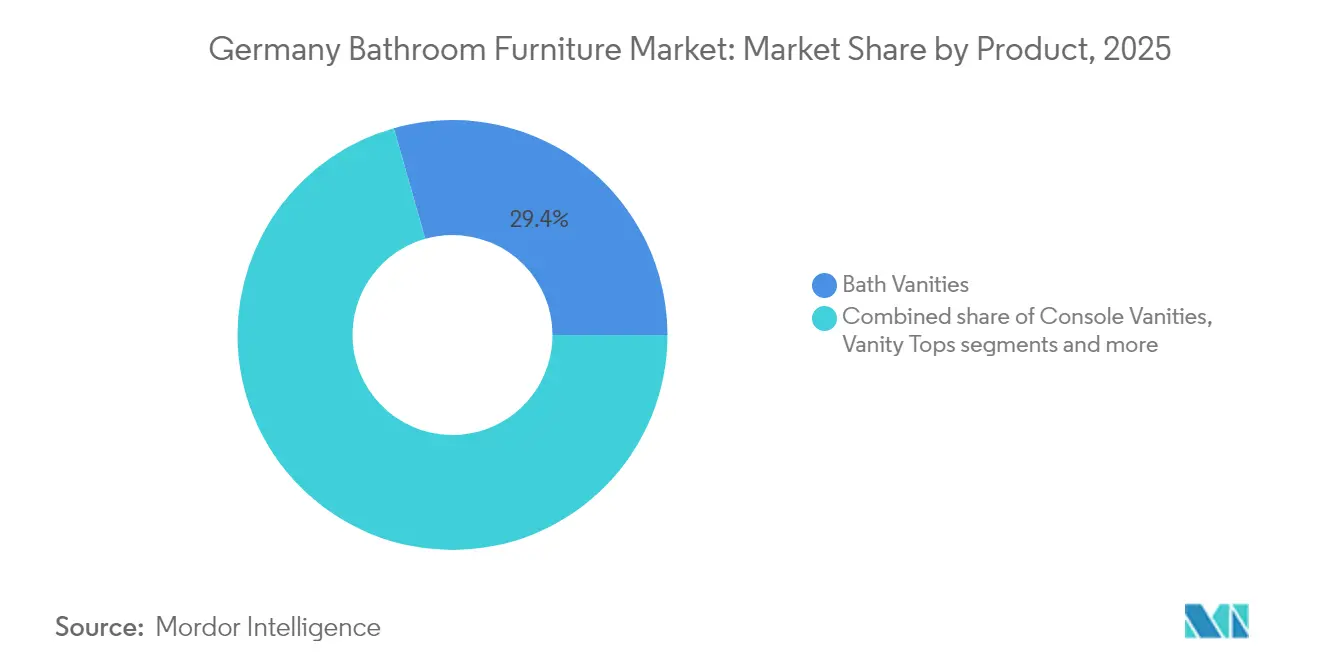
- In termini di prodotto, i mobili da bagno hanno dominato la quota di mercato dei mobili da bagno in Germania, con il 29.40% nel 2025; si prevede che i mobili contenitori e gli accessori cresceranno a un CAGR del 6.07% tra il 2026 e il 2031.
- In base al materiale, nel 31.30 il legno ha rappresentato il 2025% del mercato tedesco dei mobili da bagno; la plastica e i polimeri registrano un CAGR del 5.72% fino al 2031.
- In base alla fascia di prezzo, nel 39.20 la fascia media rappresentava il 2025% del mercato tedesco dei mobili da bagno, mentre le linee premium hanno registrato un'espansione a un CAGR del 6.24%.
- In base all'utente finale, nel 74.20 il settore residenziale controllava il 2025% del mercato tedesco degli arredi per il bagno, mentre il settore commerciale registra un CAGR del 6.61% fino al 2031.
- In base alla distribuzione, il B2C/retail ha mantenuto il 59.10% del valore nel 2025; i canali B2B diretti hanno registrato il CAGR più elevato, pari al 6.14%, grazie a legami più solidi tra produttore e specificatore.
- In termini geografici, la Renania Settentrionale-Vestfalia ha registrato un valore del 29.50% nel 2025, mentre la Baviera è la regione in più rapida crescita con un CAGR del 5.86%.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato dei mobili da bagno in Germania
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Ristrutturazioni del patrimonio immobiliare obsoleto sostenute da sussidi federali | + 1.8% | Punti focali nazionali e urbani | Medio termine (2-4 anni) |
| Adozione di mobili da bagno intelligenti abilitati all'IoT con illuminazione integrata | + 1.2% | Le aree metropolitane prima | A lungo termine (≥4 anni) |
| Preferenza di design sostenibile premium e influenza della certificazione ecologica | + 1.0% | regioni ricche | Medio termine (2-4 anni) |
| Costruzioni urbane multifamiliari che alimentano soluzioni modulari compatte | + 0.7% | Berlino, Monaco, Amburgo | Medio termine (2-4 anni) |
| La crescente penetrazione dell'e-commerce migliora l'accessibilità dei prodotti | + 0.6% | Nationwide | A breve termine (≤2 anni) |
| Fonte: Intelligenza di Mordor | |||
Ristrutturazioni del patrimonio edilizio obsoleto sostenute dai sussidi federali tedeschi
I programmi federali per l'edilizia abitativa, che stanziano 8 miliardi di euro tra il 2018 e il 2024, stimolano la domanda di mobili da bagno e kit di contenimento adatti alla ristrutturazione, che uniscono accessibilità ed estetica. [1] Commissione europea, “Supporto alla ristrutturazione delle abitazioni in Germania”, ec.europa.eu Circa un quarto dei cittadini tedeschi ha più di 60 anni; tuttavia, solo il 2% delle case offre bagni adatti all'età, spingendo fornitori come Duravit e Burgbad a essere pionieri di profili per cassetti senza maniglie e specchi regolabili in altezza. Le specifiche dei prodotti corrispondono sempre più alle linee guida per l'accessibilità senza richiamare lo stile istituzionale, supportando la disponibilità a pagare nella fascia premium. I portali di sovvenzioni comunali riducono ulteriormente i tempi di ammortamento per i proprietari di casa, mantenendo attivi i progetti di ristrutturazione nonostante la carenza di manodopera.
Adozione di mobili da bagno intelligenti abilitati all'IoT con illuminazione integrata
Specchi a comando vocale o tramite app, mobili con cornice a LED e cassetti azionati dal movimento riposizionano i bagni come centri benessere anziché come volumi funzionali. I primi cluster di adozione si registrano nelle conversioni di loft a Berlino, dove i professionisti esperti di tecnologia richiedono personalizzazione e diagnostica remota. I produttori collegano rubinetti, illuminazione e mobili lavabo per raccogliere dati sul consumo idrico, in linea con gli obiettivi ESG degli operatori alberghieri. Gli ecosistemi di marca – la piattaforma D-Neo di Duravit e il sistema di sincronizzazione dell'illuminazione RainTunes di Hansgrohe – vincolano i clienti a percorsi di upgrade e contribuiscono a contrastare la diluizione dei margini dovuta alle importazioni di materie prime.
Preferenza di design sostenibile premium e influenza della certificazione ecologica
Rovere certificato PEFC, vernici all'acqua e programmi di ritiro ora determinano la scelta del marchio per gli acquirenti della Generazione Y che associano durata e tutela ambientale. I lavabi DuraCeram cradle-to-cradle di Duravit e il progetto pilota di riciclo del 98% delle materie prime di Hansgrohe testimoniano il passaggio del settore dalla conformità a una leadership proattiva.
Soluzioni modulari compatte per la costruzione di edifici multifamiliari urbani
L'edilizia residenziale urbana sta sfruttando ogni metro quadrato, soprattutto in città come Berlino e Amburgo, dove la carenza di alloggi rimane acuta. Costruttori e ristrutturatori ora prediligono mobili da bagno sospesi, sottili torri portaoggetti e altri elementi modulari che mantengono il pavimento libero e ingrandiscono visivamente i bagni stretti, offrendo comunque ampie mensole. Sebbene la Germania abbia completato solo circa 270,000 delle 400,000 unità abitative previste per il 2024, la pipeline in corso mantiene alta la domanda di mobili che racchiudano più funzioni in un unico corpo: si pensi a basi per lavabo che nascondono una lavatrice-asciugatrice o mobili a specchio con discrete ventole di ventilazione per ridurre il vapore. [2]FIEC. "Germania - Rapporto statistico FIEC." fiec-statistical-report.eu/germany..
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| La carenza di manodopera e i lunghi permessi ritardano i cicli di ristrutturazione | -0.9% | Più acuto nelle zone rurali | Medio termine (2-4 anni) |
| L’aumento dei costi delle materie prime comprime i margini dei produttori | -0.7% | Nationwide | A breve termine (≤2 anni) |
| Pressione sui prezzi delle catene fai da te sui venditori di mobili di marca | -0.5% | Nationwide | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Carenza di manodopera e lunghi tempi di rilascio dei permessi ritardano i cicli di ristrutturazione
I permessi di costruire per le nuove abitazioni sono crollati del 24.2% su base annua a maggio 2024, allungando i tempi di consegna dei progetti e gonfiando le tariffe dei subappaltatori. La necessità di coordinare più professionisti – idraulici, piastrellisti, elettricisti – rende i bagni particolarmente vulnerabili, spingendo alcuni consumatori a rinviare i lavori di ristrutturazione. L'industria risponde con sistemi di pannelli prefabbricati e raccordi senza attrezzi che riducono le ore di manodopera, ma non riescono a compensare completamente le carenze strutturali.
L’aumento dei costi delle materie prime comprime i margini dei produttori
L'aumento dei costi delle materie prime sta riducendo i margini di profitto lungo tutta la filiera dell'arredo bagno, costringendo i produttori a scegliere tra assorbire i costi o rischiare quote di mercato attraverso aumenti di prezzo. Dopo un balzo del 7.4% nel 2023, gli input per l'edilizia hanno registrato un aumento del 2.6% nel 2024, ma continuano a mettere in difficoltà i produttori di fascia media privi di potere di determinazione dei prezzi guidato dai marchi. Compositi proprietari come DuroCast di Duravit consentono la sostituzione parziale di resine più costose, mentre gli acquisti di gruppo con le divisioni rubinetteria coprono i contratti sull'acciaio.
Analisi del segmento
Per prodotto: l'integrazione intelligente stimola la crescita dello storage
Si prevede che i mobili contenitori cresceranno a un CAGR del 6.07%, superando il ritmo complessivo della categoria. Cassetti con Wi-Fi che registrano le date di scadenza dei cosmetici e scaffalature resistenti all'umidità sono destinati ai bagni urbani compatti. I mobili da bagno hanno mantenuto una quota di mercato del 29.40% nel 2025, sostenendo i budget per le ristrutturazioni, poiché la scelta di piani d'appoggio e lavabi definisce il tono estetico. Le varianti di consolle e gli specchi adottano retroilluminazione a LED, pellicole antiappannamento e altoparlanti Bluetooth, integrando la tecnologia in silhouette tradizionali. La concorrenza si sposta dal volume grezzo all'interoperabilità software che vincola gli utenti agli ecosistemi dei marchi.
Anche la domanda di soluzioni modulari per lo stoccaggio beneficia dell'invecchiamento demografico: i cesti portabiancheria estraibili riducono la necessità di piegarsi, mentre i ripiani regolabili si adattano alla crescita dei bambini. Linee premium come la collezione Aurena di Duravit introducono divisori rivestiti in porcellana che uniscono superfici igieniche a dettagli di design di alto livello. Con l'aumento dell'adozione, i fornitori sperimentano soluzioni di sostituzione dei filtri in abbonamento per i purificatori d'aria integrati negli specchi, cristallizzando i ricavi annuali.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per materiale: la sostenibilità rimodella le scelte dei materiali
La calda tattilità del legno e la sua capacità di assorbire il carbonio sono alla base della sua quota del 31.30% nel mercato tedesco dell'arredo bagno nel 2025. Rovere e noce certificati FSC o PEFC rimangono finiture di punta, ma gli spessori delle impiallacciature si riducono per ridurre l'intensità del materiale senza compromettere l'aspetto. I pannelli a strati incrociati con adesivi a base biologica migliorano la resistenza all'umidità, prolungando i periodi di garanzia. Plastica e polimeri avanzati sono in ritardo, ma registrano il CAGR più elevato, pari al 5.72%. Le miscele di WPC, commercializzate dal consorzio LIMOWOOD, riducono i rifiuti in discarica e raggiungono al contempo una classificazione antincendio di Classe B, attraendo gli specialisti del settore alberghiero. Gli assemblaggi ibridi – frontali dei cassetti in rovere su carcasse in PET riciclato – coniugano estetica ed efficienza delle risorse e facilitano lo smontaggio a fine vita.
I telai metallici riemergono come elementi decorativi, consentendo pareti più sottili ed effetti di sospensione. L'alluminio verniciato a polvere in tonalità pastello opache risponde alle tendenze di design pastello previste per gli interni del 2026. I piani in ceramica o in solid surface integrano scarichi antitrabocco per ridurre il consumo d'acqua, in linea con le più ampie normative idrauliche tedesche.
Per fascia di prezzo: il segmento premium sfida i venti contrari dell'economia
I modelli premium detengono volumi di nicchia, ma generano profitti sproporzionati, con una crescita del 6.24% di CAGR. Le partnership con icone del design globale, come Philippe Starck per Duravit, valorizzano la storia del marchio, consentendo margini lordi medi superiori al 40%. Le unità di fascia media rappresentano la quota di mercato tedesca dell'arredo bagno, con il 39.20%. Le SKU economiche si rivolgono alle ristrutturazioni fai da te, ma subiscono una stagnazione a causa dell'inflazione che colpisce la spesa discrezionale.
Il mix di prodotti si sta orientando verso il "lusso accessibile", dove le carcasse di fascia media si abbinano a maniglie premium o specchietti intelligenti offerti come moduli di upselling. Questa micro-segmentazione consente ai marchi di difendere le fasce di prezzo senza alienare i cacciatori di valore.
Per l'utente finale: il settore commerciale accelera la modernizzazione
I programmi di benessere aziendale e le ristrutturazioni degli hotel in fase di sviluppo spingono il segmento commerciale a un CAGR del 6.61%, a fronte di una modesta espansione residenziale. I modelli di ROI basati sull'occupazione privilegiano laminati resistenti, rivestimenti anti-impronta e sensori IoT che conteggiano il traffico per i programmi di pulizia. I bagni pubblici negli aeroporti integrano mobili con cestini portasciugamani a scomparsa e avvisi di manutenzione, riducendo i costi di gestione. Gli acquirenti residenziali, che rappresentano ancora il 74.20% del volume, oscillano tra influenze scandinave minimaliste e color blocking massimalisti. I retrofit per l'invecchiamento in loco introducono maniglioni di sostegno camuffati da portasciugamani e mobili con spazio per le ginocchia per l'uso da seduti, confondendo disabilità e linguaggio del design mainstream.

Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per canale di distribuzione: la trasformazione digitale rimodella il percorso di acquisto
Le vendite B2B/dirette superano il 6.14% di CAGR, poiché gli architetti richiedono set configurati in fabbrica e file BIM direttamente dai portali dei produttori. Le dashboard di progetto sincronizzano la logistica per le implementazioni di hotel multipiano, comprimendo i tempi di consegna. Al contrario, il B2C/retail mantiene una quota del 59.10% grazie alla visibilità del traffico pedonale e alla valutazione pratica. L'omnicanalità non è più un'opzione: i codici QR sui cartellini degli showroom aprono sovrapposizioni di realtà aumentata che mostrano le varianti di colore, per poi indirizzare al pagamento tramite e-cart. La logistica dei resi, un tempo un deterrente, ora rispecchia l'efficienza del settore dell'abbigliamento, aumentando ulteriormente la penetrazione online.
Analisi geografica
La Renania Settentrionale-Vestfalia detiene una quota di valore del 29.50% grazie alla forte domanda urbana di Colonia, Düsseldorf e Dortmund. Un consistente patrimonio immobiliare obsoleto si coniuga con un elevato reddito disponibile, favorendo la diffusione di mobili da bagno di alta qualità e accessibili. La concentrazione di showroom e hub logistici riduce i tempi di consegna, indirizzando i consumatori verso soluzioni più ampie e personalizzate.
La Baviera si aggiudica il primato di crescita più rapida, con un CAGR del 5.86%, grazie a Monaco e Norimberga che mantengono solidi progetti di costruzione. L'afflusso turistico stimola la ristrutturazione dei bagni degli hotel, che si riflette positivamente sulle aspirazioni residenziali, in particolare per i mobili con marchio di qualità ecologica, data la sensibilità ambientale bavarese. La vicinanza regionale ai distretti produttivi del Baden-Württemberg semplifica le catene di approvvigionamento e facilita la rotazione delle scorte negli showroom.
I Länder orientali ristrutturano gli appartamenti dell'era sovietica, privilegiando linee di fascia media più economiche, mentre i microappartamenti di Amburgo promuovono mobili da bagno modulari ultracompatti. L'obiettivo nazionale di 400,000 nuove abitazioni all'anno, sebbene non raggiunto, alimenta comunque la domanda regionale di mobili sostenibili e che risparmiano spazio.
Panorama normativo
In Germania, i mobili e i sanitari per il bagno sono regolamentati dai codici edilizi federali (MBO/Musterbauordnung) e dalle norme tecniche di costruzione (MVV TB). La norma EN 14749 si applica ai mobili contenitori per uso domestico, richiedendo test di stabilità e di resistenza al ribaltamento che definiscono la ferramenta per il montaggio a parete, i kit di ancoraggio e le istruzioni di installazione utilizzate da marchi e rivenditori.
Le normative in materia di sostenibilità e i sistemi di qualità volontari influenzano anche la selezione dei materiali e la documentazione dei prodotti. Il Regolamento sulla progettazione ecosostenibile per i prodotti (ESPR), in vigore da luglio 2024, promuove la progettazione orientata alla durabilità, alla riparabilità e alla riciclabilità. I controlli sulle emissioni e sui materiali per i pannelli a base di legno, compresi i limiti di formaldeide in linea con la classificazione E1, rimangono rilevanti, mentre il marchio di qualità Golden M (RAL-GZ 430) continua a essere utilizzato come parametro di riferimento per gli acquisti e il posizionamento premium, gestito dalla Deutsche Gütegemeinschaft Möbel (DGM).
Analisi della catena del valore
La filiera produttiva tedesca dell'arredamento bagno è trainata da produttori come Duravit AG, Villeroy & Boch AG e Geberit AG, che stanno integrando sempre più valutazioni di doppia materialità in linea con l'ESRS. Le catene di fornitura dipendono dalla conformità al Regolamento UE sul Legno (EUTR) e da certificazioni come FSC o PEFC, a supporto dell'approvvigionamento sostenibile per le materie prime chiave. Anche lo scambio digitale di dati sta progredendo, con linee guida come OFML che definiscono la configurazione e la gestione delle vendite, mentre l'approccio al mercato combina la vendita al dettaglio B2C e i canali diretti B2B, supportati da organismi e reti di settore come VDM, che coordinano la standardizzazione e l'allineamento dei fornitori.
Panorama competitivo
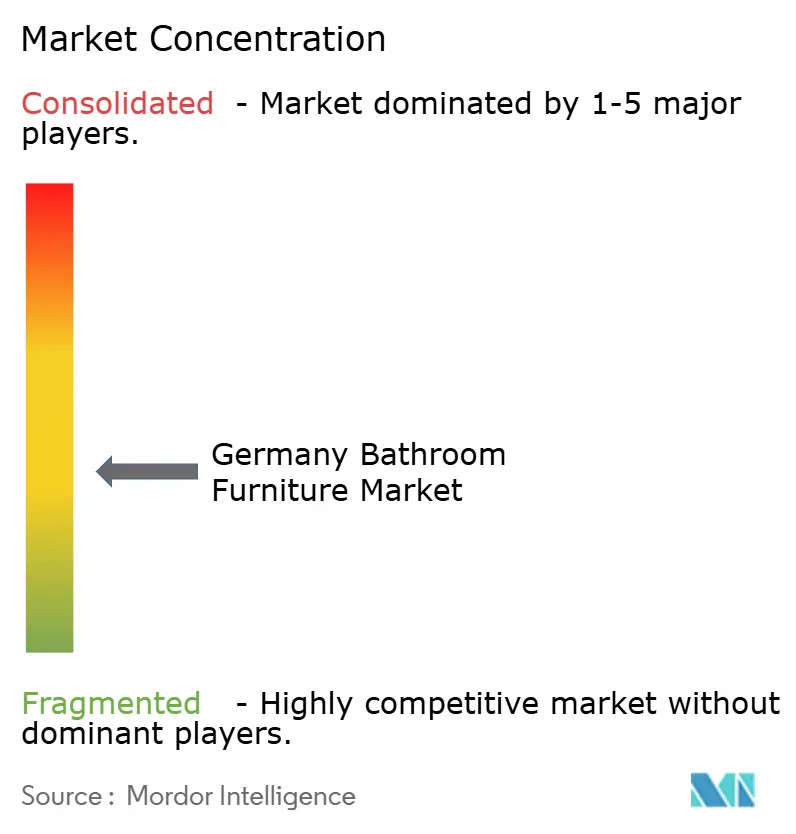
Il mercato tedesco dell'arredo bagno presenta una struttura moderatamente concentrata. Duravit sostiene il valore del marchio attraverso frequenti collaborazioni e il suo impegno a impatto climatico zero, mirato a ridurre le emissioni di Scope 1 e 2 entro il 2045. Hansgrohe si espande oltre la rubinetteria lanciando linee di lavabo co-progettate con Phoenix Design, puntando a realizzare vendite incrociate con la sua base di installatori di rubinetteria. Villeroy & Boch sfrutta la sua tradizione ceramica per commercializzare lastre integrate per lavabo da appoggio che si integrano perfettamente con la sua attività di piastrelle.
Entranti agili come VALLONE si differenziano attraverso modelli direct-to-architect e personalizzazione di massa, mentre i marchi privati fai da te si accaparrano volumi di fascia bassa. L'innovazione corre oltre i materiali verso i livelli di servizio: app di realtà aumentata, tempi di consegna per colori personalizzati di cinque giorni e analisi della manutenzione post-acquisto. La sostenibilità rimane un campo di battaglia; l'impegno di Hansgrohe a zero imballaggi in plastica entro il 2025 e il programma di ritiro post-consumo di Duravit stabiliscono parametri di riferimento che i concorrenti devono raggiungere o superare. La convergenza strategica intorno a soluzioni complete per il bagno si intensifica, con pacchetti di rubinetteria, illuminazione e arredo che promuovono sinergie di upselling e leva sulla catena di fornitura.
Leader del settore dell'arredo bagno in Germania
-
Burgbad
-
Duravit AG
-
IKEA
-
Villeroy & Boch AG
-
Geberit AG
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Giugno 2026: Burgbad lancia la collezione di mobili da bagno Uomo con materiali e finiture diversificati (melaminico, laccature opache, impiallacciatura di rovere). La nuova linea amplia la gamma di prodotti premium e la varietà di referenze sul mercato tedesco. Rafforza il posizionamento nel segmento premium e la presenza distributiva grazie a un design incentrato sui materiali.
- Maggio 2026: Duravit AG lancia una campagna promozionale per le serie di mobili da bagno D-Code, con sconti speciali per i partner commerciali in occasione delle fiere, valida fino al 2026. La promozione, basata su attività di marketing diretto, è legata alla serie di mobili e viene offerta tramite stand fieristici. La struttura degli sconti supporta le vendite generate dai partner e l'adozione da parte dei clienti finali.
- Maggio 2026: Duravit AG pubblica la guida di design per i frontali d'arredo a struttura verticale e tattile delle serie Balcoon, Zencha e Aurena. La guida supporta un'estetica premium e tattile nel segmento dell'arredamento. Rafforza il posizionamento di Duravit come azienda leader nel design e favorisce la vendita incrociata tra le diverse serie.
Ambito e metodologia
Sono definiti mobili per il bagno i mobili prevalentemente utilizzati negli ambienti bagno, diversi dagli impianti idraulici. Comprende mobili da bagno, specchi, piani lavabo e altri. Il rapporto fornisce un'analisi approfondita del mercato tedesco dei mobili da bagno, inclusa una valutazione qualitativa e quantitativa del mercato, le tendenze dei mercati emergenti per segmenti, importanti cambiamenti nelle dinamiche del mercato e una panoramica del mercato.
Nel rapporto viene trattato anche l'ambiente competitivo del mercato tedesco dei mobili per il bagno, insieme a informazioni sulle principali aziende che vi operano. Il mercato tedesco dei mobili per il bagno è segmentato per tipo di prodotto (lavabo da bagno, lavabo per consolle, piani lavabo, specchi da bagno e altri), per materiale (legno, metallo, plastica e altri mobili) per applicazione (domestico e commerciale) e per canali di distribuzione (supermercati e ipermercati, negozi specializzati, online e altri). Il rapporto offre dimensioni del mercato e previsioni per il mercato tedesco dei mobili da bagno in valore (milioni di dollari) per tutti i segmenti di cui sopra.
| Mobili da bagno |
| Vanità della console |
| Top Vanity |
| Specchi da bagno |
| Mobili e accessori per lo stoccaggio |
| Legno (MDF) |
| Metallo |
| Plastica e polimero |
| Altri Materiali |
| Economia |
| Mid-range |
| Premium / Lusso |
| Residenziale |
| Commerciale |
| B2C/vendita al dettaglio | Centri domestici |
| Negozi di mobili specializzati (inclusi punti vendita di marchi esclusivi) | |
| Online | |
| Altri canali di distribuzione (tra cui ipermercati, supermercati, televendite, centri commerciali, grandi magazzini, ecc.) | |
| B2B/Direttamente dai produttori |
| Baviera |
| Baden-Württemberg |
| Renania settentrionale-Vestfalia |
| Bassa Sassonia |
| Hesse |
| Resto della Germania |
| Per prodotto | Mobili da bagno | |
| Vanità della console | ||
| Top Vanity | ||
| Specchi da bagno | ||
| Mobili e accessori per lo stoccaggio | ||
| Per materiale | Legno (MDF) | |
| Metallo | ||
| Plastica e polimero | ||
| Altri Materiali | ||
| Per fascia di prezzo | Economia | |
| Mid-range | ||
| Premium / Lusso | ||
| Per utente finale | Residenziale | |
| Commerciale | ||
| Per canale di distribuzione | B2C/vendita al dettaglio | Centri domestici |
| Negozi di mobili specializzati (inclusi punti vendita di marchi esclusivi) | ||
| Online | ||
| Altri canali di distribuzione (tra cui ipermercati, supermercati, televendite, centri commerciali, grandi magazzini, ecc.) | ||
| B2B/Direttamente dai produttori | ||
| Per geografia | Baviera | |
| Baden-Württemberg | ||
| Renania settentrionale-Vestfalia | ||
| Bassa Sassonia | ||
| Hesse | ||
| Resto della Germania | ||
Domande chiave a cui si risponde nel rapporto
Quanto sarà grande il mercato tedesco dei mobili da bagno nel 2026?
Nel 4.42 il mercato tedesco dei mobili da bagno valeva 2026 miliardi di dollari, con un CAGR previsto del 5.33% entro il 2031.
Quale segmento di prodotto è leader nel mercato tedesco dei mobili da bagno?
I mobili per il bagno saranno i protagonisti del mercato con una quota di mercato del 29.40% nel 2025, mentre i mobili contenitori mostrano le prospettive di CAGR più elevate, pari al 6.07%.
Quale ruolo gioca la sostenibilità nelle decisioni di acquisto?
I materiali eco-certificati e il design circolare sono ora tra i principali criteri di acquisto, privilegiando i prodotti di alta qualità che offrono legno certificato PEFC o materiali compositi riciclati.
Perché il segmento degli utenti finali commerciali sta crescendo più velocemente di quello residenziale?
Le ristrutturazioni nel settore alberghiero e gli investimenti nel benessere aziendale spingono la domanda commerciale a un CAGR del 6.61%, superando gli ammodernamenti residenziali.
Come stanno i produttori mitigando l'aumento dei costi delle materie prime?
Innovano con materiali compositi proprietari, espandono l'integrazione verticale e applicano aumenti di prezzo selettivi, soprattutto nei livelli premium.
Quale canale di vendita si sta espandendo più rapidamente?
I rapporti B2B diretti con sviluppatori e architetti stanno aumentando a un tasso annuo composto (CAGR) del 6.14%, supportati da configuratori digitali e dall'integrazione BIM.


