

Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
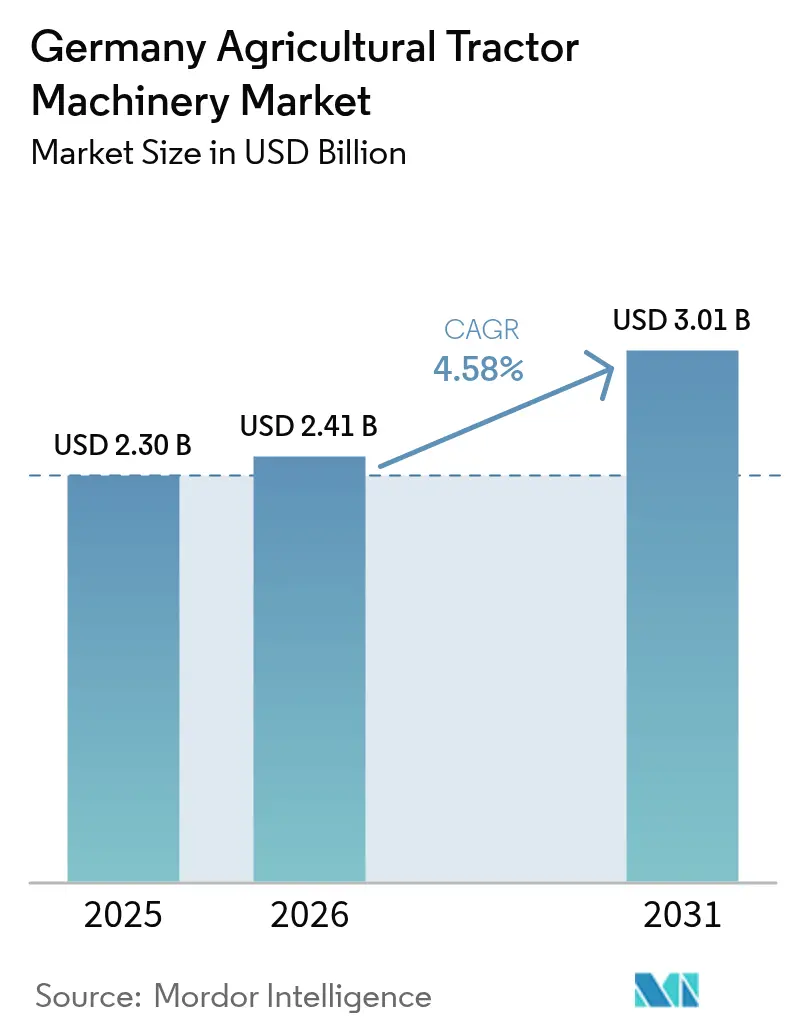
| Dimensione del mercato (2026) | 2.41 miliardo di dollari |
| Dimensione del mercato (2031) | 3.01 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 4.58% CAGR |
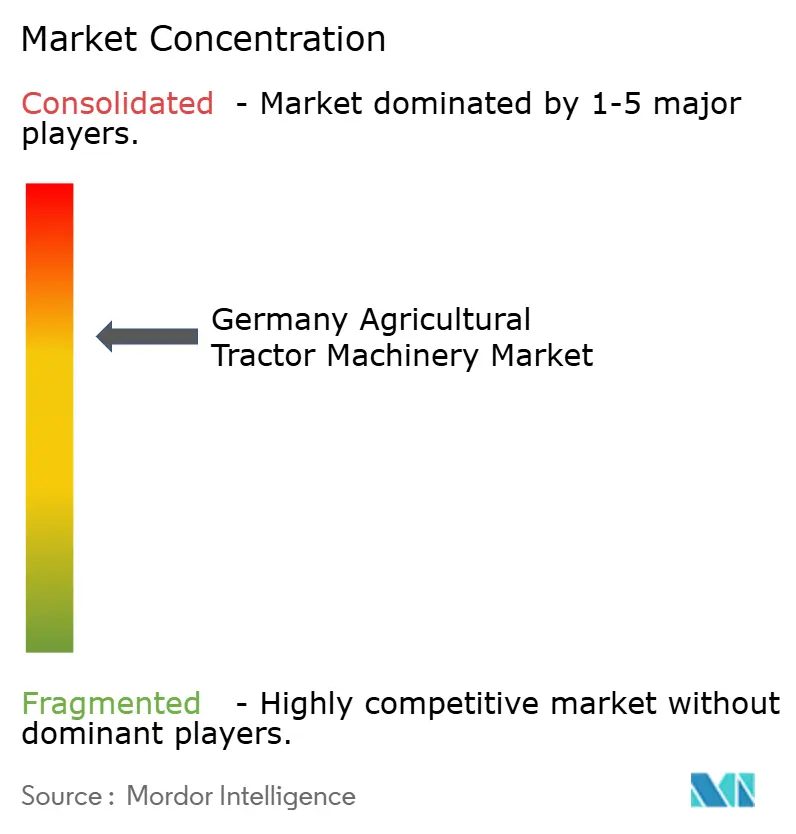
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato tedesco dei trattori agricoli di Mordor Intelligence
Si stima che il mercato tedesco dei trattori agricoli nel 2026 raggiungerà un valore di 2.41 miliardi di dollari, in crescita rispetto ai 2.30 miliardi di dollari del 2025, con proiezioni per il 2031 che indicano 3.01 miliardi di dollari, con una crescita annua composta (CAGR) del 4.58% nel periodo 2026-2031. Questa traiettoria stabile cela un cambiamento strategico verso attrezzature di alta gamma, propulsori conformi allo Stage V e retrofit basati sui dati che aumentano i prezzi medi di vendita, anche se le immatricolazioni totali di trattori sono scese a 27,595 unità nel 2024 [1] Fonte: CEMA, “Tractor Registrations 2024,” cema-agri.org . I cicli di sostituzione indotti dalle politiche, sostenuti da 5.1 miliardi di dollari di pagamenti diretti annuali della Politica Agricola Comune (PAC) e sovvenzioni mirate del Programma di Investimenti Agricoli, continuano a sostenere la domanda di beni ad alta tecnologia. L'elevata densità degli impianti di biogas, le norme più stringenti sulle emissioni e i finanziamenti agevolati dai rivenditori a tassi inferiori al 3% catalizzano l'adozione di macchinari predisposti alla connettività in aziende agricole di varie dimensioni [2]. Fonte: Agenzia per le energie rinnovabili, "Biogas in Germania 2025", renewable-energy.de Parallelamente, il meccanismo di adeguamento del carbonio alle frontiere dell'Unione europea aggiunge pressione sui costi dei componenti in acciaio e alluminio, rafforzando le mosse dei produttori di apparecchiature originali (OEM) verso l'approvvigionamento nazionale e la modularità della progettazione.
Punti chiave del rapporto
- Per tipologia di prodotto, nel 2025 le macchine per l'aratura e la coltivazione rappresentavano il 36.85% del mercato tedesco dei trattori agricoli, mentre si prevede che le irroratrici cresceranno a un CAGR del 7.62% entro il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato dei trattori agricoli in Germania
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Aumento dei sussidi dal programma tedesco di investimenti agricoli | + 1.20% | Baviera, Bassa Sassonia e Renania Settentrionale-Vestfalia | Medio termine (2-4 anni) |
| Espansione della superficie coltivata a mais da biogas | + 0.80% | Baviera, Baden-Württemberg e Bassa Sassonia | A lungo termine (≥ 4 anni) |
| Domanda di trattori a bassa potenza da parte delle piccole aziende agricole | + 0.60% | Regioni agricole miste del sud | A breve termine (≤ 2 anni) |
| Finanziamento del produttore di apparecchiature originali (OEM) con un tasso di interesse inferiore al 3% | + 0.90% | Dipende dalla rete nazionale e dai concessionari | A breve termine (≤ 2 anni) |
| Retrofit dell'intelligenza artificiale (IA) per la lavorazione autonoma del terreno | + 0.70% | Brandeburgo, Sassonia-Anhalt e Meclemburgo-Pomerania Anteriore | Medio termine (2-4 anni) |
| Rimborsi assicurativi legati alla salute del suolo | + 0.50% | Renania Settentrionale-Vestfalia e Schleswig-Holstein | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Aumento dei sussidi dal programma tedesco di investimenti agricoli
Il programma tedesco di investimenti agricoli convoglia parte dei 5.1 miliardi di dollari dei pagamenti della Politica Agricola Comune (PAC) verso trattori di Fase V, irroratrici di precisione e attrezzature per la lavorazione ridotta del terreno, collegando i rimborsi alle prestazioni ambientali verificate tramite telemetria attraverso la Rete di Dati per la Sostenibilità Aziendale [3]. Fonte: Commissione Europea, “Panoramica della Rete di Dati per la Sostenibilità Aziendale”, AGRICULTURE.EC.EUROPA.EU. I tassi di cofinanziamento raggiungono il 75% per i macchinari a basso impatto ambientale, accorciando i cicli di ammortamento e orientando i criteri di acquisto verso la connettività piuttosto che verso la potenza. L'obbligo di rendicontazione dei dati del programma accelera l'adozione di piattaforme, come AGCO Fuse e Deere & Company Operations Center, spostando il vantaggio competitivo verso l'interoperabilità dell'ecosistema. Le linee di credito della Banca europea per gli investimenti, per un valore di 3.2 miliardi di dollari tra il 2024 e il 2027, riducono ulteriormente i costi di finanziamento per i gruppi di macchinari e le cooperative, rafforzando il potere d'acquisto di gruppo.
Espansione della superficie coltivata a mais da biogas
In Germania sono attivi 9,500 impianti a biogas, per un totale di 6.2 GW; metà della materia prima proviene da 2 milioni di ettari di insilato di mais. Nonostante tariffe feed-in più basse, il ripotenziamento delle unità esistenti garantirà una domanda di foraggio stabile fino al 2030. Gli appaltatori che gestiscono questi impianti acquistano mietitrici ad alta produttività con processori di granella in grado di processare oltre 400 tonnellate all'ora, insieme a iniettori di liquami di precisione che riciclano il digestato. Le tariffe già esistenti garantiscono un flusso di cassa stabile, consentendo agli investimenti in attrezzature di concentrarsi sui tempi di attività e sull'efficienza del carico utile piuttosto che sulle dimensioni della flotta. Di conseguenza, le attrezzature per la fienagione e il foraggio rimangono un punto fermo nel mercato tedesco dei trattori agricoli, nonostante il rallentamento della costruzione di nuovi impianti.
Domanda di attrezzi a bassa potenza da parte delle piccole aziende agricole
Le aziende agricole con una superficie inferiore a 50 ettari rappresentano il 68.5% delle aziende agricole, ma si affidano a motori da 30 a 75 cavalli per il lavoro quotidiano. Aratri compatti, motozappe e seminatrici modulari consentono operazioni diversificate per meccanizzare campi irregolari, nel rispetto dei requisiti sulle emissioni Stage V. I programmi di leasing con riscatto di AGCO Finance e CNH Capital, che offrono tassi di interesse inferiori al 3%, riducono le rate mensili a un costo inferiore a quello della manodopera stagionale. Questa convenienza catalizza l'adozione di attrezzi compatibili con ISOBUS, determinando una crescita incrementale nel mercato tedesco dei trattori agricoli fino al 2027.
Finanziamento del produttore di apparecchiature originali (OEM) con interessi inferiori al 3%
I prestiti garantiti dai produttori vincolano tassi ridotti a patti di sostenibilità, finanziati tramite linee di credito della Banca Europea per gli Investimenti. Servizi telematici integrati, garanzie estese e agevolazioni per i crediti di carbonio trasformano le offerte di credito in piattaforme di servizi. I prezzi preferenziali orientano gli acquirenti verso apparecchiature di precisione i cui risparmi verificati soddisfano i parametri normativi, rafforzando così i tassi di pignoramento e riducendo il rischio di insolvenza per i finanziatori.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Diminuzione della dimensione media delle aziende agricole | -0.60% | Baviera e Baden-Württemberg | A lungo termine (≥ 4 anni) |
| Prezzi volatili delle materie prime | -0.80% | Cintura cerealicola della Bassa Sassonia e della Sassonia-Anhalt | A breve termine (≤ 2 anni) |
| Elevati costi di approvvigionamento dei motori Stage V | -1.10% | il | Medio termine (2-4 anni) |
| Rischi legati all'approvvigionamento delle materie prime per le batterie | -0.40% | Iniziative nazionali e per le apparecchiature alimentate elettricamente | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Diminuzione della dimensione media delle aziende agricole
La proprietà agricola media tedesca è di circa 18 ettari e il 62% dei terreni è in affitto, il che scoraggia gli acquisti di attrezzature ad alta intensità di capitale da parte degli agricoltori affittuari [4] Fonte: Ministero federale dell'alimentazione e dell'agricoltura, “Linee guida per le operazioni agricole autonome 2024”, BMEL.DE. I piccoli appezzamenti favoriscono gli attrezzi multiuso o condivisi rispetto alle flotte dedicate, limitando i volumi unitari per i macchinari ad alta capacità. Sebbene le piattaforme modulari e il leasing attenuino l'impatto, la persistente frammentazione frena lo slancio del mercato tedesco dei trattori agricoli.
Elevati costi di approvvigionamento dei motori Stage V
Le normative Stage V richiedono filtri antiparticolato diesel e riduzione catalitica selettiva, il che aumenta i prezzi dei motori conformi e di qualsiasi attrezzatura che debba essere integrata elettronicamente. Gli agricoltori spesso devono sostituire contemporaneamente sia il trattore che l'attrezzatura per ottenere l'idoneità ai sussidi, spingendo le spese oltre i loro budget immediati. L'adeguamento al Carbon Border Adjustment aumenta i costi di acciaio e alluminio di 1.1-1.7 milioni di dollari per i produttori di apparecchiature originali (OEM), gonfiando ulteriormente i prezzi al dettaglio.
Analisi del segmento
Per tipo di prodotto: gli spruzzatori di precisione superano le attrezzature tradizionali per la lavorazione del terreno
Nel 2025, le macchine per aratura e coltivazione rappresentavano il 36.85% del mercato tedesco dei trattori agricoli, riflettendo l'ampio interesse per le pratiche di lavorazione a strisce e su sodo, che danno diritto a rimborsi assicurativi per la salute del suolo. Si prevede che le irroratrici cresceranno a un CAGR del 7.62% entro il 2031, superando tutte le altre categorie di prodotto. Gli ugelli a portata variabile e il rilevamento delle erbe infestanti tramite telecamera consentono agli utenti di ridurre l'uso di erbicidi del 66%, rispettando al contempo gli obiettivi di riduzione dei pesticidi dell'Unione Europea.
L'accelerazione del segmento delle irroratrici dipende dai prossimi obblighi di tenuta dei registri previsti dal Regolamento sull'uso sostenibile dei pesticidi, che prevede verifiche di telemetria per il lavoro commerciale sul campo. I produttori di apparecchiature originali (OEM) si posizionano di conseguenza: il PTx Trimble di AGCO sfrutta una libreria di retrofit per flotte miste che comprende oltre 10,000 modelli, mentre gli specialisti tedeschi Amazone e Horsch lanciano irroratrici modulari che accettano kit di sensori di terze parti. Con la convergenza di fattori normativi e risparmi di input dimostrabili, l'irrorazione di precisione rimane il settore in crescita più promettente nel mercato tedesco dei trattori agricoli.

Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Analisi geografica
Il mercato tedesco dei trattori agricoli presenta notevoli disparità regionali, determinate dalle differenze nella struttura delle aziende agricole, nei modelli colturali e nelle priorità politiche. Gli stati meridionali come la Baviera e il Baden-Württemberg sono caratterizzati da aziende agricole piccole e frammentate, molte delle quali operano su terreni collinari. Questa struttura sostiene la domanda di trattori di bassa potenza e di attrezzi compatti, tra cui aratri e seminatrici progettati per la manovrabilità e la stabilità in pendenza.
Al contrario, le regioni settentrionali e orientali, come la Bassa Sassonia, la Sassonia-Anhalt e il Brandeburgo, sono caratterizzate da una coltivazione su larga scala di cereali e colture energetiche. Queste aree ospitano un'elevata concentrazione di attività legate al biogas, che determina una domanda di trinciacaricatrici ad alta capacità, attrezzature per la gestione dei liquami e altri macchinari pesanti. Gli agricoltori di queste regioni sono anche tra i primi ad adottare attrezzi autonomi e semi-autonomi, grazie alle dimensioni dei campi e ai requisiti di efficienza della manodopera.
Le regioni costiere occidentali e settentrionali, tra cui Renania Settentrionale-Vestfalia e Schleswig-Holstein, sono maggiormente orientate all'allevamento di bovini da latte. La densità del bestiame e la crescente attenzione alla salute del suolo e alla gestione dei nutrienti incoraggiano gli investimenti in applicatori di precisione per liquami e attrezzature per la lavorazione conservativa. Allo stesso tempo, la stabilità del reddito, supportata dai sussidi, sostiene i cicli di sostituzione dei macchinari, sebbene le recenti condizioni di mercato indichino che gli agricoltori stanno dando priorità agli aggiornamenti essenziali, rimandando gli acquisti non critici. L'intensità della regolamentazione amplifica ulteriormente la segmentazione regionale. Gli stati con una forte attenzione all'agricoltura biologica e regolamentata dal punto di vista ambientale stanno accelerando l'adozione di irroratrici digitali e attrezzature orientate alla conformità. Nel frattempo, le regioni con ampie strutture agricole continuano a privilegiare macchinari ad alta potenza, a trazione integrale e predisposti per l'automazione, rafforzando modelli di domanda differenziati nel mercato tedesco dei trattori agricoli.
Panorama normativo
I trattori agricoli tedeschi rientrano nel quadro normativo UE in materia di omologazione e sicurezza per i veicoli agricoli e forestali (Regolamento (UE) n. 167/2013), nonché negli organismi di controllo tedeschi e nei requisiti relativi all'uso su strada e alla sicurezza degli operatori. L'omologazione e la sorveglianza del mercato si sovrappongono sempre più all'utilizzo su strada per alcune categorie di macchine, e il Regolamento (UE) 2025/14 stabilisce procedure tecniche e amministrative aggiornate per l'omologazione e la sorveglianza del mercato a livello UE delle macchine mobili non stradali destinate all'uso su strade pubbliche.
Le aspettative di conformità per le apparecchiature connesse e ad alta potenza si stanno inasprendo anche per quanto riguarda la sicurezza funzionale e la frenatura. Il Regolamento delegato (UE) 2025/1117 della Commissione aggiunge requisiti tecnici per i dispositivi di frenatura e la sicurezza funzionale per i veicoli agricoli e forestali, rafforzando la richiesta di riprogettazione e retrofit da parte dei produttori di apparecchiature originali (OEM) in merito alle architetture di frenatura. Per le attrezzature fitosanitarie, l'Ordinanza tedesca sulle attrezzature fitosanitarie (PflSchGerätV), supervisionata attraverso il quadro del Julius Kuehn-Institut, specifica i requisiti di prova per i dispositivi fitosanitari, supportando il passaggio a irroratrici di precisione certificate e pronte per la conformità. Le macchine agricole diesel utilizzate in ambito stradale sono ulteriormente influenzate dalle procedure di misurazione e di controllo degli inquinanti di scarico a cui si fa riferimento nell'Ordinanza XVI dello StVZO, che innalza gli standard per la compatibilità integrata del gruppo propulsore e del post-trattamento nelle combinazioni trattore-attrezzo.
Panorama competitivo
Il mercato tedesco dei trattori agricoli è moderatamente concentrato, con le prime cinque aziende che detengono complessivamente una quota di mercato significativa. Questo elevato livello di concentrazione evidenzia significativi vantaggi di scala in termini di produzione, distribuzione, finanziamento e integrazione tecnologica, pur alimentando un'intensa concorrenza.
AGCO Corporation si assicura una posizione di leadership grazie al suo ampio portafoglio di attrezzi e alla solida strategia digitale, rafforzata dalla joint venture PTx Trimble. Questa collaborazione migliora la compatibilità con flotte miste e accelera l'adozione dell'agricoltura di precisione. Deere & Company compete con forza con l'automazione avanzata, soluzioni di lavorazione del terreno autonome e piattaforme digitali integrate che privilegiano il funzionamento continuo e l'efficienza degli input. CNH Industrial NV si differenzia integrando dati agronomici, analisi del terreno e strumenti di gestione del rischio con le sue vendite di attrezzature, offrendo una proposta di valore completa che va oltre i macchinari. Claas KGaA mbH mantiene una solida posizione nel settore delle attrezzature per la raccolta e la foraggiamento ad alta capacità, sfruttando relazioni di lunga data con agricoltori professionisti tedeschi. Kubota Corporation rimane competitiva nei segmenti compatti e di media potenza, rivolgendosi in particolare alle aziende agricole più piccole e ad uso misto.
Al di fuori dei top tier, aziende come SDF Group SpA, Yanmar Co., Ltd., Argo Tractors SpA, Iseki & Co., Ltd., Lindner Traktorenwerk GmbH, JC Bamford Excavators Ltd. e HTC Holdings as, Daedong Corporation svolgono un ruolo significativo in settori di nicchia o regionali. Queste aziende spesso competono in base al prezzo, alla specializzazione o all'offerta di attrezzature compatte. Le dinamiche competitive del mercato sono sempre più influenzate dagli ecosistemi digitali piuttosto che dalla differenziazione meccanica. Fattori come la compatibilità ISOBUS aperta, la monetizzazione dei dati e la predisposizione all'autonomia stanno diventando considerazioni di acquisto critiche, in particolare tra i giovani agricoltori. Inoltre, i costi di conformità normativa relativi alle emissioni e alle politiche sulle emissioni di carbonio favoriscono gli operatori storici ben capitalizzati, consolidando ulteriormente il mercato. Tuttavia, queste dinamiche aumentano anche i rischi di abbandono, poiché la fedeltà al marchio diminuisce a favore della flessibilità tecnologica.
Leader del settore dei trattori agricoli in Germania
Deere & Company
CLAAS KGaA mbH
Società Kubota
Società AGCO
CNH Industrial NV
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Luglio 2026: Deere ha presentato i trattori aggiornati delle serie 6R e 6M, con miglioramenti volti a incrementare il comfort e la produttività dell'operatore in un ingombro compatto. L'aggiornamento supporta un maggior numero di attacchi per attrezzi di precisione e rafforza l'attenzione del marchio sugli aggiornamenti incrementali al di fuori dei tradizionali cicli fieristici.
- Aprile 2026: Claas ha lanciato degli aggiornamenti alla sua gamma di trattori di grandi dimensioni XERION 12, tra cui un sistema di trasmissione TERRA TRAC rinnovato, incentrato su durata ed efficienza operativa. Claas ha inoltre comunicato l'integrazione prevista di un'unità di controllo del veicolo AgXeed per la guida autonoma con monitoraggio da parte dell'operatore a partire dalla seconda metà del 2026, rafforzando il percorso verso piattaforme ad alta potenza predisposte per l'automazione, utilizzate da contoterzisti e grandi aziende agricole.
- Novembre 2025: Horsch ha presentato ad Agritechnica 2025 attrezzi per la lavorazione di precisione del terreno dotati di sensori. Il lancio dà nuovo impulso alla lavorazione del terreno basata sui dati e supporta strategie di attrezzatura che combinano i risultati della gestione del suolo con la documentazione digitale per la rendicontazione dei programmi e la conformità normativa.
Ambito del rapporto sul mercato tedesco dei trattori agricoli
Un trattore agricolo è un veicolo specificamente progettato per fornire un elevato sforzo di trazione a basse velocità allo scopo di trainare un rimorchio o macchinari. Il mercato dei trattori agricoli in Germania è segmentato in base alla potenza (meno di 50 CV, 51-100 CV, 101-150 CV e oltre 150 CV). Il rapporto offre stime di mercato e previsioni in valore (USD) per i segmenti sopra menzionati.
Macchine per l'aratura e la coltivazione
| Aratri |
| erpice |
| Motozappe e Coltivatori |
| Altre macchine per l'aratura e la coltivazione |
Macchinario di impianto
| Seminatrici |
| Fioriere |
| Spargimento |
| Altri macchinari per piantare |
Macchine per fienagione e foraggio
| Falciatrici e condizionatori |
| Imballatrici |
| Altre macchine per fienagione e foraggio |
| Macchine per l'aratura e la coltivazione | Aratri |
| erpice | |
| Motozappe e Coltivatori | |
| Altre macchine per l'aratura e la coltivazione | |
| Macchinario di impianto | Seminatrici |
| Fioriere | |
| Spargimento | |
| Altri macchinari per piantare | |
| Macchine per fienagione e foraggio | Falciatrici e condizionatori |
| Imballatrici | |
| Altre macchine per fienagione e foraggio |
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Quanto sarà grande il mercato tedesco dei trattori agricoli nel 2026?
Nel 2026, il mercato tedesco dei trattori agricoli varrà 2.41 miliardi di dollari.
Qual è il tasso di crescita previsto per le vendite di attrezzature fino al 2031?
Si prevede che il valore di mercato aumenterà a un CAGR del 4.58%, raggiungendo i 3.01 miliardi di dollari entro il 2031.
Quale segmento di prodotto sta crescendo più velocemente?
Gli irroratori sono in testa con un CAGR del 7.62% grazie a una più forte spinta normativa per la riduzione dei pesticidi.
Quale ruolo svolgono i sussidi nella domanda di attrezzature?
Il programma tedesco di investimenti agricoli può finanziare fino al 75% dei costi degli attrezzi di precisione, stimolando rapidi cicli di sostituzione.


