

Dimensioni e quota del mercato dell'intelligenza artificiale generativa
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 28.45 miliardo di dollari |
| Dimensione del mercato (2031) | 126.66 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 34.82% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Nord America |
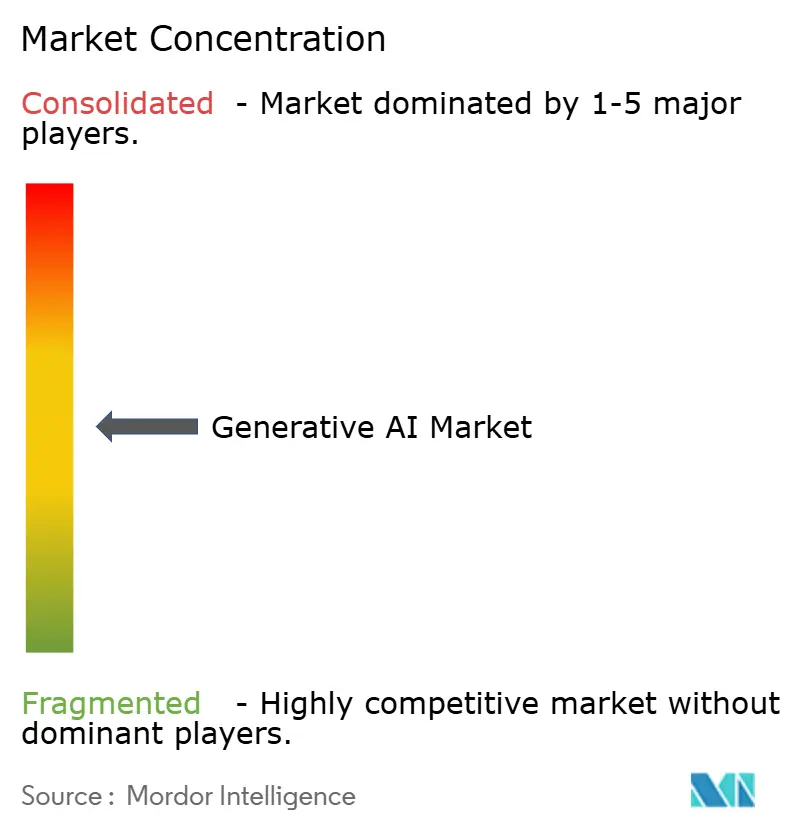
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato dell'intelligenza artificiale generativa di Mordor Intelligence
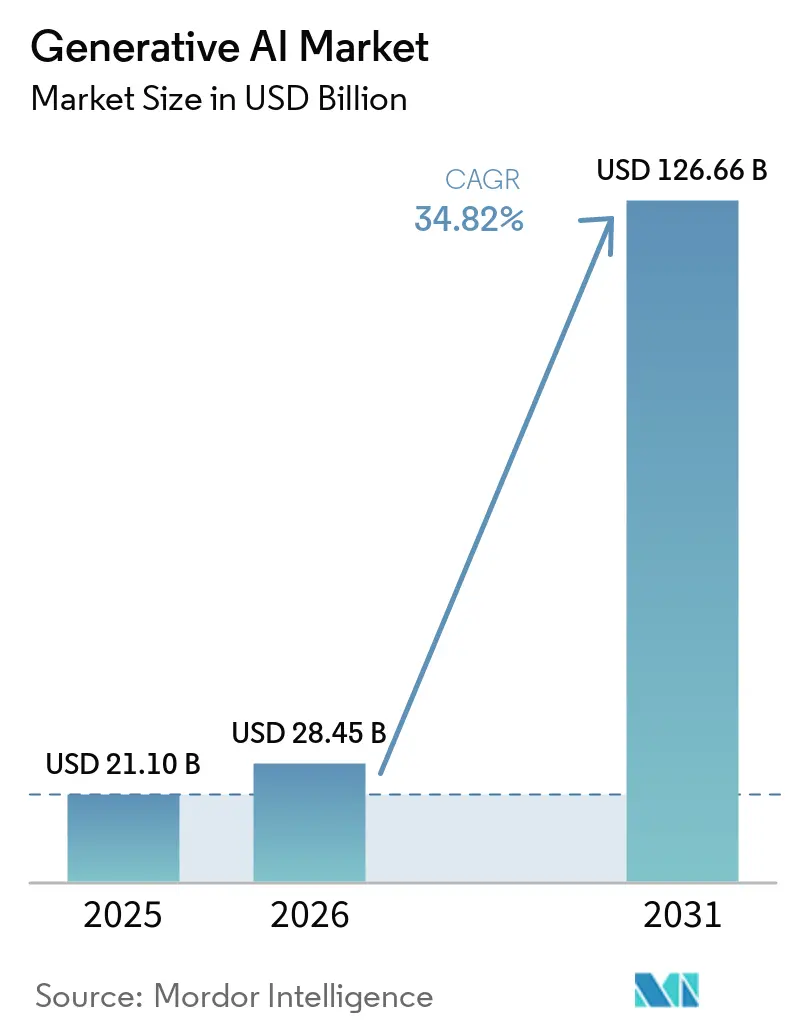
Si prevede che il mercato dell'IA generativa crescerà da 21.1 miliardi di dollari nel 2025 a 28.45 miliardi di dollari nel 2026, per poi raggiungere i 126.66 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 34.82% nel periodo 2026-2031. La rapida migrazione delle aziende da software basati su istruzioni a sistemi basati su intenzioni sta ridefinendo le aspettative di produttività in tutti i settori, e il 20-40% dei lavoratori utilizza già strumenti di IA nei propri flussi di lavoro quotidiani. Il Nord America continua a guidare l'adozione grazie alla disponibilità di capitali e a un'infrastruttura cloud matura, mentre grandi iniziative del settore pubblico, come la IndiaAI Mission indiana da 1.25 miliardi di dollari, posizionano l'Asia per una crescita a lungo termine eccezionale. La diminuzione dei costi di addestramento dei modelli, l'accesso più ampio alle API dei modelli di base e i finanziamenti di venture capital costanti rafforzano ulteriormente un circolo virtuoso che abbassa le barriere all'ingresso e accelera la sperimentazione dei casi d'uso. Al contempo, la legge europea sull'intelligenza artificiale introduce rigorosi obblighi di governance che fanno lievitare i budget per la conformità, ma creano anche nuove opportunità di servizio nella gestione del rischio e nella preparazione agli audit. La crescente domanda di energia da parte dei cluster di inferenza su larga scala è una preoccupazione sempre maggiore, e le innovazioni in materia di efficienza energetica sono diventate un fattore determinante per i produttori di chip come NVIDIA, che già copre il 76% del proprio consumo di elettricità con fonti rinnovabili.
Punti chiave del rapporto
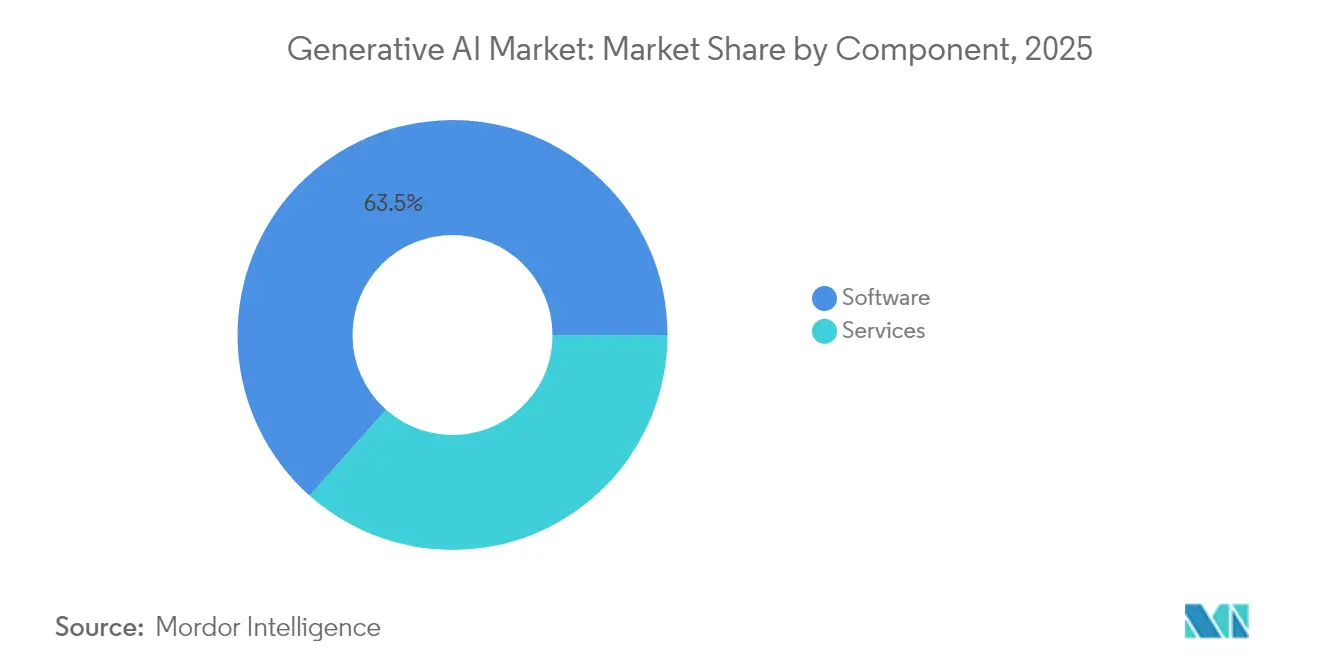
- Per componente, nel 63.45 il software deteneva il 2025% della quota di mercato dell'intelligenza artificiale generativa, mentre si prevede che i servizi cresceranno a un CAGR del 43.36% entro il 2031.
- In base alla modalità di distribuzione, nel 71.80 l'infrastruttura cloud rappresentava il 2025% del mercato dell'intelligenza artificiale generativa, mentre le soluzioni edge e on-device avanzano a un CAGR del 49.88% fino al 2031.
- Per applicazione, la creazione di contenuti ha guidato la quota di fatturato del 35.10% nel 2025; si prevede che la generazione di codice crescerà a un CAGR del 49.4% entro il 2031.
- In base al settore di utilizzo finale, nel 22.15 BFSI ha conquistato il 2025% del mercato dell'intelligenza artificiale generativa, mentre si prevede che il settore sanitario crescerà a un CAGR del 36.36% tra il 2026 e il 2031.
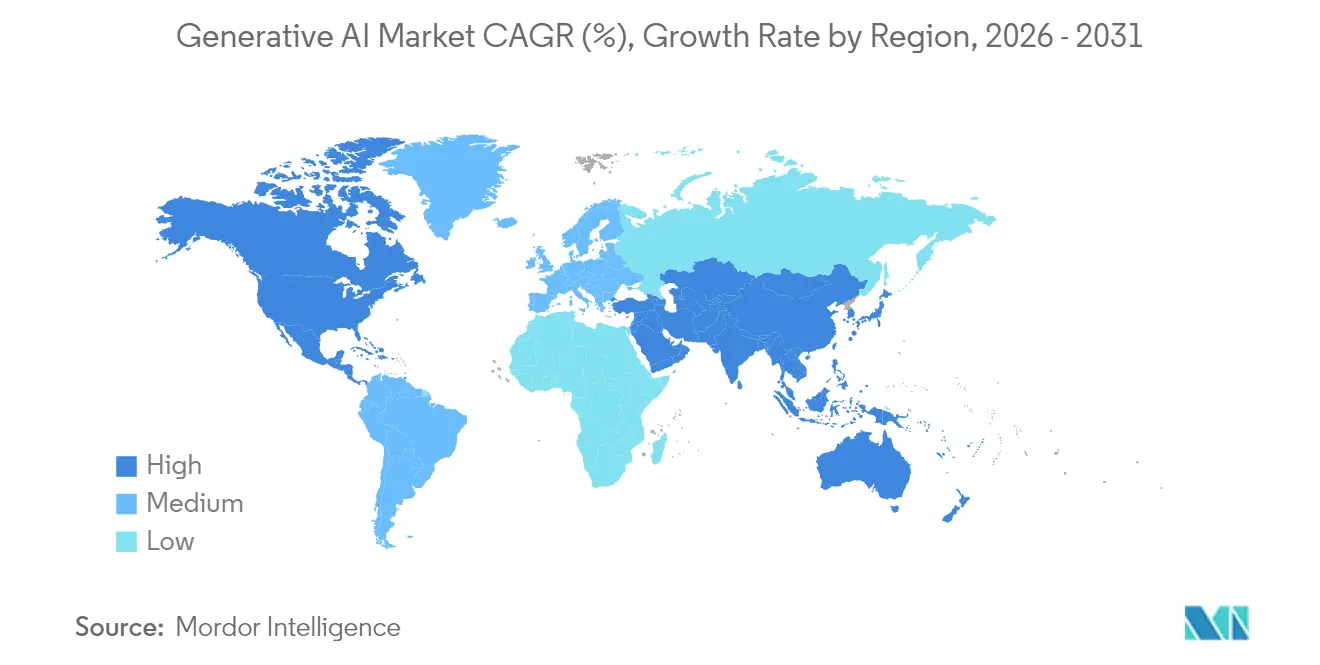
- In termini geografici, nel 40.60 il Nord America deteneva il 2025% della quota di mercato dell'intelligenza artificiale generativa, ma la regione Asia-Pacifico è destinata a registrare l'espansione più rapida, con un CAGR del 36.88% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dell'intelligenza artificiale generativa
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Spinta alla produttività a livello aziendale | + 8.5% | Globale con concentrazione in Nord America e UE | Medio termine (2–4 anni) |
| Round di mega-finanziamenti di VC e aziende | + 7.8% | Nord America e Cina, con ripercussioni sull’area Asia-Pacifico | Medio termine (2–4 anni) |
| Riduzione dei costi di addestramento dei modelli tramite modelli di base | + 6.2% | Globale, l'effetto più forte si registra nei mercati emergenti | A breve termine (≤ 2 anni) |
| Abilitazione dell'intelligenza artificiale generativa sul dispositivo nell'hardware di consumo | + 5.3% | Hub manifatturieri dell'Asia-Pacifico, lancio globale | Medio termine (2–4 anni) |
| Picco della domanda di generazione di codice assistita dall'intelligenza artificiale | + 4.6% | Regioni globali incentrate sulla tecnologia | A breve termine (≤ 2 anni) |
| Il decollo dei mercati dei dati sintetici | + 4.1% | Utilizzo globale e precoce nei settori regolamentati | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Spinta alla produttività a livello aziendale
L'ampia diffusione di copiloti AI e assistenti di lavoro basati su chat sta iniziando a tradursi in guadagni operativi misurabili, in particolare tra i primi utilizzatori in Nord America ed Europa. Le aziende di fascia Fortune che integrano l'AI nella creazione di documenti, nella sintesi delle riunioni e nei flussi di lavoro del servizio clienti segnalano notevoli riduzioni dei tempi di ciclo e dei tassi di errore. UK Finance prevede che le società di servizi finanziari aumenteranno la quota di budget tecnologici dedicata all'AI generativa dal 12% nel 2024 al 16% nel 2025. Nonostante un chiaro potenziale di crescita, solo un quarto dei progetti attualmente raggiunge gli obiettivi di ritorno sull'investimento, il che sottolinea l'importanza delle competenze di gestione del cambiamento e di solidi framework di governance. Questo divario di capacità sostiene una forte domanda di servizi di implementazione e crea vantaggi competitivi duraturi per le aziende che combinano la conoscenza del settore con la padronanza dell'AI.
Riduzione dei costi di addestramento dei modelli tramite modelli di base
I fornitori di modelli di base hanno ridotto drasticamente i requisiti di elaborazione per le funzionalità avanzate, consentendo alle aziende di perfezionare anziché sviluppare da zero, il che comprime il time-to-value e riduce il consumo di cassa. L'architettura Blackwell di NVIDIA, progettata per training e inferenza a basso consumo energetico, illustra questa traiettoria, spingendo al contempo l'azienda verso l'obiettivo di utilizzare il 100% di energia elettrica rinnovabile entro l'anno fiscale 2025. L'ascesa dei marketplace di GPU ha creato prezzi spot trasparenti che aiutano le piccole imprese ad adattare il fabbisogno di risorse alla scala del progetto. Soglie più basse per la sperimentazione accelerano la diffusione globale, con vantaggi particolari per gli innovatori nei mercati emergenti che in precedenza non avevano accesso a risorse di elaborazione su larga scala.
Round di mega-finanziamenti di VC e aziende
Le startup di IA generativa attraggono round multimiliardari da fondi di venture capital e investitori strategici che mirano a integrare modelli proprietari negli ecosistemi cloud esistenti. Diverse raccolte di fondi da parte di singole aziende superano già i finanziamenti IA combinati di interi cicli industriali di un decennio fa. Le ingenti iniezioni di capitale consentono una rapida scalabilità di talenti e infrastrutture, ma rafforzano anche le dinamiche del "winner-take-most" aumentando la scalabilità minima efficiente per i nuovi entranti credibili. È quindi probabile che il consolidamento a livello di modello continui, rendendo la specializzazione a valle e la differenziazione dei servizi cruciali per i concorrenti.
Il decollo dei marketplace di dati sintetici
I set di dati sintetici di alta qualità aiutano le organizzazioni a rispettare le normative sulla privacy e sul copyright, continuando ad addestrare i modelli su esempi rappresentativi. L'Ufficio per il Copyright degli Stati Uniti sottolinea che il materiale generato esclusivamente dall'IA è privo di protezione del copyright, spingendo le aziende a cercare soluzioni trasparenti per la provenienza dei dati. Enti regolatori come l'Ufficio Europeo dei Brevetti richiedono ora una maggiore divulgazione delle caratteristiche dei dati di addestramento, il che sta spingendo il mercato verso framework standardizzati per la convalida dei dati sintetici. L'interesse iniziale è maggiore nella ricerca e sviluppo farmaceutica e nella modellazione del rischio finanziario, dove i vincoli sulla privacy e la scarsità di dati hanno a lungo ostacolato gli esperimenti di IA.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Rischio di conformità etica e privacy dei dati e intelligenza artificiale | -4.8% | UE e California in testa, ricadute globali | Medio termine (2–4 anni) |
| Aumento dei costi di GPU ed energia, oltre all'impronta di carbonio | -3.2% | Globale, acuto nelle regioni con vincoli energetici | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Rischio di conformità alla privacy dei dati e all'intelligenza artificiale etica
La legge UE sull'intelligenza artificiale introduce sanzioni fino a 35 milioni di euro (40.44 milioni di dollari) o il 7% del fatturato globale in caso di inadempienza, obbligando i fornitori a produrre una documentazione tecnica dettagliata e a effettuare controlli sul copyright prima del rilascio del modello. Le nuove linee guida giapponesi per le aziende in materia di intelligenza artificiale estendono gli standard di governance ai fornitori esteri che elaborano dati degli utenti nazionali. Negli Stati Uniti, la Federal Trade Commission sta esaminando le clausole di esclusività nelle alleanze cloud-IA, evidenziando un rafforzamento dei controlli antitrust. I fornitori multinazionali ora si destreggiano tra normative sovrapposte che impongono l'elaborazione locale dei dati, la trasparenza algoritmica e la supervisione umana, aumentando i costi di ingresso nel mercato e favorendo gli operatori storici con solide risorse legali.
Aumento dei costi di GPU ed energia, oltre all'impronta di carbonio
Il Fondo Monetario Internazionale prevede che i carichi di lavoro di intelligenza artificiale potrebbero consumare 1,500 TWh all'anno entro il 2030, una cifra pressoché equivalente all'attuale consumo di elettricità dell'India. I data center statunitensi assorbono già il 4.4% dell'energia elettrica nazionale e le previsioni politiche prevedono che questa percentuale salirà al 12% entro il 2028. I modelli di spesa in conto capitale elaborati dal CSIS indicano che l'ampliamento delle infrastrutture fisiche potrebbe aggiungere 83.7 GW alla rete elettrica statunitense entro questo decennio. Mentre i produttori di chip si concentrano su progetti a basso consumo energetico, il ritardo tra l'implementazione delle energie rinnovabili e la domanda di elaborazione potrebbe innescare tasse sul carbonio che erodono i margini di profitto per le sessioni di addestramento ad alta intensità di calcolo.
Analisi del segmento
Per componente: l'accelerazione dei servizi supera il dominio del software
Il software ha continuato a conquistare il 63.45% del mercato dell'IA generativa nel 2025, a dimostrazione del suo ruolo di fattore abilitante fondamentale per lo sviluppo di modelli, l'orchestrazione e la distribuzione delle applicazioni. Il segmento dei servizi sta crescendo più rapidamente, con un CAGR del 43.36%, poiché molte organizzazioni non dispongono di competenze interne in materia di data science e devono affidarsi a società di consulenza per l'integrazione, la personalizzazione e la governance. L'adozione di piattaforme di IA chiavi in mano riduce gli ostacoli all'ingresso, ma le aziende devono ancora affrontare la gestione del cambiamento, che richiede formazione personalizzata e riprogettazione dei processi. Si prevede che le dimensioni del mercato dell'IA generativa per i servizi cresceranno costantemente, poiché gli obblighi di conformità creeranno un'ulteriore domanda di consulenza.
L'impennata dei servizi rispecchia anche l'importanza strategica delle competenze di settore nell'adattare i modelli a settori regolamentati come quello sanitario e bancario. Le società di consulenza integrano valutazioni del rischio e audit etici con le attività di implementazione, creando flussi di entrate pluriennali allineati al monitoraggio continuo dei modelli. Man mano che i fornitori di software aprono i propri ecosistemi a plug-in di terze parti, gli integratori acquisiscono nuove opportunità di cross-selling. Nel tempo, i pacchetti di supporto in abbonamento potrebbero sfumare il confine tra l'offerta di software e quella di servizi, ma l'attuale ripartizione dei ricavi suggerisce una differenziazione sufficiente a sostenere distinte narrazioni di crescita.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per modalità di distribuzione: l'edge computing sconvolge l'egemonia del cloud
Nel 71.80, i fornitori di servizi cloud rappresentavano il 2025% del mercato dell'IA generativa, sfruttando la presenza globale dei data center e modelli di servizi gestiti che eliminano la spesa hardware iniziale. La tariffazione basata sul consumo allinea i costi ai picchi di utilizzo, una caratteristica che rimane interessante per i carichi di lavoro sperimentali. Tuttavia, le attività sensibili alla latenza nei settori manifatturiero, della mobilità e della sicurezza pubblica evidenziano i limiti dell'inferenza remota. Si prevede che la dimensione del mercato dell'IA generativa allocata alle soluzioni edge si espanderà a un CAGR del 49.88%, man mano che le organizzazioni integreranno gli acceleratori in gateway, appliance e dispositivi palmari.
L'implementazione edge è interessante per le aziende che cercano resilienza quando la connettività è inaffidabile o le regole di sovranità dei dati vietano la trasmissione esterna. I progressi descritti nel 2025 Edge AI Technology Report dimostrano che la quantizzazione, il pruning e il caching on-chip possono ridurre l'ingombro dei modelli senza comprometterne l'accuratezza. Le architetture ibride che decidono dinamicamente dove eseguire i calcoli saranno probabilmente predominanti, poiché i clienti dovranno valutare latenza, costi e vincoli normativi. Nel periodo di previsione, si prevede che i provider cloud lanceranno stack edge gestiti che avvicineranno le loro toolchain di sviluppo al silicio locale.
Per settore di utilizzo finale: la trasformazione dell'assistenza sanitaria accelera oltre la leadership di BFSI
Nel 22.15, il settore bancario, dei servizi finanziari e delle assicurazioni ha contribuito per il 2025% al fatturato del mercato dell'IA generativa, sfruttando i bot conversazionali per il coinvolgimento dei clienti e l'analisi avanzata per il rilevamento delle frodi. Un'attenta supervisione normativa nel settore finanziario stimola una forte domanda di modelli pronti per la revisione contabile, che a sua volta alimenta opportunità di software specializzati e servizi di conformità. Si prevede, tuttavia, che il settore sanitario crescerà a un CAGR del 36.36%, poiché gli ospedali implementeranno l'IA per l'analisi delle immagini, la progettazione di studi clinici e l'automazione amministrativa. Questa impennata è dovuta all'apertura normativa, esemplificata dall'elenco crescente di dispositivi medici abilitati all'IA della Food and Drug Administration statunitense.
Gli strumenti di supporto alle decisioni cliniche promettono miglioramenti tangibili nei risultati per i pazienti, il che giustifica gli investimenti nonostante le rigide norme sulla privacy. Le aziende farmaceutiche utilizzano modelli generativi per esplorare lo spazio chimico e simulare coorti di studi clinici, accorciando i cicli di scoperta. Parallelamente, i pagatori del settore pubblico si aspettano che l'IA mitighi la carenza di personale e le pressioni di bilancio. Con l'evoluzione dei quadri normativi per i rimborsi, le implementazioni di riferimento si diffonderanno tra i fornitori di secondo livello, rafforzando lo status a lungo termine dell'assistenza sanitaria come settore verticale in più rapida crescita nel mercato dell'IA generativa.
Per applicazione: l'aumento della generazione di codice sfida il dominio della creazione di contenuti
La creazione di contenuti ha rappresentato il 35.10% del fatturato delle applicazioni nel 2025, con i settori del marketing, dei media e dell'istruzione che hanno rapidamente adottato la generazione di testo, immagini e video. Tuttavia, si prevede che la generazione di codice crescerà a un CAGR del 49.4%, trainata dai guadagni di produttività che si sommano ai cicli di vita iterativi dello sviluppo software. Si prevede quindi che le dimensioni del mercato dell'IA generativa associata agli strumenti per sviluppatori raggiungeranno la spesa per i contenuti creativi entro la fine del periodo di previsione. I primi utilizzatori segnalano forti riduzioni nei tempi di codifica boilerplate, consentendo agli ingegneri di concentrarsi sulle revisioni dell'architettura e della sicurezza.
Con la standardizzazione di modelli privati basati su repository proprietari da parte delle grandi aziende, cresce la domanda di integrazioni sicure con la supply chain. La documentazione automatizzata, la sintesi di casi di test e le funzionalità di refactoring estendono l'impatto dell'IA oltre il suggerimento iniziale di codice. I team che si occupano di proprietà intellettuale sfruttano anche l'assistenza generativa per la stesura delle rivendicazioni di brevetto, una tendenza convalidata dalle recenti linee guida dell'American Bar Association. Nei prossimi cinque anni, gli agenti di IA preconfezionati potrebbero evolversi in motori di orchestrazione dell'intero ciclo di vita che incorporano pianificazione, progettazione e implementazione.
Per architettura del modello: i modelli di diffusione sfidano la supremazia dei trasformatori
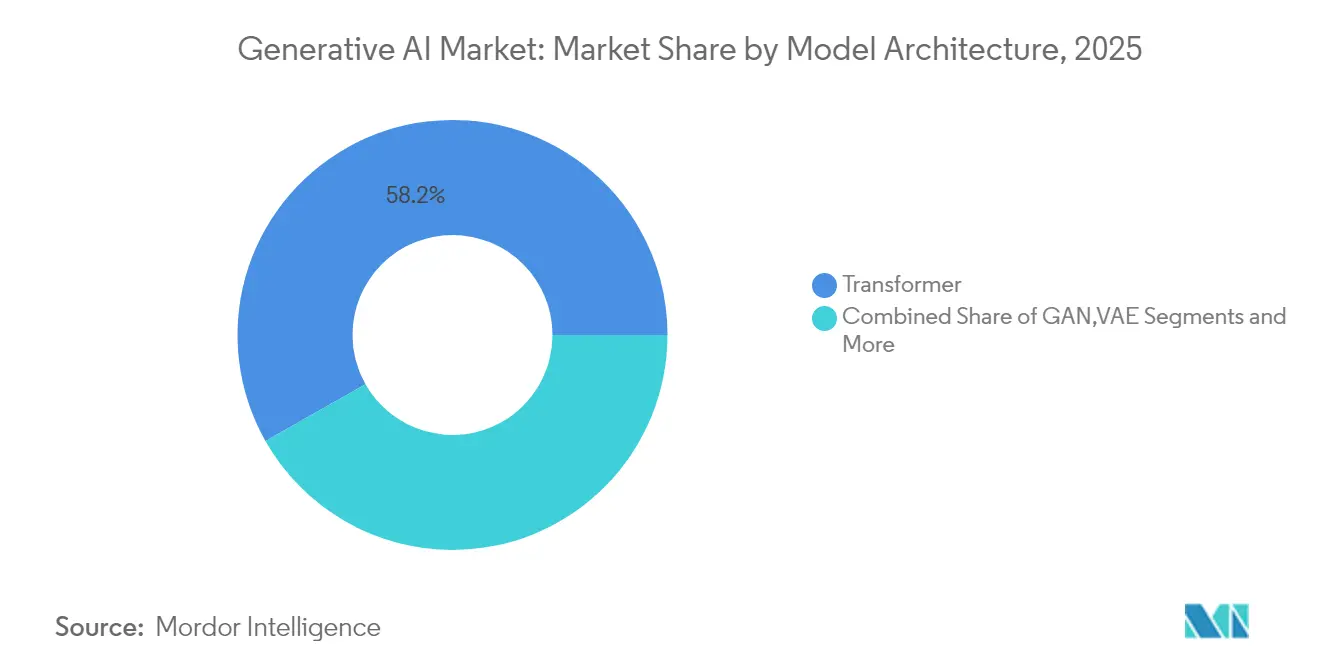
I trasformatori hanno mantenuto una quota del 58.20% nel panorama architettonico nel 2025 grazie alla loro versatilità in ambito linguistico, audio e multimodale. Le reti generative avversarie e gli autoencoder variazionali soddisfano requisiti di nicchia, ma i modelli di diffusione stanno crescendo più rapidamente, con un CAGR del 45.12%, grazie alla loro superiore qualità di campionamento nella sintesi di immagini e video. I trend di deposito brevetti monitorati da IFI CLAIMS confermano un'impennata nelle invenzioni legate alla diffusione, in particolare da parte delle principali aziende del cloud e dei semiconduttori. I continui miglioramenti negli algoritmi di denoising e nell'efficienza dello scheduler hanno ridotto la latenza di inferenza, aprendo le porte ad applicazioni in tempo reale.
Le aziende interessate alla generazione di contenuti visivi stanno ora valutando se combinare trasformatori basati su testo con back-end di diffusione per ottenere flussi di lavoro multimodali unificati all'interno dell'ecosistema in evoluzione dell'IA multimodale . La flessibilità della toolchain probabilmente influenzerà le scelte architetturali, poiché i team cercheranno di bilanciare prestazioni, termini di licenza e compatibilità hardware. Nel tempo, nuovi approcci ibridi potrebbero fondere l'interpretabilità dei modelli autoregressivi con la ricchezza degli output di diffusione, frammentando ulteriormente il panorama.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per dimensione dell'organizzazione: l'adozione da parte delle PMI accelera nonostante il predominio delle imprese
Le grandi imprese hanno assorbito il 66.10% della spesa per l'IA generativa nel 2025, riflettendo budget più consistenti e una maggiore tolleranza al rischio per le implementazioni in produzione. Molte aziende Fortune 500 hanno integrato assistenti AI nei sistemi di gestione della conoscenza, supportate da board di governance dedicati che supervisionano l'utilizzo dei modelli. Si prevede, tuttavia, che le piccole e medie imprese aumenteranno la loro spesa con un CAGR del 37.04%, poiché le API pay-as-you-go rimuoveranno i gravosi requisiti di capitale. L'iniziativa nazionale indiana per la condivisione di GPU, che mette a disposizione 18,693 chip per l'accesso pubblico, illustra come la politica possa democratizzare il calcolo ad alte prestazioni.
Le PMI si concentrano in genere su attività specifiche e ad alto impatto, come il supporto alle vendite tramite chatbot o l'elaborazione automatizzata delle fatture, ottenendo risultati rapidi che liberano risorse per ulteriori progetti pilota di IA. Gli ecosistemi dei fornitori ora commercializzano modelli specifici per dominio che riducono i tempi di configurazione, consentendo ai team più piccoli di evitare lunghi cicli di data science. Di conseguenza, la pressione competitiva sui fornitori tradizionali si intensifica, poiché le PMI più agili possono offrire servizi potenziati dall'IA senza eguagliare l'organico o le dimensioni infrastrutturali dei concorrenti più grandi.
Analisi geografica
Mercato nordamericano dell'intelligenza artificiale generativa
Il Nord America ha generato il 40.60% del fatturato del mercato dell'IA generativa nel 2025, sostenuto da un'abbondante disponibilità di capitale di rischio, da un'ampia riserva di talenti tecnici e da un solido panorama di fornitori di servizi cloud. I programmi pubblici in corso che promuovono una ricerca affidabile sull'IA integrano le iniziative private, mantenendo lo slancio innovativo della regione. La stretta collaborazione tra sviluppatori di modelli e fornitori di infrastrutture accelera ulteriormente la commercializzazione, sebbene le indagini antitrust segnalino un crescente interesse normativo per le dinamiche di potenza delle piattaforme.
Mercato dell'IA generativa nella regione Asia-Pacifico
La regione Asia-Pacifico è sulla buona strada per un CAGR del 36.88% fino al 2031, trainata dagli stimoli governativi, da una fiorente filiera dell'elettronica e dalla rapida espansione della forza lavoro digitale. Gli investimenti massicci dell'India nell'informatica pubblica dimostrano la determinazione della regione a colmare le lacune in termini di competenze e localizzare le risorse chiave dell'IA. Australia, Singapore e Corea del Sud aggiungono slancio trasformando le sfide della sicurezza nazionale e dell'assistenza sanitaria in sandbox di innovazione dell'IA, mentre i fondi di venture capital transfrontalieri convogliano capitali verso startup ad alta crescita.
Mercato dell'IA generativa in EMEA e Sud America
L'Europa persegue un progresso equilibrato abbinando incentivi di politica industriale al regime di governance dell'IA più completo del continente. Si prevede che le norme sulla trasparenza dell'AI Act dell'UE aumenteranno la spesa per la conformità, ma creeranno anche un mercato per strumenti di audit e set di dati certificati. Le utility del Nord Europa stanno accelerando la capacità di produzione di energia rinnovabile per soddisfare la domanda di data center, posizionando l'Unione come potenziale leader nell'hosting dell'IA a basse emissioni di carbonio. Le regioni emergenti in Sud America, Medio Oriente e Africa esplorano implementazioni settoriali specifiche nelle risorse naturali e nell'inclusione finanziaria, aggiungendo diversità alla mappa di adozione globale.
Panorama competitivo
L'arena competitiva si sta consolidando, poiché i requisiti di capitale e gli effetti delle reti dati mettono in primo piano i vantaggi di scala. L'analisi dei brevetti mostra che quattro aziende – Google, Microsoft, IBM e NVIDIA – hanno depositato una quota significativa di nuove invenzioni di intelligenza artificiale generativa nel corso del 2024. I provider cloud approfondiscono l'integrazione verticale raggruppando silicio proprietario, modelli di base e livelli di servizi gestiti, creando ecosistemi stabili che riducono il tasso di abbandono dei clienti ma aumentano i costi di cambio fornitore.
Le autorità di regolamentazione rispondono esaminando attentamente le clausole di esclusività e l'accesso preferenziale al computing. L'inchiesta della Federal Trade Commission statunitense sulle partnership cloud-IA sottolinea la preoccupazione che i gatekeeper delle infrastrutture possano precludere la concorrenza. Parallelamente, i concorrenti hardware sviluppano acceleratori specializzati per aggirare i colli di bottiglia delle GPU, mentre le comunità di modelli open source cercano di erodere il vantaggio dei proprietari. I fornitori di servizi si ritagliano nicchie in conformità, localizzazione e ottimizzazione settoriale, aree meno esposte alle economie di scala.
I fornitori maturi perseguono l'espansione globale attraverso joint venture e offerte di cloud sovrano che soddisfano le regole di residenza dei dati. L'attenzione strategica si sta spostando dalle release di modelli epocali al rafforzamento operativo, dove affidabilità, tolleranza ai guasti ed efficienza energetica diventano criteri di approvvigionamento. Le prospettive a medio termine favoriscono quindi gli operatori in grado di investire in modo equilibrato tra ricerca, infrastrutture e impegno normativo, rafforzando l'importanza di pool di capitali ampi e diversificati.
Leader del settore dell'intelligenza artificiale generativa
Google LLC
IBM Corporation
Microsoft Corporation
Adobe Inc
Amazon Web Services Inc.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Giugno 2025: OpenAI ha dichiarato un fatturato ricorrente annuo di 10 miliardi di dollari e ha chiuso un round di finanziamento da 40 miliardi di dollari guidato da SoftBank.
- Giugno 2025: la Food and Drug Administration statunitense ha introdotto “Elsa”, un sistema di intelligenza artificiale generativa che semplifica le revisioni dei protocolli clinici e dei report di sicurezza.
- Maggio 2025: Google Cloud ha presentato la piattaforma Agentspace, posizionando l'intelligenza artificiale agentica come elemento di differenziazione fondamentale per le soluzioni aziendali.
- Aprile 2025: il Giappone ha pubblicato l'aggiornamento intermedio della sua strategia sull'intelligenza artificiale per il 2025, delineando i piani per una legislazione specifica per il settore che bilanci innovazione e rischio.
Ambito e metodologia
L'intelligenza artificiale generativa è un insieme di algoritmi che generano contenuti apparentemente nuovi e realistici come testo, immagini o audio dai dati di addestramento. Gli algoritmi di intelligenza artificiale generativa più potenti sono costruiti su modelli di base addestrati su una grande quantità di dati non etichettati in modo auto-supervisionato per determinare modelli sottostanti per un’ampia gamma di compiti.
Il mercato dell’intelligenza artificiale generativa è segmentato in base all’offerta (soluzioni e servizi), al settore dell’utente finale (BFSI, sanità, IT e telecomunicazioni, governo, vendita al dettaglio e beni di consumo e altri settori dell’utente finale) e alla geografia (Nord America, Europa, Asia-Pacifico, America Latina, Medio Oriente e Africa). Il rapporto offre dimensioni del mercato e previsioni in valore (USD) per tutti i segmenti di cui sopra.
| Software |
| Servizi |
| Cloud |
| On-Premise |
| IBRIDO |
| Edge / Sul dispositivo |
| BFSI |
| Settore Sanitario |
| IT e telecomunicazioni |
| Enti Pubblici |
| Commercio al dettaglio e beni di consumo |
| Produzione |
| Media and Entertainment |
| Altro |
| Creazione di contenuti |
| Generazione di codice |
| Aumento dei dati |
| Progettazione e prototipazione |
| Analisi della sicurezza e del rischio |
| Altro |
| GAN |
| trasformatore |
| VAE |
| Emittente |
| Autoregressivo / Basato sul flusso |
| Grandi imprese |
| Piccole e medie imprese |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Italia | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| Giappone | |
| India | |
| Corea del Sud | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente | Israele |
| Arabia Saudita | |
| Emirati Arabi Uniti | |
| Turchia | |
| Resto del Medio Oriente | |
| Africa | Sud Africa |
| Egitto | |
| Resto d'Africa |
| Per componente | Software | |
| Servizi | ||
| Per modalità di distribuzione | Cloud | |
| On-Premise | ||
| IBRIDO | ||
| Edge / Sul dispositivo | ||
| Per settore degli utenti finali | BFSI | |
| Settore Sanitario | ||
| IT e telecomunicazioni | ||
| Enti Pubblici | ||
| Commercio al dettaglio e beni di consumo | ||
| Produzione | ||
| Media and Entertainment | ||
| Altro | ||
| Per Applicazione | Creazione di contenuti | |
| Generazione di codice | ||
| Aumento dei dati | ||
| Progettazione e prototipazione | ||
| Analisi della sicurezza e del rischio | ||
| Altro | ||
| Per modello di architettura | GAN | |
| trasformatore | ||
| VAE | ||
| Emittente | ||
| Autoregressivo / Basato sul flusso | ||
| Per dimensione dell'organizzazione | Grandi imprese | |
| Piccole e medie imprese | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| India | ||
| Corea del Sud | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente | Israele | |
| Arabia Saudita | ||
| Emirati Arabi Uniti | ||
| Turchia | ||
| Resto del Medio Oriente | ||
| Africa | Sud Africa | |
| Egitto | ||
| Resto d'Africa | ||
Domande chiave a cui si risponde nel rapporto
Qual è il valore attuale del mercato dell'intelligenza artificiale generativa?
Nel 28.45 il mercato dell'intelligenza artificiale generativa avrebbe raggiunto i 2026 miliardi di dollari e si prevede che raggiungerà i 126.66 miliardi di dollari entro il 2031.
Quale regione è leader nell'adozione dell'intelligenza artificiale generativa?
Il Nord America detiene la posizione regionale più importante, con il 40.60% del fatturato del 2025, supportato da consistenti pool di capitale di rischio e da un'infrastruttura cloud matura.
Perché in questo settore i servizi crescono più velocemente dei software?
Le aziende necessitano di competenze esterne per l'integrazione e la governance, il che determina una crescita del segmento dei servizi a un CAGR del 43.36%, nonostante il software mantenga la maggior parte dei ricavi.
Quale ruolo avrà l'implementazione dell'edge nei prossimi cinque anni?
Si prevede che le soluzioni edge e on-device cresceranno a un CAGR del 49.88%, poiché le organizzazioni cercano una latenza inferiore.


