

Dimensioni e quota di mercato dell'assicurazione di responsabilità civile generale
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 320.40 miliardo di dollari |
| Dimensione del mercato (2031) | 395.5 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 4.30% CAGR |
| Mercato in più rapida crescita | Asia-Pacifico |
| Il mercato più grande | Nord America |
| Concentrazione del mercato | Basso |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato delle assicurazioni di responsabilità civile generale a cura di Mordor Intelligence
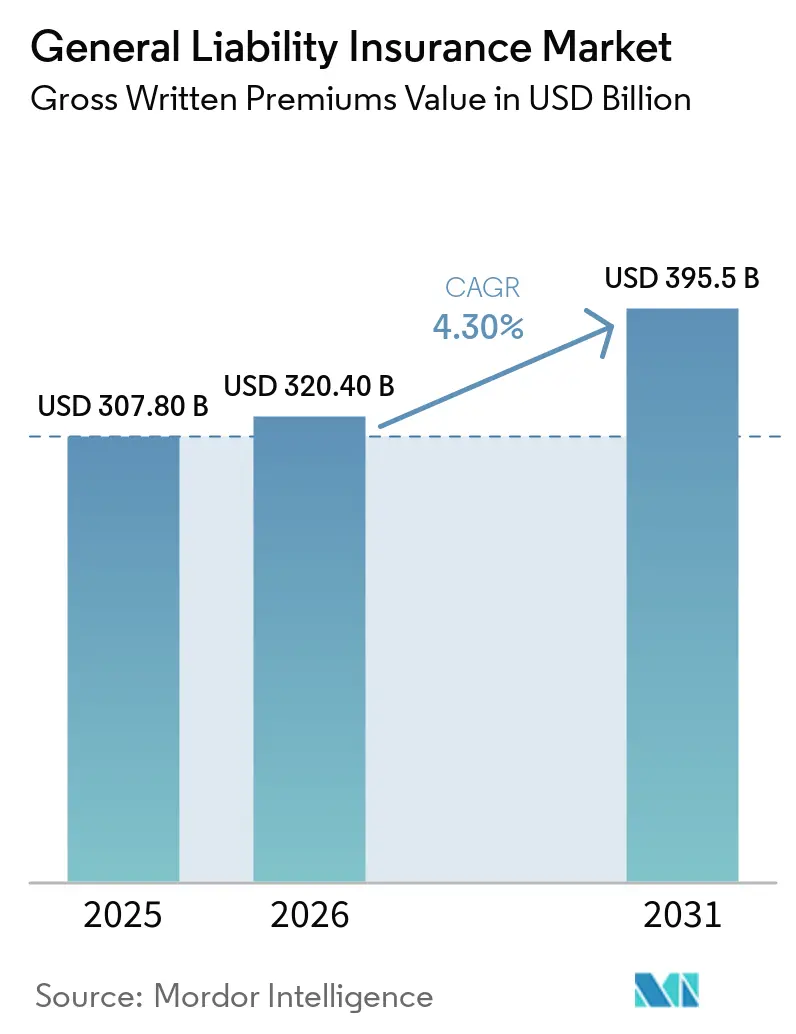
Si prevede che il mercato delle assicurazioni di responsabilità civile generale, in termini di valore dei premi lordi contabilizzati, crescerà da 307.80 miliardi di dollari nel 2025 e 320.40 miliardi di dollari nel 2026 a 395.5 miliardi di dollari entro il 2031, registrando un tasso di crescita annuo composto (CAGR) del 4.30% tra il 2026 e il 2031.
La domanda è sostenuta dall'esposizione alla responsabilità civile verso terzi, dai requisiti contrattuali di prova di copertura e dalla formalizzazione delle imprese nelle economie in via di sviluppo. Le compagnie assicurative stanno inoltre aumentando i premi in risposta all'aumento dei costi dei sinistri, dei contenziosi e della pressione sulle riserve. Ciò può far aumentare il valore dichiarato del mercato delle assicurazioni di responsabilità civile generale senza produrre un corrispondente miglioramento della redditività della sottoscrizione. Le imprese continuano ad aver bisogno di copertura di responsabilità civile per soddisfare le condizioni dei contratti di locazione, dei rapporti con i fornitori e degli appalti pubblici. L'andamento del mercato dipenderà dalla capacità delle compagnie assicurative di prezzare questi rischi crescenti mantenendo al contempo una capacità adeguata e termini di polizza chiari.
Punti chiave del rapporto
- Per tipologia di polizza, la responsabilità civile generale commerciale ha conquistato il 51.6% della quota di mercato delle assicurazioni di responsabilità civile generale nel 2025, mentre si prevede che la responsabilità per prodotti e operazioni completate crescerà a un tasso annuo composto del 6.2% fino al 2031.
- In base alla tipologia di polizza attivata, le polizze basate sugli eventi (occurrence-based) detenevano il 79.8% della quota di mercato delle assicurazioni di responsabilità civile generale nel 2025, mentre si prevede che le polizze "claims-made" (a copertura dei sinistri denunciati) cresceranno a un tasso annuo composto del 5.8% fino al 2031.
- Per dimensione aziendale e tipologia di assicurato, le PMI detenevano il 43.5% della quota di mercato delle assicurazioni di responsabilità civile generale nel 2025, mentre si prevede che il settore pubblico e le organizzazioni non profit cresceranno a un tasso annuo composto del 6.0% fino al 2031.
- Per canale di distribuzione, agenti e broker si sono aggiudicati il 61.4% della quota di mercato delle assicurazioni di responsabilità civile generale nel 2025, mentre si prevede che bancassicurazione, affinità e distribuzione integrata cresceranno a un tasso annuo composto dell'8.2% fino al 2031.
- Per settore verticale, l'edilizia e il settore immobiliare hanno conquistato il 20.5% della quota di mercato delle assicurazioni di responsabilità civile generale nel 2025, mentre si prevede che i settori IT e telecomunicazioni cresceranno a un tasso annuo composto del 7.1% fino al 2031.
- Dal punto di vista geografico, nel 2025 il Nord America deteneva il 45.7% della quota di mercato delle assicurazioni di responsabilità civile generale, mentre si prevede che la regione Asia-Pacifico crescerà a un tasso annuo composto del 6.4% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale delle assicurazioni di responsabilità civile generale
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Esposizione alla responsabilità commerciale e aziendale | + 0.8% | Global | Medio termine (2-4 anni) |
| Copertura di responsabilità civile obbligatoria e prova contrattuale dell'assicurazione | + 0.7% | Nord America e Europa | A breve termine (≤ 2 anni) |
| Complessità del prodotto, del servizio e della catena di fornitura | + 0.6% | Presente a livello globale, con una particolare attenzione alla produzione nella regione Asia-Pacifico e in Europa. | Medio termine (2-4 anni) |
| Rischi di responsabilità derivanti dall'intelligenza artificiale e dalle tecnologie correlate | + 0.5% | Nord America, Europa e Asia-Pacifico | A lungo termine (≥ 4 anni) |
| Rischi emergenti e lacune nella copertura assicurativa | + 0.4% | Globale, con i primi guadagni in Nord America ed Europa | A lungo termine (≥ 4 anni) |
| Crescita delle PMI e formalizzazione delle attività aziendali | + 0.9% | Asia-Pacifico, Medio Oriente e Africa e Sud America | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Attività commerciale e requisiti di copertura contrattuale
L'attività commerciale aumenta il numero di esposizioni alla responsabilità civile verso terzi che le imprese devono gestire. Nuove sedi, prodotti, servizi, fornitori e contratti con i clienti possono creare la necessità di coperture per lesioni personali, danni alla proprietà e danni alla persona. Il settore statunitense delle assicurazioni danni ha registrato una crescita netta dei premi contabilizzati del 5% nel 2025, raggiungendo 1.11 trilioni di dollari USA nelle linee commerciali, mentre la responsabilità civile generale e l'assicurazione auto commerciale hanno mantenuto un andamento positivo dei tassi nel 2026 [1] https://www.insurancejournal.com/magazines/mag-features/2026/07/27/878824.htm . I termini dei contratti di locazione, gli accordi con i subappaltatori e i requisiti dei fornitori possono rendere la copertura una condizione per fare affari. Questi requisiti creano una domanda ricorrente quando gli assicurati aggiungono fornitori, progetti o rapporti commerciali. Il mercato delle assicurazioni di responsabilità civile generale è quindi connesso alla costituzione di imprese, all'attività contrattuale e alla necessità di una prova di assicurazione aggiornata.
Complessità del prodotto, catene di approvvigionamento e rischi emergenti
La complessità di prodotti e servizi può estendere l'esposizione alla responsabilità civile a produttori, distributori, appaltatori e fornitori di servizi. Si prevede che la responsabilità per prodotti e operazioni completate crescerà più rapidamente rispetto al mercato assicurativo di responsabilità civile generale nel suo complesso, poiché i richiami di prodotti, i componenti tecnologici e le catene di approvvigionamento globali rendono le richieste di risarcimento post-vendita più rilevanti. Le linee guida 2026.1 di Alliant includono la copertura per prodotti e operazioni completate nei requisiti standard della responsabilità civile generale [2] https://alliant.com/media/adui3pyz/iric-manual-20261-260205.pdf . Una lunga catena di approvvigionamento può coinvolgere diverse parti, il che aumenta l'importanza dell'indennizzo contrattuale, della formulazione degli assicurati aggiuntivi e della protezione dei lavori completati. Gli assicurati potrebbero aver bisogno di una copertura più dettagliata quando i limiti di polizza di base non affrontano i rischi creati da uno specifico prodotto o servizio. Queste condizioni supportano una sottoscrizione più accurata di fornitori, componenti, documentazione di prodotto e obblighi post-vendita.
Rischi di responsabilità derivanti dall'intelligenza artificiale e dalle tecnologie correlate
L'uso dell'IA sta sollevando questioni di responsabilità che riguardano assicuratori, assicurati e fornitori specializzati. La RAND ha individuato preoccupazioni relative all'intelligenza artificiale in relazione a richieste di risarcimento per lesioni personali, proprietà intellettuale e discriminazione [3] https://www.rand.org/pubs/research_reports/RRA5130-1.html . Le polizze CGL standard potrebbero non rispondere allo stesso modo a ogni danno correlato all'IA, il che rende importante per gli acquirenti esaminare esclusioni, limiti e appendici. I programmi specialistici stanno affrontando rischi come il model drift, le allucinazioni e l'iniezione immediata, dove la copertura standard potrebbe essere limitata. Le aziende devono considerare come i prodotti e i servizi abilitati dalla tecnologia potrebbero influenzare clienti, dipendenti e utenti a valle. Il mercato delle assicurazioni di responsabilità civile generale sta cambiando, poiché gli assicuratori decidono quali rischi tecnologici appartengono alle polizze di base e quali richiedono un collocamento specialistico.
Crescita delle PMI e formalizzazione aziendale
Le PMI rimangono una fonte importante di volume di polizze perché molte imprese necessitano di protezione dalla responsabilità civile per ottenere contratti di locazione, licenze, contratti con i clienti o finanziamenti. La formalizzazione delle imprese e i sistemi di conformità digitale possono portare un maggior numero di piccole imprese nelle reti di approvvigionamento e di prestito. I conti di responsabilità civile generale per le piccole imprese hanno registrato variazioni di prezzo di rinnovo dal 5% al 10% nel terzo trimestre del 2025, rispetto a un aumento del 2.5% dell'indice dei prezzi al consumo degli Stati Uniti nello stesso periodo [4] https://edge.sitecorecloud.io/acrisurellc1-acrisure-prod-0dbe/media/Project/Acrisure/Acrisure-Site/Master-Site/Document/Blogs/AcrisureIQ-SME-Market-Pulse-Mar-2026.pdf . I sistemi digitali possono semplificare l'emissione di polizze semplici durante la registrazione dell'azienda, l'erogazione di un prestito o l'apertura di un conto. I rischi complessi richiedono ancora una consulenza specialistica, ma una procedura di emissione più semplice può ridurre i tempi necessari alle piccole imprese per ottenere la copertura. Il mercato delle assicurazioni di responsabilità civile generale può aumentare di volume man mano che un numero maggiore di aziende ottiene i requisiti per svolgere attività commerciali che richiedono una copertura assicurativa documentata.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Richieste di risarcimento, inflazione e costi dei contenziosi | -1.1% | Nord America, con ricadute in Europa e Asia-Pacifico | A lungo termine (≥ 4 anni) |
| Gravità delle perdite e verdetti sul nucleare | -0.9% | Stati Uniti, con una comparsa precoce nel Regno Unito e in Australia | Medio termine (2-4 anni) |
| Complessità di sottoscrizione e determinazione dei prezzi | -0.6% | Global | Medio termine (2-4 anni) |
| Rischio sistemico e di aggregazione derivante da esposizioni interconnesse | -0.5% | Globale, concentrata nei mercati ad alta intensità tecnologica | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Inflazione dei sinistri, costi dei contenziosi e gravità delle perdite ingenti
L'inflazione dei sinistri e i costi dei contenziosi possono limitare la capacità e esercitare una pressione costante sui risultati di sottoscrizione. Costi legali più elevati, casi più complessi e perdite di responsabilità ingenti possono richiedere alle compagnie assicurative di aumentare le riserve e rivalutare i massimali che sono disposte a concedere. Queste pressioni sono più evidenti nei rischi a lungo termine e nelle linee di eccesso e surplus, dove l'evoluzione dei sinistri può essere incerta. Le compagnie assicurative possono reagire inasprendo le condizioni di polizza, esaminando più attentamente lo storico dei sinistri e richiedendo maggiori dettagli sulle operazioni e sulle responsabilità contrattuali. Gli acquirenti potrebbero quindi trovarsi di fronte a condizioni più restrittive o a maggiori difficoltà nell'ottenere copertura per esposizioni complesse. Il mercato delle assicurazioni di responsabilità civile generale deve bilanciare la continua domanda di protezione con il costo del mantenimento di riserve adeguate e di una capacità sostenibile.
Valutazione del rischio, determinazione dei prezzi e aggregazione
La sottoscrizione e la determinazione dei prezzi diventano più complesse quando rischi simili sono interconnessi tra tecnologie, catene di fornitura o reti di servizi. Un evento grave può incidere sia sulla copertura primaria che sulle coperture in eccesso, spingendo gli assicuratori a rivalutare clausole, esclusioni e selezione del rischio. Le strutture "claims-made" e i programmi specialistici possono risultare interessanti quando gli assicuratori cercano un maggiore controllo sull'incertezza a lungo termine. Gli assicurati potrebbero aver bisogno di una combinazione di polizze primarie e in eccesso per ottenere i massimali richiesti dai loro contratti. Un'analisi più approfondita della formulazione delle polizze può rendersi necessaria quando un'esposizione è condivisa tra diversi prodotti, servizi o soggetti assicurati. Queste condizioni possono frenare il mercato delle assicurazioni di responsabilità civile generale, anche se le imprese continuano a cercare protezione in questo ambito.
Analisi del segmento
Per tipologia di polizza: CGL sostiene la domanda principale mentre la responsabilità del prodotto cresce più rapidamente
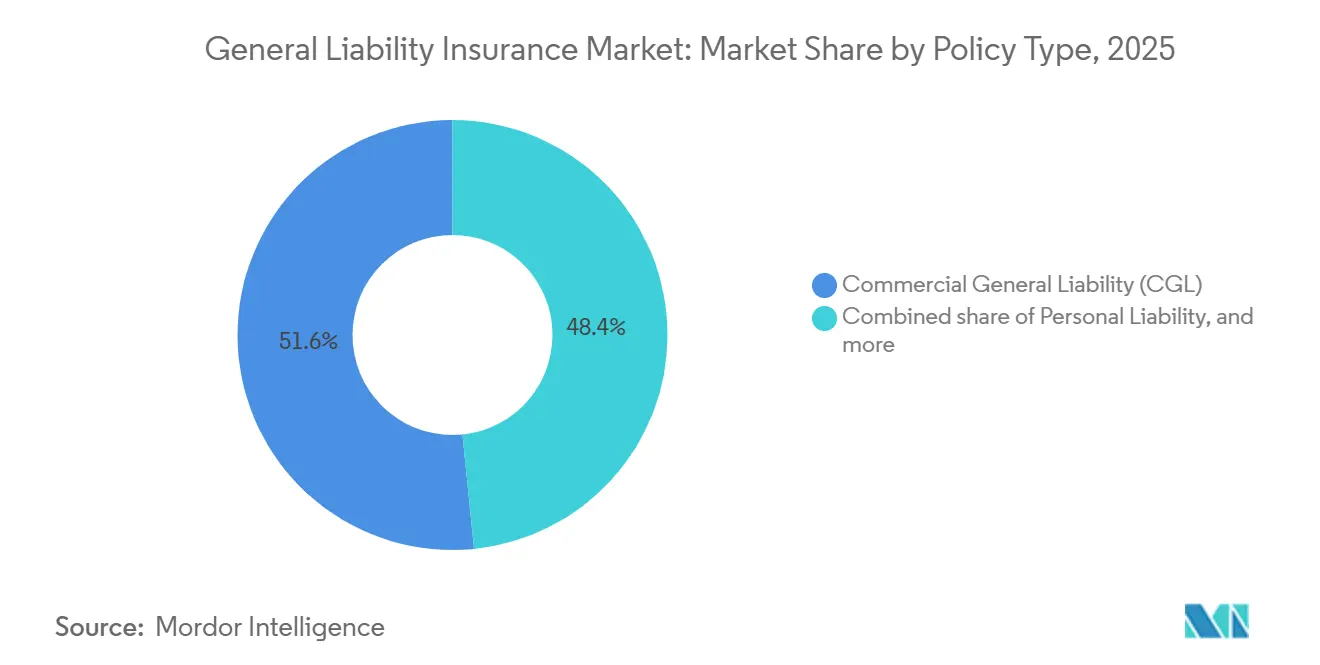
Nel 2025, l'assicurazione di responsabilità civile generale (CGL) deteneva il 51.6% della quota di mercato. Rimane la principale forma di copertura per le aziende che necessitano di protezione contro richieste di risarcimento per lesioni personali, danni materiali e danni derivanti da pubblicità ingannevole. I contratti di locazione commerciale, gli accordi con i clienti e gli appalti pubblici richiedono comunemente un certificato CGL. Le linee guida contrattuali 2026.1 di Alliant raccomandano limiti CGL di 2 milioni di dollari per sinistro per i contratti commerciali standard. L'ampia portata della polizza ne supporta il ruolo di prodotto di responsabilità civile commerciale principale. Le polizze di responsabilità civile personale e altre polizze di responsabilità civile generale o aziendale rivestono un ruolo minore, anche nei mercati in cui sono comuni le coperture personali o le polizze ombrello.
Si prevede che la responsabilità per prodotti e operazioni completate crescerà a un tasso annuo composto (CAGR) del 6.2% dal 2026 al 2031. Questa crescita riflette la continua necessità di coprire i sinistri che si verificano dopo la vendita dei beni o il completamento dei lavori. Richiami di prodotti, prodotti tecnologicamente avanzati e catene di approvvigionamento internazionali possono aumentare la durata e la complessità di tali esposizioni. Il segmento è rilevante per produttori, appaltatori, distributori e aziende che forniscono prodotti attraverso molteplici canali. Anche i requisiti contrattuali rafforzano la domanda, poiché la copertura per prodotti e operazioni completate è inclusa nei requisiti standard delle polizze di responsabilità civile generale (CGL). Questo segmento del settore assicurativo di responsabilità civile generale sta guadagnando attenzione, in quanto gli assicurati cercano una protezione che si estenda oltre la transazione o il progetto iniziale. I sinistri possono sorgere dopo il completamento dei lavori o dopo che un prodotto ha raggiunto l'utente finale. Questa tempistica rende la copertura per operazioni completate particolarmente rilevante per le aziende basate su contratti. Gli assicurati devono adeguare i periodi e i massimali delle polizze al lavoro o ai prodotti che forniscono. La copertura può essere importante anche quando più appaltatori o fornitori condividono la responsabilità per un risultato.
Per fattore scatenante della polizza: la copertura basata sugli eventi è in testa, mentre la copertura basata sulle richieste di risarcimento si espande
Nel 2025, le polizze basate sul principio "evento" rappresentavano il 79.8% del mercato assicurativo di responsabilità civile generale. Le aziende spesso preferiscono questa forma perché la copertura è legata al momento in cui si verifica l'evento, piuttosto che al momento in cui viene denunciato il sinistro. Questa struttura rimane ampiamente utilizzata nei contratti commerciali e negli accordi con il settore pubblico. Gli standard contrattuali di Alliant specificano la polizza di responsabilità civile generale basata sul principio "evento" come struttura obbligatoria per gli accordi commerciali e con il settore pubblico. L'uso consolidato della copertura basata sul principio "evento" ne sostiene l'ampia base di premi. Offre inoltre agli assicurati un metodo familiare per documentare la protezione dalla responsabilità civile verso le controparti.
Si prevede che le polizze "claims-made" cresceranno a un tasso annuo composto del 5.8% fino al 2031. Gli assicuratori possono preferire questa struttura nei rami di responsabilità civile a lungo termine perché offre loro un maggiore controllo sui tempi di segnalazione dei sinistri. Questa forma è particolarmente rilevante per i rischi professionali, tecnologici e sanitari. Gli acquirenti potrebbero beneficiare di premi iniziali inferiori, ma devono anche considerare le date retroattive e il rischio di interruzioni nella copertura in caso di cambio di compagnia. La struttura assicurativa richiede un'attenta valutazione quando un assicurato passa da una compagnia o da una forma di polizza all'altra. Il mercato delle assicurazioni di responsabilità civile generale continuerà a includere entrambi gli approcci, poiché acquirenti e assicuratori soppesano la certezza della copertura rispetto all'incertezza relativa alle riserve. La copertura "occurrence-based" rimane familiare a molti acquirenti commerciali e alle loro controparti contrattuali. La copertura "claims-made" può essere più pratica per determinati rischi a lungo termine, previa un'attenta pianificazione della continuità operativa. Nessuna delle due strutture elimina la necessità di una divulgazione accurata delle attività e dei sinistri pregressi. La scelta può influenzare in modo significativo il modo in cui un assicurato gestisce un cambio di compagnia o di termini di polizza.
Per dimensione aziendale/tipologia di assicuratore: le PMI generano un volume di lead elevato, mentre gli enti pubblici crescono più rapidamente.
Nel 2025, le PMI hanno rappresentato il 43.5% dei premi globali. Costituiscono il gruppo di assicurati più numeroso, poiché molte piccole imprese necessitano di un'assicurazione di responsabilità civile generale per garantire contratti di locazione, licenze, accordi con i fornitori o clienti aziendali. Le grandi imprese presentano una densità di premi per conto considerevole, pur rappresentando un numero inferiore di entità assicurate. Le famiglie e i singoli individui rimangono rilevanti laddove si applichino gli obblighi di responsabilità civile personale o i requisiti delle polizze ombrello. I conti delle PMI sono molto diversi tra loro, poiché una piccola impresa può operare nel settore edile, dei servizi, del commercio al dettaglio o delle attività professionali. Questa diversità impone agli assicuratori di valutare sia le dimensioni dell'impresa sia la natura delle sue attività. Le imprese più grandi possono acquistare massimali elevati, ma le piccole imprese forniscono gran parte del volume di polizze del mercato. La composizione degli assicurati offre agli assicuratori diverse opportunità di crescita per quanto riguarda le esigenze di responsabilità civile commerciale e personale.
Si prevede che il settore pubblico e le organizzazioni non profit cresceranno a un tasso annuo composto (CAGR) del 6.0% fino al 2031. Accordi di sovvenzione, partenariati pubblico-privati e quadri di appalto possono richiedere a questi enti di mantenere una copertura assicurativa di responsabilità civile. L'attività infrastrutturale in Nord America, Europa e Asia-Pacifico amplia il numero di progetti pubblici e non profit che necessitano di una prova di assicurazione. Le normative in materia di licenze possono anche includere una copertura minima di responsabilità civile per le microimprese e gli operatori di servizi. Questi requisiti supportano il mercato delle assicurazioni di responsabilità civile generale, collegando la copertura all'ammissibilità all'attività commerciale o pubblica. L'espansione del segmento è legata a requisiti contrattuali e normativi, piuttosto che a semplici decisioni volontarie di trasferimento del rischio. Gli enti pubblici hanno spesso responsabilità visibili nei confronti di residenti, appaltatori e utenti dei servizi. Le organizzazioni non profit possono essere soggette a requisiti simili quando ricevono sovvenzioni o gestiscono programmi pubblici. Queste condizioni possono aumentare la necessità di limiti documentati e termini di polizza chiari. La domanda di copertura può aumentare quando le organizzazioni ampliano i progetti o i servizi che offrono.
Per canale di distribuzione: i broker guidano le attuali classifiche dei premi, mentre l'accesso integrato si espande.
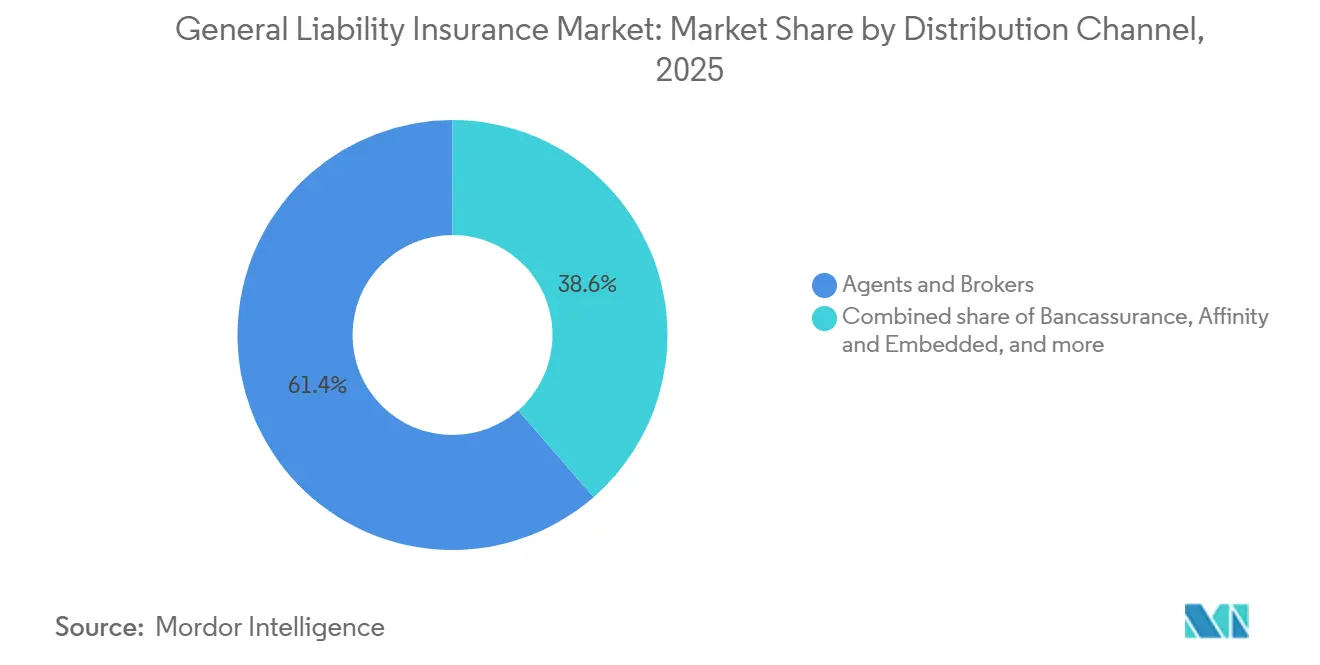
Nel 2025, agenti e broker detenevano il 61.4% dei premi globali. Il loro ruolo rimane centrale laddove la formulazione delle polizze, la gestione dei certificati e l'assistenza in caso di sinistro richiedono l'aiuto di specialisti. I broker possono aiutare gli assicurati a confrontare massimali, esclusioni, clausole aggiuntive e capacità assicurativa tra le diverse compagnie. Anche le agenzie di sottoscrizione (MGA) e gli intermediari specializzati si occupano di rischi complessi, soprattutto laddove le compagnie assicurative tradizionali hanno una minore propensione ad assumerli. Le vendite dirette rimangono concentrate nel settore delle assicurazioni per privati e microimprese, dove le polizze sono più semplici. Questa struttura distributiva mantiene l'intermediazione professionale importante in gran parte del mercato delle assicurazioni di responsabilità civile. Le complesse operazioni commerciali possono richiedere il coordinamento tra assicurato, broker, compagnia assicurativa e controparti contrattuali. I broker aiutano inoltre i clienti a documentare la conformità ai requisiti assicurativi. Le MGA possono offrire accesso a servizi di sottoscrizione specializzati laddove un collocamento standard non sia adeguato. I canali, pertanto, rispondono a esigenze diverse anziché sostituirsi completamente l'uno all'altro.
Si prevede che la bancassicurazione, l'affinità e la distribuzione integrata cresceranno a un tasso annuo composto (CAGR) dell'8.2% fino al 2031. I sistemi digitali possono quotare, stipulare e fornire la copertura di responsabilità civile quando una PMI ottiene un prestito o apre un conto aziendale. Questo approccio può ridurre i tempi necessari per la semplice stipula di una copertura. Può anche raggiungere le aziende che non hanno un rapporto consolidato con un broker. Il modello potrebbe essere influenzato dalle normative che richiedono un consenso separato del cliente per le assicurazioni vendute insieme a prodotti di prestito. Il settore assicurativo della responsabilità civile generale utilizzerà quindi probabilmente sia la consulenza guidata da broker sia modelli di accesso digitale per le diverse esigenze degli assicurati. La distribuzione integrata è più rilevante quando la copertura può essere abbinata a un evento aziendale chiaro. Il coinvolgimento del broker rimane utile quando i limiti, le esclusioni o gli obblighi contrattuali sono più difficili da valutare. Un approccio di distribuzione misto può ampliare l'accesso senza eliminare la necessità di supporto specialistico. Le compagnie assicurative dovranno gestire i requisiti di consenso e informativa man mano che i modelli di vendita digitali si sviluppano.
Per settore verticale: l'edilizia guida i premi assicurativi, mentre l'IT e le telecomunicazioni si espandono.
Nel 2025, il settore delle costruzioni e quello immobiliare detenevano il 20.5% dei premi globali. Il settore necessita di protezione dalla responsabilità civile per appaltatori, subappaltatori, committenti, fornitori e opere completate. I contratti di costruzione richiedono comunemente la prova di una copertura di responsabilità civile generale (CGL) e di una protezione per le operazioni completate. Il settore è inoltre esposto a rischi derivanti da infortuni sul cantiere, danni alla proprietà e lavori eseguiti dopo il completamento di un progetto. Altri settori verticali importanti includono la produzione, i trasporti e la logistica, il commercio al dettaglio e all'ingrosso, la sanità, l'energia e i servizi di pubblica utilità, l'ospitalità, i servizi finanziari e il settore pubblico. L'ampiezza di questi rischi mantiene il mercato delle assicurazioni di responsabilità civile generale rilevante per una vasta gamma di attività commerciali. Il settore delle costruzioni è particolarmente esposto perché combina cantieri, subappalti, opere completate e condizioni assicurative contrattuali. Le aziende manifatturiere affrontano rischi relativi a prodotti e distribuzione che possono persistere anche dopo la vendita. Le imprese di servizi possono essere esposte a rischi derivanti dalle interazioni con i clienti e dai lavori eseguiti presso le sedi dei clienti. Ogni settore verticale presenta modelli di sinistro differenti, il che sottolinea la necessità di una sottoscrizione specifica per settore.
Si prevede che il settore IT e delle telecomunicazioni crescerà a un tasso annuo composto (CAGR) del 7.1% dal 2026 al 2031. I servizi basati su software, le infrastrutture dati e gli output generati dall'intelligenza artificiale possono creare problemi di responsabilità per i fornitori e i loro clienti. Compagnie assicurative come AIG e Chubb offrono programmi che affrontano i rischi legati alla conformità nel settore tecnologico, alla responsabilità per la sicurezza di rete e alla continuità del servizio. Le polizze di responsabilità civile generale standard potrebbero non fornire una risposta completa ai danni correlati all'IA, il che aumenta l'importanza di coperture specialistiche. Anche il settore sanitario e delle scienze della vita rimane rilevante, poiché le interazioni con i pazienti, i dispositivi medici e le applicazioni cliniche di IA sono in espansione. Questi settori verticali estendono il mercato delle assicurazioni di responsabilità civile generale ai rischi in cui si sovrappongono tecnologia, prodotti e attività professionali. I fornitori di tecnologia potrebbero dover valutare l'impatto dei loro servizi sui clienti e sugli altri utenti. Le organizzazioni del settore sanitario possono essere esposte a rischi derivanti da prodotti, servizi e interazioni con i pazienti. La risposta assicurativa appropriata può dipendere dalle circostanze di ciascuna attività e dalla formulazione della polizza stipulata. Le compagnie assicurative con una conoscenza specialistica del settore sono in una posizione migliore per valutare queste diverse esposizioni.
Analisi geografica
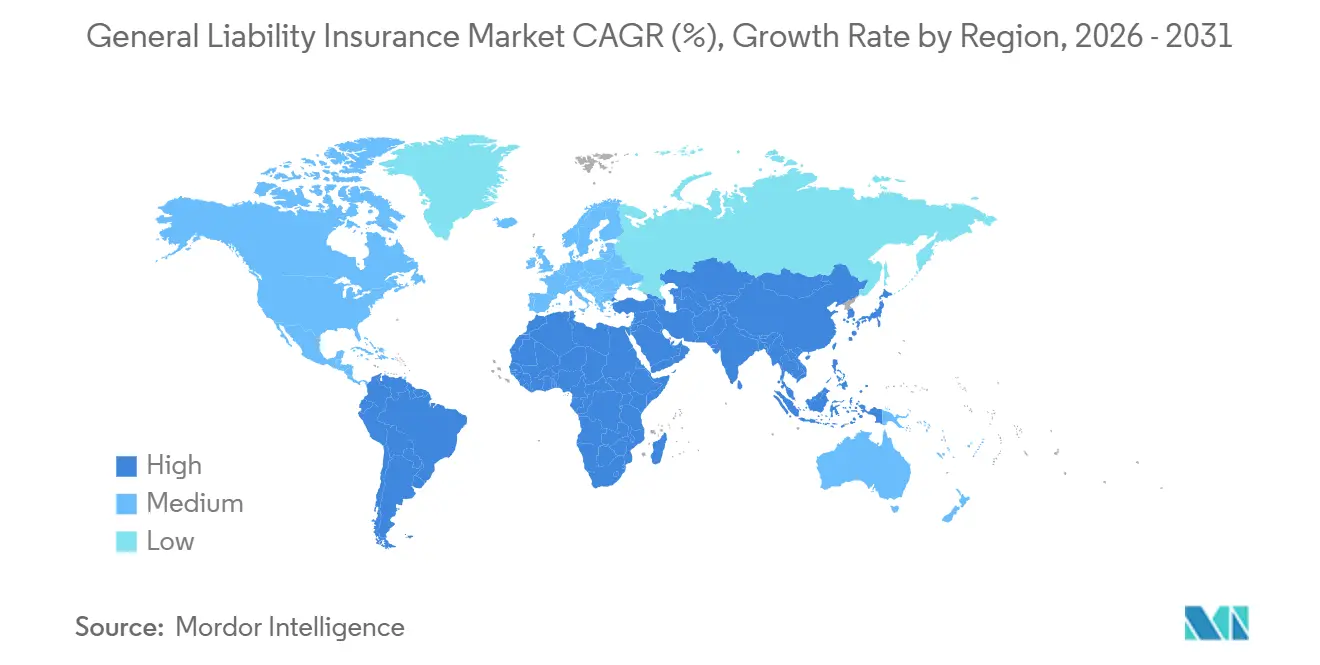
Nel 2025, il Nord America ha rappresentato il 45.7% dei premi globali. Gli Stati Uniti hanno contribuito in larga misura a questa quota regionale grazie alla loro ampia base commerciale e al contesto giuridico caratterizzato da un elevato livello di contenzioso. La maggior parte dei contratti ha subito una pressione sui tassi di rinnovo delle polizze di responsabilità civile generale, compresa tra il 5% e l'8%, durante la prima metà del 2026. I settori delle costruzioni, dell'edilizia residenziale e dell'ospitalità hanno risentito maggiormente di questa pressione rispetto a molti altri rischi. Canada e Messico contribuiscono al volume regionale dei premi, sebbene i loro sistemi di responsabilità civile presentino caratteristiche legali e assicurative differenti. La regione rimane centrale per il mercato assicurativo della responsabilità civile generale, poiché le imprese spesso richiedono massimali elevati e una copertura documentata. Gli assicuratori che operano negli Stati Uniti devono valutare un'ampia gamma di rischi legali e di sinistro specifici per settore. Ciò conferma la continua importanza della sottoscrizione specializzata e della capacità in eccesso. Le dimensioni dell'economia commerciale creano inoltre una domanda ricorrente, poiché le aziende rinnovano o aggiornano le proprie coperture.
L'Europa è il secondo mercato regionale per importanza e i suoi requisiti variano significativamente da paese a paese. Germania, Regno Unito e Francia rappresentano gran parte della base premi della regione. Il mercato del Regno Unito deve conformarsi sia ai requisiti di legge del Regno Unito che a quelli dell'Unione Europea a seguito della Brexit. Le riforme della Direttiva europea sulla responsabilità del prodotto ampliano le considerazioni rilevanti per produttori e distributori. Il Sud America è guidato dal Brasile, dove i requisiti di responsabilità del datore di lavoro e la formalizzazione delle piccole imprese sostengono la domanda. La volatilità valutaria e le condizioni macroeconomiche dell'Argentina possono rendere più difficile per le compagnie assicurative stabilire prezzi e liquidare i sinistri in modo coerente. Le compagnie assicurative europee devono adattare la propria offerta alle normative locali, alle convenzioni contrattuali e alle pratiche di acquisto dei clienti. La regione continua ad aver bisogno sia di capacità interne che di competenze transfrontaliere per i rischi commerciali complessi. Questi fattori influenzano il ritmo e la composizione della crescita dei premi di responsabilità civile in tutta la regione.
Si prevede che la regione Asia-Pacifico crescerà a un tasso annuo composto del 6.4% fino al 2031. Cina, India e mercati del Sud-est asiatico sostengono questa espansione grazie all'industrializzazione, all'attività manifatturiera e al miglioramento degli standard di sicurezza dei prodotti e dei luoghi di lavoro. La formalizzazione delle microimprese e i contratti pubblico-privati in India attraggono nuove imprese che potrebbero necessitare di copertura assicurativa. Le attività di richiamo dei prodotti e i requisiti normativi in Giappone sostengono la domanda in un mercato assicurativo di responsabilità civile maturo ma ancora in fase di sviluppo. Il Medio Oriente e l'Africa si trovano ancora in una fase iniziale, con Arabia Saudita, Emirati Arabi Uniti, Sudafrica ed Egitto che offrono opportunità a lungo termine. Il mercato assicurativo di responsabilità civile generale in queste aree dipende dal continuo sviluppo economico, dall'attività commerciale e dalla consapevolezza in materia assicurativa. I requisiti normativi locali possono determinare se la copertura sia volontaria, contrattuale o legata alla licenza commerciale. Gli assicuratori devono inoltre adattare la sottoscrizione al contesto legale locale e ai canali di distribuzione disponibili. La crescita regionale può essere più forte laddove la formalizzazione commerciale e l'accesso alle assicurazioni si sviluppano di pari passo.
Panorama competitivo
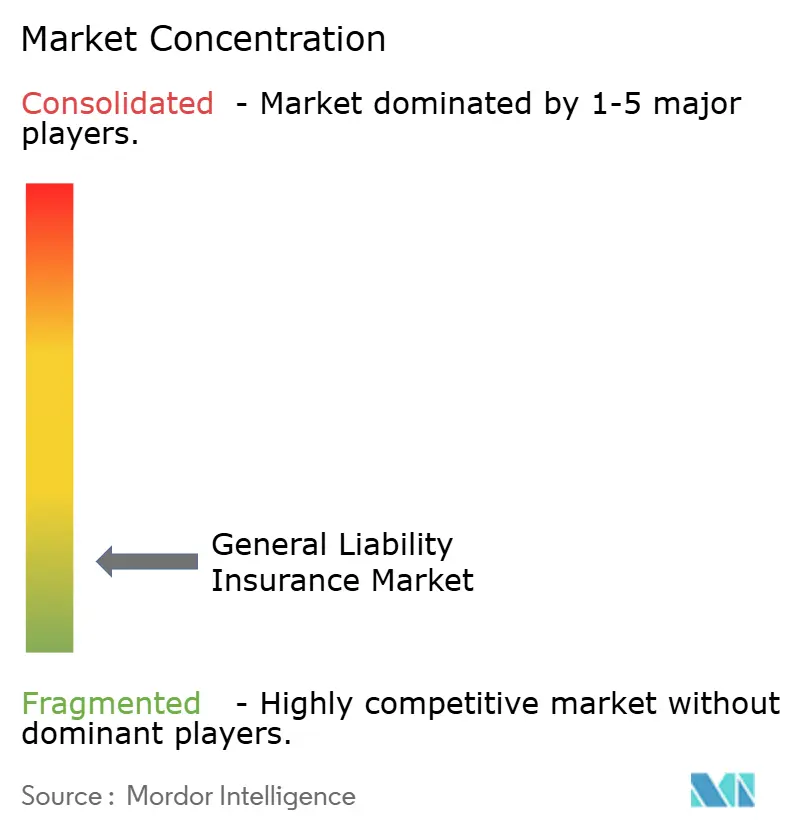
Il mercato delle assicurazioni di responsabilità civile generale è frammentato tra compagnie assicurative globali e regionali consolidate. Chubb ha registrato premi netti sottoscritti per 13.1 miliardi di dollari nel quarto trimestre del 2025, con un aumento dell'8.9% rispetto all'anno precedente. Anche Travelers, AIG, Allianz, Zurich, AXA e Liberty Mutual offrono ampie capacità nel settore della responsabilità civile commerciale. Travelers ha dichiarato di aver conquistato quote di mercato negli Stati Uniti più rapidamente rispetto ad altre compagnie leader negli ultimi 5 anni, grazie a una sottoscrizione basata sull'intelligenza artificiale e a una piattaforma ampliata per i clienti di piccole dimensioni. La concorrenza è determinata dalla disciplina nella sottoscrizione, dalla capillare rete distributiva, dalla gestione dei sinistri e dalla capacità di supportare clienti complessi. Le compagnie più grandi possono combinare la capacità globale con risorse di sottoscrizione specifiche per settore. Le loro dimensioni consentono di supportare clienti multinazionali che necessitano di programmi coerenti in diversi paesi. Possono inoltre fornire loro i dati e le risorse per la gestione dei sinistri necessari per valutare rischi complessi. I concorrenti più piccoli possono comunque competere grazie a competenze di nicchia, distribuzione locale o una progettazione flessibile delle polizze.
Le compagnie assicurative specializzate e le MGA (Managed General Agent) operano laddove le grandi compagnie limitano la loro capacità di assunzione. Hiscox, AXIS Capital, Arch Capital e Markel utilizzano la capacità di Lloyd's e le assicurazioni in eccesso e in surplus per sottoscrivere rischi complessi nei settori residenziale, sanitario e tecnologico. Queste società possono acquisire clienti offrendo coperture personalizzate per le classi di rischio che richiedono una sottoscrizione più specializzata. La copertura per la responsabilità civile derivante da intelligenza artificiale e tecnologie emergenti è un'area in cui la progettazione dei prodotti continua a evolversi. La distribuzione digitale per le PMI è un altro ambito competitivo, in particolare per le compagnie che accettano una diversa combinazione di volume di premi ed esposizione al rischio. Il mercato delle assicurazioni di responsabilità civile generale comprende sia compagnie globali con piattaforme ampie, sia specialisti focalizzati su specifiche classi di rischio. Questa combinazione consente agli acquirenti di ottenere un'ampia protezione dalle grandi compagnie assicurative o una copertura più personalizzata da uno specialista. Gli specialisti possono essere particolarmente rilevanti quando i prodotti standard presentano esclusioni o una capacità di assunzione limitata. Il contesto competitivo è determinato dalla capacità disponibile per ciascuna classe di rischio, nonché dal prezzo.
Le compagnie leader stanno investendo in tecnologie di sottoscrizione e piani di crescita mirati. AIG ha identificato l'espansione di Underwriting by AIG Assist e le relative capacità di orchestrazione come priorità per il 2026. Chubb ha descritto un impegno pluriennale per rendere le proprie attività più orientate ai dati. Il piano 2025-2027 di Zurich prevede premi lordi contabilizzati nel segmento Middle Market superiori a 10 miliardi di dollari entro il 2027. Queste azioni dimostrano che le principali compagnie assicurative stanno perseguendo una sottoscrizione guidata dalla tecnologia, una capacità specialistica mirata e la crescita nel segmento Middle Market. La posizione competitiva di ciascuna compagnia dipende dalla sua capacità di aumentare i premi gestendo al contempo i rischi relativi ai sinistri e alle riserve nel ramo responsabilità civile. Investire in tecnologia non elimina la necessità di un solido giudizio di sottoscrizione o di termini di polizza chiari. I piani di crescita dipendono anche dalla capacità della compagnia di servire broker, assicurati e partner di distribuzione selezionati. Le aziende leader cercano la crescita mantenendo la disciplina nei portafogli di responsabilità civile.
Leader del settore assicurativo di responsabilità civile generale
Allianz SE
AXA S.A.
Chubb limitato
Zurich Insurance Group Ltd.
American International Group, Inc.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Febbraio 2026: AIG ha completato l'acquisizione di una partecipazione azionaria del 35% in Convex, una compagnia assicurativa specializzata, e di una partecipazione del 9.9% in Onex, azionista di maggioranza di Convex, unitamente a un accordo di ripartizione proporzionale dell'intero portafoglio con effetto dal 1° gennaio 2026. Questa struttura efficiente in termini di capitale fornisce ad AIG una significativa crescita dei premi nel settore delle assicurazioni di responsabilità civile specializzate e si prevede che contribuisca positivamente all'utile per azione (EPS) e al ritorno sul capitale proprio (ROE) nel 2026.
- Febbraio 2026: Chubb Limited ha riportato premi netti consolidati contabilizzati per il quarto trimestre 2025 pari a 13.1 miliardi di dollari, in aumento dell'8.9%, con premi in crescita del 7.7% nel ramo danni e del 16.9% nel ramo vita. La società ha registrato un combined ratio record nel ramo danni e ha attribuito i risultati alla diversificazione dei prodotti e geografica in 54 paesi e territori.
- Dicembre 2025: AIG ha riportato una crescita dell'utile per azione diluita rettificato al netto delle imposte del 43% a 7.09 dollari, un ROE operativo core dell'11.1% e un reddito da sottoscrizione di 2.3 miliardi di dollari, in aumento del 22%. La società ha riportato un combined ratio per l'anno solare del 90.1%, continuando a riposizionare il proprio portafoglio responsabilità civile verso segmenti redditizi.
- Dicembre 2025: Zurich Insurance Group ha registrato un utile operativo di 8.9 miliardi di dollari nell'esercizio 2025, in crescita del 14%, con un ROE (Return on Equity) core del 26.9%. La società ha pubblicato le previsioni di una crescita dei ricavi assicurativi a una cifra media nel 2026, nell'ambito del suo piano 2025-2027, che mira a raggiungere premi lordi contabilizzati nel segmento Middle Market superiori a 10 miliardi di dollari entro il 2027.
Ambito del rapporto sul mercato globale dell'assicurazione di responsabilità civile generale
| Responsabilità civile generale commerciale (CGL) |
| Responsabilità per prodotti e operazioni completate |
| Responsabilità personale |
| Altre responsabilità generali/aziendali |
| Basato sull'occorrenza |
| Claims-Made |
| Famiglie e individui |
| Piccole e medie imprese (PMI) |
| Grandi imprese |
| Settore pubblico e organizzazioni senza scopo di lucro |
| Agenti e broker |
| MGA e intermediari specializzati |
| Vendita diretta |
| Bancassurance, Affinity e Embedded |
| Edilizia e Immobiliare |
| Produzione |
| Trasporto e logistica |
| Commercio al dettaglio e all'ingrosso |
| Sanità e scienze della vita |
| Informatica e telecomunicazioni |
| Energia e Utilities |
| Ospitalità, tempo libero e intrattenimento |
| Servizi finanziari |
| Settore pubblico e organizzazioni senza scopo di lucro |
| Altri verticali del settore |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America | |
| Europa | Regno Unito |
| Germania | |
| Francia | |
| Italia | |
| Spagna | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| Giappone | |
| India | |
| Corea del Sud | |
| Australia | |
| Indonesia | |
| Tailandia | |
| Malaysia | |
| Singapore | |
| Vietnam | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente & Africa | Arabia Saudita |
| Emirati Arabi Uniti | |
| Turchia | |
| Sud Africa | |
| Egitto | |
| Resto del Medio Oriente e dell'Africa |
| Per tipo di politica | Responsabilità civile generale commerciale (CGL) | |
| Responsabilità per prodotti e operazioni completate | ||
| Responsabilità personale | ||
| Altre responsabilità generali/aziendali | ||
| Tramite attivazione della policy | Basato sull'occorrenza | |
| Claims-Made | ||
| Per tipologia di assicurato | Famiglie e individui | |
| Piccole e medie imprese (PMI) | ||
| Grandi imprese | ||
| Settore pubblico e organizzazioni senza scopo di lucro | ||
| Per canale di distribuzione | Agenti e broker | |
| MGA e intermediari specializzati | ||
| Vendita diretta | ||
| Bancassurance, Affinity e Embedded | ||
| Per settore verticale | Edilizia e Immobiliare | |
| Produzione | ||
| Trasporto e logistica | ||
| Commercio al dettaglio e all'ingrosso | ||
| Sanità e scienze della vita | ||
| Informatica e telecomunicazioni | ||
| Energia e Utilities | ||
| Ospitalità, tempo libero e intrattenimento | ||
| Servizi finanziari | ||
| Settore pubblico e organizzazioni senza scopo di lucro | ||
| Altri verticali del settore | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Europa | Regno Unito | |
| Germania | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| India | ||
| Corea del Sud | ||
| Australia | ||
| Indonesia | ||
| Tailandia | ||
| Malaysia | ||
| Singapore | ||
| Vietnam | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | Arabia Saudita | |
| Emirati Arabi Uniti | ||
| Turchia | ||
| Sud Africa | ||
| Egitto | ||
| Resto del Medio Oriente e dell'Africa | ||
Domande chiave a cui si risponde nel rapporto
Qual è il valore previsto del mercato delle assicurazioni di responsabilità civile generale entro il 2031?
Si prevede che il mercato raggiungerà gli 395.5 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 4.3% a partire dal 2026.
Quale tipologia di polizza detiene la quota premi più elevata?
Nel 2025, l'assicurazione di responsabilità civile generale per le imprese ha rappresentato la quota maggiore dei premi globali, con il 51.6%.
Quale canale di distribuzione sta crescendo più velocemente?
Si prevede che i settori della bancassicurazione, dell'affinità e della distribuzione integrata cresceranno a un tasso annuo composto dell'8.2% fino al 2031.
Quale regione sta registrando la crescita più rapida nel settore delle coperture di responsabilità civile generale?
Si prevede che la regione Asia-Pacifico crescerà a un CAGR del 6.4% fino al 2031.
Perché le PMI sono importanti per le compagnie di assicurazione di responsabilità civile?
Nel 2025 le PMI detenevano il 43.5% dei premi globali e spesso necessitano di copertura assicurativa per contratti, leasing e licenze.
Quale settore di attività presenta le maggiori prospettive di crescita?
Si prevede che il settore IT e delle telecomunicazioni crescerà a un tasso annuo composto del 7.1% fino al 2031.


