

Dimensione e quota del mercato degli agenti gelificanti
Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 5.87 miliardo di dollari |
| Dimensione del mercato (2031) | 7.79 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 5.79% CAGR |
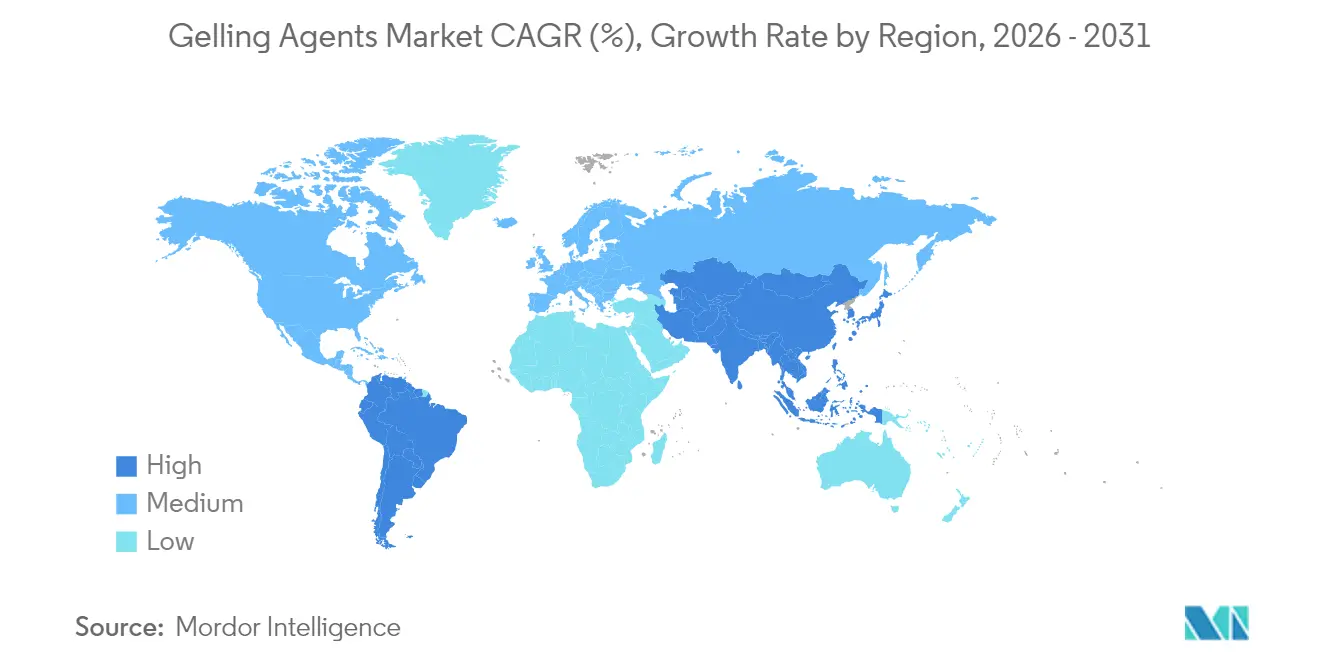
| Mercato in più rapida crescita | Sud America |
| Il mercato più grande | Asia-Pacifico |
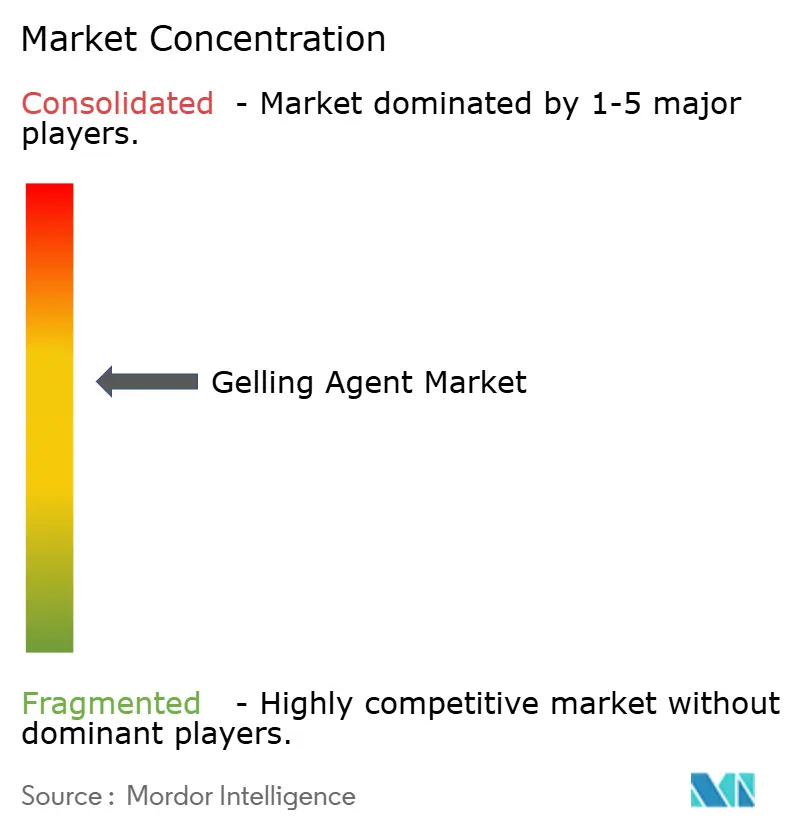
| Concentrazione del mercato | Medio |
Principali giocatori
*Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. |
|
Analisi di mercato degli agenti gelificanti di Mordor Intelligence
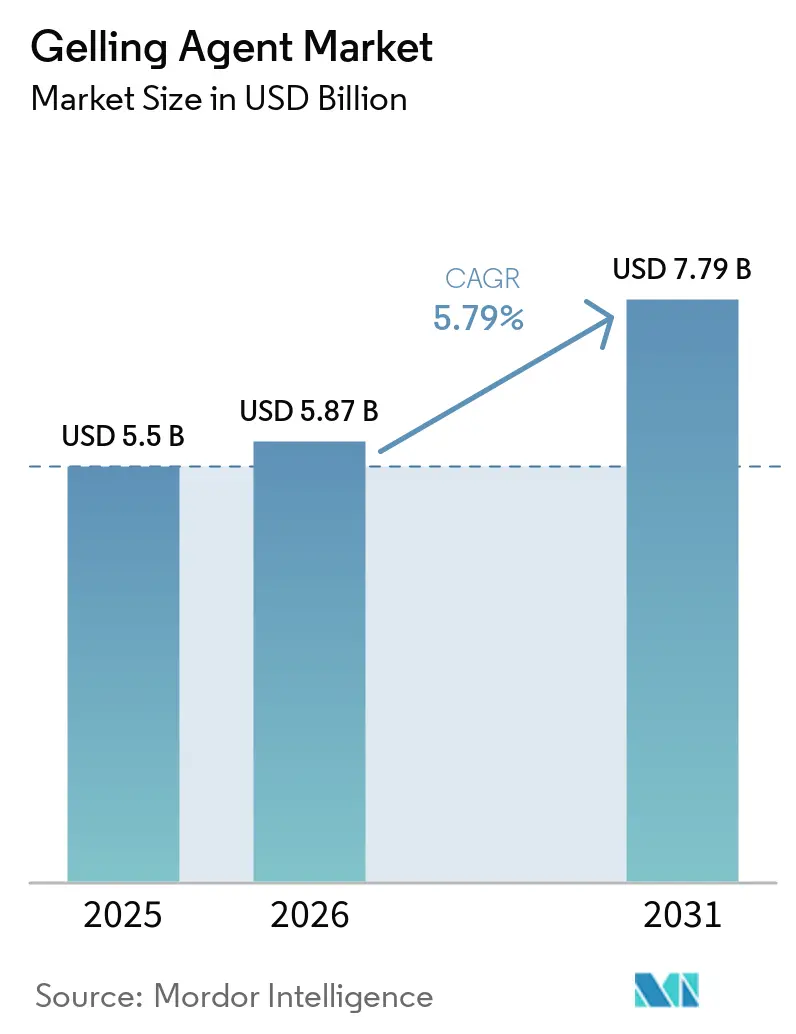
Il mercato degli agenti gelificanti ha un valore di 5.87 miliardi di dollari nel 2026, in aumento rispetto ai 5.50 miliardi di dollari del 2025. Si prevede che raggiungerà i 7.79 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 5.79% nel periodo di previsione 2026-2031. La forte domanda di ingredienti con etichetta pulita, l'espansione delle applicazioni nel rilascio di farmaci tramite idrogel e i notevoli miglioramenti nell'efficienza di estrazione sostengono questa traiettoria. La sostituzione con prodotti naturali sta accelerando dopo che la Food and Drug Administration (FDA) statunitense ha rafforzato le norme sulla documentazione GRAS (Generally Recognized as Safe) nel 2025, premiando i fornitori in grado di fornire dossier di sicurezza completi.[1]Food and Drug Administration, "Regole di documentazione generalmente riconosciute come sicure (GRAS)", www.fda.govAllo stesso tempo, le diete a base vegetale e la crescente diffusione delle alternative ai latticini stanno ampliando il mercato degli idrocolloidi ad alte prestazioni, mentre le innovazioni nella fermentazione microbica migliorano la consistenza funzionale e riducono i tempi di produzione. Il Sud America, trainato dal settore della trasformazione alimentare brasiliano, con un valore di 231 miliardi di dollari, sta diventando la regione a più rapida crescita, mentre l'Asia-Pacifico mantiene la leadership in termini di volume grazie alla coltivazione predominante di alghe marine e guar. [2]Dipartimento dell'Agricoltura degli Stati Uniti, "base di trasformazione alimentare", www.fas.usda.gov.
Punti chiave del rapporto
Per tipologia, la pectina deteneva il 33.89% della quota di mercato degli agenti gelificanti nel 2025; si prevede che la gomma di gellano crescerà a un tasso annuo composto (CAGR) dell'8.01% fino al 2031.
In base alla fonte, i materiali di origine vegetale rappresentavano il 57.92% del mercato degli agenti gelificanti nel 2025, mentre si prevede che le alternative di origine microbica cresceranno a un tasso annuo composto (CAGR) dell'8.18% fino al 2031.
In termini di funzionalità, le applicazioni di addensamento hanno rappresentato la quota di fatturato maggiore, pari al 27.12% nel 2025; l'incapsulamento e il rilascio controllato stanno crescendo a un tasso annuo composto dell'8.62%.
Per quanto riguarda le applicazioni, nel 2025 il settore alimentare e delle bevande deteneva una quota del 35.41% del mercato degli agenti gelificanti, mentre il settore farmaceutico è destinato a crescere a un tasso annuo composto del 8.97%.
Dal punto di vista geografico, l'Asia-Pacifico ha contribuito al 36.28% del fatturato globale nel 2025; il Sud America è destinato a registrare un tasso di crescita annuo composto (CAGR) dell'8.12% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale degli agenti gelificanti
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Domanda di alimenti trasformati e pronti | + 1.2% | Globale; più forte nell'Asia-Pacifico e nel Nord America | Medio termine (2-4 anni) |
| Preferenza per etichette pulite e additivi naturali | + 1.5% | Nord America e Unione Europea; in espansione nella regione Asia-Pacifico. | A breve termine (≤ 2 anni) |
| Consumo di latticini e alternative ai latticini | + 0.8% | Globale; guidato da Nord America ed Europa | Medio termine (2-4 anni) |
| Innovazione nell'estrazione e nella lavorazione | + 1.0% | Globale; centri di ricerca e sviluppo nell'Unione Europea e in Nord America. | A lungo termine (≥ 4 anni) |
| Adozione sempre più diffusa nella formulazione farmaceutica | + 1.0% | Globale; guidato da Nord America ed Europa | A lungo termine (≥ 4 anni) |
| Applicazione in carne e pesce di origine vegetale | + 0.8% | Globale; guidato da Nord America ed Europa | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Crescente domanda di alimenti trasformati e pronti
Gli stili di vita urbani e le famiglie con doppio reddito continuano a favorire il consumo di pasti pronti, richiedendo idrocolloidi con un'elevata tolleranza al congelamento e scongelamento e stabilità termica. Le importazioni cinesi di ingredienti alimentari di alto valore sono aumentate notevolmente nel 2024, incrementando il consumo regionale di agenti che migliorano la consistenza, addensanti e stabilizzanti. I produttori stanno sviluppando sistemi ibridi, come miscele di carragenina e amido, per mantenere la viscosità nonostante le fluttuazioni della catena del freddo. Queste formulazioni personalizzate sono alla base di standard qualitativi più elevati per piatti pronti surgelati, zuppe e salse premium. Di conseguenza, il mercato degli agenti gelificanti sta assistendo a un cambiamento del mix di prodotti verso soluzioni multicomponenti che garantiscono l'integrità della consistenza per una maggiore durata di conservazione. La crescente adozione di alternative a base vegetale nei prodotti alimentari ha aumentato la domanda di agenti gelificanti naturali derivati da alghe e frutta. Inoltre, i produttori stanno investendo in ricerca e sviluppo per creare agenti gelificanti con etichetta pulita che soddisfino le preferenze dei consumatori per elenchi di ingredienti trasparenti.
Crescente domanda di additivi alimentari naturali e a etichetta pulita
Gli enti regolatori e i consumatori stanno intensificando il controllo delle liste degli ingredienti. Il divieto, entrato in vigore nel 2024 in California, di specifici coloranti sintetici e le restrizioni più severe imposte dall'Autorità europea per la sicurezza alimentare (EFSA) sui metalli pesanti nella gomma di guar dimostrano questo aumento della supervisione.[3]Autorità europea per la sicurezza alimentare (EFSA), "limiti più severi per i metalli pesanti", www.efsa.europa.euI fornitori di idrocolloidi con catene di approvvigionamento consolidate e trasparenti, in particolare per la pectina e l'alginato, si stanno aggiudicando contratti di riformulazione per applicazioni nel settore dolciario e delle bevande. Sebbene i gradi naturali di alta qualità costino significativamente di più rispetto alle alternative chimicamente modificate, i proprietari dei marchi accettano questi costi più elevati per ottenere etichette più chiare e la conformità normativa. Questa transizione rafforza il mercato degli agenti gelificanti, poiché i produttori passano dagli addensanti sintetici ad alternative di origine vegetale e derivate dalle alghe. Il mercato è ulteriormente sostenuto dalla crescente consapevolezza dei consumatori riguardo agli ingredienti naturali e ai loro benefici per la salute. Inoltre, i progressi tecnologici nei metodi di estrazione e lavorazione consentono ai produttori di realizzare agenti gelificanti naturali di qualità superiore con livelli di efficienza migliorati.
Aumento del consumo di latticini e prodotti alternativi ai latticini
Le vendite al dettaglio globali di bevande vegetali hanno raggiunto nuovi massimi nel 2024, aumentando la domanda di idrocolloidi che riproducono la sensazione al palato del latte. La metilcellulosa Benecel di Ashland, progettata per migliorare la corposità e la sospensione nei caffellatte a base di latte d'avena, dimostra un'innovazione specifica per l'applicazione. Le combinazioni di carragenina e farina di semi di carrube continuano a essere essenziali nelle fette di formaggio vegano per la fusione, mentre la gomma di gellano fornisce trasparenza e stabilizzazione proteica nelle bevande a base di latte di frutta secca a temperatura ambiente. L'espansione del portfolio di alternative al latte consente ai fornitori multinazionali di ingredienti di entrare nei segmenti di nutrizione premium, espandendo così il mercato degli agenti gelificanti. La crescente preferenza dei consumatori per i prodotti a etichetta pulita ha spinto i produttori a sviluppare agenti gelificanti naturali derivati da alghe e fonti vegetali. Inoltre, la crescente adozione di agenti gelificanti nell'industria farmaceutica per i sistemi di somministrazione dei farmaci e la produzione di capsule contribuisce alla crescita del mercato.
Progressi tecnologici nell'estrazione e nella lavorazione degli idrocolloidi
L'estrazione della pectina dalle scorze di agrumi utilizzando la tecnologia a ultrasuoni consente di ottenere rese più elevate con un consumo energetico inferiore, migliorando l'efficienza dei costi. L'implementazione di sistemi di monitoraggio della viscosità e del colore controllati dall'intelligenza artificiale riduce i guasti di produzione e gli sprechi di materiale. Nelle applicazioni farmaceutiche, lo sviluppo di idrogel sensibili al pH attraverso metodi di chimica verde consente la somministrazione mirata di farmaci, ampliando le applicazioni farmaceutiche. Questi miglioramenti tecnologici supportano maggiori margini di profitto per i fornitori innovativi e creano specifiche di prodotto aggiuntive che espandono il mercato degli agenti gelificanti. La crescente domanda di ingredienti naturali e "clean-label" da parte dell'industria alimentare ha accelerato la ricerca di alternative gelificanti di origine vegetale. Inoltre, la crescente adozione di agenti gelificanti nelle formulazioni cosmetiche per migliorarne la consistenza e la stabilità ha aperto nuove opportunità di mercato.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Volatilità dei prezzi delle materie prime | -0.7% | Globale; il più alto nell'Asia-Pacifico | A breve termine (≤ 2 anni) |
| Elevati costi di estrazione e purificazione | -0.5% | Globale; le aziende più piccole sono le più colpite | Medio termine (2-4 anni) |
| Rigorose sfide normative e di conformità alle etichette pulite | -0.6% | Globale; il più alto in Nord America e in Europa | Medio termine (2-4 anni) |
| Bassa consapevolezza e adozione nei mercati emergenti e sottosviluppati | -0.3% | Asia-Pacifico, Africa, America Latina | A lungo termine (4+ anni) |
| Fonte: Intelligenza di Mordor | |||
Prezzi delle materie prime fluttuanti
La carragenina e l'agar derivati dalle alghe rimangono vulnerabili agli eventi climatici e alle restrizioni commerciali in Indonesia e nelle Filippine, causando oscillazioni dei prezzi spot che mettono a dura prova le previsioni di profitto. La gomma di guar dipende fortemente dai flussi monsonici in India e Pakistan, dove la siccità può ridurre le rese fino al 40%. I grandi acquirenti ora utilizzano contratti di prelievo a lungo termine e una parziale integrazione verticale nella coltivazione di alghe per attenuare la volatilità dei costi. Allo stesso tempo, la gomma di xantano e la gomma di gellano, basate sulla fermentazione, offrono una copertura poiché le loro fonti di carbonio sono più diversificate, sebbene non siano immuni alle fluttuazioni globali dei prezzi del destrosio e dell'energia. La forte dipendenza del mercato da specifiche regioni geografiche espone i produttori a significative interruzioni della catena di approvvigionamento. Le calamità naturali e i cambiamenti climatici continuano a minacciare la disponibilità delle materie prime e la stabilità dei prezzi. Inoltre, le modifiche normative nei principali paesi produttori possono creare barriere commerciali inaspettate e influire sulle dinamiche dell'offerta globale.
Elevati costi dei processi di estrazione e purificazione
Il mercato degli agenti gelificanti si trova ad affrontare significative sfide operative dovute ai metodi di estrazione tradizionali e ai requisiti normativi in continua evoluzione. L'estrazione convenzionale con acido caldo di idrocolloidi di alghe consuma una notevole quantità di vapore e genera effluenti salini che richiedono un trattamento, aumentando i costi generali di produzione. I reattori a flusso continuo e la filtrazione a membrana riducono i volumi di acque reflue del 30-50%, ma richiedono investimenti iniziali. I piccoli trasformatori regionali faticano a finanziare tali ammodernamenti, limitando la loro capacità di servire i segmenti medicali e cosmetici ad alto margine di profitto. Le crescenti normative ambientali in tutte le regioni impongono ai produttori di implementare costosi sistemi di trattamento delle acque reflue, gravando ulteriormente sui loro budget operativi. Inoltre, l'aumento dei costi energetici e dei prezzi delle materie prime ha spinto molti produttori di piccole e medie dimensioni a operare a capacità ridotte, influendo sull'offerta complessiva del mercato. La mancanza di innovazione tecnologica nei processi di estrazione ha portato a livelli di efficienza produttiva stagnanti in tutto il settore. Si prevede un consolidamento del mercato, poiché i produttori più grandi con maggiori capacità finanziarie acquisiscono operatori più piccoli alle prese con costi operativi.
Analisi del segmento
Per tipo: Dominanza della pectina nell'innovazione del gellano
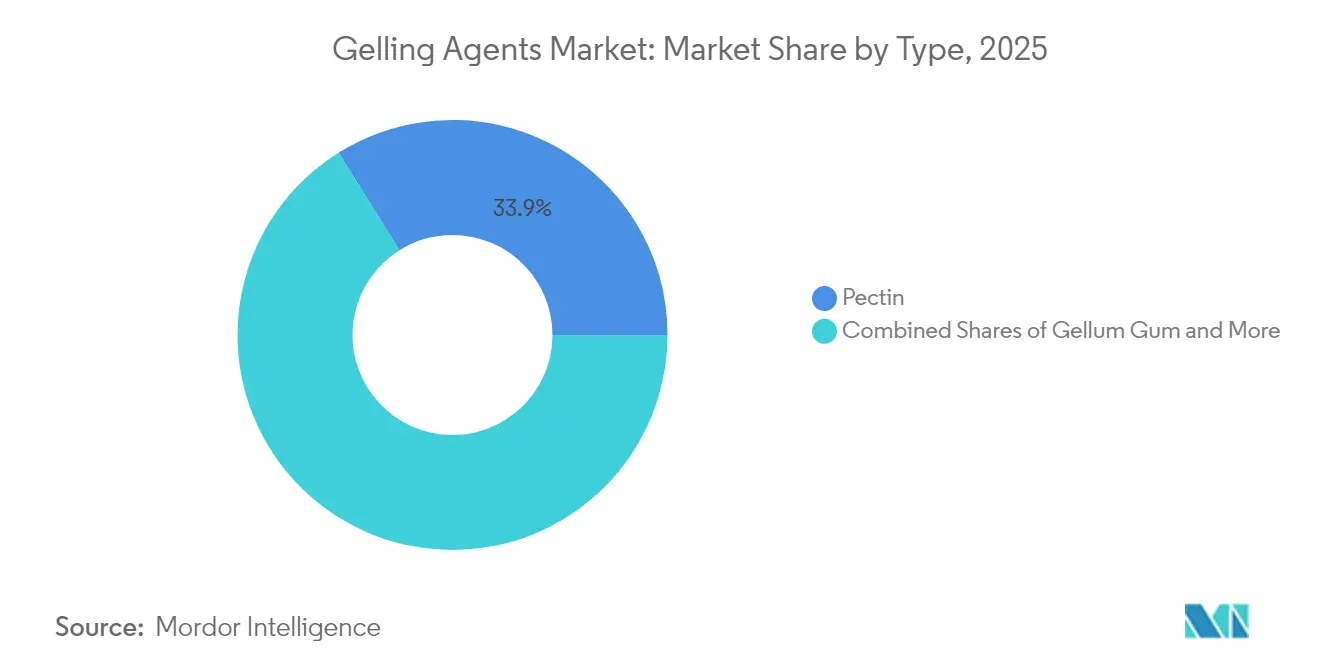
Nel 2025, la pectina ha dominato il mercato globale degli agenti gelificanti con una quota di fatturato del 33.89%. La stabile catena di approvvigionamento, che comprende scorze di agrumi e polpa di mela, unita al crescente utilizzo in confetture a ridotto contenuto di zucchero e caramelle gommose nutraceutiche, ne mantiene la leadership di mercato. La recente espansione della capacità produttiva di UniPECTINE di Cargill in Brasile dimostra la forte fiducia del mercato nella crescita sostenuta della domanda. La versatilità della pectina nelle formulazioni "clean label" e la sua origine naturale ne rafforzano ulteriormente la posizione di mercato. La preferenza dei consumatori per gli ingredienti di origine vegetale continua a guidare l'adozione della pectina in diverse applicazioni alimentari. La gelatina mantiene una forte presenza nel settore dolciario e negli involucri delle capsule, sebbene considerazioni etiche e religiose incoraggino i produttori a esplorare combinazioni di pectina e gelatina.
La gomma di gellano, pur occupando attualmente una quota di mercato inferiore, prevede un robusto tasso di crescita annuo composto (CAGR) dell'8.09%, trainato dalle sue proprietà termoreversibili e dall'elevata efficienza a bassi dosaggi, in particolare nelle alternative premium al latte e nei farmaci oftalmici. La carragenina e l'agar-agar mantengono una costante adozione del mercato nelle applicazioni che richiedono la certificazione vegana, nonostante le difficoltà di concentrazione geografica dell'offerta. La crescente domanda di alternative vegetali nei mercati asiatici sostiene in particolare la crescita di questi gelificanti di origine marina. Il continuo sviluppo di gelificanti specializzati amplia l'ambito di mercato complessivo consentendo ai produttori di ottenere proprietà funzionali specifiche in diverse applicazioni. La tendenza verso prodotti clean-label e ingredienti naturali accelera ulteriormente l'innovazione nel segmento dei gelificanti.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Fonte: La leadership derivata dalle piante sfidata dall'innovazione microbica
Le materie prime di origine vegetale hanno generato il 57.92% del fatturato del 2025, rafforzando la fiducia dei consumatori in ingredienti botanici riconoscibili come guar, carrube e pectina di agrumi. La diffusa adozione di ingredienti di origine vegetale riflette la crescente preferenza dei consumatori per soluzioni alimentari naturali e sostenibili. Le fonti di alghe, sebbene tecnicamente di origine vegetale, offrono una reologia differenziata che determina prezzi più elevati per gli analoghi di prodotti lattiero-caseari e carne. La versatilità degli agenti gelificanti a base di alghe ha portato alla loro crescente integrazione in diverse applicazioni alimentari, in particolare nella cucina asiatica e nei moderni prodotti vegetali.
Le gomme di origine microbica, xantano e gellano, sono destinate a registrare la crescita più rapida, con un CAGR dell'8.18% fino al 2031. La gelatina di origine animale rimane fondamentale per la produzione di scaffold biomedici e dolciumi ad alto contenuto di grassi, anche se le dichiarazioni vegane ne frenano la crescita dei volumi. Le alternative sintetiche e chimicamente modificate mantengono la loro rilevanza in nicchie di mercato in cui le rigorose soglie funzionali prevalgono sul posizionamento come prodotto "clean label". Il passaggio a piattaforme di fermentazione contribuisce a diversificare l'offerta e a ridurre il rischio legato alle materie prime per l'industria degli agenti gelificanti. I progressi nella tecnologia di fermentazione hanno migliorato l'efficienza produttiva e ridotto i costi, rendendo le gomme di origine microbica più commercialmente valide. Si prevede che i crescenti investimenti in ricerca e sviluppo di nuovi processi di fermentazione miglioreranno ulteriormente la qualità e la funzionalità degli agenti gelificanti microbici.
Per funzione: le applicazioni di addensamento sono in vantaggio mentre l'incapsulamento accelera
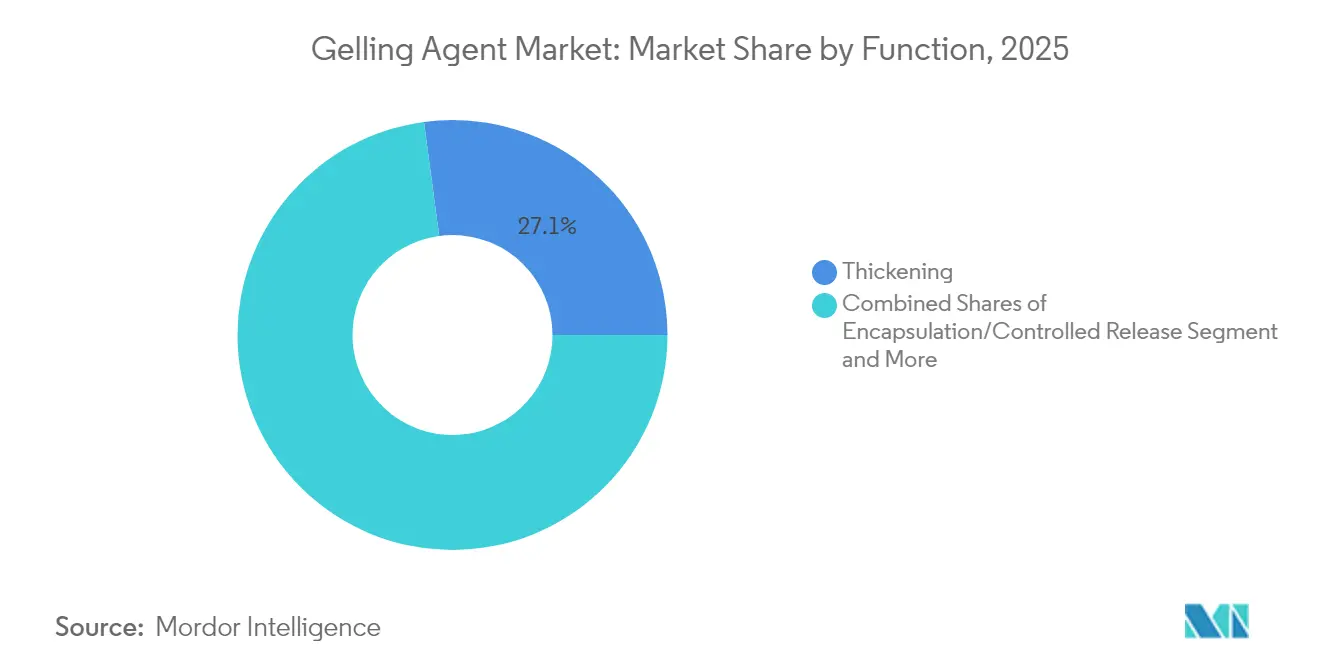
L'addensamento ha mantenuto il 27.12% del fatturato del 2025, a dimostrazione del ruolo centrale degli idrocolloidi nel controllo della viscosità di zuppe, salse e dessert a base di latte. La crescente preferenza dei consumatori per i cibi pronti ha accelerato l'adozione di agenti addensanti nei prodotti pronti al consumo. La robusta conversione a miscele istantanee e piatti pronti surgelati salvaguarda la domanda di base, mentre i produttori continuano a innovare con soluzioni di addensamento a etichetta pulita per soddisfare le preferenze dei consumatori in continua evoluzione.
I sistemi di incapsulamento e a rilascio controllato registreranno il CAGR più elevato, pari al 8.62%, poiché i produttori farmaceutici e nutraceutici sfrutteranno le matrici di idrogel per regolare il rilascio di bioattivi. Le recenti approvazioni di rivestimenti commestibili in alginato di sodio per la conservazione di prodotti freschi dimostrano l'adozione intersettoriale secondo l'Agenzia per gli standard alimentari (Regno Unito). I prodotti multifunzionali che combinano gelificazione, stabilizzazione e incapsulamento in un'unica miscela di idrocolloidi aprono nuove possibilità di progettazione per i formulatori, supportando ulteriori flussi di entrate per il mercato degli agenti gelificanti. L'integrazione della nanotecnologia nei sistemi di incapsulamento ha migliorato l'efficienza del rilascio dei principi attivi. Lo sviluppo di materiali di incapsulamento sostenibili e biodegradabili è in linea con le crescenti preoccupazioni ambientali e i requisiti normativi.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per applicazione: il predominio alimentare in concomitanza con l'accelerazione farmaceutica
I produttori di alimenti e bevande hanno assorbito il 35.41% delle vendite globali nel 2025, mettendo in luce l'ubiquità degli idrocolloidi in termini di consistenza, sospensione e controllo dell'umidità. Le linee di prodotti da forno senza glutine, dolciumi a basso contenuto di zucchero e gelati premium fungono da fucine di innovazione, dove la sensazione al palato differenziata determina prezzi di scaffale più elevati. La crescente domanda da parte dei consumatori di prodotti a etichetta pulita ha ulteriormente accelerato l'adozione degli idrocolloidi nelle formulazioni naturali. I produttori stanno investendo massicciamente in ricerca e sviluppo per ottimizzare le combinazioni di idrocolloidi che offrono funzionalità superiori a livelli di utilizzo inferiori.
Le applicazioni farmaceutiche, tuttavia, registreranno il CAGR più rapido, pari al 8.97%. Cosmetici, cura della persona e nutrizione per animali domestici completano il portafoglio, ciascuno dei quali sfrutta le proprietà di legame all'umidità e di formazione di film intrinseche degli idrocolloidi. L'ampliamento dei casi d'uso rafforza la prospettiva di crescita strutturale del mercato degli agenti gelificanti. La rapida crescita del settore farmaceutico deriva dall'aumento delle applicazioni di rivestimento per compresse e dai sistemi di somministrazione di farmaci a rilascio controllato. L'aumento della spesa sanitaria e l'espansione della produzione farmaceutica nelle economie emergenti rafforzano ulteriormente le prospettive della domanda.
Analisi geografica
Nel 36.73, l'area Asia-Pacifico ha rappresentato il 2025% del fatturato globale, trainata dalla coltivazione dominante di alghe e guar, oltre che dalla più grande popolazione mondiale di consumatori di alimenti trasformati. La Cina da sola fornisce oltre il 60% delle materie prime globali di carragenina e agar-agar, mentre l'India produce circa l'80% della gomma di guar. La rapida urbanizzazione e l'aumento del reddito disponibile nel Sud-est asiatico stimolano ulteriormente la domanda di prodotti alimentari pronti all'uso, rafforzando il potere d'acquisto regionale.
Il Sud America presenta la proiezione di crescita annua composta (CAGR) più rapida, pari all'8.45% fino al 2031. L'industria alimentare brasiliana, con un valore di 231 miliardi di dollari e una crescita del 7.2% nel 2024, sostiene l'impennata della domanda di ingredienti funzionali che prolungano la durata di conservazione nelle condizioni di distribuzione tropicali, secondo il Dipartimento dell'Agricoltura degli Stati Uniti. L'abbondanza di residui di agrumi e canna da zucchero rappresenta inoltre substrati economicamente vantaggiosi per la futura produzione di pectina e gomma di xantano, migliorando le prospettive di sostituzione delle importazioni. Nel complesso, queste dinamiche regionali diversificano i flussi di entrate e riducono l'esposizione a un singolo mercato per gli operatori globali nel mercato degli agenti gelificanti.
Nord America ed Europa contribuiscono a volumi inferiori ma a un valore unitario più elevato, grazie a rigidi regimi normativi e a ecosistemi di ricerca e sviluppo avanzati. Le riforme GRAS della FDA del 2025 accelerano la sostituzione con etichette pulite, inducendo i formulatori ad assicurarsi l'approvvigionamento di pectine, alginati e cellulose con comprovati standard di sicurezza. L'etica di sostenibilità dell'Europa e i rigorosi limiti di contaminazione dell'EFSA incentivano catene di approvvigionamento tracciabili e tecnologie di estrazione ecosostenibili, aumentando i profitti per i fornitori conformi.
Nota: le quote di segmento di tutti i segmenti individuali saranno disponibili al momento dell'acquisto del report
Panorama competitivo
Il mercato degli agenti gelificanti mostra un moderato consolidamento. Le prime cinque aziende – Tate & Lyle, CP Kelco, Cargill, Ashland e Jungbunzlauer – rappresentano la maggior parte del fatturato di mercato nel 2025. Queste aziende beneficiano di economie di scala, che consentono l'integrazione verticale nell'approvvigionamento delle materie prime e investimenti in capacità di estrazione e fermentazione.
L'acquisizione di CP Kelco da parte di Tate & Lyle per 1.8 miliardi di dollari dimostra la tendenza del settore verso l'espansione degli idrocolloidi speciali, consentendo maggiori opportunità di cross-selling e sinergie di ricerca. Le aziende si differenziano attraverso le competenze tecnologiche: Jungbunzlauer gestisce un impianto di gomma xantana a fermentazione continua in Canada per ridurre le emissioni, mentre Cargill implementa l'intelligenza artificiale per il controllo qualità. L'aumento delle domande di brevetto per idrogel sensibili al pH e complessi multipolimerici indica una crescente concorrenza nella proprietà intellettuale.
Le aziende di medie dimensioni si concentrano su applicazioni specializzate, tra cui scaffold per tessuti e imballaggi biodegradabili, sfruttando la loro flessibilità e gli stretti rapporti con i clienti. Le grandi aziende investono nella coltivazione di alghe e in alternative alla fermentazione per proteggersi dalle fluttuazioni dell'approvvigionamento di materie prime e dalle perturbazioni meteorologiche. Questa diversificata gamma di strategie aziendali mantiene la concorrenza sul mercato e supporta l'innovazione continua nel settore degli agenti gelificanti.
Leader del settore degli agenti gelificanti
-
Cargill, incorporata
-
Archer Daniels Midland Company
-
Partecipazioni globali di Ashland
-
Tate e Lyle plc
-
Sapori e profumi internazionali
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Luglio 2026: Nexira ha acquisito Keragum, produttore marocchino di ingredienti a base di carruba, rafforzando la propria capacità a monte legata alla fornitura di gomma di semi di carruba. Questa acquisizione consolida l'integrazione verticale e la tracciabilità di una materia prima chiave per agenti gelificanti utilizzata in formulazioni clean-label e a base vegetale, supportando la sicurezza dell'approvvigionamento in un contesto di normative più stringenti sugli additivi nei principali mercati.
- Gennaio 2026: Archer Daniels Midland Company ha annunciato un investimento di 26 milioni di dollari nel suo campus di innovazione di Erlanger, nel Kentucky, per ampliare del 40% le capacità di riformulazione di aromi e coloranti. L'aggiornamento supporta i flussi di lavoro di riformulazione che spesso si basano sugli idrocolloidi per ricostruire la consistenza e la stabilità quando si rimuovono o si sostituiscono gli additivi, il che può accelerare i cicli di sviluppo dei clienti per prodotti con etichette più pulite e a ridotto contenuto di zuccheri.
- Settembre 2024: Jungbunzlauer ha investito 200 milioni di dollari per realizzare il primo impianto di produzione di gomma di xantano in Canada, a Port Colborne, in Ontario, con il supporto di Invest Ontario. Questa maggiore capacità produttiva, derivante dalla fermentazione, contribuisce a diversificare l'approvvigionamento, riducendo la dipendenza da materie prime agricole sensibili alle condizioni meteorologiche, e migliora la disponibilità regionale di uno stabilizzante e addensante ampiamente utilizzato in applicazioni alimentari e industriali.
Ambito e metodologia
Il rapporto analizza il mercato globale degli agenti gelificanti, segmentato per tipologia, origine, funzione, applicazione e area geografica. Per tipologia, il mercato è suddiviso in pectina, gelatina, agar, carragenina, alginato, gomma di gellano, gomma di xantano, gomma di guar, derivati della cellulosa, gomma di semi di carruba e altri agenti gelificanti. Per origine, il mercato è segmentato in agenti gelificanti di origine vegetale, di origine algale, di origine microbica, di origine animale e sintetici/chimicamente modificati. In base alla funzione, il mercato è suddiviso in gelificanti, addensanti, stabilizzanti/emulsionanti, filmogeni e di rivestimento, e incapsulanti/a rilascio controllato. Per applicazione, il mercato è segmentato in alimenti e bevande, cosmetici e cura della persona, prodotti farmaceutici e altre applicazioni. Il segmento degli alimenti e delle bevande comprende prodotti da forno, dolciumi, latticini e dessert surgelati, bevande, prodotti a base di carne e pollame, alternative vegetali e vegane, alimenti per animali domestici e altre applicazioni nel settore alimentare e delle bevande. Il settore dei cosmetici e della cura personale comprende la cura della pelle, dei capelli, l'igiene orale e i cosmetici colorati. Dal punto di vista geografico, il rapporto copre il Nord America, l'Europa, l'Asia-Pacifico, il Sud America e il Medio Oriente e l'Africa.
| Pectina |
| Gelatina |
| Agar |
| Carragenina |
| Alginato |
| Gomma Gellan |
| Xanthan Gum |
| La gomma di guar |
| Derivati della cellulosa |
| Gomma di semi di carrube |
| Altro |
| Di derivazione vegetale |
| Derivati dalle alghe |
| Derivato da microbi |
| Di origine animale |
| Sintetico/chimicamente modificato |
| gelificazione |
| ispessimento |
| Stabilizzante/Emulsionante |
| Filmogeno e rivestimento |
| Incapsulamento/rilascio controllato |
| Cibo e Bevande | Prodotti da forno |
| Confetteria | |
| Latticini e Dolci Surgelati | |
| Bevande | |
| Prodotti a base di carne e pollame | |
| Alternative vegetali e vegane | |
| Cibo per Animali | |
| Altre applicazioni per alimenti e bevande | |
| Cosmetici e cura della persona | Cura della pelle |
| Cura dei capelli | |
| Igiene orale | |
| COSMETICI | |
| Eccipienti farmaceutici | |
| Altro |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Resto del Nord America | |
| Europa | Regno Unito |
| Germania | |
| Spagna | |
| Francia | |
| Italia | |
| Russia | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Australia | |
| Resto dell'Asia-Pacifico | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America | |
| Medio Oriente & Africa | Arabia Saudita |
| Sud Africa | |
| Resto del Medio Oriente e dell'Africa |
| Per tipo | Pectina | |
| Gelatina | ||
| Agar | ||
| Carragenina | ||
| Alginato | ||
| Gomma Gellan | ||
| Xanthan Gum | ||
| La gomma di guar | ||
| Derivati della cellulosa | ||
| Gomma di semi di carrube | ||
| Altro | ||
| Per fonte | Di derivazione vegetale | |
| Derivati dalle alghe | ||
| Derivato da microbi | ||
| Di origine animale | ||
| Sintetico/chimicamente modificato | ||
| Per funzione | gelificazione | |
| ispessimento | ||
| Stabilizzante/Emulsionante | ||
| Filmogeno e rivestimento | ||
| Incapsulamento/rilascio controllato | ||
| Per Applicazione | Cibo e Bevande | Prodotti da forno |
| Confetteria | ||
| Latticini e Dolci Surgelati | ||
| Bevande | ||
| Prodotti a base di carne e pollame | ||
| Alternative vegetali e vegane | ||
| Cibo per Animali | ||
| Altre applicazioni per alimenti e bevande | ||
| Cosmetici e cura della persona | Cura della pelle | |
| Cura dei capelli | ||
| Igiene orale | ||
| COSMETICI | ||
| Eccipienti farmaceutici | ||
| Altro | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Resto del Nord America | ||
| Europa | Regno Unito | |
| Germania | ||
| Spagna | ||
| Francia | ||
| Italia | ||
| Russia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Australia | ||
| Resto dell'Asia-Pacifico | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Medio Oriente & Africa | Arabia Saudita | |
| Sud Africa | ||
| Resto del Medio Oriente e dell'Africa | ||
Domande chiave a cui si risponde nel rapporto
Qual è la dimensione attuale del mercato degli agenti gelificanti?
Il mercato degli agenti gelificanti ha raggiunto i 5.87 miliardi di dollari nel 2026 e si prevede che salirà a 7.79 miliardi di dollari entro il 2031, con un CAGR del 5.79%.
Quale tipologia di prodotto detiene la quota di mercato maggiore?
Nel 34.19, la pectina è leader di mercato nel settore degli agenti gelificanti con una quota del 2025%, grazie alla sua versatilità negli alimenti a basso contenuto di zucchero e nelle caramelle gommose nutraceutiche.
Cosa determina la domanda farmaceutica di agenti gelificanti?
Le formulazioni a base di idrogel consentono una somministrazione mirata e controllata del farmaco, favorendo le applicazioni farmaceutiche con un CAGR del 8.97%.
Quale regione si prevede crescerà più rapidamente?
Si prevede che il Sud America, trainato dall'industria di trasformazione alimentare brasiliana in espansione, raggiungerà un CAGR dell'8.45% tra il 2026 e il 2031.


