

Dimensioni e quota del mercato degli operatori di telecomunicazioni del Golfo (GCC Telecom MNO)
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
| Dimensione del mercato (2026) | 55.83 miliardo di dollari |
| Dimensione del mercato (2031) | 65.79 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 3.34% CAGR |
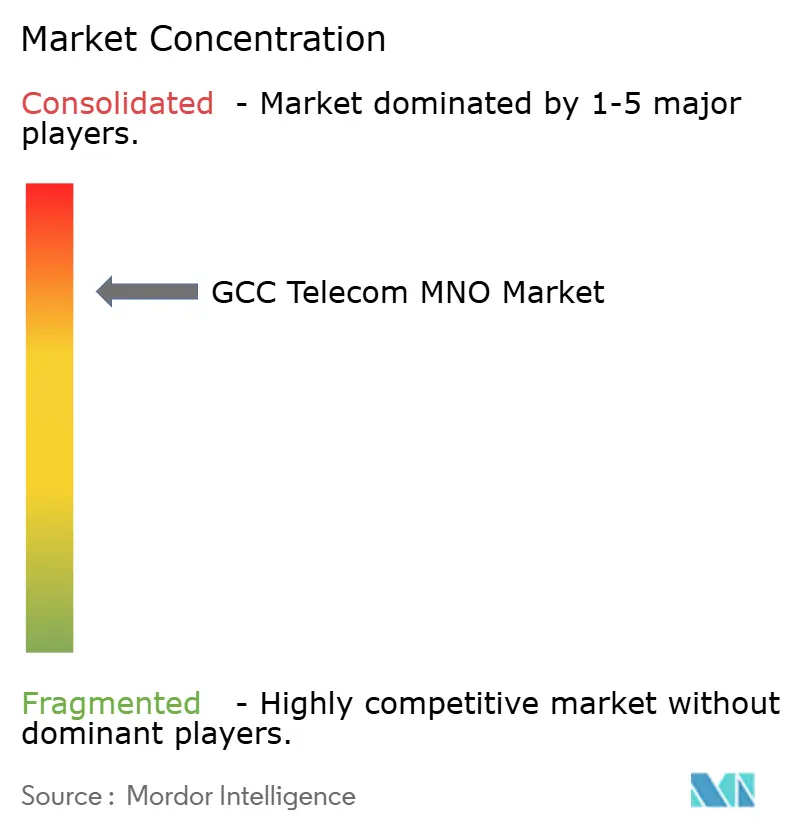
| Concentrazione del mercato | Alto |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
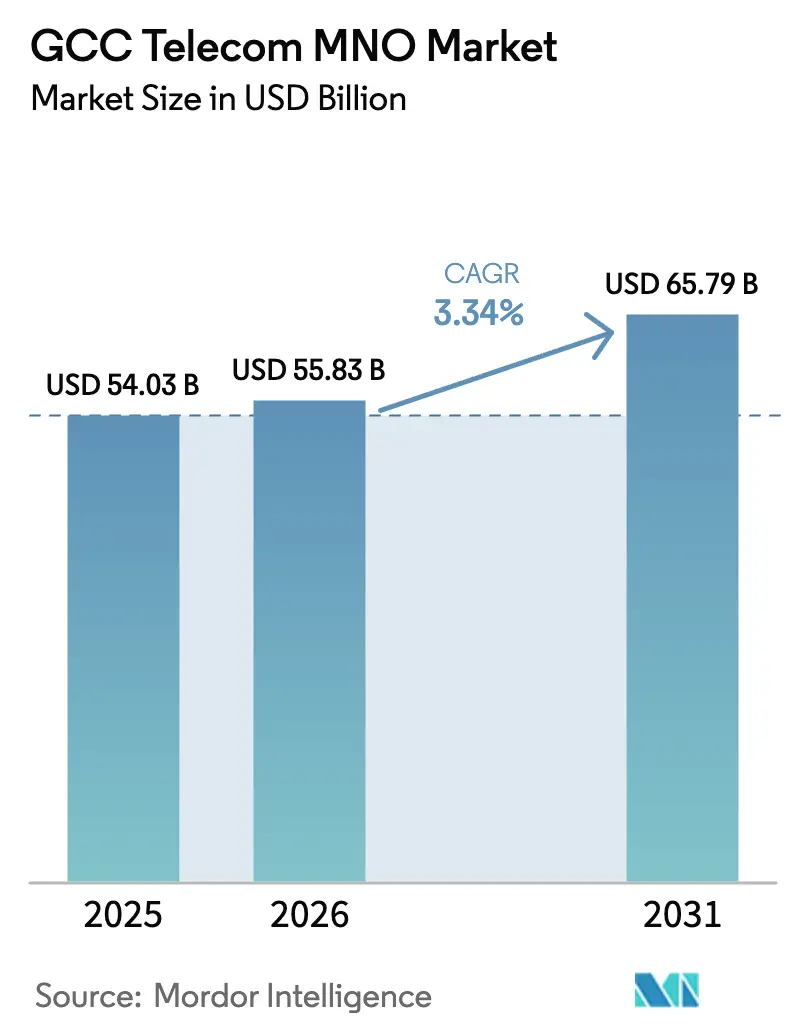
Analisi di mercato degli operatori di telecomunicazioni del Golfo (GCC Telecom MNO) di Mordor Intelligence
Il mercato degli operatori di rete mobile di telecomunicazioni del GCC (Consiglio di Cooperazione del Golfo) aveva un valore di 54.03 miliardi di dollari nel 2025 e si prevede che crescerà da 55.83 miliardi di dollari nel 2026 a 65.79 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 3.34% durante il periodo di previsione (2026-2031).
Il modello di crescita del settore evidenzia un passaggio dall'espansione guidata dagli abbonati all'ottimizzazione dei ricavi attraverso servizi aziendali, prodotti dati avanzati e abilitazione dell'ecosistema digitale, un'evoluzione strettamente allineata ai programmi di diversificazione nazionale in tutto il Golfo. Gran parte del valore incrementale deriva dalla monetizzazione dei dati basata sul 5G, da un mix crescente di servizi gestiti per i settori verticali e da nuovi ricavi all'ingrosso derivanti dai nuovi approdi di cavi sottomarini. La concorrenza si sta intensificando man mano che le politiche liberali degli MVNO sbloccano proposte di nicchia, eppure l'economia di scala continua a favorire gli operatori di rete mobile tradizionali che controllano ampi portafogli di torri e asset di connettività internazionale. La modernizzazione della rete e gli aggiornamenti RAN a basso consumo energetico rimangono leve essenziali per il controllo dei costi, poiché le tariffe dello spettro e i costi di alimentazione delle torri incidono sui margini.
Punti chiave del rapporto
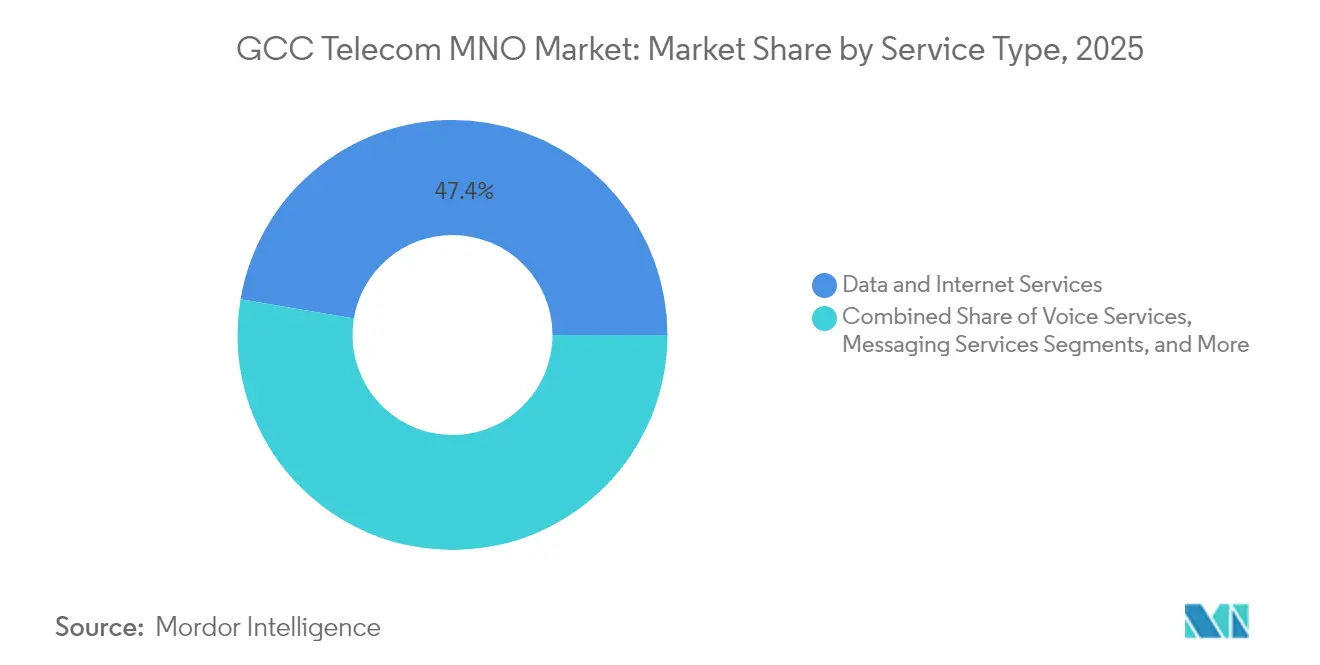
- Per tipologia di servizio, i servizi dati e Internet hanno conquistato il 47.35% della quota di mercato degli operatori di telecomunicazioni mobili (MNO) del Consiglio di cooperazione del Golfo nel 2025, mentre i servizi IoT e M2M stanno crescendo a un CAGR del 3.55% fino al 2031.
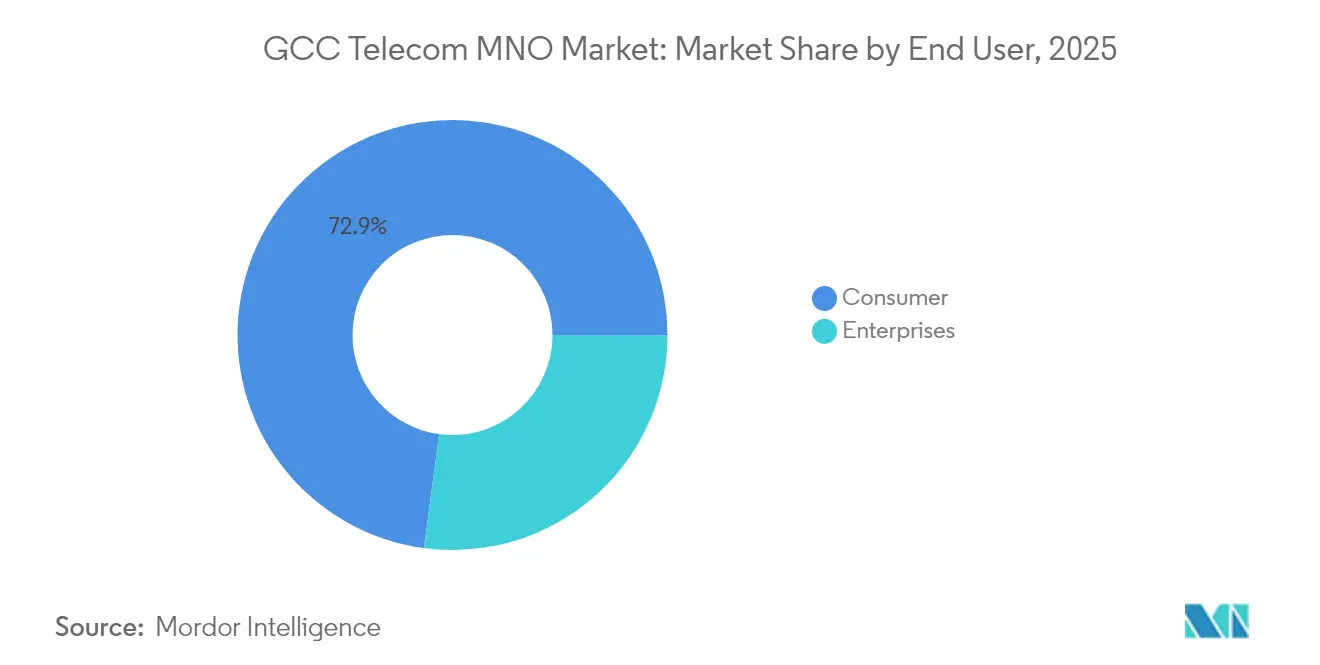
- Per utente finale, nel 2025 le connessioni consumer rappresentavano il 72.88% del mercato degli operatori di telecomunicazioni mobili (MNO) del Consiglio di cooperazione del Golfo (GCC); tuttavia, si prevede che gli abbonamenti aziendali cresceranno a un CAGR del 3.78% entro il 2031.
- Per paese, l'Arabia Saudita è stata in testa con una quota di fatturato del 42.10% nel 2025; si prevede che il Bahrein crescerà più rapidamente, con un CAGR del 3.62% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti del mercato degli operatori di telecomunicazioni del Golfo (GCC)
Analisi dell'impatto dei conducenti
| Guidatore | (~)% Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Lancio del 5G e aumento vertiginoso del traffico dati | + 1.2% | A livello del Consiglio di cooperazione del Golfo, i più forti negli Emirati Arabi Uniti e in Arabia Saudita | Medio termine (2-4 anni) |
| Agende nazionali per l'economia digitale (ad esempio, Vision 2030) | + 0.8% | Primarie in Arabia Saudita, con ripercussioni su Kuwait ed Emirati Arabi Uniti | A lungo termine (≥ 4 anni) |
| Domanda di connettività IoT/M2M per petrolio e gas | + 0.6% | Arabia Saudita, Emirati Arabi Uniti, Qatar mercati principali | Medio termine (2-4 anni) |
| Reti 5G private nelle zone industriali e nei porti | + 0.4% | Emirati Arabi Uniti e Arabia Saudita in testa, emerge l'Oman | Medio termine (2-4 anni) |
| Nuovi approdi per cavi sottomarini riducono i costi di transito | + 0.3% | Hub di connettività regionali: Emirati Arabi Uniti, Bahrein | A lungo termine (≥ 4 anni) |
| Le licenze MVNO liberali sbloccano segmenti di nicchia | + 0.2% | Kuwait e Bahrein sono stati i primi ad adottare | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Lancio del 5G e aumento del traffico dati
La penetrazione regionale del 5G supera già il 40%, invertendo la precedente pressione sull'ARPU osservata nell'era del 4G e aprendo flussi di entrate premium legati ad applicazioni a bassissima latenza [1] Huawei, “Middle East: Leading the 5.5G Era and Striding Towards an Intelligent World,” huawei.com . Solo Zain KSA ha investito 1.6 miliardi di SAR (427 milioni di dollari) nel 2024 per densificare i siti 5G sostenibili che offrono sia copertura che risparmio energetico [2] Telecom Talk, “Zain KSA Invests SAR 1.6 Billion in Sustainable 5G Infrastructure,” telecomtalk.info . Gli operatori monetizzano la tecnologia attraverso il network slicing per gli SLA aziendali e le proposte di accesso fisso-wireless che compensano le lacune della fibra. L'aumento dell'utilizzo dei dati mobili, con una media di 21.6 GB per SIM al mese entro la fine del 2024, supporta livelli tariffari differenziati basati su velocità e bundling di contenuti. La base di rete supporta anche progetti pilota di città cognitive come NEOM, dove i servizi immersivi fungono da banco di prova per future implementazioni regionali.
Agende nazionali per l'economia digitale
La Visione Saudita 2030, la politica per l'economia digitale degli Emirati Arabi Uniti, e la Visione Kuwait 2035 integrano entrambe solidi obiettivi di connettività che riducono il rischio degli investimenti in conto capitale degli operatori offrendo chiarezza politica a lungo termine. Un esempio degno di nota è l'assegnazione dello spettro a 450 MHz da parte di Aramco Digital, specificamente riservato al 5G industriale, a dimostrazione dell'intenzione normativa di allineare la politica dello spettro alla trasformazione aziendale. I programmi di cloud sovrano e data center stimolano ulteriormente la domanda di backhaul all'ingrosso, mentre i canali di finanziamento per le smart city collegano direttamente le infrastrutture di telecomunicazione agli indicatori di competitività nazionale. Tale allineamento protegge gli operatori dai ricavi ciclici dei consumatori e sostiene le roadmap pluriennali di aggiornamento della rete.
Domanda di connettività IoT/M2M nel settore petrolifero e del gas
I produttori di energia considerano i dati in tempo reale come fondamentali, il che ha portato ADNOC ed e& a impegnarsi in un'implementazione privata del 5G che si estende su 11,000 km², coprendo 12,000 pozzi e gasdotti con un valore contrattuale di 1.5 miliardi di dollari in cinque anni [3] Indian Chemical News, “ADNOC and e& to Build Energy Industry's Largest Private 5G Wireless Network,” indianchemicalnews.com . Queste reti industriali trasmettono telemetria per la manutenzione predittiva e il monitoraggio della sicurezza e trasportano traffico di controllo sensibile alla latenza che richiede SLA premium. L'elevata barriera all'ingresso del settore e i lunghi cicli di vita degli asset si traducono in contratti di connettività pluriennali che migliorano la visibilità dei ricavi per gli operatori di telefonia mobile. Iniziative simili nei complessi GNL del Qatar e nei campi upstream del Kuwait replicano il modello, sottolineando come l'adozione dell'IoT nel settore petrolifero e del gas contribuisca a un costante incremento del mercato MNO delle telecomunicazioni del GCC.
Reti 5G private nelle zone industriali e nei porti
Gli operatori di zone franche, i parchi logistici e i porti container richiedono sempre più reti campus segmentabili che garantiscano prestazioni deterministiche per veicoli a guida automatica e robotica. Il porto di Jebel Ali negli Emirati Arabi Uniti e le aree industriali saudite hanno pubblicato RFP pluriennali che includono costi di progettazione, implementazione e gestione dei servizi, creando un livello di ricavi di tipo rendita per gli operatori di rete mobile partecipanti. Gli impegni ampliano le competenze degli operatori nell'integrazione di sistemi, nell'edge computing e nella sicurezza informatica, differenziandoli dagli ISP puri. I progetti pilota di successo stanno ora scalando verso aree più ampie, dimostrando un go-to-market aziendale replicabile che amplia ulteriormente il mercato degli operatori di rete mobile delle telecomunicazioni del Consiglio di cooperazione del Golfo.
Analisi dell'impatto delle restrizioni
| moderazione | (~)% Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Elevate tariffe di licenza e rinnovo dello spettro | -0.7% | Impatto primario dell'Arabia Saudita e degli Emirati Arabi Uniti | Medio termine (2-4 anni) |
| Saturazione del mercato (penetrazione SIM ≥135%) | -0.5% | In tutto il Consiglio di cooperazione del Golfo, acuto negli Emirati Arabi Uniti e in Qatar | A breve termine (≤ 2 anni) |
| Progressi lenti nel roaming transfrontaliero 5G | -0.3% | Sfide di connettività regionale | A lungo termine (≥ 4 anni) |
| Rischio della catena di fornitura RAN a fornitore singolo | -0.2% | Preoccupazioni relative alla dipendenza dalla tecnologia | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Spettro elevato - Tariffe di licenza e rinnovo
Le aste strutturate per massimizzare le entrate fiscali fanno aumentare i costi iniziali, proprio mentre gli operatori devono finanziare l'implementazione del 5G, riducendo il flusso di cassa libero e aumentando le soglie di rimborso. L'asta di gennaio 2025 in Costa Rica, dove oltre 1 GHz di spettro 5G ha generato prezzi di riserva elevati, illustra come una politica dei prezzi aggressiva possa avere ripercussioni sui dibattiti politici globali. Nel Golfo, le autorità di regolamentazione stanno sempre più soppesando gli obiettivi a lungo termine dell'economia digitale rispetto ai ricavi una tantum delle aste, eppure i livelli delle commissioni continuano a pesare in modo significativo sui bilanci degli operatori. I rinnovi delle licenze più intensivi impongono controlli più rigorosi sulle spese operative e potrebbero ritardare l'espansione della banda media, attenuando il contributo complessivo alla crescita del mercato degli operatori di telecomunicazioni MNO del Consiglio di cooperazione del Golfo (GCC) derivante dai servizi di nuova generazione.
Saturazione del mercato (penetrazione SIM ≥ 135%)
Una penetrazione delle SIM superiore al 135% in mercati come gli Emirati Arabi Uniti limita l'aggiunta di nuovi abbonati e intensifica la concorrenza sui prezzi nel segmento consumer. Di conseguenza, gli operatori fanno affidamento sul bundle di servizi che incrementa l'ARPU e sull'upselling di livelli di dati più elevati per sostenere i ricavi, ma la pressione sugli sconti persiste. L'elevato tasso di abbandono, guidato dal comportamento multi-SIM e dai modelli di migrazione prepagata, gonfia i costi di acquisizione e diluisce il ROI del marketing. Di conseguenza, la crescita incrementale deve provenire da soluzioni aziendali, convergenza fisso-mobile e valore aggiunto piuttosto che da puri guadagni di abbonati, rendendo la diversificazione strategica essenziale per preservare la traiettoria del mercato degli operatori di telecomunicazioni mobili (MNO) del Consiglio di cooperazione del Golfo.
Analisi del segmento
Per tipo di servizio: il dominio dei dati guida il rialzo dell'IoT
I servizi dati e Internet rappresentavano il 47.35% del mercato degli operatori di telecomunicazioni MNO del Consiglio di cooperazione del Golfo (GCC) nel 2025, consolidando il loro ruolo di principale motore di fatturato per gli operatori regionali. Lo streaming video ad alta definizione, che rappresentava quasi il 60% del traffico, ha sostenuto un robusto utilizzo mensile di 21.6 GB per smartphone quell'anno. La copertura 5G potenziata e i sussidi per i dispositivi hanno accelerato la migrazione verso piani illimitati o a velocità variabile, spingendo l'ARPU dei dati misti verso l'alto nonostante la saturazione della base di abbonati. I volumi di voce e messaggistica continuano a erodersi con la proliferazione delle applicazioni OTT; tuttavia, la voce degli operatori mantiene la sua rilevanza per i servizi aziendali mission-critical e di emergenza, preservando una linea di flusso di cassa in stabilizzazione, seppur in calo.
Si prevede che i servizi IoT e M2M registreranno un CAGR del 3.55%, superando tutte le altre categorie, con l'espansione dell'automazione industriale e delle smart city in tutta la regione. Il progetto 5G privato di ADNOC-e& e la spinta verso l'Industria 4.0 supportata dallo spettro di Aramco Digital esemplificano come i settori ad alta intensità di asset traducano gli imperativi operativi in partnership di connettività a lungo termine. Questi servizi specializzati richiedono SLA personalizzati, overlay di sicurezza informatica e integrazione di analisi edge, consentendo agli operatori di ottenere premi di prezzo che mitigano la compressione tariffaria dei dati commodity. OTT/Pay-TV e servizi a valore aggiunto diversificano ulteriormente i ricavi, in particolare laddove i diritti sportivi esclusivi rafforzano la fedeltà degli abbonati.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per utente finale: ribilanciamento del mix di ricavi dell'Enterprise Momentum
Gli abbonamenti consumer hanno generato il 72.88% del mercato degli operatori di telecomunicazioni mobili (MNO) del Consiglio di cooperazione del Golfo (GCC) nel 2025, ma la crescita demografica è rimasta invariata e la proprietà multi-SIM limita il potenziale di crescita. Gli operatori rispondono offrendo servizi di telefonia mobile, banda larga fissa e contenuti per incrementare la spesa delle famiglie, mentre i programmi fedeltà e i collegamenti con i portafogli digitali mirano a ridurre il tasso di abbandono. L'accesso wireless fisso 5G si rivolge inoltre alle famiglie suburbane meno servite, fornendo un ARPU incrementale con un CAPEX incrementale minimo per la fibra.
Si prevede che le linee enterprise cresceranno a un CAGR del 3.78% fino al 2031, superando quelle consumer e spostando gradualmente l'equilibrio dei ricavi a favore del B2B. Le agende digitali nazionali richiedono una connettività solida per progetti governativi, energetici e logistici, motivando contratti a lungo termine che integrino connettività con cloud adiacenze, servizi edge e sicurezza informatica. I successi di STC Group nel settore dei servizi gestiti nei parchi industriali intelligenti e il lancio di DU di GPU-as-a-Service per l'analisi avanzata dimostrano come gli operatori ora operino come partner ICT full-stack piuttosto che come fornitori di larghezza di banda standard. Questo cambiamento non solo diversifica i ricavi, ma aumenta anche i costi di switching, rafforzando la fidelizzazione dei clienti aziendali e supportando l'espansione sostenuta del mercato degli operatori di rete mobile (MNO) delle telecomunicazioni del Consiglio di cooperazione del Golfo.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
L'Arabia Saudita ha detenuto il 42.10% del fatturato del 2025, riflettendo la portata economica, le ambizioni digitali di Vision 2030 e l'ampia infrastruttura 5G. Il nuovo Telecommunications and Information Technology Act, entrato in vigore a dicembre 2022, ha ampliato i servizi regolamentati per includere IoT e VoIP, formalizzando percorsi per offerte innovative. STC Group ha registrato un fatturato di 75.89 miliardi di SAR (20.24 miliardi di USD) nel 2024, mantenendo una quota del 43.2% rispetto a Mobily e Zain, mentre nuove allocazioni di spettro, come la licenza a 450 MHz di Aramco Digital, evidenziano un approccio normativo incentrato sulle imprese. Le sostanziali scorpori di torri e le iniziative di infrastrutture condivise liberano inoltre capitale per investimenti in data center ed edge computing che sosterranno la domanda futura nel mercato degli operatori di telecomunicazioni mobili (MNO) del Consiglio di cooperazione del Golfo.
Gli Emirati Arabi Uniti mantengono lo status di hub grazie all'aggressiva attrazione di hyperscaler e ai progetti di cavi sottomarini che espandono la capacità wholesale. e& ha registrato un fatturato di 59.2 miliardi di AED (16.12 miliardi di USD) nel 2024, integrato dalla crescita a due cifre degli utili di du, poiché entrambe le aziende hanno tratto profitto dalle offerte convergenti e dal traffico dati in entrata. La creazione di Khazna Data Center tramite la partnership G42-e& amplia l'offerta di colocation, consolidando al contempo il ruolo della federazione nei flussi di dati transcontinentali [G42]. La continua densificazione del 5G supporta la rapida crescita delle applicazioni di cloud gaming e AR-trade, rafforzando i consumi interni e i flussi di entrate derivanti dal transito.
Il Bahrein, sebbene di dimensioni modeste, è l'area geografica in più rapida crescita, con un CAGR del 3.62% al 2031. Un orientamento normativo progressista ha accelerato la copertura 5G a livello nazionale e il posizionamento strategico come centro di servizi finanziari amplifica i requisiti di larghezza di banda aziendale. Il fatturato di Beyon nel primo trimestre del 2025 è aumentato del 6% su base annua, raggiungendo i 312 milioni di dollari, grazie a maggiori ricavi da dati e wholesale, mentre il cavo Al Khaleej, lungo 1,400 km, promette rotte inter-GCC a bassa latenza. Kuwait e Oman contribuiscono a un incremento incrementale, sfruttando le riforme della Vision 2035 e la concorrenza dei nuovi operatori. L'acquisizione da parte di Vodafone di una quota del 12% in Oman entro la fine del 2024 attesta la domanda latente intercettata attraverso nuovi prezzi e pacchetti aziendali. Nel complesso, questi sviluppi rafforzano una presenza diversificata nel paese che sostiene l'espansione del mercato degli operatori di telecomunicazioni mobili (MNO) del GCC.
Panorama competitivo
Le telecomunicazioni regionali mostrano una moderata concentrazione: gli operatori storici mantengono economie di scala nelle quote di spettro e nelle torri, ma la liberalizzazione normativa alimenta una nuova rivalità. In Arabia Saudita, STC, Mobily e Zain si uniscono per formare un trio equilibrato che modera l'aggressività dei prezzi, incoraggiando al contempo la differenziazione dei servizi. La partnership di fusione di febbraio 2025 tra STC Group ed Ericsson sottolinea una strategia volta a sfruttare la collaborazione tra i fornitori per implementazioni più rapide delle funzionalità 5G e una maggiore efficienza delle spese in conto capitale, un modello che altri operatori di rete mobile potrebbero emulare con l'aumento della complessità della rete.
Gli schemi MVNO hanno ampliato le nicchie di mercato, consentendo ai marchi focalizzati su lifestyle, espatriati e IoT di entrare con una minore intensità di capitale. Kuwait e Bahrein sono leader nel rilascio delle licenze, spingendo gli operatori storici verso accordi wholesale che sbloccano un utilizzo incrementale della capacità senza erodere i marchi retail. Parallelamente, la corsa agli armamenti infrastrutturali si concentra sulla connettività internazionale: l'accordo tra e& e Batelco per l'acquisizione del cavo Al Khaleej esemplifica come gli operatori cerchino quote di proprietà in asset sottomarini per garantire l'economia del transito e differenziare le offerte aziendali sensibili alla latenza.
La digitalizzazione aziendale plasma un nuovo campo di battaglia in cui gli operatori combinano 5G privato, edge, cloud e sicurezza informatica in proposte integrate. Il contratto 5G privato da 1.5 miliardi di dollari di ADNOC ed e&, che copre 11,000 km², evidenzia il potenziale di fatturato delle soluzioni verticali nel settore petrolifero e del gas. Gli operatori si propongono ora come integratori ICT end-to-end, collaborando con gli Hyperscaler per l'adiacenza cloud e con gli OEM industriali per l'automazione chiavi in mano. La strategia protegge dall'erosione dell'ARPU dei consumatori e allinea saldamente le roadmap degli operatori con gli obiettivi di diversificazione nazionale, consolidando la resilienza a lungo termine del mercato degli operatori di telecomunicazioni MNO del Consiglio di cooperazione del Golfo.
Leader del settore MNO delle telecomunicazioni del GCC
stc (Saudi Telecom Company)
e&UAE (Etisalat)
Compagnia di telecomunicazioni dell'Oman e del Qatar (Ooredoo)
Gruppo Zain
du (Emirates Integrated Telecommunications Co.)
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Maggio 2025: du ha lanciato GPU-as-a-Service mentre Ooredoo Kuwait ha dimostrato la sua idoneità al 5G Advanced, evidenziando la continua diversificazione dei servizi.
- Gennaio 2025: Power International Holding acquisisce Mobile Telecom-Service LLP, compresi i marchi Altel e Tele2, espandendo la sua presenza 5G in Kazakistan.
- Gennaio 2025: STC Group ed Ericsson hanno presentato una partnership di fusione per migliorare l'innovazione della rete e accelerare i servizi 5G nel Golfo.
- Luglio 2024: ADNOC ed e& annunciano un progetto per la costruzione di una rete 5G privata che coprirà 11,000 km² e 12,000 asset, per un valore di 1.5 miliardi di dollari.
- Giugno 2024: Aramco Digital ottiene una licenza da 450 MHz per creare reti dedicate all'Industria 4.0 in tutta l'Arabia Saudita.
- Febbraio 2024: e& e Batelco firmano un protocollo d'intesa per l'installazione del cavo sottomarino Al Khaleej lungo 1,400 km negli Emirati Arabi Uniti, potenziando l'interconnettività regionale.
Ambito del rapporto di mercato MNO delle telecomunicazioni del GCC
L'industria delle telecomunicazioni si occupa in gran parte delle operazioni e della fornitura di infrastrutture per la trasmissione di dati, voce, immagini, suoni, testi e video. Lo studio sul mercato delle telecomunicazioni del GCC tiene traccia delle entrate complessive maturate attraverso la vendita di servizi di rete, voce e dati da parte dei fornitori di telecomunicazioni nel Consiglio di cooperazione del Golfo.
Il mercato delle telecomunicazioni del GCC è segmentato per servizi di telecomunicazioni (servizi vocali (cablati e wireless), servizi di dati e di messaggistica e servizi di payTV), connettività di telecomunicazioni (rete fissa e rete mobile) e paese (Arabia Saudita, Kuwait, Qatar, Oman, Emirati Arabi Uniti e Bahrein). Le dimensioni e le previsioni del mercato sono fornite in USD per tutti i segmenti di cui sopra.
| Servizi vocali |
| Servizi dati e Internet |
| Servizi di messaggistica |
| Servizi IoT e M2M |
| Servizi OTT e PayTV |
| Altri servizi (VAS, Roaming e Internazionale, Enterprise e Wholesale, ecc.) |
| Aziende |
| Consumatori |
| Arabia Saudita |
| Emirati Arabi Uniti |
| Qatar |
| Kuwait |
| Bahrain |
| Oman |
| Tipo di servizio | Servizi vocali |
| Servizi dati e Internet | |
| Servizi di messaggistica | |
| Servizi IoT e M2M | |
| Servizi OTT e PayTV | |
| Altri servizi (VAS, Roaming e Internazionale, Enterprise e Wholesale, ecc.) | |
| Utente finale | Aziende |
| Consumatori | |
| Paese | Arabia Saudita |
| Emirati Arabi Uniti | |
| Qatar | |
| Kuwait | |
| Bahrain | |
| Oman |
Domande chiave a cui si risponde nel rapporto
Qual è il valore attuale e le prospettive per il 2031 dei ricavi degli operatori di telecomunicazioni MNO del Consiglio di cooperazione del Golfo (GCC)?
Ammonterà a 55.83 miliardi di dollari nel 2026 e si prevede che raggiungerà 65.79 miliardi di dollari entro il 2031, con un CAGR del 3.34%.
Quale paese del Consiglio di cooperazione del Golfo contribuisce alla quota maggiore dei ricavi degli operatori?
L'Arabia Saudita è in testa con il 42.10% del fatturato del 2025, supportata dalle priorità digitali della Vision 2030 e dall'ampia implementazione del 5G.
Con quale rapidità si stanno espandendo i servizi aziendali per gli operatori di telefonia mobile del Golfo?
Gli abbonamenti aziendali stanno crescendo a un CAGR del 3.78% entro il 2031, superando le linee consumer man mano che le aziende digitalizzano le operazioni.
Quale quota dei ricavi dell'operatore deriva dai servizi dati e Internet?
I servizi dati e Internet hanno rappresentato il 47.35% dei ricavi del 2025, trainati dall'aumento del traffico 5G e dello streaming video.
Perché le reti 5G private stanno diventando popolari nella regione?
Le zone energetiche, portuali e industriali richiedono una connettività a bassa latenza e segmentabile, il che spinge ad accordi di rete privata a lungo termine.
Quali sono i fattori che limitano maggiormente la crescita dei ricavi per gli operatori del Golfo?
Le tariffe elevate per lo spettro e la penetrazione delle SIM superiore al 135% riducono i margini e limitano l'acquisizione di nuovi abbonati.


