

Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
| Dimensione del mercato (2026) | 2.32 miliardo di dollari |
| Dimensione del mercato (2031) | 4.12 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 12.12% CAGR |
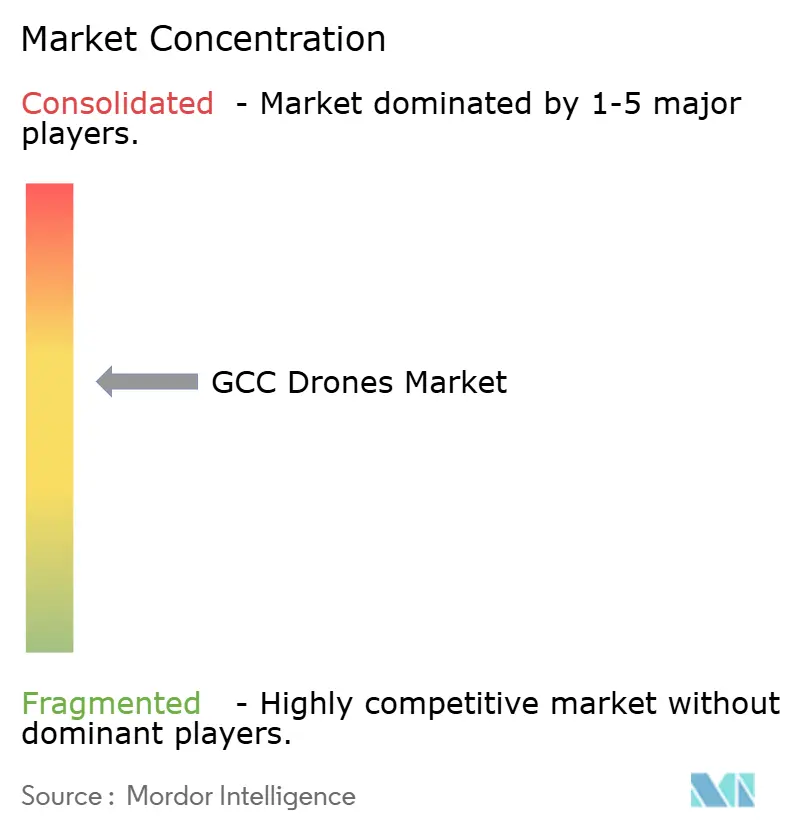
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato dei droni nel Consiglio di cooperazione del Golfo di Mordor Intelligence
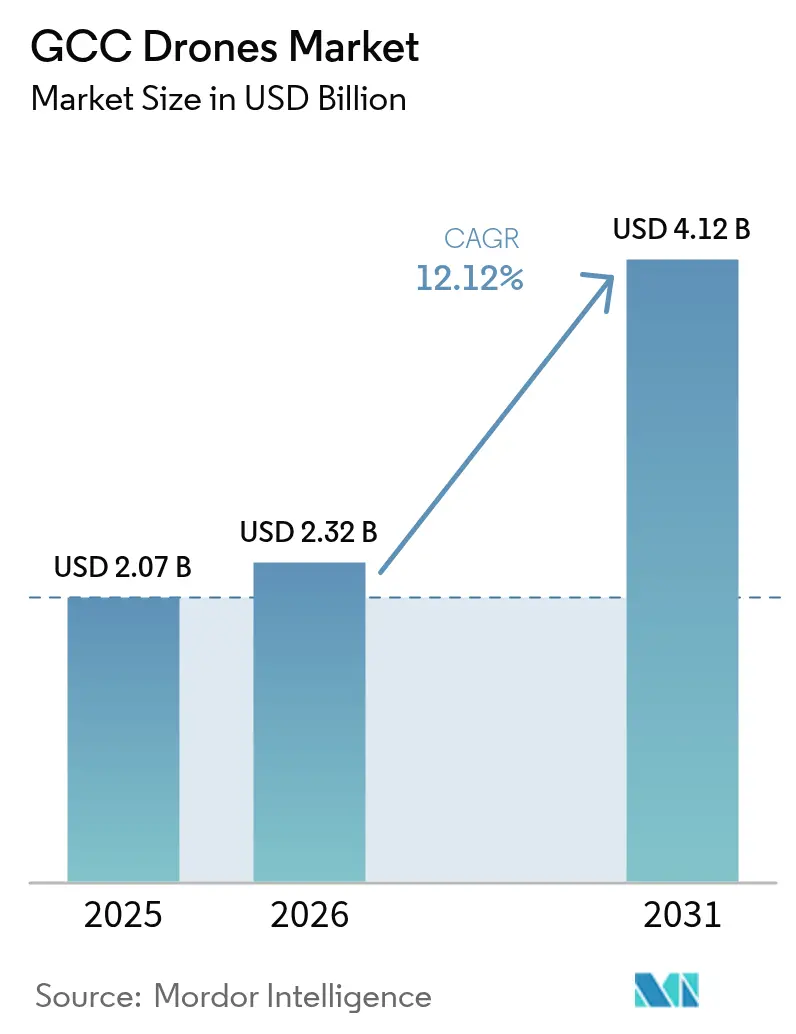
Si prevede che il mercato dei droni nel GCC crescerà da 2.07 miliardi di dollari nel 2025 a 2.32 miliardi di dollari nel 2026, per poi raggiungere i 4.12 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 12.12% nel periodo 2026-2031. Un crescente numero di progetti infrastrutturali su larga scala, normative aeronautiche progressiste e la transizione del settore energetico verso l'ispezione autonoma sostengono la crescita a breve termine. I fondi sovrani continuano a investire capitali nella produzione nazionale di droni e negli algoritmi di intelligenza artificiale, riducendo la dipendenza dai sistemi importati e allineandosi alle roadmap nazionali della Vision 2030. Arabia Saudita ed Emirati Arabi Uniti dominano la fase iniziale di adozione grazie a chiari corridoi normativi e stanziamenti di bilancio per le smart city e la sorveglianza dei giacimenti petroliferi. Il Qatar accelera gli appalti legati alla difesa, che si ripercuotono anche sui servizi commerciali. L'intensità competitiva aumenta con l'integrazione di assemblatori locali e OEM internazionali per soddisfare i requisiti di localizzazione. Tuttavia, la frammentazione delle autorizzazioni per lo spazio aereo e la carenza di piloti certificati limitano il pieno potenziale del mercato dei droni del GCC.
Punti chiave del rapporto
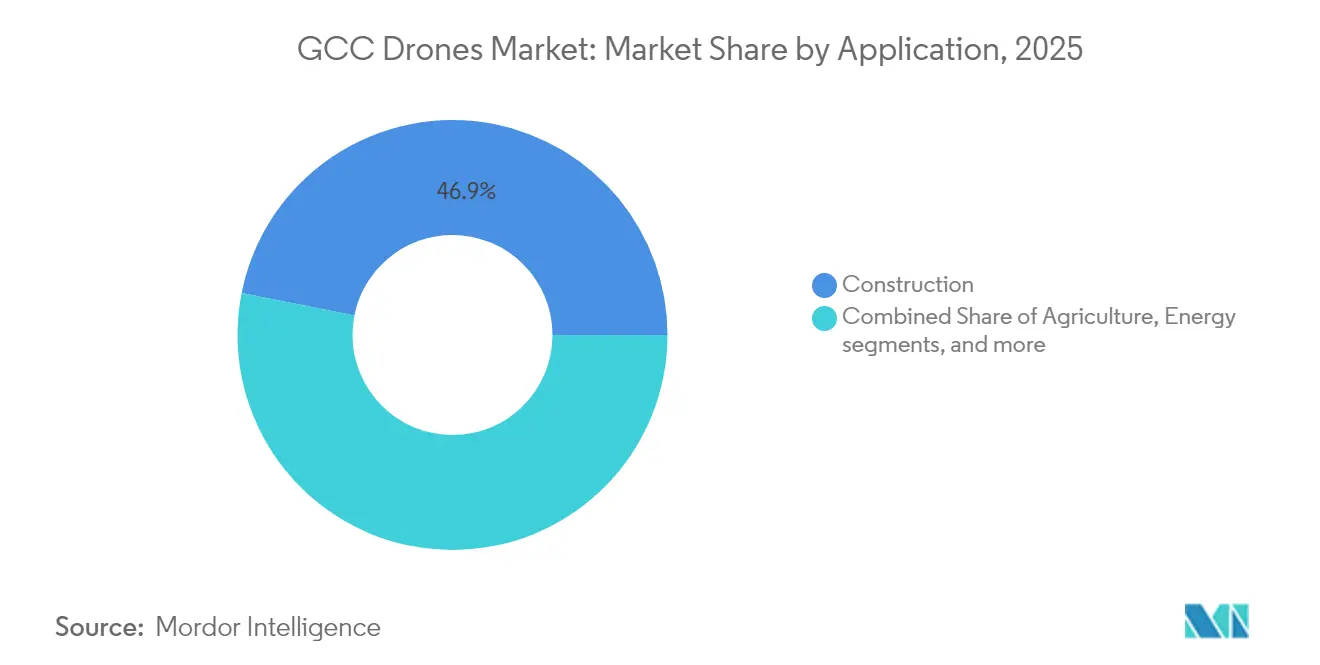
- Per applicazione, nel 46.88 il settore edile ha conquistato il 2025% della quota di mercato dei droni nei paesi del Consiglio di cooperazione del Golfo, mentre si prevede che l'intrattenimento crescerà a un CAGR del 13.12% entro il 2031.
- Per tipologia, i droni ad ala rotante hanno registrato una quota di fatturato del 48.62% nel 2025; si prevede che le piattaforme ibride/VTOL cresceranno a un CAGR del 14.05% fino al 2031.
- In base alla classe di peso, nel 2 le piattaforme di piccole dimensioni (da 25 a 47.75 kg) rappresentavano il 2025% delle dimensioni del mercato dei droni del Consiglio di cooperazione del Golfo, mentre le piattaforme di medie dimensioni (da 25 a 150 kg) sono destinate a un CAGR del 13.02% nel periodo 2026-2031.
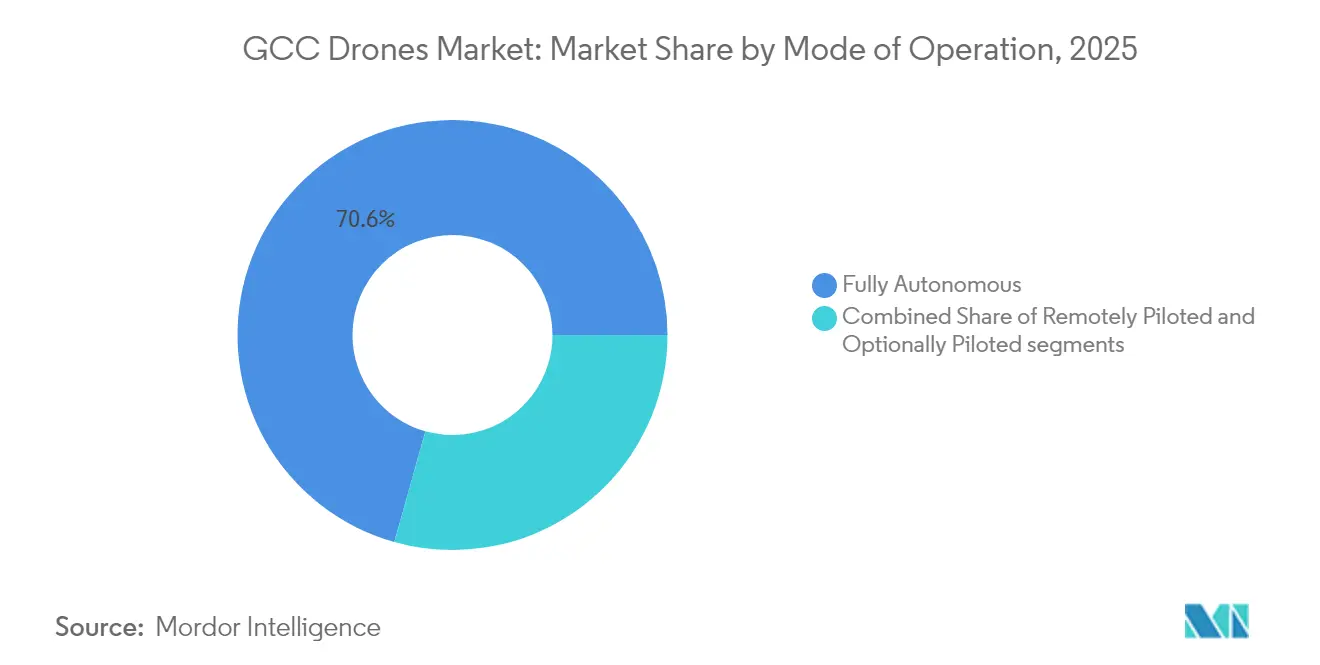
- In base alla modalità di funzionamento, nel 70.64 i sistemi completamente autonomi hanno detenuto il 2025% della quota di mercato dei droni nel Consiglio di cooperazione del Golfo (GCC) e continuano a registrare un CAGR del 12.94% fino al 2031.
- Per quanto riguarda gli utenti finali, i segmenti commerciali e di consumo hanno rappresentato il 58.45% dei ricavi del 2025, mentre la domanda governativa e civile ha registrato il CAGR più rapido, pari all'10.86% fino al 2031.
- In termini geografici, l'Arabia Saudita è in testa con una quota del 34.12% nel 2025, mentre il Qatar registra il CAGR più alto, pari al 13.74% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato dei droni nel Consiglio di cooperazione del Golfo
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Espansione della pipeline di progetti giga (ad esempio, NEOM, Expo City Dubai) | + 1.7% | Arabia Saudita, Emirati Arabi Uniti, con un'influenza decisiva sul Qatar | Medio termine (2-4 anni) |
| Espansione della domanda di ispezione delle risorse petrolifere, del gas e dei servizi pubblici | + 1.4% | Tutto il Consiglio di cooperazione del Golfo, concentrato in Arabia Saudita e negli Emirati Arabi Uniti | A lungo termine (≥4 anni) |
| Norme progressiste per l'aviazione civile e corridoi dedicati ai droni | + 1.1% | Emirati Arabi Uniti in testa, Arabia Saudita in coda, Qatar in accelerazione | A breve termine (≤2 anni) |
| Progetti pilota di consegna dell'ultimo miglio basati sull'e-commerce (Dubai Sky-Dome, SAL-KSA) | + 0.9% | Centri urbani degli Emirati Arabi Uniti e dell'Arabia Saudita | Medio termine (2-4 anni) |
| Mandati di gemelli digitali per progetti di città intelligenti | + 0.7% | Zone di smart city negli Emirati Arabi Uniti e in Arabia Saudita | Medio termine (2-4 anni) |
| Piloti di agricoltura di precisione e raccolta autonoma delle palme da dattero | + 0.6% | Regioni agricole dell'Arabia Saudita e degli Emirati Arabi Uniti | A lungo termine (≥4 anni) |
| Fonte: Intelligenza di Mordor | |||
Pipeline di costruzione di progetti Giga
Progetti in corso del valore di 1.3 trilioni di dollari, come NEOM ed Expo City Dubai, richiedono una sorveglianza aerea continua per i movimenti terra, i controlli di stagionatura del calcestruzzo e il rispetto delle norme di sicurezza sul lavoro. I droni dotati di intelligenza artificiale, LiDAR e termografia, riducono i costi di rilavorazione e accorciano i cicli di rendicontazione dei progressi da giorni a ore. I documenti di gara ora elencano i minimi di ore di volo dei droni, insieme a gru e betoniere, integrando le piattaforme autonome nei budget di progetto di base. I registri visivi in tempo reale aiutano inoltre gli appaltatori a verificare il rispetto del riciclaggio obbligatorio dei rifiuti di demolizione, supportando le informative ESG. La portata di questi siti costringe i proprietari dei progetti ad adottare software di gestione della flotta che automatizza la pianificazione delle missioni tra più subappaltatori, consolidando ulteriormente la domanda nel mercato dei droni del Consiglio di cooperazione del Golfo.
Ispezione delle risorse petrolifere e del gas
Le sortite degli elicotteri per i controlli delle torce di combustione costano 7,000 dollari all'ora, spingendo ADNOC Gas a passare alla robotica e alle flotte di droni che aumentano la copertura delle ispezioni del 99.6% riducendo al contempo i costi del 93%. [1] Jennifer Pallanich, “ADNOC adds Gecko Robotics for AI inspections,” Journal of Petroleum Technology, jpt.spe.org L'accordo ampliato di Terra Drone con Saudi Aramco illustra un modello di servizi in cui l'analisi dell'apprendimento automatico prevede i punti critici di corrosione su migliaia di chilometri di condotte. Gli operatori offshore ora impiegano velivoli VTOL ibridi che atterrano sugli eliporti delle FPSO, riducendo i tempi di inattività dovuti alle condizioni meteorologiche. La pressione normativa per eliminare le perdite di metano aggiunge missioni di monitoraggio continuo che favoriscono i droni completamente autonomi con carichi utili di spettrometria del gas. L'aumentata frequenza delle ispezioni preventive spinge i contratti a entrate ricorrenti, rafforzando la spina dorsale dei servizi del mercato dei droni del GCC.
Norme progressiste per l'aviazione civile
Il Decreto Legge Federale n. 26 del 2022 degli Emirati Arabi Uniti semplifica le licenze e autorizza i corridoi nazionali per i servizi con droni tramite un unico portale digitale. [2] Redattore, “Decreto Legge Federale n. 26 del 2022 degli Emirati Arabi Uniti sui velivoli senza pilota”, Governo degli Emirati Arabi Uniti, u.ae Dubai ha ottenuto l'approvazione del progetto per il suo primo vertiporto, aprendo la strada ai servizi eVTOL programmati entro il 2026. Il Bahrain rilascia le decisioni sui permessi di volo entro 7 giorni, introducendo prevedibilità per le aziende di ispezione. Questi quadri normativi consentono operazioni oltre la linea di vista (BVLOS) e prove logistiche transfrontaliere, accelerando l'espansione commerciale in tutto il mercato dei droni del GCC.
Progetti pilota di consegna dell'ultimo miglio per l'e-commerce
La rete di droni per forniture mediche di Abu Dhabi, composta da 40 stazioni, opera 24 ore su 24, 7 giorni su 7, dimostrando la resilienza al clima desertico e uno standard di consegna urbana di 30 minuti. L'azienda di logistica di Riyadh SAL ha completato 2,000 voli di pacchi su corridoi predefiniti, convalidando l'accettazione da parte dei consumatori. [3] Redattore, "Abu Dhabi lancia una rete di droni medici 24 ore su 24, 7 giorni su 7", Dipartimento della Salute-Abu Dhabi, doh.gov.ae L'alleanza da 175 milioni di dollari di NEOM con Volocopter metterà in servizio tre famiglie di velivoli eVTOL in quattro aeroporti dedicati entro il 2026. Questi piloti sviluppano know-how su cellule, sostituzione di batterie e integrazione del traffico aereo trasferibile alla consegna al dettaglio su larga scala, rafforzando il segmento logistico del mercato dei droni del GCC.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Procedure di approvazione dello spazio aereo frammentate e in evoluzione | -0.7% | Tutti i paesi del Consiglio di cooperazione del Golfo, in particolare le operazioni transfrontaliere | A breve termine (≤2 anni) |
| Carenza di piloti di droni commerciali certificati e di aziende di servizi | -0.6% | Regionale, acuto in Kuwait e Oman | Medio termine (2-4 anni) |
| Il duro clima desertico degrada batterie e sensori | -0.5% | Tutti i paesi del Consiglio di cooperazione del Golfo, in particolare le regioni desertiche interne | A lungo termine (≥4 anni) |
| L'interferenza RF/GPS vicino ai siti strategici ostacola le operazioni BVLOS | -0.4% | Regioni di confine e strutture strategiche nel Consiglio di cooperazione del Golfo | A breve termine (≤2 anni) |
| Fonte: Intelligenza di Mordor | |||
Procedure per lo spazio aereo frammentato
Gli operatori devono ottenere autorizzazioni separate da sei autorità aeronautiche, aumentando i costi di conformità e ritardando l'espansione multinazionale. Le ispezioni transfrontaliere delle condotte si bloccano sistematicamente durante i passaggi di consegne nello spazio aereo terrestre, costringendo a flussi di lavoro ibridi che combinano droni e camion. La mancanza di riconoscimento reciproco ostacola anche le reti di consegna pacchi che mirano a estendersi lungo la costa orientale, da Muscat alla provincia orientale dell'Arabia Saudita. I colloqui di armonizzazione rimangono informali, il che significa che i fornitori di servizi devono riservare team legali e operativi in ciascun mercato, riducendo il margine di profitto dei primi operatori del mercato dei droni del Consiglio di cooperazione del Golfo.
Carenza di piloti
Le piattaforme avanzate richiedono ancora operatori certificati per gli override di missione, ma i corsi di formazione regionali diplomano meno di 800 piloti commerciali all'anno, ben al di sotto delle curve di domanda. Kuwait e Oman importano equipaggi stranieri a tariffe premium, gonfiando i budget dei progetti. I continui aggiornamenti software richiedono una formazione ricorrente che le aziende di servizi più piccole faticano a finanziare. Senza accademie su larga scala, il divario di piloti limita la capacità di ore di volo gestibili e limita la crescita dei ricavi, nonostante il calo dei prezzi dell'hardware.
Analisi del segmento
Per applicazione: oggi la costruzione comanda, l'intrattenimento accelera nel periodo di previsione
I progetti di costruzione hanno rappresentato il 46.88% del fatturato del 2025. I proprietari di cantieri si affidano ai droni per verificare l'allineamento dell'acciaio strutturale, monitorare lo stress termico dei lavoratori e acquisire dati fotogrammetrici per modelli digitali gemelli, integrando le missioni aeree nei flussi di lavoro giornalieri. L'utilizzo consolidato di questo segmento alimenta una domanda costante nel mercato dei droni nei paesi del Consiglio di cooperazione del Golfo.
Le applicazioni di intrattenimento registrano un CAGR del 13.12% fino al 2031, poiché i grandi eventi sportivi richiedono angolazioni di ripresa immersive e spettacoli di luci sincronizzati. Il campionato di droni A2RL di Abu Dhabi ha dimostrato che i piloti pilotati da intelligenza artificiale possono superare i 150 km/h all'interno di circuiti chiusi, aprendo le porte a pacchetti di intrattenimento per grandi strutture. Gli operatori degli stadi integrano i droni per l'analisi della gestione della folla e la consegna di merci in loco. Questi servizi esperienziali diversificano i ricavi, rafforzando l'impatto del mercato dei droni del Consiglio di cooperazione del Golfo sul coinvolgimento dei consumatori.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per tipo: il dominio dell'ala rotante incontra la rivoluzione ibrida
I velivoli ad ala rotante hanno rappresentato il 48.62% delle vendite del 2025 grazie alla loro agilità di decollo verticale, fondamentale per i siti urbani e le piattaforme offshore. I vassoi batteria a sostituzione rapida mantengono i tempi di risposta inferiori ai 5 minuti, rendendo questa configurazione un punto fermo per le flotte di ispezione e videografia.
I sistemi VTOL ibridi, tuttavia, registrano un CAGR del 14.05%. Autonomie maggiori e capacità di carico utile di 10 kg sono ideali per il pattugliamento di oleodotti e la consegna di pacchi in aree suburbane estese. Le sperimentazioni di NEOM-Volocopter sulle varianti cargo del VoloDrone sottolineano il passaggio verso la flessibilità della piattaforma che unisce il volo stazionario dell'elicottero con l'efficienza di crociera di un velivolo ad ala fissa. Gli ibridi ampliano lo spettro di missioni del mercato dei droni del Consiglio di cooperazione del Golfo, con la convergenza delle normative di aeronavigabilità.
Per classe di peso: le piattaforme piccole sono in testa, il segmento medio è in ascesa
I droni di piccole dimensioni (da 2 a 25 kg) rappresentano il 47.75% del fatturato del 2025, poiché le normative in Arabia Saudita ed Emirati Arabi Uniti concedono permessi accelerati per i velivoli più leggeri. I loro telai compatti sono dotati di sensori RGB e termici per scansioni di facciate e imaging dello stato di salute delle colture.
Le piattaforme di medie dimensioni (da 25 a 150 kg) si espandono più rapidamente, con un CAGR del 13.02%, poiché la capacità di carico supporta LiDAR, rilevatori di metano e pod cargo da 20 kg. L'ordine da 600 milioni di dollari di ADMC, con sede a Riyadh, per 102 droni da trasporto pesante Sabrewing Rhaegal-B esemplifica la domanda di velivoli più robusti per trasportare i pezzi di ricambio dei giacimenti petroliferi attraverso le zone desertiche. Questo cambiamento amplia le dimensioni del mercato dei droni del Consiglio di cooperazione del Golfo per le missioni ad alta intensità di carico.
Per modalità operativa: l'autonomia rimodella i flussi di lavoro
I voli completamente autonomi hanno rappresentato il 70.64% della spesa nel 2025 e sostengono un CAGR del 12.94% fino al 2031. Il programma di intelligenza artificiale da 100 miliardi di dollari dell'Arabia Saudita e l'acquisto di 18,000 GPU Nvidia GB300 facilitano l'inferenza sul dispositivo che sostituisce i circuiti di controllo delle stazioni di terra. L'affidabilità in condizioni di calore a 50 °C e tempeste di polvere migliora grazie all'aggiramento degli ostacoli in tempo reale.
I modelli a pilotaggio remoto rimangono fondamentali per zone sensibili come gli aeroporti, ma le modalità opzionali con operatore umano stanno gradualmente scomparendo man mano che le autorità di regolamentazione acquisiscono fiducia nell'autonomia. Questa transizione consolida il mercato dei droni del Consiglio di cooperazione del Golfo attorno alla proprietà intellettuale del software e ai servizi di certificazione dell'affidabilità.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Da parte dell'utente finale: la quota commerciale maschera la realtà a doppio uso
Gli operatori commerciali e consumer hanno detenuto il 58.45% del fatturato del 2025. Imprese edili, colossi energetici e studi mediatici trainano gli ordini, mentre il volo amatoriale cresce all'interno dei parchi regolamentati. Agenzie governative e civili registrano il CAGR più rapido, pari all'10.86%, grazie ai budget destinati alla sicurezza delle frontiere, alla risposta alle emergenze e alla sorveglianza delle smart city.
Gli appalti per la difesa spesso generano ricadute a duplice uso. L'acquisto da 2 miliardi di dollari di MQ-9B e di sistemi anti-UAS da parte del Qatar ha creato un ecosistema di manutenzione al servizio delle flotte del settore privato. Tali sovrapposizioni confondono i confini categoriali, espandendo l'industria dei droni del Consiglio di cooperazione del Golfo verso piattaforme integrate di sicurezza ed economia.
Analisi geografica
Mercato dei droni in Arabia Saudita
La quota di mercato dei droni dell'Arabia Saudita nel Consiglio di cooperazione del Golfo (GCC) combina la sorveglianza di progetti di grandi dimensioni con le ispezioni di risorse energetiche. Il progetto NEOM del Regno si estende su 26,500 km², richiedendo la mappatura LiDAR 24 ore su 7, 3 giorni su 15, per tenere il passo con la rimodellazione del territorio desertico. La linea Bayraktar di SAMI Aerospace aumenta la produzione nazionale di droni dal 20,000% al 2030%, consentendo a Riyadh di esportare sistemi in tutta l'area MENA. L'espansione del contratto di Terra Drone con Aramco dimostra la capacità di risparmio sui costi presso il più grande produttore di petrolio al mondo. L'obiettivo del Regno di raggiungere XNUMX specialisti in intelligenza artificiale entro il XNUMX sostiene i progressi nell'autonomia a lungo termine. Queste iniziative consolidano la leadership dell'Arabia Saudita nel mercato dei droni del Consiglio di cooperazione del Golfo.
Mercato dei droni negli Emirati Arabi Uniti
Gli Emirati Arabi Uniti sfruttano normative efficienti e ricerca e sviluppo locali. Il decreto legge federale n. 26 del 2022 ha ridotto i tempi di rilascio dei permessi a 48 ore. L'approvazione del vertiporto di Dubai segna una novità assoluta per gli hub di aerotaxi commerciali. La rete di 40 stazioni per la consegna di medicinali di Abu Dhabi dimezza i tempi di transito per i medicinali d'urgenza e riduce le emissioni di CO₂ del 50%. Il programma Jeniah di Edge Group mette in mostra la capacità dei droni a reazione locali di raggiungere i 1,050 km/h. Insieme, queste pietre miliari mantengono gli Emirati Arabi Uniti al centro di progetti pilota che si estendono al mercato dei droni del Consiglio di cooperazione del Golfo.
Mercato dei droni del Qatar
Il Qatar registra la traiettoria di crescita più rapida. Un ordine da 3 miliardi di dollari per droni MQ-9B e sistemi anti-UAS Raytheon FS-LIDS posiziona Doha come polo tecnologico per la difesa. La bozza di codice UAS dell'Autorità per l'aviazione civile invita gli operatori stranieri a sperimentare in modalità sandbox, accelerando l'incubazione dei servizi commerciali. Progetti di cooperazione con Qatar Energy esplorano il monitoraggio delle perdite di metano su oltre 800 km di condotte, creando casi d'uso nel settore energetico trasferibili tra i paesi del Golfo. Questa convergenza alimenta l'enorme CAGR del Qatar nel mercato dei droni del Golfo.
Panorama normativo
In tutta l'area del Consiglio di Cooperazione del Golfo (GCC), le operazioni con droni sono regolate dalle normative dell'aviazione civile e dalle autorizzazioni di sicurezza locali, con approcci basati sul rischio che influenzano sempre più le approvazioni commerciali. In Arabia Saudita, l'Autorità Generale per l'Aviazione Civile (GACA) regola i velivoli senza pilota ai sensi della Parte 107 della GACA. Il passaggio a un quadro normativo aggiornato della Parte 107, che include concetti di conformità digitale più rigorosi come l'identificazione remota (Remote ID), innalza i requisiti tecnici minimi per gli operatori e le flotte preesistenti, creando al contempo categorie più chiare per le missioni ad alto rischio come quelle BVLOS (Beyond Visual Line of Sight).
Negli Emirati Arabi Uniti, il Decreto Legge Federale n. 26 del 2022 fornisce la base federale per la regolamentazione dei velivoli senza pilota attraverso l'Autorità Generale per l'Aviazione Civile (GCAA), insieme alle autorità locali competenti. Stabilisce inoltre percorsi separati per le operazioni commerciali e governative (CAR-UAC) e per il volo ricreativo (CAR-UAR). Dubai aggiunge ulteriori requisiti di conformità tramite l'Autorità per l'Aviazione Civile di Dubai (DCAA) e i suoi requisiti DCAR-UAS. Al di fuori dei due mercati più grandi, l'Oman regola i velivoli senza pilota tramite l'Autorità per l'Aviazione Civile ai sensi della Decisione 1412/2023, che copre le autorizzazioni di importazione ed esportazione, nonché i permessi di volo. Ciò rende le operazioni multi-paese dipendenti dalle autorizzazioni giurisdizionali.
Analisi della catena del valore
La catena del valore dei droni nel GCC si estende da (i) cellule e propulsione, a (ii) carichi utili e avionica (EO/IR, LiDAR, rilevamento di gas, comunicazioni), (iii) software (pianificazione delle missioni, gestione della flotta, analisi), (iv) assemblaggio e MRO e (v) servizi per la costruzione, l'ispezione energetica, le prove logistiche e la sicurezza pubblica. Gli OEM globali rimangono importanti per le piattaforme principali e l'elettronica critica, mentre i programmi di localizzazione spostano l'assemblaggio finale, i test e l'assistenza in Arabia Saudita e negli Emirati Arabi Uniti, supportati da importanti utenti finali come operatori energetici e clienti della difesa.
La capacità industriale a valle si sta espandendo grazie alle partnership. EDGE-Anduril, ad esempio, è stata annunciata nel novembre 2025 per sviluppare e produrre velivoli autonomi in uno stabilimento di produzione negli Emirati Arabi Uniti, e gli accordi del 2026 relativi a zone e impianti industriali sauditi aggiungono una presenza produttiva locale per i sistemi senza pilota. Ciò accresce il ruolo degli integratori e dei distributori locali nella configurazione, nell'integrazione del carico utile, nel supporto alla certificazione e nell'assistenza post-vendita, mentre permangono vincoli quali la disponibilità di piloti certificati, le approvazioni normative per le operazioni avanzate e l'accesso a determinati sensori e componenti di fascia alta.
Panorama competitivo
La concorrenza è moderata e inasprita, poiché le normative sulla localizzazione premiano gli operatori in grado di trasferire la proprietà intellettuale e assemblare l'hardware nel paese. DJI mantiene la leadership in termini di volume nel segmento dei droni di piccole dimensioni grazie a partner di canale che localizzano il firmware per le interfacce arabe. Terra Drone sfrutta l'analisi dei dati di ispezione per garantire accordi quadro pluriennali con Aramco e ADNOC. General Atomics negozia vendite all'ingrosso con l'Arabia Saudita, offrendo al contempo varianti di sorveglianza industriale per diversificare il proprio business oltre la difesa.
Le aziende regionali guadagnano terreno. FalconViz fornisce pacchetti di mappatura LiDAR su misura per la topografia desertica per gli appaltatori NEOM. Jeniah di Edge Group sottolinea la capacità degli Emirati Arabi Uniti di progettare e testare in volo sistemi ad alte prestazioni in patria, spingendo i concorrenti internazionali a considerare linee di produzione congiunte per l'accesso al mercato. La joint venture Bayraktar di SAMI Aerospace fornisce un modello: tecnologia OEM estera abbinata a forza lavoro e impegno nella catena di fornitura nazionali.
Le mosse strategiche per il 2024-2025 includono 600 milioni di dollari in acquisti di droni cargo da parte di ADMC, che creerà la più grande flotta di droni pesanti del Golfo; l'espansione delle ispezioni di Terra Drone in Arabia Saudita; e il progetto di Volocopter con quattro aeroporti all'interno di NEOM. La profondità della catena di approvvigionamento, la difesa normativa e l'abilità nei software di intelligenza artificiale sono armi decisive nel mercato emergente dei droni nel Consiglio di cooperazione del Golfo.
Leader del settore dei droni del GCC
SZ DJI Technology Co., Ltd.
Parrot Drones SAS
Primoco UAV SE
Falcon Viz
Yuneec (drone ATL)
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Luglio 2026: Terra Drone ha firmato un protocollo d'intesa con International Golden Group (IGG), parte del gruppo EDGE con sede negli Emirati Arabi Uniti, per collaborare su applicazioni di difesa, inclusi droni intercettori per l'integrazione anti-drone. L'accordo amplia la presenza regionale di Terra Drone nel settore della difesa, oltre i servizi di ispezione, e risponde alla domanda del Consiglio di Cooperazione del Golfo (GCC) di ecosistemi stratificati di droni e sistemi anti-drone.
- Aprile 2026: DJI ha presentato i droni per il trasporto di carichi pesanti T200 e FC200, con una capacità di carico massima dichiarata di 200 kg. Il lancio amplia la gamma di missioni possibili per le prove di trasporto industriale e logistica nei Paesi del Consiglio di Cooperazione del Golfo (GCC), dove gli operatori del settore edile ed energetico richiedono sempre più una maggiore capacità di carico e profili di sollevamento specializzati.
- Aprile 2025: Terra Drone ha ampliato il suo contratto di ispezione con Saudi Aramco per coprire 35 piattaforme offshore. L'ampliamento dell'ambito di lavoro rafforza i ricavi pluriennali derivanti dai servizi legati ai programmi di integrità degli asset e aumenta la scala operativa a supporto delle attività di analisi, addestramento dei piloti e manutenzione, riparazione e revisione (MRO) nel Regno.
Ambito del rapporto sul mercato dei droni del GCC
Un drone è un dispositivo tecnologico che funziona senza un pilota umano a bordo. È dotato di sistemi di controllo remoto o programmazione autonoma, che gli consentono di navigare rapidamente nell'aria. I droni hanno diverse applicazioni in ambiti civili e militari, come la fotografia, la sorveglianza, l'agricoltura e le attività ricreative. Questi dispositivi versatili sono dotati di telecamere o sensori che catturano immagini o dati di alta qualità, rendendoli strumenti pratici in vari settori.
Il mercato dei droni GCC è segmentato per applicazione e geografia. Per applicazione, il mercato è suddiviso in edilizia, agricoltura, energia, intrattenimento, forze dell'ordine e altre applicazioni. Il segmento delle altre applicazioni include l'impiego di droni per operazioni quali antincendio e mappatura aerea. Il rapporto offre anche le dimensioni del mercato e le previsioni per il mercato dei droni in sei paesi della regione. Il rapporto offre le dimensioni del mercato e le previsioni in valore (USD) per tutti i segmenti sopra menzionati.
Per Applicazione
| Edilizia |
| Agricoltura |
| Energy |
| Intrattenimento |
| forze dell'ordine |
| Altre applicazioni |
Per tipo
| Droni ad ala fissa |
| Droni ad ala rotante |
| Droni ibridi/VTOL |
Per classe di peso
| Nano/Micro (meno di 2 kg) |
| Piccola (da 2 a 25 kg) |
| Medio (da 25 a 150 kg) |
| Grande (superiore a 150 kg) |
Per modalità di funzionamento
| Pilotato a distanza |
| Facoltativamente pilotato |
| Completamente autonomo |
Per utente finale
| Commerciale e Consumatore/Hobbista |
| Governo e Civile |
Per Nazione
| Arabia Saudita |
| Emirati Arabi Uniti |
| Qatar |
| Kuwait |
| Bahrain |
| Oman |
| Per Applicazione | Edilizia |
| Agricoltura | |
| Energy | |
| Intrattenimento | |
| forze dell'ordine | |
| Altre applicazioni | |
| Per tipo | Droni ad ala fissa |
| Droni ad ala rotante | |
| Droni ibridi/VTOL | |
| Per classe di peso | Nano/Micro (meno di 2 kg) |
| Piccola (da 2 a 25 kg) | |
| Medio (da 25 a 150 kg) | |
| Grande (superiore a 150 kg) | |
| Per modalità di funzionamento | Pilotato a distanza |
| Facoltativamente pilotato | |
| Completamente autonomo | |
| Per utente finale | Commerciale e Consumatore/Hobbista |
| Governo e Civile | |
| Per Nazione | Arabia Saudita |
| Emirati Arabi Uniti | |
| Qatar | |
| Kuwait | |
| Bahrain | |
| Oman |
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Qual è la dimensione attuale del mercato dei droni nel Consiglio di cooperazione del Golfo?
Nel 2.32 il mercato valeva 2026 miliardi di dollari e si prevede che raggiungerà i 4.12 miliardi di dollari entro il 2031, con un CAGR del 12.12%.
Quale segmento applicativo genera maggiori ricavi?
Il settore delle costruzioni detiene il primo posto con una quota di mercato del 46.88% nel 2025, a causa delle esigenze di sorveglianza dei progetti Giga.
Quale tipologia di drone sta crescendo più rapidamente nei Paesi del Consiglio di cooperazione del Golfo?
Le piattaforme ibride/VTOL registrano il CAGR più elevato, pari al 14.05%, perché combinano la capacità di volo stazionario con un'autonomia estesa.
Perché l'Arabia Saudita è il mercato geografico più grande?
I megaprogetti Vision 2030, l'espansione delle ispezioni dei giacimenti petroliferi e le linee di produzione nazionali collocano l'Arabia Saudita al 34.12% della sua quota.
Quale importante ostacolo potrebbe rallentare la crescita del mercato?
Le procedure frammentate di approvazione dello spazio aereo nei sei stati del Consiglio di cooperazione del Golfo riducono attualmente di 0.7 punti percentuali il CAGR previsto.
Quanto sono autonome oggi le operazioni dei droni nel Consiglio di cooperazione del Golfo?
I voli completamente autonomi rappresentano già il 70.64% della spesa, supportati da ingenti investimenti nazionali in hardware e talenti per l'intelligenza artificiale.


