

Dimensioni e quota di mercato dei servizi delle agenzie di viaggio nei Paesi del CCG.
Panoramica di mercato
| Periodo di studio | 2022 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
| Dimensione del mercato (2026) | 15.01 miliardo di dollari |
| Dimensione del mercato (2031) | 23.13 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 9.03% CAGR |
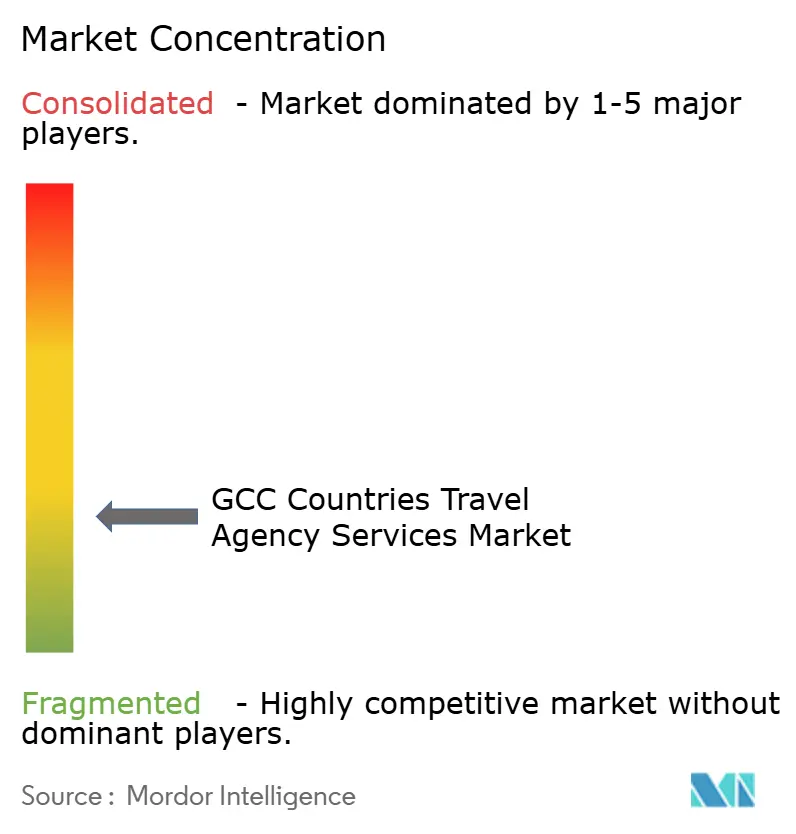
| Concentrazione del mercato | Basso |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato dei servizi delle agenzie di viaggio nei Paesi del CCG a cura di Mordor Intelligence.
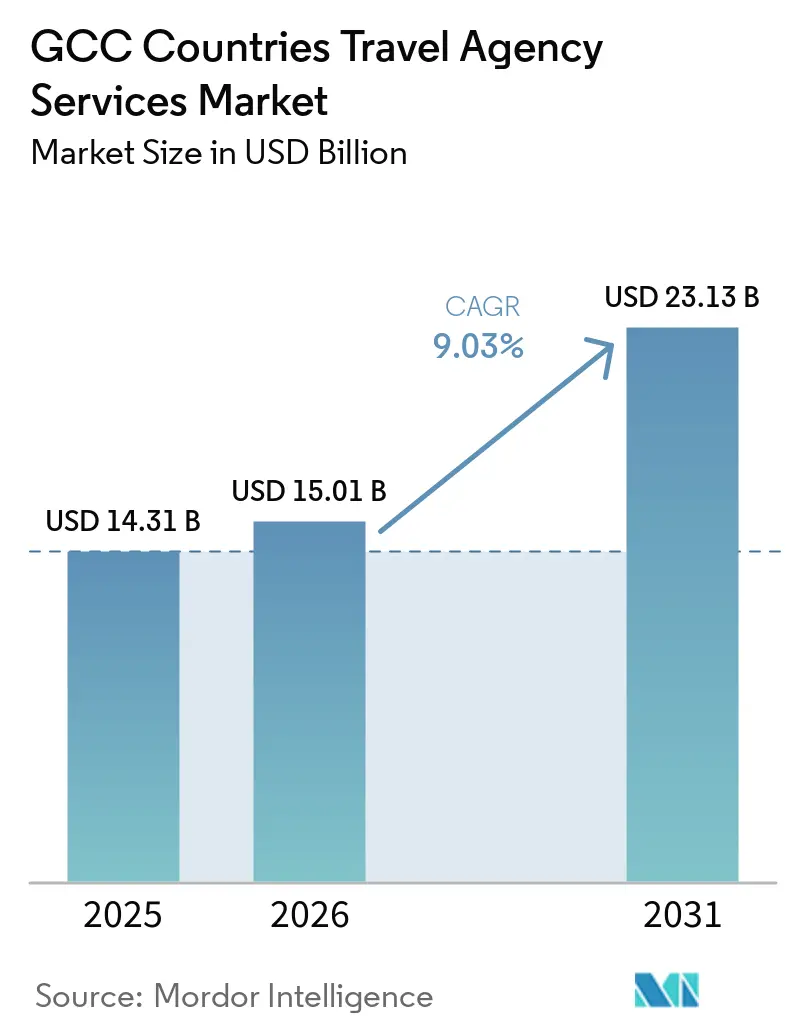
Il mercato dei servizi di agenzia di viaggi dei paesi del CCG è stato valutato a 14.31 miliardi di dollari nel 2025 e si prevede che crescerà da 15.01 miliardi di dollari nel 2026 a 23.13 miliardi di dollari entro il 2031, con un CAGR del 9.03% durante il periodo di previsione (2026-2031). Il mercato si sta spostando dalla semplice emissione di biglietti alla pianificazione completa dell'itinerario, integrando voli, hotel, trasferimenti, assicurazioni ed esperienze di destinazione in un unico processo di prenotazione. Nel 2024, il settore turistico del CCG ha contribuito al PIL con 247.1 miliardi di dollari, con flussi turistici intra-CCG che hanno raggiunto i 19.3 milioni, espandendo la domanda di servizi di intermediazione di viaggio [1] Centro statistico del CCG, "Statistiche sul turismo", Centro statistico del CCG, gccstat.org . Nel 2025, il settore dei viaggi e del turismo in Medio Oriente è cresciuto del 5.3%, superando la media globale del 4.1%, riflettendo una forte spesa per viaggi di piacere e d'affari. L'Arabia Saudita traina la crescita grazie alle economie di scala e a politiche incentrate sul turismo, mentre gli Emirati Arabi Uniti stimolano la domanda con la connettività aerea e un ecosistema di viaggi d'affari ben sviluppato. L'intensità competitiva rimane elevata a causa della frammentazione della leadership tra le diverse linee di prodotto e i vari Paesi. Tuttavia, il mercato ha dimostrato resilienza, riprendendosi dalle perturbazioni regionali nel giro di pochi trimestri, grazie alla stabilizzazione della capacità aerea, della promozione turistica e della domanda di prenotazioni.
Punti chiave del rapporto
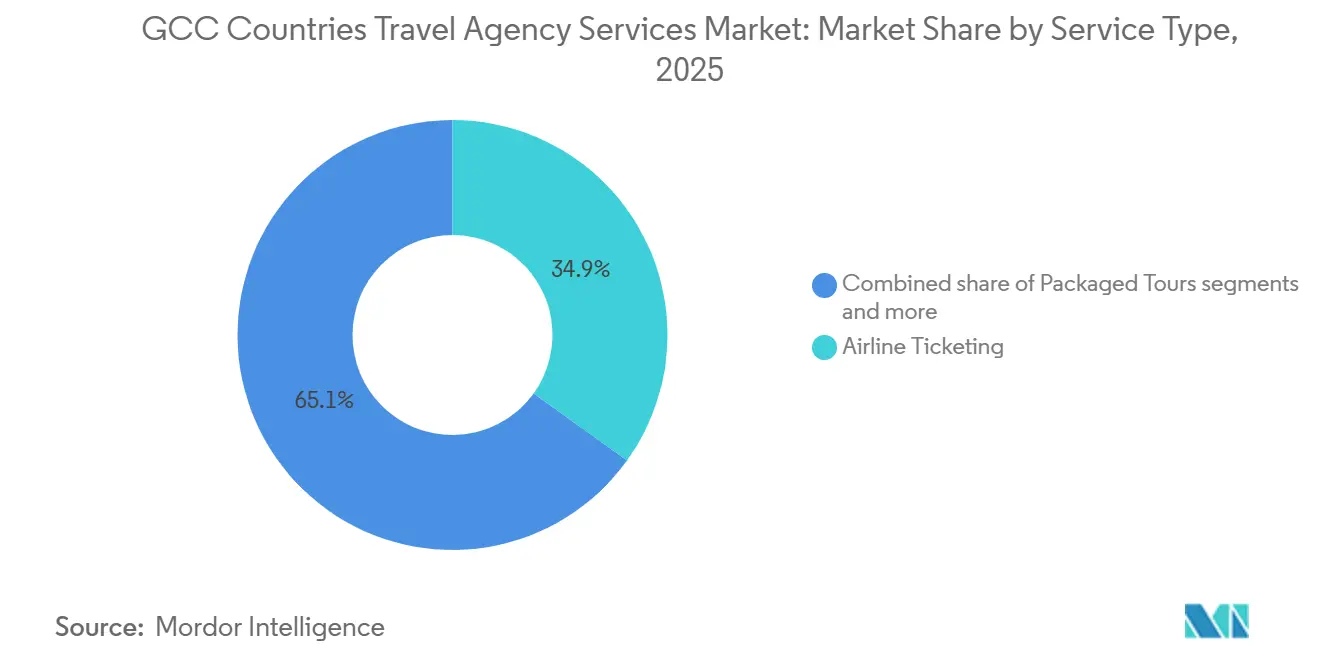
- Per tipologia di servizio, la biglietteria aerea deteneva il 34.93% del mercato dei servizi di agenzia di viaggi dei Paesi del CCG nel 2025, mentre si prevede che le crociere registreranno la crescita più rapida con un CAGR del 9.95% fino al 2031.
- In base alla modalità di prenotazione, le OTA rappresentavano il 58.21% del mercato dei servizi di agenzia di viaggi dei Paesi del CCG nel 2025, mentre le agenzie ibride sono il modello in più rapida crescita, sebbene non sia stato quantificato un tasso di crescita annuo composto (CAGR) fino al 2031.
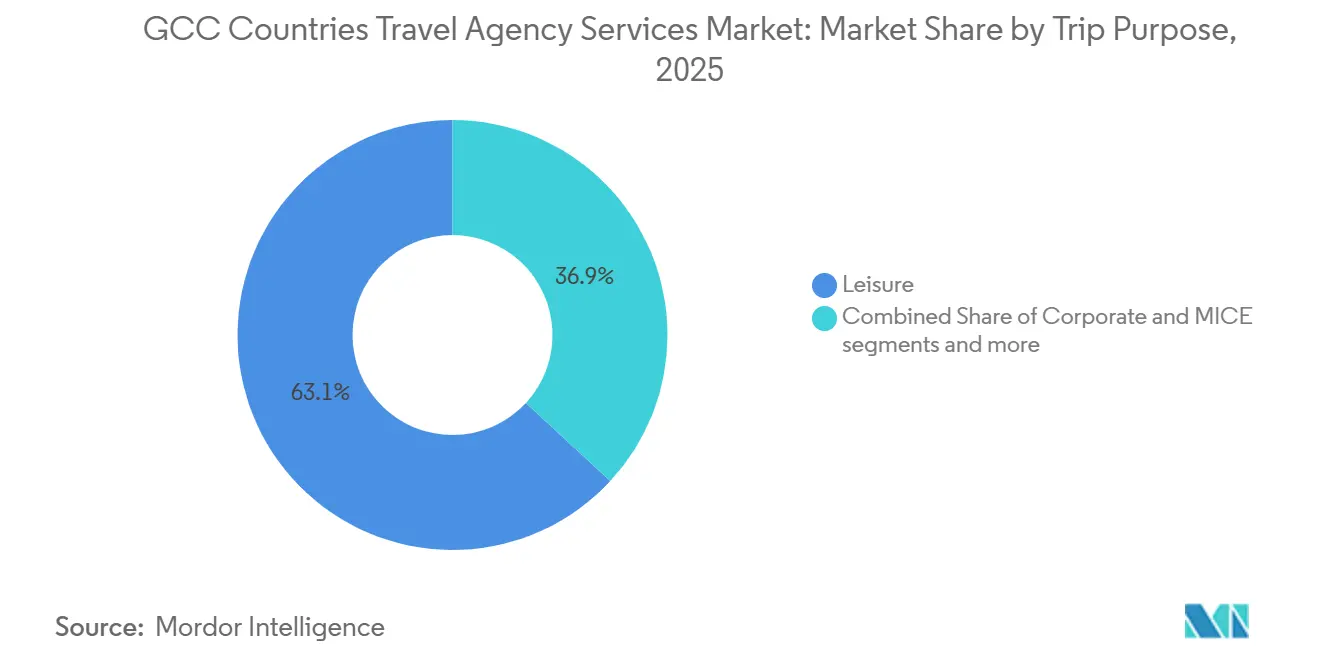
- In base allo scopo del viaggio, i viaggi di piacere rappresentavano il 63.12% del mercato dei servizi delle agenzie di viaggio dei Paesi del CCG nel 2025, mentre si prevede che i viaggi aziendali e il settore MICE (Meeting, Incentives, Conferences and Exhibitions) cresceranno a un tasso di crescita annuo composto (CAGR) del 9.74% fino al 2031.
- Per tipologia di viaggiatore, nel 2025 i viaggiatori internazionali rappresentavano il 57.80% del mercato dei servizi delle agenzie di viaggio dei Paesi del CCG, mentre si prevede che i viaggiatori nazionali cresceranno a un tasso annuo composto del 9.85% fino al 2031.
- Dal punto di vista geografico, nel 2025 l'Arabia Saudita deteneva il 36.49% del mercato dei servizi di agenzia di viaggi dei Paesi del Consiglio di Cooperazione del Golfo (CCG), mentre si prevede che gli Emirati Arabi Uniti cresceranno a un tasso annuo composto (CAGR) del 10.53% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato dei servizi delle agenzie di viaggio nei Paesi del CCG.
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Diversificazione del turismo e investimenti nelle destinazioni | + 2.2% | Concentrata in Arabia Saudita e negli Emirati Arabi Uniti. | A lungo termine (≥ 4 anni) |
| Adozione delle prenotazioni digitali e mobili | + 1.8% | Il nucleo dell'Arabia Saudita e degli Emirati Arabi Uniti si estende anche al Qatar e al Kuwait. | Medio termine (2-4 anni) |
| Espansione della capacità del settore aereo e alberghiero | + 1.5% | Arabia Saudita ed Emirati Arabi Uniti dominano, con una crescita graduale in Qatar, Oman e Bahrein. | Medio termine (2-4 anni) |
| Ripresa dei viaggi d'affari e del settore MICE (Meeting, Incentives, Conferences and Exhibitions). | + 1.3% | Emirati Arabi Uniti e Arabia Saudita sono i principali Paesi in crescita, il Qatar è in espansione. | Medio termine (2-4 anni) |
| Visto unificato del GCC e itinerari multi-paese | + 0.7% | In tutto il GCC, con i primi progressi nel corridoio Emirati Arabi Uniti-Bahrein. | Breve termine (≤ 2 anni), lungo termine (≥ 4 anni) |
| Connettività ferroviaria e multimodale all'interno del Consiglio di Cooperazione del Golfo (GCC). | + 0.3% | A livello nazionale negli Emirati Arabi Uniti entro il 2026, e gradualmente a livello del GCC dopo il 2030. | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Diversificazione del turismo e investimenti nelle destinazioni
La diversificazione del settore turistico dell'Arabia Saudita sta rafforzando il mercato dei servizi di agenzia di viaggio dei Paesi del Consiglio di Cooperazione del Golfo (CCG). Il Regno ha registrato un numero significativo di visitatori nel 2025, con una spesa turistica che ha raggiunto i 300 miliardi di SAR (79.94 miliardi di dollari), posizionandosi come hub chiave per la domanda turistica regionale. Grandi progetti come NEOM, Diriyah e lo sviluppo del Mar Rosso stanno orientando le tendenze turistiche verso soggiorni più lunghi e una pianificazione di viaggio più complessa, andando oltre i tradizionali viaggi in città o a scopo religioso. Questo cambiamento avvantaggia le agenzie di viaggio, che sono meglio attrezzate rispetto ai canali di vendita diretti per offrire pacchetti completi che includono alloggio, trasferimenti, esperienze e itinerari con più tappe. A livello regionale, si prevede una crescita significativa del turismo nel CCG, con un contributo al PIL che dovrebbe aumentare sostanzialmente nel prossimo decennio, sostenendo una domanda costante trainata dalle destinazioni.
Adozione delle prenotazioni digitali e mobili
Il mercato dei servizi di agenzia di viaggi dei Paesi del CCG è passato a una fase "mobile-first", trasformando il modo in cui la domanda viene intercettata, prezzata e gestita. La distribuzione digitale è diventata il canale principale per la domanda di viaggi da parte dei consumatori, con le agenzie di viaggi online (OTA) che detengono una quota significativa delle prenotazioni. Il comportamento digitale si sta spostando dalle ricerche self-service alla creazione assistita di itinerari, privilegiando le piattaforme con un'ampia offerta e solide interfacce in arabo e inglese. I principali operatori digitali integrano ora la ricerca, i consigli, i pagamenti e l'assistenza post-prenotazione in un'unica esperienza. Le agenzie più piccole, tuttavia, si affidano a modelli ibridi per rimanere competitive. Il mercato beneficia dell'adozione del digitale attraverso la migrazione dei canali e il miglioramento delle conversioni per i prodotti di viaggio complessi.
Espansione della capacità del settore aereo e alberghiero
Il mercato dei servizi delle agenzie di viaggio dei paesi del GCC beneficia di aumenti di capacità che espandono l'inventario per le prenotazioni intermedie. La forte domanda di viaggi e turismo in Medio Oriente ha sostenuto l'espansione delle compagnie aeree, l'apertura di hotel e i viaggi transfrontalieri attraverso il Golfo [2] World Travel & Tourism Council, “Middle East Travel & Tourism Soars as Saudi Arabia Fuels Growth at Nearly Twice the Global Rate,” World Travel & Tourism Council, wttc.org . Riyadh Air ha lanciato voli commerciali per Londra Heathrow nell'ottobre 2025, aggiungendo un'opzione a lungo raggio alla rete aeronautica dell'Arabia Saudita e rafforzando il suo ruolo nell'espansione delle rotte. I progetti di sviluppo alberghiero, principalmente in Arabia Saudita, continuano a creare opportunità di guadagno per le agenzie in prenotazioni, pacchetti e coordinamento dei servizi a terra. L'aumento dell'offerta di camere e della frequenza dei voli può esercitare pressione sui margini unitari sui biglietti base, ma in genere aumenta i volumi di prenotazione ed espande il pool di viaggi combinati vendibili.
Ripresa dei viaggi d'affari e del settore MICE (Meeting, Incentives, Conferences and Exhibitions).
Il mercato dei servizi di agenzia di viaggi dei paesi del GCC sta registrando una crescita grazie all'aumento della domanda aziendale, in particolare in Arabia Saudita e negli Emirati Arabi Uniti. La spesa per viaggi d'affari in Medio Oriente è aumentata significativamente nel 2025, con l'Arabia Saudita che ha mostrato un notevole incremento di oltre il 55%. Questa tendenza evidenzia la rinnovata importanza della mobilità aziendale e dei viaggi legati agli eventi come fonti di reddito chiave. Gli eventi aziendali hanno migliorato la qualità delle prenotazioni delle agenzie, poiché i viaggi per conferenze spesso comportano requisiti di servizio più elevati e un coordinamento preciso. In risposta a questa domanda, FCM Travel ha ampliato la sua divisione Meeting ed Eventi negli Emirati Arabi Uniti nel febbraio 2026, rispondendo all'esigenza di un supporto completo per gli eventi [3] FCM Travel, “FCM Expands Meetings & Events Division in the UAE Amid Surge in Corporate Travel Spend,” FCM Travel, fcmtravel.com . La domanda MICE nel mercato del GCC sostiene la crescita aumentando il numero di viaggiatori e guidando le prenotazioni che richiedono livelli di servizi gestiti.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Disintermediazione diretta tra compagnie aeree e hotel | -1.4% | Emirati Arabi Uniti e Arabia Saudita sono i mercati principali, mentre Qatar e Bahrein sono i mercati secondari. | Medio termine (2-4 anni) |
| Pressione sui margini da parte delle agenzie di viaggio online e della concorrenza offline. | -1.2% | Il problema si riscontra in tutta la regione del GCC, con particolare intensità nel mercato alberghiero degli Emirati Arabi Uniti. | A breve termine (≤ 2 anni) |
| Frode, sicurezza informatica e oneri di conformità dei pagamenti | -0.5% | Emirati Arabi Uniti e Arabia Saudita, rischio sistemico del GCC | Medio termine (2-4 anni) |
| Esecuzione transfrontaliera e implementazione delle tecnologie per i visti non uniformi. | -0.4% | Il problema si riscontra in tutto il GCC, con le fasi più complesse in Kuwait e Oman. | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Disintermediazione diretta tra compagnie aeree e hotel
Il mercato si trova ad affrontare delle sfide, poiché compagnie aeree e hotel puntano a rafforzare le relazioni dirette con i clienti. Hotel e operatori indipendenti stanno migliorando i programmi fedeltà, le piattaforme mobile e gli strumenti di prenotazione diretta, consentendo ai viaggiatori abituali di bypassare i rivenditori terzi. Le compagnie aeree esercitano una pressione simile attraverso strategie di contenuti più efficaci e iniziative di distribuzione diretta, obbligando le agenzie ad adottare tecnologie avanzate per rimanere competitive nel settore della vendita al dettaglio di biglietti aerei. Di conseguenza, gli operatori storici si stanno concentrando sulle funzionalità legate ai sistemi NDC e sulle partnership con i fornitori, anziché affidarsi esclusivamente ai modelli di biglietteria tradizionali. Le agenzie che non riescono a eguagliare la qualità dei contenuti del canale diretto o l'affidabilità del servizio rischiano di subire un calo dei margini e una minore fidelizzazione delle prenotazioni nel tempo.
Pressione sui margini da parte delle agenzie di viaggio online e della concorrenza offline.
Il mercato è altamente competitivo, con agenzie di viaggi online globali, marchi digitali regionali e agenzie specializzate offline che si contendono quote di mercato. Le agenzie di viaggi online dominano con una quota significativa, migliorando la visibilità dei prezzi per i consumatori ma limitando la flessibilità tariffaria degli operatori più piccoli. Le agenzie offline rimangono attive nei servizi per viaggi aziendali, Hajj e Umrah e nella pianificazione di itinerari complessi, impedendo a un singolo modello di affermarsi. Questo contesto competitivo costringe le agenzie di fascia media a fare affidamento su un inventario a basso margine, a meno che non si specializzino o migliorino la propria offerta di servizi. Il mercato favorisce gli operatori ibridi e quelli che puntano sulle economie di scala, capaci di bilanciare l'acquisizione di clienti digitali con la vendita consulenziale.
Analisi del segmento
Per tipologia di servizio: le crociere superano i voli come categoria a più alta crescita
Nel 2025, la biglietteria aerea rappresentava il 34.93% del mercato, a testimonianza della dipendenza della regione dal trasporto aereo per i viaggi internazionali e regionali, in particolare nei corridoi che coinvolgono Arabia Saudita, Emirati Arabi Uniti e Qatar. Rimane un elemento centrale in quanto costituisce la base per itinerari più ampi, che includono hotel, assicurazioni e servizi a destinazione. Nonostante la tendenza verso pacchetti turistici integrati, la biglietteria aerea continua a rappresentare una fonte di reddito fondamentale per le agenzie di viaggio. Si prevede che le crociere cresceranno a un tasso di crescita annuo composto (CAGR) del 9.95% dal 2026 al 2031, trainate dall'aumento dell'attività portuale, dalla collaborazione tra le destinazioni e dall'attrattiva dei viaggi con più tappe nel Golfo. Le crociere supportano prenotazioni "a pacchetto", che includono hotel pre-viaggio, trasferimenti, assicurazioni ed escursioni, richiedendo al contempo un supporto di servizio maggiore rispetto alle prenotazioni standard.
Le prenotazioni alberghiere, le assicurazioni di viaggio, i pacchetti turistici e i servizi di trasporto accessori mantengono un ruolo significativo nel mercato dei servizi di agenzia di viaggio dei paesi del CCG. La crescita dell'offerta alberghiera e lo sviluppo delle destinazioni aumentano la domanda di prenotazioni, oltre alle vendite di trasporti, offrendo alle agenzie un maggiore potenziale di guadagno per prenotazione. Le agenzie che integrano l'inventario dei fornitori con pacchetti dinamici sono in una posizione migliore per intercettare la spesa di viaggio end-to-end. Il mercato sta ampliando il suo mix di servizi, pur mantenendo i servizi aerei come componente fondamentale. La differenziazione in base alla tipologia e allo scopo del viaggiatore è in aumento: le prenotazioni per il tempo libero combinano voli, resort, assicurazioni ed esperienze, mentre i viaggi aziendali e MICE includono controlli sulle politiche e gestione degli alloggi. Il turismo religioso e interno alimenta ulteriormente la domanda di pacchetti di servizi.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per modalità di prenotazione: le agenzie di viaggio online si consolidano, ma i canali ibridi conquistano i viaggiatori premium.
Nel 2025, le agenzie di viaggi online (OTA) detenevano una quota di mercato del 58.21% e si prevede che cresceranno a un tasso annuo composto (CAGR) del 10.74% nel periodo 2026-2031. Le prenotazioni digitali rimangono dominanti, grazie all'utilizzo di dispositivi mobili, alle piattaforme multilingue, all'ampio accesso all'inventario e ai rapidi strumenti di confronto per voli e hotel. Le OTA beneficiano dell'utilizzo ripetuto, poiché gli utenti spesso tornano sulle piattaforme a loro familiari per prenotazioni di viaggi di piacere o hotel. Questo crea un vantaggio per i grandi operatori digitali nelle prenotazioni semplici e ad alto volume. Le agenzie offline e tradizionali rimangono rilevanti per esigenze di viaggio complesse, tra cui l'organizzazione di pellegrinaggi per l'Hajj e l'Umrah, viaggi aziendali, itinerari in più paesi e prenotazioni con consulenza. Questi scenari richiedono supporto umano, assistenza nella documentazione, verifica delle polizze e servizi post-vendita, che le piattaforme di prenotazione online non possono replicare completamente. I canali offline persistono laddove la fiducia e l'assistenza sono fondamentali.
Le agenzie ibride stanno colmando il divario nel mercato dei servizi di agenzia di viaggi dei Paesi del CCG combinando strumenti di prenotazione digitali con call center, filiali o servizi di assistenza. Questo modello intercetta la domanda online mantenendo margini di profitto anche nelle prenotazioni più complesse. Si allinea perfettamente con i viaggi aziendali, dove il rispetto delle policy e l'integrazione dei flussi di lavoro sono essenziali. Il mercato si sta spostando verso un modello di servizio ibrido, che integra la presenza online con il supporto offline. Il consolidamento è in aumento, poiché gli operatori con maggiori capitali investono in tecnologia, infrastrutture di servizio, rapporti con i fornitori e visibilità del marchio, superando le agenzie più piccole che si affidano ai margini di profitto.
In base allo scopo del viaggio: il turismo ricreativo è in testa, ma il settore MICE ridefinisce la qualità dei ricavi delle agenzie.
Nel 2025, i viaggi di piacere rappresentavano il 63.12% del mercato dei servizi di agenzia di viaggio dei Paesi del CCG, rimanendo la categoria di viaggio più importante. Questa quota riflette la forte domanda in uscita da parte dei residenti del Golfo, la crescita del turismo interno e il flusso costante di turisti in entrata in Arabia Saudita e negli Emirati Arabi Uniti. Il segmento offre una vasta gamma di servizi, dai pacchetti vacanza agli itinerari personalizzati, mantenendo il suo volume anche con la crescita dei viaggi d'affari. Le prenotazioni per il tempo libero attraggono sia i residenti che i visitatori internazionali. I ricavi in questo segmento sono in aumento, poiché i viaggiatori ricercano sempre più itinerari personalizzati, servizi aggiuntivi esperienziali e soggiorni più lunghi legati a progetti nelle destinazioni. Queste prenotazioni spesso includono più servizi accessori rispetto alle prenotazioni di base, consentendo alle agenzie di intercettare una maggiore spesa durante il viaggio. La crescita del segmento è trainata dalla sua offerta in continua evoluzione e diversificata.
Si prevede che il settore MICE (Meeting, Incentives, Conferences and Exhibitions) crescerà a un tasso annuo composto (CAGR) del 9.74% fino al 2031, diventando il segmento in più rapida crescita del mercato. La crescita è sostenuta dall'aumento della spesa per i viaggi d'affari, da un calendario eventi in espansione e dalla domanda di servizi di gestione dei viaggi per conferenze e fiere. La spesa per i viaggi d'affari in Medio Oriente è aumentata del 23% nel 2025, con l'Arabia Saudita che ha registrato una crescita di oltre il 55%. Le prenotazioni MICE spesso comportano requisiti complessi, tra cui il coordinamento delle sedi, la prenotazione di voli di gruppo e la modifica degli itinerari in tempo reale. Questi fattori aumentano il valore delle agenzie che offrono servizi integrati di tecnologia e assistenza clienti, creando ostacoli per gli strumenti di prenotazione generici. Le agenzie specializzate nel settore MICE hanno maggiori probabilità di fidelizzare i clienti e ottenere margini più elevati rispetto ai concorrenti focalizzati sul turismo leisure.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per tipologia di viaggiatore: lo slancio interno sfida il dominio internazionale
Nel 2025, i viaggiatori internazionali hanno rappresentato il 57.80% del mercato dei servizi delle agenzie di viaggio del GCC, trainati da un forte turismo in entrata, da un'ampia connettività aerea e dai viaggi di piacere all'estero dei residenti del Golfo. Le agenzie della regione svolgono un duplice ruolo di gestori di destinazioni in entrata e venditori di itinerari in uscita, diversificando i flussi di entrate tra servizi e stagioni. Il Qatar ha esemplificato questa tendenza, ricevendo 5.1 milioni di visitatori internazionali nel 2025, con un aumento del 3.7% su base annua, mentre le notti in hotel vendute sono aumentate dell'8.6% a 10.84 milioni, indicando una robusta domanda in entrata [4] Qatar Tourism, “2025 Annual Performance Report,” Qatar Tourism, qatartourism.com . I viaggi internazionali, con le loro complesse esigenze di prenotazione, rafforzano l'importanza delle agenzie nei canali del turismo leisure e aziendale, rimanendo un fattore chiave di valore per il mercato.
Si prevede che i viaggiatori nazionali cresceranno a un tasso di crescita annuo composto (CAGR) del 9.85% fino al 2031, diventando così il segmento in più rapida crescita nel mercato dei servizi delle agenzie di viaggio del GCC. La crescita è trainata dallo sviluppo turistico dell'Arabia Saudita, dall'espansione del turismo interno negli stati del GCC e dalla formalizzazione dei prodotti turistici locali. Il turismo interno aumenta la frequenza delle prenotazioni, riduce la dipendenza dalla domanda transfrontaliera e crea opportunità per il turismo religioso, i brevi soggiorni e i pacchetti per famiglie in lingua locale. In Arabia Saudita, i progetti turistici su larga scala hanno incrementato gli itinerari prenotabili che combinano alloggio, trasporto ed esperienze, rafforzando il ruolo delle agenzie nella pianificazione dei viaggi. La crescita del turismo interno contribuisce inoltre a stabilizzare la domanda durante tutto l'anno, riducendo la dipendenza dalla stagionalità internazionale. Si prevede che il mercato beneficerà di un mix più equilibrato tra domanda interna e internazionale nel periodo di previsione.
Analisi geografica
Nel 2025, l'Arabia Saudita rappresentava il 36.49% del mercato dei servizi di agenzia di viaggio dei Paesi del Consiglio di Cooperazione del Golfo (CCG), trainata dagli investimenti nelle destinazioni, dai viaggi religiosi e da una base turistica interna in crescita. La spesa turistica nel Regno ha raggiunto i 300 miliardi di SAR (79.94 miliardi di dollari) nel 2025, rafforzando la sua posizione di principale motore della domanda. L'Arabia Saudita ha contribuito in modo significativo al PIL regionale del settore viaggi e turismo nel 2025, rappresentando una quota importante della produzione turistica del Medio Oriente. Tuttavia, l'evoluzione dei requisiti di licenza e operativi crea delle difficoltà per le agenzie rispetto ai mercati limitrofi.
Si prevede che gli Emirati Arabi Uniti cresceranno a un tasso di crescita annuo composto (CAGR) del 10.53% fino al 2031, grazie al ruolo di Dubai nel settore dell'aviazione, all'attrattiva di Abu Dhabi come destinazione turistica e a una solida base di viaggi d'affari. Nel 2025, gli Emirati Arabi Uniti hanno generato 68.5 miliardi di dollari di PIL nel settore viaggi e turismo e 56.9 miliardi di dollari di spesa da parte di visitatori internazionali. La divisione viaggi di dnata ha registrato un fatturato di 2.0 miliardi di AED (0.54 miliardi di dollari) nella prima metà dell'anno fiscale 2025-26, in crescita dell'11% su base annua, a testimonianza della forte domanda.
Qatar, Oman, Bahrein e Kuwait svolgono un ruolo minore ma strategicamente importante nel mercato dei servizi di agenzia di viaggio dei Paesi del CCG. Il Qatar ha registrato 5.1 milioni di visitatori internazionali e 10.84 milioni di pernottamenti in hotel nel 2025, sostenendo il turismo in entrata e quello per piacere. L'Oman beneficia di un turismo interno in crescita e di un solido flusso di turisti nel settore alberghiero. Il Bahrein attrae flussi di turisti per soggiorni brevi dall'Arabia Saudita, mentre il Kuwait rimane più importante come mercato di provenienza per i turisti in uscita. Insieme, questi Paesi aumentano la densità delle rotte, la mobilità aziendale e le opportunità di pacchetti turistici regionali.
Panorama competitivo
Il mercato dei servizi di agenzia di viaggi nei Paesi del CCG rimane frammentato, con una leadership divisa tra categorie di prodotto, modalità di prenotazione e mercati nazionali. Booking Holdings, Almosafer, dnata Travel Group, Kanoo Travel e musafir.com detengono collettivamente una quota di mercato, lasciando spazio ad agenzie più piccole, specialisti e operatori focalizzati su singoli Paesi. Booking Holdings eccelle nella distribuzione OTA focalizzata sugli hotel nei principali mercati del Golfo, mentre Almosafer detiene una posizione di rilievo nella distribuzione OTA di voli in Arabia Saudita. Questa segmentazione riduce la probabilità che una singola azienda domini l'intera catena del valore. La concorrenza rimane intensa, ma lascia spazio a operatori regionali differenziati.
Le aziende consolidate si stanno concentrando su tecnologia, integrazione dei flussi di lavoro ed espansione delle capacità per rafforzare la propria posizione. Kanoo Travel ha collaborato con QuadLabs per introdurre la soluzione di viaggi aziendali eo sulla piattaforma Travog, offrendo prenotazioni in tempo reale, approvazioni, controlli delle policy e monitoraggio delle spese per i clienti aziendali. dnata ha potenziato le proprie capacità nel settore dei viaggi investendo in WonderMiles, una piattaforma di prenotazione abilitata NDC, e lanciando un portale di prenotazione online B2B per i prodotti GSA. FCM Travel ha ampliato la propria divisione Meeting ed Eventi negli Emirati Arabi Uniti, sottolineando il passaggio dalla creazione di livelli di servizio ad alto valore aggiunto al volume delle transazioni. Il mercato premia sempre più le aziende che combinano accesso ai contenuti, profondità dei servizi e integrazione aziendale.
Rimangono opportunità nel settore dei viaggi gestiti dalle PMI e dei pacchetti vacanza multi-paese. Molte piccole imprese prenotano ancora i viaggi direttamente, il che indica un potenziale per prodotti di viaggio gestiti e basati sulla tecnologia, al di fuori dei grandi clienti aziendali. Un maggiore coordinamento dei visti nei Paesi del CCG potrebbe creare una nuova categoria di pacchetti turistici che combinano più destinazioni del Golfo, che le agenzie sono particolarmente adatte a gestire. Si prevede che i requisiti normativi e gli standard tecnologici dei fornitori favoriranno le aziende ben capitalizzate, in grado di mantenere l'accesso ai contenuti delle compagnie aeree e di soddisfare gli standard degli enti turistici. Sebbene il mercato probabilmente rimarrà frammentato, si prevede che il divario tra i grandi operatori e i venditori più piccoli si amplierà nel tempo.
Aziende leader nel settore dei servizi di agenzia di viaggio nei Paesi del CCG
Contenuti di prenotazione (Booking.com)
Almosafer
Gruppo di viaggio dnata
Viaggio in Kanoo
musafir.com
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Marzo 2026: la divisione viaggi di dnata Travel Group ha registrato un fatturato di 2.0 miliardi di AED (0.54 miliardi di USD) per il primo semestre 2025-26, con un incremento dell'11%, e un valore totale delle transazioni pari a 5.0 miliardi di AED (1.36 miliardi di USD). Il gruppo ha lanciato un portale di prenotazione online B2B per i prodotti GSA e ha investito in WonderMiles, una piattaforma di prenotazione aziendale abilitata per NDC.
- Febbraio 2026: FCM Travel ha introdotto una soluzione ampliata per meeting ed eventi negli Emirati Arabi Uniti per rispondere alla crescente domanda del settore MICE. L'azienda ha impiegato esperti locali per potenziare i servizi di pianificazione eventi, ricerca di sedi e gestione dei partecipanti all'interno delle sue sedi negli Emirati Arabi Uniti.
- Ottobre 2025: Riyadh Air ha inaugurato voli giornalieri per Londra Heathrow nell'ambito del suo programma "Pathway to Perfect" e ha lanciato il programma fedeltà "Sfeer". La compagnia aerea punta a servire 100 destinazioni globali entro il 2030 e ha un portafoglio ordini di 132 aeromobili.
- Luglio 2025: Kanoo Travel ha stretto una partnership con QuadLabs per lanciare 'eo', una soluzione per la gestione dei viaggi aziendali. Basata sulla piattaforma Travog di QuadLabs, offre prenotazioni in tempo reale, conformità alle policy e integrazione delle spese per i clienti aziendali in Medio Oriente.
Ambito del rapporto sul mercato dei servizi delle agenzie di viaggio dei Paesi del CCG
| Biglietteria aerea |
| Tour organizzati |
| Crociere |
| Prenotazioni di alloggi |
| Assicurazioni viaggio |
| Altri servizi di trasporto e servizi ausiliari |
| Agenzie di viaggio online (OTA) |
| Agenzie offline/tradizionali |
| Agenzie ibride |
| Tempo libero | Vacanze tutto incluso |
| Crociere | |
| Tour accompagnati | |
| Itinerari personalizzati e su misura | |
| Corporate e MICE | Viaggi gestiti per PMI e grandi aziende |
| Riunioni, incentivi, conferenze ed eventi |
| Viaggiatori domestici |
| Viaggiatori internazionali |
| Arabia Saudita |
| Emirati Arabi Uniti |
| Qatar |
| Kuwait |
| Oman |
| Bahrain |
| Per tipo di servizio | Biglietteria aerea | |
| Tour organizzati | ||
| Crociere | ||
| Prenotazioni di alloggi | ||
| Assicurazioni viaggio | ||
| Altri servizi di trasporto e servizi ausiliari | ||
| Tramite modalità di prenotazione | Agenzie di viaggio online (OTA) | |
| Agenzie offline/tradizionali | ||
| Agenzie ibride | ||
| Per scopo del viaggio | Tempo libero | Vacanze tutto incluso |
| Crociere | ||
| Tour accompagnati | ||
| Itinerari personalizzati e su misura | ||
| Corporate e MICE | Viaggi gestiti per PMI e grandi aziende | |
| Riunioni, incentivi, conferenze ed eventi | ||
| Per tipo di viaggiatore | Viaggiatori domestici | |
| Viaggiatori internazionali | ||
| Per geografia | Arabia Saudita | |
| Emirati Arabi Uniti | ||
| Qatar | ||
| Kuwait | ||
| Oman | ||
| Bahrain | ||
Domande chiave a cui si risponde nel rapporto
Qual è il valore previsto del mercato dei servizi delle agenzie di viaggio nei paesi del CCG entro il 2031?
Si prevede che il mercato dei servizi delle agenzie di viaggio dei paesi del Consiglio di Cooperazione del Golfo (GCC) raggiungerà i 23.13 miliardi di dollari entro il 2031, in crescita rispetto ai 15.01 miliardi di dollari del 2026, con un tasso di crescita annuo composto (CAGR) del 9.03% nel periodo 2026-2031.
Quale paese è leader nel mercato dei servizi di agenzia di viaggi tra i paesi del Consiglio di Cooperazione del Golfo (CCG)?
Nel 2025, l'Arabia Saudita si è confermata leader con una quota del 36.49%, grazie alle sue dimensioni, ai progetti di investimento nel settore turistico e ai consistenti flussi di viaggi interni e religiosi.
Quale paese del Consiglio di Cooperazione del Golfo (GCC) sta registrando la crescita più rapida nel settore delle agenzie di viaggio?
Gli Emirati Arabi Uniti rappresentano l'area geografica in più rapida crescita, con un tasso di crescita annuo composto (CAGR) previsto del 10.53% fino al 2031, grazie alla solidità del settore aereo, al turismo di lusso e alla domanda di viaggi d'affari.
Qual è la categoria di servizi più diffusa tra le agenzie di viaggio dei paesi del CCG?
Nel 2025, la biglietteria aerea ha rappresentato la tipologia di servizio più diffusa, con una quota del 34.93%, a testimonianza della dipendenza della regione dal trasporto aereo sia per gli spostamenti internazionali che per quelli all'interno del Consiglio di Cooperazione del Golfo (CCG).
Quale segmento, in base allo scopo del viaggio, dovrebbe crescere più rapidamente?
Si prevede che il settore Corporate e MICE (Meeting, Incentives, Conferences and Exhibitions) registrerà la crescita più rapida, con un CAGR del 9.74% fino al 2031, sostenuto da una maggiore domanda di viaggi d'affari e di eventi.
Perché le agenzie ibride stanno acquisendo importanza nel mercato dei servizi di agenzia di viaggi dei paesi del CCG?
Le agenzie ibride combinano la prenotazione digitale con l'assistenza personalizzata, una soluzione ideale per viaggi di piacere di lusso, viaggi d'affari, pellegrinaggi per l'Hajj e l'Umrah e itinerari complessi che includono più paesi.


