

Dimensioni e quota di mercato delle terapie gastrointestinali
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 43.74 miliardo di dollari |
| Dimensione del mercato (2031) | 53.96 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 4.29% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Nord America |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato delle terapie gastrointestinali di Mordor Intelligence
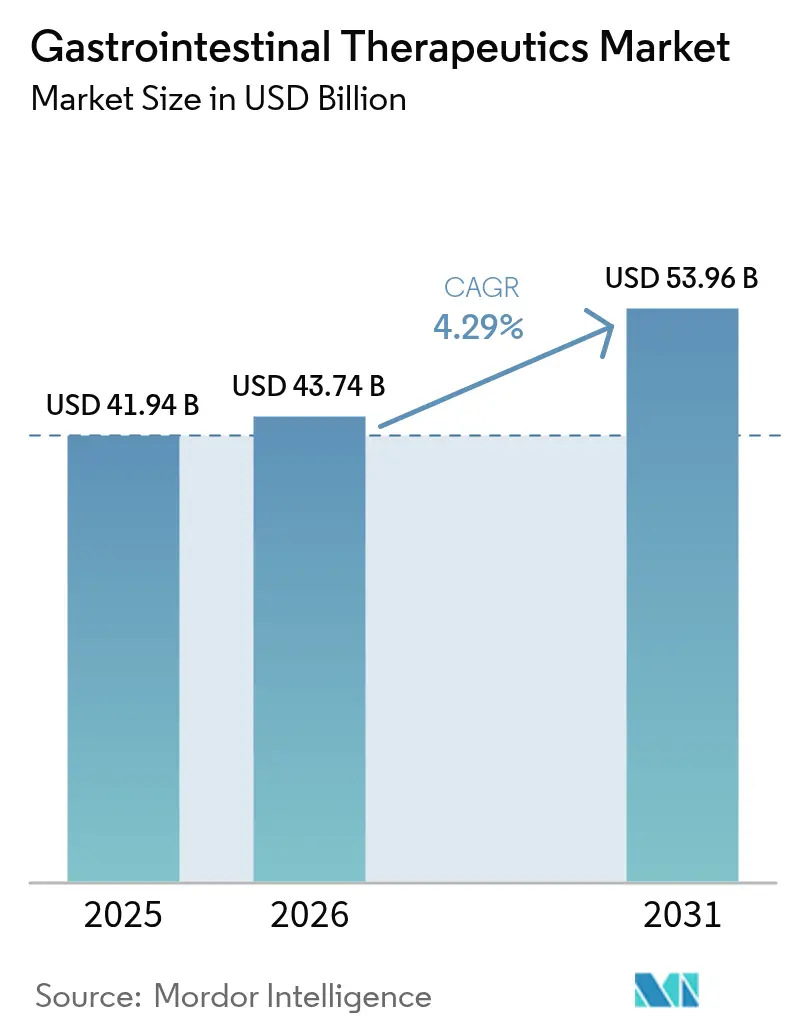
Il mercato dei prodotti terapeutici gastrointestinali è stato valutato a 41.94 miliardi di dollari nel 2025 e si stima che crescerà da 43.74 miliardi di dollari nel 2026 a 53.96 miliardi di dollari entro il 2031, con un CAGR del 4.29% durante il periodo di previsione (2026-2031).
La crescente prevalenza di disturbi digestivi, la rapida diffusione di farmaci biologici di nuova generazione e la commercializzazione di agenti basati sul microbioma vivo stanno espandendo il mercato delle terapie gastrointestinali, nonostante la riduzione delle prescrizioni di inibitori della pompa protonica (PPI). Le piattaforme di somministrazione basate su sensori stanno migliorando l'aderenza alla terapia e consentendo pagamenti basati sul valore, mentre la concorrenza dei biosimilari sta alterando le dinamiche dei prezzi nelle classi di farmaci biologici ad alto volume. Le agenzie regolatorie stanno accelerando lo sviluppo di combinazioni oncologiche di precisione e interventi sul microbioma, riducendo il time-to-market e sostenendo una crescita del valore a una cifra media. Nel frattempo, l'espansione della produzione regionale nell'area Asia-Pacifico sta rafforzando la resilienza dell'offerta e riducendo i costi di trattamento nell'intero mercato delle terapie gastrointestinali.
Punti chiave del rapporto
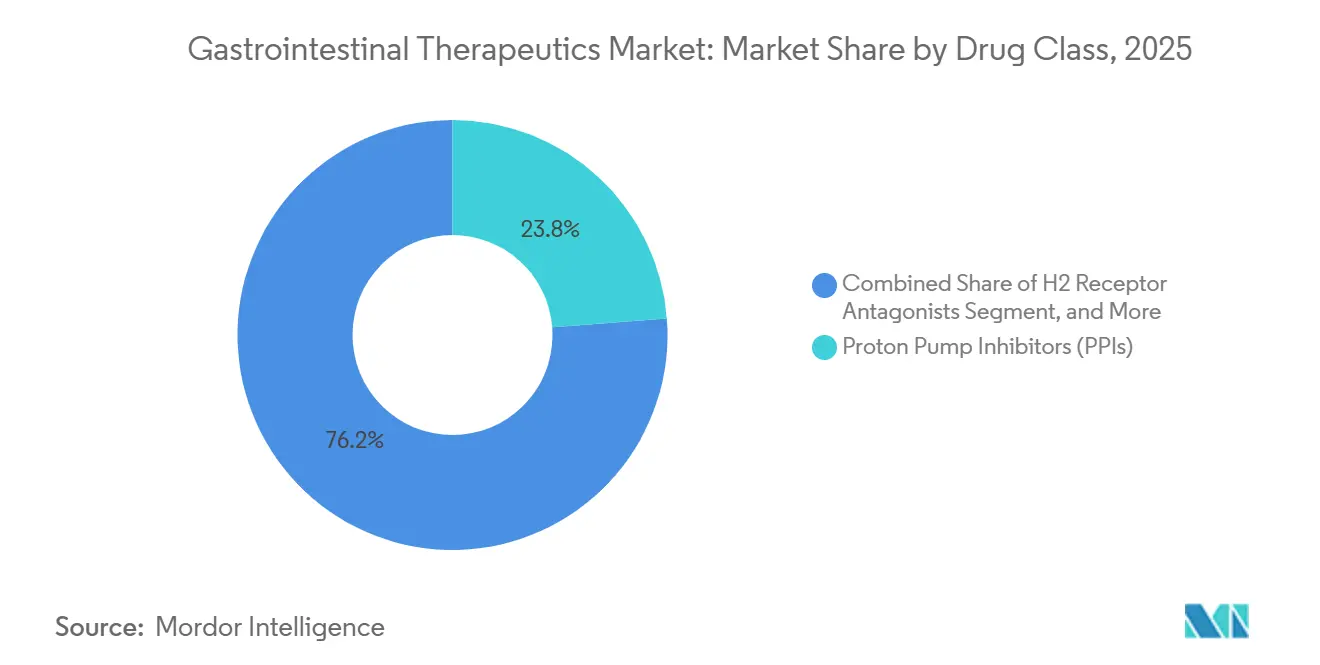
- Per classe di farmaci, gli inibitori della pompa protonica hanno dominato il mercato delle terapie gastrointestinali con il 23.78% nel 2025, mentre si prevede che le terapie basate sul microbioma cresceranno a un CAGR del 4.33% fino al 2031.
- Per indicazione della malattia, la malattia infiammatoria intestinale ha rappresentato il 29.08% del mercato delle terapie gastrointestinali nel 2025, mentre le terapie contro il cancro gastrointestinale stanno crescendo a un CAGR del 4.86% nello stesso periodo.
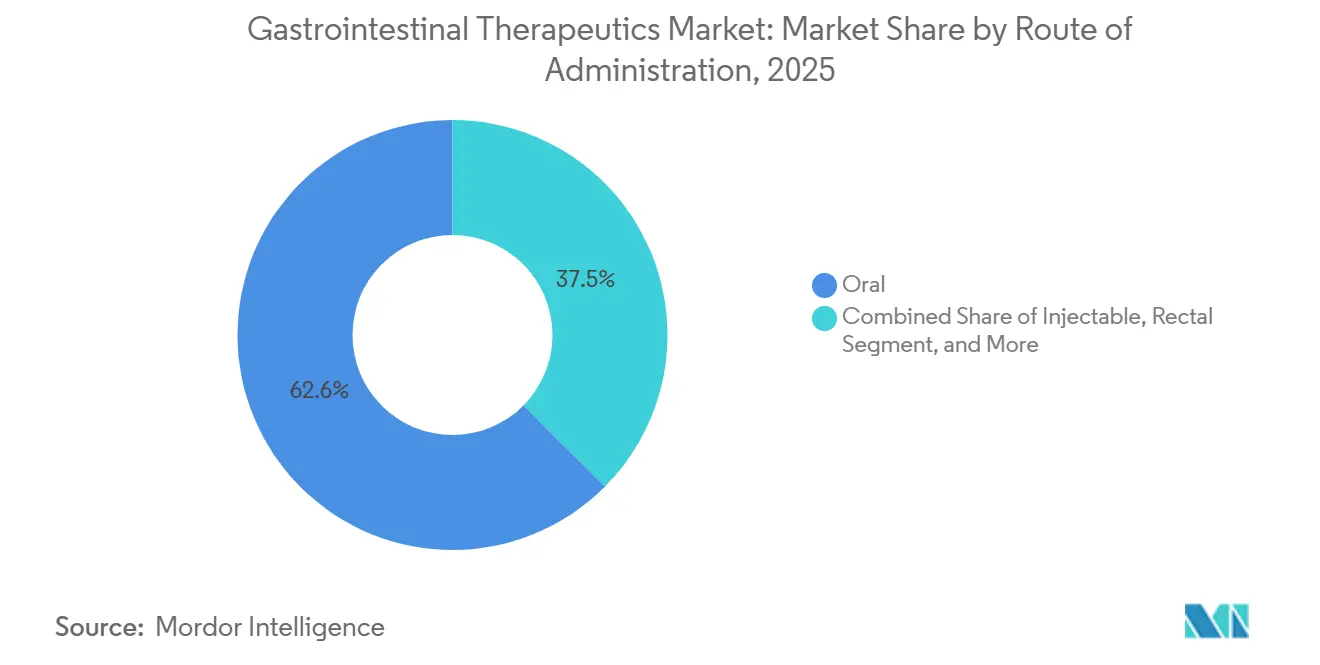
- In base alla via di somministrazione, nel 2025 le formulazioni orali rappresentavano il 62.55% della quota di mercato dei prodotti terapeutici gastrointestinali e si prevede che i prodotti iniettabili cresceranno a un CAGR del 4.65% fino al 2031.
- Per canale di distribuzione, nel 2025 le farmacie ospedaliere rappresentavano il 45.21% del mercato delle terapie gastrointestinali, mentre si prevede che le farmacie online cresceranno a un CAGR del 4.44% fino al 2031.
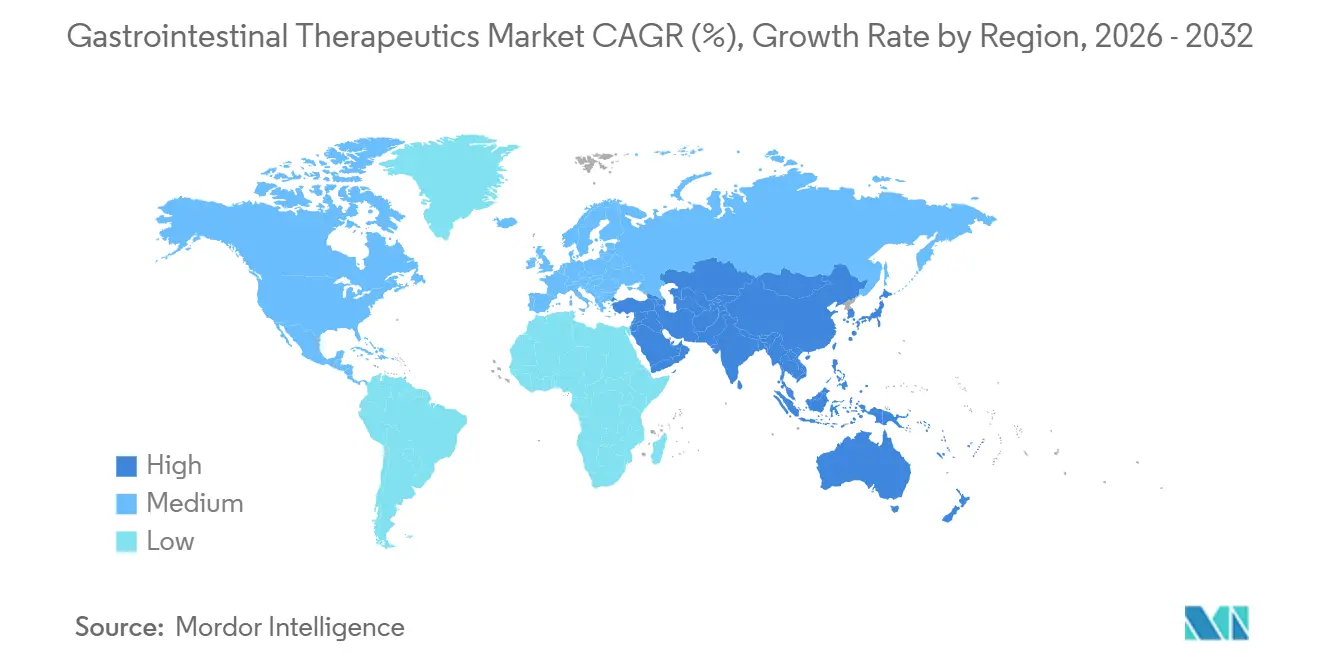
- In termini geografici, il Nord America è stato il Paese leader con una quota di fatturato del 38.61% nel 2025; l'Asia-Pacifico è la regione in più rapida crescita, con un CAGR del 5.12% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti del mercato globale delle terapie gastrointestinali
Analisi dell'impatto del conducente
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Aumento del peso dei disturbi digestivi | + 1.2% | Globale, con un impatto maggiore nelle popolazioni occidentali dell'Asia-Pacifico e dell'invecchiamento | Medio termine (2-4 anni) |
| Adozione di farmaci biologici e biosimilari di nuova generazione | + 0.8% | Nord America, Europa, Giappone, con ricadute sulle aree urbane dell'Asia-Pacifico | A lungo termine (≥ 4 anni) |
| Crescita della distribuzione di pillole intelligenti e sensori | + 0.9% | Globale, concentrato nei mercati sviluppati con quadri normativi | A breve termine (≤ 2 anni) |
| Commercializzazione di terapie basate sul microbioma vivo | + 0.4% | Nord America, Europa, con adozione graduale nell'area Asia-Pacifico | Medio termine (2-4 anni) |
| L'impulso al riutilizzo dei farmaci reso possibile dall'intelligenza artificiale | + 0.6% | Nord America, Europa, adozione anticipata in mercati selezionati dell'Asia-Pacifico | A lungo termine (≥ 4 anni) |
| Il capitale di rischio si sposta verso ibridi nutrizione-farmaceutica | + 0.3% | Globale, con concentrazione nei mercati ad alta intensità di ricerca | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||


Aumento del peso dei disturbi digestivi
Con l'adozione sempre maggiore di modelli alimentari occidentali da parte dei paesi, l'incidenza globale delle malattie infiammatorie croniche intestinali (MICI) e delle patologie funzionali intestinali è in aumento. Il 1° gennaio 2024, la Nuova Zelanda ha segnalato una prevalenza di MICI pari a 671 casi ogni 100,000 residenti. [1] The Lancet Editorial Team, “Global Burden of Digestive Diseases,” TheLancet.com Nel frattempo, le proiezioni indicano che entro il 2050, in India il numero di pazienti potrebbe salire a 456,921. [2] The Lancet Editorial Team, “Global Burden of Digestive Diseases,” TheLancet.com Nell'Africa sub-sahariana, la limitata capacità specialistica, con meno di 2 gastroenterologi ogni 100,000 persone, ostacola l'adozione dei farmaci biologici. Di conseguenza, gli enti pagatori stanno sperimentando modelli di infusione gestiti da infermieri, ottenendo una riduzione del 40% dei costi per paziente senza compromettere la sicurezza. Di conseguenza, sebbene la concorrenza dei biosimilari abbia moderato i prezzi, la crescita dei volumi rimane robusta.
Adozione di farmaci biologici e biosimilari di nuova generazione
Entro il quarto trimestre del 2025, i biosimilari rappresentavano il 45% delle nuove iniziazioni di farmaci biologici in Europa, rispetto al 22% negli Stati Uniti. Il biosimilare di adalimumab di Amgen ha raggiunto una quota del 18% del volume di mercato statunitense di Humira entro 12 mesi dal suo lancio nel 2023. Le aziende originator stanno mitigando l'erosione del mercato attraverso asset differenziati, con Skyrizi e Rinvoq di AbbVie che hanno generato complessivamente 13 miliardi di dollari nel 2025, compensando un calo del 60% delle vendite di Humira. I protocolli di rapida escalation ora consentono ai pazienti di passare a trattamenti avanzati entro 18 mesi dalla diagnosi, dimezzando l'intervallo del 2020 e migliorando gli esiti dell'ospedalizzazione.
Crescita della distribuzione di pillole intelligenti e sensori
Nell'agosto 2024, la FDA ha approvato PillSense di Medtronic, un sensore ingeribile che consente il monitoraggio del pH gastrico in tempo reale per ottimizzare il dosaggio degli inibitori della pompa protonica (PPI). Successivamente, PillCam Genius, che utilizza l'intelligenza artificiale per l'endoscopia capsulare e offre una sensibilità delle lesioni del 94%, ha ricevuto l'approvazione nel novembre 2024. [3] Medtronic, "Comunicato stampa di PillCam Genius", Medtronic.com Per affrontare il tasso di non compliance del 40% nella colite ulcerosa, il Giappone ha introdotto una piattaforma digitale per la mesalazina con procedura accelerata e sensori di aderenza integrati. Con costi unitari ora inferiori a 50 dollari, questi dispositivi monouso sono diventati economicamente vantaggiosi per il monitoraggio cronico.
Commercializzazione di terapie basate sul microbioma vivo
Il VOWST, approvato dalla FDA per la prevenzione delle infezioni da Clostridioides difficile, convalida le modalità bioterapiche a base di farmaci vivi e ha attirato un'acquisizione da 175 milioni di dollari da parte di Nestlé Health Science. I dati di fase 1b per SER-155 indicano applicazioni più ampie nei pazienti immunocompromessi e diversi consorzi accademici stanno mappando cluster genici specifici per ceppo per ottimizzarne l'efficacia. Il successo commerciale iniziale stimola i finanziamenti di venture capital per le start-up che sviluppano terapie consorziali mirate per la colite ulcerosa e l'encefalopatia epatica. Nel 2024, Rebyota e Vowst sono diventati i primi bioterapici a base di farmaci vivi approvati dalla FDA per le recidive da C. difficile, stabilendo un nuovo percorso normativo. I centri di ricerca dedicati al microbioma si stanno espandendo, con gli ospedali indiani AIG che hanno lanciato un hub nazionale nel gennaio 2026 per accelerare lo sviluppo di terapie basate sull'intestino. I minori costi di sviluppo e i profili di sicurezza favorevoli stanno attraendo capitali di rischio, accelerando l'ingresso sul mercato.
Analisi dell'impatto della restrizione
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Costi biologici elevati | -0.7% | Globale, con un impatto maggiore nei mercati emergenti e nei sistemi sanitari sensibili ai costi | A breve termine (≤ 2 anni) |
| Scogliere dei brevetti 2026-29 | -0.5% | Nord America, Europa, con impatto variabile nei sistemi di pagamento | Medio termine (2-4 anni) |
| Carenza di specialisti nei mercati emergenti | -0.6% | Globale, concentrato nei mercati con quadri biosimilari consolidati | A breve termine (≤ 2 anni) |
| Preoccupazioni sulla sicurezza degli IPP a lungo termine | -0.4% | Asia-Pacifico, America Latina, Africa, con concentrazione nelle aree rurali | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Costi biologici elevati
Un trattamento biologico annuale può superare i 50,000 dollari, mettendo a dura prova i pagatori pubblici e privati che impongono sempre più ostacoli all'autorizzazione preventiva. I contratti basati sul valore vincolano il rimborso ai risultati reali, costringendo i produttori a finanziare studi post-marketing. Le farmacie specializzate si aggregano per negoziare sconti più consistenti, erodendo i margini lordi ma ampliando la portata dei pazienti attraverso programmi di assistenza al pagamento del ticket. I governi dei mercati emergenti esplorano l'approvvigionamento congiunto per ridurre i prezzi unitari, ma i budget limitati ritardano l'adozione dei biologici rispetto alle alternative a piccole molecole. Sebbene i biosimilari promettano un sollievo, i produttori originali spesso contrastano con strategie di gestione del ciclo di vita, come le formulazioni ad alta concentrazione, prolungando così la rigidità dei prezzi.
Disponibilità limitata di specialisti nei paesi emergenti
Una carenza prevista di 1,630 gastroenterologi negli Stati Uniti entro il 2025 rispecchia la carenza in Asia-Pacifico e America Latina, dove le contee rurali sono prive di specialisti in gastroenterologia. Gli hub di teleendoscopia e l'interpretazione delle immagini in capsula assistita dall'intelligenza artificiale mitigano le lacune di accesso, ma dipendono dalla penetrazione della banda larga e dalla formazione dei medici. Le aziende farmaceutiche collaborano con le società mediche per ampliare gli spazi di fellowship, ma la pipeline è in ritardo rispetto alla crescita della domanda. Le catene di cliniche finanziate da private equity stanno ampliando i servizi di endoscopia in India e Brasile, ma si trovano ad affrontare controlli normativi sulla qualità dell'assistenza. La persistente carenza di personale rallenta la diagnosi e l'inizio del trattamento, attenuando il potenziale di vendita a breve termine per le terapie avanzate nelle regioni sottoservite.
Analisi del segmento
Per classe di farmaci: gli agenti del microbioma superano le categorie mature
Gli inibitori della pompa protonica si sono confermati l'ancora di guadagno nel 2025, con una quota di mercato del 23.78% nei farmaci gastrointestinali, sostenuti dalla gestione diffusa della malattia da reflusso gastroesofageo e dalla profilassi delle ulcere. Gli IPP di marca continuano a dominare i prezzi nei prontuari ospedalieri, dove sono richieste formulazioni endovenose ad azione rapida per il sanguinamento acuto, sebbene i generici dominino i canali di vendita al dettaglio. Si prevede che le dimensioni del mercato dei farmaci gastrointestinali attribuibili agli IPP raggiungeranno un plateau, poiché le revisioni delle linee guida raccomandano una terapia graduale per ridurre al minimo gli effetti avversi a lungo termine. Parallelamente, il segmento dei biologici registra una spesa incrementale attraverso agenti anti-TNF, inibitori dell'IL-12/23 e inibitori della JAK, ma subirà un'erosione dei biosimilari dopo il 2025. Gli antibiotici, guidati dalla rifaximina, mantengono applicazioni di nicchia nell'encefalopatia epatica e nella proliferazione batterica dell'intestino tenue, favoriti dall'espansione delle indicazioni terapeutiche.
Le terapie basate sul microbioma rappresentano la classe di farmaci in più rapida crescita, con un CAGR del 4.33%, sebbene partendo da una base bassa, beneficiando della trazione commerciale di VOWST e di promettenti pipeline come SER-155 per ospiti immunocompromessi. La standardizzazione dei prodotti bioterapeutici vivi e i processi di produzione anaerobica scalabili riducono i costi di produzione, riducendo il divario di prezzo con i biologici convenzionali. Le collaborazioni intersettoriali tra settore farmaceutico e alimentare, come esemplificato da Nestlé Health Science, infondono capacità adiacenti alla dieta, come gli integratori prebiotici che migliorano la colonizzazione. Nel periodo di previsione, si prevede che il mercato delle terapie gastrointestinali per i prodotti a base di microbioma si espanderà man mano che gli enti pagatori accetteranno prove concrete di riduzione delle ricadute nelle infezioni ricorrenti da C. difficile.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report

Per indicazione della malattia: la sindrome dell'intestino irritabile domina, il cancro gastrointestinale accelera
Le malattie infiammatorie intestinali (IBD) rappresentavano il 29.08% del mercato delle terapie gastrointestinali nel 2025, generando ricavi stabili per l'assistenza cronica attraverso protocolli treat-to-target che enfatizzano la guarigione della mucosa. L'approccio aumenta la frequenza di dosaggio dei farmaci biologici e supporta l'adozione di test diagnostici complementari, allineandosi con parametri di cura basati sul valore. L'ingresso di biosimilari per Stelara e Humira riduce i prezzi medi di vendita, ampliando al contempo le coorti di pazienti idonei, attenuando l'erosione del prezzo unitario. I nuovi modulatori S1P a piccole molecole e gli inibitori JAK orali potrebbero cannibalizzare la quota di mercato degli anti-TNF, ma nel complesso aumentano le vendite di categoria grazie alla praticità della via orale.
Le terapie per il cancro gastrointestinale avanzano a un CAGR del 4.86%, trainate da regimi oncologici di precisione che integrano inibitori dei checkpoint con piccole molecole mirate. La colonscopia basata sull'intelligenza artificiale migliora la rilevazione degli adenomi, facilitando un intervento precoce che aumenta i cicli di terapia adiuvante e le prescrizioni complessive. La terapia guidata dai biomarcatori per i tumori gastrici e pancreatici amplia la stratificazione dei pazienti e la diagnostica complementare migliora le prospettive di rimborso. Sebbene i volumi rimangano inferiori a quelli dei disturbi da reflusso o della motilità, i prezzi premium e le strategie di estensione continua della linea di prodotti oncologici stanno incrementando la traiettoria dei ricavi nel mercato delle terapie gastrointestinali.
Per via di somministrazione: gli iniettabili guadagnano quando l'orale domina
Nel 2025, le formulazioni orali rappresentavano il 62.55% della quota di mercato dei farmaci gastrointestinali, grazie alla praticità per il paziente e alla presenza di farmaci generici consolidati nei segmenti della soppressione acida e della motilità. Tuttavia, persistono problemi di aderenza nei regimi terapeutici cronici, che richiedono soluzioni di dispensazione digitale delle pillole che monitorano gli eventi di ingestione e avvisano i caregiver. Le piattaforme biologiche orali che sfruttano potenziatori di permeazione e nanovettori sono in fase iniziale di sperimentazione clinica, con l'obiettivo di acquisire quote di mercato dagli iniettabili senza comprometterne l'efficacia.
Gli iniettabili rappresentano la via di somministrazione in più rapida crescita, con un CAGR previsto del 4.65% fino al 2031, poiché i dispositivi sottocutanei di grandi volumi consentono l'autosomministrazione, in precedenza limitata ai centri infusionali. La coformulazione a base di ialuronidasi consente il dosaggio sottocutaneo di 10 ml, riducendo i tempi di infusione e i costi ospedalieri. Le penne con iniettore intelligente offrono un blocco biometrico per prevenire errori di dosaggio e acquisire dati analitici sull'aderenza terapeutica per la rendicontazione al pagatore. Sebbene le vie di somministrazione rettale e transdermica siano utilizzate in popolazioni di nicchia come la terapia di mantenimento nella colite ulcerosa distale, il loro contributo al mercato rimane marginale all'interno del più ampio mercato delle terapie gastrointestinali.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per canale di distribuzione: le farmacie online interrompono il dominio degli ospedali
Nel 2025, le farmacie ospedaliere hanno rappresentato il 45.21% dei ricavi da distribuzione, trainati dai farmaci biologici provenienti dai centri infusionali e dai complessi protocolli di degenza. Le farmacie online, in crescita a un CAGR del 4.44%, stanno utilizzando la logistica della catena del freddo e la telemedicina per consegnare farmaci specialistici direttamente ai pazienti.
Le approvazioni normative per la verifica elettronica dei prodotti per la strategia di valutazione e mitigazione del rischio hanno ampliato il mercato online. Le infusioni domiciliari per infermieri stanno riducendo i costi per dose del 30%, aumentando la trasparenza dei prezzi e sfidando i tradizionali ricarichi ospedalieri nel mercato delle terapie gastrointestinali.
Analisi geografica
Mercato nordamericano delle terapie gastrointestinali
Il Nord America ha generato il 38.61% del fatturato globale nel 2025, trainato dall'elevata penetrazione dei farmaci biologici e da un sistema di rimborso favorevole, nonostante la marcata carenza di specialisti nel 69.3% dei paesi. Le reti di tele-gastroenterologia e i centri di interpretazione dell'endoscopia capsulare ampliano la portata, ma l'arretrato per la colonscopia elettiva mette ancora a dura prova la capacità dei medici. L'adozione dei biosimilari accelera dopo l'aggiornamento delle norme di intercambiabilità, con i formulari dei pagatori che danno rapidamente priorità alle opzioni di risparmio sui costi.
Mercato dei farmaci gastrointestinali nella regione Asia-Pacifico
L'Asia-Pacifico è la regione in più rapida crescita, con un CAGR del 5.12%, poiché l'invecchiamento demografico in Cina e India si interseca con l'espansione delle assicurazioni governative. I cambiamenti alimentari nelle aree urbane determinano l'incidenza della colite ulcerosa e del morbo di Crohn, indirizzando gli investimenti verso stabilimenti di produzione di farmaci biologici a Singapore e in Corea del Sud. Nel frattempo, la società giapponese, ormai ultra-invecchiata, sostiene una domanda costante di PPI e procinetici, sebbene i rigidi controlli HTA moderino l'inflazione dei prezzi. Le startup di salute digitale sfruttano la penetrazione degli smartphone per fornire app di tracciamento del microbioma, integrandosi perfettamente con i sistemi di cartelle cliniche elettroniche degli ospedali per indirizzare la terapia personalizzata.
Mercato dei farmaci gastrointestinali in EMEA e Sud America
L'Europa mantiene una prospettiva equilibrata, con Germania, Regno Unito e Francia che insieme rappresentano oltre la metà delle vendite regionali. Gli enti di HTA negoziano aggressivi limiti di prezzo, stimolando una rapida adozione dei biosimilari che amplia l'accesso dei pazienti ma comprime i margini. I paesi dell'Europa meridionale stanno esplorando modelli di pagamento basati sui risultati per i farmaci biologici ad alto costo, rispecchiando i programmi pilota in Scandinavia. In Sud America e in Medio Oriente e Africa, Brasile e Arabia Saudita guidano l'adozione di apparecchiature endoscopiche e farmaci biologici, sfruttando partnership pubblico-private per aggiornare le infrastrutture ospedaliere. Ciononostante, la frammentazione dei pagatori e i dazi sulle importazioni rallentano l'adozione diffusa, mantenendo queste regioni in una fase iniziale della curva di sviluppo del mercato delle terapie gastrointestinali.

Panorama competitivo
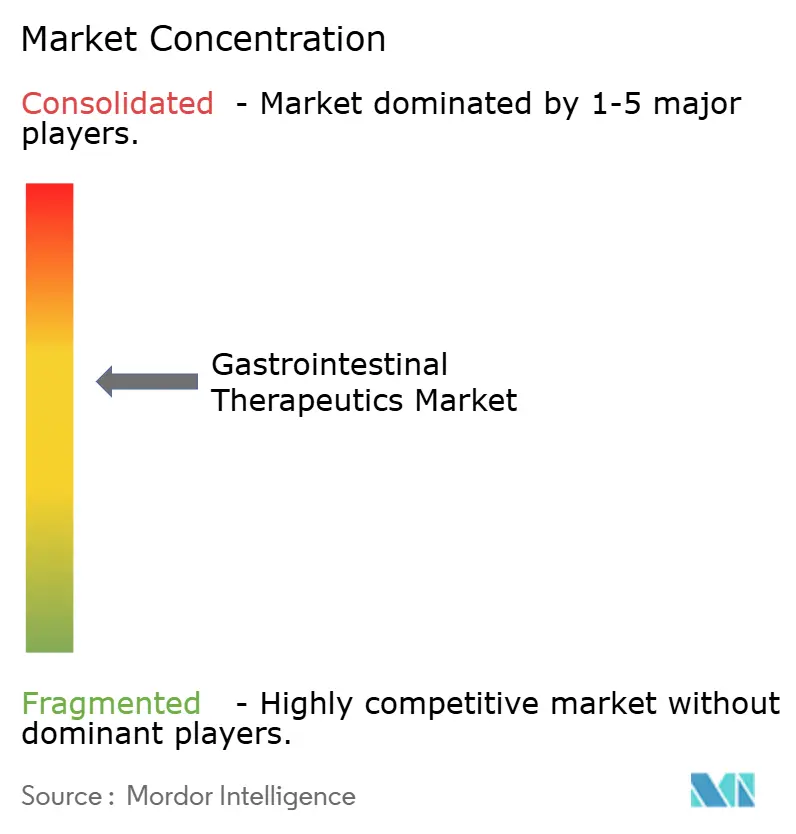
La concentrazione del mercato rimane moderata. Un consorzio di AbbVie, Takeda, Janssen, Pfizer e Amgen detiene circa il 40% del fatturato globale, creando opportunità per gli specialisti del microbioma e le aziende biosimilari regionali. Questi operatori storici stanno rafforzando la loro quota di mercato attraverso estensioni di linea e asset di nuova generazione. Skyrizi di AbbVie ha ottenuto l'approvazione per il morbo di Crohn nel giugno 2024, mentre Takeda sta sviluppando congiuntamente il suo biosimilare di vedolizumab per mitigare le minacce competitive.
La tecnologia sta trasformando il panorama competitivo. Insilico Medicine ha ridotto i tempi di scoperta a 18 mesi per un candidato per la malattia infiammatoria intestinale (IBD) attualmente in Fase II, evidenziando la capacità dell'intelligenza artificiale di ridurre il tradizionale vantaggio di scala delle grandi aziende farmaceutiche. Inoltre, la salute digitale sta emergendo come un fattore di differenziazione chiave: l'ecosistema di pillole intelligenti di Medtronic integra la diagnostica con algoritmi di dosaggio, generando dati proprietari difficili da replicare per i concorrenti.
Le capacità distributive rimangono fondamentali. I requisiti della strategia di valutazione e mitigazione del rischio della FDA limitano l'accesso dei biosimilari ai canali certificati, rafforzando il vantaggio degli operatori affermati. Tuttavia, i nuovi entranti nel segmento del microbioma vivo devono affrontare minori complessità nella catena del freddo e possono collaborare con i marchi di prodotti per la salute dei consumatori, introducendo agilità nel mercato delle terapie gastrointestinali.
Leader del settore delle terapie gastrointestinali
Abvie Inc.
Bausch Health Companies Inc. (Salix Pharmaceuticals Inc.)
Takeda Pharmaceutical Co.
Johnson & Johnson Services, Inc. (Janssen)
AstraZeneca plc
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare

Recenti sviluppi del settore
- Febbraio 2026: la FDA ha concesso la designazione di farmaco orfano a CK0804 di Cellenkos, una terapia allogenica T-reg che ha ridotto il volume della milza e il carico sintomatico nei pazienti affetti da mielofibrosi pesantemente pretrattati.
- Gennaio 2026: Braintree Laboratories ha presentato una domanda di autorizzazione all'immissione in commercio (NDA) per il tegoprazan, un bloccante acido competitivo del potassio, chiedendo l'approvazione simultanea per tre indicazioni relative al GERD.
- Gennaio 2026: la FDA ha assegnato la designazione di terapia innovativa al bezuclastinib più sunitinib di Cogent Biosciences per i tumori stromali gastrointestinali dopo il fallimento dell'imatinib.


Ambito del rapporto sul mercato globale delle terapie gastrointestinali
Secondo lo scopo del rapporto, i disturbi gastrointestinali sono condizioni mediche legate al sistema digestivo che colpiscono il colon, l’intestino tenue e crasso e il retto. I disturbi comprendono principalmente stitichezza, ulcera peptica e sindrome dell'intestino irritabile, caratterizzata da vari sintomi come dolore, gonfiore, diarrea, nausea e vomito.
Il mercato delle terapie gastrointestinali è segmentato per tipo di farmaco, forma di dosaggio, applicazione e area geografica. Il segmento dei tipi di farmaci è ulteriormente suddiviso in biologici/biosimilari, antiacidi, lassativi, agenti antidiarroici, antiemetici, agenti antiulcera e altri tipi di farmaci. La forma di dosaggio è ulteriormente segmentata in forme di dosaggio orale, parenterale e di altro tipo. L'applicazione è ulteriormente suddivisa in colite ulcerosa, sindrome dell'intestino irritabile, morbo di Crohn, celiachia, gastroenterite e altre applicazioni. La regione geografica è ulteriormente suddivisa in Nord America, Europa, Asia-Pacifico, Medio Oriente e Africa e Sud America. Il rapporto copre anche le dimensioni e le tendenze stimate del mercato per i paesi delle principali regioni a livello globale. Il rapporto offre il valore (in USD) per i segmenti sopra indicati.
| Inibitori della pompa protonica | |
| Antagonisti del recettore H2 | |
| Antiacidi e alginati | |
| Procinetici | |
| lassativi | Formazione di massa |
| osmotica | |
| Stimolante | |
| Lubrificante / Emolliente | |
| Antiemetici | Antagonisti 5-HT3 |
| Antagonisti NK-1 | |
| Antagonisti della dopamina | |
| antispastici | |
| Prodotti biologici e biosimilari | Agenti anti-TNF |
| Agenti anti-integrina | |
| Inibitori IL-12/23 | |
| Inibitori JAK (piccole molecole) | |
| Modulatori S1P | |
| Antibiotici (ad esempio, Rifaximina) | |
| Analoghi GLP-2 e GLP-1 | |
| Terapie basate sul microbioma | |
| Altri (sequestranti degli acidi biliari, enzimi) |
| Malattia da reflusso gastroesofageo (GERD) |
| Ulcera peptica |
| Dispepsia funzionale |
| Sindrome dell'intestino irritabile (IBS) |
| Stipsi Cronica Idiopatica (CIC) |
| Colite ulcerosa |
| Malattia di Crohn |
| Infezione da Clostridioides difficile |
| Sindrome dell'intestino corto |
| Cancro gastrointestinale |
| Disturbi della motilità gastrointestinale |
| Altri (esofagite eosinofila, ecc.) |
| Orale | Rilascio immediato |
| Ritardato / Rivestito enterico | |
| Rilascio esteso | |
| Iniettabile | endovenoso |
| Sottocutaneo | |
| Rettale | supposte |
| Schiume / Clisteri | |
| Pompe per infusione parenterale | |
| Altri (transdermici, intranasali) |
| Farmacie ospedaliere |
| Farmacie al dettaglio |
| Farmacie online |
| Cliniche specialistiche / Centri di infusione |
| Altri (Assistenza domiciliare) |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Italia | |
| Spagna | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Australia | |
| Corea del Sud | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente & Africa | GCC |
| Sud Africa | |
| Resto del Medio Oriente e dell'Africa | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America |
| Di Drug Class | Inibitori della pompa protonica | |
| Antagonisti del recettore H2 | ||
| Antiacidi e alginati | ||
| Procinetici | ||
| lassativi | Formazione di massa | |
| osmotica | ||
| Stimolante | ||
| Lubrificante / Emolliente | ||
| Antiemetici | Antagonisti 5-HT3 | |
| Antagonisti NK-1 | ||
| Antagonisti della dopamina | ||
| antispastici | ||
| Prodotti biologici e biosimilari | Agenti anti-TNF | |
| Agenti anti-integrina | ||
| Inibitori IL-12/23 | ||
| Inibitori JAK (piccole molecole) | ||
| Modulatori S1P | ||
| Antibiotici (ad esempio, Rifaximina) | ||
| Analoghi GLP-2 e GLP-1 | ||
| Terapie basate sul microbioma | ||
| Altri (sequestranti degli acidi biliari, enzimi) | ||
| Per indicazione di malattia | Malattia da reflusso gastroesofageo (GERD) | |
| Ulcera peptica | ||
| Dispepsia funzionale | ||
| Sindrome dell'intestino irritabile (IBS) | ||
| Stipsi Cronica Idiopatica (CIC) | ||
| Colite ulcerosa | ||
| Malattia di Crohn | ||
| Infezione da Clostridioides difficile | ||
| Sindrome dell'intestino corto | ||
| Cancro gastrointestinale | ||
| Disturbi della motilità gastrointestinale | ||
| Altri (esofagite eosinofila, ecc.) | ||
| Per via di amministrazione | Orale | Rilascio immediato |
| Ritardato / Rivestito enterico | ||
| Rilascio esteso | ||
| Iniettabile | endovenoso | |
| Sottocutaneo | ||
| Rettale | supposte | |
| Schiume / Clisteri | ||
| Pompe per infusione parenterale | ||
| Altri (transdermici, intranasali) | ||
| Per canale di distribuzione | Farmacie ospedaliere | |
| Farmacie al dettaglio | ||
| Farmacie online | ||
| Cliniche specialistiche / Centri di infusione | ||
| Altri (Assistenza domiciliare) | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Australia | ||
| Corea del Sud | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | GCC | |
| Sud Africa | ||
| Resto del Medio Oriente e dell'Africa | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||


Domande chiave a cui si risponde nel rapporto
Qual è il valore attuale del mercato dei farmaci per il tratto gastrointestinale?
Il mercato dei farmaci per le patologie gastrointestinali vale 43.74 miliardi di dollari e crescerà a un tasso annuo composto del 4.29% fino al 2031.
Quale classe di farmaci sta crescendo più rapidamente nell'ambito delle terapie gastrointestinali?
I prodotti biologici vivi basati sul microbioma guidano la crescita con un CAGR del 4.33% grazie al successo della commercializzazione di VOWST e a una pipeline solida.
Quanto è significativa la carenza di specialisti in cure gastrointestinali?
Nel 2025, il 69.3% delle contee degli Stati Uniti non avrà un gastroenterologo, evidenziando un divario di accesso che favorisce l'adozione della telemedicina e della diagnostica basata sull'intelligenza artificiale.
Quale regione registrerà il CAGR più elevato entro il 2031?
Si prevede che l'area Asia-Pacifico crescerà a un CAGR del 5.12%, alimentata dall'invecchiamento della popolazione, dall'aumento della spesa sanitaria e dall'aumento dell'incidenza delle malattie digestive.
In che modo l'ingresso dei biosimilari influirà sui prezzi di mercato?
La scadenza dei brevetti, come quella di Stelara nel 2025, invita i biosimilari a ridurre i prezzi medi di vendita, ampliando al contempo l'accesso dei pazienti e sostenendo la crescita dei ricavi.
Quali sono le prospettive per le formulazioni iniettabili rispetto a quelle orali?
La via orale continua a dominare con una quota del 62.55%, ma gli iniettabili sono quelli in più rapida crescita con un CAGR del 4.65%, supportati da sistemi di somministrazione sottocutanea di grandi volumi.
Pagina aggiornata l'ultima volta il:



