

Dimensioni e quota di mercato degli stent gastrointestinali
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
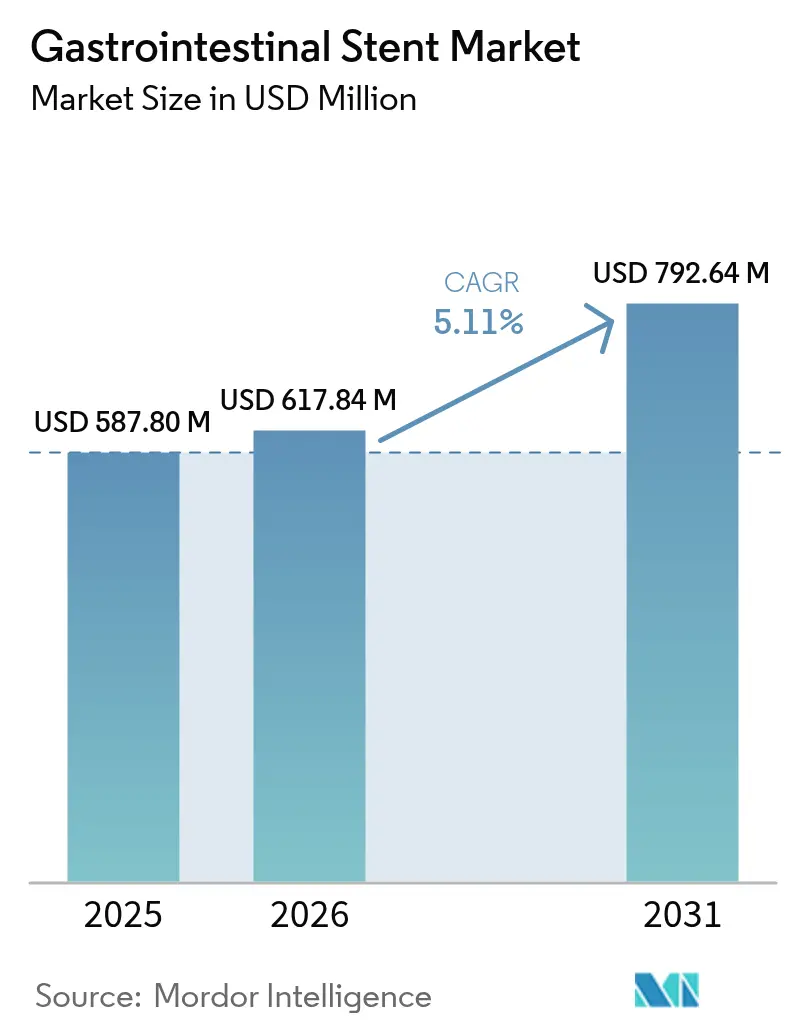
| Dimensione del mercato (2026) | USD 617.84 milioni |
| Dimensione del mercato (2031) | USD 792.64 milioni |
| Tasso di crescita (2026 - 2031) | 5.11% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Nord America |
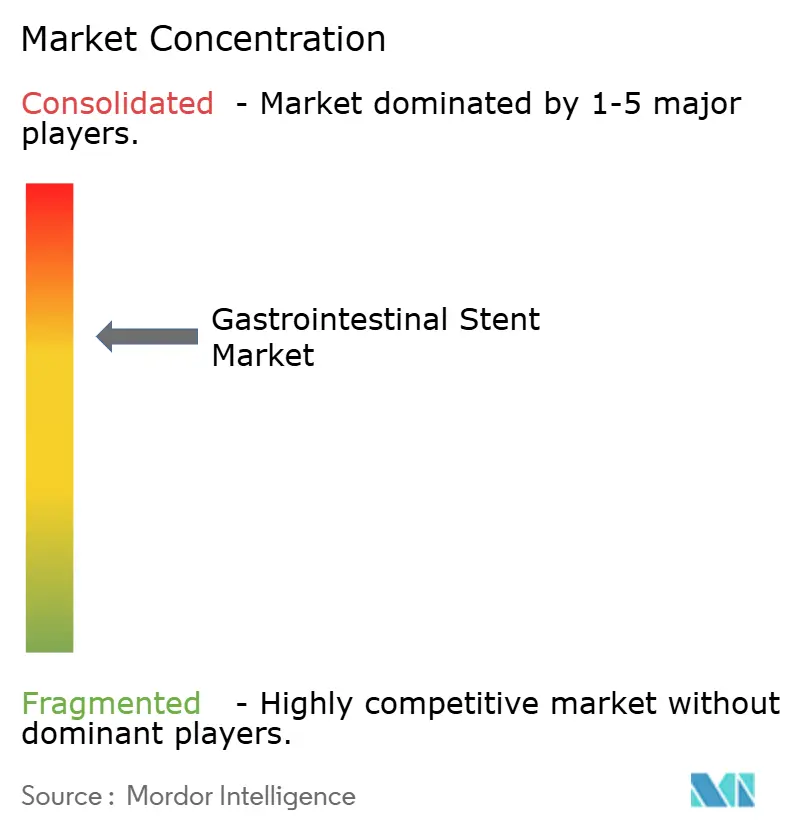
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato degli stent gastrointestinali di Mordor Intelligence
Il mercato degli stent gastrointestinali aveva un valore di 587.80 milioni di dollari nel 2025 e si prevede che crescerà da 617.84 milioni di dollari nel 2026 a 792.64 milioni di dollari entro il 2031, con un CAGR del 5.11% durante il periodo di previsione (2026-2031). L'aumento della prevalenza dei tumori gastrointestinali (GI), una svolta clinica decisiva verso l'endoscopia minimamente invasiva e i continui progressi nella progettazione degli stent, in particolare quelli biodegradabili e a rilascio di farmaci, sono alla base di questa espansione. L'uso più ampio dell'ecografia endoscopica (EUS) e della pianificazione guidata dall'intelligenza artificiale ha ridotto le barriere tecniche, migliorato la personalizzazione per il paziente e ampliato l'applicabilità delle procedure, soprattutto per le patologie pancreaticobiliari complesse. Il Nord America mantiene la leadership in termini di volume, tuttavia l'elevata incidenza del cancro del colon-retto e la rapida modernizzazione delle reti ospedaliere posizionano l'Asia-Pacifico come la regione con la crescita più rapida. Solide evidenze cliniche che evidenziano risparmi sui costi, tempi di recupero più brevi ed elevati livelli di pervietà rafforzano l'accettazione da parte degli enti pagatori e accelerano l'adozione sia per le indicazioni maligne che benigne.
Punti chiave del rapporto
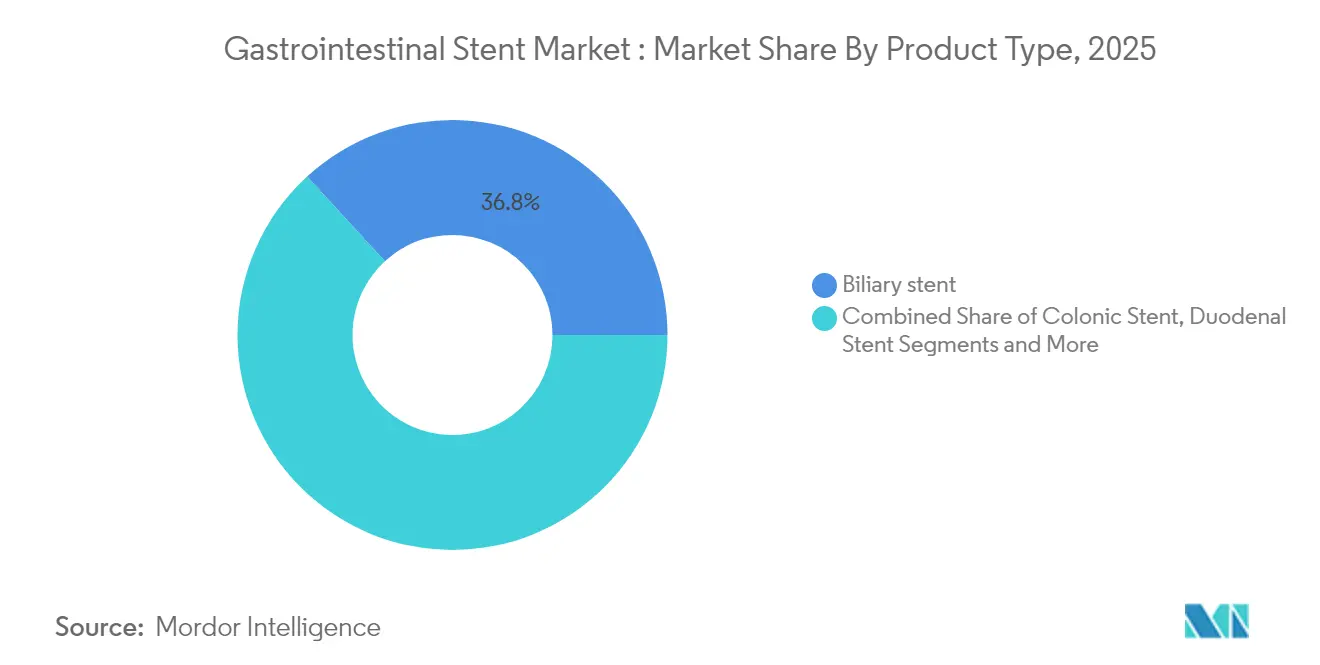
- In base alla tipologia di prodotto, gli stent biliari hanno registrato una quota di fatturato del 36.82% nel 2025; si prevede che gli stent del colon cresceranno a un CAGR dell'8.67% fino al 2031.
- In base al materiale, nel 61.05 gli stent metallici autoespandibili rappresentavano il 2025% del mercato degli stent gastrointestinali, mentre si prevede che gli stent biodegradabili e a rilascio di farmaci cresceranno a un CAGR dell'8.41% entro il 2031.
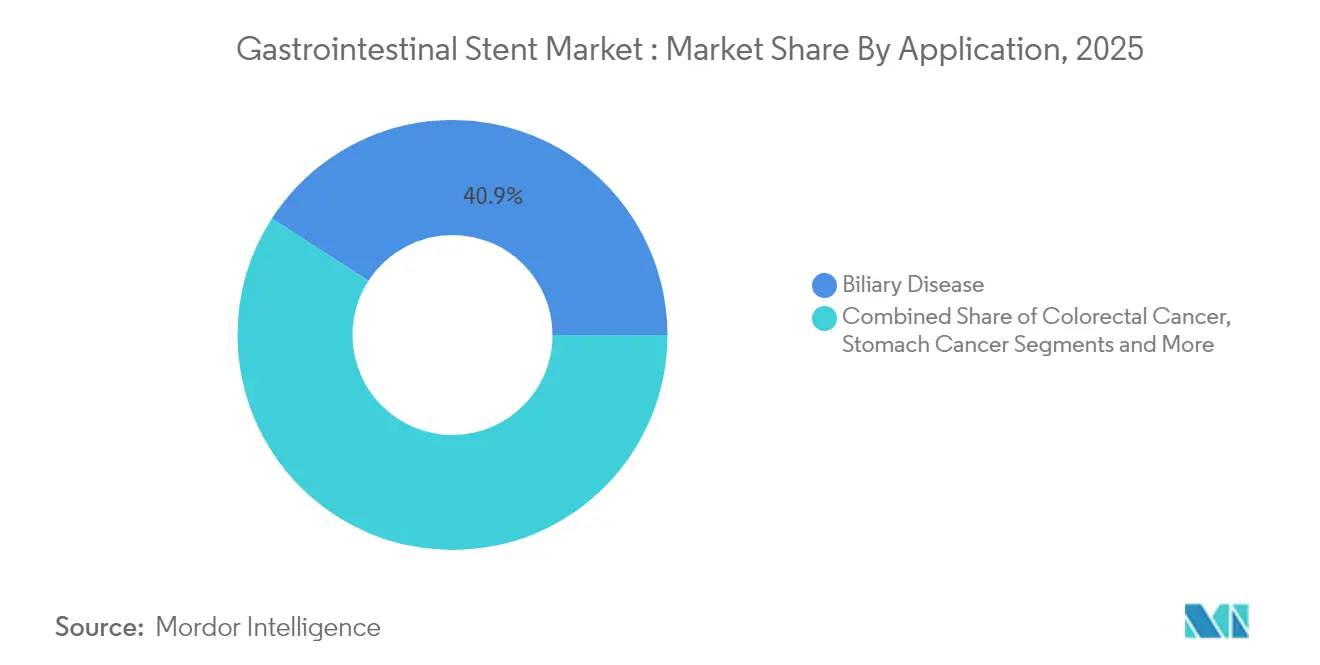
- Per applicazione, le malattie biliari hanno assorbito il 40.88% del mercato degli stent gastrointestinali nel 2025, mentre le applicazioni per il cancro del colon-retto stanno avanzando a un CAGR del 8.92% fino al 2031.
- In base all'utente finale, nel 63.78 gli ospedali detenevano il 2025% della quota di mercato degli stent gastrointestinali; si prevede che i centri chirurgici ambulatoriali cresceranno a un CAGR del 7.56% nel periodo di previsione.
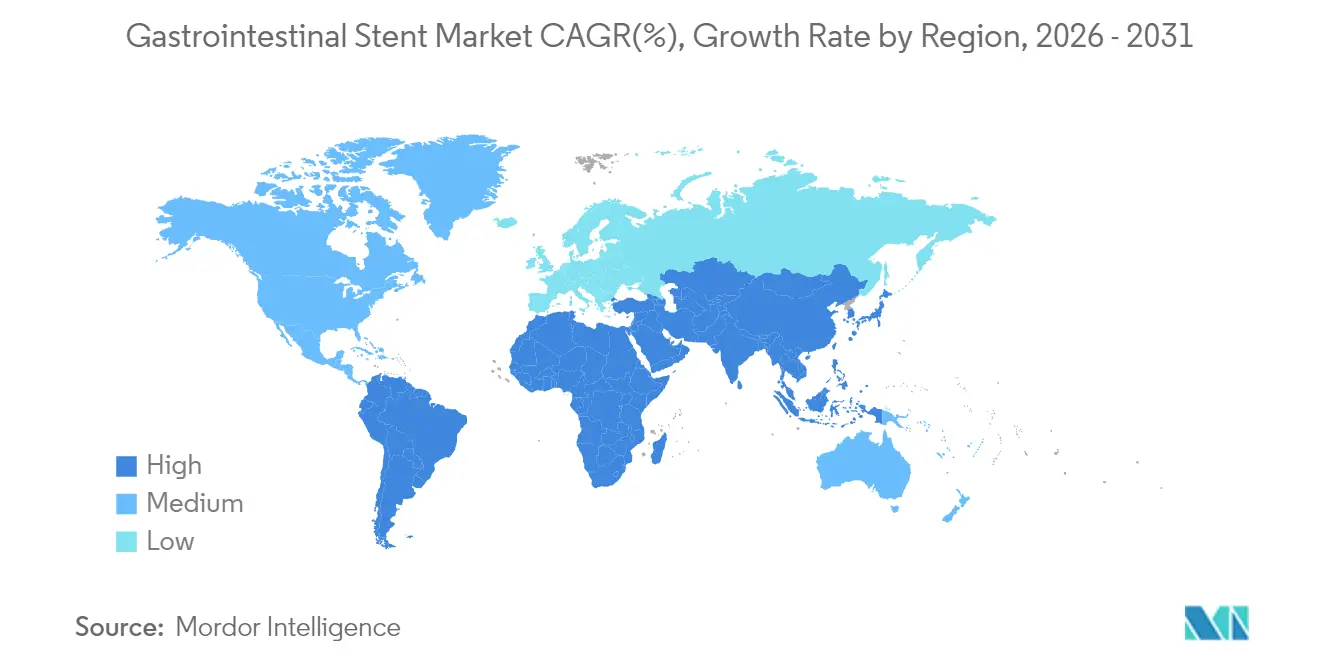
- In termini geografici, il Nord America ha dominato con il 35.12% dei ricavi del 2025, mentre l'area Asia-Pacifico è destinata a registrare il CAGR più rapido, pari all'7.88% entro il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale degli stent gastrointestinali
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Aumento della prevalenza dei tumori gastrointestinali | + 1.2% | Globale, il più alto nell'APAC | A lungo termine (≥ 4 anni) |
| Invecchiamento della popolazione e disturbi gastrointestinali comorbidi | + 0.8% | Nord America e UE, espansione in APAC | A lungo termine (≥ 4 anni) |
| Passaggio all'endoscopia mininvasiva | + 1.5% | Globale, guidato dai mercati sviluppati | Medio termine (2-4 anni) |
| Rapida adozione dello stenting guidato dall'EUS | + 0.9% | Nord America e UE, emergente nell'APAC | Medio termine (2-4 anni) |
| Progettazione e personalizzazione degli stent basate sull'intelligenza artificiale | + 0.6% | Mercati principali del Nord America e dell'UE | A lungo termine (≥ 4 anni) |
| Progressi tecnologici negli stent biodegradabili | + 0.7% | Globale, adozione precoce nei mercati sviluppati | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Aumento della prevalenza dei tumori gastrointestinali
L'incidenza del cancro del colon-retto in Asia è salita a 23.88 per 100,000 abitanti nel 2024, superando il cancro dello stomaco come tumore maligno gastrointestinale dominante e creando una domanda sostenuta di stent del colon come ausili ponte alla chirurgia. Gli stent metallici autoespandibili raggiungono ora l'89.7% di successo clinico per l'ostruzione maligna dello sbocco gastrico, garantendo una pervietà duratura e un minor numero di interventi chirurgici di emergenza. [1] Mark Gromski et al., “Endoscopic Stenting for Palliation of Intra-Abdominal Gastrointestinal Malignant Obstruction,” European Journal of Gastroenterology & Hepatology, journals.lww.com L'integrazione della chemioterapia neoadiuvante con il posizionamento dello stent ottimizza la riduzione del tumore e i risultati chirurgici, rafforzando ulteriormente i volumi delle procedure. L'ampliamento delle iniziative di screening del cancro, unito al miglioramento dei tassi di sopravvivenza, sostiene la frequenza delle procedure nei contesti di follow-up e palliativi.
Invecchiamento della popolazione e disturbi gastrointestinali comorbidi
L'invecchiamento demografico aumenta le stenosi biliari benigne e le complicanze legate alla pancreatite, condizioni spesso non idonee alla chirurgia a cielo aperto. Gli stent metallici corti completamente rivestiti risolvono il 99% delle stenosi benigne nelle coorti più anziane, riducendo al contempo il rischio procedurale e la durata del ricovero ospedaliero rispetto alla chirurgia. [2] Zhi Li et al., “A Short Fully Covered Self-Expandable Metal Stent for Management of Benign Biliary Stricture,” Journal of Clinical Medicine, mdpi.com Le caratteristiche anti-migrazione migliorate affrontano la fragile architettura tissutale comune nei pazienti geriatrici. I sistemi sanitari che cercano un'assistenza basata sul valore privilegiano queste vie minimamente invasive, rafforzando l'utilizzo a lungo termine nei mercati maturi.
Passaggio all'endoscopia mininvasiva
Il rapporto costo-efficacia, una ripresa più rapida e una più ampia idoneità dei pazienti sono alla base del passaggio dalla chirurgia a cielo aperto alle alternative endoscopiche. Le piattaforme WallFlex ed Epic di Boston Scientific presentano perfezionamenti del sistema di somministrazione che semplificano la navigazione in anatomie tortuose, aumentando la sicurezza procedurale. La formazione basata sulle linee guida della Società Europea di Endoscopia Gastrointestinale standardizza le competenze e accelera la diffusione della tecnologia.
Rapida adozione dello stent guidato da EUS
Il drenaggio biliare guidato da EUS ha un successo del 90% quando l'ERCP convenzionale fallisce, ampliando le opzioni per i pazienti con anatomia chirurgicamente alterata. [3] Mohamed Abdel-Wahab et al., "Il ruolo dell'ecografia endoscopica nel rilevamento dei calcoli del dotto biliare comune", Egyptian Journal of Internal Medicine, ejim.springeropen.com Gli stent metallici autoespandibili appositamente costruiti raggiungono un successo tecnico del 100% per le raccolte di fluidi pancreatici, riducendo drasticamente la morbilità e i giorni di ospedalizzazione. Gli investimenti in programmi di studio basati sulla simulazione accorciano le curve di apprendimento e accelerano l'implementazione clinica.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Eventi avversi correlati al dispositivo e reinterventi | -0.7% | Globale, impatto maggiore nei mercati emergenti | A breve termine (≤ 2 anni) |
| Rigorosi percorsi normativi multiregionali | -0.5% | Globale, colpisce i nuovi entranti | Medio termine (2-4 anni) |
| Lacune nei rimborsi nei mercati emergenti | -0.9% | APAC, America Latina, MEA | Medio termine (2-4 anni) |
| Volatilità della catena di fornitura del nitinolo e picchi di prezzo | -0.6% | Impatto sulla produzione globale | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Eventi avversi correlati al dispositivo e reinterventi
I rapporti della FDA indicano problemi di posizionamento dello stent (35.6%) ed eventi di migrazione (12.4%) come i principali reclami relativi ai dispositivi, con emorragia e perforazione in cima alla lista degli eventi correlati al paziente. I tassi di migrazione possono raggiungere il 40%, sollevando preoccupazioni relative ai costi e alla sicurezza del paziente. Gli stent biliari in plastica dimenticati aumentano il rischio di colangite e di ostruzione, spingendo a richiedere promemoria automatici per il recupero. Le alette anti-migrazione di nuova generazione e i formati biodegradabili mirano a ridurre le procedure secondarie e a migliorare i parametri di qualità.
Rigorosi percorsi normativi multiregionali
I produttori si trovano ad affrontare standard di prova divergenti negli Stati Uniti, nell'Unione Europea e nei principali mercati asiatici, con conseguenti allungamenti dei tempi di approvazione e un aumento dei costi delle sperimentazioni. Gli sforzi di armonizzazione, come il Regolamento UE sui Dispositivi Medici (MDR), aumentano i requisiti di documentazione, mettendo a dura prova i piccoli operatori privi di un'infrastruttura di conformità adeguata.
Analisi del segmento
Per tipo di prodotto: stent biliari Applicazioni cliniche
Gli stent biliari hanno rappresentato il 36.82% dei ricavi del mercato gastrointestinale nel 2025, a dimostrazione del loro ruolo consolidato nelle ostruzioni biliari maligne e benigne. Geometrie tagliate al laser, rivestimenti idrofili e cateteri di rilascio a basso profilo favoriscono il posizionamento accurato nei dotti ristretti e nelle lesioni ilari complesse. Seguono gli stent esofagei e duodenali, che beneficiano di valvole antireflusso migliorate che migliorano il sollievo dalla disfagia.
Gli stent per il colon offrono il CAGR più rapido, pari all'8.67%, fino al 2031. Studi comparativi dimostrano che gli stent metallici autoespandibili offrono risultati in termini di sopravvivenza e qualità della vita paragonabili a quelli della chirurgia d'urgenza, evitando al contempo la formazione di colostomie. I design pancreatici senza lembi interni registrano una migrazione spontanea dell'80.7%, risparmiando le procedure di recupero e allineandosi ai protocolli ambulatoriali. I perfezionamenti a rilascio di farmaci ora mirano all'inibizione della crescita tissutale, segnalando nuove proposte di valore in tutte le classi di prodotti.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per materiale: il dominio dei metalli autoespandibili sfidato dall'innovazione
I dispositivi metallici autoespandibili hanno generato il 61.05% del fatturato del 2025, evidenziando il loro equilibrio tra resistenza radiale e flessibilità. Gli studi clinici confermano il 100% di successo tecnico per l'ostruzione ileocecale e il 92.3% di successo clinico, convalidando l'adattabilità al di fuori del tradizionale colon sinistro. La lavorazione avanzata del nitinolo, inclusi i modelli di micro-mesh tagliati al laser, migliora la conformabilità alle anatomie tortuose.
I formati biodegradabili e a rilascio di farmaco, con un CAGR dell'8.41%, rispondono alla richiesta di impalcature temporanee senza rimozione. I prototipi a base di ferro migliorano la riserva meccanica consentendo al contempo il monitoraggio della radiopacità. Le strutture ibride offrono l'affidabilità della struttura metallica insieme alla degradazione temporizzata, promettendo di spostare i limiti delle indicazioni per la gestione delle patologie benigne. La plastica rimane rilevante per il drenaggio a breve termine quando il recupero è pianificato precocemente, preservando una posizione di nicchia nel mercato degli stent gastrointestinali.
Per applicazione: Leadership nelle malattie biliari in un contesto di crescita del colon-retto
Le patologie biliari rappresentavano il 40.88% del valore del 2025, supportato da una solida approvazione delle linee guida e da una vasta esperienza medica. Le riacutizzazioni anti-migrazione, la radiopacità migliorata e i disegni completamente coperti riducono la crescita tumorale e facilitano gli interventi successivi. Le raccomandazioni di consenso italiane sottolineano il dimensionamento preciso e la selezione dello stent come fattori determinanti per l'esito.
Le indicazioni per il cancro colorettale accelerano a un CAGR del 8.92% fino al 2031, con la crescente accettazione dei protocolli bridge-to-surgery in ambito oncologico. Commissioni multidisciplinari integrano gli stent con i regimi neoadiuvanti, migliorando i margini di resezione e riducendo i tassi di stomia temporanea. La ricerca emergente sulle stenosi delle malattie infiammatorie intestinali (IBD) stimola la domanda di diametri personalizzati e profili di forza radiale più morbidi, suggerendo una futura crescita in micro-nicchie.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per utente finale: il dominio degli ospedali sfidato dalla crescita degli ambulatori
Gli ospedali hanno controllato il 63.78% della spesa del 2025, beneficiando del supporto di anestesiologia, radiologia e terapia intensiva, fondamentali per interventi gastrointestinali complessi. Piattaforme digitali integrate collegano imaging, pianificazione basata sull'intelligenza artificiale e monitoraggio post-procedura, rafforzando la centralità dell'ospedale nei casi ad alta acuità.
I centri chirurgici ambulatoriali crescono a un CAGR del 7.56%, supportati da sistemi di somministrazione snelli e protocolli di sedazione cosciente che riducono i tempi di degenza. Le cliniche specialistiche prosperano nei centri terziari, offrendo competenze pancreatico-biliari e una programmazione ad alta produttività. Le opzioni di radiologia portatile ed ecografia intraprocedurale ampliano la fattibilità del punto di cura, sebbene una rigorosa selezione dei pazienti rimanga essenziale per una migrazione sicura dai reparti di degenza.
Analisi geografica
Mercato degli stent gastrointestinali in Nord America
Il Nord America ha generato il 35.12% del fatturato del 2025, sostenuto da percorsi di rimborso consolidati e da una profonda competenza procedurale. La copertura definita di Medicare per l'inserimento di stent gastrointestinali garantisce cicli di pagamento prevedibili, mentre i registri gestiti dai produttori forniscono evidenze concrete che velocizzano gli aggiornamenti da parte dei pagatori. I centri statunitensi enfatizzano l'importanza di commissioni oncologiche multidisciplinari che integrano stent, chemioterapia e chirurgia, sostenendo una domanda matura. Allo stesso modo, l'assicurazione universale canadese garantisce un accesso equo, favorendo volumi di base stabili.
Mercato degli stent gastrointestinali nella regione Asia-Pacifico
L'area Asia-Pacifico registra il CAGR più rapido, pari all'7.88%, fino al 2031, trainato dall'invecchiamento demografico, dalla crescente incidenza del cancro del colon-retto e dall'espansione dell'assicurazione pubblica. Il programma di ammodernamento ospedaliero cinese e lo screening regionale del cancro del colon-retto ampliano l'indirizzabilità delle procedure. La popolazione ultra-anziana giapponese impone approcci mini-invasivi, mentre il codice di condotta indiano per la commercializzazione dei dispositivi medici cerca di bilanciare gli incentivi commerciali con la sensibilizzazione etica. La variabilità dei rimborsi e i limiti di prezzo, tuttavia, rimangono fattori determinanti nell'adozione, spingendo verso portafogli di prodotti a più livelli che puntano all'accessibilità economica.
Mercato degli stent gastrointestinali in EMEA e America Latina
L'Europa registra una crescita costante a una cifra media, sostenuta da quadri MDR armonizzati e da solide reti cliniche. La formazione standardizzata ESGE amplia le competenze degli operatori, mentre la condivisione transfrontaliera dei dati accelera i cicli di valutazione tecnologica. America Latina, Medio Oriente e Africa rappresentano aree emergenti; l'espansione delle infrastrutture e gli investimenti ospedalieri del settore privato aprono la strada all'endoscopia avanzata, ma la volatilità valutaria e la frammentazione delle assicurazioni ne frenano la penetrazione immediata.
Panorama normativo
Gli stent gastrointestinali sono principalmente regolamentati come dispositivi medici, ma i modelli a rilascio di farmaco e alcuni modelli biodegradabili rientrano nelle normative sui prodotti combinati farmaco-dispositivo. Ciò comporta requisiti più stringenti in termini di evidenze, qualità e documentazione del ciclo di vita rispetto ai tradizionali stent metallici autoespandibili (SEMS) e agli stent in plastica. Negli Stati Uniti, i produttori solitamente seguono le procedure FDA, come la 510(k) per gli stent biliari espandibili in metallo, mentre i prodotti combinati devono anche soddisfare i requisiti di qualità FDA per i prodotti combinati ai sensi del 21 CFR Parte 4. Questo collega i controlli del sistema di qualità del dispositivo alle aspettative CGMP (Good Manufacturing Practice) del farmaco.
In Europa, il Regolamento UE sui dispositivi medici (MDR) 2017/745 rimane un punto di riferimento fondamentale per la marcatura CE, e l'articolo 117 del Regolamento UE sui dispositivi medici riguarda specificamente i componenti dei dispositivi che incorporano una sostanza medicinale come parte integrante. Tale requisito impone il coinvolgimento degli organismi notificati e l'allineamento con i flussi di lavoro per l'autorizzazione all'immissione in commercio collegati all'Agenzia europea per i medicinali (EMA). In tutte le regioni, la documentazione relativa alla sicurezza biologica e alla gestione del rischio si allinea sempre più a standard aggiornati come la norma ISO 10993-1:2025, che rafforza la valutazione strutturata della biocompatibilità all'interno di un quadro di gestione del rischio per i materiali e i rivestimenti utilizzati negli stent gastrointestinali.
Analisi della catena del valore
Le materie prime a monte per gli stent gastrointestinali si basano su nitinolo di grado medicale per le piattaforme metalliche autoespandibili, polimeri come silicone, poliuretano e PTFE per i rivestimenti e gli stent in plastica, e materiali marcatori radiopachi (ad esempio, platino o tantalio) che supportano l'imaging e il posizionamento. Le fasi chiave della produzione includono il taglio o la trecciatura laser, l'elettrolucidatura e la modellatura, l'applicazione del rivestimento (compresi i rivestimenti farmacologici per i formati combinati), l'assemblaggio in camera bianca e la sterilizzazione terminale. I colli di bottiglia ricorrenti includono la disponibilità di fili e tubi in nitinolo, nonché la capacità e gli oneri di conformità associati alle operazioni in camera bianca validate.
A valle della filiera, la distribuzione si concentra sempre più su modelli di vendita diretta agli ospedali e sul coinvolgimento di reti di distribuzione integrate negli Stati Uniti e in Europa, affiancati da canali di gara e distribuzione in molti mercati emergenti. Gli ospedali rimangono il principale nodo di acquisto e utilizzo, a testimonianza delle loro infrastrutture per endoscopia, anestesia e diagnostica per immagini. Allo stesso tempo, i centri di chirurgia ambulatoriale e le cliniche specialistiche ne ampliano l'utilizzo, grazie a sistemi di erogazione più compatti e flussi di lavoro endoscopici standardizzati che favoriscono una migrazione più sicura dei casi. I cicli di feedback della sorveglianza post-commercializzazione e la generazione di dati reali, spesso coordinati da grandi produttori con ampie basi installate, influenzano le politiche di riprocessamento, le decisioni relative al prontuario farmaceutico e l'iterazione del prodotto, finalizzate a ridurre la migrazione e a migliorare l'affidabilità dell'implementazione.
Panorama competitivo
La struttura del mercato propende verso una moderata concentrazione, con Boston Scientific, Cook Medical e Olympus che sfruttano ampi portafogli di prodotti gastrointestinali, ampie reti di servizi e una scala trainata dalle acquisizioni. L'accordo da 1.26 miliardi di dollari tra Boston Scientific e Silk Road Medical espande il know-how del crossover neurovascolare in innovazioni per i sistemi di somministrazione gastrointestinale. L'acquisizione da parte di Teleflex, per 760 milioni di euro, dell'unità vascolare di Biotronik segnala l'intenzione di approfondire le competenze nella scienza dei materiali e nella tecnologia di accesso adiacente.
Le guerre per l'innovazione dominano l'attenzione strategica. L'endoprotesi cellulare impermeabile WRAPSODY di Merit Medical ha raggiunto il 70.1% di pervietà rispetto al 41.6% dello standard di cura, sottolineando la differenziazione del prodotto basata sulle prestazioni. Le startup che commercializzano stent personalizzati stampati in 3D promettono diametri di svasatura anatomicamente precisi e forza radiale ottimizzata, sebbene la scalabilità e le prove normative rimangano ostacoli.
La sicurezza dell'approvvigionamento e le pressioni sui prezzi stimolano la collaborazione verticale. Gli OEM coltivano fonti secondarie di nitinolo e adottano la sinterizzazione laser per internalizzare la produzione dei componenti, attenuando gli shock geopolitici dell'approvvigionamento. I livelli di servizio digitale – software di pianificazione basato su cloud, proctoring remoto e motori di dimensionamento basati sull'intelligenza artificiale – emergono come leve di fidelizzazione, integrando i margini hardware e consolidando gli ecosistemi fornitore-fornitore all'interno del settore degli stent gastrointestinali.
Leader del settore degli stent gastrointestinali
Boston Scientific Corporation
Becton Dickinson e compagnia
Cuoco medico
Abbott
Medtronic
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Giugno 2026: Cook Medical ha lanciato negli Stati Uniti e in Canada lo sfinterotomo SureTome SW con punta a cupola per le procedure ERCP. Questo lancio rafforza il posizionamento di Cook Medical nel settore dell'accesso biliare e degli strumenti che supportano i flussi di lavoro di posizionamento degli stent nei centri di endoscopia ad alto volume.
- Febbraio 2026: Boston Scientific ha avviato la rimozione di alcuni stent AXIOS e sistemi di rilascio potenziati con elettrocauterizzazione a seguito di problemi riscontrati relativi all'impianto e all'espansione del dispositivo. Tale azione ha intensificato l'attenzione dei fornitori sull'affidabilità dell'impianto e sulla vigilanza post-commercializzazione per i sistemi di stent metallici a contatto con il lume utilizzati nel drenaggio endoscopico avanzato.
- Maggio 2024: SafeGuard Surgical ha ricevuto la designazione di "Dispositivo Innovativo" (Breakthrough Device) dalla FDA per il suo stent biodegradabile LeakGuard. Tale designazione ha segnalato un percorso normativo incentrato sulla risoluzione di esigenze insoddisfatte in materia di supporto luminale temporaneo e sulla riduzione dei reinterventi legati alla rimozione dello stent.
Ambito e metodologia
Secondo lo scopo del rapporto, gli stent gastrointestinali sono utilizzati per la gestione dei sintomi ostruttivi nel tratto gastrointestinale, che possono insorgere a causa di malattie del tratto gastrointestinale, come tumori maligni dello stomaco, dell'esofago, del duodeno e del pancreas. Il mercato degli stent gastrointestinali è segmentato per tipo di prodotto (stent biliare, stent del colon, stent duodenale, stent esofageo e stent pancreatico), applicazione (malattie biliari, cancro del colon-retto, cancro allo stomaco, malattie infiammatorie intestinali, altre applicazioni) e geografia (nord America, Europa, Asia-Pacifico, Medio Oriente e Africa e Sud America). Il rapporto di mercato copre anche le dimensioni e le tendenze del mercato stimate per 17 paesi diversi nelle principali regioni, a livello globale. Il rapporto offre il valore (in milioni di USD) per i segmenti di cui sopra.
| Stent biliare |
| Stent esofageo |
| Stent duodenale |
| Stent del colon |
| Stent pancreatico |
| Stent metallico autoespandibile (SEMS) |
| Stent di plastica |
| Stent biodegradabile/a rilascio di farmaci |
| Malattia biliare |
| Cancro del colon-retto |
| Cancro allo stomaco |
| Malattie infiammatorie intestinali |
| Altre applicazioni |
| Ospedali |
| Centri chirurgici ambulatoriali |
| Cliniche specializzate |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Italia | |
| Spagna | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| Giappone | |
| India | |
| Australia | |
| Corea del Sud | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente & Africa | GCC |
| Sud Africa | |
| Resto del Medio Oriente e dell'Africa | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America |
| Per tipo di prodotto | Stent biliare | |
| Stent esofageo | ||
| Stent duodenale | ||
| Stent del colon | ||
| Stent pancreatico | ||
| Per materiale | Stent metallico autoespandibile (SEMS) | |
| Stent di plastica | ||
| Stent biodegradabile/a rilascio di farmaci | ||
| Per Applicazione | Malattia biliare | |
| Cancro del colon-retto | ||
| Cancro allo stomaco | ||
| Malattie infiammatorie intestinali | ||
| Altre applicazioni | ||
| Per utente finale | Ospedali | |
| Centri chirurgici ambulatoriali | ||
| Cliniche specializzate | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| India | ||
| Australia | ||
| Corea del Sud | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | GCC | |
| Sud Africa | ||
| Resto del Medio Oriente e dell'Africa | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
Domande chiave a cui si risponde nel rapporto
Qual è l'attuale dimensione del mercato degli stent gastrointestinali?
Nel 617.84 il mercato ha generato 2026 milioni di dollari e si prevede che raggiungerà i 792.64 milioni di dollari entro il 2031, con un CAGR del 5.11%.
Quale categoria di prodotti detiene la quota maggiore?
Gli stent biliari sono i principali produttori con una quota di fatturato del 36.82%, grazie al loro ruolo centrale nella gestione delle ostruzioni biliari maligne e benigne.
Perché gli stent biodegradabili stanno guadagnando terreno?
I progetti biodegradabili eliminano le procedure di recupero, riducono gli eventi avversi a lungo termine e si prevede che cresceranno a un CAGR dell'8.41%, il più veloce tra i materiali
Quale regione si sta espandendo più rapidamente?
La regione Asia-Pacifico registra il CAGR più elevato, pari all'7.88%, trainato dall'aumento dell'incidenza del cancro del colon-retto, dai miglioramenti delle infrastrutture sanitarie e da una più ampia copertura assicurativa.
Quali sono i principali fattori clinici che determinano la crescita del mercato?
Tra i principali fattori di crescita figurano l'aumento della prevalenza del cancro gastrointestinale, l'invecchiamento della popolazione con comorbilità, la rapida adozione di tecniche guidate dall'endoscopia ecografica (EUS) e il continuo passaggio all'endoscopia mininvasiva.


