

Dimensioni e quota del mercato della malattia da reflusso gastroesofageo
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 6.93 miliardo di dollari |
| Dimensione del mercato (2031) | 8.95 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 5.25% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Nord America |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato della malattia da reflusso gastroesofageo di Mordor Intelligence
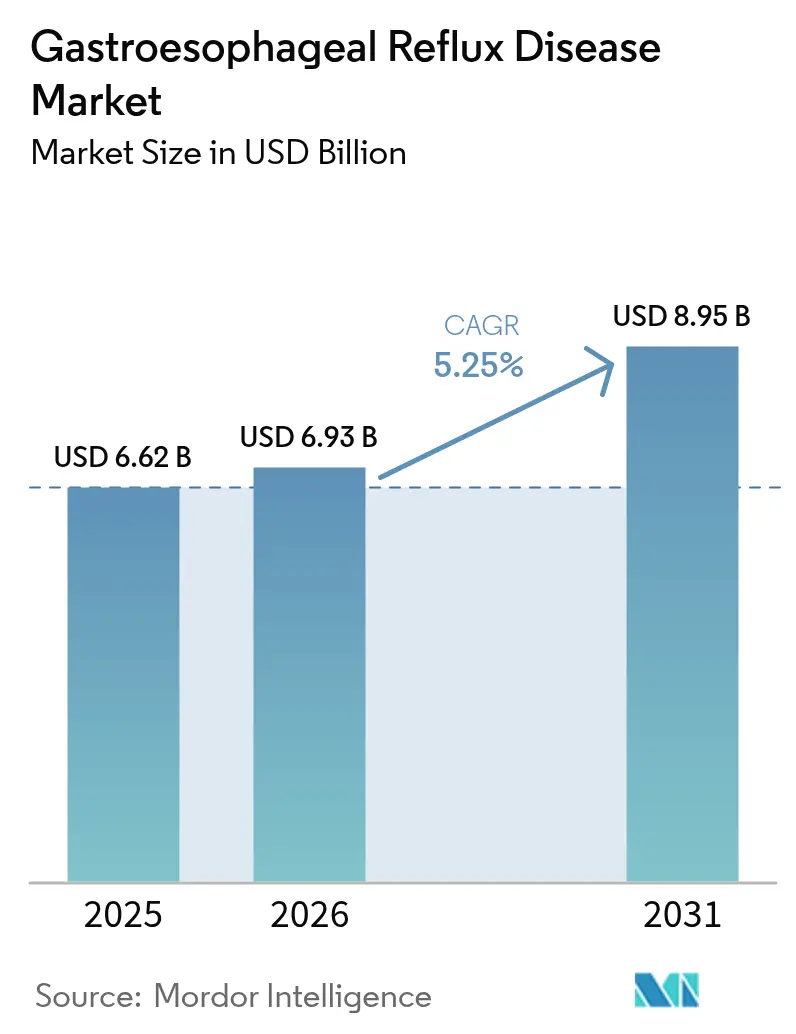
Si prevede che il mercato della malattia da reflusso gastroesofageo aumenterà da 6.62 miliardi di dollari nel 2025 e 6.93 miliardi di dollari nel 2026 a 8.95 miliardi di dollari entro il 2031, registrando un CAGR del 5.25% tra il 2026 e il 2031.
Lo slancio deriva dall'aumento dell'obesità globale, dall'invecchiamento della popolazione e dalla commercializzazione di bloccanti acidi competitivi del potassio che promettono un controllo più rapido dell'acidità notturna. La diagnostica sta accelerando sulla scia dell'obbligo di endoscopia monouso, mentre i dispositivi indossabili per la misurazione del pH basati sull'intelligenza artificiale abbreviano i tempi di preparazione nei programmi di tele-gastroenterologia. Soluzioni basate su dispositivi come l'aumento magnetico dello sfintere e la plicatura endoscopica stanno guadagnando terreno tra le fasce più giovani che preferiscono opzioni minimamente invasive e che risparmiano l'anatomia. L'intensità competitiva rimane moderata, poiché i franchise di inibitori di pompa protonica di marca subiscono un'erosione dei generici, ma gli operatori storici continuano a detenere vantaggi di scala nella produzione e nella distribuzione.
Punti chiave del rapporto
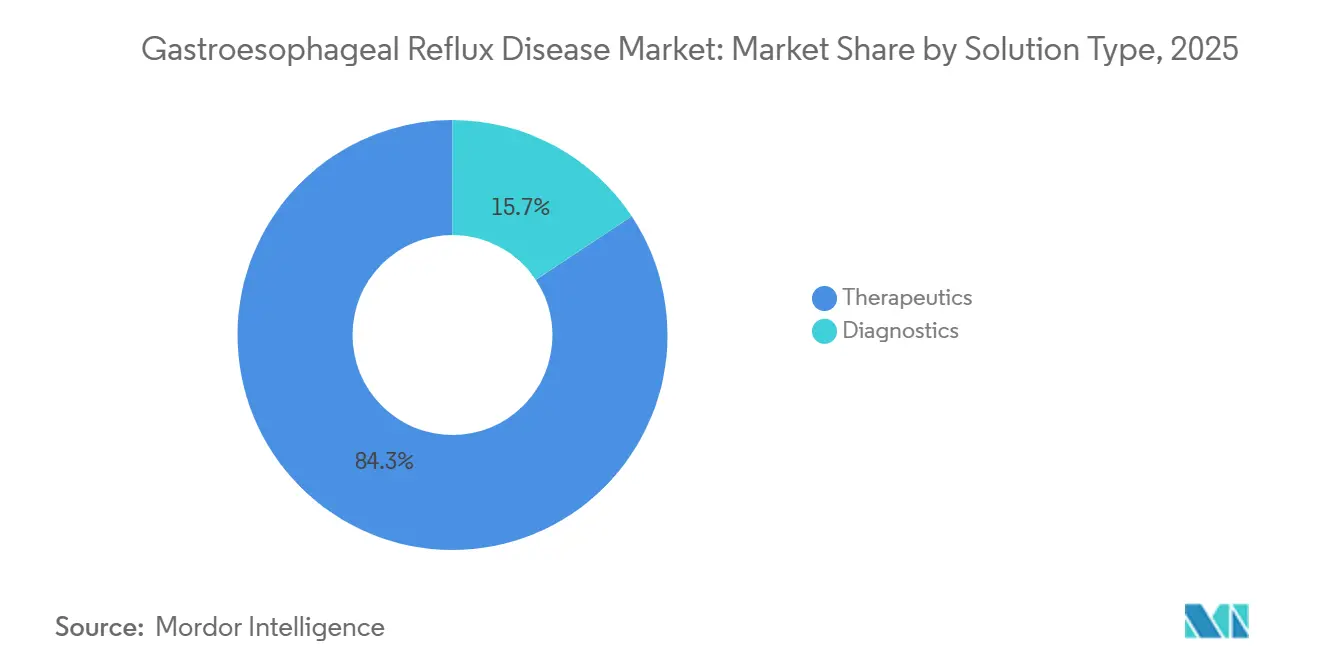
- Per tipologia di soluzione, la terapia ha dominato con una quota di fatturato dell'84.32% nel 2025, mentre si prevede che la diagnostica registrerà il CAGR più rapido, pari al 9.33% fino al 2031.
- In base al fenotipo della malattia, la malattia da reflusso non erosivo rappresentava il 67.25% nel 2025; l'esofago di Barrett e il GERD complicato sono destinati a crescere a un CAGR dell'8.53% entro il 2031.
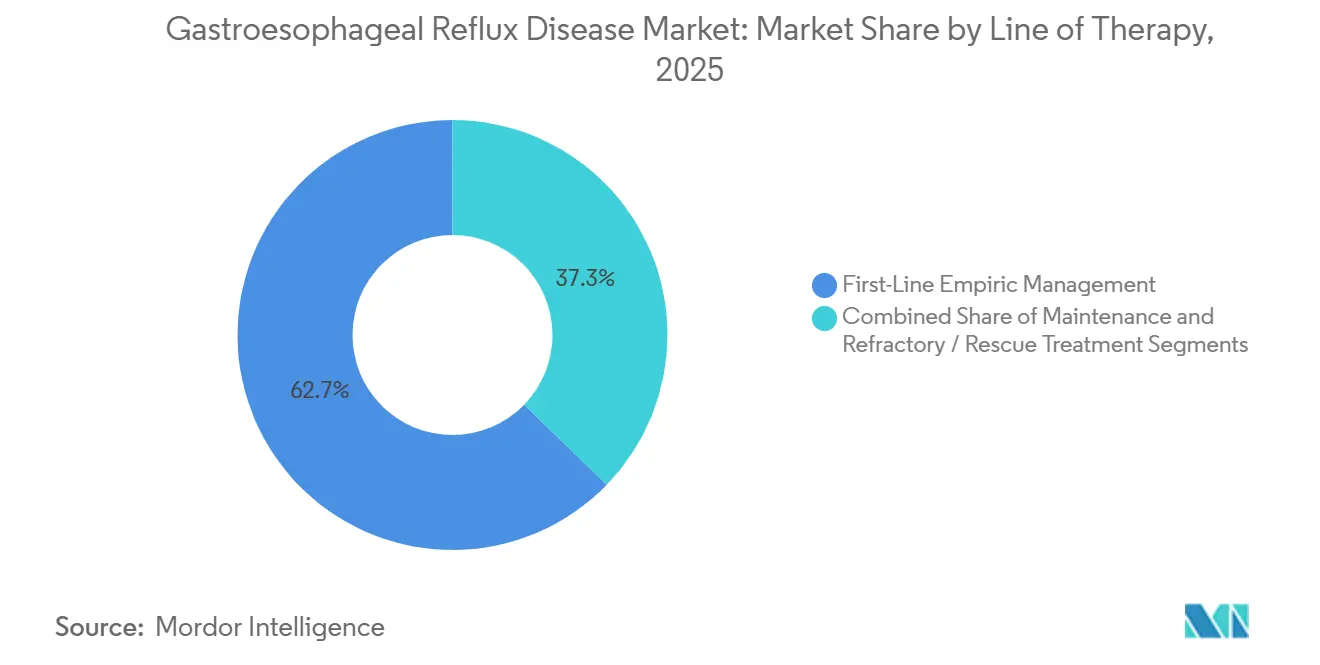
- Per linea di terapia, la gestione empirica di prima linea ha conquistato una quota del 62.73% nel 2025, mentre si prevede che il trattamento refrattario e di salvataggio crescerà a un CAGR dell'8.24% nello stesso periodo.
- In base ai dati demografici dei pazienti, nel 2025 gli adulti di età compresa tra 18 e 64 anni detenevano una quota del 66.66%, ma la coorte geriatrica è destinata a registrare il CAGR più rapido, pari al 7.26%, entro il 2031.
- In base all'utente finale, nel 2025 gli ospedali hanno registrato una quota di fatturato del 54.82%, mentre i centri chirurgici ambulatoriali stanno registrando un CAGR del 7.67%.
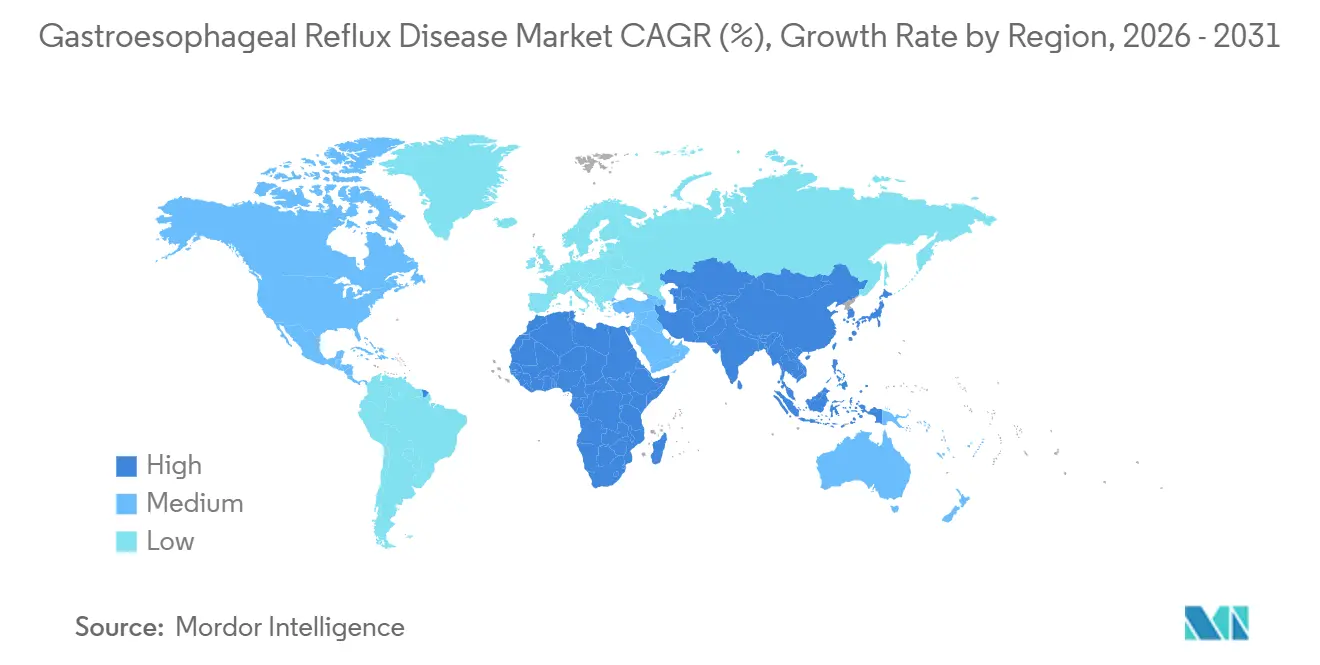
- In termini geografici, il Nord America si è assicurato una quota del 37.34% nel 2025, mentre si prevede che l'area Asia-Pacifico guiderà la crescita con un CAGR del 7.42% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale della malattia da reflusso gastroesofageo
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Aumento della prevalenza del GERD dovuto all'obesità e all'invecchiamento | + 1.2% | Nord America, Europa, Asia-Pacifico urbano | A lungo termine (≥ 4 anni) |
| Disponibilità da banco e penetrazione generica degli antiacidi | + 0.8% | Sud America, Medio Oriente e Africa, Asia meridionale | Medio termine (2–4 anni) |
| Svolte nei dispositivi antireflusso e nella diagnostica minimamente invasiva | + 1.0% | Nord America, Europa, prima adozione nell'area APAC | Medio termine (2–4 anni) |
| Aumento dell'endoscopia monouso dovuto ai mandati di controllo delle infezioni | + 0.9% | Nord America, Europa, APAC ad alto reddito | A breve termine (≤ 2 anni) |
| Commercializzazione di bloccanti acidi competitivi del potassio | + 0.7% | Stabilito in Giappone, emergente in Nord America ed Europa | Medio termine (2–4 anni) |
| Dispositivi indossabili per la misurazione del pH basati sull'intelligenza artificiale che alimentano la tele-gastroenterologia | + 0.6% | Nord America, Europa selezionata, APAC pilota | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Aumento della prevalenza del GERD dovuto all'obesità e all'invecchiamento
Nel 2024, l'obesità globale ha raggiunto il 42.4% degli adulti statunitensi, mentre quelli di età pari o superiore a 65 anni costituivano il 17.3% della popolazione mondiale, intensificando l'incidenza del reflusso. [1] Karen Smith, “Dati e statistiche sull'obesità”, Centri per il controllo e la prevenzione delle malattie, cdc.gov Il grasso viscerale aumenta la pressione intra-addominale e provoca rilassamenti transitori dello sfintere esofageo inferiore, spiegando perché i candidati alla chirurgia bariatrica mostrano una prevalenza di esofagite erosiva superiore al 30% rispetto al 10% nei controlli di pari età. In Giappone si è registrato un aumento del 18% delle diagnosi di GERD tra i cittadini di età superiore a 70 anni tra il 2020 e il 2025, a causa dell'allungamento dell'aspettativa di vita e dell'aumento dell'uso di bloccanti dei canali del calcio. [2] Hiroshi Tanaka, “Statistiche sanitarie 2025”, Ministero della Salute, del Lavoro e del Welfare del Giappone, mhlw.go.jp La Cina ha visto un aumento del 22% delle consultazioni per il reflusso nelle città di livello 1 dal 2023 al 2025 a causa delle diete occidentalizzate e del lavoro sedentario in ufficio. Questi dati demografici sono alla base della domanda sostenuta di formulazioni adatte agli anziani e della sorveglianza dell'esofago di Barrett.
Disponibilità da banco e penetrazione generica degli antiacidi
Nel 2025, omeprazolo ed esomeprazolo da banco hanno conquistato il 35% del volume di unità PPI negli Stati Uniti, ampliando il bacino di pazienti trattati oltre i casi formalmente diagnosticati. Nel 2024, il pantoprazolo generico indiano è stato venduto a meno di 0.05 dollari per dose da 20 mg, stimolando un aumento del 28% delle vendite in farmacia nelle città di secondo livello. Il Brasile ha autorizzato il pantoprazolo da banco nell'agosto 2025, un cambiamento che i distributori prevedono aumenterà il consumo nazionale del 15% entro due anni. [3] Maria Oliveira, “Approvazioni regolatorie”, Agência Nacional de Vigilância Sanitária, gov.br/anvisa Mentre la concorrenza sui prezzi riduce i margini dei farmaci di marca – le entrate di Protonix sono diminuite del 12% nel 2025 nonostante il volume stabile – gli innovatori si stanno orientando verso PCAB e miscele di alginato.
Innovazioni nei dispositivi antireflusso e nella diagnostica minimamente invasiva
Medicare ha ampliato il rimborso per l'aumento magnetico dello sfintere a gennaio 2025, eliminando i ritardi di autorizzazione preventiva. I volumi di impianti LINX negli Stati Uniti sono aumentati del 34% su base annua, poiché i pazienti di età media di 48 anni hanno richiesto un sollievo senza PPI. Uno studio multicentrico ha riportato il 72% di assenza dall'uso quotidiano di PPI tre anni dopo la fundoplicatio transorale senza incisione, spingendo le assicurazioni private ad aggiungere una copertura per i pazienti non responder ai PPI. La piattaforma di impedenza-pH basata su cloud di Medtronic, lanciata a metà del 2025, ha ridotto l'incertezza diagnostica e ridotto di 21 giorni i tempi di intervento.
Aumento dell'endoscopia monouso dovuto ai mandati di controllo delle infezioni
Le linee guida della FDA, pubblicate a febbraio 2024, hanno imposto la sorveglianza microbiologica ogni 50 endoscopi, inducendo revisioni del capitale nel 38% degli ospedali statunitensi. I gastroscopi monouso di Ambu spediti in Nord America sono aumentati del 47% nel 2025, con il passaggio delle strutture a flussi di lavoro a zero contaminazione incrociata. In Europa, l'EXALT Modello D di Boston Scientific ha ottenuto una rapida adozione a seguito di uno stanziamento di 18 milioni di sterline da parte del Servizio Sanitario Nazionale per endoscopi monouso. Il Giappone ha allineato il rimborso nel 2025 per favorire i dispositivi monouso e Olympus prevede che il 12% della sua base nazionale si ibriderà entro il 2027.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Le preoccupazioni sulla sicurezza a lungo termine degli IPP innescano un controllo normativo | -0.5% | Nord America, Europa | Medio termine (2–4 anni) |
| Rapida erosione dei prezzi in seguito alla scadenza dei brevetti di successo | -0.7% | Europa, mercati emergenti in tutto il mondo | A breve termine (≤ 2 anni) |
| Debole rimborso per le nuove procedure antireflusso nei mercati emergenti | -0.4% | Asia-Pacifico, MEA, Sud America | A lungo termine (≥ 4 anni) |
| Fragilità della catena di approvvigionamento per i materiali di consumo per endoscopia nei paesi a basso e medio reddito | -0.3% | Africa subsahariana, Asia meridionale, America Latina | Medio termine (2–4 anni) |
| Fonte: Intelligenza di Mordor | |||
Preoccupazioni a lungo termine sulla sicurezza degli IPP che innescano un controllo normativo
L'Agenzia Europea per i Medicinali ha ordinato nuove etichette per gli IPP a gennaio 2025, avvertendo di ipomagnesemia dopo tre mesi di uso continuativo. Una coorte di 73.000 utilizzatori del JAMA Internal Medicine ha mostrato un hazard ratio di 1.44 per la demenza, inducendo la FDA a una revisione consultiva a settembre 2025. Entro la fine del 2025, il 54% dei medici di medicina generale statunitensi ha tentato di ridurre gradualmente la dose di IPP entro 12 settimane dall'insorgenza di MRGE non complicata, rispetto al 38% del 2023. L'autorità di regolamentazione giapponese ora richiede studi sulla densità ossea post-marketing a cinque anni, mettendo a dura prova i produttori di farmaci generici più piccoli.
Rapida erosione dei prezzi dopo la scadenza dei brevetti di successo
L'esomeprazolo generico ha raggiunto 0.12 euro per dose da 40 mg sei mesi dopo che Nexium ha perso l'esclusiva nei principali mercati dell'UE, riducendo del 41% i ricavi regionali di AstraZeneca per il GERD nell'anno fiscale 2025. I generici statunitensi di Dexilant hanno conquistato il 68% della quota unitaria entro la fine del 2025, riducendo di 310 milioni di dollari il franchising nazionale di Takeda per gli inibitori della pompa protonica. Gli esportatori indiani hanno spedito 1.2 miliardi di unità di PPI in Africa e America Latina con sconti del 70-90%, costringendo le multinazionali a uscire dai canali a basso margine. La mercificazione sta spingendo la ricerca e sviluppo verso asset premium e orientati alla differenziazione, come le bustine combinate di PPI-alginato e i PCAB a rilascio prolungato.
Analisi del segmento
Per tipo di soluzione: la diagnostica supera la terapia nel cambiamento procedurale
Endoscopia, monitoraggio del pH-impedenziometrico, manometria e imaging hanno registrato un'espansione complessiva a un CAGR del 9.33% tra il 2026 e il 2031, quasi il doppio del tasso del 5.25% registrato nel mercato complessivo della malattia da reflusso gastroesofageo. Questa performance superiore riflette le disposizioni in materia di controllo delle infezioni che hanno spinto i fornitori a preferire endoscopi monouso al prezzo di 300-500 dollari per utilizzo e test basati su cloud che chiariscono i fenotipi refrattari prima di interventi costosi. I prodotti terapeutici hanno comunque contribuito al fatturato dell'84.32% nel 2025, grazie agli inibitori della pompa protonica a basso costo e a una classe di bloccanti acidi competitivi con il potassio, ancora in fase embrionale ma in rapida evoluzione, che si sta aggiudicando una quota di mercato nell'esofagite erosiva grave.
Il vento favorevole alla diagnosi è rafforzato dalle modifiche alle linee guida che raccomandano la sorveglianza di Barrett ogni tre anni per i pazienti con reflusso cronico di età superiore ai 50 anni, un protocollo che amplia il bacino di procedure di circa 2.1 milioni di casi solo nel Nord America. Le linee di dispositivi e procedure – fundoplicatio laparoscopica, sutura endoscopica, aumento magnetico dello sfintere e ablazione a radiofrequenza – sono migrate dai centri terziari alle sale operatorie ambulatoriali, favorite dalle richieste di rimborso Medicare che hanno mostrato un aumento del 29% nei volumi delle strutture comunitarie tra il 2024 e il 2025. Le terapie digitali rimangono limitate, ma hanno registrato 1.4 milioni di download nel 2025, e le prime prove suggeriscono che il coaching posturale basato su smartphone può ridurre l'uso quotidiano di PPI, un parametro che i contribuenti in Germania ora rimborsano in base ai codici per le malattie croniche.
Per fenotipo della malattia: la sorveglianza di Barrett determina la crescita più rapida
La malattia da reflusso non erosiva ha contribuito al 67.25% dei ricavi del 2025, sostenuta dall'elevata prevalenza e dalla dipendenza cronica dalla farmacoterapia che si traduce in un reddito da prescrizione ripetuta, la più grande linea di rendita nel mercato della malattia da reflusso gastroesofageo. L'esofagite erosiva, definita dai gradi A-D di Los Angeles, ha rappresentato la restante parte dei casi non complicati e ha stimolato l'utilizzo del dispositivo, poiché le lesioni di grado C e D spesso innescano la fundoplicatio o l'impianto di LINX quando il controllo farmacologico si blocca.
L'esofago di Barrett e altri fenotipi complicati di GERD stanno avanzando a un CAGR dell'8.53% fino al 2031, dopo che le linee guida del 2024 hanno abbassato l'età di screening maschile a 50 anni e approvato protocolli di ablazione a radiofrequenza che registrano un'eradicazione della metaplasia intestinale del 92%. Gli attuari di Medicare stimano che un programma di Barrett basato sulla popolazione inserirà 800.000 endoscopie in più all'anno, se approvato, un'impennata che aggiungerebbe circa 320 milioni di dollari di ricavi diagnostici incrementali alle dimensioni del mercato della malattia da reflusso gastroesofageo entro il 2028. Gli utilizzatori di NERD a stadiazione ridotta generano meno endoscopi – 0.3 per paziente in cinque anni – ma un maggior numero di cicli di PPI e alginati da banco, un andamento che avvantaggia i produttori di farmaci generici i cui volumi superano di quattro a uno quelli dei farmaci di marca nella maggior parte delle economie emergenti.
Per linea di terapia: i casi refrattari alimentano l'espansione del trattamento di salvataggio
La gestione empirica di prima linea ha generato il 62.73% dei ricavi terapeutici nel 2025, grazie a studi clinici di otto settimane con PPI, che rimangono l'algoritmo di partenza universale. Le fasi di mantenimento e riduzione graduale della dose entrano in gioco dopo il controllo dei sintomi, indirizzando alcuni pazienti verso dosi giornaliere inferiori, uso on-demand o antagonisti dei recettori H2; gli enti pagatori ora insistono su tentativi documentati di riduzione graduale della dose dopo 12 settimane per ridurre il rischio di esposizione a lungo termine. Gli interventi refrattari e di soccorso si stanno espandendo a un CAGR dell'8.24%, sostenuto dal 30-40% di pazienti che non rispondono ai PPI bi-giornalieri e che quindi passano a esami di impedenza-pH e infine ai dispositivi.
Un registro multicentrico del 2025 ha mostrato che il test di impedenza ha riclassificato il 34% dei casi di MRGE presumibilmente refrattari a stati di reflusso non acido, consentendo l'utilizzo di regimi a base di baclofene, alginato o ipersensibilità viscerale al posto dell'intervento chirurgico immediato. Google Trends ha registrato un aumento del 63% nelle ricerche di "chirurgia LINX" e "procedura TIF" dal 2024 al 2025, riflettendo l'escalation delle cure avviate dal paziente. I mandati di decisione condivisa ora richiedono l'approvazione multidisciplinare prima che i pagatori finanzino impianti ad alto costo, allungando i tempi di attesa ma migliorando la selezione dei candidati e proteggendo il valore futuro nel mercato della malattia da reflusso gastroesofageo.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
In base ai dati demografici dei pazienti: il segmento geriatrico guida la crescita nonostante le preoccupazioni sulla sicurezza
Gli adulti di età compresa tra 18 e 64 anni hanno contribuito al 66.66% del fatturato nel 2025, rispecchiando il picco di obesità, esposizione alla dieta occidentale e fattori scatenanti dello stress lavorativo. La coorte ≥65 cresce più rapidamente, con un CAGR del 7.26%, spinta dall'aumento della durata della vita, dalla politerapia e dalla vigilanza sul rischio di fratture e reni associato all'assunzione di PPI a lungo termine. Un'indagine condotta nel Regno Unito su 12.000 anziani ha rilevato che il 41% assumeva PPI da oltre 12 mesi, ma solo il 19% aveva eseguito un'endoscopia di conferma, evidenziando una sottodiagnosi delle lesioni erosive.
Le sospensioni liquide e i granuli di PCAB orodispersibili ora affrontano le barriere alla deglutizione in età pediatrica e in età avanzata; i granuli di vonoprazan di Takeda sono stati lanciati in Giappone alla fine del 2025 e la loro autorizzazione alla registrazione negli Stati Uniti è prevista per il 2027. Gli adulti più giovani e sani tendono a preferire dispositivi che salvaguardano l'anatomia per evitare di assumere compresse per tutta la vita, mentre la multimorbilità in età adulta spinge a una continua dipendenza dai farmaci. I dati demografici indicano che la spesa geriatrica raggiungerà il 30% del mercato totale della malattia da reflusso gastroesofageo entro il 2031, sottolineando la necessità di percorsi di riduzione della dose specifici per età.
Per l'utente finale: la migrazione ASC rimodella l'economia procedurale
Nel 2025, gli ospedali hanno detenuto una quota di fatturato del 54.82%, ospitando interventi complessi di fundoplicatio, ablazioni di Barrett e sanguinamenti urgenti, consolidando il loro ruolo di polo di sicurezza per la quota di mercato della malattia da reflusso gastroesofageo. I centri chirurgici ambulatoriali hanno registrato la traiettoria più elevata, con un CAGR del 7.67%, perché i pagatori rimborsano LINX e TIF a prezzi unitari inferiori, consentendo al contempo risparmi sulle dimissioni in giornata. Il tariffario Medicare 2025 ha aumentato dell'8% il rimborso ASC per la fundoplicatio transorale, congelando al contempo le tariffe ambulatoriali ospedaliere, una leva che dovrebbe reindirizzare 12,000 casi extra all'anno alle sale ASC entro il 2027.
SCA Health si è impegnata a dotare 22 nuovi centri di duodenoscopi monouso e imaging basato sull'intelligenza artificiale entro il 2025, concentrandosi sulle vite Medicare Advantage adatte a reti ristrette. Le cliniche specialistiche di epatologia e gastroenterologia creano circuiti ausiliari con dilatazione ambulatoriale e test di pH-impedenziometrico, aumentando la profondità di riferimento. L'assistenza domiciliare cresce partendo da una base ridotta: il progetto pilota di Anthem del 2025 ha pagato il 70% delle tariffe ambulatoriali per le capsule di pH-metria a distanza, un livello che gli analisti prevedono che altri piani commerciali rispecchieranno se i dati confermeranno un successo diagnostico equivalente. Gli ospedali stanno rispondendo raggruppando i contratti per i casi complessi e rafforzando i collegamenti di ricerca e sviluppo per mantenere la propria posizione all'interno del più ampio mercato della malattia da reflusso gastroesofageo.
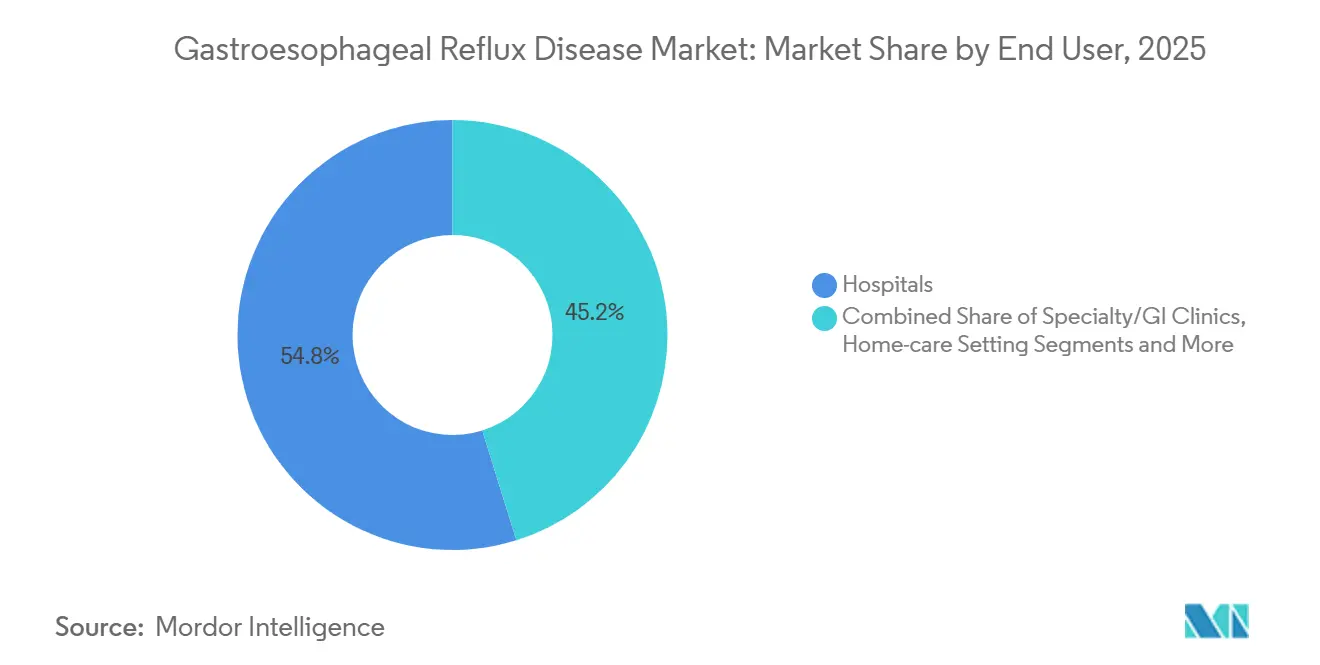
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
Il Nord America ha contribuito con il 37.34% al fatturato nel 2025, ben al di sopra di qualsiasi altra regione. Il mercato beneficia di una copertura assicurativa elevata, di una rapida adozione dei PCAB e di una solida base di installatori per l'aumento dello sfintere magnetico. Anche l'endoscopia monouso penetra più rapidamente qui, perché l'esposizione legale alle infezioni stimola l'approvvigionamento proattivo. La migrazione degli ASC è più pronunciata in Texas, Florida e California, dove le barriere lievi del certificato di necessità consentono rapide variazioni di capacità. Sebbene le prescrizioni dei PCAB siano più rapide, le regole sulla terapia graduale mantengono i PPI a basso costo come prima linea dominante, un fatto che modera l'aumento complessivo dei prezzi ma incrementa il fatturato delle unità nel mercato della malattia da reflusso gastroesofageo.
L'area Asia-Pacifico è sulla buona strada per un CAGR del 7.42% fino al 2031, il più rapido a livello mondiale, con l'aumento dell'obesità in Cina e India e i programmi pubblici che sperimentano lo screening di Barrett, che convoglia più endoscopi negli ospedali provinciali. Il progetto pilota cinese, che coinvolge dieci province, finanzierà 500,000 endoscopie entro il 2027, creando un volume che produttori locali come Aohua sono pronti a fornire. L'India ha esportato 420 milioni di dollari in PPI generici nel 2025, garantendo alle aziende nazionali una portata e un margine globali nonostante i prezzi inferiori al dollaro in patria. Il Giappone mostra una curva PCAB decennale, con il vonoprazan che coprirà il 40% dei nuovi interventi per MRGE nel 2025, un modello di adozione per l'intera regione.
Il maturo contesto europeo degli IPP rallenta la crescita del fatturato a una sola cifra, ma gli endoscopi monouso e i PCAB riprendono slancio. Germania, Regno Unito e Francia stanziano budget per la prevenzione delle infezioni che accelerano gli acquisti di endoscopi monouso, mentre i mercati meridionali e orientali si attengono alle flotte riutilizzate per motivi di capitale. La coerenza normativa sotto l'egida dell'Agenzia Europea per i Medicinali accelera le approvazioni dei dispositivi, ma amplifica anche gli avvisi di sicurezza che riducono i giorni di terapia a lungo termine con IPP. L'espansione del Sud America è costante, ma limitata dai massimali di rimborso; la penetrazione degli IPP da banco in Brasile è aumentata dopo la modifica normativa ANVISA del 2025, ma i dispositivi ad alto costo rimangono una prerogativa dei privati.
Il Medio Oriente e l'Africa si dividono in stati ad alto reddito del Consiglio di Cooperazione del Golfo che investono in centri di assistenza gastrointestinale terziaria ed economie subsahariane afflitte dalla carenza di endoscopi. La Nigeria ha segnalato un esaurimento delle scorte di materiali di consumo superiore a quattro settimane nel 62% degli ospedali pubblici nel 2025. L'Africa subsahariana registra una media di 0.8 endoscopi per milione di abitanti, rispetto ai 47 per milione dei paesi OCSE, un ostacolo strutturale che limita lo screening alla malattia in fase avanzata e mantiene elevato il volume farmaceutico nel mercato regionale della malattia da reflusso gastroesofageo.
Panorama normativo
Negli Stati Uniti, i sistemi di sutura e plicatura endoscopica per il trattamento del reflusso gastroesofageo (GERD) sono regolamentati come dispositivi medici di Classe II (21 CFR 876.1500) e in genere seguono la procedura 510(k). I prodotti che combinano un farmaco con un dispositivo di somministrazione o monitoraggio rientrano nel quadro normativo dell'Ufficio dei Prodotti Combinati della FDA, la cui giurisdizione è determinata dalla principale modalità d'azione. I prodotti combinati devono inoltre essere conformi ai requisiti delle attuali norme di buona fabbricazione (CGM) per entrambe le parti costituenti, ai sensi della Parte 4 del 21 CFR, che disciplina l'integrazione del sistema qualità, la gestione dei reclami e la segnalazione post-commercializzazione per quanto riguarda il farmaco e il dispositivo.
Nell'Unione Europea, i prodotti combinati farmaco-dispositivo regolamentati come medicinali con un componente dispositivo integrato richiedono un parere di un organismo notificato ai sensi dell'articolo 117 del Regolamento sui medicinali (MDR) quando la parte dispositivo non è marcata CE, a conferma della conformità ai requisiti generali di sicurezza e prestazione. L'Agenzia europea per i medicinali (EMA) ha istituito il Gruppo operativo sui prodotti combinati (COMBO) per supportare consultazioni sistematiche all'interfaccia tra medicinali e dispositivi, a testimonianza della crescente necessità di una consulenza scientifica coordinata e di una pianificazione della valutazione della conformità per i prodotti combinati utilizzati in gastroenterologia.
Analisi della catena del valore
La catena del valore si estende dai fornitori di principi attivi farmaceutici ed eccipienti, ai produttori di farmaci in forma finita per PPI, H2RA e PCAB, oltre a dispositivi e strumenti diagnostici come cateteri, sensori, microelettronica e materiali di consumo monouso per endoscopia che influenzano la prescrizione, gli accertamenti e la conversione delle procedure. A valle, i proprietari di marchi e le aziende di farmaci generici dipendono da CMO, partner di confezionamento (compresi formati monodose e pronti per la vendita senza ricetta) e grossisti regionali, con i canali ospedalieri e delle farmacie al dettaglio che svolgono la maggior parte del lavoro di distribuzione, mentre i programmi di telegastroenterologia aggiungono un livello digitale crescente attraverso flussi di lavoro di test a distanza e strumenti di supporto al paziente.
I requisiti normativi e di qualità influenzano le modalità di trasferimento delle responsabilità tra le parti interessate. Negli Stati Uniti, la supervisione della FDA sui prodotti combinati, comprese le interazioni con i dispositivi medici e le procedure pre-autorizzazione, oltre alle aspettative integrate in materia di sorveglianza post-commercializzazione, aumenta la necessità di una documentazione coordinata per tutti i componenti del farmaco e del dispositivo. Nell'UE, i requisiti del Regolamento sui dispositivi medici (MDR) e il coinvolgimento degli organismi notificati aggiungono fasi di revisione parallele per gli elementi del dispositivo. Sul fronte operativo, l'approvvigionamento dei componenti e la logistica hanno assunto maggiore importanza nella pianificazione dei costi e della continuità operativa, in particolare per i componenti specialistici utilizzati nei flussi di lavoro diagnostici e correlati ai dispositivi, favorendo la diversificazione dei fornitori e un coordinamento più stretto tra produttori, distributori e strutture sanitarie che gestiscono il controllo delle infezioni e l'adozione di dispositivi monouso.
Panorama competitivo
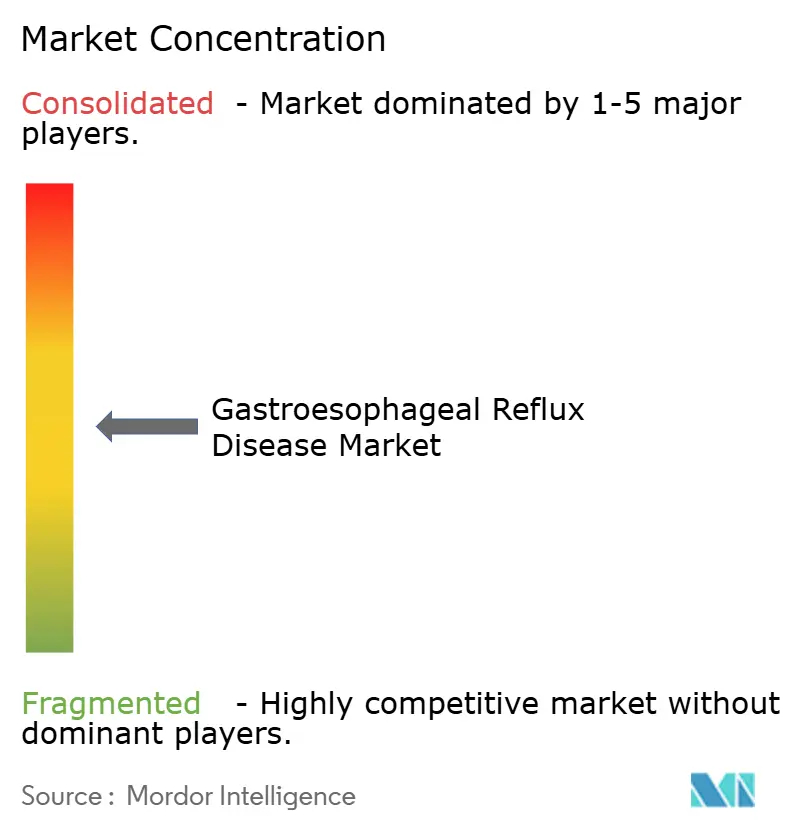
Il mercato della malattia da reflusso gastroesofageo rimane moderatamente concentrato. AstraZeneca, Takeda e Pfizer mantengono la loro forza storica grazie a Nexium, Dexilant e Protonix, ma le ondate di farmaci generici provenienti dagli esportatori indiani ostacolano i margini. Phathom Pharmaceuticals si sta ritagliando una nicchia attorno a Voquezna, scambiando contratti con sconti per garanzie di tasso di guarigione che attraggono i gestori dei benefit farmaceutici. I leader dei dispositivi Boston Scientific, Medtronic e Johnson & Johnson inseguono la quota di mercato dei farmaci refrattari con impianti a bassa invasività che incontrano il favore dei consumatori più giovani.
Le estensioni del ciclo di vita dominano la difesa del marchio: AstraZeneca distribuisce farmaci generici autorizzati, Takeda abbina Dexilant a carte risparmio e Pfizer confeziona Protonix con alginati per i canali OTC. I pionieri degli endoscopi monouso Ambu e Boston Scientific si differenziano attraverso la messaggistica per il controllo delle infezioni, mentre Olympus sfrutta flotte ibride per fidelizzare gli ospedali che non possono permettersi la conversione completa ai dispositivi monouso. Le startup digitali propongono app di intelligenza artificiale per la gestione dei pasti e della postura, che le casse malattia tedesche rimborsano quando esiste la prova di una dose risparmiata, prefigurando un livello di servizio all'interno del più ampio settore della malattia da reflusso gastroesofageo.
Le formulazioni pediatriche e per anziani fragili presentano ancora spazi vuoti; i granuli di vonoprazan e le compresse orodispersibili di PCAB affrontano le difficoltà di deglutizione. Il brevetto del 2025 di Medtronic su un'app di dosaggio a circuito chiuso suggerisce percorsi di sviluppo software-as-a-device che potrebbero riposizionare l'aderenza alla farmacoterapia come servizio basato sui risultati. I concorrenti dell'area Asia-Pacifico, tra cui Lupin, Zydus Cadila e Aohua Endoscopy, sfruttano l'efficienza dei costi e la portata della distribuzione regionale, spingendo le multinazionali a stringere partnership di condivisione del rischio.
Leader del settore della malattia da reflusso gastroesofageo
Johnson & Johnson
Takeda Pharmaceutical Company Limited
Pfizer Inc.
Medtronic
AstraZeneca
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Luglio 2026: Daewoong Pharmaceutical ha divulgato dati di efficacia nel mondo reale e informazioni sul successo commerciale di Pexuclu (fexuprazan), rafforzando la fiducia clinica nell'uso dei PCAB al di fuori di studi clinici rigorosamente controllati. Questo aggiornamento supporta un dibattito più ampio sull'adozione da parte dei medici prescrittori e aumenta la pressione competitiva sui regimi di soppressione acida tradizionali nei mercati in cui i PCAB sono già commercializzati.
- Gennaio 2026: Braintree Laboratories (Sebela Pharmaceuticals) ha presentato alla FDA statunitense una domanda di autorizzazione all'immissione in commercio (NDA) per tegoprazan per il trattamento della malattia da reflusso non erosiva, la guarigione dell'esofagite erosiva e il mantenimento della guarigione dell'esofagite erosiva. La presentazione della domanda amplia il panorama competitivo a breve termine negli Stati Uniti e alza l'asticella della differenziazione in termini di ampiezza delle indicazioni, solidità del pacchetto di evidenze e contratti con gli enti pagatori.
- Agosto 2024: Johnson & Johnson MedTech ha ottenuto dalla FDA statunitense una modifica all'etichettatura del sistema di gestione del reflusso LINX per includere i pazienti con esofago di Barrett che presentano sintomi di GERD. Ciò amplia la popolazione di pazienti idonei alla procedura di aumento dello sfintere magnetico e può accelerare le visite specialistiche e gli accertamenti diagnostici legati ai percorsi di sorveglianza dell'esofago di Barrett.
Ambito e metodologia
Nell'ambito di questo rapporto, la malattia da reflusso gastroesofageo (GERD) è un disturbo in cui è interessato lo sfintere esofageo inferiore e provoca il reflusso del contenuto dallo stomaco all'esofago. Le principali cause della malattia da reflusso gastroesofageo comprendono l’obesità, il fumo e lo stile di vita sedentario. Il mercato della malattia da reflusso gastroesofageo è segmentato per diagnosi (endoscopia superiore, test ambulatoriale con sonda dell’acido (pH), manometria esofagea e altri), tipo di farmaco (inibitori della pompa protonica (PPI), bloccanti dei recettori H2 e altri) e geografia (nord). America, Europa, Asia-Pacifico, Medio Oriente e Africa e Sud America). Il rapporto di mercato copre anche le dimensioni e le tendenze stimate del mercato per 17 paesi diversi nelle principali regioni a livello globale. Il rapporto offre il valore (in milioni di dollari) per i segmenti di cui sopra.
| Diagnostica Ultrasuoni | Endoscopia | |
| Monitoraggio del pH e dell'impedenza | ||
| Manometria | ||
| Diagnostica per immagini e test ausiliari | ||
| terapeutica | Framacologico | Inibitori della pompa protonica (PPI) |
| Bloccanti acidi competitivi del potassio (PCAB) | ||
| Antagonisti del recettore dell'istamina-2 (H2RA) | ||
| Altri (formulazioni combinate, agenti procinetici, alginati) | ||
| Dispositivo / Procedurale | Fundoplicatio laparoscopico | |
| Sutura endoscopica antireflusso / plicatura | ||
| Aumento dello sfintere magnetico | ||
| Fundoplicatio transorale senza incisione (TIF) | ||
| Altri (ablazione a radiofrequenza, stimolazione elettrica LES) | ||
| Stile di vita e terapia digitale | ||
| Malattia da reflusso non erosiva (NERD) |
| Esofagite erosiva (gradi A–D) |
| Esofago di Barrett / GERD complicato |
| Gestione empirica di prima linea |
| Terapia di mantenimento/step-down |
| Trattamento refrattario/di salvataggio |
| Pediatrico (0-17 anni) |
| Adulto (18-64 anni) |
| Geriatrico (65 anni +) |
| Ospedali |
| Centri chirurgici ambulatoriali |
| Cliniche specialistiche/gastrointestinali |
| Impostazioni di assistenza domiciliare |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Europa | Germania |
| Francia | |
| Regno Unito | |
| Italia | |
| Spagna | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| Giappone | |
| India | |
| Corea del Sud | |
| Australia | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente & Africa | GCC |
| Sud Africa | |
| Resto del Medio Oriente e Africa | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America |
| Per tipo di soluzione | Diagnostica Ultrasuoni | Endoscopia | |
| Monitoraggio del pH e dell'impedenza | |||
| Manometria | |||
| Diagnostica per immagini e test ausiliari | |||
| terapeutica | Framacologico | Inibitori della pompa protonica (PPI) | |
| Bloccanti acidi competitivi del potassio (PCAB) | |||
| Antagonisti del recettore dell'istamina-2 (H2RA) | |||
| Altri (formulazioni combinate, agenti procinetici, alginati) | |||
| Dispositivo / Procedurale | Fundoplicatio laparoscopico | ||
| Sutura endoscopica antireflusso / plicatura | |||
| Aumento dello sfintere magnetico | |||
| Fundoplicatio transorale senza incisione (TIF) | |||
| Altri (ablazione a radiofrequenza, stimolazione elettrica LES) | |||
| Stile di vita e terapia digitale | |||
| Per fenotipo della malattia | Malattia da reflusso non erosiva (NERD) | ||
| Esofagite erosiva (gradi A–D) | |||
| Esofago di Barrett / GERD complicato | |||
| Per linea di terapia | Gestione empirica di prima linea | ||
| Terapia di mantenimento/step-down | |||
| Trattamento refrattario/di salvataggio | |||
| In base ai dati demografici dei pazienti | Pediatrico (0-17 anni) | ||
| Adulto (18-64 anni) | |||
| Geriatrico (65 anni +) | |||
| Per utente finale | Ospedali | ||
| Centri chirurgici ambulatoriali | |||
| Cliniche specialistiche/gastrointestinali | |||
| Impostazioni di assistenza domiciliare | |||
| Per geografia | Nord America | Stati Uniti | |
| Canada | |||
| Messico | |||
| Europa | Germania | ||
| Francia | |||
| Regno Unito | |||
| Italia | |||
| Spagna | |||
| Resto d'Europa | |||
| Asia-Pacifico | Cina | ||
| Giappone | |||
| India | |||
| Corea del Sud | |||
| Australia | |||
| Resto dell'Asia-Pacifico | |||
| Medio Oriente & Africa | GCC | ||
| Sud Africa | |||
| Resto del Medio Oriente e Africa | |||
| Sud America | Brasile | ||
| Argentina | |||
| Resto del Sud America | |||
Domande chiave a cui si risponde nel rapporto
Qual è il valore previsto del mercato della malattia da reflusso gastroesofageo nel 2031?
Si prevede che raggiungerà gli 8.95 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 5.25% a partire dal 2026.
Quale tipo di soluzione sta crescendo più velocemente?
Si prevede che la diagnostica, basata sull'endoscopia monouso e sui dispositivi indossabili per la misurazione del pH basati sull'intelligenza artificiale, crescerà a un CAGR del 9.33% entro il 2031.
Perché i centri chirurgici ambulatoriali stanno guadagnando quote di mercato?
I contribuenti sono favorevoli ai costi più bassi e Medicare ha aumentato il rimborso ASC per la fundoplicatio transorale, determinando un CAGR del 7.67% per l'intervento.
Quanto è significativa l'opportunità geriatrica?
La coorte ≥65 si espande a un CAGR del 7.26% ed è sulla buona strada per raggiungere il 30% del fatturato totale entro il 2031, alimentando terapie e diagnosi specifiche per l'età.
Cosa limita l'adozione dei dispositivi nei mercati emergenti?
I rimborsi limitati previsti da programmi come Ayushman Bharat e SUS Brazil costringono la maggior parte dei pazienti a pagare di tasca propria, riducendo i volumi.
Gli antagonisti degli acidi competitivi del potassio stanno sostituendo gli IPP?
I PCAB garantiscono un controllo più rapido dell'acidità e riescono a penetrare nei casi di erosione grave, ma le regole della terapia graduale e i prezzi più elevati mantengono i PPI come farmaci di prima linea dominanti.


