

Dimensioni e quota di mercato del trattamento del cancro gastrico
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 6.74 miliardo di dollari |
| Dimensione del mercato (2031) | 12.11 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 12.44% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Nord America |
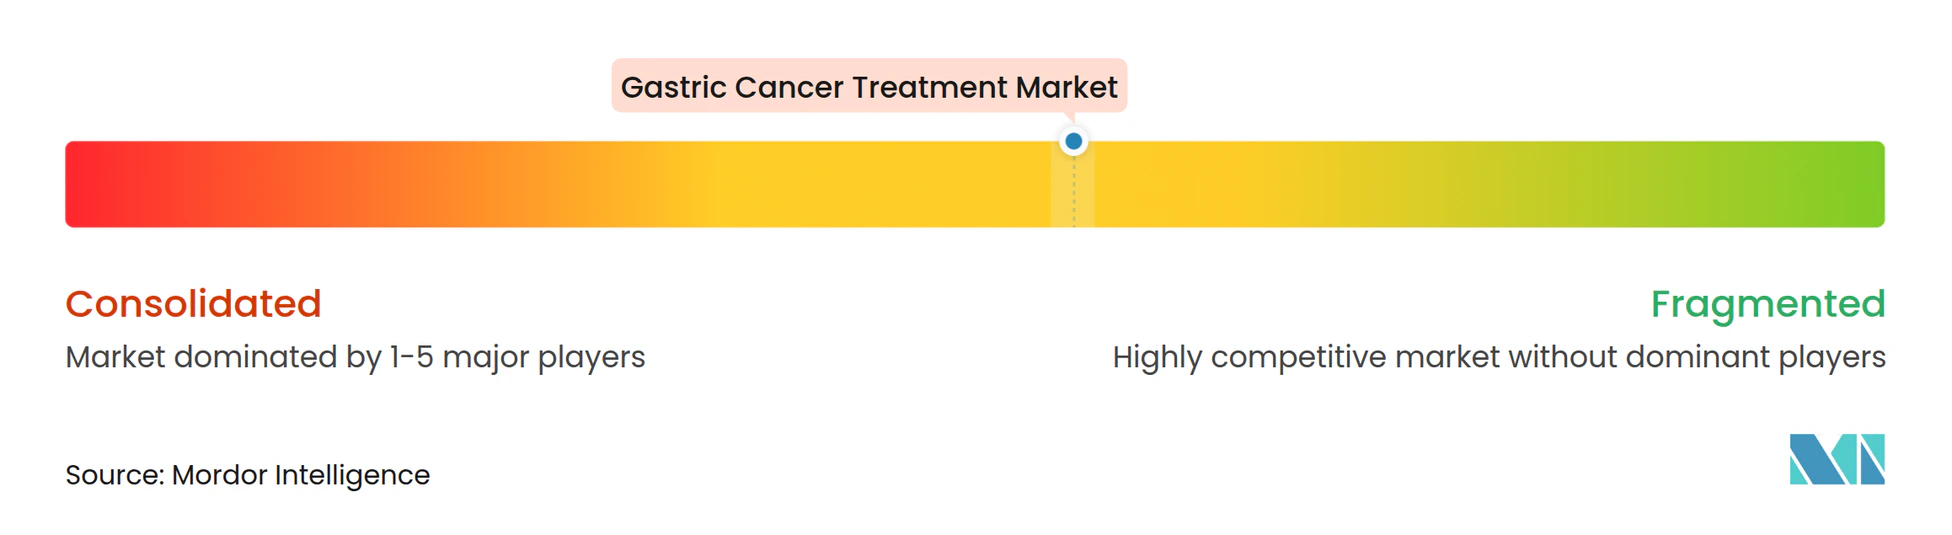
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato del trattamento del cancro gastrico di Mordor Intelligence
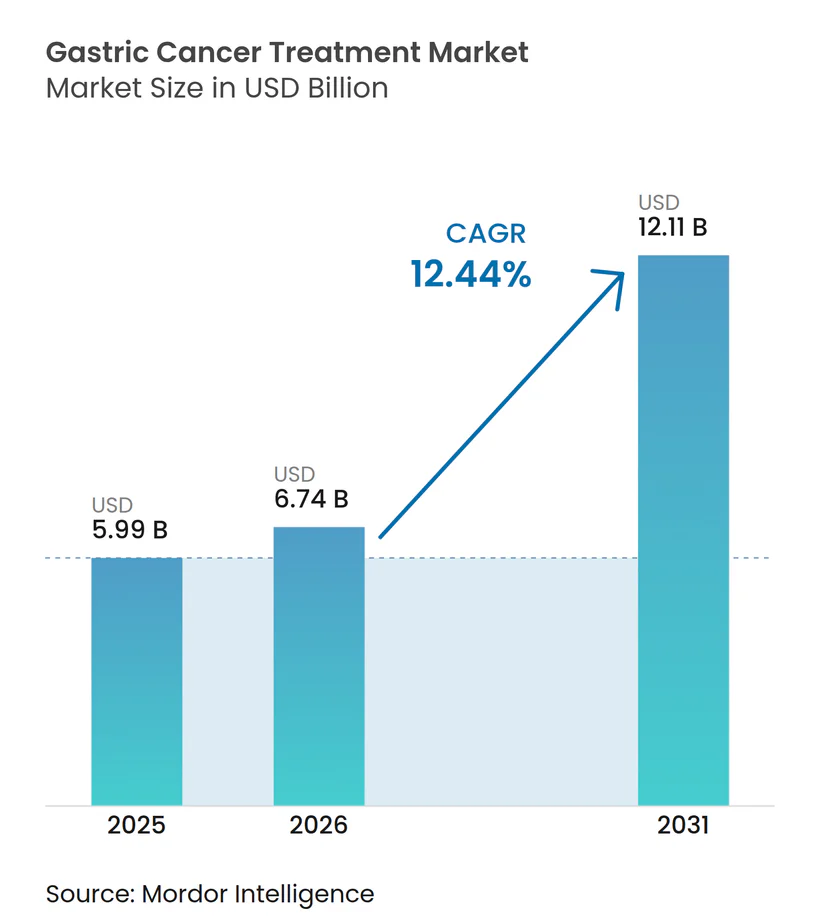
Si stima che il mercato del trattamento del cancro gastrico nel 2026 raggiungerà i 6.74 miliardi di dollari, in crescita rispetto ai 5.99 miliardi di dollari del 2025, con proiezioni per il 2031 che indicano 12.11 miliardi di dollari, con un CAGR del 12.44% nel periodo 2026-2031. L'accelerazione dell'incidenza tra le coorti di pazienti anziani, la rapida adozione dell'immunoterapia, i test precoci sui biomarcatori e le riforme degli appalti ad alto volume in Cina sostengono insieme lo slancio di crescita in tutte le principali regioni. Lo screening endoscopico supportato dall'intelligenza artificiale sta spostando la diagnosi verso stadi curabili, mentre la diagnostica complementare ora informa una gamma sempre più ampia di regimi di precisione che migliorano i risultati e prolungano la durata del trattamento. Cinque approvazioni rivoluzionarie hanno ottenuto l'autorizzazione degli Stati Uniti tra ottobre 2024 e marzo 2025, e sistemi di fast-track paralleli in Giappone e nell'Unione Europea stanno riducendo i tempi di lancio per i candidati in fase avanzata, rafforzando la visibilità dei ricavi per gli innovatori. Al contrario, gli elevati costi delle complicazioni post-operatorie e il rimborso non uniforme dei biomarcatori nelle economie emergenti continuano a creare difficoltà nell'erogazione di cure ottimali, attenuando le curve di adozione a breve termine dei farmaci premium in alcuni mercati.
Punti chiave del rapporto
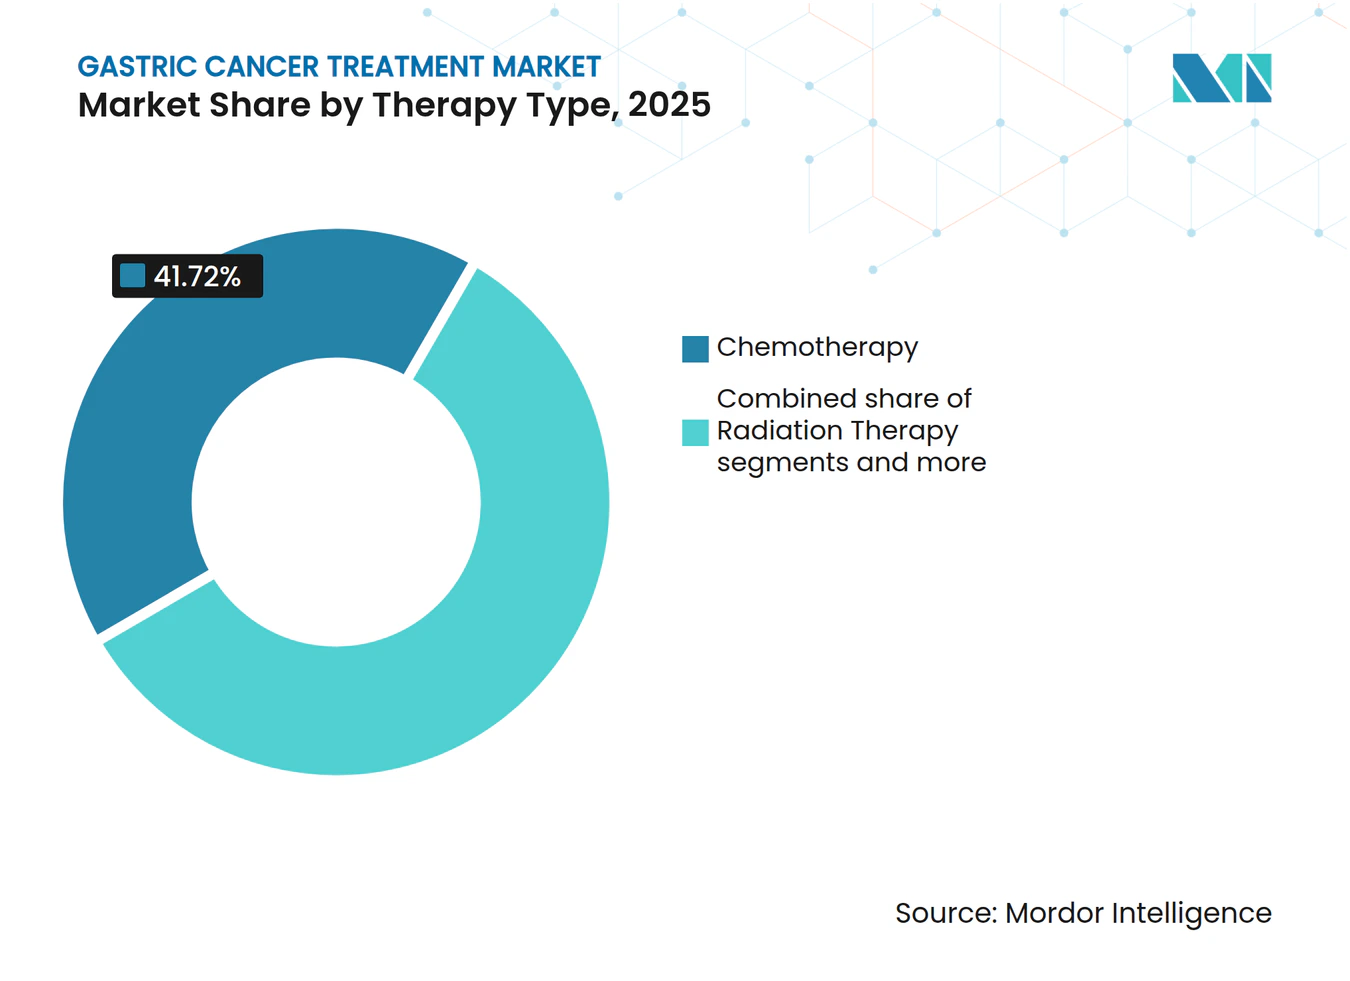
- In base al tipo di terapia, la chemioterapia ha registrato una quota di fatturato del 41.72% nel 2025, mentre l'immunoterapia è destinata a crescere a un CAGR del 13.22% fino al 2031.
- Per classe di farmaci, gli inibitori PD-1/PD-L1 hanno conquistato il 19.96% della quota di mercato dei trattamenti per il cancro gastrico nel 2025, mentre gli inibitori FGFR2 sono destinati a crescere a un CAGR del 12.49% fino al 2031.
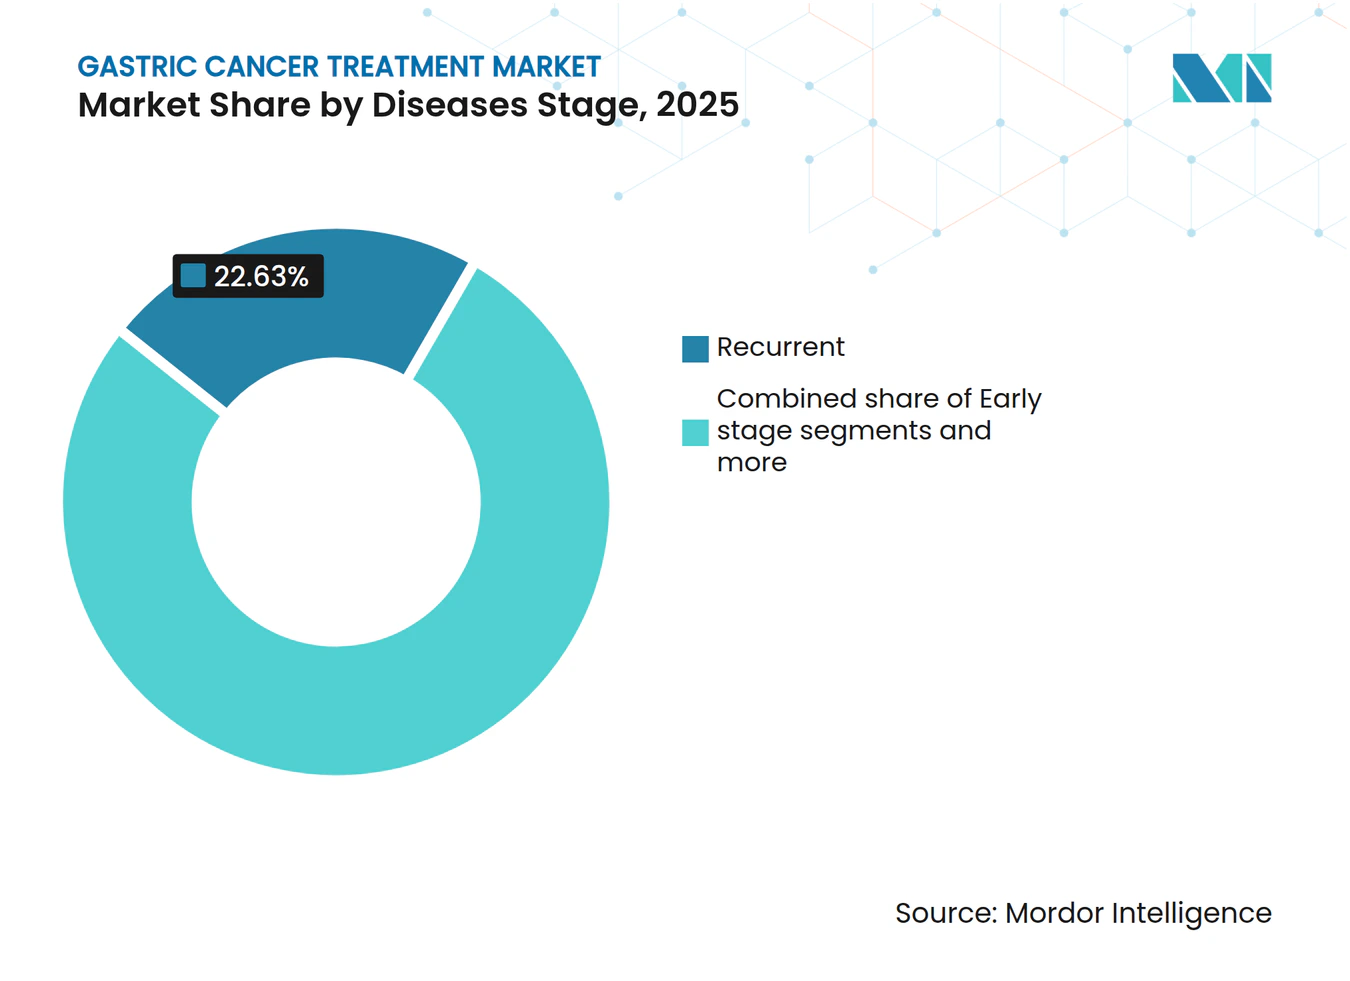
- In base allo stadio della malattia, nel 22.63 i casi ricorrenti rappresentavano il 2025% del mercato dei trattamenti per il cancro gastrico e si prevede che la malattia in fase iniziale (0-IA) aumenterà a un CAGR del 13.55% fino al 2031.
- Per quanto riguarda la via di somministrazione, la somministrazione endovenosa ha dominato con una quota del 68.15% nel 2025; si prevede che le formulazioni orali aumenteranno a un CAGR del 12.78% nello stesso periodo.
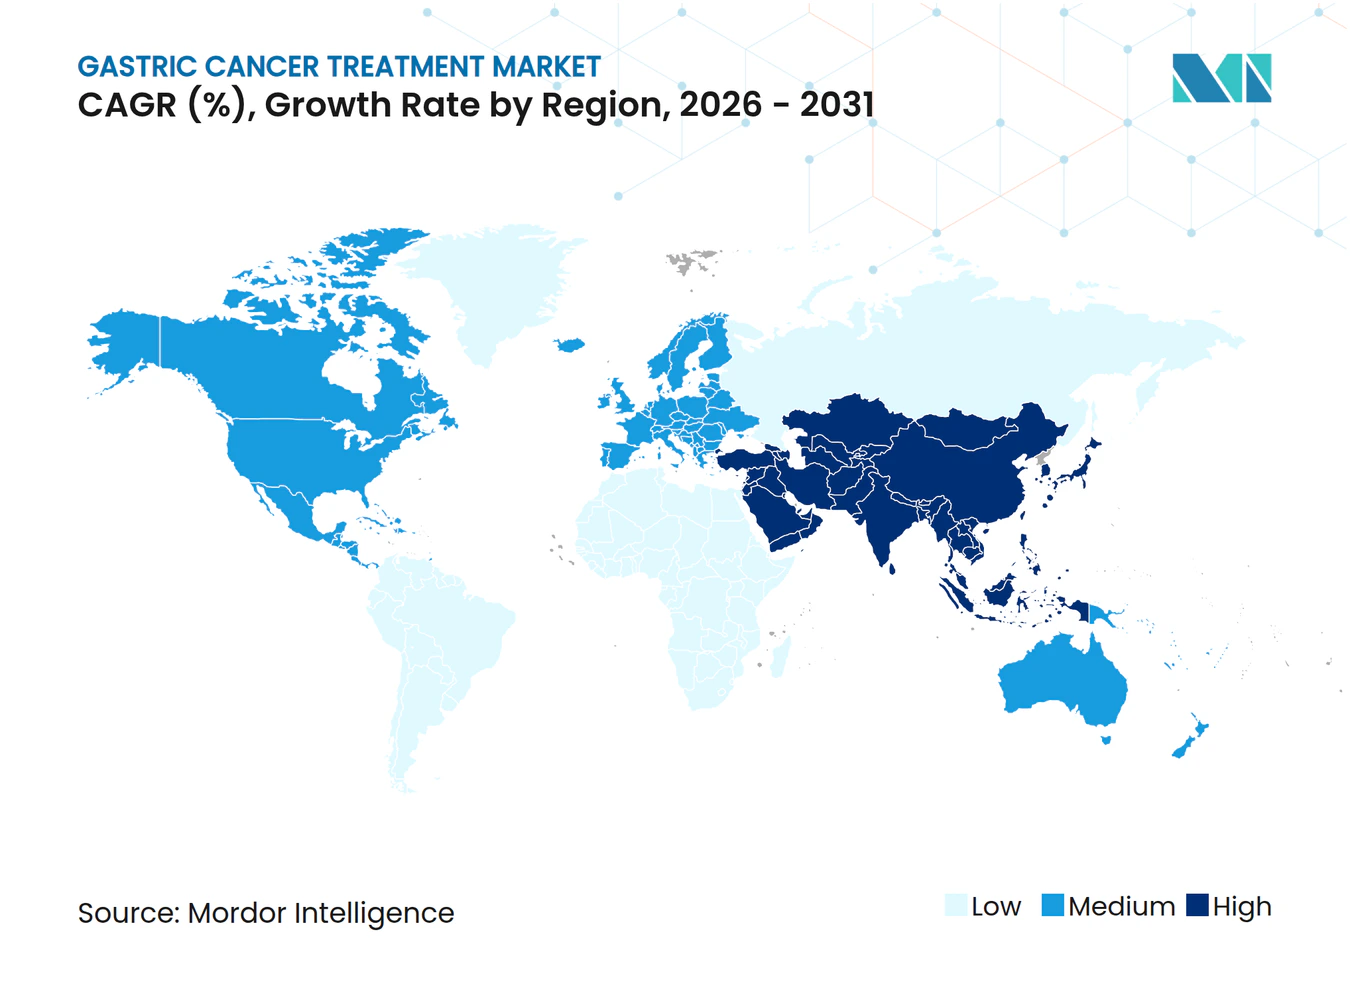
- In termini geografici, il Nord America ha generato una quota di fatturato del 41.87% nel 2025, mentre si prevede che l'area Asia-Pacifico registrerà il CAGR più rapido, pari al 15.31%, entro il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale del trattamento del cancro gastrico
Analisi dell'impatto del conducente
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Invecchiamento della popolazione e aumento della prevalenza dell'H. pylori | + 2.8% | Globale, concentrato in Asia-Pacifico ed Europa | A lungo termine (≥ 4 anni) |
| Assorbimento degli inibitori del checkpoint PD-1/PD-L1 | + 1.9% | Nord America e UE leader, APAC seguito | Medio termine (2-4 anni) |
| Protocolli di test HER2-positivi precedenti | + 1.2% | Globale, con un'adozione più rapida nei mercati sviluppati | Medio termine (2-4 anni) |
| In Cina calano i prezzi degli acquisti basati sul volume | + 0.8% | Cina principalmente, con ricadute sugli altri mercati dell'APAC | A breve termine (≤ 2 anni) |
| Progetti pilota di screening endoscopico basati sull'intelligenza artificiale | + 1.1% | Giappone, Corea del Sud e Germania leader nell'adozione | Medio termine (2-4 anni) |
| Pipeline di vaccini neo-antigenici a mRNA | + 0.7% | Centri clinici del Nord America e dell'UE | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Invecchiamento della popolazione e aumento della prevalenza dell'H. pylori
L'invecchiamento demografico si combina con la persistente infezione da H. pylori, mantenendo l'incidenza di base in aumento, in particolare in Giappone, Corea del Sud, Cina ed Europa meridionale, dove l'esposizione storica persiste nonostante i programmi di eradicazione. I database delle dimissioni ospedaliere di Tokyo mostrano che le persone di età ≥65 anni rappresentano oltre il 70% delle nuove diagnosi di cancro gastrico, confermando l'ondata di domanda che entra nelle cliniche oncologiche. Poiché la remissione richiede spesso una lunga terapia multimodale e frequenti follow-up, i pazienti anziani in genere consumano volumi cumulativi di farmaci più elevati, una dinamica che fa aumentare la spesa per caso nel corso della vita all'interno del mercato del trattamento del cancro gastrico. Inoltre, analisi del mondo reale indicano che i protocolli di gestione della tossicità geriatrica sono migliorati notevolmente negli ultimi due anni, consentendo ai medici di sostenere i regimi sistemici più a lungo senza riduzioni di dose, aumentando così i volumi medi di vendita di inibitori dei checkpoint e agenti mirati. I pagatori, tuttavia, si scontrano con l'impatto sul bilancio del trattamento di coorti di anziani più ampie, il che spinge a un passaggio verso schemi di rimborso basati sul valore che vincolano il pagamento ai risultati su orizzonti pluriennali. Sebbene le misure preventive continuino ad espandersi, il loro beneficio epidemiologico si materializzerà solo gradualmente, garantendo una lunga serie di richieste terapeutiche sostenute nel mercato del trattamento del cancro gastrico.
Assorbimento degli inibitori del checkpoint PD-1/PD-L1
L'adozione di prima linea di pembrolizumab più trastuzumab e chemioterapia, approvata a marzo 2025, ha aumentato la sopravvivenza libera da progressione mediana da 7.3 a 10.9 mesi, modificando gli algoritmi di trattamento front-of-card in Nord America ed Europa. I dossier di valutazione delle tecnologie sanitarie presentati in Francia e Italia indicano un costo incrementale per anno di vita aggiustato per la qualità che si colloca al di sotto delle soglie nazionali di disponibilità a pagare quando il farmaco viene utilizzato in pazienti con biomarcatori positivi, favorendo l'inclusione nei prontuari e consolidando la crescita dei ricavi nel mercato del trattamento del carcinoma gastrico. Analogamente, l'uso perioperatorio di combinazioni di durvalumab ha ridotto il rischio di recidiva del 29% negli studi randomizzati presentati all'ASCO 2025, spingendo i comitati per le linee guida a raccomandare l'immunomodulazione in una fase precoce del decorso della malattia. È importante notare che la durata della risposta nei pazienti con bassi punteggi PD-L1 è migliorata quando il blocco dei checkpoint è stato associato a trastuzumab o agenti citotossici, ampliando la coorte trattabile fino a un terzo, secondo i dati aggregati della fase 3.
Protocolli precedenti di test HER2-positivi
L'approvazione da parte dell'Unione Europea del test VENTANA CLDN18 RxDx nel luglio 2024 ha avviato un passaggio verso la profilazione tumorale basata su panel che valuta HER2, CLDN18.2, FGFR2 e PD-L1 da un singolo vetrino bioptico, riducendo i tempi di risposta a meno di cinque giorni nei principali centri oncologici. Studi sull'adozione in Germania hanno rilevato che i panel ampi hanno raddoppiato la percentuale di pazienti segnalati per terapia mirata rispetto ai test sequenziali a singolo marcatore, ampliando il volume indirizzabile per trastuzumab deruxtecan, zolbetuximab e i prossimi inibitori di FGFR2. Gli ospedali dell'area metropolitana di Seul segnalano che il test reflex in giornata integra la patologia molecolare nei flussi di lavoro diagnostici iniziali, consentendo agli oncologi di iniziare i regimi guidati dai biomarcatori con un ciclo di trattamento in anticipo, il che può migliorare la sopravvivenza globale di due o tre mesi nei casi con intento curativo. L'identificazione precoce riduce inoltre l'inutile esposizione a chemioterapie inefficaci, riducendo le spese legate alla tossicità e rafforzando il sostegno dei finanziatori all'espansione sistematica dei test. Con l'ammodernamento dei laboratori di analisi patologiche da parte dei mercati emergenti con piattaforme automatizzate di immunoistochimica, il mercato del trattamento del cancro gastrico acquisisce una nuova leva per l'espansione del volume di casi, trainata dalla penetrazione diagnostica piuttosto che dalla sola incidenza grezza.
Calo dei prezzi degli acquisti basati sul volume in Cina
Nell'ambito dei negoziati per la National Reimbursement Drug List, conclusi a dicembre 2024, i prezzi medi franco fabbrica per i principali marchi di oncologia gastrica sono diminuiti del 60-80%, ampliando l'accesso a circa 150,000 pazienti all'anno. I produttori hanno risposto adottando una strategia di prezzi a livelli: i margini più bassi in Cina sono controbilanciati da elevati volumi garantiti, mentre altrove i prezzi ora fanno riferimento agli acquisti cinesi nei contratti basati sul valore. Audit di prescrizioni in condizioni reali confermano che l'uso ospedaliero di nivolumab e trastuzumab deruxtecan è più che triplicato nei centri provinciali durante i primi due trimestri del 2025, compensando l'erosione del prezzo unitario e generando aumenti di fatturato assoluto a livello regionale. Paesi limitrofi come Vietnam e Malesia hanno iniziato a esplorare modelli di approvvigionamento comparabili, segnalando una potenziale diffusione del paradigma del volume su larga scala che potrebbe rimodellare i margini ma anche ampliare la portata dei pazienti nel mercato del trattamento del cancro gastrico.
Analisi dell'impatto della restrizione
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Elevati costi di complicanze post-operatorie | -1.4% | Globale, più pronunciato nei mercati emergenti | Medio termine (2-4 anni) |
| Rimborso limitato dei biomarcatori al di fuori delle città di livello 1 | -0.9% | Cina, India e altri mercati emergenti dell'APAC | A breve termine (≤ 2 anni) |
| Carenza di specialisti in oncologia gastrointestinale in America Latina | -0.7% | America Latina, ricadute su altre regioni emergenti | A lungo termine (≥ 4 anni) |
| Fragilità della catena di fornitura per le formulazioni liposomiali | -0.6% | Globale, acuto nelle regioni con infrastrutture della catena del freddo limitate | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Elevati costi delle complicazioni post-operatorie
Le complicanze gravi della gastrectomia si verificano nel 15-25% dei casi e costano 15,000-25,000 dollari per ogni nuovo ricovero, gravando sui pagatori e ritardando la terapia adiuvante, che può peggiorare la sopravvivenza dei pazienti del 10-15%. I dati degli ospedali pubblici in Brasile, Sudafrica e Indonesia mostrano che la cura delle complicanze assorbe fino al 30% dei budget totali per l'oncologia ospedaliera, estromettendo i fondi per i moderni agenti sistemici. Il recupero postoperatorio migliorato e gli approcci laparoscopici stanno riducendo i tassi di complicanze a quasi il 10% nei centri ad alto volume, tuttavia la spesa in conto capitale per la robotica rimane proibitiva per molti paesi a medio reddito. Finché non verrà raggiunta una più ampia standardizzazione chirurgica, i pagatori potrebbero limitare la spesa per i farmaci adiuvanti premium per i candidati ad alto rischio, frenando il potenziale di adozione in alcune parti del mercato del trattamento del cancro gastrico. I consorzi che coinvolgono produttori di dispositivi, enti di formazione chirurgica e finanziatori multilaterali stanno valutando finanziamenti basati sui risultati per ridurre le barriere all'ingresso per le piattaforme mini-invasive, ma ci vorranno diversi cicli di bilancio per ottenere un impatto tangibile.
Rimborso limitato per i biomarcatori al di fuori delle città di livello 1
In Cina e India, i pannelli completi di sequenziamento di nuova generazione spesso superano i 400 dollari – una cifra che supera il reddito mensile di ampie popolazioni rurali – costringendo i medici ad affidarsi esclusivamente alla chemioterapia per molti tumori positivi ai biomarcatori. Le assicurazioni provinciali in Cina di solito rimborsano solo l'immunoistochimica per l'HER2 negli ospedali terziari, lasciando scoperti i test per CLDN18.2 o FGFR2, il che limita la verifica di idoneità per zolbetuximab o inibitori di FGFR2. Una disparità simile si verifica nelle vecchie strutture della National Health Mission indiana, dove i costi diagnostici in contanti scoraggiano i test. La conseguenza è la diseguaglianza terapeutica: i registri pubblicati mostrano che la penetrazione della terapia guidata dai biomarcatori scende al di sotto del 15% al di fuori dei centri urbani di primo livello, limitando l'impatto reale dei farmaci di precisione. La telepatologia e i test PCR basati su cartucce promettono di ridurre i costi fino al 1%, ma la loro scalabilità richiede un'armonizzazione normativa e framework di sicurezza cloud ancora in fase di sviluppo. Finché non verranno colmate queste lacune nell'accesso, parte del margine di crescita per il mercato dei trattamenti contro il cancro gastrico resterà irrealizzato.
Analisi del segmento
Per tipo di terapia: l'immunoterapia guida l'innovazione
L'immunoterapia ha generato circa 1.2 miliardi di dollari di fatturato nel mercato del trattamento del cancro gastrico nel 2025, rappresentando il segmento con il CAGR più rapido del 13.22% e confermando il suo ruolo fondamentale negli algoritmi di cura moderni. La chemioterapia ha comunque mantenuto una quota di mercato formidabile del 41.72% nel 2025, rimanendo la spina dorsale dei regimi di prima linea, in particolare nei contesti metastatici, e mantenendo vantaggi di prezzo che la rendono la scelta di riferimento negli ospedali con budget limitati. I volumi di resezione chirurgica sono in aumento grazie al miglioramento dei protocolli perioperatori, ma i cicli di terapia sistemica per paziente continuano ad aumentare poiché gli agenti immunologici prolungano la sopravvivenza, sostenendo così la somministrazione ripetuta di dosi. La radioterapia occupa una nicchia modesta, in gran parte confinata ai tumori localmente avanzati, dove le strategie di conservazione degli organi aumentano i margini di resezione.
La rapida svolta verso protocolli multifarmaco offusca le categorizzazioni storiche: gli inibitori dei checkpoint immunitari vengono ora lanciati contemporaneamente ai farmaci citotossici, e le combinazioni trastuzumab deruxtecan e nivolumab sono entrate nella fase 3 di sperimentazione per il trattamento adiuvante, indicando che la "terapia di combinazione" presto eclisserà le categorie di farmaci monofarmaco. L'adozione della terapia mirata accelera ogni volta che il test per HER2 o FGFR2 viene rimborsato, mentre i regimi di cure palliative e di supporto iniziano prima, poiché una migliore sopravvivenza prolunga le esigenze di gestione dei sintomi. Grazie a queste linee terapeutiche interconnesse, gli oncologi specialisti considerano sempre più la selezione dei farmaci attraverso una lente di piattaforma integrata piuttosto che di classi distinte, una prospettiva che favorisce le aziende in grado di raggruppare immunoterapia, ADC e agenti di supporto in offerte coordinate nell'intero mercato del trattamento del cancro gastrico.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per classe di farmaci: gli inibitori di FGFR2 guidano la crescita
Gli inibitori di PD-1/PD-L1 hanno registrato la quota maggiore, pari al 19.96%, del fatturato di questa classe di farmaci nel 2025, a dimostrazione del loro consolidamento come standard di cura in diverse linee di prodotto. Tuttavia, la loro crescita annuale si sta attenuando, con la penetrazione nei mercati ad alto reddito che si avvicina alla saturazione. Al contrario, si prevede che gli inibitori di FGFR2 registreranno il CAGR più rapido, pari al 12.49%, trainati da tassi di risposta sorprendenti, prossimi al 42%, nei tumori con amplificazione di FGFR2 e dalle approvazioni previste in Giappone e Corea del Sud entro il 2026. All'orizzonte, gli anticorpi bispecifici che combinano il blocco di PD-1 con il targeting di FGFR2 stanno entrando nelle prime valutazioni cliniche, preparando il terreno per un'efficacia radicale che potrebbe aumentare ulteriormente la quota di mercato di questa classe.
Gli agenti citotossici mantengono la loro rilevanza ancorando nuovi regimi e mantenendo i vantaggi di rimborso, soprattutto nei mercati in cui doxorubicina o oxaliplatino biosimilari costano pochi centesimi rispetto ai biologici di marca. Gli antagonisti dell'HER2 hanno rafforzato la loro presenza dopo l'approvazione da parte della FDA, indipendente dal tumore, del trastuzumab deruxtecan nell'aprile 2024, che ha portato allo screening universale dell'HER2 per tutte le presentazioni metastatiche. Gli inibitori di VEGF/VEGFR e gli ADC forniscono un'importante attività aggiuntiva: la normalizzazione vascolare migliora l'infiltrazione immunitaria, mentre gli ADC rilasciano carichi letali nelle cellule ricche di marcatori, amplificando la sinergia con il blocco dei checkpoint immunitari. Nel complesso, il mosaico di classi di farmaci sottolinea che una differenziazione sostenuta deriva da un targeting preciso del paziente e dal potenziale di combinazione modulare, rafforzando le strategie multipiattaforma nel mercato del trattamento del cancro gastrico.
Per fase della malattia: la fase iniziale guadagna slancio
La malattia in stadio iniziale 0-IA ha generato circa 580 milioni di dollari di fatturato nel 2025 e si colloca al primo posto in tutti gli stadi con un CAGR del 13.55%, poiché lo screening assistito dall'intelligenza artificiale sposta la diagnosi verso forme meno avanzate. I casi ricorrenti si sono ancora classificati al primo posto in termini di valore, assorbendo il 22.63% dei dollari del segmento 2025 grazie all'elevata incidenza di recidive e alla terapia sistemica prolungata. I casi IB-III resecabili beneficiano della chemioterapia neoadiuvante associata all'immunoterapia, che ha aumentato i tassi di resezione R0 del 14% in recenti studi multicentrici e migliorato la sopravvivenza libera da malattia mediana di sei mesi rispetto alla sola chirurgia.
La gestione dei tumori localmente avanzati non resecabili rimane complessa; tuttavia, i regimi a base di nivolumab più paclitaxel hanno raggiunto una risposta del 38.5% nelle metastasi peritoneali gravi, suggerendo un miglioramento per un sottogruppo storicamente refrattario. L'adozione continua dell'immunoterapia perioperatoria riduce l'intervallo di tempo tra l'intervento chirurgico e l'inizio della terapia sistemica, riducendo potenzialmente la progressione micro-metastatica. La malattia avanzata/metastatica continua a generare il più elevato volume di farmaco per paziente grazie alle successive linee di trattamento, tuttavia un migliore controllo di prima linea potrebbe gradualmente ridurre la dipendenza dai citotossici di linea tardiva. Poiché la migrazione di stadio favorisce una diagnosi precoce, la futura espansione del valore nel mercato dei trattamenti per il cancro gastrico dipenderà maggiormente dall'innovazione degli adiuvanti piuttosto che dalle terapie di salvataggio.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per via di somministrazione: Formulazioni orali Espandi
Le infusioni endovenose hanno generato circa 4.08 miliardi di dollari nel 2025, pari al 68.15% della spesa totale, grazie a protocolli ospedalieri consolidati e alla predominanza dei farmaci biologici. I farmaci orali, capecitabina e apatinib in testa, hanno registrato un CAGR del 12.78%, a dimostrazione della forte preferenza dei pazienti per la somministrazione domiciliare e dell'interesse degli enti pagatori a ridurre i costi generali del centro infusionale.
L'attenzione della ricerca si sta ora spostando verso inibitori orali dei checkpoint e ADC orali basati su linker scindibili dalle proteasi che sopravvivono al pH gastrico e rilasciano il carico utile una volta assorbiti sistemicamente. Questa tecnologia, inizialmente commercializzata in ematologia ma ora mirata ai tumori solidi gastrici, è stata inizialmente commercializzata in ematologia. I sistemi sanitari australiani hanno documentato un risparmio sui costi del 15% dopo il passaggio dei pazienti idonei alla terapia di mantenimento alla terapia orale, rafforzando gli incentivi economici. Il monitoraggio dell'aderenza tramite telemedicina ha ulteriormente aumentato la fiducia nei regimi terapeutici domiciliari, riducendo le preoccupazioni relative alle dosi dimenticate. A condizione che venga mantenuta la parità farmacocinetica, molti agenti endovenosi potrebbero essere convertiti alla terapia orale, erodendo la quota di pazienti trattati con infusione e infondendo nuova linfa nel mercato dei trattamenti per il cancro gastrico.
Analisi geografica
Mercato nordamericano per il trattamento del cancro gastrico
Il Nord America ha generato il 41.87% del fatturato globale nel 2025, grazie a un'ampia copertura assicurativa, a un elevato potere di determinazione dei prezzi dei farmaci e a procedure di revisione FDA accelerate, come la terapia innovativa e la revisione oncologica in tempo reale, che accelerano l'accesso di sei-otto mesi rispetto ai percorsi standard. Tuttavia, il rallentamento della crescita è visibile con l'introduzione di formulari basati sul valore da parte degli enti pagatori: il rimborso a tempo limitato per il trastuzumab deruxtecan in Canada, previsto per maggio 2025, collega la continuazione del pagamento a risultati intermedi nel mondo reale, prefigurando contratti più ampi basati sui risultati.
Mercato del trattamento del cancro gastrico nella regione Asia-Pacifico
L'area Asia-Pacifico guida la crescita con un CAGR del 15.31%, alimentato dagli appalti cinesi basati sui volumi, dall'espansione delle infrastrutture oncologiche indiane e dal rimborso quasi automatico in Giappone per i farmaci approvati entro 90 giorni. Le richieste di rimborso degli ospedali cinesi mostrano che l'utilizzo di nivolumab è triplicato nelle città di fascia inferiore dopo l'inclusione nel ciclo di appalti del 2024, evidenziando l'elasticità dei volumi. La rete ospedaliera oncologica governativa indiana ha aggiunto otto nuovi centri terziari nel 2025, ciascuno dotato di laboratori di diagnostica molecolare che accelerano lo screening dei biomarcatori. Le autorità di regolamentazione giapponesi hanno approvato un nuovo sistema di endoscopia guidata dall'intelligenza artificiale nell'aprile 2025, posizionando il Paese in una posizione di leadership nella diagnosi precoce che alimenta i volumi di casi nelle pipeline di terapie sistemiche.
Mercato del trattamento del cancro gastrico in EMEA e Sud America
L'Europa rimane un paese maturo ma cauto nell'adozione di queste tecnologie, con un rigore nella valutazione delle tecnologie sanitarie che spinge le aziende ad accumulare rapidamente prove concrete per ottenere rimborsi nazionali. Le compagnie assicurative tedesche rimborsano ampiamente l'immunoterapia perioperatoria dopo una valutazione IQWiG positiva, mentre l'Italia richiede accordi prezzo-volume che limitino la spesa pubblica. Sud America e Medio Oriente/Africa rappresentano insieme poco meno del 7% del mercato del trattamento del cancro gastrico, ma presentano un potenziale di crescita latente poiché le multinazionali sperimentano programmi di assistenza ai pazienti che sovvenzionano i test sui biomarcatori e il supporto al co-pagamento. In generale, la diversificazione geografica riduce la sovraesposizione a un singolo sistema di rimborso e aumenta la resilienza del mercato globale del trattamento del cancro gastrico.
Panorama normativo
La supervisione regolatoria nel campo delle terapie per il cancro gastrico è sempre più legata alle indicazioni definite da biomarcatori e alla diagnostica di accompagnamento, con le principali agenzie che utilizzano percorsi oncologici accelerati per abbreviare i cicli di revisione per i segmenti con elevate esigenze insoddisfatte. Negli Stati Uniti, la FDA ha approvato diversi progressi nel trattamento del cancro gastrico/della giunzione gastroesofagea tra il 2024 e il 2025, tra cui Vyloy (zolbetuximab-clzb) nell'ottobre 2024 per la malattia CLDN18.2-positiva e HER2-negativa, Tevimbra (tislelizumab-jsgr) nel dicembre 2024 in combinazione con la chemioterapia per l'adenocarcinoma gastrico/della giunzione gastroesofagea HER2-negativo e pembrolizumab più trastuzumab e chemioterapia nel marzo 2025 per i tumori HER2-positivi e PD-L1-positivi. Anche il contesto perioperatorio è entrato a far parte della regolamentazione standard, con l'approvazione da parte della FDA di Imfinzi (durvalumab) nel novembre 2025 per i tumori gastrici/della giunzione gastroesofagea resecabili, nell'ambito di un regime perioperatorio basato su FLOT.
In Europa, le azioni dell'EMA hanno rafforzato la stessa direzione guidata dai biomarcatori, tra cui l'autorizzazione all'immissione in commercio nell'UE per Vyloy nel settembre 2024 e il parere positivo del CHMP del gennaio 2026 a supporto dell'espansione dell'indicazione di Imfinzi nell'adenocarcinoma gastrico/della giunzione gastroesofagea resecabile (in attesa della decisione della Commissione europea al momento del parere). La Cina ha dato ulteriore impulso nel 2026 con le approvazioni della NMPA che hanno ampliato le opzioni sia per le fasi iniziali che per le linee di trattamento più avanzate, tra cui l'approvazione nel giugno 2026 di serplulimab per il trattamento neoadiuvante/adiuvante nel carcinoma gastrico resecabile (soglia CPS di PD-L1 specificata nell'approvazione) e l'approvazione condizionata nel luglio 2026 di savolitinib (Orpathys) per l'adenocarcinoma gastrico/della giunzione gastroesofagea avanzato con amplificazione di MET dopo molteplici precedenti trattamenti sistemici. Nel complesso, queste decisioni aumentano le aspettative di conformità relative ai test validati (PD-L1, CLDN18.2, amplificazione di MET) e ampliano il numero di linee di trattamento approvate a disposizione dei medici.
Analisi della catena del valore
La catena del valore del trattamento del cancro gastrico comprende la scoperta di biomarcatori e lo sviluppo di test, l'esecuzione di studi clinici in centri di oncologia gastrointestinale, la produzione di farmaci biologici e citotossici complessi, la distribuzione specializzata e la somministrazione in ospedale o tramite infusione, con continua farmacovigilanza e generazione di dati di pratica clinica reale ai fini del rimborso. Con la crescente diffusione della prescrizione guidata da biomarcatori, i partner diagnostici e i flussi di lavoro di anatomia patologica con gestione della qualità assumono un ruolo sempre più centrale, come dimostrano collaborazioni quali quella tra Transcenta e Agilent per lo sviluppo di un test diagnostico complementare per la Claudina 18.2 a supporto di studi cardine sull'adenocarcinoma gastrico/della giunzione gastroesofagea.
Sul fronte dell'offerta, le strategie di produzione oncologica continuano a porre l'accento sulla resilienza e la conformità, poiché un numero crescente di regimi terapeutici combina farmaci biologici, ADC e chemioterapici, aumentando il coordinamento tra principio attivo, confezionamento, logistica della catena del freddo e preparazione in farmacia ospedaliera. Un esempio concreto è l'avvio, nel maggio 2026, della spedizione di pemetrexed (Alimta) a Lotus Pharmaceuticals a Taiwan da parte di Boryeong, nell'ambito di un accordo CDMO, a dimostrazione di come la produzione regionale e gli accordi di fornitura transfrontalieri supportino la continuità dei componenti citotossici utilizzati insieme ai nuovi agenti immuno-oncologici. Con l'espansione dell'immunochemioterapia perioperatoria, grazie ad approvazioni come quelle della FDA (dicembre 2025) e della Commissione Europea (febbraio 2026) per durvalumab più FLOT, la catena a valle si integra maggiormente con i percorsi chirurgici, aumentando la necessità operativa di diagnostica sincronizzata, programmazione perioperatoria e disponibilità affidabile dei farmaci durante le finestre di trattamento pre e post-operatorie.
Panorama competitivo
Il mercato dei trattamenti per il cancro gastrico mostra un moderato consolidamento: le prime cinque aziende (Roche, Merck, Bristol Myers Squibb, AstraZeneca e Pfizer) totalizzano complessivamente poco più della metà delle vendite annuali, evidenziando le elevate barriere allo sviluppo legate alla complessa produzione biologica e ai rigorosi standard normativi di prova.
Le aziende leader stanno passando dai lanci di singoli asset a strategie di ecosistema che integrano farmaci, servizi diagnostici e digitali in offerte coese. Roche confeziona i suoi farmaci biologici anti-HER2 con il test CLDN18 approvato, mentre AstraZeneca implementa app per l'aderenza terapeutica e dispositivi indossabili per il monitoraggio remoto insieme alla sua pipeline orale, con l'obiettivo di consolidare la quota di mercato grazie a un'esperienza superiore per il paziente. I nuovi operatori biosimilari si stanno sbarazzando degli anticorpi di prima generazione, mentre gli anticorpi anti-citoplasma (ADC) di nuova generazione e i costrutti bispecifici rimangono isolati dalla profondità della proprietà intellettuale e dalla complessità produttiva.
Gli accordi di licenza e di co-sviluppo si intensificano con le principali aziende occidentali che collaborano con le biotecnologie cinesi: BeiGene concede in licenza a Novartis i diritti di commercializzazione del tislelizumab negli Stati Uniti, mentre Innovent collabora con Eli Lilly per la fusione globale di blocco dei checkpoint e inibizione del VEGF. Le partnership nell'ambito dell'intelligenza artificiale puntano ad accelerare la scoperta; l'alleanza di Merck con una startup della Silicon Valley ha dimezzato i tempi di identificazione preclinica del target, comprimendo potenzialmente i cicli di sviluppo. Guardando al futuro, le aziende che dispongono di piattaforme integrate di terapia, diagnosi e analisi sembrano meglio posizionate per mantenere la leadership nel mercato del trattamento del cancro gastrico.
Leader del settore del trattamento del cancro gastrico
Eli Lilly and Company
Pfizer Inc.
F. Hoffmann-La Roche SA
Celltrion Inc.
Merck & Co
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Luglio 2026: HUTCHMED ha annunciato che l'NMPA cinese ha concesso l'approvazione condizionata per ORPATHYS (savolitinib) per il trattamento dell'adenocarcinoma gastrico o della giunzione gastroesofagea localmente avanzato o metastatico con amplificazione MET, dopo il fallimento di almeno due precedenti regimi sistemici. La decisione formalizza l'amplificazione MET come segmento di trattamento in un mercato importante e rafforza il ruolo dei test di amplificazione per sbloccare ulteriori linee di terapia mirata.
- Novembre 2025: la FDA statunitense ha approvato Imfinzi (durvalumab) di AstraZeneca con un regime basato su FLOT per il trattamento perioperatorio (neoadiuvante e adiuvante) dell'adenocarcinoma gastrico e della giunzione gastroesofagea resecabile. Ciò estende l'adozione dell'immunoterapia ai percorsi a intento curativo e aumenta l'importanza di una pianificazione coordinata a livello chirurgico, diagnostico e della capacità di infusione tra i diversi centri.
- Ottobre 2024: la FDA statunitense ha approvato Vyloy (zolbetuximab-clzb) per l'adenocarcinoma gastrico o della giunzione gastroesofagea localmente avanzato o metastatico HER2-negativo con espressione positiva di CLDN18.2. L'approvazione ha accelerato l'esecuzione di test di routine per CLDN18.2 e ha ampliato la gamma di terapie mirate di prima linea oltre HER2, influenzando la progettazione degli studi clinici e le strategie di combinazione in tutto il mercato.
Ambito del rapporto sul mercato globale del trattamento del cancro gastrico
Il cancro allo stomaco è caratterizzato dalla crescita di cellule cancerose all’interno del rivestimento dello stomaco. Il cancro allo stomaco è un tipo di cancro relativamente raro. Alcuni dei fattori di rischio associati al cancro allo stomaco sono il linfoma, le infezioni batteriche da H. pylori, i tumori in altre parti del sistema digestivo e i polipi dello stomaco.
Il mercato della terapia per il cancro gastrico è segmentato per tipo di terapia (chemioterapia, terapia mirata, immunoterapia, radioterapia e chirurgia), utente finale (centri di chirurgia ambulatoriale, ospedali e cliniche specialistiche e altri utenti finali) e geografia. (Nord America, Europa, Asia-Pacifico, Medio Oriente e Africa e Sud America). Il rapporto di mercato copre anche le dimensioni e le tendenze stimate del mercato per 17 paesi diversi nelle principali regioni del mondo.
Il rapporto offre il valore (in USD) per i segmenti sopra indicati.
| Chirurgia |
| Chemioterapia |
| Radioterapia |
| Terapia mirata |
| immunoterapia |
| Terapia Combinata |
| Cure palliative e di supporto |
| Agenti citotossici |
| Antagonisti HER2 |
| Inibitori PD-1/PD-L1 |
| Inibitori VEGF / VEGFR |
| Inibitori FGFR2 |
| ADC (coniugati anticorpo-farmaco) |
| Altro |
| endovenoso |
| Orale |
| Fase iniziale (0-IA) |
| Resecabile (IB-III) |
| Localmente avanzato non resecabile |
| Avanzato/Metastatico |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Italia | |
| Spagna | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Corea del Sud | |
| Australia | |
| Resto dell'Asia-Pacifico | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America | |
| Medio Oriente & Africa | GCC |
| Sud Africa | |
| Resto del Medio Oriente e dell'Africa |
| Per tipo di terapia | Chirurgia | |
| Chemioterapia | ||
| Radioterapia | ||
| Terapia mirata | ||
| immunoterapia | ||
| Terapia Combinata | ||
| Cure palliative e di supporto | ||
| Di Drug Class | Agenti citotossici | |
| Antagonisti HER2 | ||
| Inibitori PD-1/PD-L1 | ||
| Inibitori VEGF / VEGFR | ||
| Inibitori FGFR2 | ||
| ADC (coniugati anticorpo-farmaco) | ||
| Altro | ||
| Per via di amministrazione | endovenoso | |
| Orale | ||
| Per stadio della malattia | Fase iniziale (0-IA) | |
| Resecabile (IB-III) | ||
| Localmente avanzato non resecabile | ||
| Avanzato/Metastatico | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Corea del Sud | ||
| Australia | ||
| Resto dell'Asia-Pacifico | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Medio Oriente & Africa | GCC | |
| Sud Africa | ||
| Resto del Medio Oriente e dell'Africa | ||
Domande chiave a cui si risponde nel rapporto
Quanto sarà grande il mercato dei trattamenti per il cancro gastrico entro il 2031?
Si prevede che il mercato dei trattamenti per il cancro gastrico raggiungerà i 12.11 miliardi di dollari entro il 2031.
Quale modalità terapeutica sta crescendo più rapidamente?
L'immunoterapia è in testa con un CAGR del 13.22% fino al 2031.
Dove si registra la più rapida espansione della domanda regionale?
La regione Asia-Pacifico registra il CAGR più elevato, pari al 15.31%, trainata da Cina, India e Giappone.
Quale classe di farmaci detiene attualmente la quota maggiore?
Nel 1, gli inibitori PD-1/PD-L19.96 detenevano una quota di mercato del 2025%.
Quanto saranno importanti i trattamenti orali?
Si prevede che le formulazioni orali cresceranno a un CAGR del 12.78% man mano che l'assistenza domiciliare guadagna terreno.


