

Dimensioni e quota di mercato dei combustibili gassosi per motori a combustione interna
Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Volume di mercato (2026) | 138.64 milioni di tonnellate |
| Volume di mercato (2031) | 254.11 milioni di tonnellate |
| Tasso di crescita (2026 - 2031) | 12.88% CAGR |
| Mercato in più rapida crescita | Asia-Pacifico |
| Il mercato più grande | Asia-Pacifico |
| Concentrazione del mercato | Basso |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato dei combustibili gassosi per motori a combustione interna (IC) a cura di Mordor Intelligence
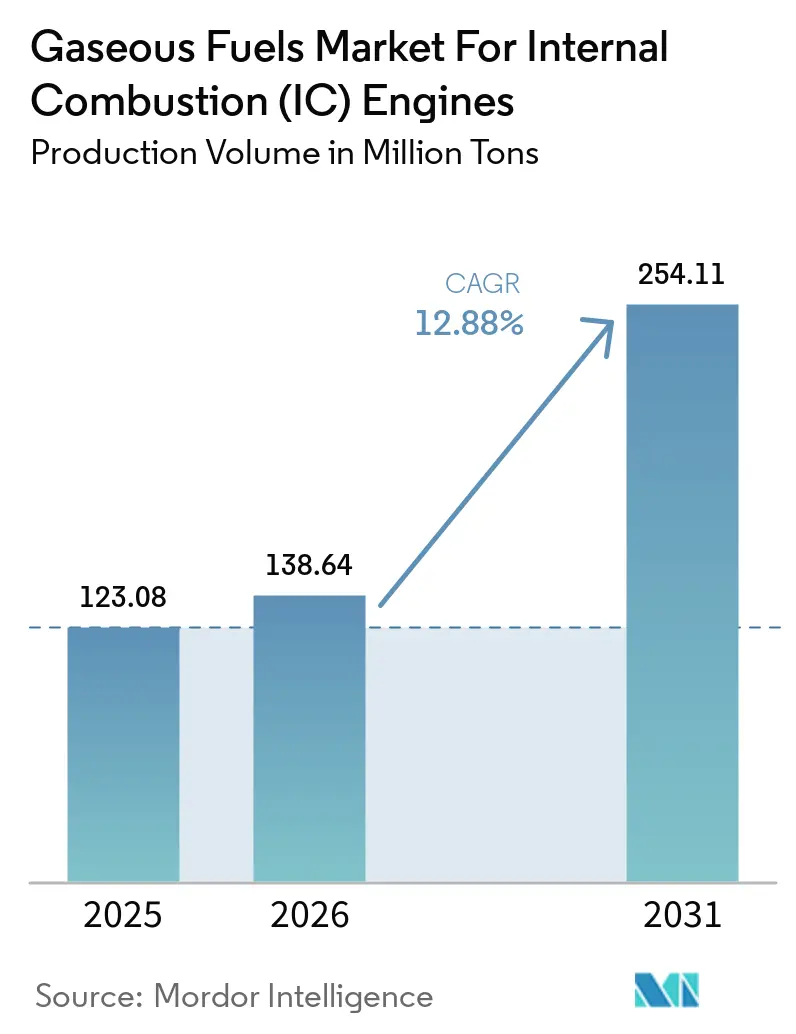
Il mercato dei combustibili gassosi per motori a combustione interna, in termini di volume di produzione, dovrebbe crescere da 123.08 milioni di tonnellate nel 2025 a 138.64 milioni di tonnellate nel 2026, per poi raggiungere i 254.11 milioni di tonnellate entro il 2031, con un tasso di crescita annuo composto (CAGR) del 12.88% nel periodo 2026-2031. Gli operatori di flotte utilizzano combustibili gassosi per soddisfare i requisiti in materia di emissioni, mantenendo al contempo un'autonomia e tempi di rifornimento adeguati nelle applicazioni commerciali più esigenti. Il GNC (gas naturale compresso) rimane fondamentale per le flotte urbane consolidate, mentre il GNL (gas naturale liquefatto), il biometano e l'idrogeno creano opportunità nei settori del trasporto a lungo raggio, marittimo e fuoristrada. La fornitura di carburante, l'accesso ai punti di rifornimento e la manutenzione dei veicoli vengono sempre più spesso contrattualizzati congiuntamente, il che rende il mercato dei combustibili gassosi per motori a combustione interna maggiormente dipendente da rapporti operativi a lungo termine. La volatilità dei prezzi del gas rimane una preoccupazione significativa, soprattutto per le regioni dipendenti dalle importazioni, e alimenta l'interesse per i contratti con gas rinnovabili che offrono condizioni più prevedibili. Il successo competitivo nel mercato dei combustibili gassosi per motori a combustione interna dipende quindi da stazioni di rifornimento affidabili, disponibilità di carburante e supporto alla flotta, piuttosto che dalla sola fornitura di carburante.
Punti chiave del rapporto
- Per tipologia di carburante, nel 2025 il GNC deteneva una quota di fatturato del 51.3%, mentre si prevede che l'idrogeno crescerà a un tasso annuo composto del 17.1% fino al 2031.
- Per tipologia di applicazione, i veicoli leggeri hanno rappresentato il 62.1% del fatturato nel 2025, mentre si prevede che il trasporto marittimo e fluviale crescerà a un tasso annuo composto del 15.1% fino al 2031.
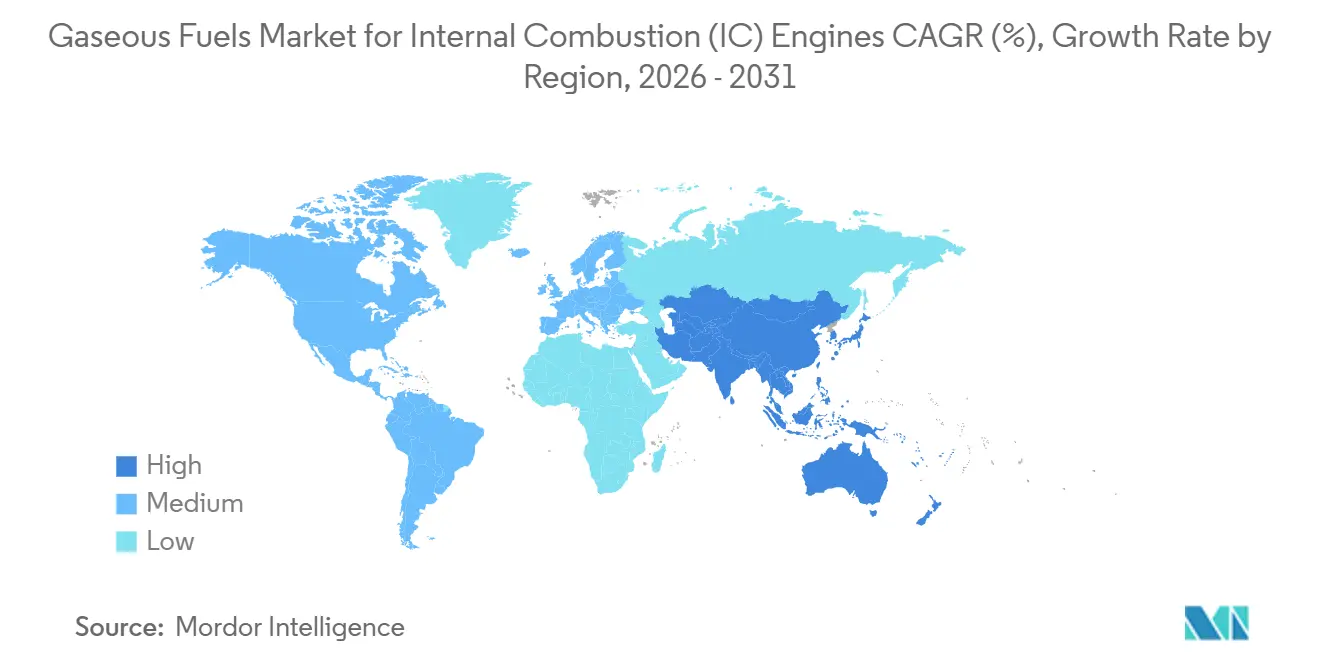
- Dal punto di vista geografico, la regione Asia-Pacifico deteneva una quota di fatturato del 53.3% nel 2025 e si prevede che crescerà a un tasso annuo composto del 14.8% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Analisi e tendenze del mercato dei combustibili gassosi per motori a combustione interna (IC)
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Minori costi totali di proprietà rispetto al diesel. | + 2.80% | A livello globale, i prezzi sono più alti in Nord America, Asia meridionale e Sud America, dove il differenziale di prezzo tra benzina e diesel è maggiore. | A breve termine (≤ 2 anni) |
| Norme sulle emissioni più severe per i veicoli pesanti e le flotte urbane. | + 2.50% | Principale mercato in Nord America e UE; ripercussioni su APAC e MEA tramite le decisioni relative alle piattaforme OEM. | Medio termine (2–4 anni) |
| Espansione delle infrastrutture di rifornimento di GNC, GNL e gas rinnovabili. | + 2.20% | Presente a livello globale; con una presenza concentrata nei corridoi merci dell'UE, negli hub di trasporto intermodale statunitensi e nei distretti del gas delle città indiane. | Medio termine (2–4 anni) |
| Adozione di un sistema di propulsione a gas installato in fabbrica | + 1.00% | Piattaforme OEM globali; la domanda è più forte in Cina, UE e India. | Medio termine (2–4 anni) |
| Compatibilità del biometano con i motori a gas e le infrastrutture esistenti | + 1.30% | Attività principali in UE, Regno Unito e America Latina; attività iniziale in ASEAN e Medio Oriente e Africa. | A lungo termine (≥ 4 anni) |
| Piattaforme motoristiche predisposte per l'idrogeno, destinate ad applicazioni difficili da elettrificare. | + 1.80% | UE (Germania, Paesi Bassi, Belgio), Giappone, Corea del Sud; in fase di sviluppo in India e Australia. | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
I minori costi totali di proprietà rispetto al diesel influenzano le decisioni di conversione delle flotte.
Il vantaggio in termini di costi operativi del GNC è un motivo immediato per la conversione delle flotte nel mercato dei combustibili gassosi per motori a combustione interna. Cummins ha dichiarato nel maggio 2026 che il GNC aveva un costo medio di 2.99 dollari USA per gallone equivalente di diesel, rispetto ai 4.25 dollari USA del diesel, il che ha prodotto un risparmio annuo di carburante di 12,600 dollari USA per 10,000 galloni consumati. Il confronto è particolarmente rilevante per i veicoli con percorsi giornalieri prevedibili e chilometraggio annuo elevato, che sono anche i modelli operativi che supportano il mercato dei combustibili gassosi per motori a combustione interna. I motori a GNC evitano inoltre i sistemi di fluido di scarico diesel e i filtri antiparticolato diesel, riducendo l'esposizione ad alcune esigenze di manutenzione dei sistemi di post-trattamento diesel [1] Cummins Inc., “How Natural Gas Engines Lower Total Cost of Ownership for Commercial Fleets,” Cummins, cummins.com . Un costo operativo inferiore e più trasparente può rendere più facile per i gestori delle flotte giustificare gli accordi relativi a carburante, manutenzione e stazioni di rifornimento. Questo vantaggio è massimo quando le flotte hanno un tasso di utilizzo sufficiente a supportare infrastrutture di rifornimento dedicate o stazioni di rifornimento pubbliche affidabili.
Norme sulle emissioni più severe per i veicoli pesanti e le flotte urbane creano una domanda dettata dal rispetto delle normative.
Le normative sulle emissioni stanno aumentando il valore delle opzioni di motorizzazione in grado di soddisfare le esigenze operative delle flotte con una minore complessità di sistema. L'Organizzazione Marittima Internazionale (IMO) ha approvato il quadro normativo IMO Net-Zero nell'aprile 2025, stabilendo misure nell'ambito dell'Allegato VI della Convenzione MARPOL che riguardano le prestazioni in termini di emissioni di gas serra nel settore marittimo. Analoghe direttive normative nel trasporto su strada supportano la domanda di combinazioni di carburanti e motori utilizzabili su percorsi urbani e merci fissi. I requisiti di conformità sono particolarmente rilevanti per autobus, autocarri per la raccolta dei rifiuti e veicoli per la distribuzione che operano in aree soggette a rigidi controlli sulla qualità dell'aria. I motori a gas possono offrire una soluzione pratica quando gli operatori devono rinnovare le flotte ma non possono accettare limitazioni in termini di autonomia della batteria, carico utile o tempi di ricarica. Questi requisiti creano una base di approvvigionamento più stabile per il mercato dei carburanti gassosi per motori a combustione interna, anche in presenza di variazioni di prezzo del carburante.
L'espansione delle infrastrutture di rifornimento sblocca la conversione delle flotte nei mercati con restrizioni
L'accesso al rifornimento determina se un veicolo a combustibile gassoso può essere utilizzato al di fuori di una rete di percorsi limitata. La Banca europea per gli investimenti ha approvato un prestito fino a 264 milioni di euro nel luglio 2025 per consentire a Snam di collegare gli impianti di produzione di biometano alla rete di trasmissione italiana [2] Banca europea per gli investimenti, "Accordo da 264 milioni di euro tra la BIE e Snam per l'integrazione del biometano nella rete del gas italiana", Banca europea per gli investimenti, eib.org . Questo tipo di investimento nella rete migliora la disponibilità di gas rinnovabile per i trasporti e supporta le stazioni che servono le flotte commerciali. Clean Energy Fuels ha aperto 6 stazioni di gas naturale rinnovabile sui principali corridoi merci degli Stati Uniti nel maggio 2026 [3] Clean Energy Fuels Corp., "Clean Energy amplia la sua presenza di RNG con nuove stazioni posizionate sui principali corridoi merci", Clean Energy Fuels, cleanenergyfuels.com . Una copertura più uniforme riduce il rischio di pianificazione dei percorsi e può migliorare il valore di rivendita previsto dei veicoli a combustibile gassoso nel mercato dei combustibili gassosi per motori a combustione interna. Aiuta inoltre i fornitori a offrire ai clienti delle flotte un pacchetto combinato di carburante e assistenza, anziché un singolo acquisto di carburante.
Le piattaforme predisposte in fabbrica per combustibili gassosi e idrogeno ampliano le applicazioni pratiche.
I motori a combustibile gassoso installati in fabbrica e le piattaforme predisposte per l'idrogeno possono ridurre le problematiche tecniche e di garanzia associate alla conversione post-vendita. JCB ha avviato la produzione in serie della sua terna a combustione di idrogeno nel maggio 2025 dopo aver ricevuto l'omologazione dell'Unione Europea per le macchine mobili non stradali [4] JCB, “The World's First Production Hydrogen Backhoe Loader From JCB,” IVT International, ivtinternational.com . Una valutazione scientifica pubblicata nel 2025 ha riportato che i motori a combustione interna a idrogeno possono tollerare livelli di purezza dell'idrogeno meno esigenti di quelli richiesti dai sistemi a celle a combustibile. Ciò rende la combustione di idrogeno rilevante laddove la qualità del carburante, l'elevato utilizzo e la continuità operativa sono importanti. L'edilizia, l'agricoltura, le attività marittime e altre operazioni fuoristrada possono trarne vantaggio laddove l'accesso alla ricarica delle batterie è limitato. Il mercato dei combustibili gassosi per i motori a combustione interna è quindi supportato sia dai motori a gas consolidati che dalle piattaforme più recenti compatibili con l'idrogeno.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Copertura disomogenea dei punti di rifornimento e costi di capitale elevati per le stazioni. | -1.80% | I maggiori attriti si riscontrano nell'Asia meridionale e sudorientale, nell'Africa subsahariana e nei corridoi secondari tra Stati Uniti ed Unione Europea, al di fuori delle rotte merci consolidate. | A breve termine (≤ 2 anni) |
| Volatilità dei prezzi del gas naturale ed esposizione alle importazioni | -1.40% | UE (dipendente dalle importazioni di GNL), APAC (acquirenti spot di GNL), Asia meridionale; impatto minore in Nord America e nei mercati di approvvigionamento interni | A breve termine (≤ 2 anni) |
| Emissioni di metano e rischio legato alla contabilità delle emissioni del ciclo di vita. | -0.80% | A livello globale, il problema è più acuto nei mercati in cui la contabilità delle emissioni di gas serra "dal pozzo alla riva" è obbligatoria (EU Fuel, EU Maritime, US RFS). | Medio termine (2–4 anni) |
| Sconto sul valore residuo per i veicoli a gas nei mercati in via di elettrificazione | -0.60% | California, Stati membri dell'UE con mandati ZEV aggressivi, Corea del Sud | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
La copertura disomogenea dei punti di rifornimento e gli elevati costi di investimento delle stazioni limitano una più ampia adozione.
Investire in stazioni di rifornimento rimane difficile per gli operatori più piccoli con percorsi irregolari o bassi volumi di veicoli. Una nuova rete deve garantire una copertura sufficiente per infondere fiducia nelle flotte, ma i fornitori spesso necessitano di una domanda comprovata di veicoli prima di impegnare capitali. Questo problema circolare è più acuto per il GNL, poiché i requisiti di stoccaggio e movimentazione sono più stringenti rispetto al GNC. Le carenze infrastrutturali possono inoltre limitare il mercato dei combustibili gassosi per motori a combustione interna nelle regioni con risorse di gas ma reti di rifornimento di carburante limitate. Le flotte più grandi hanno un vantaggio perché possono giustificare la costruzione di stazioni private e ripartire i costi operativi su un maggior numero di veicoli. L'espansione dei corridoi pubblici e gli accordi con gli operatori logistici sono quindi importanti per estendere l'adozione oltre i primi utilizzatori delle flotte.
La volatilità dei prezzi del gas naturale e il rischio di emissioni durante l'intero ciclo di vita riducono la certezza della flotta.
Le variazioni del prezzo del gas naturale possono indebolire la certezza dei costi del carburante, elemento fondamentale per una decisione di conversione. Nel suo rapporto di monitoraggio del GNL del 2026, ACER ha identificato la volatilità dei prezzi come un problema per le condizioni di approvvigionamento di GNL in Europa. Gli acquirenti dipendenti dalle importazioni sono maggiormente esposti quando le interruzioni dell'offerta globale incidono sui prezzi del gas all'ingrosso. I contratti a lungo termine per il gas naturale rinnovabile possono ridurre questa incertezza, sebbene possano risultare più difficili da ottenere per le flotte più piccole. Le normative sulle emissioni del ciclo di vita attribuiscono inoltre maggiore importanza al controllo del metano, alla certificazione del carburante e alla verifica dei percorsi di approvvigionamento delle materie prime. Questi fattori possono favorire i fornitori in grado di documentare il contenuto di energie rinnovabili e di gestire le prestazioni in termini di emissioni lungo l'intera catena di approvvigionamento del mercato dei combustibili gassosi per motori a combustione interna.
Analisi del segmento
Per tipologia di carburante: il GNC mantiene la sua quota di mercato, mentre l'idrogeno si espande in usi specializzati.
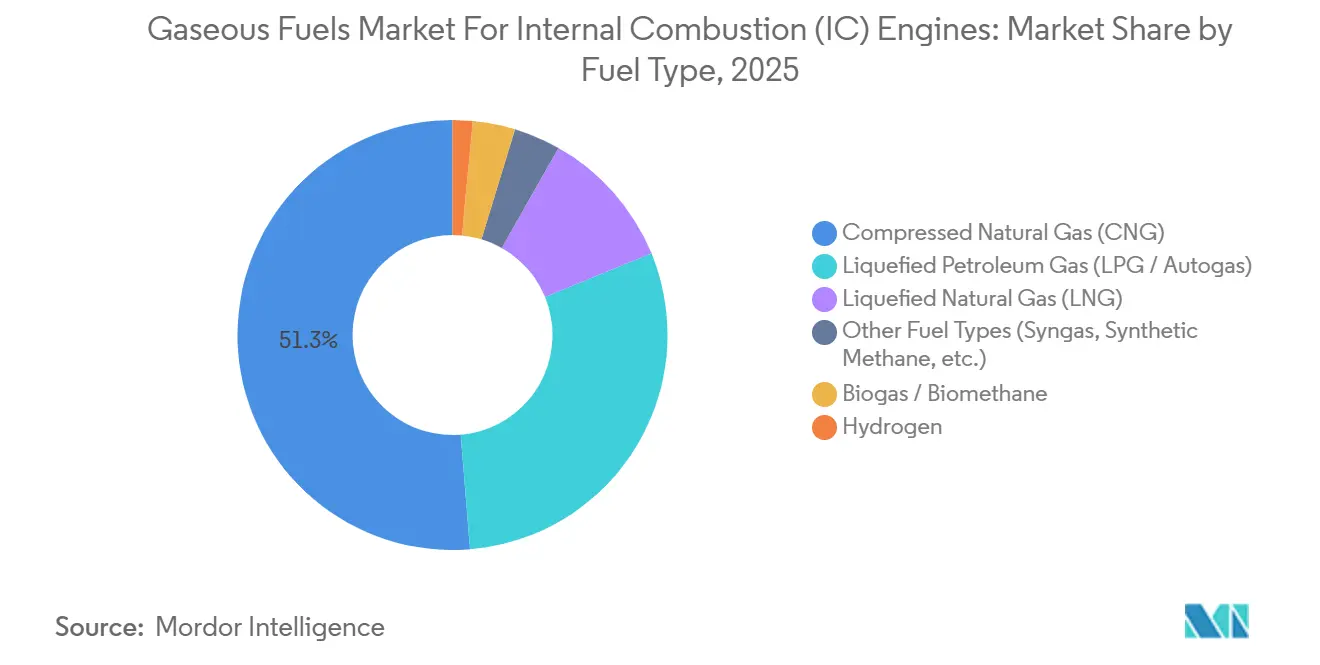
Nel 2025, il GNC deteneva il 51.3% della quota di mercato dei combustibili gassosi per motori a combustione interna, grazie al suo utilizzo consolidato negli autobus urbani, nelle flotte di raccolta rifiuti comunali e nelle operazioni di logistica locale. La sua ampia base di veicoli installati e il modello di rifornimento consolidato offrono agli operatori un chiaro punto di partenza per la pianificazione del carburante e della manutenzione. Il GNC è particolarmente adatto laddove i veicoli ritornano a un deposito e percorrono itinerari giornalieri fissi. Il GNL risponde a esigenze operative diverse, in quanto può supportare il trasporto su strada a lunga distanza e le attività marittime, dove lo stoccaggio di gas compresso può limitare l'autonomia. Il GPL o autogas continua a essere utilizzato per autovetture e veicoli commerciali leggeri, laddove la capacità di conversione, la tassazione e l'accesso alla rete di distribuzione sono consolidati. Dacia ha ampliato la sua gamma bifuel GPL e benzina nel 2026, a dimostrazione del fatto che i produttori continuano a supportare questa opzione di carburante nelle categorie di veicoli europee di riferimento.
Si prevede che l'idrogeno crescerà a un tasso annuo composto (CAGR) del 17.1% fino al 2031, il tasso più rapido tra i tipi di carburante nel mercato dei combustibili gassosi per motori a combustione interna. La valutazione tecnica del 2025 ha rilevato che i sistemi a combustione interna a idrogeno possono costare meno dei sistemi a celle a combustibile comparabili, pur utilizzando approcci di produzione di motori già noti. Ciò favorisce la diffusione in contesti in cui l'utilizzo, l'autonomia e il rifornimento rapido sono più importanti dell'ampio utilizzo di veicoli passeggeri. Il biometano offre un percorso alternativo, in quanto può utilizzare gran parte dei motori a gas e del sistema di distribuzione esistenti. Il Parlamento europeo ha descritto le disposizioni in materia di trasporti previste dalla Direttiva sulle energie rinnovabili come una base politica significativa per la diffusione del biometano. Il syngas e il metano sintetico rimangono meno sviluppati e hanno un utilizzo commerciale limitato durante il periodo di previsione.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per applicazione: i veicoli leggeri guidano i volumi, mentre l'attività marittima acquista slancio.
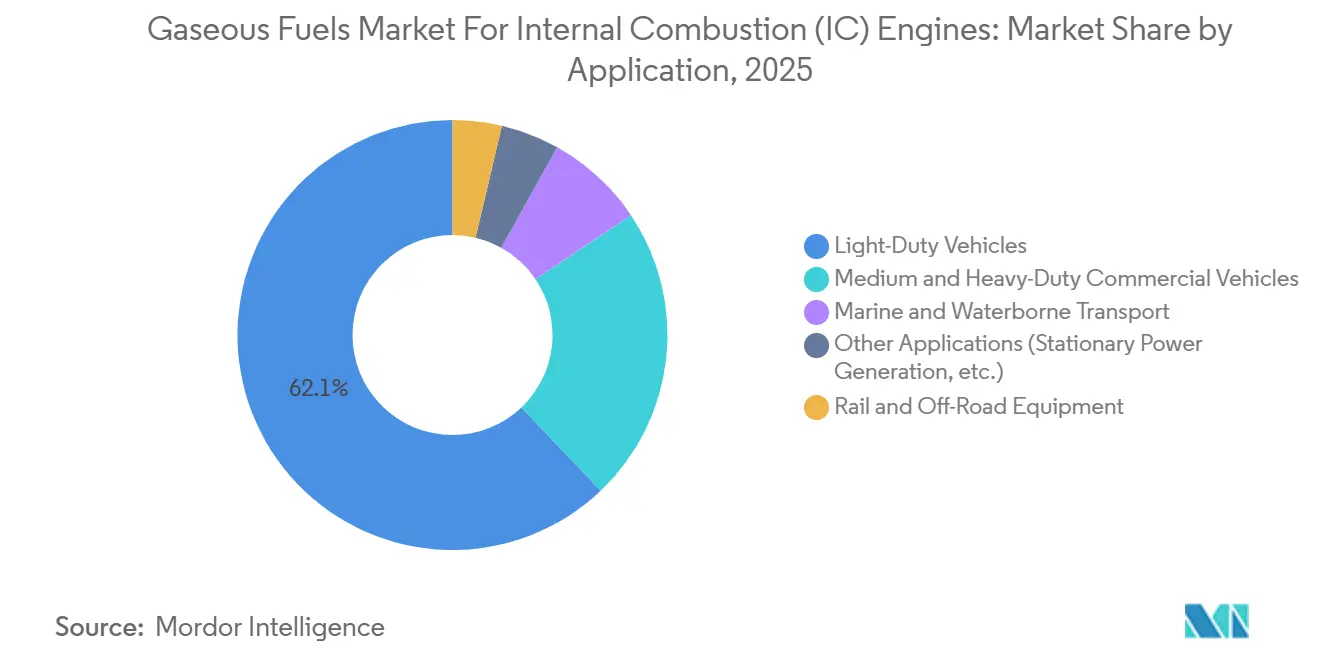
Nel 2025, i veicoli leggeri rappresentavano il 62.1% della quota di mercato dei combustibili gassosi per motori a combustione interna, a testimonianza della consolidata diffusione di veicoli a metano (CNG) e GPL in diversi importanti mercati automobilistici. Queste flotte sono supportate da modelli di guida urbana consolidati e dalla possibilità di rifornimento presso distributori al dettaglio o depositi. I veicoli passeggeri e commerciali leggeri possono beneficiare di questa situazione laddove i prezzi locali del gas e i sistemi di conversione rendono i combustibili gassosi economicamente vantaggiosi. La loro ampia base installata supporta inoltre le reti di manutenzione e la familiarità con i sistemi di alimentazione a gas. I veicoli di medie e grandi dimensioni hanno una quota di mercato inferiore, ma rimangono essenziali per l'economia delle stazioni di servizio perché consumano più carburante e operano su percorsi ripetitivi. Sono particolarmente importanti per creare una domanda stabile per le stazioni di servizio di metano (CNG), GNL e combustibili rinnovabili.
Si prevede che il trasporto marittimo e fluviale crescerà a un tasso annuo composto (CAGR) del 15.1% fino al 2031, diventando l'applicazione in più rapida crescita nel mercato dei combustibili gassosi per motori a combustione interna. Il quadro normativo dell'IMO crea una maggiore domanda di combustibili e sistemi di propulsione in grado di aiutare le navi a migliorare le prestazioni in termini di emissioni di gas serra. Anche le navi a doppio combustibile GNL sono soggette a una crescente attenzione per quanto riguarda la certificazione dei motori e la gestione del metano. Le macchine ferroviarie e fuoristrada rimangono applicazioni di dimensioni minori, ma gli sviluppi nella combustione dell'idrogeno ne hanno aumentato la rilevanza. La terna a idrogeno omologata di JCB dimostra che in questo settore è ora possibile realizzare apparecchiature di produzione certificate. La generazione di energia stazionaria genera ulteriore domanda nelle aree ricche di gas e può rafforzare l'economia delle infrastrutture locali.
Analisi geografica
Nel 2025, la regione Asia-Pacifico deteneva una quota di fatturato regionale del 53.3% e si prevede che crescerà a un tasso annuo composto (CAGR) del 14.8% fino al 2031. La regione combina un ampio parco veicoli, un'attività consolidata nel settore del GNC, lo sviluppo del gas urbano e una crescente domanda di GNL per il trasporto a lungo raggio. La Cina rimane un'importante fonte di volume di veicoli commerciali, mentre l'India sta passando dall'utilizzo urbano del GNC a un'infrastruttura logistica per il GNL. Nel 2026, Indraprastha Gas Limited ha inaugurato a Dadri la prima stazione di GNL della Regione della Capitale Nazionale, ampliando le opzioni della regione per le operazioni di trasporto su strada a lunga distanza. Il Sud-est asiatico offre un ulteriore potenziale, in quanto gli obiettivi di qualità dell'aria urbana, la disponibilità di gas e i nuovi programmi per il GNC possono convergere. Lo sviluppo dipenderà comunque dal raggiungimento da parte degli operatori di flotte di una copertura di stazioni sufficiente a soddisfare le esigenze degli operatori.
Il Nord America e l'Europa rappresentano importanti centri tecnologici e normativi per il mercato dei combustibili gassosi per motori a combustione interna. Negli Stati Uniti, Clean Energy Fuels sta espandendo la capacità di gas naturale rinnovabile e le stazioni di rifornimento lungo i corridoi merci. L'Europa si concentra maggiormente sull'integrazione del biometano e sulle prestazioni in termini di emissioni durante l'intero ciclo di vita. Il finanziamento della Banca europea per gli investimenti (BEI) a favore di Snam supporta la realizzazione di nuovi collegamenti tra gli impianti di biometano e la rete del gas italiana. Questo investimento può migliorare l'accesso alle forniture di gas rinnovabile per gli utenti del settore dei trasporti in tutto il mercato dei combustibili gassosi per motori a combustione interna. Queste regioni offrono inoltre un banco di prova per apparecchiature di combustione a idrogeno, sistemi marittimi certificati e modelli di servizio per le flotte.
Il Sud America, il Medio Oriente e l'Africa offrono interessanti opportunità di crescita, ma presentano condizioni infrastrutturali più disomogenee. La disponibilità di gas, le dinamiche dei prezzi locali dei carburanti e gli investimenti pubblici possono favorire l'adozione di queste tecnologie in determinate aree geografiche. L'Argentina è un paese rilevante per le attività di conversione dei veicoli, mentre la produzione locale di motori a gas naturale può rafforzare la capacità di approvvigionamento regionale. FPT Industrial ha avviato la produzione di motori a gas naturale in Argentina nell'agosto 2025 per applicazioni commerciali, agricole e di trasporto urbano. La rete di metano pianificata dalla Nigeria e gli sforzi dell'Arabia Saudita per la mobilità a gas indicano un interesse per una più ampia diffusione regionale nel mercato dei combustibili gassosi per motori a combustione interna. L'attuazione dipenderà dal finanziamento delle stazioni di rifornimento, da una distribuzione affidabile del carburante e da operatori di flotte in grado di sostenere la domanda iniziale.
Panorama competitivo
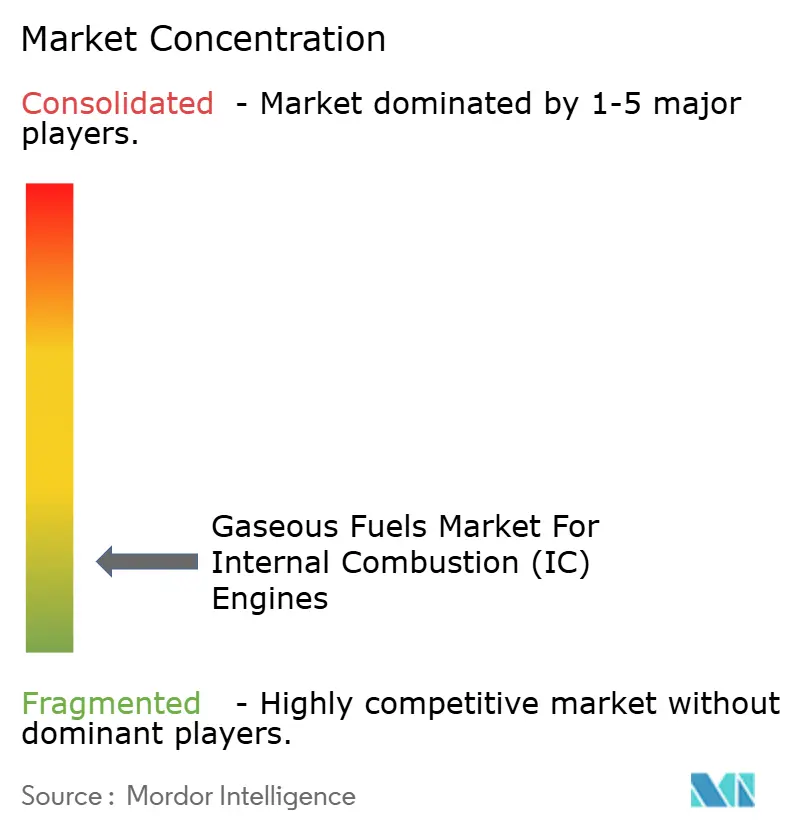
Il mercato dei combustibili gassosi per motori a combustione interna è frammentato. Le società energetiche integrate godono di un vantaggio in termini di fornitura di gas, infrastrutture di distribuzione e relazioni regionali. Gli operatori specializzati competono offrendo un'ampia densità di stazioni di servizio, un elevato contenuto di combustibili rinnovabili, supporto operativo e accordi a lungo termine con i clienti. Queste relazioni con i clienti sono importanti perché gli operatori di flotte necessitano contemporaneamente di carburante affidabile, manutenzione e copertura dei percorsi. Clean Energy Fuels ha registrato una domanda continua per autobus, autocarri per la raccolta rifiuti e autocarri pesanti nei suoi risultati del 2025. Questo modello dimostra come il servizio e la fornitura di combustibili rinnovabili possano fidelizzare i clienti, andando oltre la semplice vendita di carburante, nel mercato dei combustibili gassosi per motori a combustione interna.
Snam sta rimodellando il panorama dell'approvvigionamento di gas rinnovabile attraverso il suo piano strategico 2026-2030. L'azienda prevede investimenti per 14 miliardi di euro e intende cedere le sue attività di produzione di biometano Bioenerys entro il 2027 per conformarsi ai requisiti di separazione delle attività e dei consumi dell'Unione Europea. Questa mossa potrebbe creare un maggior numero di produttori di biometano indipendenti, in competizione per l'accesso alla rete e i contratti di trasporto. Clean Energy Fuels ha inoltre annunciato, a marzo 2026, una joint venture con TotalEnergies per lo sviluppo di 10 progetti su larga scala di gas naturale rinnovabile. Queste iniziative dimostrano che il mercato dei combustibili gassosi per motori a combustione interna si sta muovendo verso offerte integrate di combustibili rinnovabili e infrastrutture. Le aziende in grado di garantire la fornitura di materie prime, certificare il contenuto di energia rinnovabile e gestire le stazioni possono godere di un vantaggio competitivo concreto.
Le piattaforme per motori a idrogeno e la certificazione navale aggiungono ulteriori elementi di differenziazione competitiva nel mercato dei combustibili gassosi per motori a combustione interna. La terna a idrogeno prodotta da JCB dimostra che le aziende produttrici di attrezzature industriali possono competere attraverso motori certificati, anziché limitarsi alla sola fornitura di carburante. Anche i fornitori di navi a GNL e a doppio combustibile devono soddisfare i requisiti in continua evoluzione relativi alle prestazioni in termini di emissioni di gas serra nel settore navale. Le maggiori opportunità rimangono nei corridoi emergenti per il GNC, nella fornitura e certificazione di biometano e nelle apparecchiature per applicazioni in cui l'elettrificazione è più difficile da implementare. Questi settori richiedono capitali, capacità tecniche e relazioni con le flotte locali. Non è stata fornita alcuna quota di mercato complessiva per le principali aziende, pertanto non è possibile assegnare un punteggio numerico di concentrazione del mercato senza creare dati non supportati da prove.
Leader del mercato dei combustibili gassosi per motori a combustione interna (IC)
shell plc
Energie Totali SE
bp plc
China National Petroleum Corporation
Exxon Mobil Corporation
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Maggio 2026: Clean Energy Fuels Corp. ha inaugurato sei nuove stazioni di gas naturale rinnovabile (RNG) lungo i principali corridoi merci statunitensi in occasione dell'ACT Expo. L'annuncio ha fatto seguito alla joint venture siglata nel marzo 2026 con TotalEnergies per lo sviluppo di dieci progetti RNG su larga scala con una capacità annua prevista di 0.8 TWh, ottenuti da rifiuti agricoli.
- Maggio 2026: GreenLine Mobility Solutions, una joint venture di Essar, ha annunciato un piano di investimenti da 1,500 crore di rupie per espandere la propria flotta di camion a GNL fino a 10,000 veicoli e raggiungere 50 stazioni di rifornimento in India entro tre anni, prevedendo un risparmio annuo sull'importazione di carburante di 5-6 miliardi di dollari se il 10% della flotta di camion diesel indiana verrà convertita.
- Marzo 2026: Snam ha lanciato il suo Piano Strategico 2026-2030, impegnandosi a investire complessivamente 14 miliardi di euro, di cui 140 milioni di euro destinati all'ampliamento della capacità di produzione di biometano fino a 70 MW entro il 2027. Il piano prevede la completa cessione di Bioenerys entro il 2027, in conformità con la normativa UE in materia di separazione delle attività e delle passività, creando un mercato italiano indipendente per l'approvvigionamento di biometano.
- Dicembre 2025: Linde LienHwa ha inaugurato due stazioni di rifornimento di idrogeno a Taiwan in collaborazione con CPC Corporation. La stazione di Nanzih rifornisce fino a 7 autobus a idrogeno al giorno a 700 bar.
Ambito del rapporto sul mercato dei combustibili gassosi per motori a combustione interna (IC)
Il mercato globale dei combustibili gassosi per motori a combustione interna (IC) comprende il volume di combustibili gassosi consumati nelle applicazioni con motori a combustione interna nei settori dei trasporti, delle macchine movimento terra, della nautica, delle ferrovie e della produzione di energia stazionaria. Il mercato include sia i combustibili gassosi convenzionali sia quelli a basse emissioni di carbonio/neutri in termini di emissioni di carbonio, utilizzati come fonti di energia primarie o doppie in piattaforme di motori ad accensione comandata e ad accensione per compressione.
Il mercato dei combustibili gassosi per motori a combustione interna (IC) è segmentato per tipo di combustibile, applicazione e area geografica. Per tipo di combustibile, il mercato è segmentato in gas naturale compresso (GNC), gas naturale liquefatto (GNL), gas di petrolio liquefatto (GPL/Autogas), biogas/biometano, idrogeno e altri tipi di combustibile. Per applicazione, il mercato è segmentato in veicoli leggeri, veicoli medi e pesanti, trasporto marittimo e fluviale, attrezzature ferroviarie e fuoristrada e altri. Il rapporto copre anche le dimensioni del mercato e le previsioni per il mercato globale dei combustibili gassosi per motori a combustione interna in 17 paesi delle regioni chiave. Per ciascun segmento, le dimensioni del mercato e le previsioni sono fornite sulla base del volume (milioni di tonnellate).
| Gas naturale compresso (GNC) |
| Gas naturale liquefatto (GNL) |
| Gas di petrolio liquefatto (GPL/Autogas) |
| Biogas / Biometano |
| Idrogeno |
| Altri tipi di carburante (syngas, metano sintetico, ecc.) |
| Veicoli leggeri (autovetture e veicoli commerciali leggeri) |
| Veicoli commerciali di medie e grandi dimensioni (camion e autobus) |
| Trasporto marittimo e fluviale |
| Attrezzature ferroviarie e fuoristrada |
| Altre applicazioni (generazione di energia stazionaria, ecc.) |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Russia | |
| Spagna | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Corea del Sud | |
| ASEAN | |
| Resto dell'Asia-Pacifico | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America | |
| Medio Oriente & Africa | Arabia Saudita |
| Emirati Arabi Uniti | |
| Sud Africa | |
| Resto del Medio Oriente e dell'Africa |
| Per tipo di carburante | Gas naturale compresso (GNC) | |
| Gas naturale liquefatto (GNL) | ||
| Gas di petrolio liquefatto (GPL/Autogas) | ||
| Biogas / Biometano | ||
| Idrogeno | ||
| Altri tipi di carburante (syngas, metano sintetico, ecc.) | ||
| Per Applicazione | Veicoli leggeri (autovetture e veicoli commerciali leggeri) | |
| Veicoli commerciali di medie e grandi dimensioni (camion e autobus) | ||
| Trasporto marittimo e fluviale | ||
| Attrezzature ferroviarie e fuoristrada | ||
| Altre applicazioni (generazione di energia stazionaria, ecc.) | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Russia | ||
| Spagna | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Corea del Sud | ||
| ASEAN | ||
| Resto dell'Asia-Pacifico | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Medio Oriente & Africa | Arabia Saudita | |
| Emirati Arabi Uniti | ||
| Sud Africa | ||
| Resto del Medio Oriente e dell'Africa | ||
Domande chiave a cui si risponde nel rapporto
Quali saranno le dimensioni previste del mercato dei combustibili gassosi per motori a combustione interna entro il 2031?
Si prevede che il mercato dei combustibili gassosi per motori a combustione interna raggiungerà i 254.11 milioni di tonnellate entro il 2031. Si tratta di una crescita rispetto ai 138.64 milioni di tonnellate del 2026, con un tasso di crescita annuo composto (CAGR) del 12.88%, trainata dal trasporto commerciale, dagli usi marittimi e da un più ampio accesso ai gas rinnovabili, laddove le operazioni delle flotte richiedono un'autonomia pratica e un rifornimento rapido. Queste prospettive riflettono la necessità, nel mercato dei combustibili gassosi per motori a combustione interna, di disponibilità di carburante e di un supporto affidabile per i veicoli.
Quale tipo di combustibile gassoso è il più utilizzato nei motori a combustione interna?
Nel 2025, il GNC (gas naturale compresso) ha raggiunto una quota di mercato del 51.3%, grazie alla sua consolidata presenza negli autobus urbani, nelle flotte per la raccolta dei rifiuti e nella logistica locale. Il suo ruolo nel mercato dei combustibili gassosi per motori a combustione interna è ulteriormente rafforzato dalla prevedibilità dei percorsi di deposito, che consente agli operatori di combinare approvvigionamento di carburante, rifornimento, manutenzione e un utilizzo costante degli asset.
Quale tipologia di carburante si prevede crescerà più rapidamente entro il 2031?
Si prevede che l'idrogeno crescerà a un tasso annuo composto del 17.1% fino al 2031. Il suo ruolo si concentra nelle applicazioni per macchinari e trasporti, dove l'autonomia, l'elevato utilizzo e il rifornimento rapido sono più importanti della diffusione capillare dei veicoli passeggeri, in particolare per le attività difficili da elettrificare.
Quale applicazione per i combustibili gassosi nei motori a combustione interna sta crescendo più rapidamente?
Si prevede che il trasporto marittimo e fluviale crescerà a un tasso annuo composto (CAGR) del 15.1% fino al 2031. Nel mercato dei combustibili gassosi per motori a combustione interna, la regolamentazione del settore marittimo sta ponendo sempre maggiore attenzione alle prestazioni in termini di emissioni di gas serra, ai sistemi di motori a doppia alimentazione, alla certificazione, alla gestione del metano e ai percorsi di utilizzo dei combustibili verificati.
Quale regione presenta la maggiore domanda di combustibili gassosi per motori a combustione interna?
Nel 2025, la regione Asia-Pacifico deteneva una quota di mercato del 53.3% e si prevede che crescerà a un tasso annuo composto del 14.8% fino al 2031. La regione è caratterizzata dalla presenza di grandi flotte commerciali, dall'uso consolidato del GNC, dallo sviluppo del gas urbano, dal crescente interesse per la logistica del GNL e dalla domanda di una copertura affidabile delle stazioni di rifornimento.
Quali sono i fattori che limitano l'adozione dei combustibili gassosi nelle flotte commerciali?
La copertura disomogenea delle stazioni di rifornimento, gli elevati costi infrastrutturali, la volatilità dei prezzi del gas e i requisiti sulle emissioni durante l'intero ciclo di vita possono ritardare le decisioni di conversione. Questi vincoli nel mercato dei combustibili gassosi per motori a combustione interna sono più problematici per le piccole flotte che non possono supportare stazioni di rifornimento private, impegnarsi in volumi sufficienti o negoziare contratti a lungo termine con gas rinnovabile, il che può lasciare veicoli potenzialmente validi senza una rete di rifornimento operativa.


