

Dimensioni e quota del mercato dei motori a gas
Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 6.25 miliardo di dollari |
| Dimensione del mercato (2031) | 8.26 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 5.74% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Asia Pacifico |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato dei motori a gas di Mordor Intelligence
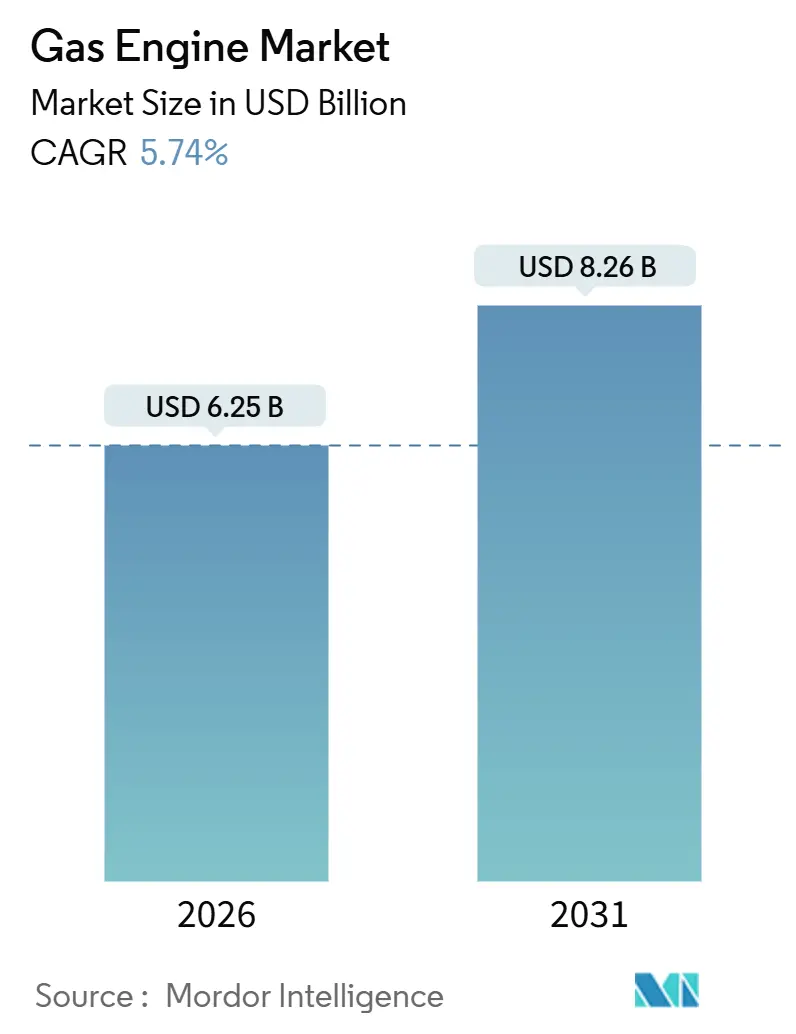
Si stima che il mercato dei motori a gas avrà una dimensione di 6.25 miliardi di dollari nel 2026 e si prevede che raggiungerà gli 8.26 miliardi di dollari entro il 2031, con un CAGR del 5.74% nel periodo di previsione (2026-2031).
La crescita del mercato è trainata da una più rapida transizione dal carbone al gas nella regione Asia-Pacifico, dall'inasprimento delle normative globali su NOx e SOx che favoriscono la tecnologia a combustione magra e dai programmi di cogenerazione (CHP) supportati da politiche che monetizzano il calore di scarto oltre all'elettricità. Il gas naturale ha mantenuto la quota dominante di combustibile nel 2025, ma i retrofit predisposti per l'idrogeno e la flessibilità del doppio combustibile stanno accelerando, mentre le utility e gli operatori industriali si allineano ai mandati di decarbonizzazione previsti per il 2030 e oltre. Le roadmap dei prodotti OEM ora enfatizzano i moduli ad avvio rapido superiori a 5 MW che accelerano entro 10 minuti, un vantaggio in termini di prestazioni rispetto all'accumulo a batteria per i picchi di servizio di più ore. Allo stesso tempo, le piattaforme di manutenzione predittiva stanno riducendo i tempi di fermo non pianificati del 20-30%, riducendo i costi operativi del ciclo di vita e sostenendo l'utilizzo della flotta.
Punti chiave del rapporto
- Per tipo di carburante, il gas naturale ha mantenuto il 61.8% della quota di mercato dei motori a gas nel 2025, mentre l'idrogeno e le miscele di idrogeno hanno registrato la crescita più rapida, con un CAGR dell'8.1% fino al 2031.
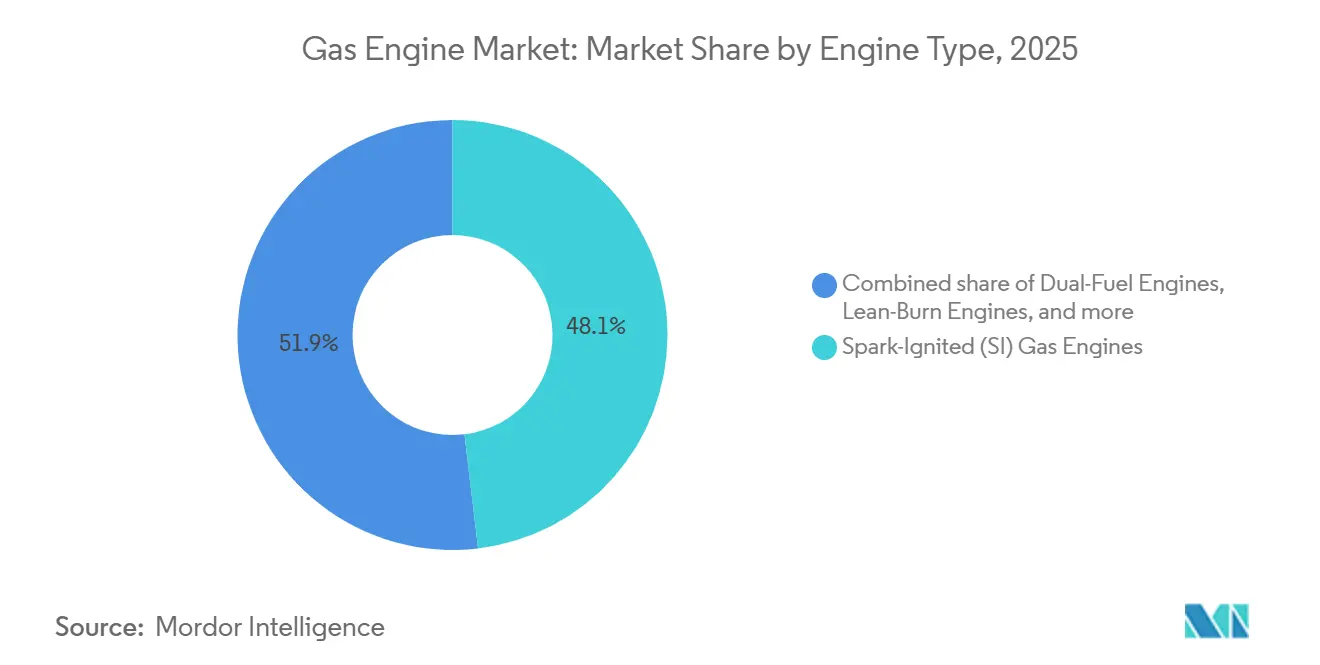
- Per tipologia di motore, le unità ad accensione comandata hanno dominato con una quota del 48.1% nel 2025; i modelli a doppio combustibile hanno registrato il CAGR previsto più elevato, pari al 7.9% per il periodo 2026-2031.
- In base alla potenza erogata, la fascia da 2 a 5 MW ha conquistato una quota del 37.9% del mercato dei motori a gas nel 2025, mentre si prevede che le unità superiori a 5 MW cresceranno a un CAGR del 7.5%.
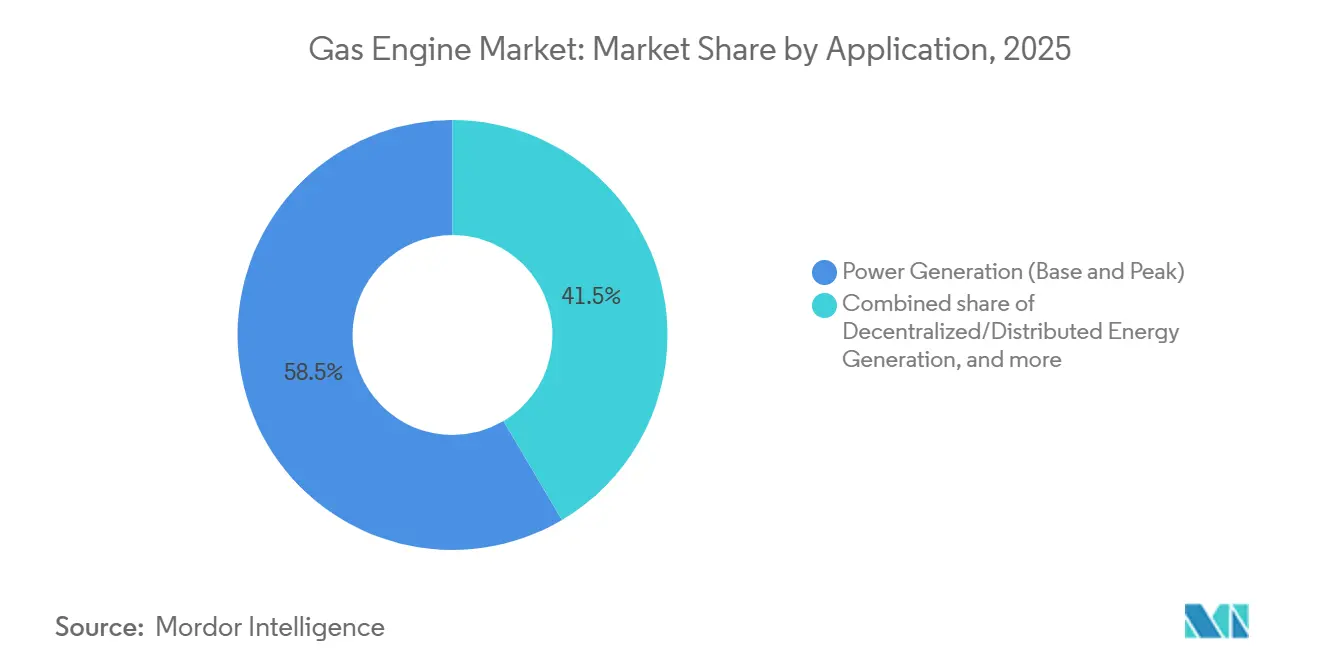
- Per applicazione, la produzione di energia ha rappresentato il 58.5% del fatturato nel 2025; si prevede che la produzione decentralizzata e distribuita aumenterà a un CAGR del 7.2% fino al 2031.
- Per quanto riguarda l'utente finale, le utility detenevano una quota del 43.7% nel 2025, mentre il segmento industriale sta avanzando a un CAGR del 6.8% grazie all'economia dell'energia captive.
- In termini geografici, l'area Asia-Pacifico ha rappresentato il 39.6% del fatturato globale nel 2025 e si prevede che crescerà a un CAGR del 7% fino al 2031.
- Nel 2025, Caterpillar, Cummins, INNIO, Wärtsilä e Rolls-Royce MTU controllavano complessivamente il 55% della capacità installata di motori a gas.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dei motori a gas
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| La disponibilità in eccesso di scisto e GNL mantiene i prezzi del carburante competitivi | 1.20% | Nord America, Asia-Pacifico | Medio termine (2-4 anni) |
| Limiti più severi per le emissioni globali di NOx/SOx rispetto ai gruppi elettrogeni diesel | 1.50% | Global | A breve termine (≤ 2 anni) |
| Le politiche di cogenerazione distribuita accelerano la domanda di servizi pubblici e industriali | 1.00% | Nord America, Europa, Giappone | Medio termine (2-4 anni) |
| Retrofit di motori predisposti per l'idrogeno per una profonda decarbonizzazione | 0.90% | Europa, Nord America, Australia | A lungo termine (≥ 4 anni) |
| Progetti di resilienza delle microreti per strutture ad alta intensità di dati | 0.70% | Global | A breve termine (≤ 2 anni) |
| Manutenzione predittiva basata sull'intelligenza artificiale che riduce i costi operativi del ciclo di vita | 0.50% | Global | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
La disponibilità in eccesso di scisto e GNL mantiene competitivi i prezzi del carburante
Nel 2025, il gas consegnato tramite gasdotto ha registrato una media inferiore a 4 USD/MMBtu nei centri industriali statunitensi, con uno sconto del 30-40% rispetto al diesel su base energetica equivalente, orientando i progetti di cogenerazione verso motori a gas per i complessi petrolchimici e di trasformazione alimentare. [2] US Energy Information Administration, “Natural Gas Weekly Update,” eia.gov I contratti a lungo termine per il GNL a 10-12 USD/MMBtu firmati da India e Thailandia nel 2024 hanno ulteriormente stabilizzato i costi di input per gli acquirenti asiatici e ridotto i rischi per le installazioni multi-MW. [3] Bloomberg, “Asian LNG Buyers Lock Long-Term Contracts,” bloomberg.com Si prevede che il commercio globale di GNL crescerà del 4% all'anno fino al 2030, garantendo un'offerta adeguata, sebbene le interruzioni geopolitiche dei gasdotti possano generare picchi di prezzo a breve termine che posticipano le aggiunte di capacità.
Limiti più severi per le emissioni globali di NOx e SOx rispetto ai gruppi elettrogeni diesel
Gli standard Tier 4 dell'EPA limitano gli NOx a 0.67 g/CV-h, una soglia che le unità diesel raggiungono solo con costosi sistemi di post-trattamento. Le normative UE Stage V impongono limiti simili, oltre a controlli antiparticolato, spingendo gli operatori verso motori a gas a combustione magra. Lo standard cinese GB 20891-2024 inasprisce i limiti di NOx a 1.5 g/kWh per i motori di potenza superiore a 560 kW, accelerando la sostituzione dei gruppi di riserva diesel nell'Hebei e nello Shandong. I costi di conformità per i retrofit diesel possono superare i 100,000 dollari per MW, mentre i nuovi motori a gas rispettano i limiti con un investimento inferiore.
Politiche di cogenerazione distribuita che accelerano la domanda di servizi pubblici e industriali
Il credito d'imposta sugli investimenti statunitense garantisce un incentivo del 30% per gli impianti di cogenerazione che raggiungono un'efficienza del 60%, riducendo i tempi di ammortamento a 4-6 anni. Il sussidio tedesco KWK-G prevede 8 euro per MWh per impianti di potenza inferiore a 2 MW, stimolando l'installazione presso ospedali e università. Il FIT giapponese di 13 yen per kWh per impianti di cogenerazione a gas di potenza inferiore a 2 MW ha favorito l'adozione negli edifici commerciali. Le regioni a clima freddo traggono ulteriori benefici, dove la domanda di calore per tutto l'anno aumenta l'efficienza complessiva.
Retrofit di motori predisposti per l'idrogeno per una profonda decarbonizzazione degli asset
Wärtsilä e INNIO dispongono già di motori commerciali in grado di bruciare il 25% di idrogeno in volume, con varianti al 100% di idrogeno previste per l'impiego dopo il 2027. La piattaforma Cummins da 15 litri accetta miscele al 20% per le flotte di trasporto pubblico e di raccolta rifiuti. L'ammodernamento di un motore a gas esistente per la conversione a idrogeno costa dai 50,000 ai 100,000 dollari per MW, una frazione degli 1.5-2 milioni di dollari per MW necessari per i sistemi a celle a combustibile. I mandati dell'UE che impongono il 42% di idrogeno rinnovabile nell'industria entro il 2030 intensificano la domanda di unità pronte per l'idrogeno.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Il calo del LCOE delle energie rinnovabili e dello stoccaggio compromette il gas di base | -1.8% | Regioni ad alta energia solare | Medio termine (2-4 anni) |
| Prezzi volatili del gas naturale a livello globale e interruzioni della catena di approvvigionamento | -1.2% | Europa, Asia-Pacifico | A breve termine (≤ 2 anni) |
| La potenziale tassazione del metano aumenta il costo reale del carbonio | -0.6% | Nord America, Europa | A lungo termine (≥ 4 anni) |
| L'ascesa dei motori ad ammoniaca verde e metanolo nel segmento marino | -0.4% | rotte di spedizione globali | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Il calo del LCOE delle energie rinnovabili più l'accumulo compromette il gas di base
I progetti basati su energia solare e batterie hanno raggiunto costi livellati inferiori a 50 dollari per MWh in Texas e Australia nel corso del 2025, indebolindo i costi economici di 60-70 dollari per MWh degli impianti a gas di base. NextEra ha annullato un progetto a gas da 400 MW in Florida, reindirizzando i fondi verso un sito solare e batterie da 600 MW. I costi delle batterie sono scesi a 150 dollari per kWh nel 2024, consentendo sistemi di quattro ore che competono con i picchi di produzione a gas nelle reti ad alta energia rinnovabile. I motori a gas mantengono un vantaggio nelle aree con accumulo stagionale o con scarsa esposizione al sole, ma i costi dipendono dai prezzi del carburante e dalle politiche sulle emissioni di carbonio.
Prezzi volatili del gas naturale a livello globale e interruzioni della catena di approvvigionamento
I prezzi dell'European Title Transfer Facility sono oscillati da 110 euro per MWh a gennaio 2025 a 35 euro per MWh a marzo, dopo che i carichi di GNL avevano saturato il mercato. Un consorzio tedesco ha rinviato un progetto di cogenerazione da 50 MW quando i finanziatori hanno fissato il prezzo di copertura che ha fatto aumentare i costi di finanziamento del 20%. Il prezzo spot del GNL in Asia ha oscillato tra 8 e 18 dollari per MMBtu nel 2025, scoraggiando i progetti commerciali. I colli di bottiglia nella catena di approvvigionamento hanno prolungato i tempi di consegna a 18 mesi per turbocompressori e moduli di controllo, costringendo gli operatori ad aumentare le scorte.
Analisi del segmento
Per tipo di carburante: le miscele di idrogeno rimodellano le roadmap di decarbonizzazione
Il gas naturale ha contribuito al 61.8% del fatturato del 2025, tuttavia si prevede che l'idrogeno e le miscele di idrogeno si espanderanno a un CAGR dell'8.1%, orientando il mercato dei motori a gas verso portafogli di combustione a basse emissioni di carbonio. [4] Reuters, "Hydrogen-Ready Gas Engines Gain Traction", reuters.com Il segmento predisposto per l'idrogeno beneficia della pipeline di gare d'appalto tedesca da 12 GW, garantendo un futuro assorbimento per gli asset a doppio combustibile.
Le limitazioni infrastrutturali limitano i rapporti di miscelazione al 5-20% nelle condotte tradizionali, ma l'elettrolisi in loco e le reti dedicate all'idrogeno stanno emergendo come soluzioni alternative. Gas speciali come il biogas e il gas di discarica occupano nicchie resilienti in cui il combustibile è un sottoprodotto di scarto, mantenendo margini stabili nonostante una modesta crescita dei volumi.
Per tipo di motore: la flessibilità del doppio carburante determina un premio nei mercati volatili
Le unità ad accensione comandata detenevano una quota di mercato del 48.1% per i motori a gas nel 2025, favorite per la cogenerazione stazionaria, dove si applicano rigidi codici sulle emissioni. I modelli a doppio combustibile stanno guadagnando quote di mercato più rapidamente, con un CAGR del 7.9%, poiché gli operatori del settore marittimo e minerario cercano flessibilità nel cambio di combustibile durante gli shock di approvvigionamento.
L'ordine del 2024 di MAN Energy Solutions da Maersk per 24 motori predisposti per il metanolo è un esempio della propensione commerciale per le configurazioni multi-carburante. I sistemi di iniezione diretta ad alta pressione ampliano inoltre il segmento dei trasporti pesanti, sebbene i costi di capitale rimangano un ostacolo per gli acquirenti attenti al budget.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per potenza erogata: le unità di potenza su scala industriale superiori a 5 MW guidano la crescita
Nel 2025, la classe da 2 a 5 MW rappresentava il 37.9% del mercato dei motori a gas, dominando il teleriscaldamento e i carichi medio-industriali. Tuttavia, i moduli superiori a 5 MW registreranno un CAGR del 7.5%, poiché le utility si affiancheranno all'acquisto di flotte di potenza di picco con accelerazione in meno di 10 minuti per bilanciare l'elevata penetrazione delle energie rinnovabili.
La centrale da 60 MW di Duke Energy nella Carolina del Nord conferma la convenienza economica delle installazioni multi-blocco. Le fasce di potenza più piccole, fino a 800 kW, si trovano ad affrontare una concorrenza sempre più serrata tra impianti solari e batterie, con conseguente pressione sui margini e allungamento dei tempi di ammortamento negli edifici commerciali.
Per applicazione: la generazione di energia distribuita guadagna slancio
La produzione di energia ha assorbito il 58.5% del fatturato nel 2025, ma i progetti distribuiti basati sulla resilienza stanno aumentando a un CAGR del 7.2%, poiché i data center e i campus farmaceutici coprono il rischio di interruzioni. Gli incentivi per la cogenerazione e le crescenti penali per i tempi di inattività incoraggiano i portafogli in loco, anche quando le spese in conto capitale comportano un premio del 10-15%.
I settori della trasmissione meccanica industriale, dei compressori e delle pompe crescono di pari passo con l'espansione delle infrastrutture midstream nell'area Asia-Pacifico e in Medio Oriente. I segmenti navali e ausiliari mantengono una domanda di sostituzione stabile, ma si trovano ad affrontare la crescente concorrenza dell'ammoniaca verde.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per settore dell'utente finale: il segmento industriale accelera grazie all'economia del potere captivo
Le utility hanno rappresentato il 43.7% del fatturato del 2025; tuttavia, gli utenti industriali cresceranno a un CAGR del 6.8%, poiché cementifici, acciaierie e stabilimenti chimici internalizzeranno sia i carichi elettrici che quelli termici. L'impianto di cogenerazione da 80 MW di BASF a Ludwigshafen sottolinea i vantaggi in termini di ammortamento, dove il recupero di calore sostituisce il combustibile per caldaie.
I campus commerciali nei climi freddi adottano moduli inferiori a 2 MW per il teleriscaldamento, mentre le aziende di trasporto pubblico continuano a privilegiare gli autobus a gas naturale per i percorsi pesanti, nonostante i progressi nell'elettrificazione dei trasporti leggeri.
Analisi geografica
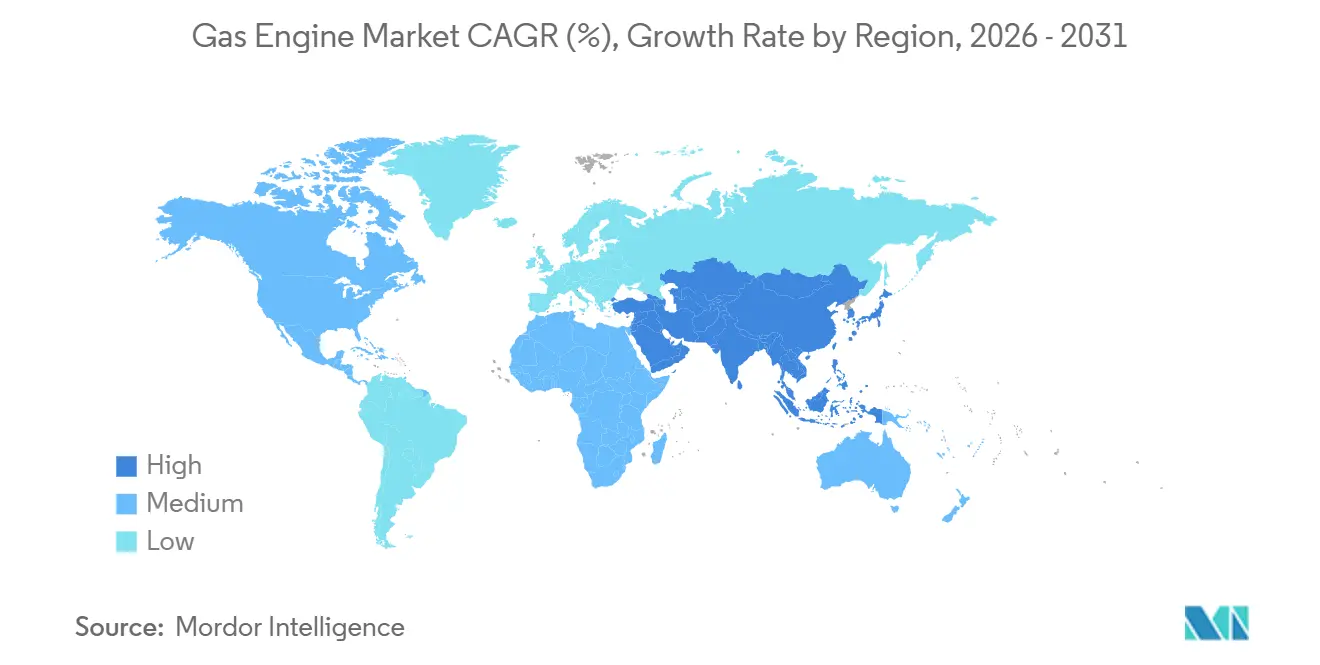
Mercato dei motori a gas nella regione Asia-Pacifico
L'area Asia-Pacifico è in testa con un fatturato del 39.6% nel 2025 e si prevede che crescerà a un CAGR del 7.0% fino al 2031, trainata dalla sostituzione obbligatoria delle caldaie a carbone da 50 GW in Cina e dal programma di picco a gas da 15 GW in India. I mercati dell'ASEAN ottengono finanziamenti agevolati dalla Banca Asiatica di Sviluppo, mentre Giappone e Corea del Sud sfruttano le catene di GNL esistenti per l'installazione di impianti di teleriscaldamento.
Mercato europeo dei motori a gas
L'Europa segue con una quota del 28%, con una crescita incentrata sui retrofit a idrogeno della Germania e sugli investimenti nel teleriscaldamento nordico. Spagna e Italia stanno rafforzando le flotte di veicoli per le ore di punta serali per integrare l'energia solare nel Mediterraneo, avviando portafogli di sistemi alternativi ad avvio rapido.
Mercato dei motori a gas in Nord America
Il Nord America ha contribuito per circa il 22% al fatturato; i crediti d'imposta per la cogenerazione (CHP) negli Stati Uniti e gli incentivi SGIP della California sostengono un robusto apporto di ordini per microreti e servizi di punta. L'aumento del prezzo del carbonio in Canada accelera la sostituzione del diesel con il gas nei compressori per sabbie bituminose, mentre il CFE messicano mira a colmare le lacune di affidabilità in Baja e Yucatán.
Panorama normativo
Le normative sulle emissioni continuano a influenzare la scelta tra motori a gas e diesel, soprattutto laddove le autorizzazioni e gli inquinanti di riferimento determinano le scelte tecnologiche. Negli Stati Uniti, i limiti EPA Tier 4 per gli ossidi di azoto (NOx) (0.67 g/bhp-hr) pongono un punto di riferimento per la domanda di motori a gas a combustione magra, al fine di garantire un funzionamento pulito e conforme alle normative.
Nel gennaio 2026, l'EPA ha finalizzato le modifiche agli standard di prestazione per le nuove fonti di emissione di turbine a combustione stazionarie e turbine a gas (40 CFR Parte 60, Sottoparte KKKKa), inasprendo i requisiti relativi a NOx e SO2 per le fonti nuove, modificate o ricostruite e aumentando l'attenzione sulla conformità per i nuovi impianti stazionari. In Europa, la Direttiva (UE) 2024/1785 (IED 2.0), entrata in vigore nell'agosto 2024, aggiorna i limiti di emissione legati alle migliori tecniche disponibili ed estende l'ambito delle attività coperte, aumentando l'importanza delle prestazioni documentate in materia di emissioni e del monitoraggio per la cogenerazione basata su motori e la generazione in loco. Separatamente, l'attività normativa dell'EPA del luglio 2026 ha proposto modifiche alla conformità dei motori per veicoli pesanti, influenzando le tempistiche di aggiornamento dei produttori di apparecchiature originali (OEM) per alcune piattaforme motore utilizzate in applicazioni a gas.
Panorama competitivo
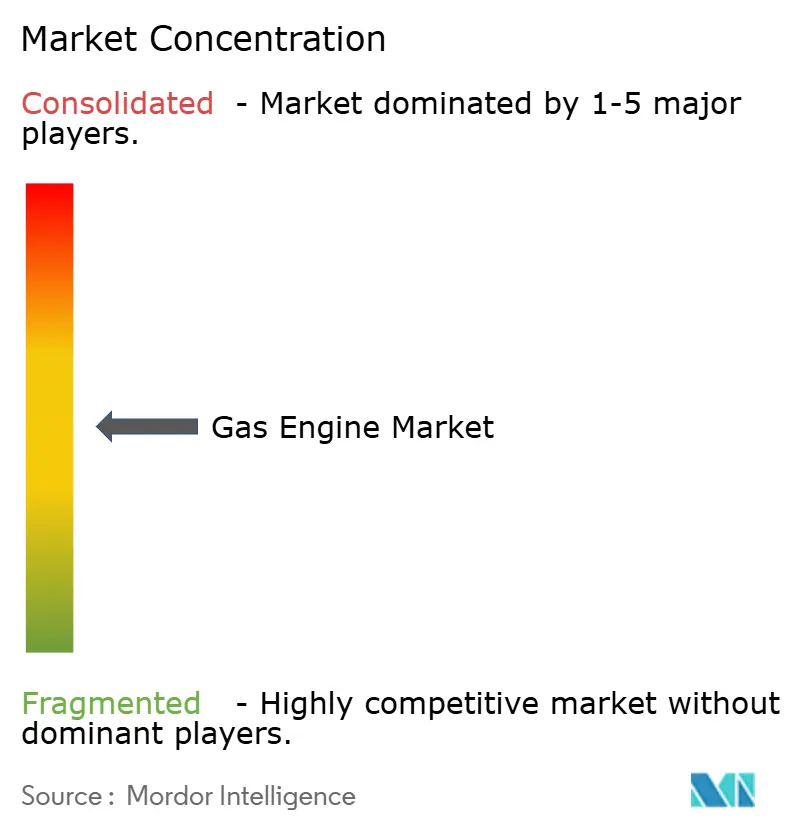
I cinque principali OEM, Caterpillar, Cummins, INNIO, Wärtsilä e Rolls-Royce MTU, detenevano il 55% della capacità installata nel 2025, a dimostrazione di una concentrazione moderata. La differenziazione ora ruota attorno a camere di combustione predisposte per l'idrogeno, manutenzione predittiva basata sull'intelligenza artificiale che riduce i tempi di fermo del 20-30% e blocchi modulari che scalano da 800 kW a oltre 5 MW senza un'ingegneria di bilanciamento dell'impianto su misura.
I concorrenti cinesi come Qingdao Yuchai hanno battuto i concorrenti occidentali del 20-30% con investimenti inferiori a 2 MW, conquistando quote di mercato nel Sud-est asiatico e in Africa. Gli operatori di nicchia Bergen Engines e Tedom si concentrano su progetti di biogas e gas di discarica, dove le impurità del carburante richiedono una messa a punto specializzata.
L'attività di brevettazione evidenzia la corsa all'innovazione: la testata del cilindro a rapporto di compressione variabile di INNIO, depositata nell'ottobre 2024, ottimizza la termodinamica dell'idrogeno misto, mentre Wärtsilä presenta prototipi al 100% a idrogeno previsti per le prove sul campo nel 2027.
Leader del settore dei motori a gas
Wartsila Oyj Mons
Rolls-Royce Holdings PLC
Caterpillar Inc.
Cummins Inc.
General Electric Company
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Giugno 2026: Wärtsilä ha annunciato un contratto per la fornitura di apparecchiature per la generazione di energia elettrica da 452 MW e un accordo a lungo termine per la gestione e la manutenzione della centrale elettrica di Pecos, in Texas, Stati Uniti, dotata di 24 motori a pistoni Wärtsilä 1850SG. L'aggiudicazione conferma la preferenza per le grandi centrali elettriche multi-unità come formato ideale per la flessibilità di generazione in reti ad alta variabilità e amplia i ricavi ricorrenti del produttore grazie alla fornitura di servizi per l'intero ciclo di vita.
- Novembre 2025: Wärtsilä ha annunciato un ordine di 507 MW negli Stati Uniti per l'alimentazione di data center, posizionando i motori come soluzione affidabile per i carichi hyperscale. L'entità dell'ordine segnala una crescente domanda da parte di clienti mission-critical che apprezzano la capacità di avviamento rapido e l'alimentazione in loco controllabile, oltre alle energie rinnovabili e ai sistemi di accumulo.
- Agosto 2024: Caterpillar ha annunciato il gruppo elettrogeno a gas naturale Cat G3520 Fast Response per applicazioni a 50 Hz, progettato per accettare il carico da avviamento a freddo in 10 secondi. Il lancio rafforza la concorrenza nel settore dei gruppi elettrogeni di emergenza a risposta rapida e per i picchi di carico, dove le prestazioni transitorie e la conformità alle normative sulle emissioni sono criteri di acquisto fondamentali.
Ambito del rapporto sul mercato globale dei motori a gas
Un motore a gas può essere definito come un motore a combustione interna che utilizza come combustibile gas di altoforno, gas di produzione, gas naturale e altri.
Il mercato dei motori a gas è segmentato in base al settore dell'utente finale, al tipo di carburante, al tipo di motore, alla potenza, all'applicazione e all'area geografica. Per tipo di carburante, il mercato è suddiviso in gas naturale, miscele di idrogeno, gas speciali e altri. Per tipo di motore, il mercato è segmentato in SI, dual-fuel, HPDI, lean-burn, microturbine e altri. Per potenza, il mercato è suddiviso in fino a 800 kW, 800 kW-2 MW, 2-5 MW e oltre 5 MW. Per applicazione, il mercato è segmentato in generazione di energia, energia distribuita, azionamento industriale, trasporti, settore marittimo e altri. Per utente finale, il mercato è segmentato in servizi di pubblica utilità, settore commerciale, trasporti, settore marittimo, industriale e altri. Per tipo di carburante, il mercato è segmentato in gas naturale, idrogeno e altri tipi di carburante. Il rapporto copre anche le dimensioni del mercato e le previsioni per il mercato dei motori a gas nelle principali regioni. Per ciascun segmento, le dimensioni del mercato e le previsioni sono state calcolate in base al fatturato (USD).
| Gas Naturale |
| Idrogeno e miscele di idrogeno |
| Gas speciale |
| Altro |
| Motori a gas ad accensione comandata (SI) |
| Motori a doppio carburante |
| Motori a iniezione diretta ad alta pressione (HPDI) |
| Motori a combustione magra |
| Microturbine/Motori a turbina a gas e altri |
| Fino a 800 kW |
| da 800 kW a 2 MW |
| da 2 MW a 5 MW |
| Oltre 5 MW |
| Produzione di energia (base e picco) |
| Generazione di energia decentralizzata/distribuita |
| Trasmissione meccanica industriale |
| Trasporti/Motori automobilistici |
| Marine e altri |
| Elettricita, Gas Ed Acqua |
| Industriale |
| Edifici commerciali e residenziali |
| Operatori di trasporto/flotta |
| Marine e altri |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Europa | Germania |
| Francia | |
| Regno Unito | |
| Spagna | |
| Paesi nordici | |
| Russia | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Corea del Sud | |
| Paesi ASEAN | |
| Resto dell'Asia-Pacifico | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America | |
| Medio Oriente & Africa | Arabia Saudita |
| Emirati Arabi Uniti | |
| Sud Africa | |
| Resto del Medio Oriente e dell'Africa |
| Per tipo di carburante | Gas Naturale | |
| Idrogeno e miscele di idrogeno | ||
| Gas speciale | ||
| Altro | ||
| Per tipo di motore | Motori a gas ad accensione comandata (SI) | |
| Motori a doppio carburante | ||
| Motori a iniezione diretta ad alta pressione (HPDI) | ||
| Motori a combustione magra | ||
| Microturbine/Motori a turbina a gas e altri | ||
| Per potenza | Fino a 800 kW | |
| da 800 kW a 2 MW | ||
| da 2 MW a 5 MW | ||
| Oltre 5 MW | ||
| Per Applicazione | Produzione di energia (base e picco) | |
| Generazione di energia decentralizzata/distribuita | ||
| Trasmissione meccanica industriale | ||
| Trasporti/Motori automobilistici | ||
| Marine e altri | ||
| Per settore degli utenti finali | Elettricita, Gas Ed Acqua | |
| Industriale | ||
| Edifici commerciali e residenziali | ||
| Operatori di trasporto/flotta | ||
| Marine e altri | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Europa | Germania | |
| Francia | ||
| Regno Unito | ||
| Spagna | ||
| Paesi nordici | ||
| Russia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Corea del Sud | ||
| Paesi ASEAN | ||
| Resto dell'Asia-Pacifico | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Medio Oriente & Africa | Arabia Saudita | |
| Emirati Arabi Uniti | ||
| Sud Africa | ||
| Resto del Medio Oriente e dell'Africa | ||
Domande chiave a cui si risponde nel rapporto
Quali sono le dimensioni attuali e le previsioni del CAGR per il mercato globale dei motori a gas?
Nel 2026 il mercato dei motori a gas aveva un valore di 6.25 miliardi di dollari e si prevede che raggiungerà gli 8.26 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 5.74%.
Quale segmento di carburante sta crescendo più rapidamente nei motori alternativi a gas?
L'idrogeno e le miscele di idrogeno guidano la crescita, con un CAGR dell'8.1%, mentre gli operatori adeguano gli asset per renderli conformi alle basse emissioni di carbonio.
Perché i motori a gas da oltre 5 MW stanno guadagnando popolarità tra le aziende di servizi pubblici?
Le aziende di servizi pubblici apprezzano la loro capacità di raggiungere il pieno carico entro 10 minuti, fornendo un supporto flessibile per i picchi di potenza delle reti ad alta energia rinnovabile, mantenendo al contempo competitivi i costi in conto capitale.
In che modo gli operatori dei data center utilizzano i motori a gas per la resilienza?
I principali campus abbinano motori a gas multi-MW a batterie e pannelli solari per garantire il 99.999% di operatività contro i disturbi della rete, evitando penali per interruzioni che possono superare i 10 milioni di dollari per evento.
Quali sono le caratteristiche tecnologiche che differenziano oggi i principali OEM?
Le camere di combustione predisposte per l'idrogeno, la manutenzione predittiva basata sull'intelligenza artificiale che riduce i tempi di fermo del 20-30% e la progettazione modulare dei blocchi che consente una scalabilità di oltre 800 kW sono i principali fattori di differenziazione.


