

Dimensioni e quota del mercato delle cuffie da gioco
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
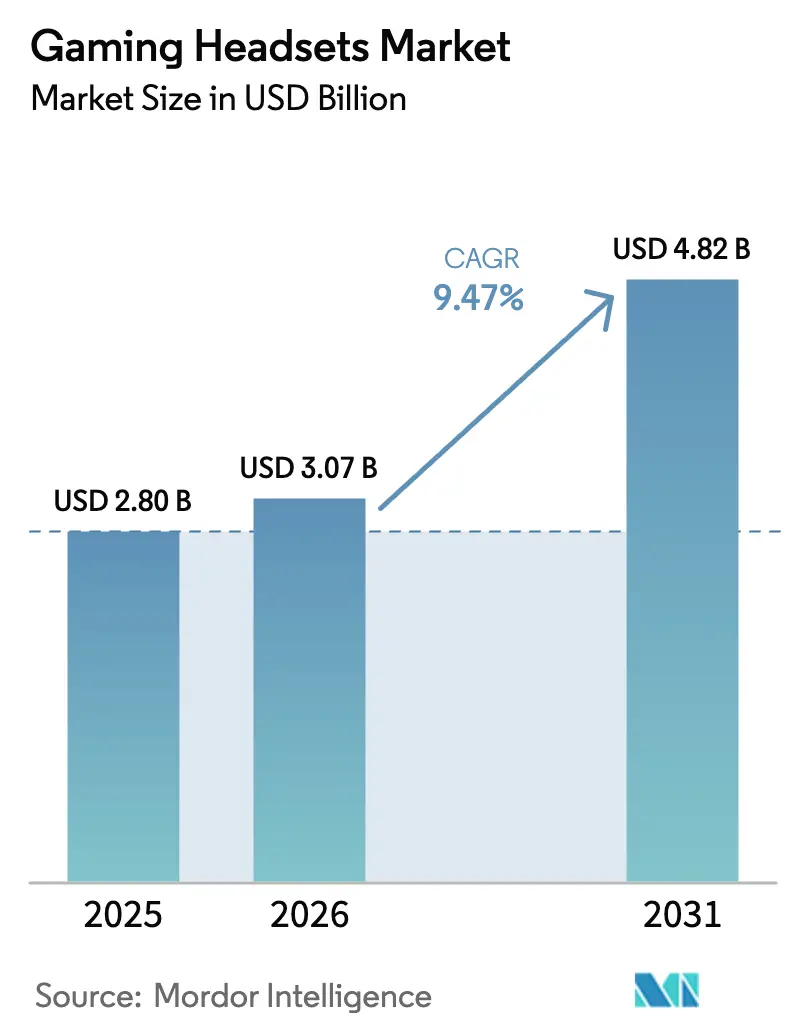
| Dimensione del mercato (2026) | 3.07 miliardo di dollari |
| Dimensione del mercato (2031) | 4.82 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 9.47% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Europa |
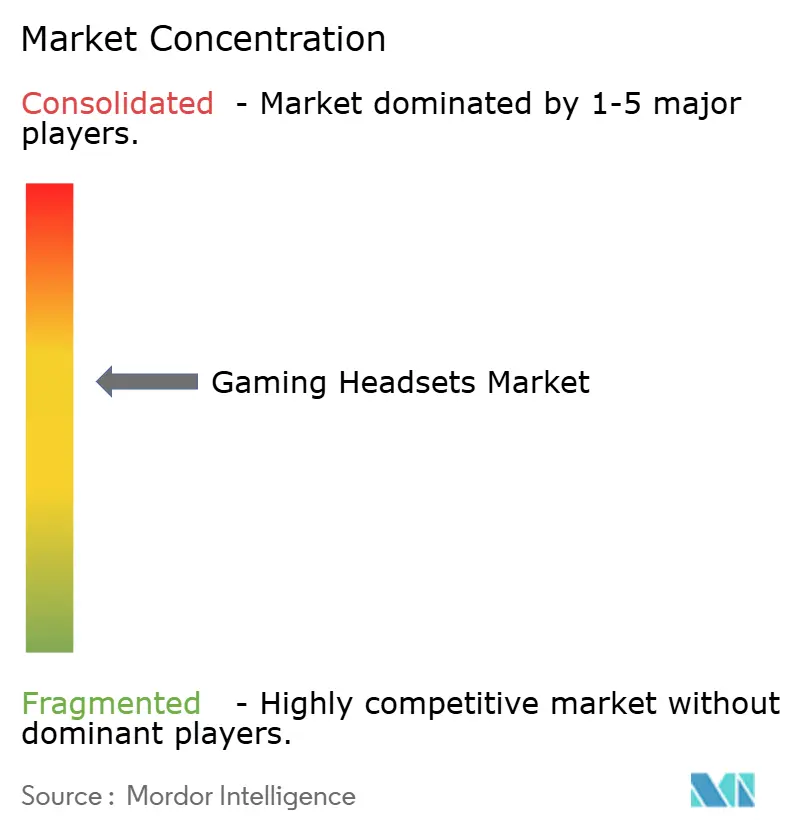
| Concentrazione del mercato | Medio |
Principali giocatori
*Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. |
|
Analisi di mercato delle cuffie da gioco di Mordor Intelligence
Si stima che il mercato delle cuffie da gioco nel 2026 raggiungerà i 3.07 miliardi di dollari, in crescita rispetto ai 2.8 miliardi di dollari del 2025, con proiezioni per il 2031 che indicano 4.82 miliardi di dollari, con un tasso di crescita annuo composto (CAGR) del 9.47% nel periodo 2026-2031. La continua domanda di audio immersivo, la convergenza tra console, PC e dispositivi mobili e la diffusione delle esperienze VR stanno trasformando le cuffie da accessori opzionali in strumenti di comunicazione quotidiani. [1] Tom's Guide, “The Best VR Headsets in 2025,” tomsguide.com L'Europa è attualmente leader in termini di fatturato, ma l'Asia-Pacifico sta accelerando più rapidamente grazie al cloud gaming, al lancio del 5G e all'aumento del reddito disponibile che stimolano l'adozione dell'hardware. I dati di segmento mostrano che i modelli cablati dominano ancora le spedizioni, ma i costanti progressi nei chipset a bassa latenza stanno spingendo i consumatori verso alternative wireless. I negozi al dettaglio rimangono il principale canale di distribuzione, sebbene le strategie online direct-to-consumer stiano rapidamente rimodellando il modo in cui i marchi raggiungono giocatori e streamer.
Punti chiave del rapporto
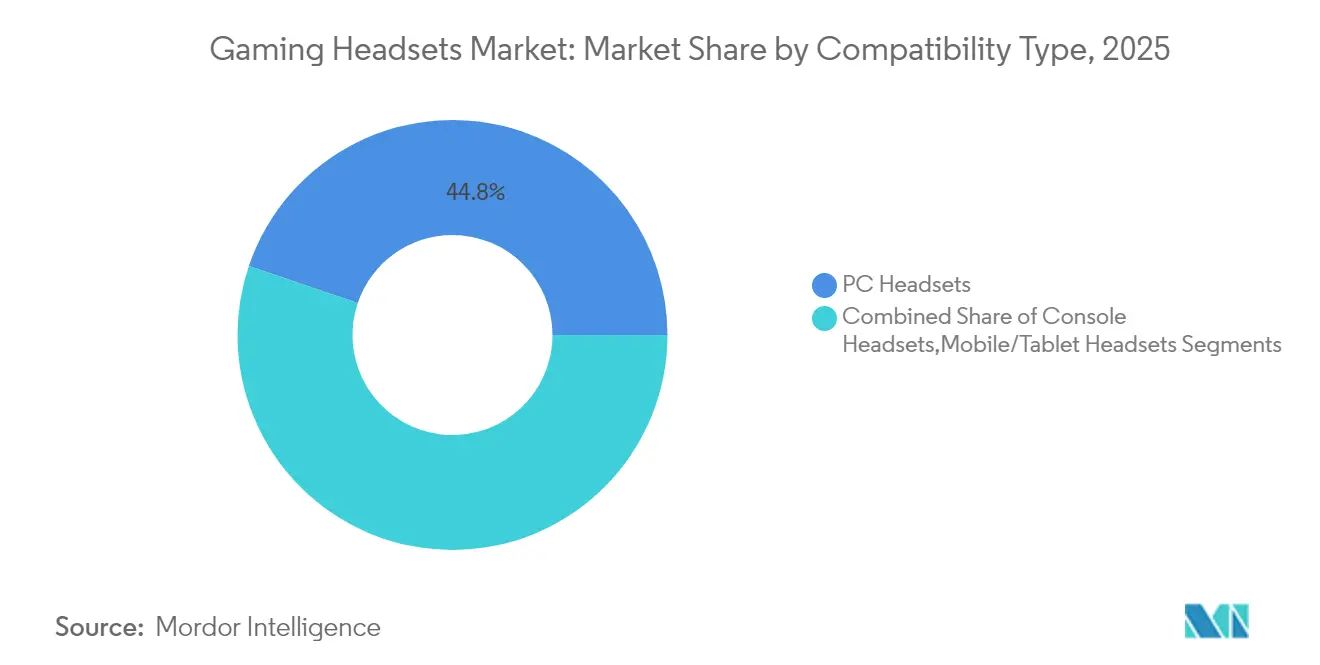
- In base al tipo di compatibilità, nel 44.80 le cuffie per PC hanno conquistato il 2025% della quota di mercato delle cuffie da gaming, mentre i modelli per dispositivi mobili/tablet sono destinati a raggiungere il CAGR più alto, pari all'11.72%, entro il 2031.
- In termini di connettività, nel 61.20 le soluzioni cablate rappresentavano il 2025% del mercato delle cuffie da gaming, mentre i modelli wireless si stanno espandendo a un CAGR del 12.56%.
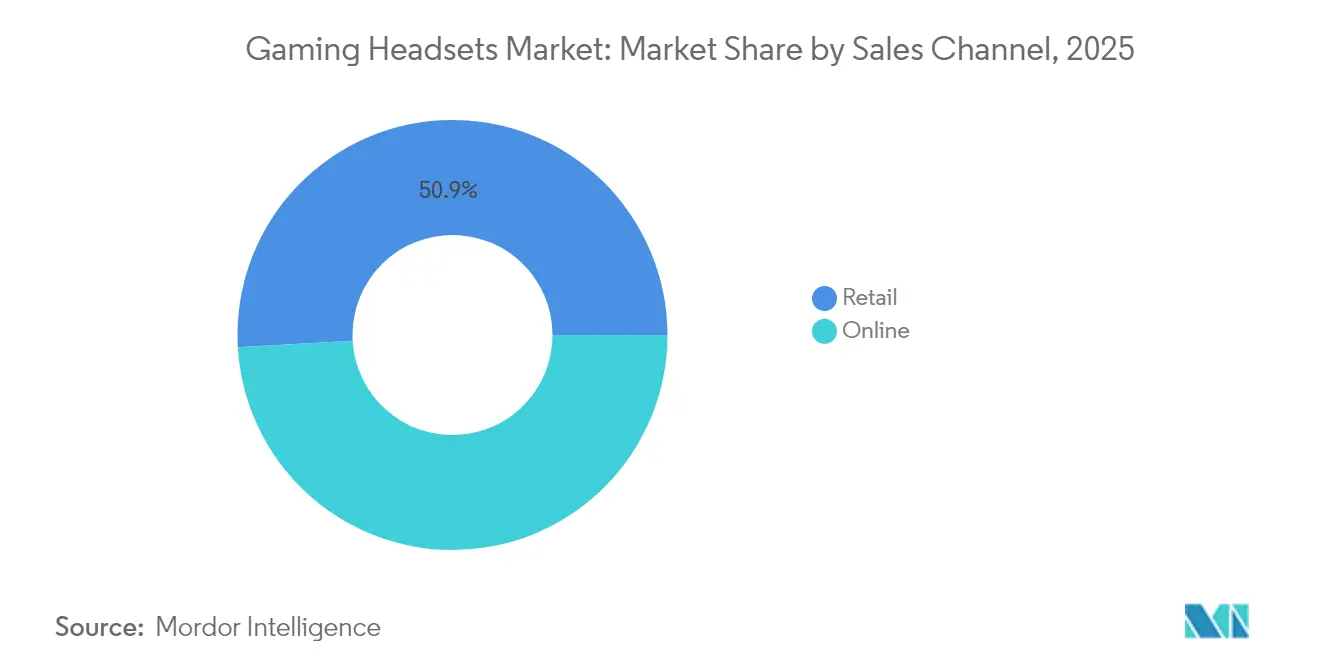
- Per canale di vendita, nel 50.90 i punti vendita al dettaglio rappresentavano il 2025% del mercato delle cuffie da gaming; le piattaforme online rappresentano il canale in più rapida crescita, con un CAGR del 13.22%.
- Per fascia di prezzo, le unità entry-level sotto i 50 USD hanno rappresentato il 42.60% dei ricavi di mercato nel 2025, mentre i modelli premium con un prezzo compreso tra 100 e 199 USD stanno avanzando a un CAGR del 14.29%.
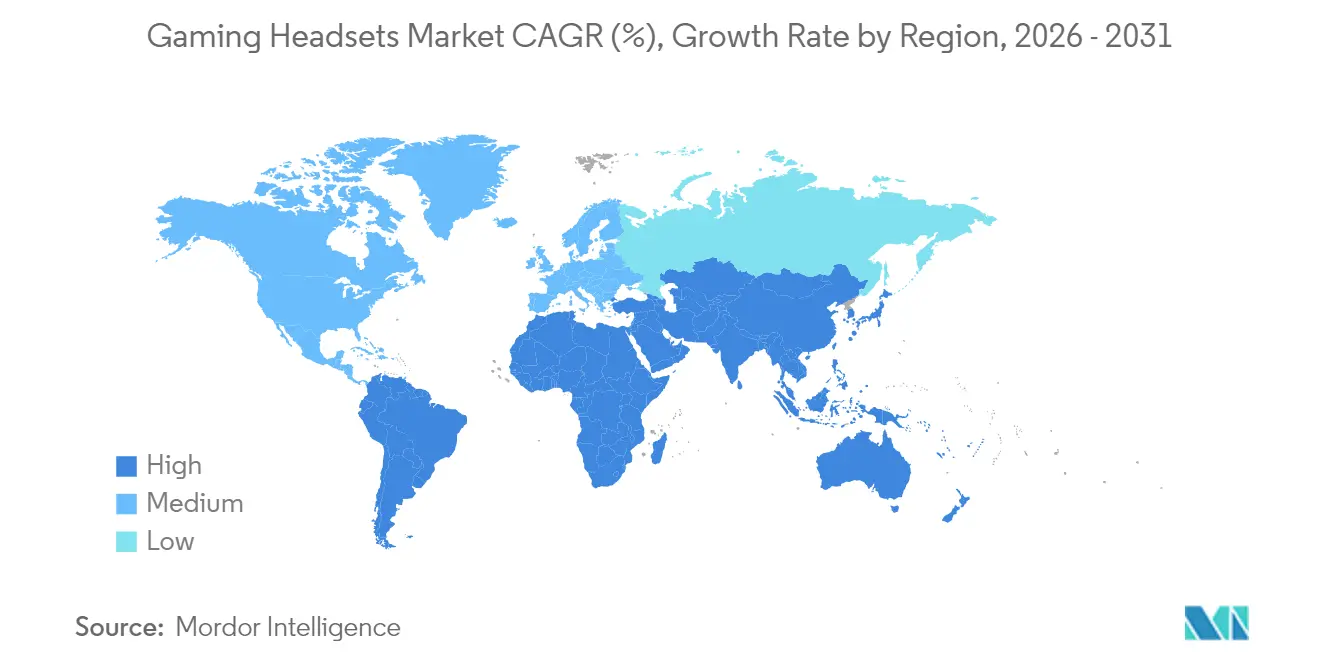
- In termini geografici, l'Europa è in testa con una quota di fatturato del 27.20% nel 2025, ma si prevede che l'area Asia-Pacifico crescerà del 10.74% annuo fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale delle cuffie da gioco
Analisi dell'impatto dei conducenti
| Guidatore | (~ ) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Crescente popolarità dei giochi VR | + 1.8% | Globale – più forte in Nord America e Asia-Pacifico | Medio termine (2-4 anni) |
| Boom di spettatori e premi per gli eSport a livello globale | + 2.1% | Globale – più forte nell’Asia-Pacifico e in Europa | A breve termine (≤ 2 anni) |
| Rapida adozione di chip wireless a bassa latenza | + 1.5% | Globale – guidato da Nord America ed Europa | Medio termine (2-4 anni) |
| Richiesta di compatibilità multipiattaforma | + 2.3% | Global | A breve termine (≤ 2 anni) |
| Impennata del cloud e del mobile gaming | + 1.9% | Nucleo Asia-Pacifico, ricaduta globale | Medio termine (2-4 anni) |
| Crescita della cultura dello streaming e dell'ASMR | + 0.8% | Nord America ed Europa, espandendosi nell'area Asia-Pacifico | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
La crescente popolarità dei giochi VR
I titoli VR sono ormai in cima ai calendari delle principali uscite e la loro necessità di audio spaziale ha ampliato il mercato delle cuffie da gioco ben oltre i tradizionali dispositivi stereo. Il successo del Meta Quest 3 nel 2024 ha evidenziato la disponibilità dei consumatori per esperienze audio-tattili combinate, spingendo i marchi storici a riprogettare i prodotti con processori 3D integrati e tracciamento del movimento. [2] Bluetooth SIG, “High Data Throughput: The Next Leap for Wireless Audio,” audioxpress.com Queste specifiche, un tempo di nicchia, stanno rapidamente migrando verso le SKU wireless mainstream dove il cablaggio ostacolerebbe il movimento su scala ambientale. Con la crescente diffusione delle sale giochi VR nei centri commerciali di Seoul, Londra e Los Angeles, aumenta la domanda di cuffie in grado di fornire indicazioni posizionali accurate anche a bassi bitrate per preservare la durata della batteria. La conseguente corsa alla ricerca e sviluppo tra i fornitori accelera l'innovazione dei chip che alla fine si riverserà anche sui modelli non VR.
In forte espansione gli ascolti e i montepremi degli eSport a livello globale
I montepremi che superano i 10 milioni di dollari per i tornei di punta su dispositivi mobili e PC hanno trasformato le cuffie di livello professionale in un accessorio ambizioso per i giocatori di tutti i giorni. Sponsorizzazioni come la fornitura di cuffie Stealth 700 da parte di Turtle Beach per il Capcom Pro Tour 2025 si traducono in vendite al dettaglio, soprattutto nella regione Asia-Pacifico, dove gli appassionati che vivono nei bar guardano quotidianamente le star regionali. Gli organizzatori richiedono padiglioni auricolari sigillati e bobine vocali sintonizzate per bloccare il rumore del pubblico nell'arena, ispirando i marchi ad aggiungere microfoni a braccio rimovibili e preset di equalizzazione personalizzabili. Mentre i live streaming su Twitch e YouTube riproducono le comunicazioni di squadra per milioni di persone, il microfono è ora una caratteristica principale nelle schede tecniche, trainando le vendite dei modelli premium.
Rapida adozione di chip audio wireless a bassa latenza
Il silicio di nuova generazione, esemplificato dall'NXH3670 di NXP che raggiunge un ritardo inferiore a 20 ms, ha eliminato l'obiezione principale al gioco wireless. [3] NXP Semiconductors NV, “NXH3670 | Cuffie da gioco wireless | Audio Bluetooth Low Energy,” nxp.com Allo stesso tempo, la roadmap del Bluetooth SIG verso velocità multicanale di 8 Mbps elimina i limiti di larghezza di banda che una volta imponevano la compressione con perdita di dati. I produttori di piattaforme stanno reagendo: ogni accessorio Xbox presentato nel 2025 sarà wireless di default, spingendo il mercato delle cuffie da gioco verso norme senza cavi. I marchi che si basano su questi chip possono pubblicizzare prestazioni di livello desktop in un fattore di forma adatto ai viaggi, ampliando l'attrattiva per i lavoratori ibridi che giocano dopo l'orario di lavoro.
Richiesta di compatibilità multipiattaforma da parte dei giocatori multi-dispositivo
Oggi un singolo giocatore gestisce contemporaneamente Switch, PC, smartphone e servizi cloud, aspettandosi che le stesse cuffie passino senza problemi da una piattaforma all'altra. Le nuove ASTRO A50 di Logitech con PLAYSYNC AUTO sono un esempio di design dual-radio che si sincronizzano con una console mantenendo l'audio Bluetooth da un telefono senza bisogno di abbinamento manuale. [4] Logitech International SA, “Logitech G entusiasma la comunità globale dei giocatori con importanti annunci e partnership esclusive al Logi PLAY 2024,” ir.logitech.com Tale versatilità all-in-one è diventata il principale fattore determinante per gli acquisti in Nord America ed Europa e sta rapidamente prendendo piede in Corea e India. I produttori che si rivolgono all'utilizzo multipiattaforma registrano margini più elevati perché gli acquirenti accettano prezzi premium per un prodotto che consolida gli accessori.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Carenza di chip e interruzioni nelle fabbriche | -1.2% | Globale, il fenomeno è più acuto nei centri manifatturieri dell'Asia-Pacifico | A breve termine (≤ 2 anni) |
| Acquirenti attenti al budget in regioni in rapida crescita | -0.9% | economie emergenti dell'APAC, America Latina, Africa | Medio termine (2-4 anni) |
| Crescenti preoccupazioni sulla sicurezza durante le lunghe sessioni di ascolto | -0.8% | Applicazione globale e più rigorosa in Europa e Nord America | A lungo termine (≥ 4 anni) |
| Norme più severe sui rifiuti elettronici aumentano la spesa per la conformità | -0.6% | Europa e Nord America, espandendosi gradualmente nell'area Asia-Pacifico | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Volatilità della catena di fornitura dei semiconduttori
Le ricorrenti carenze di chip legate ad attriti geopolitici e disastri naturali hanno costretto i produttori di cuffie a riprogettare i dispositivi in base ai circuiti integrati ancora disponibili, aumentando i costi di distinta base e riducendo i margini lordi. Questa trasformazione è più evidente nelle SKU wireless che si basano su SoC a basso consumo energetico; i marchi rimandano i lanci o distribuiscono funzionalità ridotte quando specifici codec non sono disponibili. Soluzioni con tempi di consegna rapidi, come il dual-sourcing e l'inventario di sicurezza, sono un vantaggio per le aziende più grandi, ma sono costose per i nuovi entranti di medie dimensioni, rallentando la transizione complessiva al wireless e riducendo la crescita prevista di 1.2 punti percentuali.
Preoccupazioni per la salute legate all'uso prolungato delle cuffie e alla perdita dell'udito
Lo standard OMS-ITU del febbraio 2025 impone il monitoraggio dell'esposizione sonora e avvisi di ascolto sicuro, limitando il volume consentito a 100 dB. Per conformarsi, sono necessari sensori e firmware aggiuntivi che aumentano la spesa per il finanziamento e lo sviluppo (R&D) e complicano la certificazione. I gamer competitivi spesso preferiscono volumi più alti, quindi i brand devono aggiungere una compressione della gamma dinamica che preservi gli indizi posizionali nel rispetto dei limiti. La mancata conformità comporta azioni legali e divieti di vendita in Europa e Nord America, incentivando l'adozione anticipata ma ritardando temporaneamente i lanci e riducendo l'espansione del mercato di 0.8 punti percentuali.
Analisi del segmento
Per tipo di compatibilità: il gioco mobile guida la diversificazione della piattaforma
Le unità mobile e tablet registrano un CAGR dell'11.72% fino al 2031, riflettendo la più rapida adozione tra tutte le categorie, con i servizi cloud che portano i titoli AAA sugli smartphone. I design per PC detengono comunque il 44.80% della quota di mercato delle cuffie da gaming nel 2025, trainati dagli eSport café e dai creatori di contenuti che richiedono driver ad alto output. Le periferiche per console, sostenute dal ciclo di aggiornamento di fine 2024, rimangono stabili, ma cederanno quote incrementali a modelli indipendenti dal dispositivo. Si prevede che il mercato delle cuffie da gaming per i design incentrati sui dispositivi mobili aumenterà di 804 milioni di dollari tra il 2026 e il 2031, grazie all'integrazione di processori grafici migliori negli smartphone.
La compatibilità tra dispositivi è diventata imprescindibile, rendendo USB-C e dual-2.4 GHz/Bluetooth specifiche di base. Le cuffie wireless Xbox aggiornate di Microsoft dimostrano come i possessori di piattaforme convergano su profili universali, contribuendo alla diffusione di dispositivi mobile-first anche nelle regioni con PC più maturi. Con il miglioramento della latenza 5G nelle città più grandi, i tempi di attesa nelle lobby diminuiscono e il gioco competitivo portatile si normalizza, rafforzando il sovrapprezzo pagato per i modelli multi-dispositivo.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per tipo di connettività: la rivoluzione wireless accelera nonostante il predominio del cablato
Nel 61.20, le SKU cablate rappresentavano ancora il 2025% del mercato delle cuffie da gaming, grazie alla garanzia di latenza zero e al prezzo di ingresso interessante. Tuttavia, le spedizioni di cuffie wireless cresceranno a un CAGR del 12.56%, erodendo tale vantaggio, poiché l'efficienza dei codec e la durata della batteria supereranno di gran lunga i limiti tradizionali. L'autonomia di 80 ore dell'ultimo modello Maxwell elimina i timori di ricarica a metà sessione e il ritardo inferiore a 20 ms è ora inferiore alla soglia di reazione umana per il gioco occasionale.
Streamer e utenti VR sono i principali utilizzatori, apprezzando il movimento senza vincoli con telecamere o visori. Con il progresso delle sale giochi VR, la penetrazione del wireless accelera ancora più rapidamente nella regione Asia-Pacifico, dove le dimensioni degli spazi nelle case urbane spesso impongono configurazioni flessibili. Nell'orizzonte temporale previsto, gli analisti prevedono che la quota di mercato dei visori da gaming wireless supererà quella cablata poco dopo il 2028, rimodellando i piani di merchandising degli accessori presso i grandi rivenditori.
Per canale di vendita: il commercio digitale trasforma le dinamiche di distribuzione
I rivenditori fisici hanno controllato il 50.90% del fatturato del 2025, ma i marketplace online stanno crescendo rapidamente con un CAGR del 13.22%. I siti web direct-to-consumer di Turtle Beach, Logitech e Razer sfruttano l'unboxing degli influencer, i codici di gioco in bundle e gli aggiornamenti firmware personalizzati per aumentare il coinvolgimento e acquisire dati di prima parte. Recensioni, valutazioni e raccomandazioni algoritmiche su Amazon o sulle piattaforme regionali in India e Brasile consentono a SKU di nicchia di emergere rapidamente, ampliando la scelta per gli acquirenti che un tempo facevano affidamento su spazi limitati sugli scaffali.
I negozi fisici, tuttavia, difendono la pertinenza attraverso stazioni di ascolto "prova prima dell'acquisto" e la disponibilità immediata per gli acquisti regalo. Modelli ibridi come il "clicca e ritira" stanno prendendo piede, consentendo agli acquirenti di provare le cuffie in negozio dopo averle ordinate online. I marchi che ottimizzano entrambi i canali ampliano la portata: avviano i lanci online per i primi acquirenti, per poi passare al retail una volta che la domanda dimostrata riduce il rischio di reso.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per fascia di prezzo: il segmento premium cattura la migrazione del valore
Le unità entry-level sotto i 50 dollari hanno mantenuto il 42.60% del fatturato nel 2025, grazie alla ricerca di prezzi accessibili da parte dei giocatori occasionali. Tuttavia, i prodotti premium con un prezzo compreso tra 100 e 199 dollari hanno registrato il CAGR più rapido, pari al 14.29%, a dimostrazione della crescente propensione dei consumatori a investire in significativi vantaggi in termini di prestazioni. Si prevede che il mercato delle cuffie da gaming di fascia premium salirà da circa 785 milioni di dollari nel 2025 a quasi 1.73 miliardi di dollari entro il 2031.
A guidare questo sfarzo sono le ambizioni degli eSport e la monetizzazione dello streaming: driver da competizione, cuscinetti in memory foam in similpelle e microfoni certificati ad alta risoluzione si traducono in una crescita misurabile degli FPS e del pubblico. La fascia di prezzo media, compresa tra 50 e 99 dollari, subisce una contrazione a causa dell'aggiornamento dell'acustica da parte dei marchi low cost, mentre i modelli di punta diventano più accessibili grazie alle promozioni stagionali. I produttori compensano i costi di R&D più elevati riproponendo moduli ANC o wireless di precedente generazione in modelli con prezzo inferiore a 70 dollari, mantenendo gli utenti entry-level coinvolti nell'ecosistema del loro marchio.
Analisi geografica
La quota di mercato del 27.20% dell'Europa nel 2025 evidenzia una base di clienti matura e orientata al segmento premium, ma la saturazione e le pressioni macroeconomiche stanno frenando la crescita delle unità. La ciclicità degli aggiornamenti hardware, evidente nel calo dell'1.8% del mercato nel Regno Unito, influisce sulle periferiche collegate, con il calo delle vendite di console. Germania e Francia mantengono una solida cultura del gaming su PC che sostiene la domanda di driver ad alta impedenza, mentre gli operatori nordici spingono l'adozione del wireless offrendo cuffie in bundle con piani di banda larga in fibra. Le direttive ambientali sulla riciclabilità e sui rifiuti elettronici impongono ulteriori vincoli di progettazione, avvantaggiando inavvertitamente gli OEM nazionali che hanno familiarità con i regimi di conformità dell'UE.
L'area Asia-Pacifico cresce del 10.74% annuo, trainata dalla convergenza della copertura 5G tra Cina, Giappone e Corea del Sud e dal boom degli eSport mobile. Si prevede che il mercato delle cuffie da gaming nella regione supererà l'Europa prima della fine del decennio, poiché il gioco portatile alimenta sia l'aumento dei volumi che del prezzo medio di vendita. Gli OEM locali sfruttano i vantaggi in termini di costi per replicare rapidamente, sebbene i marchi globali continuino a dominare i circuiti dei tornei. Le convenzioni culturali che impongono lunghe ore di pendolarismo stimolano la domanda di design leggeri e pieghevoli; nel frattempo, le linee guida sulla sicurezza dell'OMS sono fortemente in linea con la fascia demografica dei gamer giapponesi, che sta invecchiando, incrementando le vendite di modelli con misuratori di esposizione integrati.
Il Nord America avanza costantemente grazie alla leadership tecnologica, ai giocatori con un elevato ARPU (Average Percentage) e a una fiorente economia basata sui creator. I creatori di contenuti su Twitch e YouTube preferiscono microfoni di qualità broadcast, il che spinge ad aggiornare continuamente anche quando l'hardware audio di base rimane funzionante. I dazi proposti sulle importazioni cinesi potrebbero aumentare i prezzi al dettaglio e incoraggiare il near-shoring; stanno emergendo i primi segnali di test pilota in Messico per l'assemblaggio finale. I generosi incentivi fiscali canadesi per gli studi di gioco aumentano indirettamente le vendite di cuffie tra gli sviluppatori che richiedono un monitoraggio di livello di riferimento. Nel complesso, la regione rimane orientata verso fasce di prezzo premium, sebbene il wireless entry-level stia guadagnando terreno tra i club di eSport scolastici.
Panorama competitivo
Il settore è moderatamente frammentato: i primi cinque fornitori insieme detengono circa il 48% del fatturato del 2024. Logitech, Razer e Corsair creano un sistema di lock-in attraverso suite software unificate che controllano l'equalizzazione, l'illuminazione RGB e le macro multi-dispositivo, rendendo l'uscita dall'ecosistema costosa per gli utenti. Turtle Beach, con 82 milioni di cuffie vendute nel corso dell'intero ciclo di vita, sfrutta la sua tradizione nel settore delle console e le sponsorizzazioni di tornei per rimanere al centro dell'attenzione degli acquirenti occasionali. La nuova linea Inzone di Sony mostra come i proprietari di piattaforme possano diversificare il proprio portfolio con accessori per PC, potenzialmente acquisendo quote di mercato grazie alla fiducia nel marchio.
L'innovazione wireless è il principale campo di battaglia. I brand gareggiano per adottare l'audio BLE, i collegamenti proprietari a 2.4 GHz e i codec Wi-Fi emergenti per mantenere un vantaggio competitivo. La carenza di componenti favorisce i player verticalmente integrati, che possono assicurarsi la fornitura di ASIC personalizzati prima dei concorrenti. La conformità agli standard OMS-ITU è un altro elemento di differenziazione: i primi a muoversi evidenziano le dashboard di ascolto sicuro e i limiti automatici del volume come punti di forza per genitori e leghe scolastiche. I competitor più piccoli si concentrano su nicchie di mercato degli eSport o su SKU con target culturali specifici, ad esempio modelli compatti a tema anime in Giappone, per poi espandersi a livello regionale attraverso il merchandising degli influencer.
Le strategie di partnership rimangono dinamiche. I produttori di hardware offrono pacchetti di mesi introduttivi di Game Pass o PlayStation Plus per aumentare il valore, mentre gli operatori di telecomunicazioni in Corea e Scandinavia confezionano visori con contratti 5G. La fornitura OEM white-label alle catene di supermercati sostiene i volumi nei mercati sensibili al prezzo, ma i margini favoriscono i canali diretti dei marchi, affinati dall'analisi dei dati. Nel periodo previsto, i vincitori conquisteranno il controllo del silicio, gli ecosistemi software e la copertura omnicanale.
Leader del settore delle cuffie da gioco
-
Razer Inc.
-
Sony Interactive Entertainment
-
HyperX (HP Inc.)
-
Logitech Internazionale SA
-
Corsair Gaming Inc.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Maggio 2025: Turtle Beach lancia 16 nuove cuffie e controller multipiattaforma, tra cui i modelli Nintendo Switch Recon 70 e Airlite Fit con licenza ufficiale.
- Maggio 2025: Turtle Beach diventa il partner ufficiale per le cuffie del Capcom Pro Tour 2025, fornendo le unità wireless Stealth 700 per i tornei.
- Aprile 2025: JLab e MrBeast lanciano in esclusiva per Walmart delle cuffie da gaming cablate da 29.99 dollari, pensate per gli acquirenti attenti al budget.
- Febbraio 2025: l'OMS e l'ITU pubblicano uno standard globale per prevenire la perdita dell'udito correlata al gioco, imponendo il monitoraggio dell'esposizione e modalità di sicurezza.
Ambito e metodologia
Le cuffie da gioco sono principalmente cuffie specializzate progettate per l'uso con i videogiochi. Vantano una qualità audio superiore, microfoni integrati per la comunicazione durante il gioco e spesso offrono extra come audio surround, cancellazione del rumore e funzionalità wireless. Queste cuffie migliorano l'esperienza di gioco offrendo un audio nitido e consentendo una comunicazione senza interruzioni sia in modalità multiplayer che di gioco competitivo.
Il mercato delle cuffie da gioco è segmentato per tipo di compatibilità (cuffie per console e cuffie per PC), per tipo di connettività (cablata e wireless), per canale di vendita (vendita al dettaglio e online), per area geografica (Nord America, Europa, Asia-Pacifico, America Latina, Medio Oriente e Africa).
Le dimensioni e le previsioni del mercato sono fornite in termini di valore in USD per tutti i segmenti di cui sopra.
| Cuffie per console |
| Cuffie per PC |
| Cuffie per cellulari/tablet |
| cablato |
| Wireless |
| Settore Retail |
| Online |
| Ingresso/Budget (< USD 50) |
| Fascia media (USD 50-99) |
| Premium (USD 100-199) |
| Di fascia alta/Esports (oltre 200 USD) |
| Nord America | Stati Uniti | |
| Canada | ||
| Messico | ||
| Europa | Regno Unito | |
| Germania | ||
| Francia | ||
| Italia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| India | ||
| Corea del Sud | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | Medio Oriente | Israele |
| Arabia Saudita | ||
| Emirati Arabi Uniti | ||
| Turchia | ||
| Resto del Medio Oriente | ||
| Africa | Sud Africa | |
| Egitto | ||
| Nigeria | ||
| Resto d'Africa | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Per tipo di compatibilità | Cuffie per console | ||
| Cuffie per PC | |||
| Cuffie per cellulari/tablet | |||
| Per tipo di connettività | cablato | ||
| Wireless | |||
| Per canale di vendita | Settore Retail | ||
| Online | |||
| Per fascia di prezzo | Ingresso/Budget (< USD 50) | ||
| Fascia media (USD 50-99) | |||
| Premium (USD 100-199) | |||
| Di fascia alta/Esports (oltre 200 USD) | |||
| Per geografia | Nord America | Stati Uniti | |
| Canada | |||
| Messico | |||
| Europa | Regno Unito | ||
| Germania | |||
| Francia | |||
| Italia | |||
| Resto d'Europa | |||
| Asia-Pacifico | Cina | ||
| Giappone | |||
| India | |||
| Corea del Sud | |||
| Resto dell'Asia-Pacifico | |||
| Medio Oriente & Africa | Medio Oriente | Israele | |
| Arabia Saudita | |||
| Emirati Arabi Uniti | |||
| Turchia | |||
| Resto del Medio Oriente | |||
| Africa | Sud Africa | ||
| Egitto | |||
| Nigeria | |||
| Resto d'Africa | |||
| Sud America | Brasile | ||
| Argentina | |||
| Resto del Sud America | |||
Domande chiave a cui si risponde nel rapporto
Qual è la dimensione attuale del mercato delle cuffie da gaming?
Il mercato delle cuffie da gaming valeva 3.07 miliardi di dollari nel 2026 e si prevede che raggiungerà i 4.82 miliardi di dollari entro il 2031.
In quale regione si registra la crescita più rapida per le cuffie da gaming?
L'area Asia-Pacifico è in testa alla crescita con un CAGR del 10.74% fino al 2031, trainata dagli eSport mobili, dalla connettività 5G e dall'aumento del reddito disponibile.
Perché le cuffie da gioco wireless stanno guadagnando popolarità?
I progressi nei chipset a bassa latenza e la maggiore durata della batteria ora eguagliano le prestazioni della tecnologia cablata, rendendo la tecnologia wireless più pratica per la realtà virtuale, lo streaming e il gioco quotidiano.
In che modo la nuova norma OMS sulla sicurezza uditiva inciderà sulla progettazione delle cuffie?
I produttori devono aggiungere funzionalità di monitoraggio dell'esposizione e di limitazione del volume, aumentando i costi di ricerca e sviluppo ma offrendo ai primi utilizzatori un vantaggio competitivo nei confronti dei consumatori attenti alla sicurezza.
Quale segmento di prezzo si sta espandendo più rapidamente?
I modelli premium con un prezzo compreso tra 100 e 199 USD sono quelli in più rapida crescita, con un CAGR del 14.29%, poiché i giocatori investono in microfoni ad alta fedeltà e di livello da torneo.
Quali sono le aziende leader nel mercato delle cuffie da gaming?
Logitech, Razer, Turtle Beach, Corsair e HyperX detengono complessivamente quasi la metà del fatturato globale, sfruttando gli ecosistemi dei marchi e le innovazioni wireless per rimanere all'avanguardia.


