

Dimensioni e quota di mercato delle sedie da gaming
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
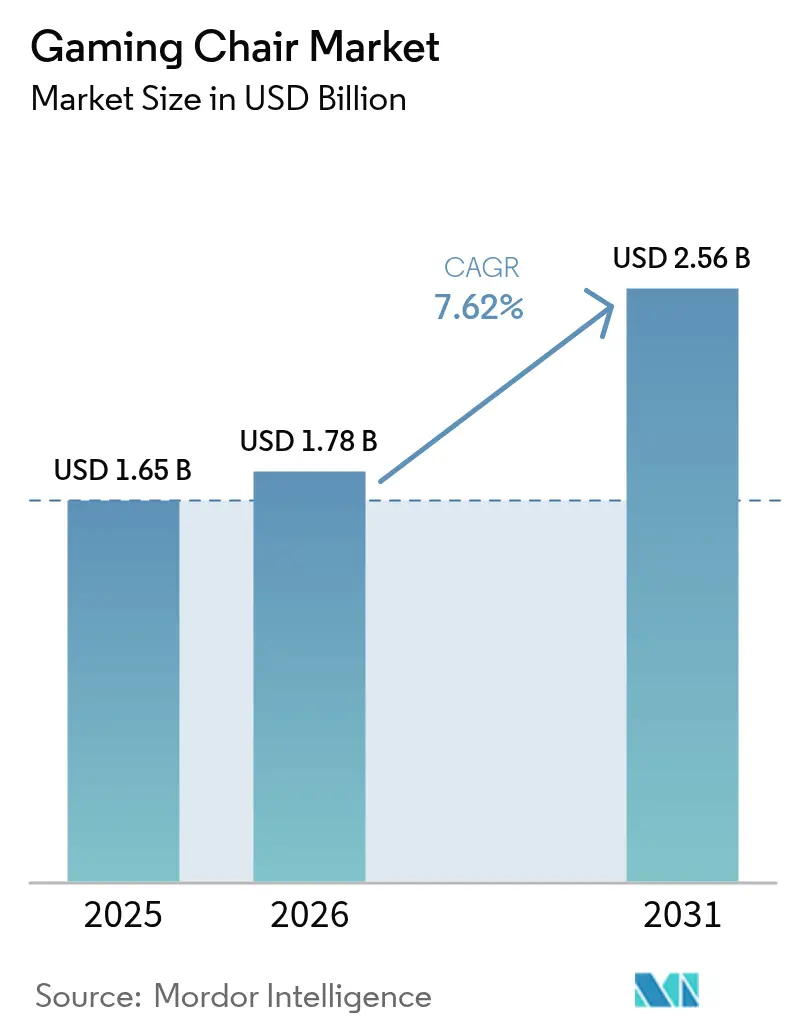
| Dimensione del mercato (2026) | 1.78 miliardo di dollari |
| Dimensione del mercato (2031) | 2.56 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 7.62% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Nord America |
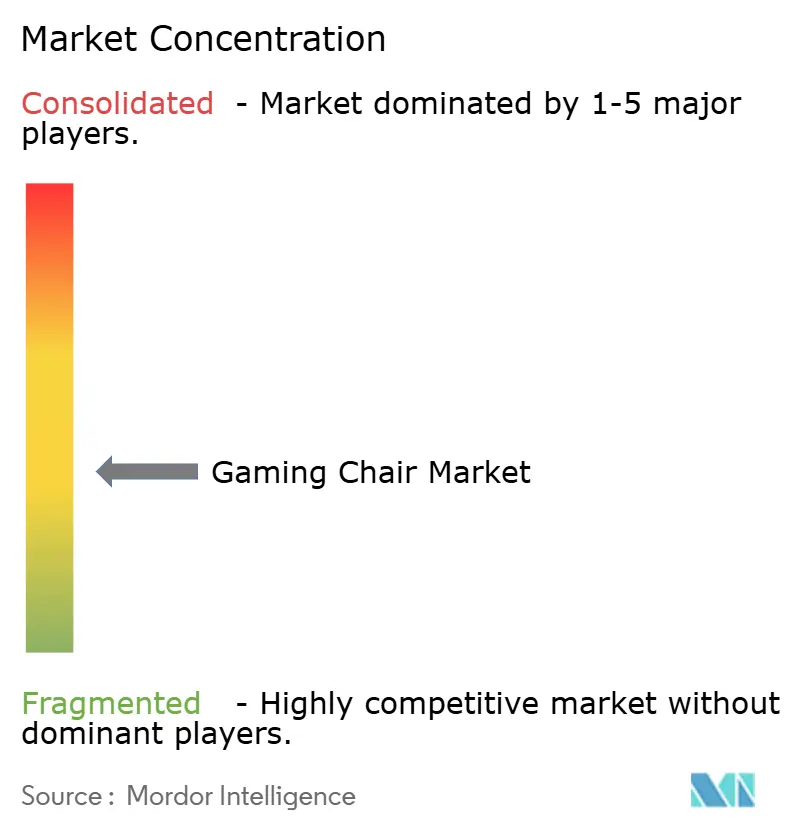
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato delle sedie da gaming di Mordor Intelligence
Si prevede che il mercato delle sedie da gaming crescerà da 1.65 miliardi di dollari nel 2025 a 1.78 miliardi di dollari nel 2026, per poi raggiungere i 2.56 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 7.62% nel periodo 2026-2031. Questa solida crescita è in linea con l'espansione degli e-sport, l'adozione del lavoro ibrido e la crescente consapevolezza ergonomica tra i nativi digitali. I tornei professionali considerano ormai le sedute ad alte prestazioni un equipaggiamento indispensabile, mentre gli acquirenti aziendali riconoscono le sedie da gaming come strumenti di produttività che attraggono i dipendenti più giovani. Gli ordini all'ingrosso provenienti dai gaming café nella regione Asia-Pacifico e la costante tendenza alla premiumizzazione in Nord America ampliano ulteriormente il mercato potenziale. L'intensità competitiva si concentra sull'innovazione ergonomica, sull'integrazione di funzionalità intelligenti e sull'utilizzo di materiali sostenibili, consentendo sia ai marchi economici che a quelli premium di prosperare.
Punti chiave del rapporto
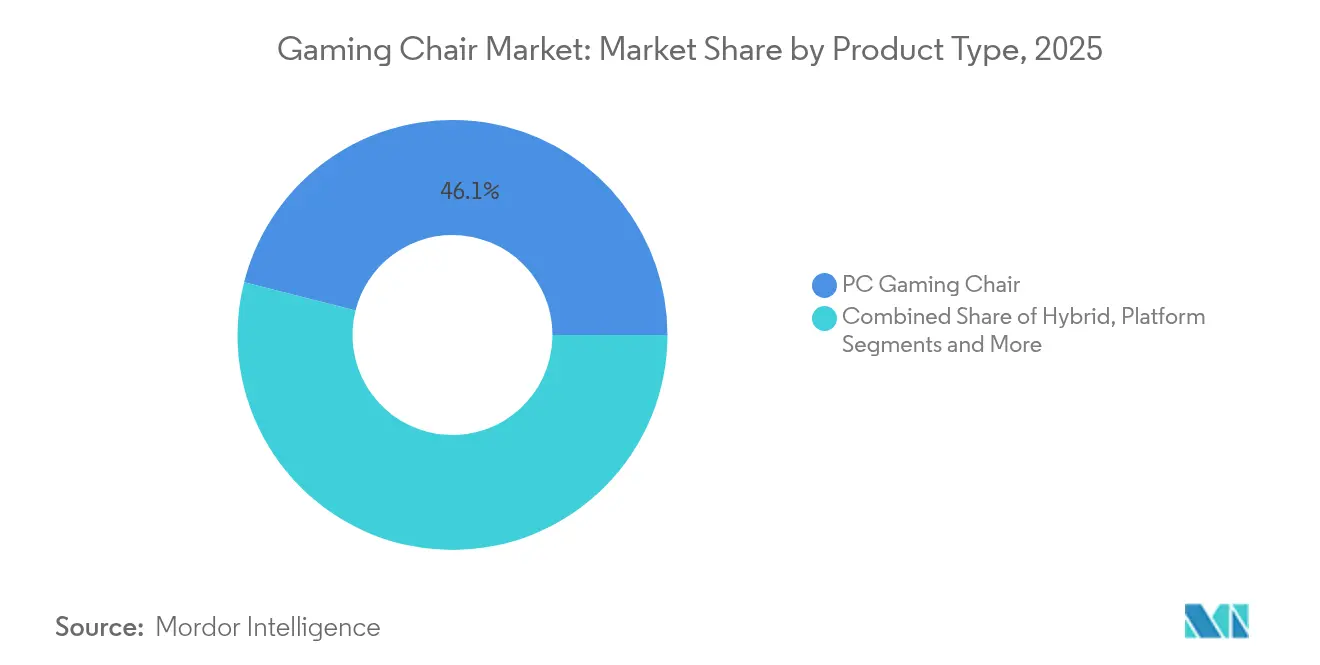
- Per tipologia di prodotto, nel 46.05 le sedie da gaming per PC hanno dominato il mercato con il 2025% della quota di mercato, mentre si prevede che le sedie da gaming ibride cresceranno a un CAGR del 8.72% entro il 2031.
- In base al materiale, la pelle PU ha rappresentato il 52.12% del mercato delle sedie da gaming nel 2025; il tessuto/rete è destinato a crescere a un CAGR dell'8.31% entro il 2031.
- Per canale di distribuzione, i punti vendita B2C hanno detenuto una quota di fatturato del 71.35% nel 2025, mentre si prevede che i canali B2B cresceranno a un CAGR dell'8.12% entro il 2031.
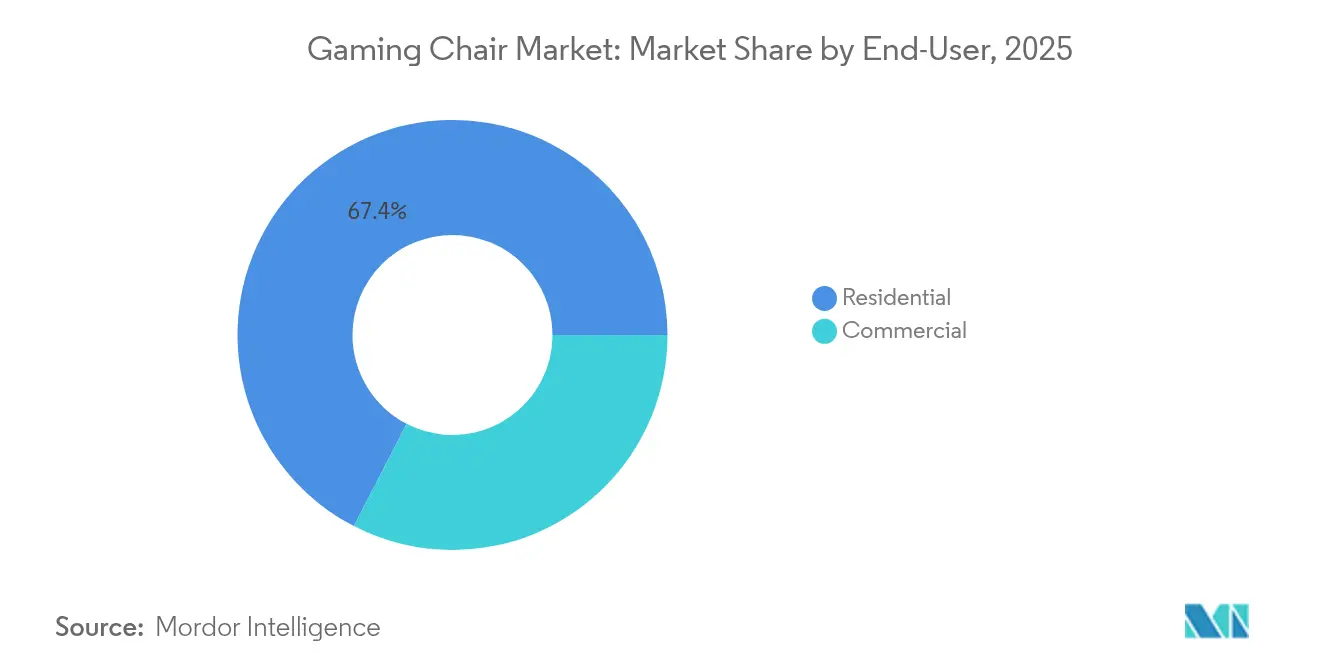
- Per quanto riguarda l'utente finale, nel 67.42 le applicazioni residenziali rappresentavano il 2025% del mercato delle sedie da gaming, mentre il segmento commerciale si muoverà a un CAGR dell'8.55% fino al 2031.
- In termini geografici, il Nord America ha occupato una quota del 40.78% nel 2025, mentre l'area Asia-Pacifico dovrebbe accelerare a un CAGR del 8.98% entro il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale delle sedie da gaming
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Crescita esplosiva dei montepremi degli eSport globali | + 1.8% | Globale, con concentrazione in Nord America, Corea del Sud, Cina | Medio termine (2-4 anni) |
| Aumento delle ore medie giornaliere di gioco tra la Generazione Z e i Millennials | + 1.5% | Globale, particolarmente forte in Asia-Pacifico e Nord America | A lungo termine (≥ 4 anni) |
| Innovazione continua dei prodotti ergonomici e attività brevettuale | + 1.2% | Nord America ed Europa leader nell'innovazione, produzione nell'Asia-Pacifico | Medio termine (2-4 anni) |
| Adozione aziendale di sedie da gaming in configurazioni di uffici ibridi | + 1.0% | Principalmente Nord America ed Europa, con espansione nell'area urbana dell'Asia-Pacifico | A breve termine (≤ 2 anni) |
| Richiesta di mobili "da esposizione" incentrati sul live streaming da parte degli influencer | + 0.8% | Globale, con forte influenza nei mercati del Nord America e dell'Asia sviluppata | A breve termine (≤ 2 anni) |
| Espansione dei caffè di gioco nelle città asiatiche di livello 2/3 | + 0.9% | Nucleo dell'Asia-Pacifico, in particolare India, Asia sud-orientale e Cina | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Crescita esplosiva dei montepremi degli eSport globali
L'aumento dei premi in denaro ha trasformato le sedie da semplici accessori a strumenti di performance, incrementando la domanda sia tra i professionisti che tra gli appassionati. Gli accordi di sponsorizzazione posizionano sedie di marca nelle trasmissioni globali, rafforzando la percezione che un'ergonomia di alta qualità crei un vantaggio competitivo. I giocatori amatoriali emulano i loro idoli visti allenarsi su una sedia di marca durante le finali ad alto rischio. I produttori ne traggono profitto adattando i modelli alle preferenze delle squadre, per poi rilasciare versioni per i consumatori con specifiche identiche. Questo circolo virtuoso alimenta direttamente l'aumento dei volumi nel mercato delle sedie da gaming [1] Fonte: Jeffrey Rousseau, “Global Games Market Grew to USD 86.6 Billion in 2024,” gamesindustry.biz . La tendenza ha un particolare slancio nelle regioni con infrastrutture e-sport consolidate, dove le sedie da gaming sono diventate simboli di status all'interno delle comunità di giocatori e indicatori di una seria intenzione competitiva. La correlazione tra la crescita dei premi in denaro e la domanda di sedie da gaming riflette la più ampia legittimazione del gaming come attività competitiva seria che richiede investimenti specifici in attrezzature. Questa tendenza è particolarmente accentuata nelle regioni con infrastrutture consolidate per gli e-sport, dove le sedie da gaming sono diventate simboli di status all'interno delle comunità di giocatori e indicatori di una seria intenzione competitiva.
Aumento delle ore medie giornaliere di gioco tra la Generazione Z e i Millennial
L'interazione multipiattaforma estende le sessioni di gioco ben oltre le tradizionali finestre di svago, intensificando lo stress fisico sui muscoli della schiena e del collo. L'immersione digitale prolungata ha aumentato le aspettative degli utenti in termini di supporto lombare regolabile, meccanica multi-inclinazione e rivestimenti traspiranti. I giocatori della Generazione X più anziani, con budget discrezionali più elevati, ora ricercano sedute di alta qualità che uniscano comfort ed estetica matura. I casi d'uso estesi spostano il mercato delle sedie da gaming oltre le camerette degli adolescenti, verso gli spazi domestici condivisi. Il tempo di gioco prolungato mantiene rapidi i cicli di sostituzione, rafforzando un flusso di entrate costante. La convergenza di sessioni di gioco più lunghe e la maturazione demografica hanno radicalmente trasformato le sedie da gaming da mobili per camerette degli adolescenti a prodotti per uno stile di vita adulto che richiedono un design sofisticato e materiali di alta qualità.
Innovazione continua dei prodotti ergonomici e attività brevettuale
Il numero di brevetti depositati nel settore delle tecnologie per sedie da gioco ha subito una significativa accelerazione, con innovazioni che vanno oltre l'ergonomia tradizionale per includere il monitoraggio biometrico, la termoregolazione e funzionalità di connettività intelligente che posizionano le sedie da gioco come piattaforme per l'ottimizzazione della salute e delle prestazioni [2] Fonte: United States Patent and Trademark Office, “Smart Sport Chair Patent US 11,488,118,” uspto.report . I modelli registrati presso la FDA, come la sedia Anthros, sottolineano le aspirazioni di livello medico, supportando prezzi premium. La collaborazione tra ingegneri del mobile e laboratori di biomeccanica universitari fornisce una convalida peer-reviewed che alimenta le affermazioni di marketing. Le funzionalità intelligenti differenziano le offerte in un mercato affollato di sedie da gioco, sostenendo i margini nonostante l'aumento dei costi delle materie prime. La prototipazione rapida e la produzione su scala Asia-Pacifico trasformano i concetti di laboratorio in unità di vendita al dettaglio in una sola stagione. Il panorama brevettuale enfatizza sempre più le capacità multifunzionali che affrontano sia le prestazioni di gioco che i risultati generali per la salute, riflettendo l'evoluzione del mercato verso mobili sofisticati orientati al benessere piuttosto che al semplice miglioramento del comfort.
Adozione aziendale della sedia da gaming in configurazioni di ufficio ibride
Aziende tecnologiche e studi di design attrezzano zone di hot-desking con sedie da gaming per attrarre talenti abituati all'estetica degli eSport. I team di approvvigionamento segnalano un minor assenteismo e una maggiore produttività nella programmazione quando le regolazioni ergonomiche si adattano a diverse corporature. Varianti in tonalità di colore con un marchio sobrio si integrano negli sfondi delle conferenze, facilitando l'approvazione dei dirigenti. Gli ordini all'ingrosso riducono i tempi di ammortamento per i produttori e stimolano il mercato delle sedie da gaming nel canale B2B. La convalida sul posto di lavoro normalizza ulteriormente i design da gaming per gli acquirenti tradizionali. L'evoluzione estetica delle sedie da gaming verso un aspetto più professionale ha facilitato l'accettazione da parte delle aziende, con i produttori che sviluppano modelli che mantengono le caratteristiche ergonomiche di gioco, adottando al contempo schemi di colori tenui e design raffinati adatti alle videoconferenze. Questa tendenza all'adozione aziendale ha un particolare slancio nelle aziende tecnologiche e nei settori creativi, dove la cultura del gaming si interseca con l'identità professionale, creando nuovi segmenti di mercato e canali di distribuzione.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Prezzi premium rispetto alle sedie da ufficio convenzionali | -1.1% | Globale, particolarmente pronunciato nei mercati emergenti sensibili ai prezzi | Medio termine (2-4 anni) |
| Elevato afflusso di prodotti contraffatti a basso costo | -0.9% | Regioni manifatturiere dell'Asia-Pacifico, impatto sulla distribuzione globale | A breve termine (≤ 2 anni) |
| Standard più severi sui materiali ecologici aumentano i costi del PU | -0.7% | Principalmente in Europa e Nord America, con espansione nell'area Asia-Pacifico | Medio termine (2-4 anni) |
| Bassa consapevolezza ergonomica nelle economie sensibili ai prezzi | -0.8% | Mercati emergenti in Asia-Pacifico, Africa e America Latina | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Prezzo premium rispetto alla sedia da ufficio convenzionale
Una sedia da gaming autentica può costare il triplo di una sedia operativa base, limitandone l'adozione iniziale da parte di acquirenti con budget limitato. La sensibilità al prezzo è più acuta nei mercati emergenti, dove l'attenzione dei consumatori rimane rivolta all'hardware di base del PC. I team finanziari aziendali spesso mettono in discussione la spesa aggiuntiva a meno che il ROI non sia dimostrato tramite parametri relativi alla salute. I marchi rispondono lanciando linee di base che mantengono le linee distintive ma eliminano gli extra non essenziali. L'ingegneria del valore aiuta a proteggere il mercato delle sedie da gaming da una grave erosione degli sconti. La domanda di "pezzi forti" ha guidato le tendenze di premiumizzazione, con sedie da gaming di fascia alta che svolgono la duplice funzione di sedute funzionali e status symbol visivi all'interno delle comunità di streaming. Questa tendenza ha una portata globale, ma mostra particolare forza nelle regioni con culture di streaming consolidate e un elevato coinvolgimento sui social media, dove le sedie da gaming fungono sia da attrezzature performanti che da accessori lifestyle per la creazione di contenuti digitali.
Forte afflusso di prodotti contraffatti a basso costo
Gli imitatori affollano i mercati online con design visivamente simili che riducono la densità della schiuma e l'integrità del telaio. Le contraffazioni rovinano la reputazione del marchio quando si verificano usura precoce o guasti di sicurezza, provocando costose richieste di garanzia contro i produttori originali. I produttori utilizzano l'autenticazione tramite codice QR e le blacklist dei rivenditori per tutelare i consumatori. L'applicazione della legge rimane difficile in diverse giurisdizioni, alimentando un freno di fondo al mercato delle sedie da gaming. Le campagne informative che sottolineano i rischi per la salute a lungo termine delle imitazioni mirano a modificare il comportamento degli acquirenti. I requisiti di durabilità commerciale per le sedie da gaming café hanno guidato l'innovazione di prodotto nei materiali e nella costruzione, con i produttori che sviluppano modelli specificamente progettati per ambienti commerciali ad alto utilizzo. Questa tendenza all'espansione ha creato nuovi canali di distribuzione e opportunità di acquisto all'ingrosso, con i gestori di gaming café che considerano sempre più la qualità delle sedie come un fattore di differenziazione competitiva per attrarre e fidelizzare i clienti.
Analisi del segmento
Per tipo di prodotto: modelli ibridi per uso professionale e gaming
Nel 2025, le sedie da gaming per PC rappresentavano il 46.05% del mercato delle sedie da gaming, a dimostrazione del loro ruolo consolidato nelle postazioni di eSport da scrivania. La domanda è sostenuta, con gli streamer che sfoggiano riconoscibili silhouette avvolgenti che ne segnalano lo status di professionisti. I modelli ibridi, tuttavia, stanno guadagnando terreno a ritmi sostenuti, grazie alle loro palette di colori sobrie e ai poggiapiedi pieghevoli adatti alle videochiamate. I produttori ora inseriscono unità ibride sia nei cataloghi gaming che in quelli da ufficio per ampliare la propria offerta. I team di ricerca e sviluppo perfezionano i meccanismi di inclinazione sincronizzata che consentono una transizione fluida tra la posizione reclinata per il gaming e la posizione eretta per la digitazione. Le sedie da simulatore di corsa e le sedie con piattaforma rimangono una nicchia, ma redditizie, grazie ai supporti hardware specializzati. L'acquisizione di Fanatec da parte di Corsair conferma l'attrattiva del segmento per i giganti delle periferiche. Una mappa di prodotti diversificata sostiene prezzi medi di vendita (ASP) stabili nel mercato delle sedie da gaming. Le strategie di branding personalizzano sempre più i messaggi in base alle specifiche esigenze (creatore, programmatore, pilota) piuttosto che a un'unica soluzione per tutti i giocatori. I cicli di aggiornamento continui mantengono le gamme di modelli allineate con l'evoluzione della scienza ergonomica.
Le sedie da gaming per PC traggono vantaggio dall'infrastruttura di gioco desktop consolidata e dalla rilevanza visiva delle configurazioni di gioco nello streaming e nella creazione di contenuti, mantenendo la loro posizione attraverso il continuo miglioramento delle funzionalità e le partnership di marca con i produttori di periferiche di gioco. Le sedie da gaming per piattaforme affrontano le sfide derivanti dal passaggio al gaming mobile in molte regioni, ma mantengono la loro rilevanza grazie alla crescita del gaming su console e ad applicazioni specializzate come il gaming VR, che richiedono configurazioni di seduta uniche. Il panorama delle tipologie di prodotto suggerisce una continua segmentazione, con la diversificazione delle applicazioni di gioco e la specializzazione delle esigenze degli utenti, con i produttori di successo che probabilmente svilupperanno soluzioni mirate per contesti di gioco specifici piuttosto che perseguire approcci standardizzati.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report


Per materiale: la sostenibilità sfida il tradizionale predominio del PU
La pelle sintetica ha mantenuto una quota del 52.12% nel mercato delle sedie da gaming nel 2025, apprezzata per la sua superficie facile da pulire e i vivaci blocchi di colore. Il controllo normativo sui materiali sintetici a base di petrolio e l'interesse dei consumatori per le credenziali ecologiche, tuttavia, spingono le opzioni tessuto/rete a un CAGR dell'8.31%. Le trame traspiranti mitigano l'accumulo di sudore durante le sessioni di allenamento prolungato, migliorando il comfort termico nelle regioni umide. I marchi sperimentano filati di poliestere riciclato e rivestimenti a base vegetale per allinearsi agli obiettivi ESG. La vera pelle rimane limitata alle SKU di punta, rivolte agli hobbisti benestanti che cercano dettagli di lusso. I tessuti ibridi abbinano centri in rete a rinforzi morbidi al tatto, bilanciando il flusso d'aria e la resistenza all'usura dei bordi. La selezione dei materiali ora tiene conto della riciclabilità a fine vita, influenzando le politiche di approvvigionamento delle grandi aziende. La narrazione della sostenibilità differenzia i nuovi concorrenti, esclusi dalla pura concorrenza sui prezzi nel mercato delle sedie da gaming.
Il continuo predominio della pelle sintetica riflette le sue consolidate catene di fornitura, il suo appeal estetico e i vantaggi in termini di durata, ma i produttori stanno investendo in alternative in PU riciclate e di origine biologica per affrontare le problematiche di sostenibilità mantenendo al contempo le prestazioni dei materiali. La segmentazione dei materiali influenza sempre di più il posizionamento del marchio, con i produttori eco-consapevoli che sfruttano i materiali sostenibili come fattori di differenziazione competitiva nei mercati affollati delle sedie da gaming. La vera pelle mantiene un posizionamento premium, ma deve affrontare sfide di approvvigionamento etico e costi più elevati che limitano la penetrazione del mercato, mentre i materiali ibridi cercano di bilanciare sostenibilità, prestazioni e costi. Il panorama dei materiali suggerisce una continua innovazione nelle alternative sostenibili, con l'inasprimento delle normative ambientali e l'aumento della consapevolezza dei consumatori, con i produttori di successo che probabilmente svilupperanno soluzioni di materiali proprietarie che soddisfano sia i requisiti di prestazioni che di sostenibilità.
Per utente finale: l'adozione commerciale trasforma le dinamiche del mercato
Gli acquirenti residenziali rappresentano ancora il 67.42% delle vendite, riflettendo gli ammodernamenti degli uffici domestici dovuti alla pandemia e la passione dei gamer. Tuttavia, il segmento commerciale si sta espandendo a un CAGR dell'8.55%, alimentato dalle politiche delle risorse umane incentrate sul benessere nelle aziende tecnologiche e dei media. Le specifiche aziendali enfatizzano colori neutri e cuscini sostituibili per massimizzare la durata della flotta. Scuole e università installano sedie da gaming nei laboratori di eSport, esponendo precocemente il pubblico più giovane a un'ergonomia di alta qualità. Le sedie con badge di certificazione, registrate dalla FDA o approvate dalle associazioni di fisioterapia, semplificano gli ostacoli all'approvvigionamento. L'adozione commerciale stabilizza la domanda in volumi e riduce i cicli di sostituzione, fornendo un fatturato di base per il mercato delle sedie da gaming anche durante i periodi di stasi della spesa dei consumatori.
Gli acquirenti commerciali richiedono sempre più certificazioni e documentazione di conformità che i consumatori residenziali in genere ignorano, spingendo i produttori a investire in programmi di test e certificazione a supporto delle iniziative di vendita aziendali. L'evoluzione dell'utente finale suggerisce che le sedie da gaming stanno diventando mobili ergonomici di uso comune piuttosto che prodotti da gaming specializzati, con produttori di successo che sviluppano prodotti che servono entrambi i segmenti senza compromettere le caratteristiche fondamentali delle sedie da gaming. Gli istituti scolastici rappresentano un segmento commerciale emergente, con l'espansione dei programmi di gaming ed e-sport in scuole e università, creando nuove opportunità di acquisto all'ingrosso e requisiti di prodotto per gli ambienti istituzionali.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per canale di distribuzione: la crescita B2B segnala un'accelerazione dell'adozione aziendale
L'e-commerce B2C rimane la principale fonte di guadagno, con una quota del 71.35%, grazie agli unboxing degli influencer e alle generose politiche di reso che facilitano l'acquisto di mobili da remoto. Tuttavia, gli ordini B2B sono destinati a superare questa tendenza, crescendo dell'8.12% ogni anno, con gli uffici che rinnovano le postazioni di lavoro per le routine ibride. I facility manager richiedono modelli di gaming certificati ANSI/BIFMA che superino rigorosi test di resistenza. I punti vendita fisici specializzati espongono unità campione in cui gli acquirenti verificano la compatibilità prima dell'acquisto, aumentando i tassi di adesione premium. I centri per la casa corteggiano i nuovi acquirenti con SKU economiche, espandendo il mercato delle sedie da gaming ai giocatori occasionali di console. I produttori forniscono configuratori di realtà aumentata che consentono ai team aziendali di visualizzare le varianti di colore nelle planimetrie. I gaming café costituiscono un sottocanale istituzionale, spesso ordinando decine di unità identiche per sede, supportate da contratti di manutenzione. I marchi diretti al consumatore si dilettano con showroom pop-up per aumentare il coinvolgimento tattile senza sostenere pesanti spese generali di vendita al dettaglio.
Il panorama distributivo suggerisce una continua diversificazione dei canali, poiché le sedie da gaming servono segmenti di mercato più ampi, con produttori di successo che sviluppano strategie specifiche per canale che rispondono alle esigenze specifiche degli acquirenti e ai processi di acquisto. I rivenditori specializzati forniscono servizi preziosi per la vendita di sedie da gaming premium, offrendo valutazioni ergonomiche e opzioni di personalizzazione che i canali online non possono replicare, mantenendo la rilevanza nonostante la crescita online. L'evoluzione dei canali indica che le sedie da gaming stanno seguendo le tendenze più ampie del settore dell'arredamento verso una distribuzione omnicanale, pur mantenendo le caratteristiche di vendita al dettaglio specifiche per il gaming e i requisiti di servizio clienti.
Analisi geografica
Mercato delle sedie da gaming in Nord America e nella regione Asia-Pacifico
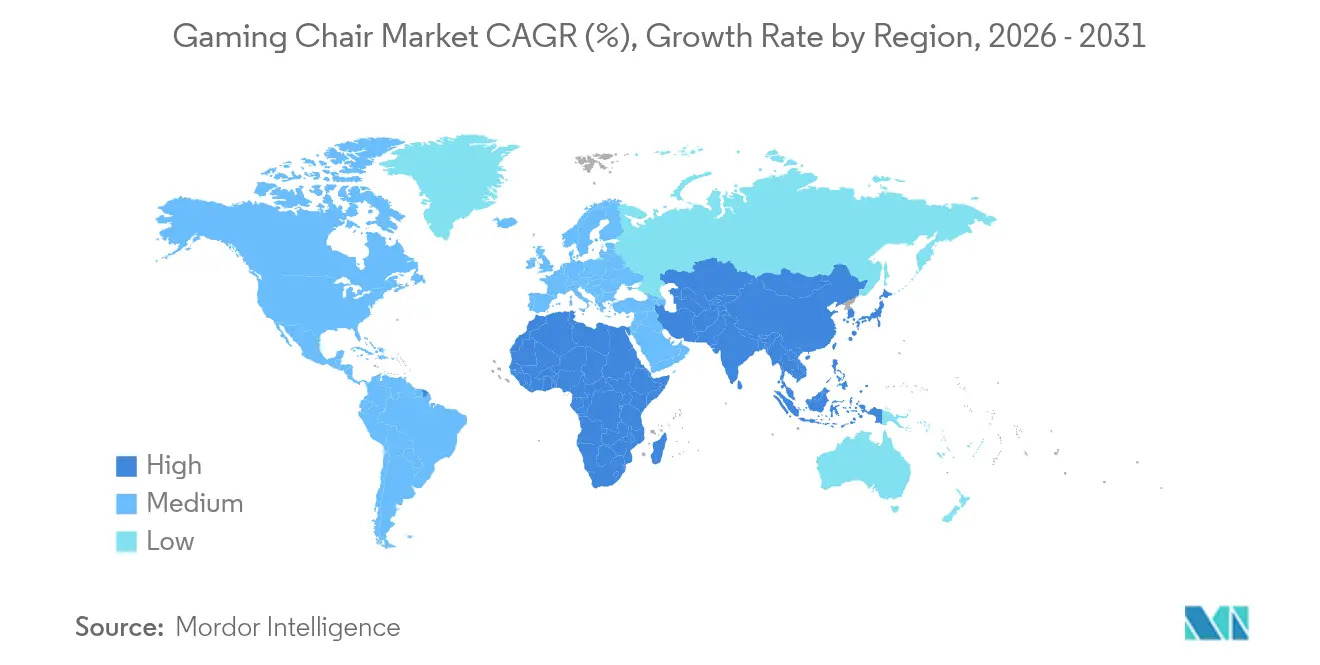
Il Nord America ha mantenuto una quota del 40.78% nel 2025, supportata da ecosistemi di eSport maturi, un elevato reddito disponibile e una forte fedeltà al marchio verso le sedute premium. I contenuti in streaming continui provenienti dagli Stati Uniti amplificano la visibilità delle sedie tra il pubblico globale. Il Canada rispecchia le tendenze statunitensi, ma i distributori regionali si concentrano su varianti di tessuto per climi freddi che contrastano la rigidità del PU. L'Asia-Pacifico è il territorio in più rapida crescita, con un CAGR del 8.98% fino al 2031, sostenuto da 86.6 miliardi di dollari di ricavi regionali dai giochi registrati nel 2024. Il mercato cinese, incentrato sul mobile, invoglia i nuovi giocatori ad acquistare accessori una volta passati ai PC. La base di 16 milioni di giocatori in India e il piano sostenuto da NVIDIA di aprire 100 bar nel 2024 creano ordini all'ingrosso di sedie che danno impulso al mercato delle sedie da gaming.
Mercato delle sedie da gaming in APAC, EMEA e Nord America
I mercati del Sud-Est asiatico e del MENA sono cresciuti rispettivamente del 5.3% e del 4.2% nel 2024, con l'Arabia Saudita in testa alla crescita del MENA con un +8.5%, a indicare uno slancio regionale su larga scala che va oltre le tradizionali roccaforti del gaming. I modelli di crescita regionali riflettono diverse fasi di sviluppo della cultura del gaming, con i mercati consolidati che si concentrano sulla premiumizzazione, mentre i mercati emergenti danno priorità all'accessibilità e all'adozione di volumi elevati. La leadership di mercato del Nord America riflette un'infrastruttura e-sport matura, un elevato reddito disponibile tra i giocatori e una presenza consolidata di marchi di sedie da gaming, sebbene i tassi di crescita suggeriscano che altre regioni stiano rapidamente colmando il divario attraverso investimenti infrastrutturali e cambiamenti demografici. L'Europa mantiene una crescita costante, supportata da una cultura del gaming consolidata e dall'adozione aziendale di sedie da gaming in ambienti di ufficio ibridi, con quadri normativi sui materiali sostenibili che influenzano lo sviluppo dei prodotti e il posizionamento sul mercato. La segmentazione geografica riflette sempre più i modelli di sviluppo economico piuttosto che la pura cultura del gaming, con le regioni ricche che guidano l'adozione di prodotti premium, mentre i mercati emergenti si concentrano su valore e accessibilità. L'espansione dei gaming café nelle città asiatiche di secondo e terzo livello crea una domanda di massa che differisce dai modelli di acquisto dei singoli consumatori nei mercati sviluppati, richiedendo ai produttori di sviluppare prodotti e strategie di distribuzione di livello commerciale. Le dinamiche regionali suggeriscono una continua espansione del mercato con lo sviluppo delle infrastrutture di gioco e l'aumento del reddito disponibile nei mercati emergenti, con i produttori di successo che probabilmente adatteranno prodotti e strategie alle preferenze e alle condizioni economiche locali.

Panorama normativo
Le sedie da gaming sono regolamentate principalmente da normative generali per sedute imbottite e da requisiti per sedute da ufficio o istituzionali, piuttosto che da una normativa specifica per il gaming. Negli Stati Uniti, le sedie da gaming imbottite vendute al dettaglio generalmente rispettano il quadro normativo federale sull'infiammabilità dei mobili imbottiti, in linea con il bollettino tecnico californiano TB 117-2013, che rende la selezione dei materiali e la documentazione dei test dei fornitori importanti per importatori e rivenditori con marchio privato. Per quanto riguarda prestazioni e sicurezza, gli acquirenti commerciali e istituzionali spesso fanno riferimento agli standard ANSI/BIFMA per le sedute, come ANSI/BIFMA X5.1-2017 (R2022), quando specificano durata, stabilità e resistenza per ambienti ad alto utilizzo come uffici, università e sale giochi.
Anche le politiche commerciali e la classificazione dei prodotti influiscono sulla conformità e sul costo di sbarco. Le sedie da gaming sono generalmente classificate secondo le voci del Sistema Armonizzato relative ai sedili (ad esempio, sedili imbottiti con struttura in metallo o sedili girevoli) e il trattamento tariffario è determinato dalle caratteristiche costruttive (struttura, imbottitura, girevole o regolabile in altezza) piuttosto che dalle affermazioni di marketing. Questa logica di classificazione influenza le decisioni di approvvigionamento e ha incoraggiato i produttori a diversificare le proprie sedi produttive, mantenendo al contempo distinte base tracciabili per gestire l'esposizione ai dazi doganali specifici di ciascun paese e i requisiti di documentazione per le spedizioni transfrontaliere.
Analisi della catena del valore
La catena del valore delle sedie da gaming inizia con input a monte come acciaio o alluminio per telai e meccanismi, schiuma e rivestimenti (pelle PU, tessuto o rete), ruote e basi, e pistoni a gas che vengono spesso acquistati per soddisfare gli standard di seduta di livello contract (inclusi i test dei componenti conformi a BIFMA per le gare d'appalto B2B). La produzione è concentrata in Asia, dove distretti specializzati nel settore dell'arredamento supportano capacità integrate in lavorazione dei metalli, stampaggio e schiumatura, cucitura o rivestimento, finitura e assemblaggio finale. I marchi e i partner ODM o OEM distribuiscono quindi il prodotto attraverso l'imballaggio e la logistica di esportazione, seguiti da importatori o distributori regionali e vendita al dettaglio omnicanale, con l'e-commerce B2C a guidare i volumi, mentre il B2B serve uffici, laboratori di eSport e gaming café attraverso ordini all'ingrosso e requisiti di servizio.
A valle della catena di approvvigionamento, la consegna dell'ultimo miglio, i resi e l'assistenza in garanzia rappresentano centri di costo chiave, poiché le sedie sono articoli ingombranti, con un peso e una capacità di carico elevati e una maggiore esposizione ai problemi di logistica inversa rispetto alle periferiche più piccole. Nel 2026, le interruzioni nella logistica dei mobili e la maggiore volatilità dei costi di trasporto hanno spinto i marchi verso tattiche di resilienza come l'accumulo di scorte di sicurezza, la suddivisione della produzione in più paesi e l'aggiunta di magazzini regionali per supportare un rifornimento più rapido per i clienti commerciali. Anche la contraffazione e le inserzioni del mercato grigio nei canali online esercitano pressione, spingendo verso maggiori misure di autenticazione e un controllo più rigoroso sulle reti di rivenditori autorizzati.
Panorama competitivo
Secretlab, Herman Miller × Logitech G e DXRacer sono i leader del segmento premium, sfruttando formule di schiuma proprietarie, coinvolgimento della community e sponsorizzazioni di eSport. I competitor di fascia media si concentrano su pacchetti ad alto valore aggiunto che includono cuscini in memory foam e garanzie estese. I volumi di brevetti aumentano con l'introduzione di cicli di feedback biometrico nel progetto di sedia intelligente di Nike, che potrebbe definire la prossima frontiera del settore delle sedie da gaming. Gli innovatori di materiali sostenibili si differenziano attraverso mesh riciclato e bio-PU, conquistando i millennial attenti all'ambiente.
Il panorama competitivo pone sempre più l'accento sulla differenziazione tecnologica, con le aziende che investono in funzionalità intelligenti, integrazione biometrica e materiali sostenibili per giustificare prezzi premium e differenziarsi dalle alternative di base. Esistono opportunità di nicchia in segmenti specializzati come le sedie da sim racing, come dimostrato dall'acquisizione di Fanatec da parte di Corsair per 110 milioni di dollari, che indica il potenziale per lo sviluppo di mercati di nicchia e il posizionamento premium [4] Fonte: Corsair Gaming, "Investor Presentation Q3 2024", corsair.com . I disruptor emergenti si concentrano su modelli di vendita diretta al consumatore e materiali sostenibili, sfidando i canali di distribuzione tradizionali e gli approcci di produzione, pur rivolgendosi ai consumatori attenti all'ambiente. L'integrazione tecnologica è diventata un fattore competitivo critico, con le aziende che sviluppano funzionalità proprietarie come l'illuminazione RGB, la ricarica wireless e la connettività con app mobili per creare un ecosistema di fidelizzazione e giustificare prezzi premium in mercati sempre più standardizzati.
Le dinamiche competitive suggeriscono che le aziende di successo debbano bilanciare l'autenticità della cultura del gaming con l'attrattiva per il grande pubblico, poiché le sedie da gaming si espandono oltre la fascia demografica di riferimento del gaming, in ambienti aziendali e professionali. I leader di mercato in genere mantengono un forte coinvolgimento della comunità attraverso sponsorizzazioni, partnership con influencer e presenza a eventi di gaming, riconoscendo che la credibilità del marchio all'interno delle comunità di gaming influenza le decisioni di acquisto in tutti i segmenti di mercato. La natura frammentata dei sottosegmenti del gaming limita le opportunità di consolidamento del mercato, poiché diverse applicazioni di gioco richiedono caratteristiche specializzate e preferenze estetiche che impediscono soluzioni universali. L'intensità competitiva varia a seconda della regione, con i mercati consolidati che enfatizzano la differenziazione del marchio e le caratteristiche premium, mentre i mercati emergenti si concentrano sul posizionamento di valore e sull'accessibilità, richiedendo ai produttori di sviluppare strategie e portafogli di prodotti specifici per ogni regione. Il panorama competitivo suggerisce che i continui investimenti in innovazione e la costruzione del marchio determineranno la leadership di mercato, poiché le sedie da gaming si evolvono da semplici soluzioni di seduta a sofisticate piattaforme ergonomiche e tecnologiche che soddisfano diverse esigenze e applicazioni degli utenti.
Leader del settore delle sedie da gaming
Laboratorio Segreto
DXRACER
Herman Miller
Sedie Noble
GTOmega
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare

Recenti sviluppi del settore
- Luglio 2026: Secretlab ha programmato il lancio delle ultime 100 unità della sua sedia da gaming McLaren MonoCell Edition per il 13 luglio 2026. La strategia di produzione in edizione limitata rafforza il posizionamento premium e mantiene le collaborazioni di alto profilo nel mondo del motorsport all'interno del ciclo di vita del prodotto, supportando l'attrattiva del marchio in un mercato medio-alto molto competitivo.
- Ottobre 2025: Herman Miller Gaming ha introdotto due nuove colorazioni, Ignite e Nova, per la sedia da gaming Embody. Questo aggiornamento estende il ciclo di vita di un modello di punta, offrendo al contempo a rivenditori e canali di vendita diretta un nuovo elemento di merchandising, senza tuttavia modificare la piattaforma ergonomica di base.
- Giugno 2024: Herman Miller Gaming ha aggiornato la sedia da gaming Vantum con nuove colorazioni e un poggiatesta ridisegnato. La modifica mira al comfort e all'utilizzo da parte dei creatori di contenuti, aiutando il marchio a migliorare l'ergonomia durante le lunghe sessioni di gioco, pur mantenendo una linea di prodotti gaming distinta all'interno del portfolio MillerKnoll.


Ambito del rapporto sul mercato globale delle sedie da gioco
La sedia da gaming è un tipo particolare di sedia rivolta ai giocatori. La ricerca copre un'analisi completa del background del settore delle sedie da gaming, tra cui una valutazione del mercato parentale, trend in crescita per segmenti e mercati regionali, notevoli cambiamenti nelle dinamiche di mercato e una panoramica del mercato.
I segmenti di mercato delle sedie da gaming per tipo includono sedie da gaming per PC, sedie da gaming ibride e sedie da gaming con piattaforma. Gli utenti finali sono classificati come residenziali o commerciali. I canali di distribuzione comprendono centri per la casa, negozi specializzati e piattaforme online. Geograficamente, il mercato è suddiviso in Nord America, Europa, Asia-Pacifico, Sud America e Medio Oriente e Africa. Tutte le dimensioni e le previsioni di mercato sono presentate in valore USD in questi segmenti.


Domande chiave a cui si risponde nel rapporto
Qual è il CAGR previsto per il mercato delle sedie da gaming fino al 2031?
Si prevede che il mercato crescerà a un CAGR dell'7.62% tra il 2026 e il 2031.
In quale regione la domanda di sedie da gaming crescerà più rapidamente entro il 2031?
Si prevede che l'area Asia-Pacifico registrerà l'espansione più rapida, con un CAGR del 8.98%.
Quale segmento di prodotto è attualmente in testa alle vendite unitarie?
Le sedie da gaming per PC detengono la quota maggiore, pari al 46.05% dei ricavi del 2025.
Qual è la dimensione del mercato nel 2026?
1.78 miliardi di dollari nel 2026.
Quale materiale sta guadagnando popolarità per motivi di sostenibilità?
I rivestimenti in tessuto e in rete stanno aumentando a un CAGR dell'8.31%, poiché i consumatori cercano soluzioni traspiranti ed ecologiche.
Pagina aggiornata l'ultima volta il:



