

Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 14.39 miliardo di dollari |
| Dimensione del mercato (2031) | 23.14 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 9.96% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Nord America |
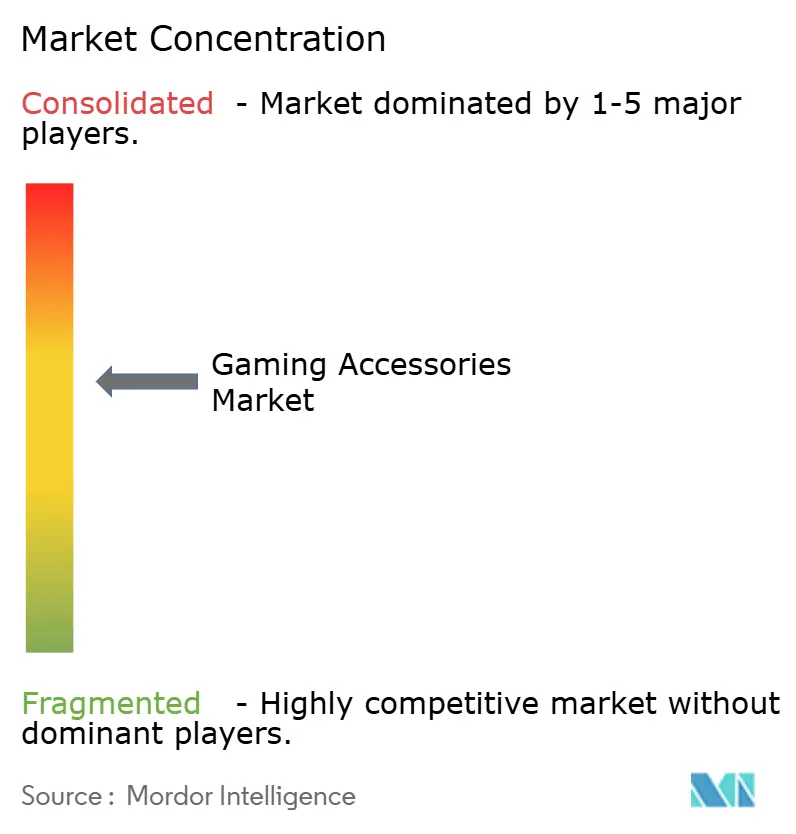
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
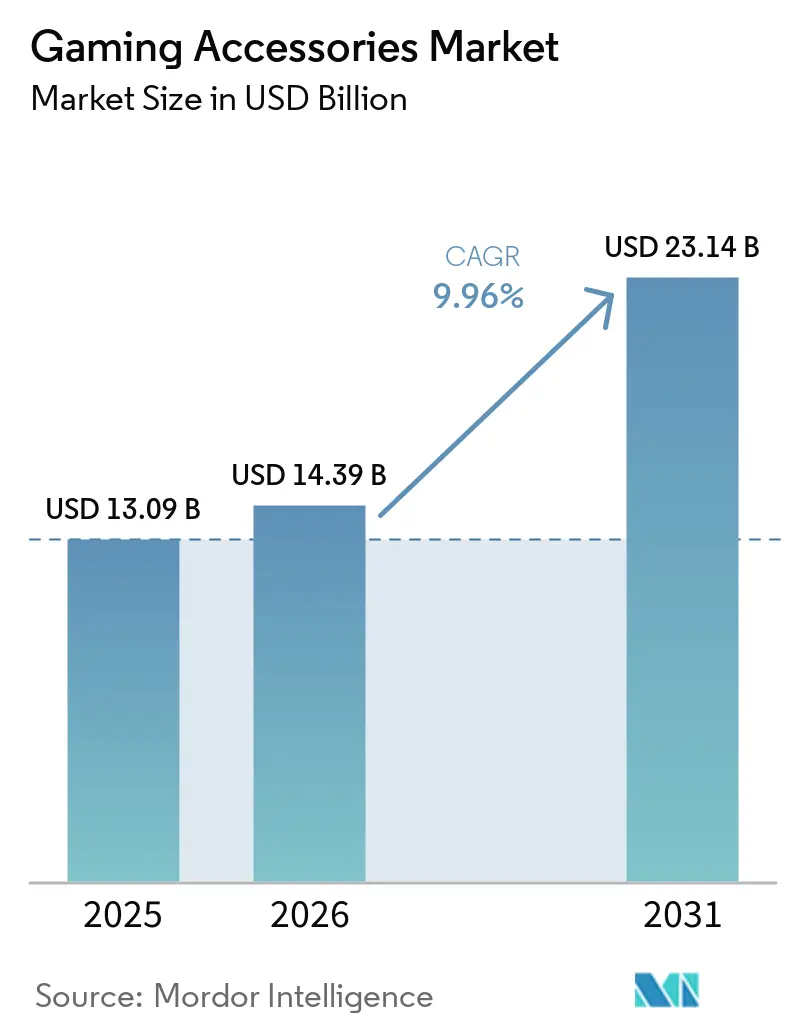
Analisi di mercato degli accessori per il gaming di Mordor Intelligence
Si prevede che il mercato degli accessori per il gaming crescerà da 13.09 miliardi di dollari nel 2025 a 14.39 miliardi di dollari nel 2026, per poi raggiungere i 23.14 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 9.96% nel periodo 2026-2031. Questa traiettoria riflette la transizione del settore da semplici periferiche a ecosistemi integrati a livello software, che uniscono gioco, produttività e creazione di contenuti. La crescita è stata trainata dalla professionalizzazione degli eSport, dall'ascesa delle piattaforme di cloud gaming che hanno ridotto le barriere hardware e dalla prima ondata di periferiche basate sull'intelligenza artificiale, che richiedevano interfacce a bassa latenza. I produttori hanno inoltre risposto al crescente coinvolgimento multipiattaforma integrando la compatibilità universale nelle roadmap di progettazione, mentre il feedback aptico e le prime ricerche sulle interfacce neurali hanno spinto gli accessori oltre l'input passivo, verso un feedback sensoriale attivo. Mosse strategiche, come l'acquisizione di Fanatec da parte di Corsair nel settembre 2024, hanno dimostrato come le aziende leader abbiano perseguito l'integrazione verticale per assicurarsi tecnologie differenziate e il controllo della catena di fornitura.
Punti chiave del rapporto
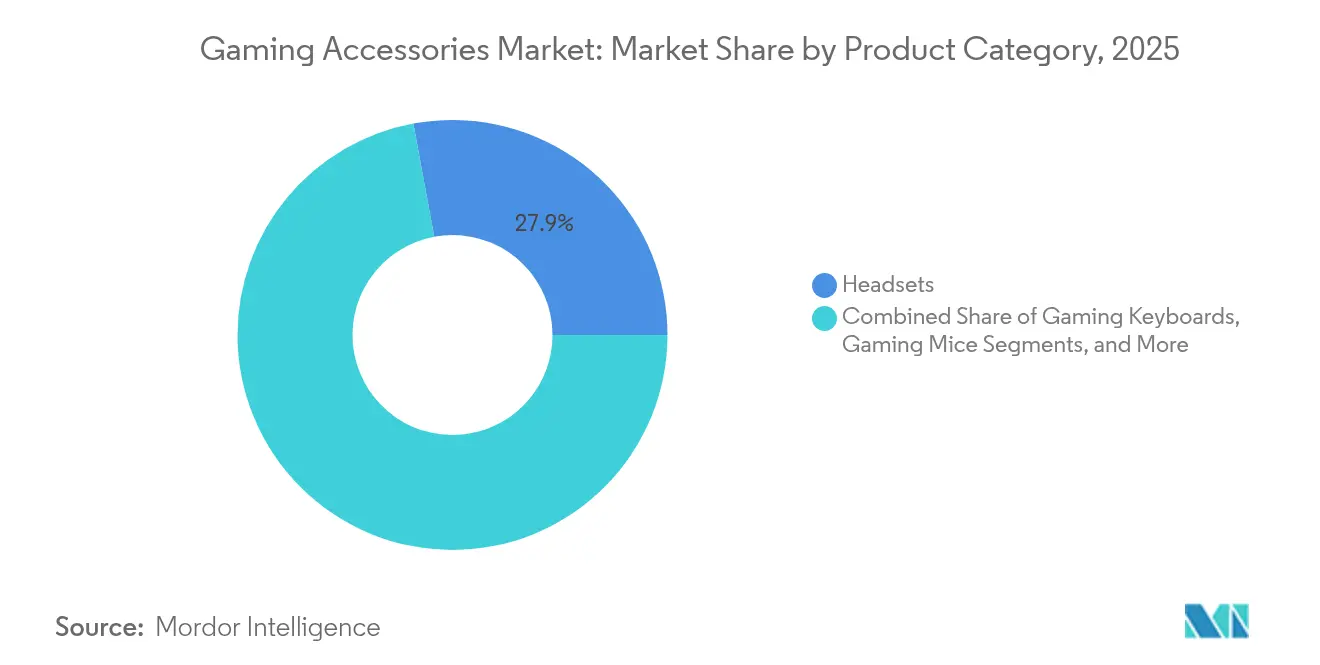
- Per tipologia di prodotto, le cuffie hanno dominato il mercato degli accessori da gaming con una quota del 27.92% nel 2025, mentre le sedie da gaming hanno registrato l'espansione più rapida, con un CAGR dell'11.02% fino al 2031.
- In base alla compatibilità dei dispositivi, nel 43.25 le periferiche per PC detenevano una quota del 2025% del mercato degli accessori per videogiochi, mentre gli accessori per dispositivi mobili hanno registrato un'accelerazione con un CAGR del 12.11% fino al 2031.
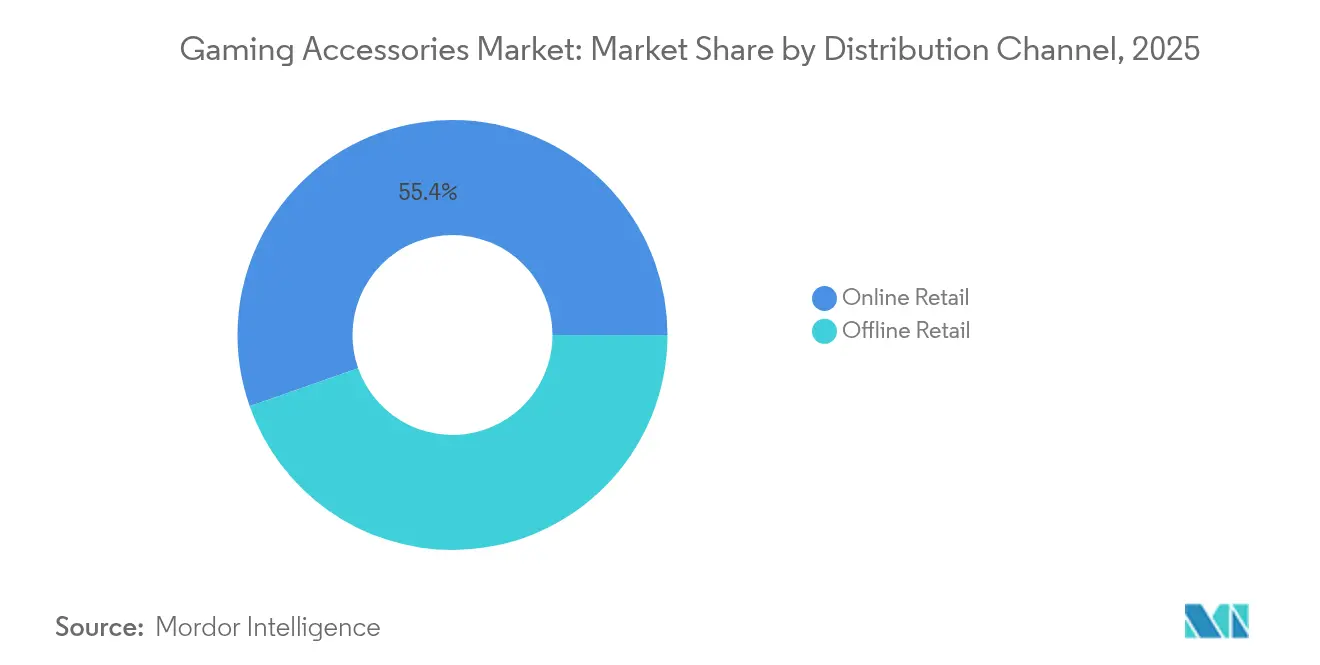
- Per canale di distribuzione, la vendita al dettaglio online ha conquistato una quota di fatturato del 55.38% nel 2025 e ha registrato un CAGR del 12.86% fino al 2031.
- In base alla fascia di prezzo, nel 46.25 le apparecchiature di fascia media rappresentavano il 2025% del mercato degli accessori per il gaming, mentre i dispositivi premium hanno registrato un CAGR del 13.03% fino al 2031.
- In termini geografici, il Nord America ha detenuto una quota del 31.74% nel 2025; l'Asia Pacifica è cresciuta a un CAGR del 12.21% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale degli accessori per il gaming
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Aumento della popolazione globale di giocatori e spettatori di e-sport | + 2.8% | Globale, con concentrazione in Nord America e Asia Pacifico | Medio termine (2-4 anni) |
| Innovazione continua dei prodotti (RGB, aptica, wireless) | + 2.1% | Globale, guidato da Nord America ed Europa | A lungo termine (≥ 4 anni) |
| Espansione del cloud gaming e degli ecosistemi multipiattaforma | + 1.9% | Adozione globale e anticipata in Nord America ed Europa | A lungo termine (≥ 4 anni) |
| Crescita del reddito disponibile nelle economie emergenti | + 1.7% | Nucleo dell'Asia Pacifica, con ripercussioni sul Medio Oriente, l'Africa e l'America Latina | Medio termine (2-4 anni) |
| Le normative ergonomiche stimolano la domanda di sedie da gaming | + 1.2% | Europa e Nord America, espandendosi verso l'Asia Pacifica | Medio termine (2-4 anni) |
| Accessori estetici per il segmento femminile dei gamer | + 0.8% | Globale, più forte in Nord America e in Europa | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Comprendi le tendenze chiave che modellano questo mercato
Scarica PDF
Aumento della popolazione globale di gamer e spettatori di eSport
La partecipazione al gaming competitivo è aumentata vertiginosamente, trasformando le periferiche di fascia alta in aspettative comuni. Quando il fatturato globale degli eSport ha raggiunto i 4.3 miliardi di dollari nel 2024, i tornei in live streaming hanno mostrato configurazioni professionali che i giocatori occasionali hanno emulato. [1] James Careless, “Extra Lives for Esports?” AV Network, avnetwork.com Anche gli istituti scolastici hanno adottato apparecchiature standardizzate, integrando cuffie, tastiere e mouse ad alte prestazioni nei programmi di studio. Questa professionalizzazione ha posto la precisione a livello di millisecondi al centro delle decisioni di acquisto e ha sostenuto la domanda di interfacce a bassa latenza. L'effetto dimostrativo ha ampliato la base di destinatari e allungato i cicli di sostituzione, poiché i dilettanti orientati alle prestazioni cercavano tecnologie di livello da torneo.
Innovazione continua dei prodotti (RGB, tattile, wireless)
Le periferiche si sono evolute, passando da semplici elementi ornamentali a fattori funzionali che ne migliorano le prestazioni. Cuffie e mouse wireless hanno offerto una latenza paragonabile a quella dei dispositivi cablati, liberando spazio sulla scrivania e migliorando l'ergonomia. Il feedback aptico si è evoluto oltre la vibrazione; i team di ricerca della Northwestern Engineering hanno presentato dispositivi wireless flessibili che simulavano sensazioni di torsione e pressione, aprendo la strada a una maggiore consapevolezza spaziale nei giochi. [2] Bethan Davies, “New Wireless Haptic Device Brings Realistic Touch to Virtual Worlds,” AZOSensors.com L'illuminazione RGB è passata dalla decorazione alla telemetria in tempo reale, segnalando lo stato del gioco o la salute del dispositivo. Per i produttori, tale funzionalità stratificata ha prolungato la rilevanza del prodotto in un mercato in cui la pressione della standardizzazione ha accorciato i cicli di vita.
Espansione del cloud gaming e degli ecosistemi multipiattaforma
Il cloud gaming ha ridotto i costi di ingresso per il gioco ad alta fedeltà, ma ha aumentato le aspettative riguardo al supporto universale degli accessori. Microsoft ha abilitato la funzionalità di mouse e tastiera per 26 titoli Xbox Cloud Gaming nel 2024, confermando una tendenza alla convergenza che ha ridefinito i confini della "console". [3] Tom Warren, "Xbox Cloud Gaming ora ha il supporto di mouse e tastiera in 26 giochi", TheVerge.com I giocatori richiedevano sempre più profili periferici senza soluzione di continuità tra sessioni su PC, console e dispositivi mobili. I fornitori hanno risposto con firmware che rilevavano automaticamente le piattaforme host e preservavano le preferenze dell'utente nella memoria integrata, semplificando le transizioni tra lavoro e gioco.
Crescita del reddito disponibile nelle economie emergenti
La rapida crescita del fatturato nell'area Asia-Pacifico ha rafforzato la domanda di unità, in particolare in India, dove si prevedeva che il mercato interno dei videogiochi avrebbe raggiunto i 9.2 miliardi di dollari entro il 2029, con 591 milioni di giocatori attivi. Il pubblico era prevalentemente giovane, con una partecipazione femminile del 44% e un'espansione oltre le principali aree metropolitane, a dimostrazione di un'ampia base di consumatori. Con l'implementazione delle reti 5G, i campionati di eSport mobile sono fioriti e hanno creato una nuova domanda di controller, dock di raffreddamento e auricolari con latenza ottimizzata, pensati appositamente per il gioco tramite smartphone.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Elevati dazi doganali sulle importazioni di prodotti elettronici | -1.8% | Impatto globale e acuto sul commercio tra Stati Uniti e Cina | A breve termine (≤ 2 anni) |
| Mercificazione dei prodotti e cicli di sostituzione brevi | -1.4% | Globale, più pronunciato nei mercati maturi | Medio termine (2-4 anni) |
| Vincoli della catena di fornitura di semiconduttori e sensori | -1.1% | Globale, concentrato nei centri manifatturieri dell'Asia-Pacifico | A breve termine (≤ 2 anni) |
| Le politiche sui rifiuti elettronici aumentano i costi di conformità | -0.7% | Europa e Nord America, in espansione a livello globale | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Elevati dazi doganali sull'importazione di prodotti elettronici
Le tensioni commerciali hanno imposto improvvisi aumenti dei costi dell'hardware da gioco. Nell'aprile 2025, il Nintendo Switch 2 è stato soggetto a dazi doganali statunitensi del 46% quando assemblato in Vietnam, mentre le schede di gioco giapponesi hanno dovuto affrontare dazi del 24%. I produttori di accessori hanno reindirizzato la produzione verso hub esenti da dazi, aumentando la complessità logistica e il rischio di inventario. La Consumer Technology Association ha avvertito che dazi più elevati potrebbero erodere il potere d'acquisto americano fino a 143 miliardi di dollari all'anno, frenando la spesa discrezionale per le periferiche. Alcuni marchi di nicchia, come 8BitDo, hanno interrotto le spedizioni dai magazzini statunitensi, lasciando le scorte nazionali limitate e spingendo i prezzi al rialzo.
Mercificazione dei prodotti e cicli di sostituzione brevi
Con l'avvento della compatibilità multipiattaforma, la differenziazione si è spostata verso incrementi di DPI incrementali o design di chassis più leggeri. Con finestre di sostituzione tipiche di 12-18 mesi, le spese di ricerca e sviluppo sono aumentate, nonostante la pressione degli sconti sui prezzi al dettaglio. Le aziende più piccole, con dimensioni ridotte, si sono trasformate in obiettivi di acquisizione per conglomerati alla ricerca di nuove proprietà intellettuali. L'integrazione verticale, esemplificata dall'ingresso di Corsair nel settore delle apparecchiature di simulazione nel 2024, ha dimostrato come i player di dimensioni maggiori abbiano rafforzato i margini ampliando i portafogli e internalizzando i componenti principali.
Analisi del segmento
Per tipo di prodotto: le cuffie hanno ancorato i ricavi mentre le sedie da gaming hanno accelerato
Nel 2025, le cuffie hanno conquistato il 27.92% della quota di mercato degli accessori da gioco, grazie all'audio direzionale e alla chat vocale chiara, elementi decisivi per il gioco competitivo. Il dominio del segmento è stato rafforzato da microfoni con cancellazione del rumore e firmware per l'audio spaziale, in grado di simulare le condizioni dei tornei. Le sedie da gaming hanno registrato un CAGR dell'11.02% fino al 2031, spinte dalle normative sulla sicurezza sul lavoro che imponevano sedute ergonomiche per streamer e creatori di contenuti che trascorrevano lunghe ore online. Le categorie di tastiere e mouse si sono mantenute stabili, con tastiere meccaniche e progressi negli switch ottici che hanno ridotto i tempi di attuazione. Controller, tappetini per mouse e kit per la gestione dei cavi hanno soddisfatto le esigenze dell'ecosistema e favorito le vendite incrociate. Le cuffie Skibidi di Razer del 2025, con traduzione linguistica basata sull'intelligenza artificiale, hanno segnato la nuova frontiera in cui le funzionalità software, piuttosto che i driver, definiscono il valore.
Le sedute immersive hanno seguito una traiettoria simile; i prototipi del Progetto Carol integravano suono surround near-field e feedback tattile direttamente nei poggiatesta delle sedie, trasformando l'arredo da supporto passivo a portale sensoriale. Tali innovazioni lasciavano intendere che la futura differenziazione avrebbe ruotato attorno ad aggiornamenti del firmware, profili collegati al cloud e personalizzazione basata sull'apprendimento automatico, prolungando la durata del prodotto e promuovendo l'utilizzo di componenti aggiuntivi in abbonamento.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per compatibilità dei dispositivi: la leadership del PC ha dovuto affrontare l'impeto dei dispositivi mobili
Nel 43.25, le periferiche per PC detenevano una quota del 2025% del mercato degli accessori da gaming, beneficiando di flussi di lavoro per la creazione di contenuti che richiedevano tastiere ricche di macro e mouse con peso regolabile. Tuttavia, le apparecchiature per dispositivi mobili hanno registrato un CAGR del 12.11% fino al 2031, supportate da titoli per smartphone competitivi e campionati sponsorizzati dalle compagnie telefoniche. Gli accessori per console hanno mantenuto una domanda stabile, legata alle basi installate di PlayStation e Xbox, mentre i dispositivi multipiattaforma hanno guadagnato terreno tra le famiglie che si destreggiavano tra più endpoint di gioco. Il mercato degli accessori da gaming ha registrato requisiti di latenza sempre più stringenti, poiché le piattaforme cloud hanno compresso i limiti di risposta, stimolando gli investimenti in dongle wireless ad alta frequenza di polling che funzionassero in modo intercambiabile su PC, console portatili e smart TV.
I produttori hanno fornito suite firmware in bundle che rilevavano i sistemi host e riconfiguravano le curve di sensibilità al volo. Lo stilo MX Ink 2024 di Logitech, progettato per Meta Quest, ha dimostrato come i casi d'uso ibridi creativi-gaming abbiano offuscato i confini tra i dispositivi. Guardando al futuro, le roccaforti dei PC potrebbero erodersi se i servizi cloud disaccoppiassero completamente l'elaborazione locale dalla reattività dell'input.
Per canale di distribuzione: il commercio al dettaglio online ha rafforzato il suo vantaggio
I rivenditori online detenevano una quota di mercato del 55.38% nel 2025 e sono cresciuti a un CAGR del 12.86%, poiché il confronto prezzi, le recensioni degli influencer e gli strumenti di personalizzazione hanno indirizzato gli acquirenti verso i carrelli della spesa digitali. I portali diretti al consumatore hanno permesso ad aziende come SCUF Gaming di offrire configuratori in tempo reale, gestendo le impennate dell'era pandemica senza compromettere la soddisfazione. I negozi specializzati in videogiochi hanno mantenuto la rilevanza per gli acquisti di alto livello offrendo demo, mentre le grandi catene di elettronica si sono concentrate sui prodotti di consumo più diffusi. Il merchandising algoritmico dell'e-commerce ha fatto emergere prodotti di nicchia, estendendo le vendite finali e dando ai marchi indipendenti una portata globale.
Anche i modelli di spedizione in abbonamento per i cuscinetti auricolari sostitutivi o i moduli joystick hanno guadagnato seguaci, supportando flussi di entrate prevedibili e promuovendo community di marchi incentrate su aggiornamenti del firmware e componenti aggiuntivi estetici.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per fascia di prezzo: fascia media dominata, fascia premium accelerata
Gli accessori con un prezzo compreso tra 51 e 150 dollari rappresentavano una quota di mercato del 46.25% nel 2025, bilanciando il valore con notevoli miglioramenti delle prestazioni. I dispositivi premium con un prezzo superiore a 150 dollari hanno registrato un CAGR del 13.03%, riflettendo la propensione dei gamer a ricercare vantaggi marginali ed estetica. I dispositivi economici con un prezzo inferiore a 50 dollari hanno introdotto nuovi arrivati nel mercato degli accessori da gaming, spesso fungendo da trampolino di lancio verso upgrade di fascia media. Le colorazioni in edizione limitata e il co-branding con i team di eSport hanno permesso alle aziende di applicare prezzi premium senza modifiche hardware, sfruttando le dinamiche di scarsità. Con l'avvento dei firmware AI, che hanno sbloccato profili adattivi e la traduzione in tempo reale, i fornitori hanno integrato gli abbonamenti software con SKU premium, trasformando le periferiche in gateway di entrate ricorrenti.
Analisi geografica
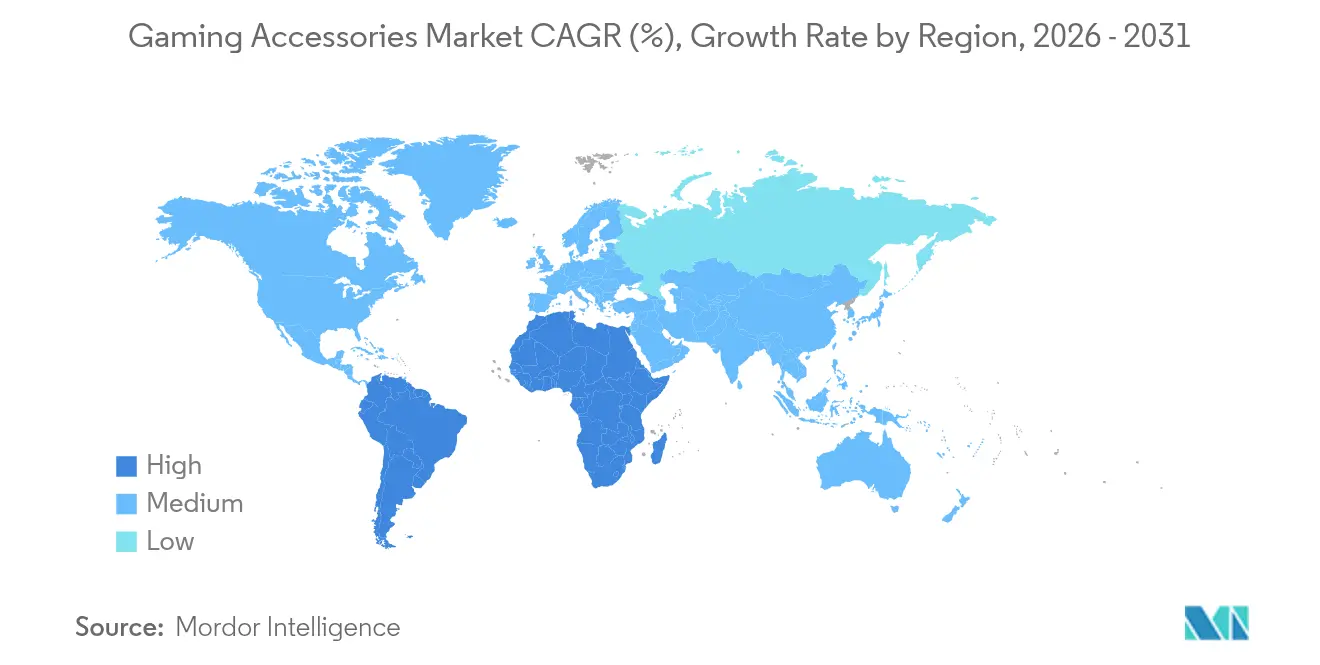
La quota del 31.74% del Nord America nel 2025 rifletteva un'infrastruttura eSport coesa, solidi finanziamenti da sponsorizzazioni e una cultura consolidata dei creatori di contenuti in streaming. I rivenditori hanno beneficiato di calendari di lancio coordinati che sfruttavano gli unboxing degli influencer per accelerare le vendite. Gli shock tariffari hanno aumentato i costi di sbarco nel 2025, spingendo alla messa in comune degli inventari e ai rifornimenti just-in-time per ridurre al minimo i blocchi di capitale.
Il CAGR a due cifre dell'area Asia-Pacifico è dovuto in gran parte all'ecosistema manifatturiero cinese, che ha ristretto i cicli dalla progettazione alla consegna, e alla solida scena degli eSport mobili del Sud-est asiatico. Il sostegno governativo ai parchi tecnologici in India e Malesia ha favorito la nascita di startup di accessori che puntavano su estetiche e budget specifici per il mercato locale. Le compagnie telefoniche regionali hanno integrato gli abbonamenti Game Pass con contratti 5G, incrementando le vendite di controller inclusi nei kit di benvenuto.
Il mercato europeo è maturato attorno alla conformità ergonomica. La Germania ha imposto certificazioni di sicurezza per le sedie, che sono diventate di fatto parametri di riferimento globali. I paesi nordici hanno dato priorità ai materiali sostenibili, influenzando gli standard di approvvigionamento a livello mondiale. I giocatori latinoamericani si sono orientati verso dispositivi cablati di fascia media a causa dei dazi all'importazione più elevati sui prodotti con batterie al litio, sebbene Argentina e Brasile abbiano iniziato a ospitare tornei regionali che hanno stimolato l'aggiornamento delle cuffie. In Medio Oriente e Africa, le vendite di console premium hanno catalizzato l'aumento degli accessori, in particolare durante le stagioni promozionali del Ramadan, quando i rivenditori hanno ampliato le opzioni di pagamento rateale.
Ottieni analisi su importanti mercati geografici
Scarica PDF
Panorama normativo
Gli accessori da gioco wireless e connessi sono soggetti a una serie di requisiti sempre più stringenti in materia di radiofrequenze, sicurezza e sicurezza informatica nelle principali regioni importatrici. Negli Stati Uniti, la Federal Communications Commission (FCC) richiede che i prodotti elettronici che emettono radiofrequenze, inclusi cuffie wireless, controller e dongle, dimostrino la conformità tramite una Dichiarazione di Conformità del Fornitore o una Certificazione prima dell'importazione e della vendita. Nell'Unione Europea, l'applicazione delle normative si è estesa dalle prestazioni radio alla sicurezza dei dispositivi connessi, con la Direttiva sulle Apparecchiature Radio (RED) che, a partire dal 1° agosto 2025, applica requisiti di sicurezza informatica, privacy e prevenzione delle frodi ai prodotti radio connessi a Internet che rientrano nel suo ambito di applicazione.
Anche nei mercati emergenti di importazione si stanno intensificando le frizioni a livello regionale in materia di conformità. In Brasile, il 25 maggio 2026 sono entrate in vigore le misure ANATEL relative ai dispositivi wireless (Ato n. 18086), che vincolano lo sdoganamento dei controller di gioco wireless importati al titolare del certificato di omologazione o a un rappresentante autorizzato e richiedono l'inserimento degli identificativi di omologazione nella documentazione di importazione, innalzando così gli standard per i partner di canale e i rivenditori transfrontalieri. La salute dell'udito è un'area di definizione degli standard correlata per cuffie e auricolari: l'OMS e l'ITU hanno pubblicato le linee guida ITU-T H.872 sull'ascolto sicuro (2025) per l'adozione volontaria da parte dei produttori, che possono influenzare la progettazione dei prodotti (gestione del volume e avvertenze per l'utente) man mano che i paesi implementano le politiche di sicurezza dell'ascolto.
Analisi della catena del valore
La catena del valore inizia con gli ecosistemi di componenti (interruttori e sensori, PCB e microcontrollori, chipset wireless, batterie, driver, schiuma e plastica, metalli e tessuti per le sedie). Prosegue poi con la produzione ODM/OEM e l'assemblaggio finale, fortemente concentrato negli hub dell'Asia-Pacifico, prima di suddividersi tra marchi globali, livelli software (configurazione del dispositivo, controllo RGB/aptico e profili) e distribuzione. I proprietari dei marchi considerano sempre più il firmware e le app complementari come parte integrante della distinta base, poiché funzionalità come il wireless a bassa latenza, i profili on-device e le capacità basate sull'intelligenza artificiale richiedono aggiornamenti continui e una gestione delle certificazioni. La volatilità dell'offerta di semiconduttori e memorie rimane un vincolo ricorrente e i report del 2026 hanno evidenziato che la domanda di data center per l'IA può distorcere la disponibilità di hardware per i consumatori, mentre i prezzi al dettaglio dell'hardware per il gaming possono essere in ritardo di diversi mesi rispetto alle variazioni dell'offerta a monte, complicando i tempi di lancio e i calendari promozionali.
A valle, la creazione della domanda e la vendita sono sempre più mediate da team di eSport, editori ed ecosistemi di piattaforme, stringendo il cerchio tra partnership di marketing e roadmap di prodotto. Tra gli esempi del 2026 si annoverano la partnership triennale di CORSAIR con FaZe Esports (che comprende mouse, tastiere, cuffie e tappetini per mouse) e la designazione di Logitech G come partner ufficiale per le periferiche PC di Call of Duty: Modern Warfare 4, che formalizza le opportunità di integrazione e co-marketing tra accessori e franchise di videogiochi. Anche le categorie adiacenti di simulazione e per appassionati utilizzano le licenze per introdurre componenti e design differenziati nella catena, come dimostra la partnership di licenza di Fanatec con Nissan per i volanti da sim racing con licenza ufficiale (luglio 2026), a supporto di un'offerta premium e di una distribuzione specializzata attraverso i canali del sim racing.
Panorama competitivo
La concorrenza si è inasprita con l'integrazione verticale dei marchi leader. L'acquisizione di Fanatec da parte di Corsair ha ampliato le sue periferiche per cockpit e ha assorbito la proprietà intellettuale della simulazione, preservando al contempo l'efficienza di scala nell'approvvigionamento di materie plastiche e PCB. Logitech si è diversificata nella realtà mista con lo stilo MX Ink, dimostrando ambizioni che vanno oltre il puro gaming. Razer ha pubblicizzato l'ecosistema WYVRN nel marzo 2025, posizionando un livello di intelligenza artificiale che ha unificato la telemetria dei dispositivi, la traduzione vocale e l'illuminazione adattiva in tutto il suo catalogo.
Le partnership strategiche hanno illustrato le battaglie per il valore del marchio: 100 Gamers ha selezionato Razer come fornitore di cuffie e sedie a giugno 2025, mentre FURIA si è assicurata il supporto di Logitech G nello stesso mese, rafforzando la sua presenza in America Latina. Turtle Beach ha amplificato la modularità lanciando il controller Victrix Pro BFG Reloaded da 209.99 dollari con levette analogiche a effetto Hall, evidenziando un passaggio a componenti resistenti al drift. Le richieste di brevetto relative a bobine aptiche a basso consumo e feedback basato sui guanti hanno suggerito direzioni future. La resilienza della catena di fornitura è diventata un fattore di differenziazione; i fornitori con alleanze di chip di primo livello hanno superato meglio la carenza di sensori e hanno allineato le finestre di lancio con i cicli della GPU per catturare gli effetti alone delle principali versioni per PC.
Le previsioni di consolidamento potrebbero intensificarsi, poiché la crescente complessità del firmware favorirebbe le aziende con team software interni. I concorrenti di medie dimensioni probabilmente attireranno offerte di acquisizione se possiedono stack di connettività proprietari o brevetti ergonomici di nicchia. Le credenziali di sostenibilità hanno guadagnato popolarità; i telai in alluminio riciclato e gli imballaggi biodegradabili sono diventati punti di forza in Europa e leve di marketing avanzate altrove.
Leader del settore degli accessori da gioco
Logitech Internazionale SA
Razer Inc.
Mad Catz globale limitata
Corporazione di Turtle Beach
Dell Technologies Inc. (Alienware)
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Giugno 2026: Logitech G ha stretto una partnership con Activision diventando il partner ufficiale per le periferiche PC di Call of Duty: Modern Warfare 4. L'accordo lega un importante franchise AAA all'ecosistema di accessori di Logitech e rafforza le opportunità di co-marketing in occasione del lancio, delle attivazioni con influencer e dei bundle di periferiche.
- Agosto 2025: Turtle Beach ha presentato il controller modulare wireless Victrix Pro BFG Reloaded, dotato di stick e grilletti a effetto Hall, con preordini aperti a settembre 2025. Il lancio rafforza la tendenza verso componenti resistenti alla deriva e design modulari che prolungano la durata dei dispositivi e giustificano prezzi più elevati per i controller.
- Settembre 2024: Corsair ha completato l'acquisizione di Fanatec, espandendosi nel settore dei volanti, pedali e accessori per cockpit da sim racing. Questa mossa ha rafforzato l'integrazione verticale in un segmento specializzato e di fascia alta, ampliando al contempo il portfolio di Corsair per la vendita incrociata a giocatori appassionati e ad alto potenziale di rendimento.
Ambito e metodologia
Un accessorio per videogiochi è un componente hardware distinto necessario per utilizzare una console per videogiochi o uno che arricchisce l'esperienza di gioco. Gli accessori da gioco comprendono tutti i dispositivi oltre all'hardware e al software in un sistema di gioco.
Il mercato degli accessori da gioco è segmentato per tipo di prodotto (gamepad/joystick, tastiere da gioco, mouse da gioco, cuffie da gioco, dispositivi di realtà virtuale), tipo di dispositivo (PC (desktop e laptop), console di gioco e smartphone) e geografia (Nord America). , Europa, Asia Pacifico, America Latina, Medio Oriente e Africa).
Le dimensioni e le previsioni del mercato sono fornite in termini di valore (USD) per tutti i segmenti di cui sopra.
Per tipo di prodotto
| Cuffie VoIP |
| Tastiere da gioco |
| Topi di gioco |
| Gamepad / Controller |
| Sedie da gioco |
| Altri tipi di prodotto |
Per compatibilità del dispositivo
| PC |
| consolle |
| Mobile |
| Multipiattaforma / Universale |
Per canale di distribuzione
| Vendita al dettaglio online | |
| Vendita al dettaglio offline | Negozi specializzati in giochi |
| Negozi di elettronica di consumo | |
| Ipermercati e Supermercati |
Per fascia di prezzo
| Economy (meno di 51 USD) |
| Fascia media (USD 51 - USD 150) |
| Premium (oltre 150 USD) |
Per geografia
| Nord America | Stati Uniti | |
| Canada | ||
| Messico | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Spagna | ||
| Italia | ||
| Russia | ||
| Resto d'Europa | ||
| Asia Pacifico | Cina | |
| Giappone | ||
| Corea del Sud | ||
| India | ||
| Australia | ||
| Resto dell'Asia Pacific | ||
| Medio Oriente & Africa | Medio Oriente | Emirati Arabi Uniti |
| Arabia Saudita | ||
| Turchia | ||
| Resto del Medio Oriente | ||
| Africa | Sud Africa | |
| Nigeria | ||
| Resto d'Africa | ||
| Per tipo di prodotto | Cuffie VoIP | ||
| Tastiere da gioco | |||
| Topi di gioco | |||
| Gamepad / Controller | |||
| Sedie da gioco | |||
| Altri tipi di prodotto | |||
| Per compatibilità del dispositivo | PC | ||
| consolle | |||
| Mobile | |||
| Multipiattaforma / Universale | |||
| Per canale di distribuzione | Vendita al dettaglio online | ||
| Vendita al dettaglio offline | Negozi specializzati in giochi | ||
| Negozi di elettronica di consumo | |||
| Ipermercati e Supermercati | |||
| Per fascia di prezzo | Economy (meno di 51 USD) | ||
| Fascia media (USD 51 - USD 150) | |||
| Premium (oltre 150 USD) | |||
| Per geografia | Nord America | Stati Uniti | |
| Canada | |||
| Messico | |||
| Sud America | Brasile | ||
| Argentina | |||
| Resto del Sud America | |||
| Europa | Germania | ||
| Regno Unito | |||
| Francia | |||
| Spagna | |||
| Italia | |||
| Russia | |||
| Resto d'Europa | |||
| Asia Pacifico | Cina | ||
| Giappone | |||
| Corea del Sud | |||
| India | |||
| Australia | |||
| Resto dell'Asia Pacific | |||
| Medio Oriente & Africa | Medio Oriente | Emirati Arabi Uniti | |
| Arabia Saudita | |||
| Turchia | |||
| Resto del Medio Oriente | |||
| Africa | Sud Africa | ||
| Nigeria | |||
| Resto d'Africa | |||
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Quanto era grande il mercato degli accessori per videogiochi nel 2026?
Si attestava a 14.39 miliardi di dollari, con una previsione di crescita annua composta del 9.96% entro il 2031.
Quale categoria di prodotti ha detenuto la quota di fatturato più elevata?
Nel 27.92, le cuffie hanno dominato il mercato degli accessori da gaming, con una quota del 2025%, sostenuta dalla necessità di audio posizionale nel gioco competitivo.
Quale regione si prevede crescerà più rapidamente entro il 2031?
Si prevede che l'area Asia-Pacifico crescerà a un CAGR del 12.21%, trainata dall'aumento del reddito disponibile e dall'adozione degli eSport su dispositivi mobili.
Cosa determina la crescita degli accessori di fascia alta?
I giocatori appassionati e gli streamer professionisti hanno investito in attrezzature ad alte prestazioni, portando i dispositivi premium oltre i 150 USD a un CAGR del 13.03%.
In che modo le tariffe incidono sui prezzi degli accessori?
I recenti dazi statunitensi sui prodotti elettronici importati hanno fatto aumentare i costi di sbarco, spingendo i marchi a diversificare la produzione e facendo aumentare i prezzi al dettaglio nel breve termine.
Quali tecnologie daranno forma alle periferiche di prossima generazione?
Si prevede che l'integrazione dell'intelligenza artificiale, l'aptica avanzata e i protocolli wireless multipiattaforma definiranno la differenziazione nei prossimi cinque anni.


