

Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
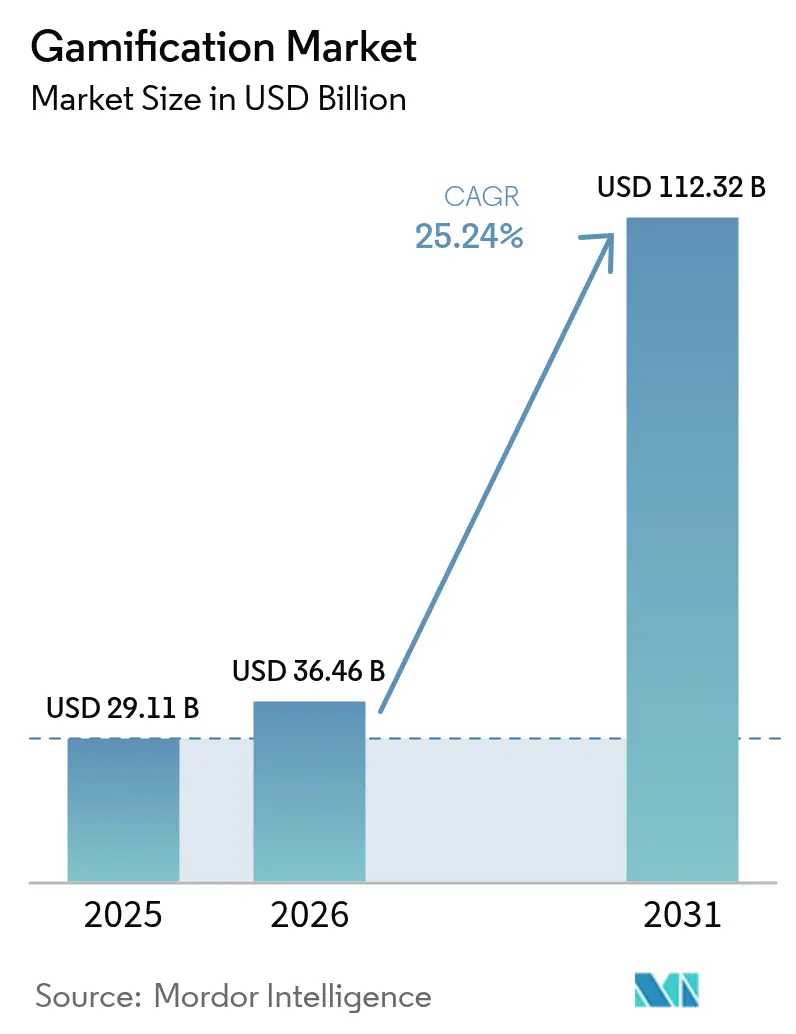
| Dimensione del mercato (2026) | 36.46 miliardo di dollari |
| Dimensione del mercato (2031) | 112.32 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 25.24% CAGR |
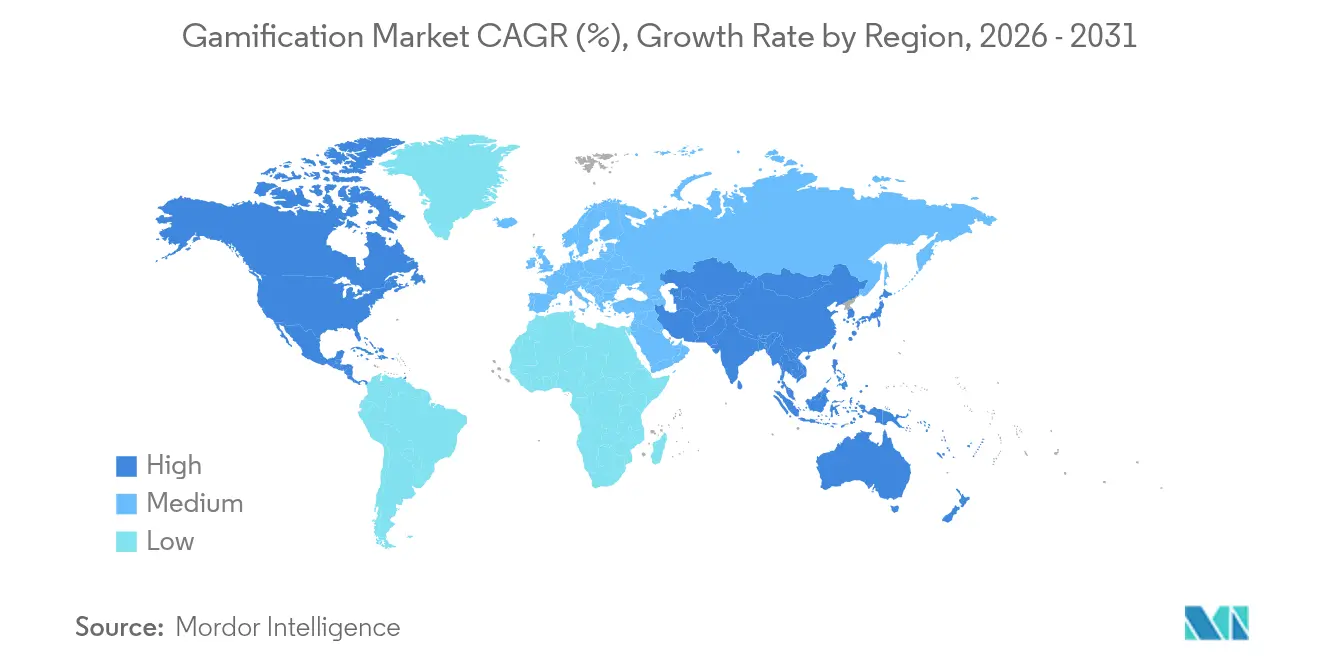
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Nord America |
| Concentrazione del mercato | Basso |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato della gamification di Mordor Intelligence
Il mercato della gamification aveva un valore di 29.11 miliardi di dollari nel 2025 e si prevede che crescerà da 36.46 miliardi di dollari nel 2026 a 112.32 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 25.24% durante il periodo di previsione (2026-2031). Le implementazioni basate su cloud rappresentano già la maggior parte della spesa e, fornendo analisi in tempo reale a team distribuiti, sono alla base di gran parte dell'attuale espansione. Le grandi imprese rappresentano ancora la maggior parte del fatturato, ma le piccole e medie imprese (PMI) stanno crescendo più rapidamente grazie alle piattaforme low-code che riducono i costi di adozione. I programmi di fidelizzazione al dettaglio rimangono l'applicazione più diffusa, ma i programmi incentrati sui dipendenti, in particolare le iniziative di micro-learning, stanno registrando la maggiore diffusione. A livello regionale, il Nord America è in testa, sebbene la cultura aziendale "mobile-first" dell'Asia-Pacifico stia spostando il baricentro verso le economie digitali emergenti. L'intensità competitiva rimane elevata perché i fornitori di software affermati e le start-up specializzate puntano alle stesse opportunità di nicchia nei settori verticali regolamentati.
Punti chiave del rapporto
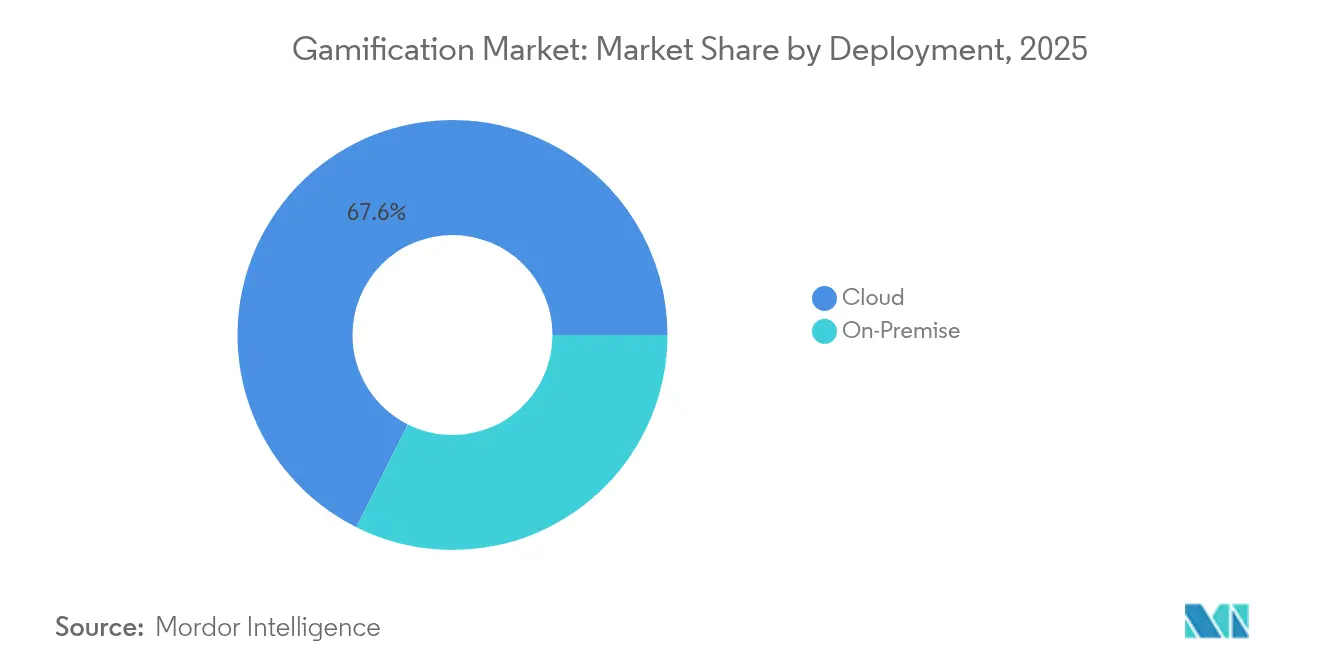
- In base all'implementazione, le soluzioni basate su cloud hanno controllato il 67.62% della quota di fatturato nel 2025; si prevede che il segmento crescerà a un CAGR del 26.91% fino al 2031.
- In base alle dimensioni dell'organizzazione, nel 57.02 le grandi imprese detenevano il 2025% della quota di mercato della gamification, mentre si prevede che le PMI cresceranno a un CAGR del 27.65% entro il 2031.
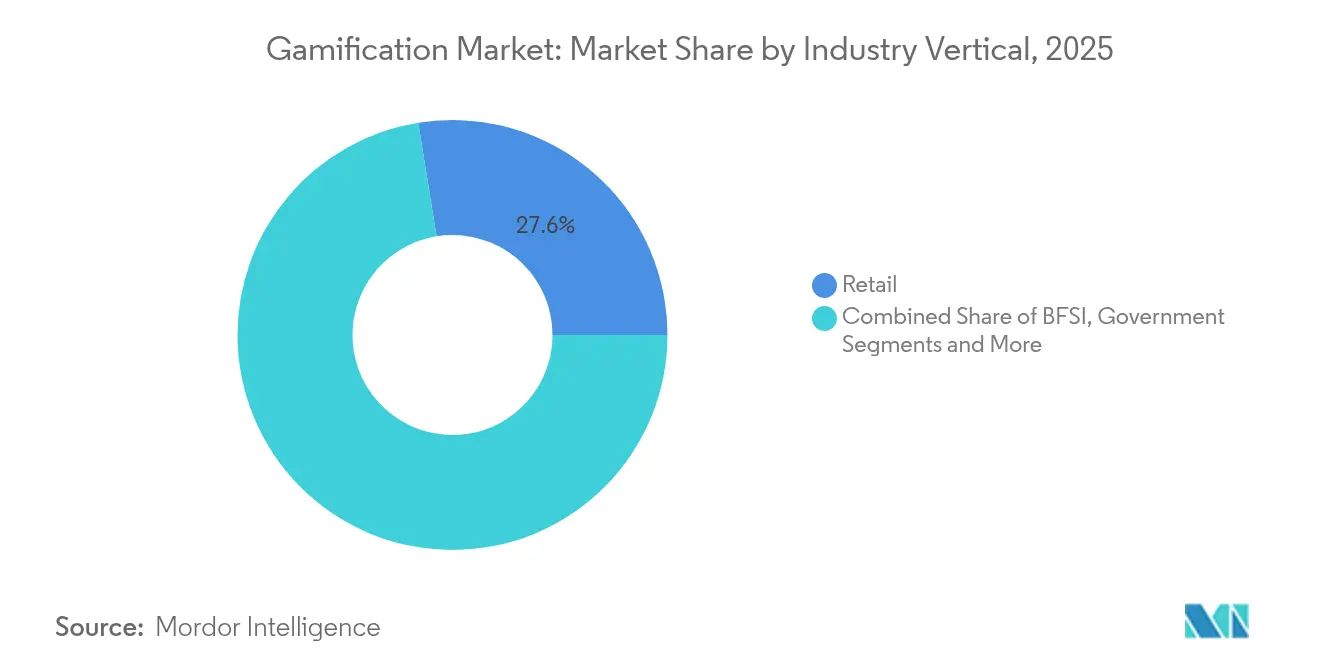
- Per settore verticale, nel 27.55 il commercio al dettaglio ha conquistato una quota del 2025% del mercato della gamification, mentre l'IT e le telecomunicazioni stanno crescendo a un CAGR del 28.1% fino al 2031.
- Per applicazione, marketing e vendite hanno rappresentato il 25.24% del fatturato del 2025; si prevede che risorse umane e formazione aumenteranno a un CAGR del 27.9% entro il 2031.
- In termini geografici, il Nord America ha rappresentato il 38.74% della spesa del 2025, ma l'area Asia-Pacifico è in testa alla crescita futura con un CAGR del 28.6% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale della gamification
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Aumento delle implementazioni di ambienti di lavoro digitali basati sul cloud | + 4.2% | Globale, guidato da Asia-Pacifico e Nord America | Medio termine (2-4 anni) |
| Proliferazione di piattaforme di gamification low-code | + 3.8% | Regioni globali ad alta densità di PMI | A breve termine (≤2 anni) |
| Le guerre di fidelizzazione al dettaglio aumentano l'utilizzo di punti e badge | + 3.1% | Nord America e mercati chiave dell'UE | A breve termine (≤2 anni) |
| Micro-apprendimento incentrato sugli smartphone per il personale in prima linea | + 2.9% | Nucleo Asia-Pacifico, ricadute sulla MEA | Medio termine (2-4 anni) |
| Analisi del coinvolgimento che tutela la privacy | + 2.4% | Zone di regolamentazione dell'UE e del Nord America | A lungo termine (≥4 anni) |
| Progetti pilota CBDC gamificati da parte delle banche centrali | + 1.8% | Mercati sperimentali dell'Asia-Pacifico, Thailandia in testa | A lungo termine (≥4 anni) |
| Fonte: Intelligenza di Mordor | |||
Aumento delle implementazioni di ambienti di lavoro digitali basati sul cloud
Le aziende che accelerano la migrazione al cloud necessitano di strumenti di coinvolgimento che funzionino in modo nativo nei team ibridi. Microsoft Power Apps integra le meccaniche di gioco direttamente nei flussi di lavoro, riducendo i tempi di implementazione da mesi a settimane [1] Microsoft Corporation, “Microsoft Power Apps – Build Apps with AI,” microsoft.com . Le piattaforme ospitate nel cloud generano la previsione di CAGR del 27.58% perché consolidano i flussi di dati e inviano classifiche in tempo reale a qualsiasi dispositivo. Le organizzazioni che integrano la gamification con l'infrastruttura cloud esistente segnalano un miglioramento della produttività fino al 90% negli ambienti di lavoro remoti. I vantaggi in termini di costi delle licenze in abbonamento accelerano ulteriormente l'adozione. Man mano che i reparti IT razionalizzano le risorse on-premise, i fornitori di soluzioni cloud-native acquisiscono un vantaggio strutturale che difficilmente si invertirà nel periodo di previsione.
Proliferazione di piattaforme di gamification low-code
Lo sviluppo drag-and-drop sta democratizzando la progettazione di esperienze di coinvolgimento. SAP Build consente agli sviluppatori di inserire sfide, badge e premi nei processi aziendali principali senza dover scrivere codice, riducendo del 70% i costi di sviluppo rispetto ai progetti personalizzati. L'accessibilità amplia la base di riferimento totale oltre le grandi aziende, includendo anche le PMI che non disponevano di risorse tecniche. I fornitori di piattaforme segnalano un'impennata di modelli incentrati su concorsi di vendita e missioni di onboarding, a indicare un'adozione generalizzata da parte delle aziende. Poiché gli stack low-code si collegano direttamente agli ecosistemi SaaS, riducono anche i cicli di proof-of-value, un ostacolo fondamentale per gli appalti delle piccole imprese. Il declino strutturale dello sviluppo personalizzato è in linea con il CAGR del 28.67% registrato dalle PMI nel segmento.
Guerre di fidelizzazione al dettaglio: adozione crescente di punti e badge
La forte concorrenza nei mercati di consumo maturi costringe i rivenditori ad affidarsi a sistemi di fidelizzazione immersivi anziché a tagli di prezzo. Starbucks attribuisce il 40% del fatturato al suo modello di accumulo di stelle basato su livelli, convalidando i rendimenti tangibili dei premi gamificati. Il programma di Sephora, basato su sfide, ha aggiunto oltre 2 milioni di membri concentrandosi su percorsi di acquisto orientati agli obiettivi. Tuttavia, l'inflazione dei punti rischia di affaticare gli utenti, spingendo i marchi verso vantaggi esperienziali e meccanismi di condivisione social. I fornitori che offrono motori di ricompensa dinamici sono quindi ben posizionati. L'intensificarsi della corsa agli armamenti per la fidelizzazione alimenta una domanda costante di analisi avanzate dell'engagement in grado di personalizzare a livello di segmento.
Micro-apprendimento incentrato sugli smartphone per le forze lavoro in prima linea
Gli addetti al front-office spesso non hanno accesso alla scrivania, rendendo il mobile il canale principale per l'aggiornamento delle competenze. Three UK ha ottenuto una maggiore fidelizzazione implementando giochi di simulazione 3D in sessioni di due minuti, sincronizzate con le pause del traffico commerciale. I team delle risorse umane segnalano un aumento del 60% nel completamento della formazione quando le lezioni sono gamificate e orientate al mobile. Il risultato è un CAGR del 28.78% nelle applicazioni HR e di formazione. I content designer integrano sempre più il punteggio adattivo per mantenere aggiornate le competenze, integrando l'apprendimento nei flussi di lavoro quotidiani. Poiché gli smartphone ospitano già app per la produttività e per i punti vendita, i costi di implementazione incrementali rimangono bassi, alimentando una rapida scalabilità nei settori ad alta intensità di servizi.
Analisi dell'impatto della restrizione
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| I programmi mal progettati generano un ROI negativo | -2.8% | Mercati globali, early adopter | A breve termine (≤2 anni) |
| Controversie sulla proprietà dei dati tra piattaforme | -1.9% | UE e Nord America | Medio termine (2-4 anni) |
| Clausole anti-gioco d'azzardo nella conformità specifica del settore | -1.6% | Nord America e UE | A lungo termine (≥4 anni) |
| Cause legali sull'accessibilità per la meccanica non inclusiva | -1.2% | Nord America soggetto a contenziosi | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
I programmi mal progettati generano un ROI negativo
Le implementazioni superficiali di soluzioni point-and-badge rischiano di disinteressarsi e di sprecare budget. Il numero di clienti di Versus Systems è sceso da 16 a 5 nel 2023, dopo che implementazioni poco brillanti non sono riuscite a mantenere vivo l'interesse degli utenti, a dimostrazione della reazione negativa contro i lanci artificiosi. Le aziende ora richiedono metriche di risultato aziendale, come l'aumento delle vendite o la riduzione del tasso di errore, prima di dare il via libera a nuovi progetti. Questo controllo prolunga i cicli di vendita e costringe i fornitori a fornire un supporto consulenziale più efficace. Gli errori di implementazione nei settori early adopter creano inoltre prudenza tra i ritardatari, frenando la spesa a breve termine. I fornitori che trascurano la progettazione didattica e la scienza comportamentale rischiano danni alla reputazione che possono ripercuotersi sull'intero mercato della gamification.
Clausole anti-gioco d'azzardo nella conformità specifica del settore (HIPAA, MiFID-II)
I settori regolamentati sono soggetti a rigidi obblighi di condotta e privacy che entrano in conflitto con i circuiti di comportamento incentivato. La Federal Trade Commission statunitense ha imposto sanzioni per 7.8 milioni di dollari a un'app per la salute mentale per violazioni dell'HIPAA, evidenziando i rischi finanziari della non conformità. Nei servizi finanziari, la MiFID-II impone audit trail granulari, complicando i sistemi di ricompensa che orientano le decisioni dei clienti. L'ambiguità scoraggia i team di approvvigionamento nel settore sanitario e bancario, due settori verticali ad alto valore aggiunto. I fornitori specializzati che integrano la gestione del consenso e la registrazione degli audit ottengono un vantaggio strategico, ma i costi di sviluppo aumentano, con conseguente pressione sui margini. Finché le autorità di regolamentazione non emaneranno linee guida più chiare, l'adozione in questi segmenti sarà inferiore a quella dei settori non regolamentati.
Analisi del segmento
Per distribuzione: l'infrastruttura cloud guida il consolidamento della piattaforma
Le soluzioni cloud hanno rappresentato il 67.62% del fatturato del 2025 e si prevede che la loro quota nel mercato della gamification aumenterà ulteriormente, con un CAGR del 26.91% fino al 2031. Telemetria in tempo reale, aggiornamenti fluidi e storage flessibile sono alla base di questa preferenza, mentre le certificazioni di sicurezza in fase di maturazione influenzano anche i settori più conservatori. I pacchetti on-premise rimangono rilevanti laddove la sovranità dei dati è fondamentale, tuttavia la riduzione dei budget IT e l'aumento dei premi assicurativi per la cyber-assicurazione spostano l'equazione costi-benefici verso l'hosting gestito.
I rapidi cicli di iterazione, ottenuti tramite pipeline di distribuzione continua, consentono ai fornitori cloud di perfezionare gli algoritmi di ottimizzazione e le narrative di A/B-test senza patch lato client. Le aziende segnalano un aumento della produttività del 37% quando l'analisi avanzata suggerisce sfide personalizzate in tempo reale. I rollout ibridi rappresentano una scelta transitoria, consentendo ai dati sensibili di rimanere in sede mentre la logica di coinvolgimento risiede nel cloud. Nel corso delle previsioni, si prevede che la migrazione verso stack di cloud pubblico standardizzerà i modelli di integrazione, riducendo il costo totale di proprietà e consolidando l'impronta dei fornitori.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per dimensione dell'organizzazione: l'adozione da parte delle PMI accelera grazie a piattaforme accessibili
Le grandi imprese hanno contribuito per il 57.02% al fatturato del 2025, riflettendo budget consistenti e complesse esigenze di integrazione. Al contrario, le PMI rappresentano la fetta in più rapida crescita del mercato della gamification, con un CAGR del 27.65%. Prezzi freemium, librerie di template e architetture pay-as-you-grow riducono le barriere all'ingresso per le aziende più piccole.
Le PMI in genere si concentrano su specifici punti critici, come la motivazione di un team di vendita o l'inserimento di personale stagionale, consentendo loro di dimostrare il ROI in poche settimane. I finanziamenti governativi per la digitalizzazione in mercati come Singapore stimolano ulteriormente l'adozione compensando le quote di abbonamento. La parità di funzionalità si sta riducendo perché le piattaforme cloud offrono una gestione delle identità di livello enterprise a prezzi di mercato di massa. Di conseguenza, gli acquirenti del mercato di medie dimensioni insistono sempre di più sulla conformità SOC 2 e sul Single Sign-On, costringendo i fornitori a rafforzare le roadmap di sicurezza mantenendo al contempo l'elasticità dei prezzi.
Per settore verticale: IT e telecomunicazioni rivoluzionano la leadership nel commercio al dettaglio
Nel 27.55, il settore retail deteneva una quota del 2025% del mercato della gamification, alimentata da consolidati ecosistemi di fidelizzazione. Tuttavia, si prevede che IT e telecomunicazioni cresceranno a un CAGR del 28.1%, riflettendo le esigenze di assunzione di nuovi dipendenti e le pressioni di abbandono dei clienti. I fornitori di servizi utilizzano i loop di gioco per ridurre il tempo medio di acquisizione delle competenze per linee di prodotto complesse e per premiare la risoluzione dei problemi self-service.
Gli istituti bancari illustrano la diversificazione: First United Bank and Trust ha registrato un tasso di adozione da parte degli utenti del 53% e un aumento di 20 volte delle aperture di conti di risparmio grazie alla sua piattaforma di guida mobile gamificata. L'assistenza sanitaria esita a causa delle responsabilità in materia di protezione dei dati, sebbene i progetti pilota per l'aderenza del paziente nella gestione del diabete mostrino promettenti risultati iniziali. La produzione e la logistica ora esplorano le meccaniche di gioco per esercitazioni di sicurezza e ottimizzazione dei percorsi, ampliando i mercati a cui i fornitori possono rivolgersi oltre i tradizionali segmenti rivolti al consumatore.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per applicazione: le risorse umane e la formazione superano il predominio del marketing
Le piattaforme di marketing e vendita detenevano una quota del 25.24% nel 2025, ma si prevede che le implementazioni incentrate sulle risorse umane cresceranno a un CAGR del 27.9%, eclissando gradualmente i casi d'uso rivolti all'esterno. L'incertezza economica spinge i dirigenti a investire in leve di produttività che generano efficienze dirette sui costi.
I moduli di apprendimento gamificati aumentano il completamento della formazione sulla conformità del 60% rispetto ai corsi basati su slide. Le dashboard di gestione delle prestazioni che convertono i KPI in obiettivi stanno guadagnando popolarità man mano che le organizzazioni si muovono verso culture di feedback continuo. Oltre alle risorse umane di base, gli sprint di innovazione di prodotto e la gamification nell'assistenza clienti offrono framework di problem-solving collaborativo. L'ampliamento del numero di applicazioni segnala un passaggio da campagne isolate a strategie di coinvolgimento a livello aziendale.
Analisi geografica
Il Nord America ha generato il 38.74% del fatturato del 2025, beneficiando dell'adozione precoce del SaaS e di un ecosistema di fornitori consolidati. Le aziende danno priorità all'integrazione con le suite HRIS e CRM, con conseguenti rapidi rollout di funzionalità che incrementano la quota di mercato. Il rischio di contenziosi federali sull'accessibilità spinge le piattaforme a investire in una progettazione conforme alle WCAG, innalzando i requisiti di qualità per tutti i fornitori.
L'area Asia-Pacifico registra il CAGR regionale più elevato, pari al 28.6%, alimentato da modelli di lavoro basati sul mobile e da programmi di sviluppo delle competenze digitali sponsorizzati dal governo. Le iniziative di gamification nel settore pubblico di Singapore ne convalidano l'efficacia e incoraggiano la replicazione nel settore privato. Il sistema di portafoglio digitale della Thailandia sperimenta incentivi basati sulla valuta digitale della Banca Centrale gamificata, segnalando l'approvazione a livello politico. Le aziende traggono vantaggio dalla distribuzione di applicazioni leggere ottimizzate per reti 5G a bassa latenza, accelerandone l'adozione in mercati popolosi come India e Indonesia.
L'Europa mostra una domanda stabile nonostante le rigide norme sulla privacy. Gli obblighi del GDPR stimolano l'innovazione nell'analisi della privacy differenziale che rende anonimi i dati sulle ricompense. I fornitori con team legali interni ottengono un vantaggio nella personalizzazione dei flussi di consenso per gli istituti finanziari soggetti alla MiFID-II. Sud America, Medio Oriente e Africa sono indietro in termini di dollari assoluti, ma beneficiano della crescente penetrazione degli smartphone, rendendo le soluzioni native per dispositivi mobili e ospitate sul cloud la scelta predefinita. La localizzazione, sia linguistica che culturale, rimane un fattore decisivo nei tassi di conversione in questi territori emergenti.
Ottieni analisi su importanti mercati geografici
Scarica PDF
Panorama normativo
I fornitori e gli utilizzatori di gamification operano in un regime di sicurezza digitale e privacy in rapida evoluzione, che considera sempre più elementi come sequenze di successi, badge, premi e altre meccaniche di coinvolgimento come caratteristiche di design soggette a regolamentazione, soprattutto laddove possano essere coinvolti i minori. Negli Stati Uniti, l'attività a livello statale in materia di privacy dei minori e sicurezza online ha subito un'accelerazione nel 2026, con l'approvazione del South Carolina Age-Appropriate Design Code Act (firmato nel febbraio 2026) e del Michigan Senate Bill 758 (approvato nell'aprile 2026), entrambi i quali riconoscono esplicitamente le caratteristiche di tipo gamification nel loro quadro normativo e innalzano le aspettative in merito alla valutazione del rischio, alla documentazione e ai controlli.
In Europa, il Digital Services Act (DSA) dell'Unione Europea impone alle piattaforme online di grandi dimensioni e ad altri servizi soggetti alla normativa di valutare e mitigare i rischi sistemici, inclusi quelli legati alla progettazione della piattaforma e al suo impatto sui minori. Ciò amplia il dibattito sulla governance per i cicli di coinvolgimento gamificati, oltre che per i sistemi di raccomandazione, spingendo le piattaforme verso analisi del coinvolgimento che preservino la privacy e controlli pronti per gli audit, come flussi di consenso, registrazione e applicazione delle policy. I settori sanitario (esposizione legata all'HIPAA) e dei servizi finanziari (obblighi di condotta e di audit previsti dalla MiFID-II) continuano a considerare la progettazione degli incentivi come una capacità sensibile alla conformità piuttosto che come una mera decisione di UX.
Analisi della catena del valore
La catena del valore della gamification inizia con la progettazione e la creazione di contenuti, che includono scienze comportamentali, progettazione didattica, narrazione, UX/UI e accessibilità. Prosegue poi con l'ingegneria della piattaforma, che comprende motori di regole, sistemi di punteggio, cataloghi premi, analisi, gestione delle identità e degli accessi e livelli API, prima di passare alla distribuzione e alla gestione operativa, prevalentemente basate sul cloud. La distribuzione è plasmata dagli ecosistemi di software aziendale come CRM, HCM, LMS/LXP, contact center e suite di collaborazione, oltre che dai partner di canale che integrano la gamification in programmi di trasformazione digitale più ampi. Servizi di ottimizzazione continua perfezionano i meccanismi utilizzando la telemetria e la sperimentazione.
L'integrazione rimane un collo di bottiglia, poiché molti acquirenti richiedono la sincronizzazione con i dati HRIS/CRM, l'accesso singolo (single sign-on) e la tracciabilità delle operazioni. Ciò favorisce i fornitori con connettori robusti o un'integrazione nativa all'interno di suite come Microsoft Power Platform e SAP Build. I programmi guidati dalle aziende di telecomunicazioni illustrano l'attivazione a valle, con operatori e partner dell'ecosistema digitale che integrano incentivi gamificati nei percorsi di consumatori e dipendenti, come la partnership tra Mobicom e Circles per una piattaforma di engagement SaaS nel febbraio 2025 e la partnership tra Singtel e Tencent Games nel settembre 2025 per premi di cloud gaming abilitati al 5G. La catena aggiunge sempre più livelli di intelligenza artificiale per coaching e personalizzazione in tempo reale e, in alcune implementazioni nei mercati emergenti, sistemi di ricompensa basati su token o blockchain per gestire gli incentivi e ridurre le frodi.
Panorama competitivo
La base dei fornitori rimane frammentata, senza che alcun fornitore superi una quota a due cifre del fatturato complessivo, posizionando il mercato della gamification come un'arena aperta alla specializzazione. Microsoft integra livelli di obiettivi nella sua Power Platform, erodendo la domanda di prodotti standalone a meno che non offrano funzionalità di nicchia [3] Microsoft Corporation, “Power Apps and Power Automate,” microsoft.com . SAP, Oracle e Salesforce si contendono queste capacità, innescando un'ondata di acquisizioni mirate ai motori di analisi e alla proprietà intellettuale delle scienze comportamentali.
Le piattaforme specializzate competono sulla profondità piuttosto che sull'ampiezza, offrendo motori di regole configurabili e personalizzazione basata sull'intelligenza artificiale. I brevetti depositati, come le raccomandazioni di contenuti basate sulla geolocalizzazione di Niantic, sottolineano gli sforzi per proteggere la differenziazione algoritmica. I nuovi operatori sfruttano la blockchain per tokenizzare i premi, prevenendo le frodi e offrendo intercambiabilità tra programmi. Gli investitori si concentrano sulla prova di utenti attivi giornalieri costanti rispetto alle metriche delle classifiche di vanità, spostando i criteri di valutazione verso l'economia della fidelizzazione.
Rimangono ancora spazi vuoti specifici per settore, soprattutto nel settore sanitario, dove la conformità HIPAA è un ostacolo all'ingresso. I fornitori che integrano audit trail e crittografia nell'architettura di sistema si aggiudicano contratti pilota in vista di implementazioni più ampie. Le partnership con fornitori di LMS, HRIS e piattaforme di esperienza digitale continuano a definire la velocità di commercializzazione. Nonostante le voci di consolidamento, gli abbondanti finanziamenti di venture capital suggeriscono che le startup possono ancora differenziarsi attraverso la profondità verticale e l'analisi del sentiment in tempo reale.
Leader del settore della gamification
Cognizant Technology Solution Corp.
Sistemi interattivi MPS Limited
Microsoft Corporation
SAP SE
Aon plc
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare

Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Aprile 2026: Cognizant ha lanciato Cognizant Skillspring, una piattaforma di apprendimento e trasformazione dei talenti nativa dell'IA che include una dashboard di intelligenza artificiale gamificata e un sistema di punteggio per monitorare la preparazione della forza lavoro. Lo sviluppo allinea la gamification con le metriche di adozione dell'IA in ambito aziendale, rafforzando la richiesta di una progressione delle competenze misurabile e basata sui ruoli nelle implementazioni di risorse umane e formazione.
- Ottobre 2025: MPS Interactive Systems ha completato l'acquisizione del 100% di Liberate Group, azienda con sede in Australia, ampliando le proprie capacità nella formazione gamificata, nelle simulazioni immersive a 360 gradi e nell'apprendimento basato sulla realtà virtuale. L'operazione rafforza la fornitura end-to-end di contenuti e piattaforme per i programmi di formazione aziendale e aumenta la pressione competitiva sui fornitori più piccoli specializzati nella formazione gamificata.
- Dicembre 2024: L'industria europea dei videogiochi ha registrato un fatturato di 19 miliardi di euro, a testimonianza della continua espansione degli ecosistemi di gioco che forniscono talenti, strumenti e modelli di contenuto utilizzati nella gamification aziendale. Questo contesto favorisce la contaminazione incrociata di meccanismi di coinvolgimento e pratiche di analisi dal settore dell'intrattenimento a casi d'uso come la fidelizzazione nel settore retail e la formazione sul posto di lavoro.
Ambito del rapporto sul mercato globale della gamification
La gamification sfrutta la tendenza umana a influenzare il processo di pensiero di qualcuno, coinvolgendo gli utenti affinché diventino risolutori di problemi efficaci, anche nel mondo reale. Lo studio mira ad analizzare e comprendere l'attuale crescita, opportunità e sfide del mercato della gamification.
L'ambito dell'analisi di mercato è segmentato in base a distribuzione (on-premise e on-cloud), dimensione (piccole e medie imprese e grandi imprese), piattaforma (piattaforma aperta e piattaforma chiusa/aziendale), verticale dell'utente finale (vendita al dettaglio, banche, governo, sanità, istruzione e ricerca, IT e telecomunicazioni e altri verticali dell'utente finale) e geografia (Nord America, Europa, Asia-Pacifico, America Latina e Medio Oriente e Africa). Le dimensioni e le previsioni del mercato sono fornite in USD per tutti i segmenti sopra indicati.
Per distribuzione
| On-Premise |
| Cloud |
Per dimensione dell'organizzazione
| Grandi imprese |
| Piccole e medie imprese (PMI) |
Per settore verticale
| Settore Retail |
| BFSI |
| Enti Pubblici |
| Settore Sanitario |
| Educazione e la ricerca |
| IT e telecomunicazioni |
| Altro |
Per Applicazione
| Marketing e Vendite |
| Risorse umane e formazione |
| Sviluppo e innovazione del prodotto |
| Assistenza clienti ed esperienza |
| Altro |
Per geografia
| Nord America | Stati Uniti | |
| Canada | ||
| Messico | ||
| Sud America | Brasile | |
| Argentina | ||
| Colombia | ||
| Resto del Sud America | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Russia | ||
| Olanda | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| Corea del Sud | ||
| India | ||
| Australia | ||
| Singapore | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | Medio Oriente | Arabia Saudita |
| Emirati Arabi Uniti | ||
| Resto del Medio Oriente | ||
| Africa | Sud Africa | |
| Egitto | ||
| Resto d'Africa | ||
| Per distribuzione | On-Premise | ||
| Cloud | |||
| Per dimensione dell'organizzazione | Grandi imprese | ||
| Piccole e medie imprese (PMI) | |||
| Per settore verticale | Settore Retail | ||
| BFSI | |||
| Enti Pubblici | |||
| Settore Sanitario | |||
| Educazione e la ricerca | |||
| IT e telecomunicazioni | |||
| Altro | |||
| Per Applicazione | Marketing e Vendite | ||
| Risorse umane e formazione | |||
| Sviluppo e innovazione del prodotto | |||
| Assistenza clienti ed esperienza | |||
| Altro | |||
| Per geografia | Nord America | Stati Uniti | |
| Canada | |||
| Messico | |||
| Sud America | Brasile | ||
| Argentina | |||
| Colombia | |||
| Resto del Sud America | |||
| Europa | Germania | ||
| Regno Unito | |||
| Francia | |||
| Italia | |||
| Spagna | |||
| Russia | |||
| Olanda | |||
| Resto d'Europa | |||
| Asia-Pacifico | Cina | ||
| Giappone | |||
| Corea del Sud | |||
| India | |||
| Australia | |||
| Singapore | |||
| Resto dell'Asia-Pacifico | |||
| Medio Oriente & Africa | Medio Oriente | Arabia Saudita | |
| Emirati Arabi Uniti | |||
| Resto del Medio Oriente | |||
| Africa | Sud Africa | ||
| Egitto | |||
| Resto d'Africa | |||
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Qual è il valore attuale del mercato della gamification?
Nel 36.46 il mercato della gamification varrà 2026 miliardi di dollari.
Quanto velocemente cresce la domanda globale?
Si prevede che i ricavi aumenteranno a un CAGR del 25.24% tra il 2026 e il 2031.
Quale modello di distribuzione detiene la quota maggiore?
Le piattaforme basate su cloud rappresentano il 67.62% del fatturato del 2025 e continuano a espandersi più rapidamente delle soluzioni on-premise.
Quale regione aggiungerà la maggior parte della nuova spesa entro il 2031?
L'area Asia-Pacifico è in testa alla crescita con un CAGR del 28.6%, trainato dalle strategie aziendali incentrate sui dispositivi mobili e dai programmi governativi di supporto.
Qual è l'applicazione aziendale leader?
Le implementazioni di risorse umane e formazione rappresentano oggi il caso d'uso in più rapida crescita, spinto dalla necessità di migliorare le competenze della forza lavoro distribuita.


