

Dimensioni e quota del mercato dello sviluppo di giochi
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
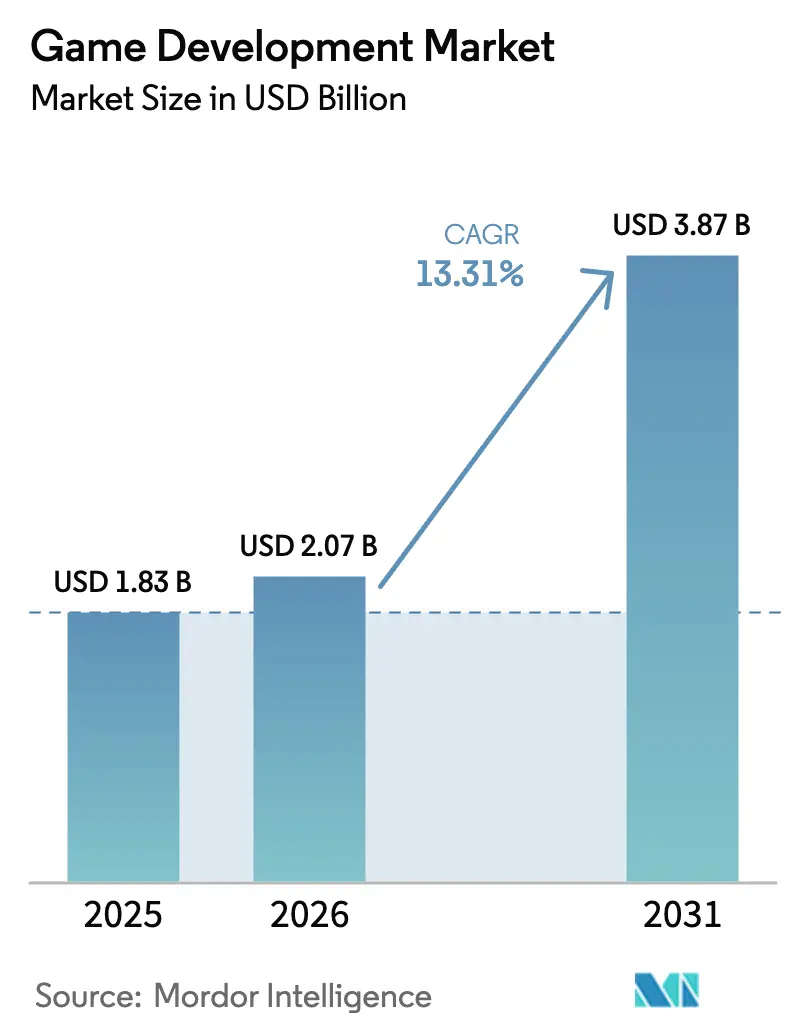
| Dimensione del mercato (2026) | 2.07 miliardo di dollari |
| Dimensione del mercato (2031) | 3.87 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 13.31% CAGR |
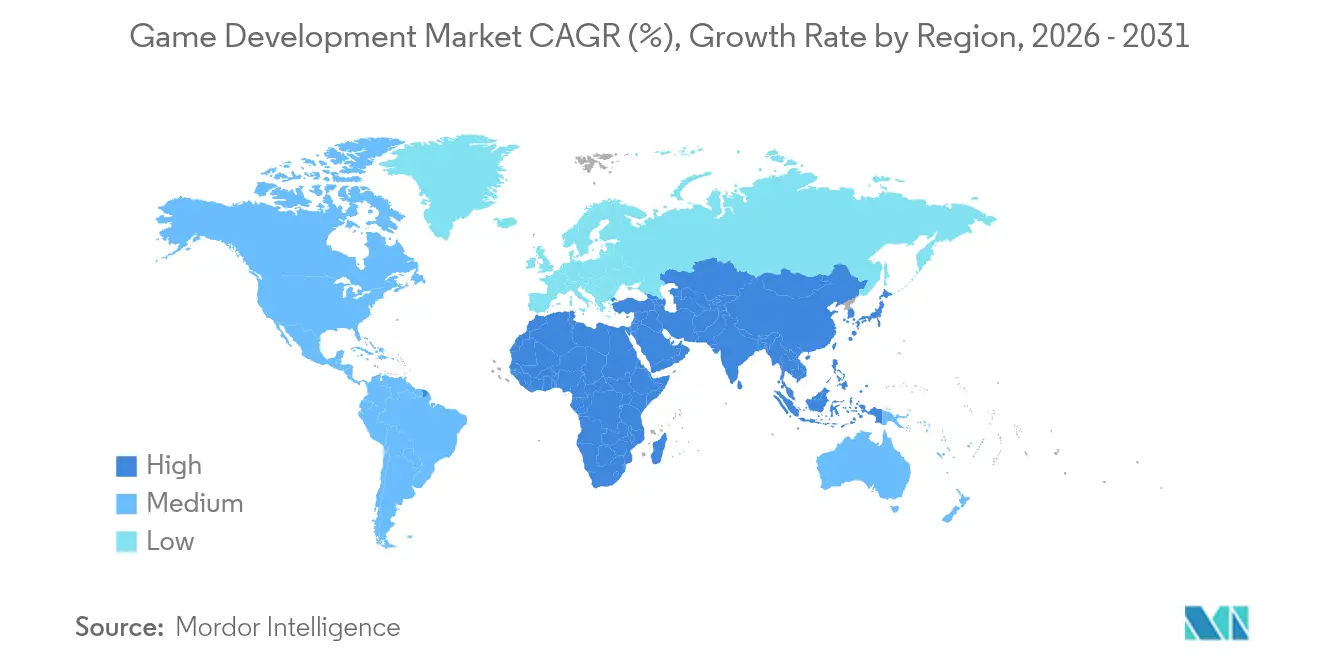
| Mercato in più rapida crescita | Medio Oriente |
| Il mercato più grande | Asia Pacifico |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato dello sviluppo di giochi di Mordor Intelligence
Si prevede che il mercato dello sviluppo di videogiochi crescerà da 1.83 miliardi di dollari nel 2025 a 2.07 miliardi di dollari nel 2026, per poi raggiungere i 3.87 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 13.31% nel periodo 2026-2031. Questa crescita è trainata dal cloud gaming abilitato dal 5G, dalla rapida diffusione dei dispositivi mobili nelle economie emergenti e dall'applicazione dei motori grafici in tempo reale ai settori automobilistico e cinematografico. La crescente monetizzazione dei servizi live, la creazione di asset basati sull'intelligenza artificiale procedurale e la concessione di licenze aziendali per i motori grafici ampliano ulteriormente i flussi di entrate. L'esternalizzazione dei servizi specializzati attenua la carenza di talenti, mentre il piano di investimenti da 37.7 miliardi di dollari dell'Arabia Saudita e la spinta infrastrutturale degli Emirati Arabi Uniti migliorano le prospettive di crescita in Medio Oriente. Allo stesso tempo, il controllo normativo sulle loot box e l'aumento degli stipendi degli ingegneri senior frenano l'espansione. Le dinamiche competitive si intensificano poiché le critiche sui prezzi di Unity spingono gli sviluppatori a migrare verso l'Unreal Engine di Epic, inducendo i fornitori di piattaforme a rendere più allettanti i termini di condivisione dei ricavi.
Punti chiave del rapporto
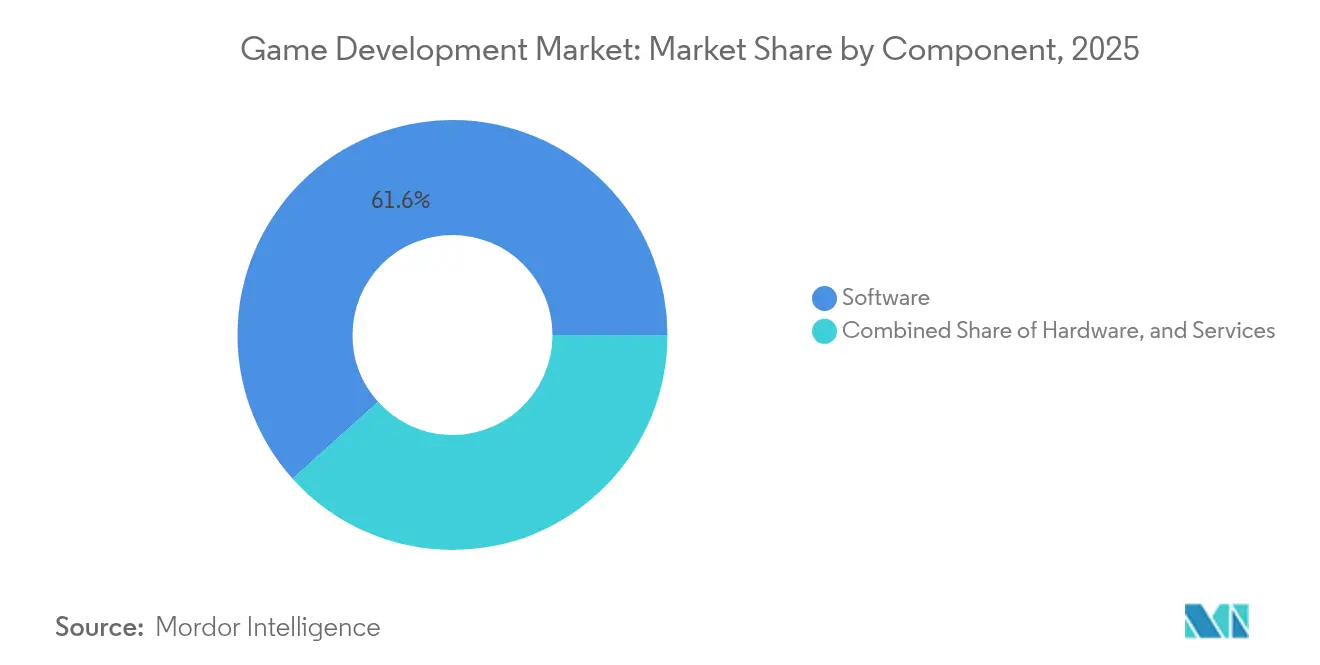
- Per componente, il software ha mantenuto il 61.65% della quota di mercato dello sviluppo di giochi nel 2025, mentre si prevede che i servizi cresceranno a un CAGR del 17.95% fino al 2031.
- Per piattaforma, il settore Mobile ha dominato con il 52.35% dei ricavi del 2025, mentre si prevede che il Cloud Gaming crescerà a un CAGR del 43.20% entro il 2031.
- Per genere di gioco, nel 30.25 il genere Azione/Avventura ha rappresentato il 2025% della quota di mercato dello sviluppo di videogiochi; i giochi di ruolo sono destinati a crescere a un CAGR del 14.05%.
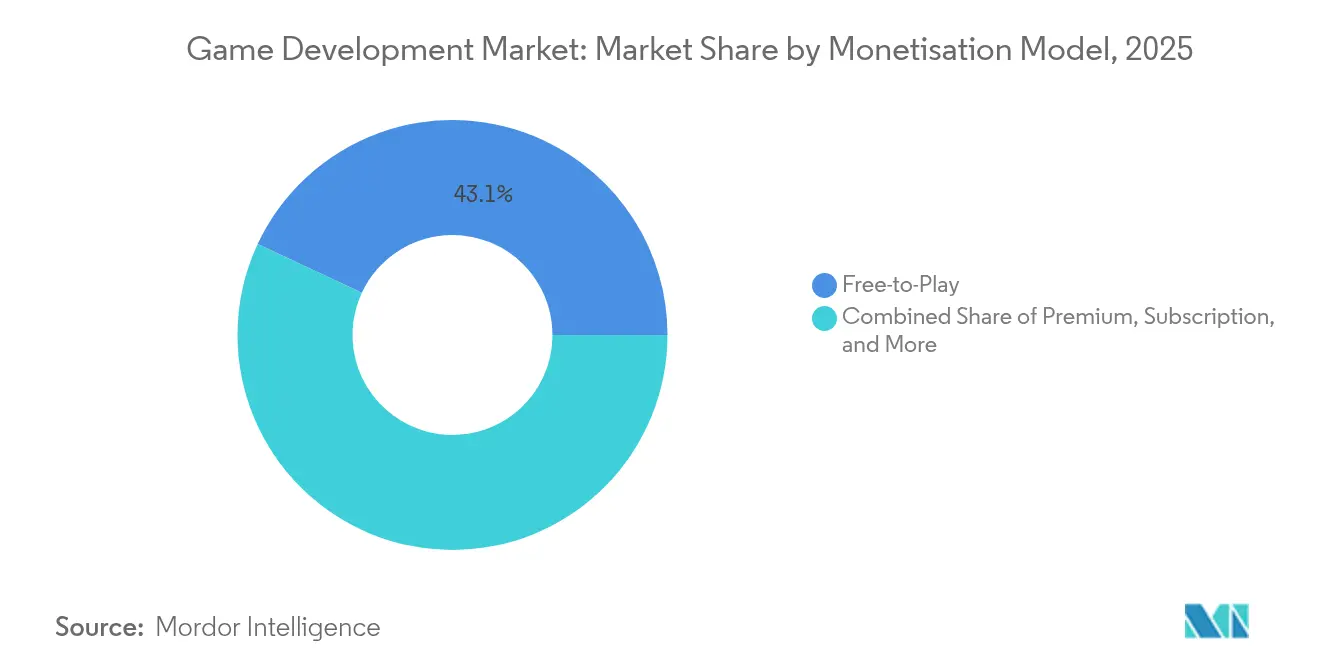
- In base al modello di monetizzazione, il modello Free-to-Play ha registrato un tasso di adozione del 43.05% nel 2025; i modelli di abbonamento stanno avanzando a un CAGR del 22.85%.
- In base all'utente finale, i singoli giocatori hanno rappresentato il 68.75% della domanda nel 2025, mentre le organizzazioni di eSport stanno crescendo a un CAGR del 19.15%.
- In termini geografici, l'area Asia-Pacifico ha rappresentato il 44.85% del fatturato globale nel 2025, mentre il Medio Oriente è sulla buona strada per un CAGR del 17.35% entro il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dello sviluppo di giochi
Analisi dell'impatto del conducente
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| L'ampia diffusione del 5G amplia la base indirizzabile del cloud gaming | + 2.1% | Globale, con i primi guadagni in Corea del Sud, Cina ed Emirati Arabi Uniti | Medio termine (2-4 anni) |
| Impennata di utenti mobile-first nei mercati emergenti | + 1.8% | Nucleo Asia-Pacifico, ricadute su MEA e America Latina | A breve termine (≤ 2 anni) |
| Gli studi AAA puntano sulla monetizzazione dei servizi live | + 1.5% | Nord America e UE, espansione in Asia-Pacifico | Medio termine (2-4 anni) |
| Adozione diffusa di motori di gioco in tempo reale nel settore cinematografico/automobilistico | + 1.2% | Nord America e UE, mercati selezionati dell'Asia-Pacifico | A lungo termine (≥ 4 anni) |
| Gli strumenti di intelligenza artificiale procedurale e generativa riducono drasticamente i tempi di creazione delle risorse | + 1.7% | Global | A breve termine (≤ 2 anni) |
| Economie generate dagli utenti basate sulla blockchain | + 0.9% | Globale, con variazioni normative | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
L'ampia diffusione del 5G amplia la base indirizzabile del cloud gaming
Il 5G elimina i colli di bottiglia hardware spostando il rendering verso l'edge, consentendo agli sviluppatori di puntare su dispositivi di fascia media con grafica AAA. Il lancio di un hub di cloud gaming mobile da parte di Samsung nel 2024 ha generato un ritorno sulla spesa pubblicitaria superiore del 25% per i primi operatori. Gli operatori di telecomunicazioni nel Sud-est asiatico si posizionano ora come partner di distribuzione, raggruppando dati a tariffazione zero e pagamenti locali che aggirano le commissioni degli app store. Le roadmap di sviluppo si sono quindi orientate verso architetture cloud-native, con codice server-authority e progettazione basata sulla latenza che sono diventati requisiti di base.
Impennata degli utenti mobile-first nei mercati emergenti
Le economie emergenti superano di gran lunga le console, portando gli studi a creare titoli nativi per dispositivi mobili che integrano opzioni di pagamento regionali e temi culturalmente significativi. Il fondo indiano da 200 milioni di dollari di KRAFTON illustra l'entità degli investimenti localizzati necessari per catturare questo pubblico. I sistemi back-end supportano sempre più live chat, gestione dei clan e contenuti generati dagli utenti per promuovere la fedeltà ai social. Questa dinamica sposta l'attenzione sui ricavi dalle vendite unitarie al valore del ciclo di vita, potenziando l'analisi dei dati e i test A/B nella pipeline di produzione.
AAA Studios punta sulla monetizzazione dei servizi live
Electronic Arts ha ricavato il 73% del fatturato del 2025 dai servizi live, mentre il 95% degli studi ora pianifica rilasci di servizi live [1] Metavert, “Live-Service Economics in AAA Publishing,” metavert.com . Il rilascio continuo di contenuti, il bilanciamento basato sulla telemetria e la gestione della community guidata dagli influencer ridefiniscono i flussi di lavoro post-lancio. I budget medi stanziano 22 milioni di dollari per infrastrutture di operazioni live di terze parti, riducendo i tempi di sviluppo ma alzando l'asticella per il coinvolgimento sostenuto. Il successo dipende dall'allineamento della cadenza dei contenuti con le metriche di fidelizzazione dei giocatori piuttosto che dalla pubblicazione di sequel.
Adozione diffusa dei motori di gioco in tempo reale nel settore cinematografico e automobilistico
L'espansione di Epic a Detroit e gli showroom interattivi di Audi sottolineano l'interesse delle aziende per la visualizzazione in tempo reale. Unreal Engine riduce i cicli di progettazione consentendo agli stakeholder di iterare su scene fotorealistiche durante la sessione, riducendo i costi di prototipazione. Le collaborazioni di Unity con Toyota e Raytheon confermano ulteriormente l'interesse del settore, offrendo ai fornitori di motori di gioco licenze a margini più elevati, che vanno oltre l'intrattenimento.
Analisi dell'impatto della restrizione
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Aumento dei costi dei talenti e carenza di ingegneri senior | -1.9% | Nord America e UE, estendendosi all'Asia-Pacifico | A breve termine (≤ 2 anni) |
| Volatilità della politica dell'App Store su IAP e commissioni | -1.4% | Globale, con variazioni normative | Medio termine (2-4 anni) |
| Frammentazione QA basata sull'hardware per i titoli XR | -0.8% | Globale, concentrato nei primi mercati XR | Medio termine (2-4 anni) |
| Controllo normativo sui modelli di monetizzazione del loot-box | -1.1% | UE e Nord America, espansione globale | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Aumento dei costi dei talenti e carenza di ingegneri senior
Metà degli studi cinematografici del Regno Unito ha segnalato difficoltà di reclutamento nel 2024 e l'inflazione salariale ora minaccia le tempistiche dei progetti. Gli studi reagiscono aprendo hub in Polonia e nelle Filippine ed esternalizzando attività specializzate per gestire i picchi di costo. I fornitori di middleware acquisiscono importanza poiché la creazione di strumenti interni sta diventando meno economica agli attuali livelli salariali.
Controllo normativo sui modelli di monetizzazione del loot-box
La FTC ha multato HoYoverse di 20 milioni di dollari nel 2025 per i dati dei minori, segnalando un'applicazione più severa [2] k-id, “FTC Fines HoYoverse Over Loot Box Practices,” kidsafetysandbox.com . Il divieto assoluto del Belgio contrasta con le norme di divulgazione più permissive in altri paesi, costringendo a modifiche del codice specifiche per regione che gonfiano i budget per il controllo qualità e la conformità. Gli abbonamenti e i cosmetici trasparenti stanno emergendo come alternative più sicure, sebbene a scapito di picchi di spesa a breve termine.
Analisi del segmento
Per componente: i servizi accelerano nell'ondata di esternalizzazione
Il software ha rappresentato il 61.65% del fatturato del 2025, ma si prevede che i servizi cresceranno del 17.95% all'anno, poiché gli studi esternalizzano le attività di gestione operativa, analisi e pipeline artistiche. Gli editori, che si trovano ad affrontare un'inflazione salariale del 15%, ora preferiscono incarichi a costo variabile che si adattano ai picchi di utilizzo. Si prevede quindi che il mercato dello sviluppo di videogiochi per i servizi aumenterà costantemente il suo contributo fino al 2031.
L'acquisizione di Certain Affinity da parte di Keywords Studios illustra la ricerca di talenti d'élite nel co-sviluppo. I dati del sondaggio, che mostrano che il 77% degli studi è in difficoltà a causa dell'aumento dei costi di produzione e il 94% sta esplorando pipeline cloud, spiegano l'aumento della domanda di provider specializzati. Nel corso delle previsioni, il mercato dello sviluppo di videogiochi vedrà i fornitori di servizi evolversi in partner strategici che si faranno carico di KPI di servizi live piuttosto che limitarsi a fornire risorse.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per piattaforma: il cloud gaming sconvolge lo sviluppo tradizionale
Il CAGR del 43.20% del Cloud Gaming surclassa nettamente la crescita dell'hardware tradizionale, nonostante il settore Mobile rappresenti il 52.35% della spesa per il 2025. Questo cambiamento riflette l'ubiquità del 5G e gli accordi di distribuzione a livello di operatore che riducono le difficoltà di acquisizione. Gli studi ora considerano i budget per il churn dei server e la latenza come parametri chiave, inserendo ingegneri di orchestrazione del cloud nei team di sprint.
Le roadmap multipiattaforma sono aumentate del 40% dal 2021, a conferma dell'importanza di tutelarsi dai rischi legati alla piattaforma. Con l'espansione del mercato dello sviluppo di videogiochi per le distribuzioni cloud, i fornitori di strumenti si affrettano a integrare dashboard di diagnostica edge e API di cross-save. I titoli per PC e console continuano a consolidare la monetizzazione in territori ad alto ARPU, ma fungono sempre più da vetrine di prestigio per IP che monetizzano su larga scala sui nodi cloud.
Per genere di gioco: l'innovazione nei giochi di ruolo stimola il coinvolgimento
Il settore Azione/Avventura ha mantenuto una quota di fatturato del 30.25% nel 2025, mentre i giochi di ruolo stanno registrando un CAGR del 14.05%, grazie alla generazione procedurale che riduce i costi dei contenuti. Archi di progressione più profondi e sistemi di gilda social si allineano perfettamente con i cicli di fidelizzazione dei servizi live. Gli studi più piccoli sfruttano i generatori di missioni basati sull'intelligenza artificiale per tenere il passo, riducendo il divario di contenuti con i rivali AAA.
Gli sviluppatori di giochi di strategia e simulazione ora integrano meccaniche di gioco inattive mutuate dal mobile per aumentare gli utenti attivi giornalieri, mentre i franchise di corse collaborano con le case automobilistiche per risorse di fotogrammetria che aumentano il realismo senza far lievitare i budget. Il mercato dello sviluppo di videogiochi ne trae vantaggio poiché l'ibridazione di genere incoraggia un appeal multidemografico, sfumando i confini tra le categorie tradizionali.
Per modello di monetizzazione: la crescita degli abbonamenti segnala maturità
Il free-to-play ha dominato il 43.05% dei titoli del 2025, ma gli abbonamenti stanno aumentando a un CAGR del 22.85%, poiché gli studi cercano flussi di cassa più stabili. Le difficoltà normative sulle loot box accelerano questa svolta, mentre i proprietari delle piattaforme integrano l'accesso al cloud e le librerie per incoraggiare la fidelizzazione. La quota di mercato dello sviluppo di videogiochi attribuibile agli abbonamenti aumenterà quindi, in particolare nelle regioni ad alto reddito soggette a normative più severe sul gioco d'azzardo.
Unity ha registrato un aumento del 26.7% dei ricavi pubblicitari in-app, a dimostrazione del fatto che i modelli ibridi continuano a prosperare quando le pubblicità integrano microtransazioni cosmetiche. I prezzi premium una tantum ora hanno successo principalmente per progetti di nicchia, basati su una storia, con fanbase fedeli, rafforzando la diversificazione piuttosto che la dislocazione tra i diversi framework di monetizzazione.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per utente finale: la professionalizzazione degli eSport accelera
I singoli gamer hanno generato il 68.75% della spesa del 2025, ma le organizzazioni di eSport stanno crescendo a un CAGR del 19.15% grazie a nuovi stadi e investimenti nelle leghe in tutto il Golfo. La sola Arabia Saudita prevede 150 sedi dedicate entro il 2030, mentre True Gamers degli Emirati Arabi Uniti ha stanziato 45 milioni di dollari per l'implementazione regionale.
Gli sviluppatori integrano modalità di osservazione, feed di statistiche basati su API e livelli anti-cheat fin dal primo giorno, riconoscendo che la competitività estende il ciclo di vita di un titolo. I segmenti enterprise e education adottano la tecnologia di gioco per le simulazioni, spingendo i fornitori di motori verso kit di strumenti per la conformità e la privacy dei dati. Il mercato più ampio dello sviluppo di videogiochi diversifica di conseguenza la propria base clienti, andando oltre l'intrattenimento.
Analisi geografica
Mercato dello sviluppo di videogiochi nella regione Asia-Pacifico
L'area Asia-Pacifico ha generato il 44.85% dei ricavi del 2025, grazie ai colossi cinesi del mobile, alla leadership della Corea del Sud nel 5G e alla tradizione giapponese nel settore delle console. Gli editori regionali ottimizzano le cadenze di lancio in prossimità delle festività e integrano metodi di pagamento locali, come i wallet con codice QR, nei client di gioco. Hub di collaborazione transfrontalieri a Singapore e Malesia incanalano le attività di grafica e localizzazione, rafforzando l'efficienza dei costi e soddisfacendo al contempo standard qualitativi sempre più elevati.
Mercato dello sviluppo di videogiochi in Medio Oriente
Il Medio Oriente registra il CAGR più rapido, pari al 17.35%, grazie a fondi di investimento sovrani, incentivi fiscali e infrastrutture per gli eSport. L'impegno di 37.7 miliardi di dollari dell'Arabia Saudita e i vantaggi della zona franca di Dubai attraggono gli studi globali verso joint venture, riducendo i tempi di ingresso sul mercato. Le linee guida sui contenuti culturali richiedono adattamenti narrativi specifici per ogni regione, ma l'elevato reddito disponibile compensa i costi di localizzazione.
Mercato dello sviluppo di videogiochi in Nord America, Europa, Africa e America Latina
Il Nord America e l'Europa rimangono laboratori di innovazione. Strumenti cloud-native, middleware di intelligenza artificiale e analisi dei servizi in tempo reale spesso debuttano a San Francisco, Montreal e Helsinki prima del lancio globale. Eppure, il 50% degli studi del Regno Unito ha segnalato difficoltà di assunzione nel 2024, spingendo verso l'outsourcing nearshore in Polonia, Spagna e Irlanda. Africa e America Latina guadagnano terreno con il miglioramento della connettività, con il pubblico brasiliano incentrato sulle console che ora abbraccia il cloud e la Nigeria che sperimenta pass di gioco con pacchetti di servizi di telecomunicazione.
Panorama competitivo
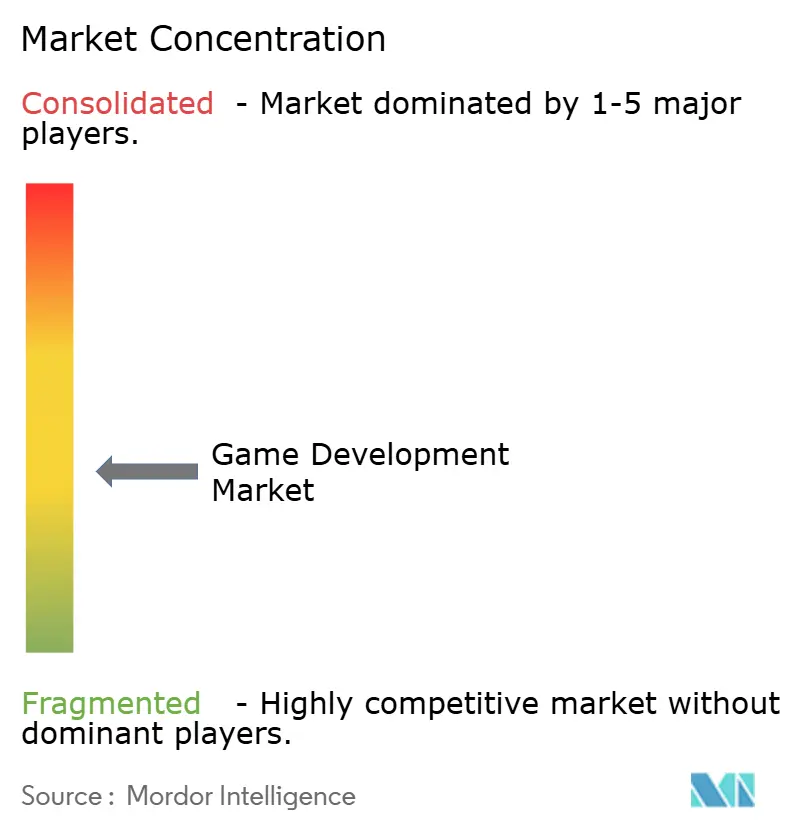
Il mercato dello sviluppo di videogiochi presenta una moderata frammentazione. La revisione dei prezzi di Unity del 2024 ha innescato una notevole migrazione verso Unreal Engine, mentre opzioni open source come Godot hanno ricevuto nuova attenzione. I fornitori di motori ora competono su soglie di compartecipazione ai ricavi e minuti di build nel cloud, piuttosto che su liste di funzionalità da spuntare.
I principali editori perseguono l'integrazione verticale. Epic sfrutta l'ecosistema di Fortnite per promuovere in modo incrociato asset, pubblicità e servizi di pagamento, mentre Tencent acquisisce partecipazioni in studi di contenuti per garantirsi pipeline IP sempreverdi. Gli specialisti di middleware che si concentrano su dashboard per le operazioni in tempo reale, upscaling degli asset basati su intelligenza artificiale e automazione della conformità attraggono finanziamenti di venture capital, mentre gli sviluppatori esternalizzano punti critici di nicchia.
La differenziazione strategica si concentra sull'intelligenza artificiale. Con il 96% degli sviluppatori che implementa flussi di lavoro basati sull'intelligenza artificiale e il 94% che valuta infrastrutture cloud, gli ecosistemi di strumenti che integrano inferenza basata su machine learning, orchestrazione edge e misure di sicurezza per la privacy dei dati godono di una crescente popolarità. Tra i disruptor emergenti figurano i provider di elaborazione decentralizzata che pagano gli utenti per i cicli di GPU inattivi, erodendo potenzialmente il predominio degli hyperscaler sul cloud gaming.
Leader del settore dello sviluppo di giochi
Unità Tecnologie Inc.
Epic Games Inc.
Adobe Inc.
Autodesk Inc.
NVIDIA Corporation
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Aprile 2025: Unity annuncia lo sviluppo del titolo di lancio per Nintendo Switch 2, Survival Kids, in collaborazione con Konami.
- Gennaio 2025: Scopely completa l'acquisizione per 3.5 miliardi di dollari del business dei giochi di Niantic, inclusi Pokémon GO e Monster Hunter Now
- Gennaio 2025: si dice che Tencent stia valutando l'acquisizione di Nexon per 15 miliardi di dollari, puntando su franchise evergreen con community solide.
- Dicembre 2024: Tencent aumenta la sua partecipazione in Kuro Games al 51.4%, diventando l'unico azionista esterno.
Ambito e metodologia
Lo sviluppo di videogiochi è l'arte di creare giochi e descrive la progettazione, lo sviluppo e la pubblicazione di un gioco. Si tratta di una pratica multidisciplinare che coinvolge programmazione, design, grafica, audio, interfaccia utente e scrittura.
Il mercato dello sviluppo di giochi è segmentato per componente (hardware, software), per tipo (giochi per dispositivi mobili, giochi per console e PC), verticali dell'utente finale (singoli, aziende), geografia (Nord America, Europa, Asia-Pacifico, America Latina, Medio Oriente e Africa). Le dimensioni e le previsioni del mercato sono fornite in termini di valore (USD) per tutti i segmenti sopra indicati.
| Software |
| Hardware |
| Servizi |
| Mobile |
| PC |
| consolle |
| Giochi cloud |
| Azione avventura |
| Gioco di ruolo (RPG) |
| Sport/Corse |
| Strategia/Simulazione |
| Casual/Puzzle |
| Altro |
| Free-to-Play |
| Premium |
| Sottoscrivi |
| Basato su pubblicità/ibrido |
| Giocatori individuali |
| Imprese e istruzione |
| Organizzazioni di eSport |
| Nord America | Stati Uniti | |
| Canada | ||
| Messico | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Russia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| India | ||
| Corea del Sud | ||
| Australia e Nuova Zelanda | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | Medio Oriente | Arabia Saudita |
| Emirati Arabi Uniti | ||
| Turchia | ||
| Resto del Medio Oriente | ||
| Africa | Sud Africa | |
| Nigeria | ||
| Egitto | ||
| Resto d'Africa | ||
| Per componente | Software | ||
| Hardware | |||
| Servizi | |||
| Per piattaforma | Mobile | ||
| PC | |||
| consolle | |||
| Giochi cloud | |||
| Per genere di gioco | Azione avventura | ||
| Gioco di ruolo (RPG) | |||
| Sport/Corse | |||
| Strategia/Simulazione | |||
| Casual/Puzzle | |||
| Altro | |||
| Per modello di monetizzazione | Free-to-Play | ||
| Premium | |||
| Sottoscrivi | |||
| Basato su pubblicità/ibrido | |||
| Per utente finale | Giocatori individuali | ||
| Imprese e istruzione | |||
| Organizzazioni di eSport | |||
| Per geografia | Nord America | Stati Uniti | |
| Canada | |||
| Messico | |||
| Sud America | Brasile | ||
| Argentina | |||
| Resto del Sud America | |||
| Europa | Germania | ||
| Regno Unito | |||
| Francia | |||
| Italia | |||
| Spagna | |||
| Russia | |||
| Resto d'Europa | |||
| Asia-Pacifico | Cina | ||
| Giappone | |||
| India | |||
| Corea del Sud | |||
| Australia e Nuova Zelanda | |||
| Resto dell'Asia-Pacifico | |||
| Medio Oriente & Africa | Medio Oriente | Arabia Saudita | |
| Emirati Arabi Uniti | |||
| Turchia | |||
| Resto del Medio Oriente | |||
| Africa | Sud Africa | ||
| Nigeria | |||
| Egitto | |||
| Resto d'Africa | |||
Domande chiave a cui si risponde nel rapporto
Qual è la dimensione attuale del mercato dello sviluppo di videogiochi?
Nel 2.07 il mercato dello sviluppo di videogiochi varrà 2026 miliardi di dollari.
Quanto velocemente si prevede che crescerà il mercato dello sviluppo dei videogiochi?
Si prevede che raggiungerà i 3.87 miliardi di dollari entro il 2031, registrando un CAGR del 13.31% nel periodo di previsione 2026-2031.
Quale regione sta crescendo più rapidamente per quanto riguarda lo sviluppo di videogiochi?
Il Medio Oriente è la regione in più rapida crescita, con un CAGR del 17.35% fino al 2031 grazie a ingenti investimenti sovrani.
Perché i servizi crescono più velocemente del software?
Gli studi esternalizzano le operazioni in tempo reale, l'analisi e i processi artistici per gestire l'aumento dei costi salariali, trainando il segmento dei servizi a un CAGR del 17.95%.
Cosa spinge l'adozione del cloud gaming?
Le reti 5G consentono il rendering lato server, consentendo agli sviluppatori di offrire esperienze di livello console su dispositivi di fascia media e stimolando un CAGR del 43.20% per le piattaforme cloud.
In che modo le misure normative incidono sulla monetizzazione?
Un controllo più rigoroso delle loot box incoraggia un passaggio verso abbonamenti e microtransazioni cosmetiche che comportano minori rischi di conformità.


