

Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 729.61 miliardo di dollari |
| Dimensione del mercato (2031) | 952.10 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 5.47% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Asia Pacifico |
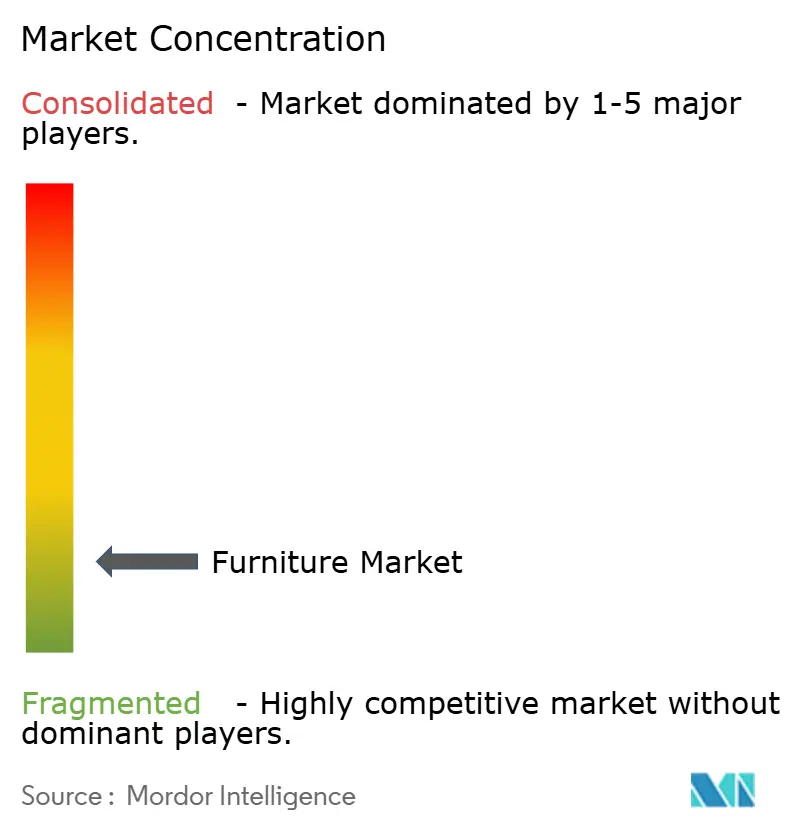
| Concentrazione del mercato | Basso |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato dell'arredamento di Mordor Intelligence
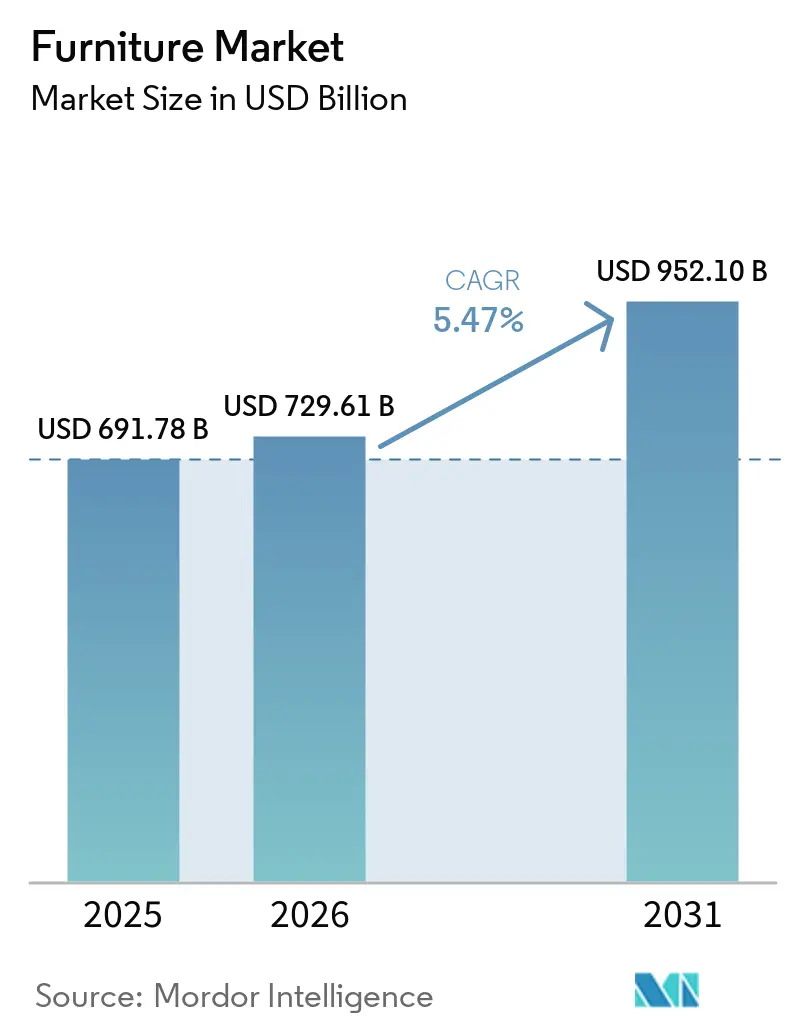
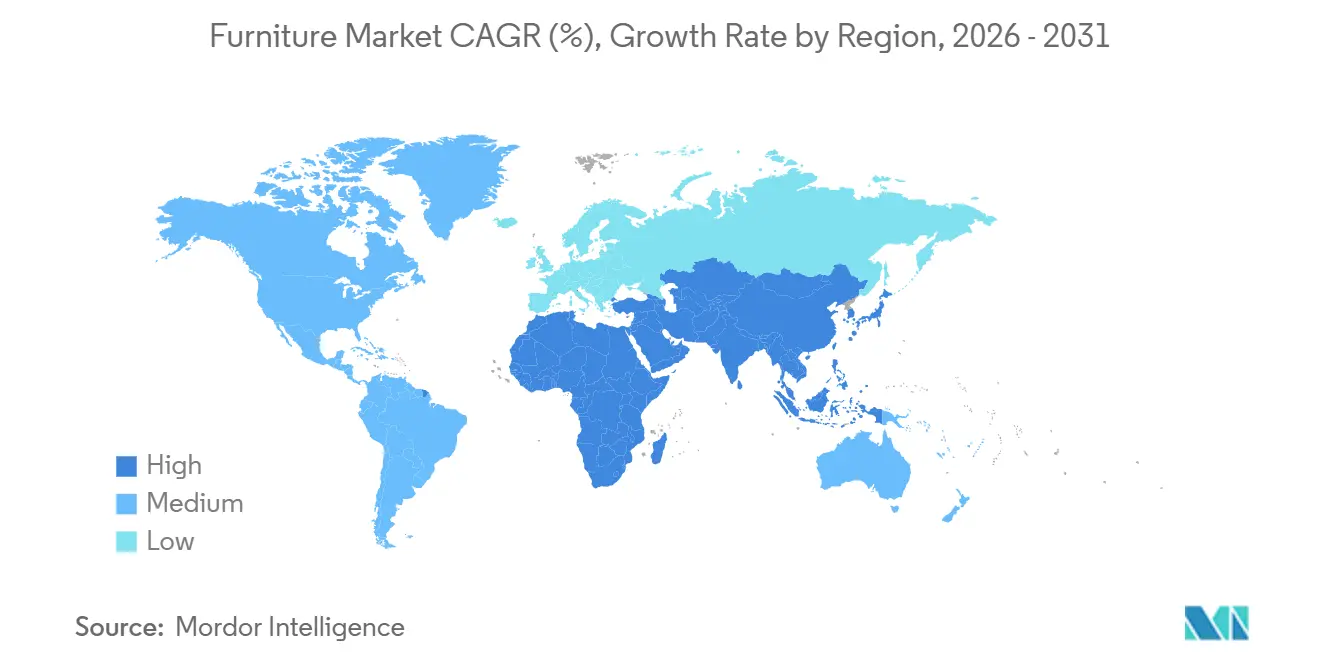
Si prevede che il mercato dell'arredamento crescerà da 691.78 miliardi di dollari nel 2025 a 729.61 miliardi di dollari nel 2026, per poi raggiungere i 952.10 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 5.47% nel periodo 2026-2031. L'espansione del mercato è sostenuta da una combinazione di fattori, tra cui il ritardo ma l'accelerazione dell'acquisto di una casa da parte dei millennial, la rapida urbanizzazione in Asia-Pacifico e Africa, che sta riducendo le dimensioni medie degli spazi abitativi, e la normalizzazione dei modelli di lavoro ibridi. Queste dinamiche stanno alimentando una domanda costante di mobili flessibili, salvaspazio e multifunzionali, sia nel settore residenziale che in quello commerciale. Il legno rimane il materiale dominante grazie alla sua economicità, versatilità e ampia accettazione da parte dei consumatori, soprattutto in ambito residenziale. Allo stesso tempo, i mobili in metallo stanno guadagnando terreno in contesti commerciali e istituzionali, grazie alla loro riciclabilità, durata e idoneità per design compatti e in linea con i criteri ESG (ambientali, sociali e di governance). Questo cambiamento materiale sta contribuendo alla crescita incrementale del valore di uffici, strutture ricettive e progetti di infrastrutture pubbliche, soprattutto in ambienti urbani densi. L'Asia-Pacifico rappresenta il mercato regionale più grande e in più rapida crescita, sostenuto dall'attività di costruzione residenziale, dalla formazione di nuclei familiari urbani e dall'aumento del reddito disponibile. Le politiche e il commercio sono rilevanti per il mercato dell'arredamento, poiché gli Stati Uniti hanno implementato i dazi della Sezione 232 sui mobili imbottiti in legno e sui relativi prodotti in legno nell'ottobre 2025, mentre le vendite al dettaglio di mobili in Cina hanno registrato forti aumenti mensili alla fine del 2025, poiché la domanda interna ha sostenuto una rotazione verso gli acquisti di sostituzione. [1] Fonte: Donald J. Trump, "Adjusting Imports of Timber, Lumber, and Their Derivative Products into the United States", The White House, whitehouse.gov.
Punti chiave del rapporto
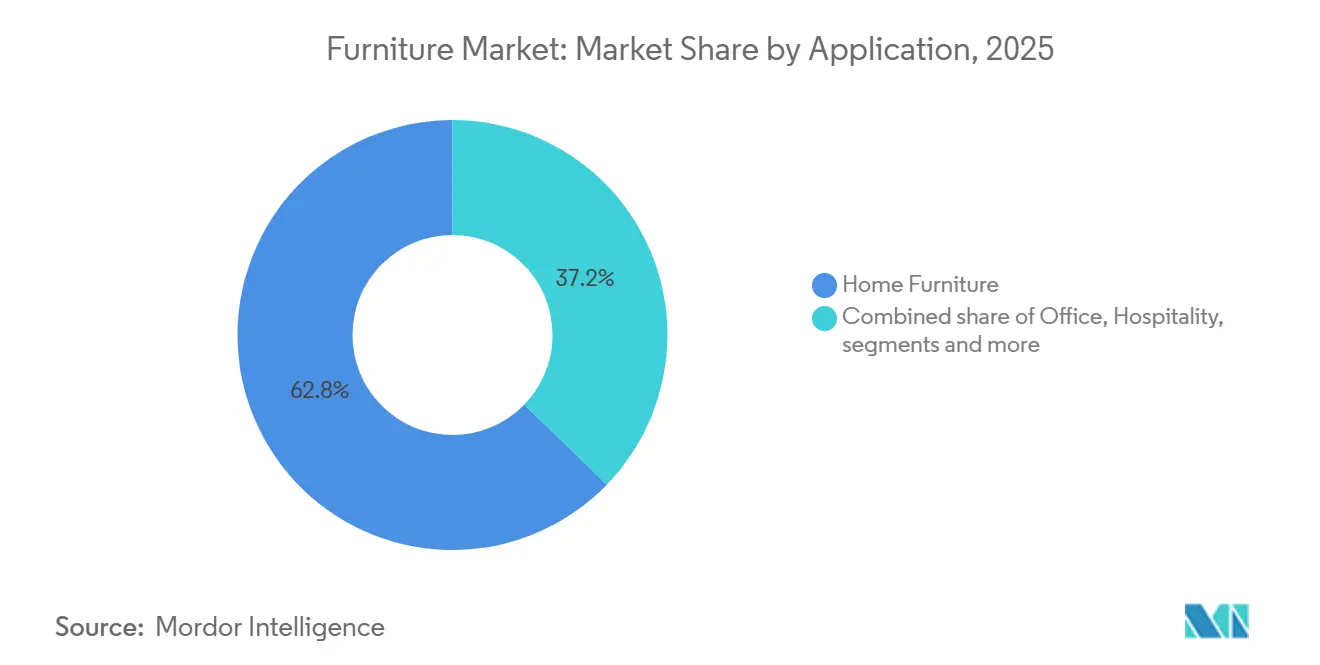
- Per applicazione, nel 2025 i mobili per la casa hanno rappresentato il 62.76% del mercato dell'arredamento, mentre si prevede che i mobili per ufficio cresceranno a un CAGR del 7.24% entro il 2031.
- In base al materiale, nel 2025 il legno ha rappresentato il 51.76% della quota di mercato dei mobili, mentre il metallo è il materiale in più rapida crescita, con un CAGR del 7.63% fino al 2031.
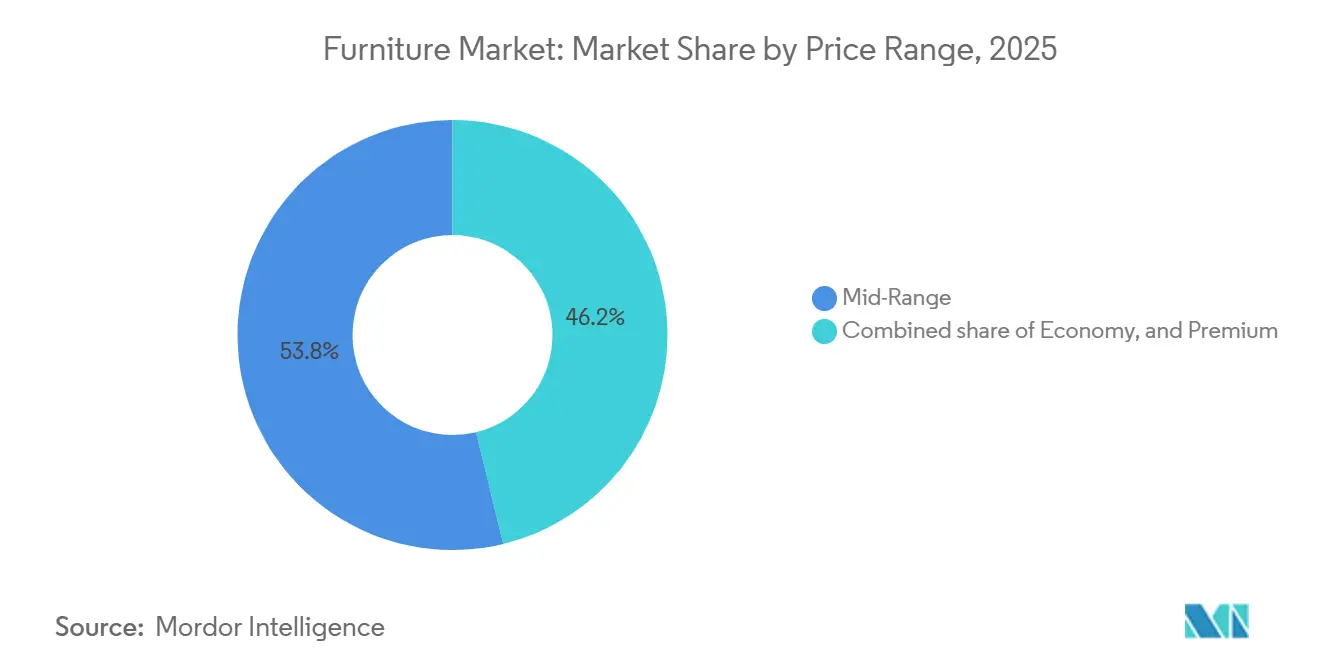
- Per fascia di prezzo, il segmento di fascia media ha conquistato il 53.79% della quota di mercato del settore dell'arredamento nel 2025, mentre si prevede che il segmento premium registrerà la crescita più rapida, con un CAGR del 6.96% fino al 2031.
- Per canale di distribuzione, nel 2025 il commercio al dettaglio B2C deteneva il 79.49% della quota di mercato dell'arredamento, mentre si prevede che il B2B/progetto crescerà a un CAGR dell'8.16% entro il 2031.
- In termini geografici, la regione Asia-Pacifico ha rappresentato il 47.76% della quota di mercato dell'arredamento nel 2025 e si prevede che guiderà con un CAGR del 7.44% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dell'arredamento
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| La ristrutturazione delle case dei Millennial stimola la domanda di mobili multifunzionali | + 1.8% | Globale, con i primi guadagni negli Stati Uniti, in Canada e nell'Europa occidentale | Medio termine (2-4 anni) |
| La rapida urbanizzazione incrementa le vendite di mobili modulari salvaspazio | + 1.5% | Nucleo Asia-Pacifico con ricadute in Medio Oriente e Africa | A lungo termine (≥ 4 anni) |
| L'espansione dei marchi D2C digitali aumenta la penetrazione dell'arredamento online | + 1.2% | Nord America ed Europa, espandendosi verso i centri urbani dell'Asia-Pacifico | A breve termine (≤ 2 anni) |
| Mandati ESG aziendali che incoraggiano l'uso di materiali riciclati e di origine biologica | + 0.8% | Europa, Nord America, Giappone | Medio termine (2-4 anni) |
| Il lavoro da remoto e ibrido aumenta la domanda di mobili per l'ufficio domestico | + 1.4% | Nord America, Europa e centri urbani dell'Asia-Pacifico | Breve-medio termine (≤ 4 anni) |
| L'aumento del reddito della classe media sostiene gli acquisti di mobili di alta qualità e personalizzati | + 1.1% | Asia-Pacifico, America Latina, Medio Oriente | Medio-lungo termine (≥ 3 anni) |
| Fonte: Intelligenza di Mordor | |||
La ristrutturazione delle case dei Millennial stimola la domanda di mobili multifunzionali
L'attività di ristrutturazione nel 2026 sostiene il mercato dell'arredamento, poiché la portata dei progetti si amplia oltre i semplici aggiornamenti estetici, includendo la pianificazione degli spazi e gli aggiornamenti multi-stanza che privilegiano elementi modulari con caratteristiche ergonomiche e di contenimento. L'indicatore anticipatore dell'attività di ristrutturazione di Harvard ha previsto una spesa per il miglioramento delle case negli Stati Uniti pari a 509 miliardi di dollari nel 2025, segnalando una domanda sostenuta anche nel 2026, in quanto le famiglie danno priorità alla produttività, al benessere e a layout adattabili che supportino routine ibride. [2] Harvard Joint Center for Housing Studies, “Modest Gains in 2025 Outlook for Home Remodeling,” Harvard Joint Center for Housing Studies, jchs.harvard.edu. Il feedback degli appaltatori indica progetti più ampi e una maggiore riprogettazione strutturale tra il 2023 e il 2025, un modello che convoglia la domanda verso mobili durevoli e multifunzionali che rappresentano una decisione di sostituzione a lungo termine piuttosto che un semplice aggiornamento a breve termine. I vincoli di spazio urbano concentrano ulteriormente gli acquisti su divani modulari, letti a scomparsa, tavolini impilabili e soluzioni di stoccaggio flessibili, poiché la superficie edificata pro capite nelle città è cresciuta più rapidamente della popolazione negli ultimi decenni, riducendo lo spazio utilizzabile per molte famiglie. Dopo una ristrutturazione, la maggior parte dei proprietari di casa dichiara di avere un legame più forte con la propria abitazione, il che allunga i cicli di sostituzione e favorisce scelte di upgrade che privilegiano comfort, riparabilità e multifunzionalità rispetto a opzioni puramente orientate al prezzo. Queste dinamiche forniscono un costante impulso al settore dell'arredamento, poiché i marchi con assortimenti modulari e chiare indicazioni sull'adattamento allo spazio ottengono tassi di conversione più elevati sia nei canali digitali che nei negozi fisici.
La rapida urbanizzazione incrementa le vendite di mobili modulari salvaspazio
La rapida urbanizzazione è un fattore strutturale chiave della domanda di mobili salvaspazio e modulari, con oltre 500 milioni di persone in più che si prevede si trasferiranno nelle città tra il 2025 e il 2050, principalmente in Asia-Pacifico e Africa. Questo afflusso sta intensificando la pressione sullo spazio abitativo urbano già limitato, in particolare negli alloggi in affitto ad alta densità e nelle piccole unità abitative, spostando le preferenze di acquisto verso soluzioni di arredamento compatte, impilabili e a parete. I vincoli sulla superficie edificata media per abitante urbano sono particolarmente pronunciati in alcune parti dell'Africa subsahariana, aumentando l'adozione di armadi modulari, letti a soppalco e sedute convertibili che possono svolgere funzioni lavorative, di cura e sociali all'interno di un unico ingombro. [3] Dipartimento degli Affari Economici e Sociali delle Nazioni Unite, "World Urbanization Prospects 2025, Summary of Results", UN DESA, population.un.org. L'India rappresenta una grande opportunità di volume poiché i programmi abitativi guidati dal governo hanno accelerato la fornitura di case urbane sovvenzionate, convogliando la domanda verso formati di arredamento ottimizzati per lo spazio nelle città dense. In Cina, l'aumento degli acquisti di mobili per la sostituzione degli arredi nei centri urbani sta sostenendo le vendite di mobili progettati per spazi abitativi più piccoli ed efficienti, in quanto le famiglie si stanno modernizzando. Le tendenze legate all'invecchiamento della popolazione urbana rafforzano ulteriormente questo fattore, poiché gli arredi pensati per il settore sanitario, con design accessibili, materiali durevoli e finiture antimicrobiche e facili da pulire, stanno acquisendo sempre maggiore importanza negli ambienti residenziali e comunitari. Nel complesso, questi fattori pongono la rapida urbanizzazione come un catalizzatore costante per l'adozione di mobili modulari e multifunzionali sia nel canale di vendita al dettaglio che in quello dei progetti.
L'espansione dei marchi D2C digitali aumenta la penetrazione dell'arredamento online
Il mercato dell'arredamento continua a spostarsi verso modelli omnicanale, con i marchi direct-to-consumer digital-first che espandono la loro portata e i player affermati che riprogettano i formati fisici per migliorare la conversione e l'efficienza dell'ultimo miglio. Le piattaforme leader hanno perfezionato la loro esposizione geografica concentrando gli investimenti in mercati in cui la densità logistica supporta consegne più rapide, minori costi di evasione degli ordini e una maggiore redditività unitaria. Allo stesso tempo, i negozi esperienziali di grande formato vengono riposizionati come showroom e hub di evasione degli ordini localizzati, rafforzando la conversione online per categorie di mobili ingombranti e di alta qualità. Questo approccio ibrido riflette una strategia di settore più ampia che unisce il merchandising basato sulle app con esperienze tattili e di persona per ridurre i resi, limitare i danni durante il trasporto e aumentare i tassi di adesione ai prodotti complementari. L'investimento di capitale verso infrastrutture logistiche, integrazione con i fornitori e retail fisico selettivo ha ulteriormente favorito questa transizione. Di conseguenza, i modelli D2C digital-first sono sempre più integrati nel mainstream del retail dell'arredamento, favorendo una crescita sostenuta della penetrazione online, preservando al contempo il ruolo strategico dei negozi nell'ispirazione, nella personalizzazione e nel supporto post-acquisto.
Mandati ESG aziendali che incoraggiano l'uso di materiali riciclati e di origine biologica
I requisiti di sostenibilità aziendale stanno influenzando sempre più l'approvvigionamento di mobili, stimolando la domanda di contenuti riciclati, finiture a basse emissioni e legno certificato. I principali attori stanno definendo standard ambiziosi in materia di materiali e salute, come il piano di MillerKnoll di eliminare i PFAS da tessuti, finiture e materiali in Nord America entro il 2025, a dimostrazione del coordinamento necessario tra le grandi reti di fornitori. In Europa, normative come il quadro di riferimento Ecodesign for Sustainable Products stanno introducendo requisiti di durabilità, riparabilità, contenuto riciclato e passaporti digitali di prodotto, creando incentivi alla conformità per gli esportatori e vantaggi per i fornitori con solidi sistemi di tracciabilità. I grandi integratori si sono mossi per primi; ad esempio, IKEA ha dichiarato che il 97% del legno utilizzato nell'anno fiscale 24 era certificato FSC o riciclato, il che si allinea ai criteri ESG a livello di acquirente nei canali contract e retail. [4] IKEA, The Wood We Use – Sustainability, IKEA Global, ikea.com. Le normative relative al fine vita dei prodotti stanno inoltre aumentando la pressione per una progettazione che ne faciliti lo smontaggio, poiché la maggior parte dei rifiuti di mobili attualmente non viene riciclata, incoraggiando i produttori ad adottare design modulari, elementi di fissaggio che ne facilitino la riparazione e materiali certificati come sostenibili. Insieme, questi requisiti ESG stanno rimodellando il mercato, spingendo i fornitori a investire in certificazioni, documentazione del ciclo di vita e conformità di livello aziendale per soddisfare gli standard di approvvigionamento delle imprese.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Le norme UE sulla responsabilità estesa del produttore (EPR) aumentano i costi di conformità per gli esportatori | -1.1% | Esportatori che servono l'UE, con un impatto indiretto sui produttori asiatici | Medio termine (2-4 anni) |
| Elevati costi logistici transfrontalieri e rischi di danni limitano i margini di profitto dell'e-commerce di mobili | -1.0% | Globale, con un impatto acuto sulle rotte Asia-Pacifico-America e Asia-Pacifico-Europa | A breve termine (≤ 2 anni) |
| La volatilità dei prezzi delle materie prime sta aumentando i costi di produzione | -0.9% | Globale, con effetti pronunciati in Nord America, Europa e Asia-Pacifico | Medio termine (2–4 anni) |
| Le tariffe commerciali e i dazi all'importazione limitano l'accesso al mercato transfrontaliero | -0.8% | Esportatori verso Stati Uniti, UE e Medio Oriente | Medio termine (2–4 anni) |
| Fonte: Intelligenza di Mordor | |||
Le norme UE sulla responsabilità estesa del produttore (EPR) aumentano i costi di conformità per gli esportatori
Il prossimo regolamento UE sulla progettazione ecocompatibile dei prodotti (Ecodesign for Sustainable Products) introdurrà un quadro normativo "dalla culla alla tomba" che richiederà durabilità, riparabilità, un contenuto minimo di materiale riciclato e passaporti digitali di prodotto per i mobili venduti nella regione, a partire dal 2026. Questo cambiamento normativo sta aumentando i costi di ingresso per i fornitori extra-UE, che devono implementare sistemi di tracciabilità, protocolli di test e rendicontazione dei dati per soddisfare gli standard di conformità. Di conseguenza, sta emergendo una netta divisione tra i fornitori certificati e pronti per gli audit e i fornitori non conformi, con un accesso limitato agli acquirenti istituzionali e alle principali piattaforme di vendita al dettaglio per questi ultimi. Gli esportatori, in particolare nell'area Asia-Pacifico, stanno adeguando la progettazione dei prodotti e le dichiarazioni sui materiali per conformarsi alle normative UE, mentre i pionieri stanno sfruttando questi cambiamenti per ottenere vantaggi in altre regioni con requisiti di sostenibilità simili. Nel complesso, la conformità è diventata una capacità critica nel mercato globale del mobile, aumentando la complessità operativa e i costi per i fornitori che cercano di mantenere l'accesso al mercato internazionale.
Elevati costi logistici transfrontalieri e rischi di danni limitano i margini di profitto dell'e-commerce di mobili
Il mercato dell'arredamento continua a dover affrontare elevati costi di spedizione transfrontalieri e rischi di danneggiamento elevati, che mettono a dura prova i margini degli articoli ingombranti dell'e-commerce, in particolare sulle rotte transcontinentali. Grandi operatori come Wayfair hanno registrato perdite significative, pur investendo massicciamente in reti di negozi e logistica per ridurre i costi dell'ultimo miglio, minimizzare i danni ai prodotti e migliorare la conversione degli assortimenti di alto valore. Misure commerciali, come i dazi della Sezione 232 degli Stati Uniti sui mobili imbottiti in legno importati, hanno aggiunto ulteriori livelli di costo, spingendo i marchi ad accelerare il nearshoring e le iniziative di produzione locale. Le aziende stanno espandendo la produzione nazionale e le capacità distributive per stabilizzare i costi e ridurre i tempi di consegna, ma questi investimenti richiedono capitali ingenti e un'attenta gestione delle scorte. Nonostante queste misure, consegnare mobili di grandi dimensioni in modo redditizio ed efficiente rimane una sfida strutturale, rendendo le capacità di imballaggio, ottimizzazione dei percorsi e assemblaggio a domicilio essenziali per il mantenimento dei margini.
Analisi del segmento
Per applicazione: il lavoro ibrido porta l'arredamento per ufficio dalla ripresa alla rinascita
Nel 2025, i mobili per la casa rappresentano la quota maggiore del mercato, pari al 62.76%, grazie alla domanda costante derivante dalla sostituzione di arredi per soggiorno e camera da letto. Tuttavia, l'andamento degli ordini si sta stabilizzando dopo il picco iniziale legato al prolungato periodo di "nidificazione" domestica. Si prevede che i mobili per ufficio registreranno la crescita più rapida, con un CAGR del 7.24% dal 2026 al 2031, trainati dai modelli di lavoro ibridi che aumentano la domanda di sedute ergonomiche, scrivanie regolabili e soluzioni per spazi di lavoro collaborativi. Le politiche aziendali flessibili in materia di occupazione degli spazi supportano gli investimenti in prodotti di alta qualità che migliorano il comfort, la privacy acustica e il benessere dei dipendenti, contribuendo a ridurre il burnout. I settori dell'ospitalità e dell'istruzione rimangono attivi, con hotel e scuole che privilegiano mobili resistenti e di facile manutenzione per le aree ad alto traffico, mentre le applicazioni sanitarie richiedono un equilibrio tra resistenza di livello clinico e comfort, favorendo l'adozione di superfici lavabili, tessuti antimicrobici e design che facilitano la mobilità.
Le considerazioni sul ciclo di vita variano a seconda delle applicazioni, influenzando le decisioni di acquisto e il costo totale di proprietà. Gli arredi residenziali seguono in genere cicli di sostituzione di 7-10 anni, mentre i prodotti commerciali e istituzionali sono coperti da garanzie più lunghe e soddisfano rigorosi standard di specifiche, rafforzando la posizione di fornitore attraverso l'assistenza post-vendita e la disponibilità dei ricambi. Anche i criteri ESG svolgono un ruolo significativo, con gli acquirenti che richiedono sempre più materiali a basse emissioni, legno certificato e design facili da riparare per soddisfare i requisiti normativi e di sostenibilità aziendale. Nel complesso, il mercato rimane trainato dai volumi nei segmenti residenziali, mentre è orientato alle prestazioni e alla conformità nei settori ufficio, sanità e istruzione, dove durata, benessere e allineamento normativo supportano il posizionamento premium durante il periodo di previsione.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per materiale: il metallo guadagna terreno mentre la circolarità supera l'estetica
Il legno continua a dominare il mercato dell'arredamento, rappresentando una quota del 51.76% nel 2025, ma il metallo si sta affermando come il materiale in più rapida crescita, con un CAGR previsto del 7.63% fino al 2031. Gli acquirenti commerciali stanno dando sempre più priorità a riciclabilità, durata e prestazioni a lungo termine, spostando la selezione dei materiali verso strutture in metallo e soluzioni di stoccaggio in grado di resistere a un uso intenso per periodi prolungati. Il legno deve affrontare le sfide derivanti dalla volatilità dei costi di produzione, da normative di approvvigionamento più severe e da requisiti di conformità in diverse regioni, rafforzando l'attrattiva del metallo per applicazioni di lunga durata. I materiali plastici e polimerici mantengono la loro rilevanza nei segmenti outdoor e attenti al budget, sebbene le aspettative normative in termini di contenuto riciclato e riduzione dei rifiuti stiano plasmando le formulazioni nei principali mercati. Materiali speciali come vetro e pelle continuano a servire segmenti premium di nicchia, in particolare nel settore alberghiero e residenziale di lusso, dove texture, estetica e trasparenza aggiungono valore. Le considerazioni sul fine vita stanno influenzando sempre di più la progettazione, con elementi di fissaggio reversibili e componenti modulari che consentono una più facile ristrutturazione e riciclo.
Anche l'industria dell'arredamento si sta orientando verso la certificazione e la tracciabilità per affrontare le problematiche di circolarità, come evidenziato da IKEA che ha dichiarato che il 97% del suo legno nell'anno fiscale 24 era certificato FSC o riciclato. La crescente adozione del metallo negli spazi commerciali riflette l'economia del ciclo di vita, dove la durabilità e la minore frequenza di sostituzione supportano le decisioni finanziarie e operative in uffici, scuole e strutture sanitarie. Le tendenze politiche, inclusi i requisiti del Passaporto Digitale dei Prodotti dell'UE, favoriscono materiali e design che possono essere verificati, documentati e controllati, influenzando la selezione dei fornitori verso fornitori con solidi programmi di conformità. I team di progettazione stanno integrando fin dall'inizio riparabilità, facilità di manutenzione e modularità, bilanciando l'estetica con la funzionalità e i requisiti normativi. In tutto il mercato, le decisioni sono sempre più guidate dalle prestazioni del ciclo di vita, dalla durabilità e dall'allineamento ESG, piuttosto che dal puro aspetto estetico. Insieme, questi cambiamenti rafforzano un panorama dei materiali in cui i vantaggi prestazionali del metallo e le credenziali di sostenibilità certificata del legno coesistono per soddisfare le aspettative del mercato e delle politiche in continua evoluzione.
Per fascia di prezzo: il modello premium supera quello economico in quanto i consumatori passano da una categoria all'altra
Nel 2025, l'arredamento di fascia media ha guidato la dimensione del mercato nei segmenti di fascia di prezzo, registrando il 53.79% dei ricavi, grazie a cataloghi ampi, prezzi trasparenti e disponibilità affidabile che hanno mantenuto gli acquirenti coinvolti durante i cicli di acquisto rapidi. Si prevede che l'arredamento di fascia alta crescerà più rapidamente, con un CAGR del 6.96% fino al 2031, trainato dal comportamento di permuta tra professionisti urbani e acquirenti commerciali che danno priorità a longevità, garanzie e materiali certificati per progetti di uffici e ospitalità. L'aumento dei costi di conformità e la variabilità degli input stanno esercitando pressione sui segmenti economici, spingendo i consumatori a rimanere fedeli a marchi di fascia media affidabili o a investire in pezzi di fascia alta che offrono una maggiore durata. Le collaborazioni premium continuano a rafforzare il valore del marchio, combinando cataloghi di design con credenziali di sostenibilità e dettagli sulla provenienza per attrarre acquirenti esigenti. Il valore del ciclo di vita, la durata e la documentazione stanno diventando fattori di differenziazione chiave, con le offerte premium che si distinguono per funzionalità, servizio e supporto alla conformità. Queste tendenze illustrano un mercato in cui le fasce di prezzo riflettono sempre più le prestazioni e il valore a lungo termine piuttosto che il solo costo iniziale.
La distribuzione omnicanale sta plasmando il modo in cui i consumatori interagiscono con diverse fasce di prezzo nel 2026. Le esperienze in negozio consentono agli acquirenti premium di valutare in prima persona comfort, finiture e taglie, mentre strumenti digitali come configuratori, visualizzazione AR e pianificazione delle consegne semplificano le decisioni di acquisto e riducono gli attriti. I marchi di fascia media beneficiano di scalabilità, efficienza logistica e affidabilità delle scorte, supportando sia il merchandising online che quello in negozio, dove il ritiro rapido è comune nelle aree urbane. Le oscillazioni dei costi di produzione dettate dalle politiche vengono gestite attraverso l'ottimizzazione del catalogo e l'aggiornamento delle specifiche, mantenendo un chiaro rapporto prezzo/valore sia per i consumatori che per gli acquirenti aziendali. L'allineamento delle offerte premium con considerazioni di servizio, conformità e ciclo di vita rafforza la loro attrattiva in contesti professionali e residenziali. Nel complesso, il mercato si sta evolvendo verso assortimenti più sofisticati, modulari, conformi e documentati, supportando la crescita in tutte le fasce di valore e di prezzo.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per canale di distribuzione: l'online guadagna quote, ma l'ancora fisica aumenta la conversione
Il retail B2C continua a dominare il mercato dell'arredamento, rappresentando il 79.49% della quota di mercato nel 2025, e rimane centrale anche nel 2026, poiché i formati online e fisici si completano a vicenda in termini di scoperta, configurazione e consegna dell'ultimo miglio. Questi canali supportano anche il mercato dell'arredamento di seconda mano , rendendo la rivendita e il riutilizzo più accessibili ai consumatori. Il mercato è sempre più omnicanale, con i principali operatori che investono in negozi urbani più piccoli che fungono da hub di ispirazione e micro-centri di evasione ordini per accelerare le consegne e ridurre i danni. Wayfair è un esempio di questa strategia, espandendo i negozi di grandi dimensioni e scalando al contempo la logistica e gli investimenti di capitale per supportare un'evasione degli ordini più rapida e con volumi maggiori. Anche i rivenditori specializzati stanno integrando risorse digitali e fisiche, utilizzando showroom curati per migliorare la conversione online, ottimizzare la visualizzazione dei prodotti e aumentare il valore medio degli ordini attraverso la vendita assistita. Queste iniziative evidenziano la continua rilevanza dei punti vendita fisici nel promuovere la scoperta dei prodotti e supportare l'interazione digitale. Nel complesso, la penetrazione online è in crescita, ma la presenza fisica nei negozi rimane fondamentale per la conversione, l'esperienza del cliente e l'erogazione del servizio.
I canali B2B/progetto continuano a detenere una dimensione di mercato significativa e si prevede che cresceranno a un CAGR dell'8.16% fino al 2031, in particolare laddove la pianificazione degli spazi, la documentazione di conformità e i servizi di installazione sono essenziali. I rivenditori sfruttano la presenza dei negozi come centri di assistenza per consulenze di progettazione e punti di ritiro, riducendo i costi dell'ultimo miglio e migliorando la soddisfazione per le consegne di mobili ingombranti. I leader omnicanale stanno investendo in reti di distribuzione e aperture di negozi strategici nelle aree metropolitane per migliorare la vicinanza alle zone ad alta domanda, consentendo tempi di ciclo più rapidi sia per gli ordini residenziali che per quelli di progetto. Una gestione efficace dell'inventario, la protezione dei margini in scenari tariffari e processi di consegna e assemblaggio semplificati sono fattori chiave di differenziazione per i fornitori nel 2026. Questo approccio consente alle aziende di bilanciare costi, velocità ed esperienza del cliente su tutti i canali. Il risultato è un mercato dell'arredamento in cui le vendite online crescono all'interno di un ecosistema guidato dai negozi che stabilizza i margini, migliora il comportamento di acquisto ripetuto e rafforza le prestazioni complessive del canale.
Analisi geografica
Mercato dei mobili nella regione Asia-Pacifico
L'area Asia-Pacifico domina il mercato globale dell'arredamento con una quota del 47.76% nel 2025 e si prevede che registrerà la crescita più rapida, con un CAGR del 7.44% fino al 2031. Spicca la crescita dell'India nella regione, supportata da programmi di edilizia residenziale compatta e densificazione urbana che favoriscono l'arredo modulare e multifunzionale sia per i nuovi che per i cicli di sostituzione. La Cina continua a trainare la domanda di sostituzione negli appartamenti urbani, con ristrutturazioni a livello urbano e una crescita delle vendite al dettaglio a supporto di formati di arredamento compatti e convertibili. Le iniziative normative, come gli standard per i mobili a basse emissioni introdotti nel 2025, stanno plasmando la scelta di materiali e finiture per i fornitori della regione. Anche la base manifatturiera del Sud-est asiatico rimane fondamentale, consentendo ai marchi di diversificare l'approvvigionamento bilanciando al contempo i costi di manodopera e logistica.
Mercato del mobile del Nord America
Il Nord America è il secondo mercato regionale più grande, ancorato agli Stati Uniti, dove l'avvio di nuovi progetti edilizi e le attività di ristrutturazione forniscono una base stabile per la domanda di arredamento. Gli inizi di nuovi progetti edilizi negli Stati Uniti hanno raggiunto 1.50 milioni di unità annualizzate all'inizio del 2025, mentre le attività di ristrutturazione, stimate in 509 miliardi di dollari, supportano gli ammodernamenti e i miglioramenti degli uffici domestici. Il Canada contribuisce attraverso ammodernamenti di spazi lavorativi ibridi e cicli di sostituzione di abitazioni, mentre il Messico registra la crescita regionale più rapida, trainata dal nearshoring e dall'espansione della capacità produttiva per le esportazioni destinate agli Stati Uniti. I principali rivenditori omnicanale e le piattaforme di e-commerce pure-play continuano ad allineare la presenza dei negozi con le risorse digitali per ottimizzare la velocità di consegna e la conversione degli ordini più consistenti. In tutta la regione, la domanda è sempre più influenzata da aggiornamenti ergonomici, evasione più rapida e materiali certificati che soddisfano i criteri ESG.
Mercato del mobile EMEA
L'Europa rimane un mercato significativo, con quadri normativi che modellano la progettazione, la documentazione e la pianificazione del fine vita dei prodotti. Il regolamento UE sulla progettazione ecocompatibile dei prodotti sostenibili, inclusi i passaporti digitali per i prodotti, sta aumentando i requisiti di conformità e orientando gli assortimenti di mobili verso la riparabilità e la riciclabilità. I marchi globali radicati in Europa stanno investendo nell'automazione e nell'espansione della rete per mantenere l'efficienza dei costi e consegne più rapide. In Medio Oriente e Africa, la crescita è trainata dai progetti di edilizia abitativa e alberghiera Vision 2030 dell'Arabia Saudita, mentre l'urbanizzazione africana crea un mercato a due livelli: aree metropolitane formali ad alta crescita e segmenti informali a basso costo. In queste regioni, i costi energetici, l'affidabilità logistica e gli sviluppi politici continueranno a influenzare la selezione dei materiali, i prezzi e le strategie di distribuzione nel 2026.
Ottieni analisi su importanti mercati geografici
Scarica PDF
Panorama competitivo
Il mercato globale dei mobili rimane altamente frammentato, ma il consolidamento sta rimodellando segmenti specifici in cui la scalabilità e la conformità normativa offrono vantaggi competitivi. Nel dicembre 2025, HNI Corporation ha acquisito Steelcase, creando la più grande piattaforma nordamericana focalizzata sugli uffici per fatturato e migliorando la copertura presso clienti aziendali e di medie dimensioni attraverso reti di rivenditori complementari. IKEA continua a essere leader a livello globale grazie all'integrazione verticale e all'automazione, mantenendo l'efficienza dei costi e la tracciabilità dei prodotti, con il 97% del suo legno dell'anno fiscale 24 certificato FSC o riciclato. La strategia 2026 di Wayfair evidenzia il passaggio all'omnicanalità del mercato, combinando espansioni dei negozi, investimenti logistici e misure di bilancio per mantenere i livelli di servizio sui prodotti ingombranti a livello nazionale. [5] Wayfair Inc., "L'espansione della vendita al dettaglio fisica di Wayfair continua, nuovo negozio ad Atlanta in arrivo nel 2026", Wayfair Investor Relations, investor.wayfair.com. L'iniziativa di MillerKnoll per l'eliminazione dei PFAS mostra come la conformità sia ora un fattore di differenziazione per gli acquirenti aziendali, in particolare negli ambienti ufficio e sanitari che apprezzano i materiali a basse emissioni verificati. Nel complesso, queste mosse rafforzano il vantaggio competitivo per le aziende di grandi dimensioni dotate di solide capacità in materia di conformità, logistica e sviluppo prodotto.
Nel 2026 emergeranno diverse opportunità, in particolare nei settori dell'arredamento connesso e dotato di sensori, dei programmi circolari e di ristrutturazione e della domanda di progetti nel settore dell'ospitalità. I prodotti connessi, soprattutto nel settore sanitario, stanno passando dalle fasi pilota a un'implementazione su larga scala, consentendo nuovi modelli di servizio legati al monitoraggio, alla manutenzione e ai risultati. I programmi circolari, tra cui permuta, riacquisto e rivendita certificata, stanno aiutando i marchi a estendere le relazioni con i clienti e a diversificare i ricavi oltre le vendite iniziali. L'arredamento per l'ospitalità sta beneficiando degli investimenti infrastrutturali e della domanda di progetti ad alto traffico, che favorisce prodotti durevoli e funzionali. La presenza di stabilimenti produttivi multinazionali in Asia-Pacifico ed Europa consente ai marchi di bilanciare la logistica, gestire i cambiamenti delle politiche e soddisfare in modo efficiente i cicli della domanda.
Nel 2026, le mosse competitive enfatizzano la conformità, la disciplina del portafoglio e l'efficienza operativa per proteggere i margini e soddisfare le esigenze degli acquirenti. Diversi fornitori incentrati sui contratti stanno riducendo i cataloghi e semplificando gli SKU per snellire la produzione e concentrarsi su prodotti di punta ad alta velocità. I rivenditori orientati al lifestyle si stanno espandendo attraverso acquisizioni di marchi con spazi ridotti e rivolti ai giovani, utilizzando i dati dei negozi e digitali per personalizzare i percorsi dei clienti. Gli investimenti di capitale mirano a strutture e reti logistiche per consentire consegne e ritiri più rapidi nei mercati urbani ad alta densità, supportando al contempo la creazione di posti di lavoro e la capacità di esportazione. Con normative, tariffe e priorità ESG radicate nel mercato, i fornitori che dimostrano input verificati, un'evasione degli ordini affidabile e design durevoli sono nella posizione migliore per catturare la crescita e mantenere il vantaggio competitivo.
Leader del settore dell'arredamento
Ashley Furniture Industries, Inc.
Steelcase Inc.
IKEA
MillerKnoll, Inc.
Williams-Sonoma Inc.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Dicembre 2025: HNI Corporation acquisisce Steelcase per 2.2 miliardi di dollari, creando il più grande produttore mondiale di mobili per ufficio con un fatturato di oltre 5.8 miliardi di dollari. L'accordo consolida il 16.48% delle specifiche per ufficio nordamericane, integra reti di rivenditori complementari e punta a sinergie di costo pari a 120 milioni di dollari entro il terzo anno.
- Agosto 2025: Nitori Holdings apre il suo quinto punto vendita in Indonesia, raggiungendo l'obiettivo di 3,000 negozi globali entro il 2032, nell'ambito della sua strategia di espansione nell'area Asia-Pacifico. Il rivenditore giapponese di mobili e articoli per la casa si rivolge ai consumatori della classe media del Sud-Est asiatico con il suo posizionamento conveniente, sfruttando l'integrazione verticale dalla produzione alla vendita al dettaglio per competere con i concorrenti locali su SKU comparabili.
- Maggio 2025: Williams-Sonoma Inc. ha acquisito la proprietà intellettuale di Dormify, un rivenditore online specializzato in soluzioni di arredamento per dormitori universitari e piccoli spazi, con l'intenzione di rilanciare il marchio nel 2026. L'acquisizione supporta una strategia del ciclo di vita che sposta i giovani clienti tra i vari marchi man mano che crescono e formano nuclei familiari.
Ambito e metodologia
Il mercato del mobile si riferisce alle vendite totali registrate dai prodotti di arredamento in tutto il mondo. Nel rapporto viene trattato un background completo di analisi del mercato dei mobili che include una valutazione dei conti nazionali, dell’economia, delle tendenze emergenti del settore dei mobili per segmenti, cambiamenti significativi nelle dinamiche di mercato, nonché la panoramica del mercato e la quota di mercato dei mobili.
La ricerca di mercato sul settore dell'arredamento è segmentata per applicazione, canale di distribuzione e area geografica. Per applicazione, il mercato è ulteriormente suddiviso in arredamento per la casa , arredamento per ufficio, arredamento per il settore alberghiero e altri tipi di arredamento. Per canale di distribuzione, l'analisi del mercato dell'arredamento è suddivisa in centri per la casa, negozi monomarca, negozi specializzati, vendita online e altri canali di distribuzione. Per area geografica, la ricerca di mercato sul settore dell'arredamento è suddivisa in Nord America, Europa, Asia-Pacifico, America Latina, Medio Oriente e Africa.
Le dimensioni del mercato, le previsioni e la quota di mercato dei mobili sono fornite in termini di valore (USD) per tutti i segmenti sopra menzionati.
Per Applicazione
| Mobili per la casa | Sedie |
| Tavoli (tavolini laterali, tavolini da caffè, tavolini da toeletta, ecc.) | |
| Camere | |
| armadi | |
| divani | |
| Tavoli da pranzo/Set da pranzo | |
| Armadi da cucina | |
| Altri mobili per la casa (mobili da bagno, mobili da esterno, ecc.) | |
| Mobili per ufficio | Sedie |
| tavoli | |
| Armadi | |
| Scrivanie | |
| Divani e altre sedute morbide | |
| Altri mobili per ufficio | |
| Mobili per l'ospitalità | |
| Arredi didattici | |
| Mobili sanitari | |
| Altre applicazioni (luoghi pubblici, centri commerciali, uffici governativi, ecc.) |
Per materiale
| Legno (MDF) |
| Metallo |
| Plastica e polimero |
| Altri materiali |
Per fascia di prezzo
| Economia |
| Mid-Range |
| Premium |
Per canale di distribuzione
| B2C/vendita al dettaglio | Centri domestici |
| Negozi di mobili specializzati | |
| Online | |
| Altri canali di distribuzione | |
| B2B /Progetto |
Per geografia
| Nord America | Canada |
| Stati Uniti | |
| Messico | |
| Sud America | Brasile |
| Perù | |
| Cile | |
| Argentina | |
| Resto del Sud America | |
| Europa | Regno Unito |
| Germania | |
| Francia | |
| Spagna | |
| Italia | |
| BENELUX (Belgio, Paesi Bassi e Lussemburgo) | |
| Svezia | |
| NORDICI (Danimarca, Finlandia, Islanda, Norvegia e Svezia) | |
| Resto d'Europa | |
| Aisa Pacifico | India |
| Cina | |
| Giappone | |
| Australia | |
| Corea del Sud | |
| Asia sud-orientale (Singapore, Malesia, Thailandia, Indonesia, Vietnam e Filippine) | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente e Africa | Emirati Arabi Uniti |
| Arabia Saudita | |
| Sud Africa | |
| Nigeria | |
| Resto del Medio Oriente e dell'Africa |
| Per Applicazione | Mobili per la casa | Sedie |
| Tavoli (tavolini laterali, tavolini da caffè, tavolini da toeletta, ecc.) | ||
| Camere | ||
| armadi | ||
| divani | ||
| Tavoli da pranzo/Set da pranzo | ||
| Armadi da cucina | ||
| Altri mobili per la casa (mobili da bagno, mobili da esterno, ecc.) | ||
| Mobili per ufficio | Sedie | |
| tavoli | ||
| Armadi | ||
| Scrivanie | ||
| Divani e altre sedute morbide | ||
| Altri mobili per ufficio | ||
| Mobili per l'ospitalità | ||
| Arredi didattici | ||
| Mobili sanitari | ||
| Altre applicazioni (luoghi pubblici, centri commerciali, uffici governativi, ecc.) | ||
| Per materiale | Legno (MDF) | |
| Metallo | ||
| Plastica e polimero | ||
| Altri materiali | ||
| Per fascia di prezzo | Economia | |
| Mid-Range | ||
| Premium | ||
| Per canale di distribuzione | B2C/vendita al dettaglio | Centri domestici |
| Negozi di mobili specializzati | ||
| Online | ||
| Altri canali di distribuzione | ||
| B2B /Progetto | ||
| Per geografia | Nord America | Canada |
| Stati Uniti | ||
| Messico | ||
| Sud America | Brasile | |
| Perù | ||
| Cile | ||
| Argentina | ||
| Resto del Sud America | ||
| Europa | Regno Unito | |
| Germania | ||
| Francia | ||
| Spagna | ||
| Italia | ||
| BENELUX (Belgio, Paesi Bassi e Lussemburgo) | ||
| Svezia | ||
| NORDICI (Danimarca, Finlandia, Islanda, Norvegia e Svezia) | ||
| Resto d'Europa | ||
| Aisa Pacifico | India | |
| Cina | ||
| Giappone | ||
| Australia | ||
| Corea del Sud | ||
| Asia sud-orientale (Singapore, Malesia, Thailandia, Indonesia, Vietnam e Filippine) | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente e Africa | Emirati Arabi Uniti | |
| Arabia Saudita | ||
| Sud Africa | ||
| Nigeria | ||
| Resto del Medio Oriente e dell'Africa | ||
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Quali sono le valutazioni del mercato globale dell'arredamento nel 2026 e le prospettive per il 2031, e quale CAGR implicano?
Il mercato globale dell'arredamento è valutato a 729.61 miliardi di dollari nel 2026 e si prevede che raggiungerà i 952.10 miliardi di dollari entro il 2031, il che implica un CAGR del 5.47% nel periodo.
Quali regioni contribuiranno alla domanda incrementale maggiore entro il 2031?
L'area Asia-Pacifico è in testa con una quota del 47.76% nel 2025 e la traiettoria più rapida fino al 2031, con l'India che avanza dell'11.33% e la Cina che sostiene gli acquisti orientati alla sostituzione nei centri urbani densi.
Quali applicazioni si espanderanno più rapidamente nel 2026 e perché?
Quali applicazioni si espanderanno più rapidamente dal 2026 al 2031 e perché?
Quale strategia di canale convertirà al meglio gli acquisti di alto valore nel 2026?
L'omnicanalità vince, poiché gli showroom di grandi dimensioni e i negozi urbani più piccoli guidano la configurazione, riducono i resi e funzionano come nodi di micro-evasione degli ordini che comprimono le finestre di consegna per gli ordini originati online.
In che modo le norme ESPR dell'UE e i dazi della Sezione 232 degli Stati Uniti cambieranno l'approvvigionamento e i costi a partire dal 2026?
L'ESPR dell'UE include nel suo ambito di applicazione la durevolezza, la riparabilità, il contenuto riciclato e i passaporti digitali dei prodotti, mentre i dazi della Sezione 232 degli Stati Uniti aggiungono livelli di costo alla fornitura dipendente dalle importazioni, che insieme accelerano gli investimenti in nearshoring e conformità.
Quali scelte di materiali sono in linea con gli appalti ESG e con l'economia del ciclo di vita?
Il metallo guadagna quote di mercato in termini di riciclabilità e durevolezza, il legno certificato è preferito laddove la tracciabilità è verificata e i design modulari facili da riparare supportano gli obiettivi di fine vita senza sacrificare le prestazioni.


