

Dimensioni e quota del mercato dei mobili e dell'arredamento per la casa
Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 1 trilioni di dollari |
| Dimensione del mercato (2031) | 1.43 trilioni di dollari |
| Tasso di crescita (2026 - 2031) | 7.39% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Nord America |
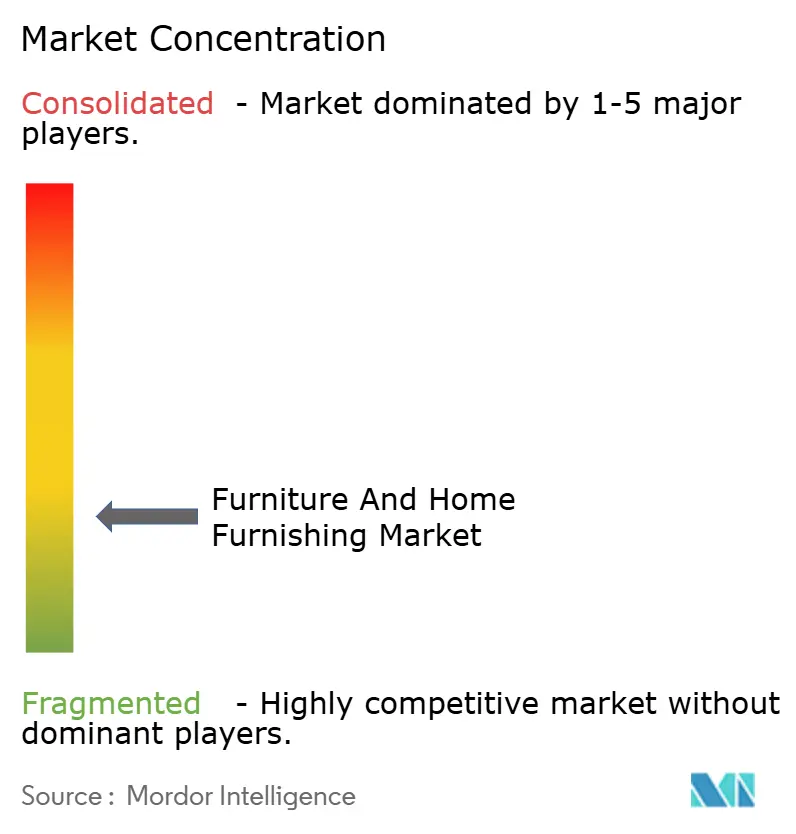
| Concentrazione del mercato | Basso |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato dei mobili e dell'arredamento per la casa di Mordor Intelligence
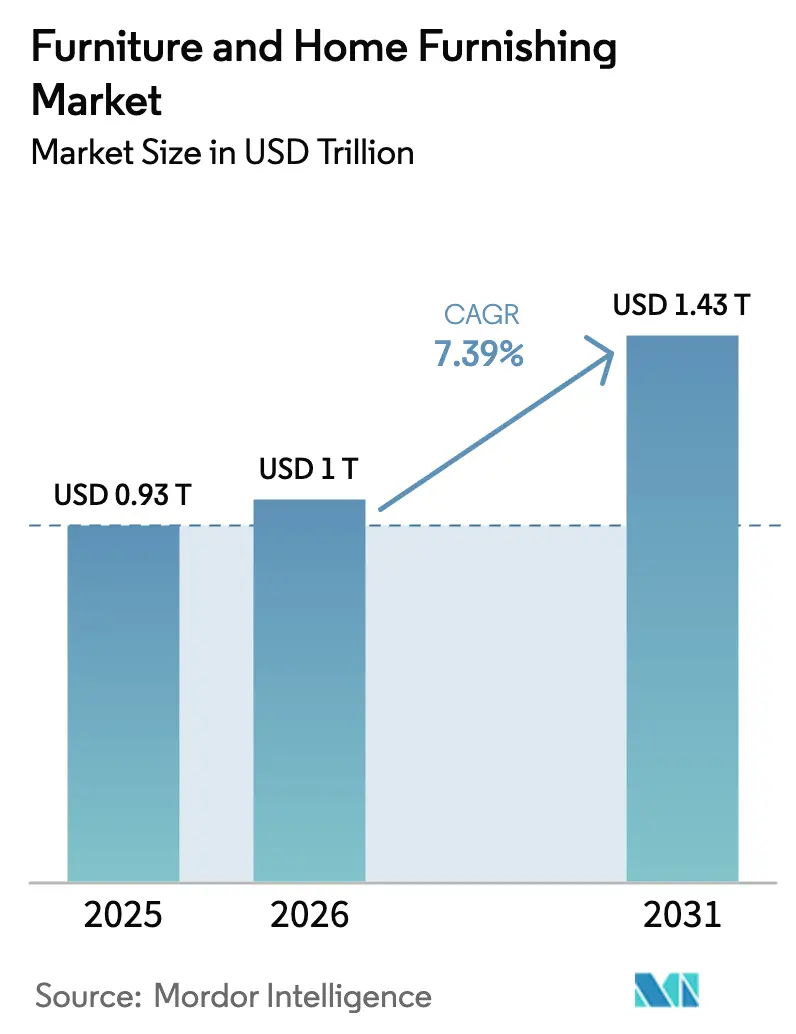
Il mercato dei mobili e dell'arredamento per la casa è stato valutato a 0.93 trilioni di dollari nel 2025 e si stima che crescerà da 1 trilione di dollari nel 2026 a 1.43 trilioni di dollari entro il 2031, con un CAGR del 7.39% durante il periodo di previsione (2026-2031).
Il cambiamento segue la normalizzazione dei modelli di domanda post-pandemia, un passaggio duraturo al lavoro ibrido e investimenti sostenuti in capacità omnicanale che aumentano la portata e la conversione in tutti i formati. I principali produttori e rivenditori stanno ampliando i negozi di formato più piccolo, potenziando i servizi di pianificazione in-store ed espandendo la capacità dell'ultimo miglio per ridurre i costi di resi e consegna nelle categorie con logistica ingombrante. Le strategie di approvvigionamento si stanno adattando all'esposizione tariffaria e alla volatilità dell'offerta per legno, acciaio, alluminio e componenti critici, con alcune aziende che effettuano il nearshoring o il dual sourcing per mantenere i livelli di servizio. Alcuni operatori stanno bilanciando queste pressioni con azioni di prezzo e un'allocazione disciplinata del capitale per finanziare l'espansione in cui i canali digitali e fisici si rafforzano a vicenda.
Punti chiave del rapporto
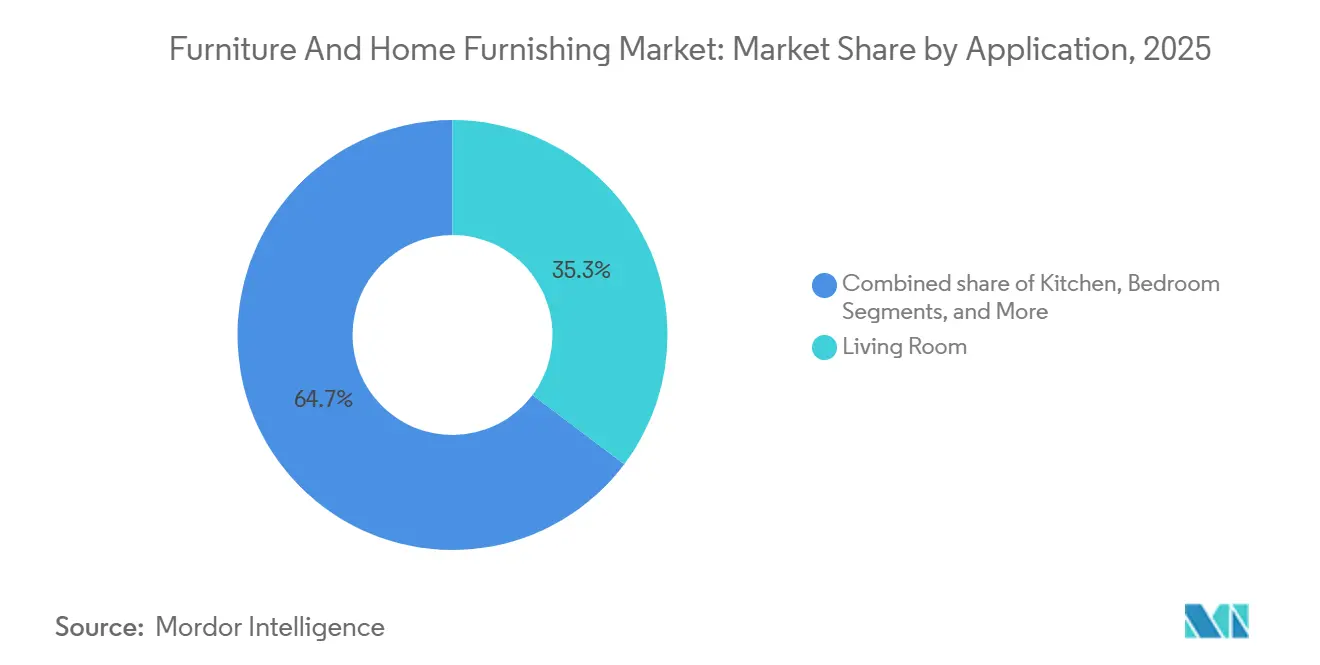
- Per applicazione, il settore Living Room ha dominato con il 35.26% della quota di mercato dei mobili e dell'arredamento per la casa nel 2025, mentre si prevede che il settore Outdoor crescerà a un CAGR dell'8.12% fino al 2031, sottolineando la resilienza degli ancoraggi interni e la durata degli aggiornamenti della vita all'aperto post-pandemia.
- In base al materiale, nel 2025 il legno ha detenuto una quota dominante del 46.61% nel mercato dei mobili e dell'arredamento per la casa, mentre si prevede che la plastica registrerà il CAGR più rapido, pari all'8.36%, entro il 2031, con l'aumento degli obblighi relativi al contenuto riciclato e dei casi di utilizzo esterno resistenti alle intemperie.
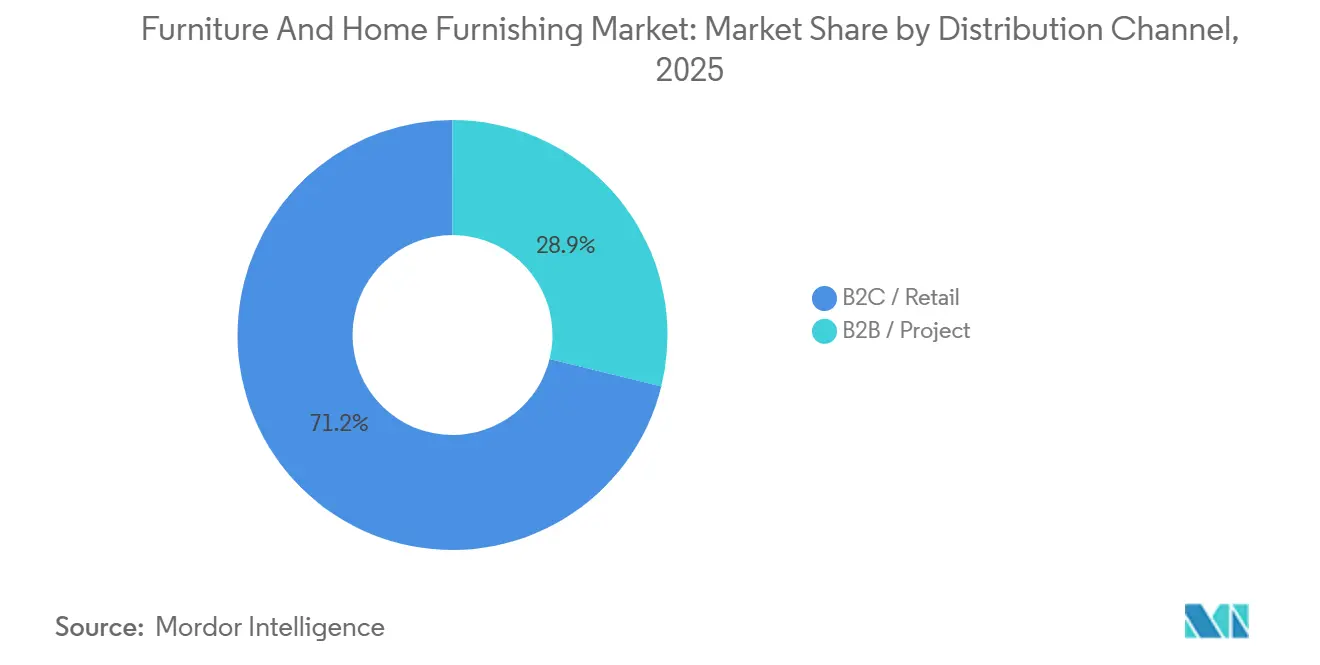
- Per canale di distribuzione, B2C/Retail ha conquistato il 71.15% della quota di mercato dei mobili e dell'arredamento per la casa nelle vendite del 2025, mentre B2B/Project è quello in più rapida crescita con un CAGR del 7.25%, allineato alle ristrutturazioni degli uffici ibridi e ai cicli di acquisto istituzionali.
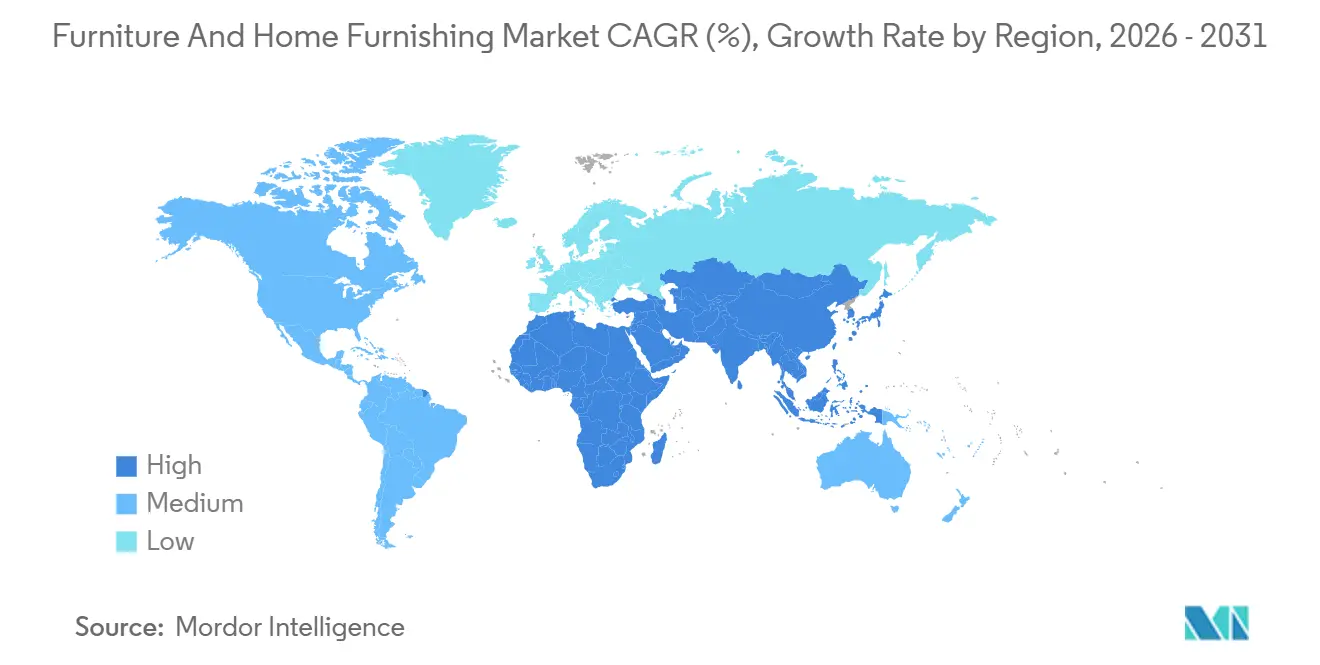
- In termini geografici, nel 2025 il Nord America rappresentava il 28.41% della quota di mercato dei mobili e dell'arredamento per la casa, mentre l'Asia-Pacifico è la regione in più rapida espansione, con un CAGR dell'8.01% fino al 2031, a sottolineare l'urbanizzazione a lungo termine e i fattori demografici favorevoli nei mercati principali.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dei mobili e dell'arredamento per la casa
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Rapida urbanizzazione e riduzione degli spazi abitativi | + 1.8% | Globale, picco in India, Cina, Asia-Pacifico | A lungo termine (≥ 4 anni) |
| Aumento del reddito disponibile nelle economie emergenti | + 1.5% | Nucleo Asia-Pacifico, con ripercussioni su Medio Oriente e Africa, Sud America | A lungo termine (≥ 4 anni) |
| Crescita dell'e-commerce e della vendita al dettaglio di mobili omnicanale | + 1.2% | Globale, primi guadagni in Nord America ed Europa | Medio termine (2-4 anni) |
| Picco della domanda di mobili per lavorare da casa dopo la pandemia | + 2.1% | Nord America, Europa occidentale, alcune aree metropolitane dell'Asia-Pacifico | Medio termine (2-4 anni) |
| Aumento della domanda di design modulari e salvaspazio | + 1.3% | Globale, concentrato nei centri urbani | Medio termine (2-4 anni) |
| I mandati dell'economia circolare stimolano l'adozione di materiali riciclati | + 0.8% | La leadership europea e l'influenza normativa si stanno diffondendo a livello globale | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
La rapida urbanizzazione e la riduzione degli spazi abitativi stimolano la domanda di mobili che ottimizzano lo spazio
La crescente densità urbana sta comprimendo le superfici abitative nelle principali aree metropolitane, il che accresce l'attrattiva di design modulari e multifunzionali che possono essere riconfigurati in base alle esigenze quotidiane. Le statistiche governative mostrano che nei Paesi Bassi, lo spazio abitativo medio per persona nelle principali città come Amsterdam è di circa 49 metri quadrati, rispetto a una media nazionale di 65 metri quadrati, riflettendo le dimensioni ridotte delle superfici abitative nelle aree urbane [1] CBS, “Construction and Housing Figures,” Statistics Netherlands, longreads.cbs.nl/trends19-eng/economy/figures/construction-and-housing/ . Questa tendenza è più evidente nelle planimetrie compatte dove divani trasformabili, scrivanie pieghevoli e sistemi di stoccaggio verticali offrono una reale utilità dello spazio. I cicli di sviluppo del prodotto si concentrano sempre più su design smontabili che riducono il volume degli imballaggi e semplificano la gestione dell'ultimo miglio, supportando al contempo una logistica a basse emissioni. I marchi globali stanno adattando assortimenti e imballaggi agli spazi abitativi ridotti e ai vincoli di consegna urbana, con serie compatte e strumenti di pianificazione stanza per stanza integrati nei formati dei negozi. Poiché sempre più famiglie danno priorità all'adattabilità e alla facilità di montaggio, il mercato dei mobili e degli complementi d'arredo beneficia di innovazioni di design che soddisfano i vincoli delle moderne abitazioni cittadine, riducendo al contempo gli sprechi dovuti a spedizioni e stoccaggio.
L'aumento del reddito disponibile nelle economie emergenti sblocca la crescita del segmento premium
Nei mercati asiatici in forte crescita, una classe media più ampia sta sostenendo un comportamento di acquisto costante, passando da finiture di base a finiture di alta gamma, soprattutto nelle categorie soggiorno e camera da letto. In India, l'espansione di queste categorie è in linea con la diffusione della costruzione di nuove abitazioni e con i miglioramenti residenziali, dove i canali di vendita al dettaglio organizzati e online hanno ampliato l'accesso a offerte di marca per le famiglie urbane. Il programma Pradhan Mantri Awas Yojana – Urban (PMAY-U) 2.0 copre 5,206 città, con 995 case autorizzate e 5.616 milioni di famiglie registrate, attraverso verticali di implementazione quali Beneficiary-Led Construction (BLC), Affordable Housing in Partnership (AHP) e In-Situ Slum Redevelopment (ISS). Il programma si rivolge alle fasce economicamente più deboli (EWS), ai gruppi a basso reddito (LIG) e ai gruppi a reddito medio (MIG), con un'assistenza totale del governo centrale di 29.3 miliardi di dollari [2] Ministero dell'edilizia abitativa e degli affari urbani, "PMAY-U 2.0 Dashboard", pmaymis.gov.in/pmaymis2_2024/pmaydefault.aspx . Questa espansione urbana su larga scala degli alloggi è un fattore chiave per l'aumento della domanda di mobili e complementi d'arredo. Certificazioni come FSC e GREENGUARD sono diventate criteri di acquisto per i consumatori in ascesa sociale, il che orienta la domanda verso materiali più puliti e finiture a basse emissioni che soddisfano i parametri di riferimento riconosciuti per le etichette ecologiche. Questa preferenza è visibile sia negli acquisti residenziali che in quelli legati a progetti, poiché i team di approvvigionamento si standardizzano sugli standard di terze parti in contesti aziendali, alberghieri e scolastici. Con l'avanzare della premiumizzazione, il mercato dei mobili e dei complementi d'arredo raggiunge prezzi più elevati grazie a materiali migliori, collezioni selezionate e servizi che rafforzano il valore percepito.
La crescita dell'e-commerce e della vendita al dettaglio omnicanale rivoluziona i percorsi di acquisto dei mobili
L'espansione omnicanale continua a eliminare gli ostacoli in un settore storicamente tattile e ad alto coinvolgimento, grazie all'integrazione di strumenti di visualizzazione con il supporto alla progettazione fisica da parte dei rivenditori. I nuovi concept di negozio privilegiano spazi più ridotti per le consulenze di design, affiancati da servizi Click and Collect che riducono i costi di consegna e i tempi di attesa per le gamme prioritarie. Gli strumenti digitali di punta consentono ora la scansione degli ambienti e il posizionamento 3D per migliorare l'adattamento di articoli di dimensioni ingombranti, riducendo i tassi di reso nelle categorie più voluminose e aumentando la sicurezza al momento del pagamento. I programmi di investimento si concentrano su ulteriori punti vendita di piccolo formato, nodi di distribuzione e servizi di pianificazione end-to-end, fondamentali per la conversione nei corridoi urbani. Questa combinazione amplia la portata del mercato dell'arredamento e dei complementi d'arredo, allineando la scoperta digitale con un'evasione degli ordini affidabile e un supporto in negozio che semplifica le decisioni complesse. Secondo l'Ufficio del Censimento degli Stati Uniti, le vendite trimestrali di e-commerce al dettaglio negli Stati Uniti hanno raggiunto i 310.3 miliardi di dollari nel terzo trimestre del 2025, con un aumento dell'1.9% rispetto al trimestre precedente e del 5.1% su base annua. Nello stesso periodo, le vendite al dettaglio totali negli Stati Uniti sono ammontate a 1,893.6 miliardi di dollari, con l'e-commerce che ha rappresentato il 16.4% del totale. Su base non rettificata, le vendite di e-commerce sono state pari a 299.6 miliardi di dollari, rappresentando il 15.8% di tutte le vendite al dettaglio e continuando un trend di crescita costante negli ultimi anni, sottolineando la crescente familiarità dei consumatori con la scoperta digitale e l'acquisto online, anche per articoli ad alto coinvolgimento come i mobili [3] US Census Bureau, “Quarterly Retail E‑Commerce Sales,” census.gov/retail/ecommerce.html.
L'aumento della domanda di lavoro da casa post-pandemia sostiene la crescita dell'arredamento ergonomico e per l'ufficio domestico
Le modalità di lavoro a distanza e ibride sono diventate parte integrante della normale organizzazione del lavoro, il che alimenta la domanda di scrivanie ergonomiche, sedie da ufficio e soluzioni di archiviazione adatte anche a uffici domestici di dimensioni ridotte. Secondo l'American Community Survey dell'Ufficio del Censimento degli Stati Uniti, nel 2023 il 13.8% dei lavoratori statunitensi lavorava abitualmente da casa, più del doppio rispetto al 2019, a testimonianza di una base strutturalmente più elevata di lavoro da casa, anche se alcuni dipendenti sono tornati negli uffici tradizionali [4] US Census Bureau, “Work-From-Home Inequalities,” census.gov/library/stories/2025/01/work-from-home-inequalities.html . I leader del settore stanno perfezionando le linee dedicate all'ambiente domestico, che portano l'ergonomia commerciale negli ambienti residenziali con ingombri ridotti, motori silenziosi e comandi semplificati. I lanci di prodotto includono opzioni avanzate di materiali sostenibili e caratteristiche di comfort, che si affiancano a sedute regolabili in linea con gli standard di prestazione riconosciuti per gli uffici. Anche gli acquirenti aziendali e le reti di rivenditori stanno standardizzando pacchetti di livello residenziale per team distribuiti e implementazioni basate su progetti in diverse regioni. Questo cambiamento mantiene la domanda di soluzioni per l'ufficio domestico rilevante nel mercato dell'arredamento e dei complementi d'arredo, con nuove linee di sedute e scrivanie incentrate sull'ergonomia e sull'innovazione dei materiali.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Volatilità dei prezzi delle materie prime (legno, metalli, tessuti) | -1.3% | Globale, acuto nei mercati dipendenti dalle importazioni | Breve-medio termine (≤ 4 anni) |
| Incertezze sulla politica commerciale e fluttuazioni tariffarie | -1.1% | Asse commerciale Stati Uniti-Cina, legname di conifere canadese | Breve-medio termine (≤ 4 anni) |
| Colli di bottiglia nella catena di fornitura per hardware specializzato | -0.6% | Variazioni globali e regionali per tipo di componente | A breve termine (≤ 2 anni) |
| Aumento dei costi della logistica inversa dovuti ai resi dell'e-commerce | -0.9% | Nord America, Europa, mercati ad alta penetrazione | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
La volatilità dei prezzi delle materie prime mette sotto pressione i margini e la stabilità della catena di approvvigionamento
La volatilità dei prezzi del legname, le variazioni dei dazi doganali e le limitazioni dell'offerta hanno reso i costi di produzione imprevedibili per le categorie di prodotti a base di legno e per i fornitori a monte. I movimenti del mercato del legname da costruzione dal 2024 hanno messo a dura prova i piani di acquisto in diversi trimestri, complicando i prezzi e le promozioni per le linee ad alto contenuto di legno. Parallelamente, i governi hanno inasprito le protezioni all'importazione di acciaio e prodotti derivati, aumentando i costi per telai metallici, accessori e componenti per sedute e contenitori. Queste forze aumentano il rapporto materiale/ricavi e richiedono un controllo più mirato dei costi di trasporto, imballaggio e resi per mantenere i margini. Di conseguenza, i marchi stanno collaborando in anticipo con i fornitori su sostituzioni e scelte di design-to-value che stabilizzino tempi di consegna e costi nel mercato dell'arredamento e dell'arredamento per la casa.
Le incertezze della politica commerciale e le fluttuazioni tariffarie interrompono le strategie di approvvigionamento
Le modifiche ai dazi doganali e al loro ambito di applicazione costringono le aziende a riequilibrare l'approvvigionamento in Cina, Sud-est asiatico, Nord America ed Europa per gestire i costi di consegna e l'esposizione ai dazi. Le modifiche ai regimi del legname di conifere e le protezioni sulle importazioni di acciaio alterano l'economia relativa degli input nazionali rispetto a quelli importati, il che influisce sulle decisioni di prezzo a livello di categoria e sui calendari promozionali. Le oscillazioni valutarie aggravano il rischio di pianificazione nelle rotte sensibili ai dazi, il che può influire sulla tempistica degli ordini di acquisto e sul posizionamento delle scorte in prossimità della fine del trimestre. Per contrastare queste pressioni, le aziende stanno ridimensionando i portafogli dei fornitori, combinando la capacità nearshore con relazioni di lunga data con i fornitori e adeguando l'ingegneria del valore per raggiungere i prezzi obiettivo. Con l'evoluzione di queste politiche, il mercato dell'arredamento e dell'arredamento per la casa si trova ad affrontare periodici trasferimenti di costi e cambiamenti di mix che mettono alla prova la tolleranza ai prezzi da parte dei consumatori e l'agilità dei rivenditori.
Analisi del segmento
Per applicazione: i mobili da esterno catturano il cambiamento di stile di vita post-pandemia mentre il soggiorno domina
I mobili per il soggiorno hanno rappresentato il 35.26% delle applicazioni nel mercato dell'arredamento e della casa nel 2025, supportati da elementi essenziali come divani componibili, mobili per l'intrattenimento e tavoli coordinati che caratterizzano l'uso quotidiano nelle case. La categoria Outdoor è l'applicazione in più rapida crescita, con un CAGR dell'8.12% fino al 2031, che riflette la duratura adozione di spazi in giardino e balcone come estensioni della vita interna. Questo mix sottolinea come le famiglie ora bilancino le sostituzioni interne principali con aggiornamenti esterni che enfatizzano materiali resistenti alle intemperie e di facile manutenzione. Il mercato dell'arredamento e della casa trae vantaggio da marchi che allineano l'estetica degli interni con la durabilità degli esterni, migliorando le dimensioni dei cestini multi-categoria e l'aspetto coordinato di patii e terrazze. Materiali più resistenti e set modulari agevolano inoltre l'esecuzione delle vendite al dettaglio, semplificando la selezione e riducendo le chiamate di assistenza dopo l'installazione.
L'accelerazione delle specifiche per gli spazi esterni continua nel settore dell'ospitalità e degli ambienti multifamiliari, poiché gli acquirenti di progetti aggiungono terrazze, lounge sul tetto e cortili condivisi ai programmi di comfort. Queste installazioni privilegiano prodotti con contenuto riciclato e certificazioni, insieme a finiture resistenti ai raggi UV che mantengono il colore e la resistenza strutturale per diverse stagioni. Con la maturazione degli assortimenti per esterni, i rivenditori integrano strumenti di visualizzazione e pianificazione degli spazi per supportare la selezione dei set in base a dimensioni, numero di posti a sedere e spazio per riporre coperte e cuscini. Il soggiorno continua a essere il punto di riferimento del mercato dell'arredamento e della casa, con cicli di sostituzione costanti e aggiornamenti orientati allo stile che valorizzano imbottiti, mobili e tessuti d'arredo. Questo equilibrio tra elementi essenziali per interni durevoli e crescente utilizzo per esterni sostiene un fatturato costante in tutte le applicazioni, sia nel canale residenziale che in quello commerciale.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per materiale: la plastica aumenta grazie ai requisiti di contenuto riciclato, mentre il legno mantiene il predominio
Nel 2025, il legno deteneva una quota di mercato del 46.61% nel settore dell'arredamento e dell'arredamento per la casa, a dimostrazione della sua durevolezza, riparabilità e della forte preferenza dei consumatori per mobili a vista e sedute di alta qualità. Le varianti in legno ingegnerizzato contribuiscono a ottimizzare l'uso delle risorse e i costi, rispettando al contempo le soglie di emissioni e prestazioni richieste dagli acquirenti istituzionali. I quadri normativi influenzano le scelte di adesivi, finiture e dichiarazioni sul contenuto riciclato, rafforzando la trasparenza della catena di fornitura e le pratiche di progettazione per lo smontaggio. Con l'evoluzione delle politiche e degli standard degli acquirenti, i prodotti a base di legno con una catena di custodia chiara e finiture a basse emissioni continuano a registrare una forte domanda. Questo posizionamento contribuisce a sostenere il ruolo a lungo termine del legno nel mercato dell'arredamento e dell'arredamento per la casa, sia per gli acquirenti residenziali che per quelli contract.
La plastica è il materiale in più rapida crescita, con un CAGR dell'8.36% fino al 2031, con il maggiore slancio nelle linee outdoor, dove l'HDPE riciclato e i polimeri stabili ai raggi UV offrono prestazioni multistagionali. Gli obblighi e le preferenze di approvvigionamento per il contenuto riciclato supportano innovazioni nelle miscele e nelle caratteristiche di riciclabilità che riducono gli sprechi e ne prolungano la durata. Il metallo rimane fondamentale per le applicazioni in ufficio e nel settore alberghiero, con telai e accessori selezionati per resistenza, longevità e facilità di ristrutturazione. Nuovi standard e programmi di etichettatura guidano gli acquirenti verso livelli di prestazioni e sostenibilità verificati, in linea con gli sconti o gli obiettivi di bioedilizia. Insieme, questi sviluppi allineano il mercato dell'arredamento e dell'arredamento per la casa agli obiettivi di circolarità e alle aspettative dei clienti in termini di durata e percorsi di fine vita.
Per canale di distribuzione: B2C/Retail guida con il pivot omnicanale, mentre B2B/Project accelera sul lavoro ibrido
B2C/Retail ha conquistato il 71.15% della quota di mercato di mobili e arredamento per la casa nel 2025, riflettendo gli acquisti ad alto coinvolgimento della categoria, dove la pianificazione in negozio e la valutazione tattile rimangono influenti. Il canale sta integrando negozi più piccoli, orientati al design, con punti di ritiro e desk di assistenza che migliorano il percorso di acquisto end-to-end e riducono l'attrito nella consegna. I rivenditori stanno utilizzando la ristrutturazione dei negozi e nuovi formati per offrire servizi di pianificazione degli spazi e vignette curate che velocizzano il processo decisionale su set di articoli più grandi. Investimenti paralleli in micro-evasione degli ordini e finestre di consegna flessibili migliorano la produttività delle spedizioni voluminose che richiedono un'attenta pianificazione e preparazione del sito. Con l'affermarsi di questi cambiamenti, il mercato dei mobili e dell'arredamento per la casa registra una conversione più coerente tra ambienti online e in negozio, che si completano a vicenda.
B2B/Project ha rappresentato la quota rimanente nel 2025 ed è il segmento in più rapida crescita, con un CAGR del 7.25%, poiché datori di lavoro e istituzioni allestiscono spazi dedicati alle attività e rinnovano aree di collaborazione ibride. Le reti di rivenditori e gli specialisti del contract stanno integrando sedute ergonomiche, postazioni di lavoro regolabili in altezza e soluzioni di storage mobili in pacchetti standard per garantire velocità e scalabilità. I leader di categoria continuano a lanciare linee su misura per team distribuiti e spazi flessibili, supportate da programmi di assistenza per l'installazione e la riconfigurazione. La domanda aziendale stimola anche l'adesione agli standard di etichettatura e ai criteri di qualità dell'aria interna che qualificano le preferenze di approvvigionamento o la rendicontazione sulla sostenibilità. Questo ampliamento della domanda di progetti aiuta il mercato dell'arredamento e dell'arredamento ad acquisire programmi ricorrenti nei settori del lavoro, dell'istruzione, dell'assistenza sanitaria e dell'ospitalità.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
Nel 2025, il Nord America deteneva il 28.41% del mercato globale dell'arredamento e dell'arredamento per la casa, con una crescente sensibilità al prezzo dovuta alle fluttuazioni dei costi di produzione e agli adeguamenti tariffari. I rivenditori stanno rispondendo affinando gli assortimenti e investendo in soluzioni a valore aggiunto per mantenere la competitività. La volatilità del legname e le protezioni all'importazione di componenti in acciaio e legno hanno aumentato i costi di produzione per gli articoli con struttura in metallo e in legno. Per contrastare la complessità logistica, molti operatori si affidano a magazzini di pianificazione di dimensioni ridotte e a centri di micro-evasione degli ordini per ridurre i tempi di consegna per le linee prioritarie. Queste strategie contribuiscono a migliorare i livelli di servizio e a proteggere la quota di mercato nonostante le continue pressioni sui prezzi.
L'Asia-Pacifico è la regione in più rapida crescita, con un tasso di crescita annuo composto (CAGR) previsto dell'8.01% fino al 2031, trainato dall'urbanizzazione, dalla costruzione di nuove abitazioni e dalla crescita della classe media. L'aumento dei redditi alimenta la domanda di mobili di alta qualità e durevoli, con gli acquirenti che mostrano una maggiore preferenza per materiali certificati e finiture di lunga durata. L'espansione della vendita al dettaglio organizzata e dell'e-commerce sta migliorando l'accesso a collezioni di marca e spazi progettati con un affidabile supporto post-vendita. Le aziende con solide reti di fornitori locali e localizzazione del design stanno espandendosi più rapidamente in diverse tipologie abitative e zone climatiche. Queste dinamiche supportano una crescita costante per i mercati dell'arredamento residenziale e contract in tutta la regione.
Anche l'Europa, il Medio Oriente e l'Africa stanno plasmando il mercato globale attraverso dinamiche normative e progettuali. In Europa, le normative sulla sostenibilità e l'economia circolare stanno influenzando la progettazione dei prodotti, l'approvvigionamento e la scelta dei materiali, mentre i passaporti digitali dei prodotti semplificheranno la verifica della conformità e il monitoraggio del fine vita. Il Regno Unito mostra cicli di sostituzione costanti per gli arredi per ufficio e contract, supportati da modelli di lavoro ibridi e standard di approvvigionamento allineati. In Medio Oriente e Africa, in particolare nei Paesi del Consiglio di cooperazione del Golfo, gli sviluppi nei settori dell'ospitalità, residenziale e ad uso misto stanno trainando la domanda di arredi contract durevoli e ad alte prestazioni. La crescita dell'e-commerce regionale e gli assortimenti modulari e specializzati stanno ampliando l'accesso dei consumatori, mentre l'allineamento con le tempistiche e gli standard dei progetti rimane fondamentale per la scalabilità delle operazioni.
Panorama normativo
La regolamentazione del mercato dei mobili e degli articoli per la casa si sta inasprendo in materia di sicurezza dei prodotti, misure commerciali e tracciabilità dei materiali, con implicazioni dirette per la progettazione, l'approvvigionamento e i costi di importazione. Negli Stati Uniti, lo STURDY Act (allineato alla norma ASTM F2057-23) introduce requisiti obbligatori per i test di stabilità dei contenitori per abiti a partire da marzo 2026, innalzando il livello di conformità e la disciplina dei test per i mobili venduti tramite canali B2C e per progetti.
Anche le politiche commerciali e di sostenibilità stanno rimodellando gli appalti. Il meccanismo tariffario della Sezione 232 è cambiato a partire dal 6 aprile 2026, spostando alcuni calcoli tariffari relativi ai metalli al valore doganale completo per i prodotti con componenti metallici, mentre ulteriori livelli di dazio rimangono rilevanti per l'approvvigionamento collegato alla Cina ai sensi della Sezione 301. In Europa, le categorie a base di legno devono affrontare maggiori esigenze di documentazione e di dovuta diligenza ai sensi del Regolamento UE sulla deforestazione (EUDR), compresi i requisiti di geolocalizzazione per gli input pertinenti, mentre il Regolamento sulla progettazione ecosostenibile dei prodotti (ESPR) sta portando avanti i lavori preparatori per le norme sui mobili che promuovono la durabilità, la riparabilità e la disponibilità delle informazioni sul prodotto lungo tutta la catena del valore.
Analisi della catena del valore
La catena del valore globale dei mobili e degli articoli per la casa comprende materie prime (legno, pannelli, metalli, plastica, tessuti, adesivi e finiture), fornitura di componenti e sottogruppi (ferramenta, meccanismi, schiuma, tessuti), produzione e finitura, logistica internazionale e nazionale, distribuzione (vendita al dettaglio B2C, marketplace online, negozi specializzati e rivenditori B2B) e servizi a valle come consegna, installazione e gestione dei resi. I controlli di conformità e qualità si collocano sempre più a monte (tracciabilità, conformità alle emissioni e alle sostanze chimiche) e a valle (test di sicurezza del prodotto, come i requisiti di stabilità per le unità di stoccaggio), aggiungendo costi di documentazione e collaudo a categorie che già devono affrontare una logistica complessa.
Le condizioni di approvvigionamento e logistiche stanno creando colli di bottiglia e incentivi alla regionalizzazione. L'approvvigionamento negli Stati Uniti è sempre più multi-originaria, con una quota di importazioni nel 2025 suddivisa tra Vietnam (22.5%), Cina (20.6%) e Messico (20.0%) su un totale di importazioni di mobili negli Stati Uniti pari a 61.1 miliardi di dollari, a supporto di strategie di approvvigionamento multi-originaria e opzioni nearshore per un rifornimento più rapido. Allo stesso tempo, il rischio di congestione rimane evidente, con tempi di permanenza dei container nel primo trimestre del 2026 nei principali porti europei (Rotterdam, Amburgo, Anversa) pari in media a 11.4 giorni (in aumento del 68% rispetto al quarto trimestre del 2025), il che accresce l'importanza del posizionamento delle scorte, dell'ottimizzazione degli imballaggi e della capacità di consegna dell'ultimo miglio per ridurre danni, mancate consegne e costi di logistica inversa.
Panorama competitivo
Il mercato dell'arredamento e dell'arredamento per la casa rimane altamente frammentato, con i principali operatori che detengono una quota relativamente piccola del fatturato complessivo. Tra le aziende leader figurano Inter IKEA Group, Ashley Furniture Industries, MillerKnoll, Steelcase e Williams-Sonoma, mentre specialisti regionali, rivenditori pure-play agili e fornitori incentrati sul contract continuano a conquistare quote significative del mercato. I rivenditori stanno investendo nell'innovazione del formato di negozio, nell'integrazione omnicanale e in servizi di pianificazione che combinano la scoperta digitale con le esperienze in negozio. I marchi premium puntano su design ergonomico, sostenibilità verificata e soluzioni per gli ambienti di lavoro che supportano layout di ufficio ibridi e flessibili. Insieme, queste strategie mantengono un panorama di mercato diversificato e competitivo.
Le principali aziende si stanno concentrando sull'integrazione verticale, sui miglioramenti logistici e sull'espansione della rete di negozi per accelerare le consegne e ridurre i danni causati dai prodotti voluminosi. Inter IKEA Group sta aggiungendo punti di pianificazione di formato più piccolo e potenziando la capacità di evasione degli ordini per supportare la crescita omnicanale, mentre Ashley Furniture Industries sta espandendo la produzione negli Stati Uniti con nuovi stabilimenti volti a migliorare l'efficienza operativa. I marchi focalizzati sul contract stanno lanciando linee di prodotti che combinano l'ergonomia dell'home office con l'estetica residenziale per ambienti di lavoro ibridi. Queste iniziative rafforzano la visibilità e la disponibilità in tutte le regioni e supportano una presenza coerente sul mercato.
Gli standard di prodotto, gli obiettivi di sostenibilità e le normative in evoluzione sugli appalti stanno plasmando l'innovazione e la conformità tra i leader di mercato. MillerKnoll continua a scalare le linee di prodotti principali e ad espandere le attività di vendita al dettaglio per soddisfare le aspettative degli acquirenti aziendali, mentre Steelcase integra soluzioni per gli ambienti di lavoro con collaborazioni di marca progettate per ambienti di ufficio ibridi e moderni. Le etichette ecologiche e gli standard di rendicontazione dei materiali influenzano sempre di più la progettazione, le emissioni e la gestione del fine vita, favorendo le aziende con una solida infrastruttura di conformità. Williams-Sonoma bilancia le azioni di prezzo, i rendimenti per gli azionisti e la crescita selettiva per gestire le pressioni sui costi derivanti dai dazi. I rivenditori stanno inoltre ottimizzando le strategie di approvvigionamento, tra cui il nearshoring e il dual sourcing, per stabilizzare i costi mantenendo al contempo la qualità del prodotto, garantendo un'esecuzione costante in un mercato complesso.
Leader del settore dell'arredamento e dell'arredamento per la casa
Gruppo Inter IKEA
Industrie del mobile Ashley
Herman Miller (MillerKnoll)
Cassa di acciaio
Williams-Sonoma
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Giugno 2026: MillerKnoll pubblica i risultati del quarto trimestre e dell'intero anno fiscale 2026. Il comunicato evidenzia la solidità del segmento degli arredi di alta gamma per ufficio e per la casa, indicando una domanda sostenuta nei segmenti premium. I risultati forniscono indicazioni utili per le strategie di canale e le decisioni relative al mix di prodotti, a supporto della strategia di premiumizzazione.
- Giugno 2026: Inter IKEA Group ha lanciato il Rainforest Restoration Lab globale. Il lancio promuove la sostenibilità legata alla catena di fornitura dei mobili. Dimostra inoltre la gestione del rischio e l'allineamento ai criteri ESG che incidono sulla resilienza dei fornitori e sull'approvvigionamento dei prodotti.
- Aprile 2026: Williams-Sonoma, Inc. ha stretto una partnership con Kelly Wearstler per lanciare la collezione Breville Mixed Metals. La collaborazione amplia le categorie di elettrodomestici da cucina di alta gamma attraverso collezioni dal design ricercato. La partnership supporta la differenziazione del marchio e le strategie di prodotto orientate al design nel settore della vendita al dettaglio di fascia alta.
Ambito del rapporto sul mercato globale dei mobili e dell'arredamento per la casa
L'arredamento comprende elementi essenziali e mobili come tavoli, sedie, letti e divani, che svolgono un'utilità primaria. L'arredamento, una categoria più ampia, include questi elementi insieme ad accessori decorativi e funzionali come tappeti, tende, cuscini, illuminazione e opere d'arte. Questi elementi, nel loro insieme, arricchiscono l'arredamento di una stanza, garantendo comfort e appeal estetico, mentre l'arredamento fornisce la funzionalità fondamentale di uno spazio.
Il rapporto sul mercato dell'arredamento e dell'arredamento per la casa è segmentato per applicazione (cucina, soggiorno, camera da letto, bagno, arredamento da esterno, altri mobili), materiale (legno, metallo, plastica, tessuto, altri), canale di distribuzione (b2c/vendita al dettaglio e b2b/progetto) e area geografica (Nord America, Sud America, Europa, Asia-Pacifico, Medio Oriente e Africa). Le previsioni di mercato sono fornite in termini di valore (USD).
| Cucina |
| Zona Soggiorno |
| Camera da letto |
| Bagno |
| All'aperto |
| altri mobili |
| Legno (MDF) |
| Metallo |
| Plastica |
| Tessuto |
| Altro |
| B2C / Vendita al dettaglio | Centri domestici |
| Negozi di mobili specializzati | |
| Online | |
| Altri canali di distribuzione | |
| B2B / Progetto |
| Nord America | Canada |
| Stati Uniti | |
| Messico | |
| Sud America | Brasile |
| Perù | |
| Cile | |
| Argentina | |
| Resto del Sud America | |
| Europa | Regno Unito |
| Germania | |
| Francia | |
| Spagna | |
| Italia | |
| BENELUX (Belgio, Paesi Bassi, Lussemburgo) | |
| NORDICI (Danimarca, Finlandia, Islanda, Norvegia, Svezia) | |
| Resto d'Europa | |
| Asia-Pacifico | India |
| Cina | |
| Giappone | |
| Australia | |
| Corea del Sud | |
| Asia sud-orientale (Singapore, Malesia, Thailandia, Indonesia, Vietnam, Filippine) | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente & Africa | Emirati Arabi Uniti |
| Arabia Saudita | |
| Sud Africa | |
| Nigeria | |
| Resto del Medio Oriente e dell'Africa |
| Per Applicazione | Cucina | |
| Zona Soggiorno | ||
| Camera da letto | ||
| Bagno | ||
| All'aperto | ||
| altri mobili | ||
| Per materiale | Legno (MDF) | |
| Metallo | ||
| Plastica | ||
| Tessuto | ||
| Altro | ||
| Per canale di distribuzione | B2C / Vendita al dettaglio | Centri domestici |
| Negozi di mobili specializzati | ||
| Online | ||
| Altri canali di distribuzione | ||
| B2B / Progetto | ||
| Per geografia | Nord America | Canada |
| Stati Uniti | ||
| Messico | ||
| Sud America | Brasile | |
| Perù | ||
| Cile | ||
| Argentina | ||
| Resto del Sud America | ||
| Europa | Regno Unito | |
| Germania | ||
| Francia | ||
| Spagna | ||
| Italia | ||
| BENELUX (Belgio, Paesi Bassi, Lussemburgo) | ||
| NORDICI (Danimarca, Finlandia, Islanda, Norvegia, Svezia) | ||
| Resto d'Europa | ||
| Asia-Pacifico | India | |
| Cina | ||
| Giappone | ||
| Australia | ||
| Corea del Sud | ||
| Asia sud-orientale (Singapore, Malesia, Thailandia, Indonesia, Vietnam, Filippine) | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | Emirati Arabi Uniti | |
| Arabia Saudita | ||
| Sud Africa | ||
| Nigeria | ||
| Resto del Medio Oriente e dell'Africa | ||
Domande chiave a cui si risponde nel rapporto
Quali sono le attuali dimensioni e prospettive di crescita del mercato dell'arredamento e dell'arredamento per la casa?
Il mercato dei mobili e dell'arredamento per la casa ha raggiunto le dimensioni di 1.00 trilioni di dollari nel 2026 e si prevede che raggiungerà i 1.43 trilioni di dollari entro il 2031, con un CAGR del 7.39%, riflettendo una domanda sostenuta nei canali residenziali e di progetto.
Quali sono le applicazioni di prodotto più diffuse e in più rapida crescita in questo settore?
Il settore Living Room è in testa con il 35.26% del fatturato del 2025, mentre si prevede che il settore Outdoor crescerà più rapidamente con un CAGR dell'8.12% fino al 2031, poiché gli spazi esterni diventeranno estensioni della vita interna.
In che modo le tendenze dei materiali influenzano le prospettive competitive?
Il legno manterrà una quota del 46.61% nel 2025 grazie alle preferenze dei consumatori e alla durevolezza, mentre la plastica è il materiale in più rapida crescita con un CAGR dell'8.36%, supportato da obblighi di contenuto riciclato e casi di utilizzo all'aperto.
Quali sono le regioni più importanti per la crescita a breve termine?
Il Nord America detiene il 28.41% del fatturato del 2025, mentre l'Asia-Pacifico è la regione in più rapida crescita, con un CAGR dell'8.01% basato sull'urbanizzazione e sull'aumento dei redditi delle famiglie nei mercati chiave.
In che modo le normative influenzano le decisioni sui prodotti e sull'approvvigionamento?
Le norme sulla circolarità e gli standard di approvvigionamento dell'UE danno priorità alla durabilità, alla riparabilità, al contenuto riciclato e alle etichette ecologiche verificate, che determinano la scelta dei materiali e la documentazione della catena di fornitura per i prodotti venduti in Europa.
Quali mosse strategiche stanno adottando i leader per rafforzare il posizionamento?
Le aziende leader stanno investendo in negozi di formato più piccolo, pianificando la capacità di evasione degli ordini e allineando gli standard, mentre attuano azioni sui prezzi e sugli investimenti per compensare la volatilità degli input e l'esposizione tariffaria.


