

Dimensioni e quota del mercato della sicurezza funzionale
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
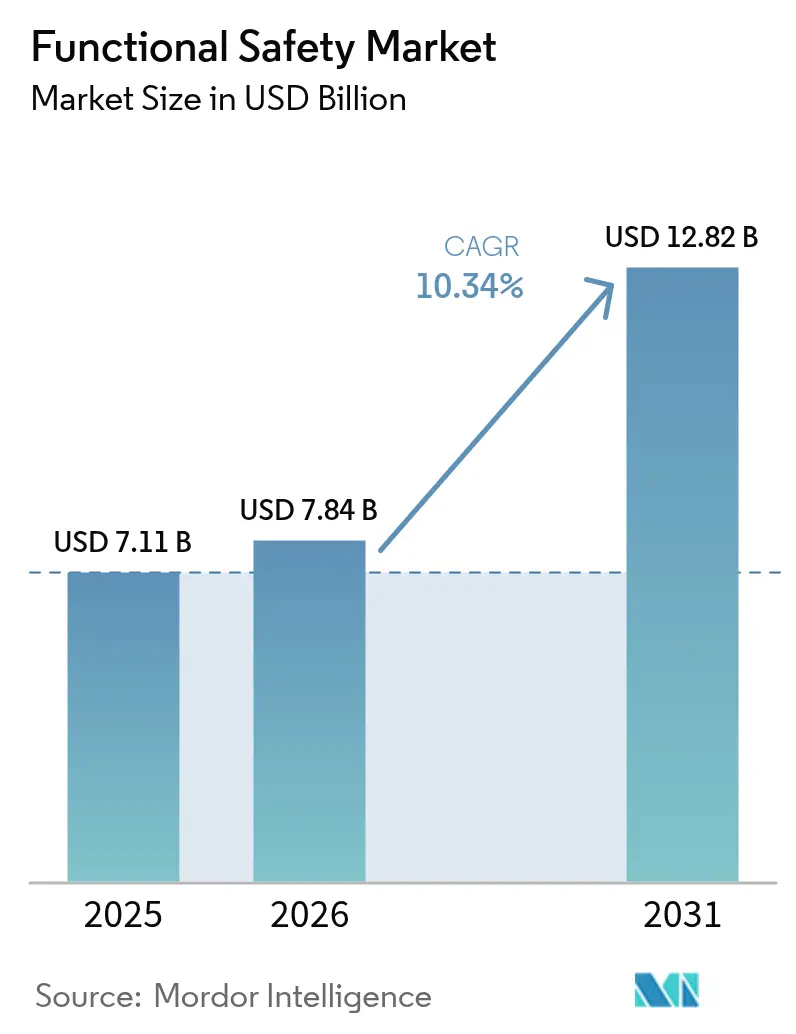
| Dimensione del mercato (2026) | 7.84 miliardo di dollari |
| Dimensione del mercato (2031) | 12.82 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 10.34% CAGR |
| Mercato in più rapida crescita | Asia-Pacifico |
| Il mercato più grande | Europa |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato della sicurezza funzionale di Mordor Intelligence
Si prevede che il mercato della sicurezza funzionale aumenterà da 7.11 miliardi di dollari nel 2025 a 7.84 miliardi di dollari nel 2026 e raggiungerà i 12.82 miliardi di dollari entro il 2031, con un CAGR del 10.34% nel periodo 2026-2031. L'obbligo di conformità alle norme IEC 61508 e ISO 26262 nei settori di processo e automotive, la rapida integrazione dei sistemi di sicurezza strumentati nelle architetture Industria 4.0 e l'adozione precoce di logiche di spegnimento basate sull'intelligenza artificiale certificate SIL stanno accelerando la domanda. I fornitori di hardware si stanno orientando verso piattaforme software-defined che riducono i tempi di certificazione, i costi di convalida e consentono l'ottimizzazione dei parametri over-the-air. Allo stesso tempo, i modelli di abbonamento che integrano la pianificazione dei proof-test, la documentazione cloud e lo sviluppo delle competenze stanno ampliando la spesa indirizzabile tra le piccole e medie imprese. Il crescente controllo degli incidenti nel settore petrolifero e del gas, unito alle sanzioni per le emissioni di metano in Nord America e in Europa, posiziona i sistemi di protezione dalla pressione ad alta integrità come la nicchia in più rapida crescita.
Punti chiave del rapporto
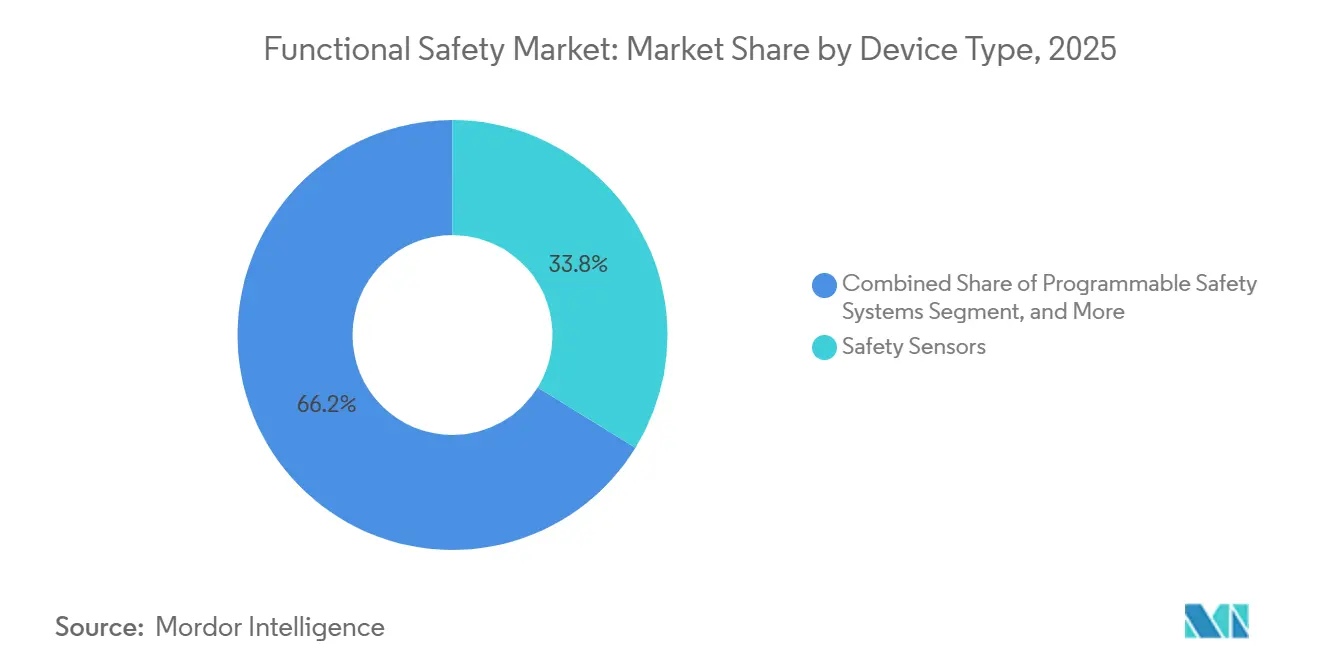
- In base al tipo di dispositivo, i sensori di sicurezza hanno dominato il mercato della sicurezza funzionale con il 33.78% nel 2025, mentre si prevede che i sistemi di sicurezza programmabili cresceranno a un CAGR dell'11.78% entro il 2031.
- Per quanto riguarda i sistemi di sicurezza, i sistemi di arresto di emergenza hanno rappresentato il 28.67% dei ricavi nel 2025; si prevede che i sistemi di protezione dalla pressione ad alta integrità cresceranno a un CAGR dell'11.73% fino al 2031.
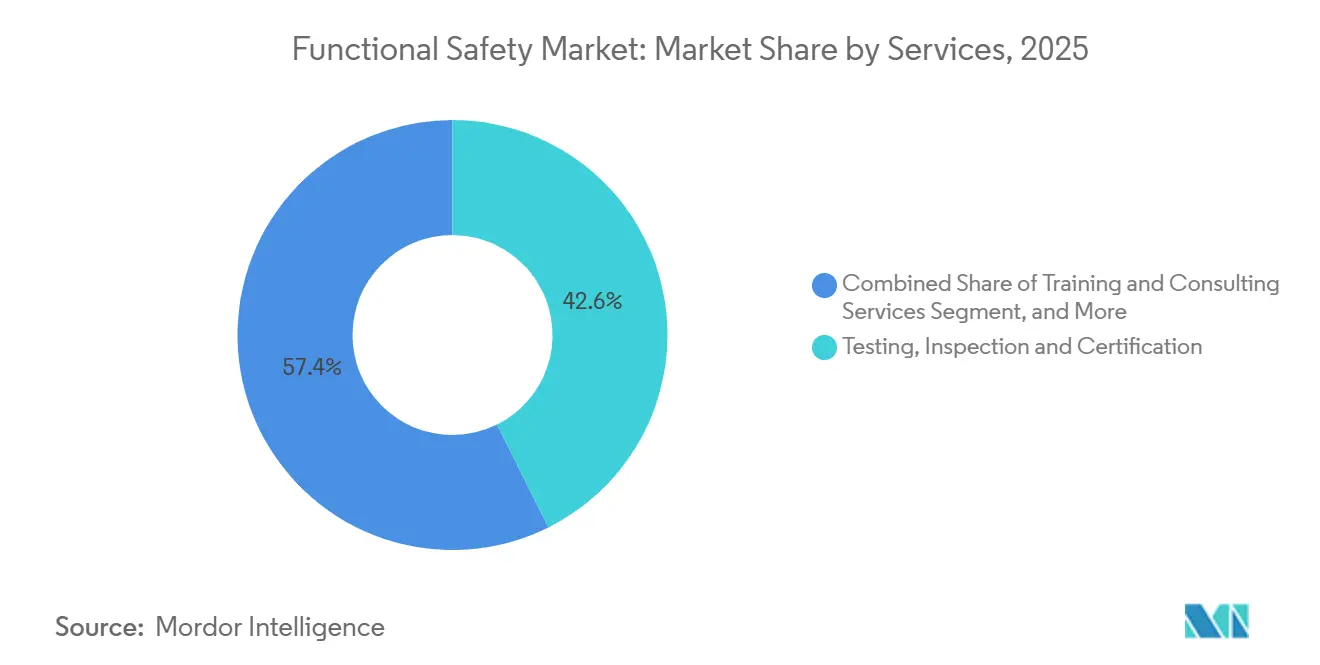
- In termini di servizio, test, ispezioni e certificazioni rappresentavano il 42.64% delle dimensioni del mercato della sicurezza funzionale nel 2025, mentre si prevede che formazione e consulenza cresceranno a un CAGR del 10.91% entro il 2031.
- Per settore di utilizzo finale, petrolio e gas hanno contribuito per il 29.38% alla domanda nel 2025, mentre i prodotti farmaceutici sono sulla buona strada per registrare un CAGR dell'11.54% tra il 2026 e il 2031.
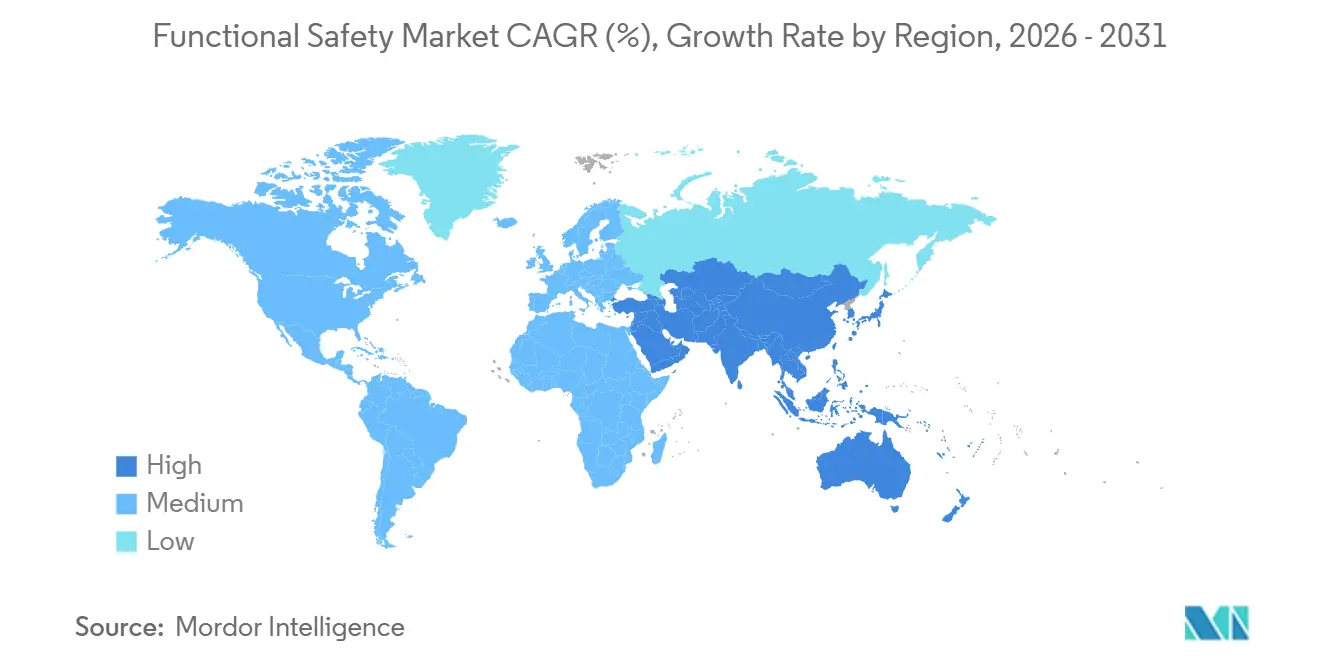
- In termini geografici, l'Europa ha mantenuto il 34.89% della quota di mercato della sicurezza funzionale nel 2025, mentre si prevede che l'area Asia-Pacifico registrerà un CAGR dell'11.39% nell'orizzonte di previsione.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti del mercato globale della sicurezza funzionale
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Rigorose normative e standard di sicurezza globali (IEC 61508, ISO 26262) | + 2.8% | Globale, con adozione anticipata in Europa e Nord America | A lungo termine (≥ 4 anni) |
| Espansione dell'Industria 4.0 e dell'automazione industriale | + 2.3% | Nucleo Asia-Pacifico, con ricadute su Europa e Nord America | Medio termine (2-4 anni) |
| Maggiore controllo sugli incidenti nei settori del petrolio, del gas e dell'energia | + 1.9% | Medio Oriente, Nord America (Costa del Golfo), Europa (Mare del Nord) | A breve termine (≤ 2 anni) |
| Integrazione della sicurezza funzionale con la sicurezza informatica industriale | + 1.6% | Nord America ed Europa, espandendosi nell'area Asia-Pacifico | Medio termine (2-4 anni) |
| Emersione di algoritmi di spegnimento AI/ML certificati SIL | + 1.2% | Siti pilota in Nord America ed Europa, con espansione in Medio Oriente | A lungo termine (≥ 4 anni) |
| Ascesa dei modelli di abbonamento Safety-as-a-Service per le PMI | + 0.9% | Globale, con la più alta penetrazione nei cluster di PMI in Europa e Nord America | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Rigorose normative e standard di sicurezza globali
I mandati normativi rimangono il principale catalizzatore per le nuove installazioni e gli ammodernamenti. La norma IEC TS 61508-3-2:2024 ha formalizzato le tecniche di model checking e di dimostrazione dei teoremi, riducendo i cicli di certificazione per i sistemi di sicurezza programmabili fino al 20%. [1] Commissione Elettrotecnica Internazionale, “IEC TS 61508-3-2:2024,” IEC.CH I testi preliminari della terza edizione della norma ISO 26262 diffusi tra il 2024 e il 2025 estendono la copertura ASIL-D alle funzioni di guida automatizzata di livello 3-4, spingendo i fornitori di primo livello del settore automobilistico a riprogettare chipset e controller. Il Regolamento Macchine (UE) 2023/1230 dell'Europa introduce i passaporti digitali di prodotto a partire dal 2027, accelerando gli aggiornamenti brownfield, mentre la revisione di marzo 2025 dell'OSHA al 29 CFR 1910.119 richiede un'analisi quantitativa del rischio per ogni circuito con classificazione SIL nelle raffinerie degli Stati Uniti.
Espansione dell'Industria 4.0 e dell'automazione industriale
L'implementazione dell'edge computing e del digital twin sta integrando la logica di sicurezza funzionale in stack di automazione più ampi. Nel 2024 Siemens ha collegato la sua famiglia Simatic Safety Integrated a Industrial Edge, consentendo tempi di risposta deterministici inferiori a 10 millisecondi e analisi cloud sincronizzate per la manutenzione predittiva. [2] Siemens AG, “Simatic Safety Integrated on Industrial Edge,” SIEMENS.COM Rockwell Automation ha consolidato il controllo standard e di sicurezza nella linea FactoryTalk GuardLogix 5580, riducendo l'ingombro dei pannelli di quasi il 40% per i produttori di componenti discreti. I sensori di sicurezza wireless abilitati IO-Link, lanciati da Pepperl+Fuchs nel 2025, stanno alimentando le piattaforme MES con diagnostica in tempo reale, riducendo i tempi di inattività della linea fino al 25% negli stabilimenti automobilistici. La roadmap cinese Made-in-China 2025 e il programma indiano Production-Linked Incentive convogliano nuove spese in conto capitale nell'automazione, sostenendo una crescita superiore alla media globale nell'Asia-Pacifico.
Maggiore controllo sugli incidenti nei settori del petrolio, del gas e dell'energia
Eventi di mancata esplosione e incendi di sistemi di accumulo di energia hanno acuito l'attenzione normativa. L'avviso di sicurezza 471 del Bureau of Safety and Environmental Enforcement degli Stati Uniti impone la verifica indipendente del SIL per i dispositivi di prevenzione delle esplosioni sottomarini installati su impianti nel Golfo del Messico. [3] US Bureau of Safety and Environmental Enforcement, “Safety Alert 471,” BSEE.GOV L'Autorità europea per la transizione del Mare del Nord ha inasprito gli intervalli di prova per i circuiti SIL 3, portando a retrofit HIPPS su piattaforme mature. Nel settore energetico, l'aggiornamento CIP di gennaio 2025 del NERC impone interblocchi di sicurezza cibernetici-fisici per i sistemi di batterie connessi alla rete, aumentando la domanda di gestione dei bruciatori e controlli delle turbomacchine.
Integrazione della sicurezza funzionale con la sicurezza informatica industriale
Gli operatori trattano sempre più le minacce informatiche come pericoli latenti per la sicurezza. La norma IEC 62443-2-1:2024 prescrive programmi unificati per i proprietari di asset che si integrano con i cicli di vita della norma IEC 61511, garantendo che i controller con classificazione SIL risiedano in zone di sicurezza separate. EcoStruxure Cybersecurity Admin Expert 2025 di Schneider Electric automatizza la classificazione delle zone in modo che i sistemi di arresto di emergenza ereditino di default le protezioni di Livello di Sicurezza 3. La Direttiva Operativa Vincolante CISA 23-01 degli Stati Uniti obbliga le entità delle infrastrutture critiche a implementare contromisure di difesa in profondità nelle reti tecnologiche operative, incrementando le vendite di gateway unidirezionali e diodi dati.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Elevato costo iniziale dei componenti e dei sistemi certificati SIL | -1.4% | Globale, con un impatto acuto sulle PMI dell'Asia-Pacifico e del Sud America | A breve termine (≤ 2 anni) |
| Complessità della ristrutturazione di impianti industriali dismessi | -1.1% | Nord America ed Europa (infrastrutture obsolete), Medio Oriente (giacimenti petroliferi maturi) | Medio termine (2-4 anni) |
| Carenza di ingegneri certificati per la sicurezza funzionale | -0.8% | Nord America ed Europa, emergenti nell'area Asia-Pacifico | A lungo termine (≥ 4 anni) |
| Ambiguità di responsabilità per gli aggiornamenti software OTA critici per la sicurezza | -0.6% | Nord America ed Europa (settori automobilistico e ferroviario) | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Elevato costo iniziale dei componenti e dei sistemi certificati SIL
L'hardware con certificazione SIL viene venduto a un prezzo da due a tre volte superiore a quello delle apparecchiature di automazione standard, mettendo a dura prova i budget di investimento degli operatori di fascia media. Il telaio AC 800M High Integrity di ABB costa tra i 18,000 e i 25,000 dollari, rispetto ai 6,000-8,000 dollari della variante non di sicurezza, mentre gli scanner laser deTec4 di SICK costano circa 4,500-6,000 dollari, il quadruplo del costo di un sensore di distanza convenzionale. Gli studi di convalida spesso aggiungono costi a sei cifre, spingendo molte PMI del Sud-Est asiatico e dell'America Latina a rinviare gli aggiornamenti a favore di premi assicurativi più elevati o finestre di manutenzione più estese.
Complessità della ristrutturazione di impianti industriali dismessi
L'installazione di moderni sistemi di sicurezza strumentati in impianti degli anni '1980 richiede reti parallele, riclassificazione delle aree pericolose e lunghi periodi di fermo. Uno studio dell'American Petroleum Institute ha stimato una spesa di 40-60 milioni di dollari e fino a 24 mesi di progettazione per adeguare una raffineria da 200,000 barili al giorno alla norma IEC 61511. La congestione fisica nelle sale di controllo, la necessità di alimentazione ridondante e i cicli di autorizzazione normativa fanno aumentare i tempi e i costi dei progetti, in particolare per gli asset obsoleti del Mare del Nord e della costa del Golfo.
Analisi del segmento
Per tipo di dispositivo: i sensori ancorano i retrofit, i sistemi programmabili guidano l'innovazione
I sensori di sicurezza rappresentavano il 33.78% del mercato della sicurezza funzionale nel 2025, poiché gli impianti dismessi hanno sostituito le protezioni elettromeccaniche con barriere fotoelettriche elettroniche, scanner laser e interblocchi magnetici. La domanda è solida nei settori petrolifero e del gas e della lavorazione alimentare, dove gli operatori privilegiano la rilevazione senza contatto per ridurre al minimo l'usura meccanica. I sistemi di sicurezza programmabili, tuttavia, dovrebbero registrare un CAGR dell'11.78%, riflettendo una svolta verso una logica definita dal software che disaccoppia il codice applicativo dall'hardware, consentendo aggiornamenti dei parametri da remoto senza comprometterne l'integrità.
Il mercato della sicurezza funzionale continua a integrare ingressi di sicurezza, risolutori logici ed elementi finali in piattaforme unificate. I sistemi di controllo PSS 4000 di Pilz e la serie NX di Omron integrano funzioni SIL 3 insieme all'automazione standard, riducendo di quasi un terzo le voci di spesa hardware. Gli interruttori RFID contactless riducono gli interventi intempestivi di circa il 45%, mentre i sensori autodiagnostici basati sull'intelligenza artificiale trasmettono i dati sulla vita utile residua, riducendo i tempi di fermo imprevisti nelle linee di confezionamento e assemblaggio.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report


Di Safety Systems: ESD domina, HIPPS guadagna slancio
I sistemi di arresto di emergenza detenevano il 28.67% della quota di mercato della sicurezza funzionale nel 2025, grazie alla loro implementazione universale in raffinerie, terminali GNL e complessi petrolchimici. Allo stesso tempo, grazie alle normative sulle emissioni di metano che scoraggiano il flaring e promuovono la protezione da sovrapressione chiusa, i sistemi di protezione dalla pressione ad alta integrità sono destinati a un'espansione del CAGR dell'11.73% durante il periodo di previsione. Questi sistemi svolgono un ruolo fondamentale nel garantire la sicurezza operativa e la conformità agli standard ambientali, favorendone ulteriormente l'adozione in diversi settori.
Le moderne architetture di controllo distribuito sfumano i confini tra controllo di processo e sicurezza. Experion PKS di Honeywell ora integra logica certificata SIL nello stesso ambiente dei loop normativi, agevolando la consapevolezza situazionale dell'operatore. I trasmettitori wireless DeltaV SIS di Emerson consentono di risparmiare dai 500 ai 1,000 dollari per loop nelle installazioni di GNL greenfield, incoraggiandone l'adozione in progetti mediorientali sensibili ai costi. I gemelli digitali utilizzati durante la progettazione HIPPS hanno ridotto di quasi la metà i tempi di collaudo in fabbrica, accorciando il time-to-first-gas per i giacimenti offshore.
Per servizi: picchi di certificazione, scale di formazione
Nel 2025, i servizi di collaudo, ispezione e certificazione hanno rappresentato il 42.64% del fatturato, trainati dalla corsa alla convalida dei progetti di sicurezza dei macchinari dovuta all'armonizzazione della norma IEC 62061. Gli esperti del settore della sicurezza funzionale prevedono un rallentamento delle attività di certificazione entro il 2027, con la riduzione degli arretrati. Prevedono una svolta nella crescita verso i servizi di formazione e consulenza, che dovrebbero crescere a un solido CAGR del 10.91%.
I servizi orientati al ciclo di vita sono in crescita. Grandi aziende come TÜV SÜD, TÜV Rheinland e UL Solutions stanno potenziando i loro servizi di audit integrando funzionalità come repository di documenti cloud, esercitazioni per operatori in realtà virtuale e promemoria automatici per i test di verifica. Piattaforme come SIMIT Safety di Siemens ed Emulate3D di Rockwell consentono agli ingegneri di convalidare la logica di sicurezza in ambienti simulati, riducendo la necessità di regolazioni in loco e i tempi di messa in servizio fino al 50%.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per settore di utilizzo finale: petrolio e gas in testa, aumento dei prodotti farmaceutici
Nel 2025, il settore petrolifero e del gas ha rappresentato il 29.38% del mercato della sicurezza funzionale, trainato dalla costruzione di impianti di GNL in Nord America e dall'implementazione di sistemi HIPPS su asset offshore maturi. Il settore farmaceutico dovrebbe raggiungere un CAGR dell'11.54%, trainato dall'installazione di interblocchi di controllo con classificazione SIL sulle linee di produzione continua. Questo sviluppo è in linea con le linee guida sui sistemi di qualità della FDA del dicembre 2024, che enfatizzano il miglioramento della sicurezza e dell'efficienza nei processi di produzione. Si prevede che l'adozione di questi sistemi avanzati semplificherà le operazioni e garantirà la conformità agli standard normativi, supportando ulteriormente la crescita del mercato.
Nei progetti di generazione di energia, accumulo di energia a batteria e ciclo combinato, la gestione dei bruciatori SIL 3 e i controlli delle turbomacchine sono necessari per mitigare i rischi di fuga termica e sovravelocità. Gli stabilimenti di produzione di alimenti e bevande utilizzano sensori elettrici a basse prestazioni e dispositivi di arresto di emergenza per conformarsi alle norme OSHA sulla protezione delle macchine, mentre il settore automobilistico sta integrando i controllori ISO 26262 ASIL-D in sottosistemi avanzati di assistenza alla guida, espandendo il mercato della sicurezza funzionale oltre i tradizionali impianti di processo.
Analisi geografica
Mercato europeo della sicurezza funzionale
Nel 2025, l'Europa rappresentava il 34.89% della quota di mercato della sicurezza funzionale, guidata da Germania, Francia e Regno Unito, dove le normative sulla marcatura CE e gli elevati costi del lavoro sostengono la spesa per l'automazione. I passaporti digitali del Regolamento Macchine in arrivo catalizzeranno un'altra impennata di retrofit prima del 2027. L'Europa meridionale sta convogliando gli stimoli verso impianti a ciclo combinato più puliti, traducendosi in nuovi ordini di controlli per turbomacchine con certificazione SIL.
Mercato della sicurezza funzionale nella regione Asia-Pacifico
Si prevede che l'area Asia-Pacifico registrerà un CAGR dell'11.39% fino al 2031. L'allineamento della Cina agli standard GB/T 20438 e IEC 61508, e i sussidi previsti dal programma Made-in-China 2025, stanno guidando l'implementazione su larga scala di controllori di sicurezza negli impianti elettronici e di produzione di macchinari. L'assegnazione di 1.8 miliardi di dollari di incentivi legati alla produzione (PPI) in India per l'automazione è già visibile nelle nuove fabbriche farmaceutiche. Giappone e Corea del Sud, a fronte dell'invecchiamento della forza lavoro e dell'intensa espansione del settore dei semiconduttori, stanno specificando sistemi di sicurezza SIL-2 o superiori per la robotica e le linee di celle per batterie.
Il mercato della sicurezza funzionale nelle Americhe e in Medio Oriente e Africa
Il Nord America rappresenta circa un quarto del fatturato globale, sostenuto da ristrutturazioni di siti industriali dismessi negli impianti di produzione di sabbie bituminose della Costa del Golfo e del Canada. Le finestre di collaudo più restrittive dell'OSHA, i mandati di accumulo delle batterie del NERC e le normative BSEE per le attività sottomarine convergono per favorire l'adozione di pacchetti di arresto di emergenza e HIPPS. Messico e Brasile forniscono una crescita incrementale attraverso l'espansione midstream e gli ammodernamenti dei giacimenti pre-sale, mentre Medio Oriente e Africa continuano a ordinare soluzioni integrate con strumenti di sicurezza per mega-raffinerie e complessi di conversione gas-liquidi.

Panorama normativo
La conformità alla sicurezza funzionale continua ad essere ancorata alla norma IEC 61508 come riferimento trasversale ai vari settori, con derivazioni settoriali come la ISO 26262 per il settore automobilistico e la IEC 62061 per i macchinari che influenzano la progettazione, la validazione e la documentazione dei prodotti. In Europa, la decisione di esecuzione (UE) 2026/546 della Commissione (marzo 2026) ha aggiornato l'elenco delle norme armonizzate a supporto della conformità alla sicurezza dei macchinari, rafforzando la domanda di sistemi di controllo relativi alla sicurezza allineati a SIL/PL lungo le filiere di fornitura di apparecchiature per l'imballaggio e la lavorazione degli alimenti.
La modernizzazione normativa in materia di autonomia e sistemi software-intensivi sta ampliando l'ambito della sicurezza funzionale oltre i tradizionali impianti industriali. Il Regolamento (UE) 2024/1689 sull'IA classifica alcuni componenti di sicurezza come IA ad alto rischio, per i quali si applica la valutazione di conformità da parte di terzi, con obblighi chiave che entreranno in vigore dal 2 agosto 2027 e che richiederanno un lavoro di allineamento anticipato da parte dei fornitori che sviluppano funzioni di sicurezza basate sull'IA. Nel settore dei trasporti, l'Automated Vehicles Act 2024 del Regno Unito richiede una Dichiarazione dei principi di sicurezza per l'autorizzazione dei veicoli autonomi, mentre il lavoro dell'UNECE sull'approvazione dei sistemi di guida automatizzata fa riferimento alla norma ISO 26262, inasprendo le aspettative in termini di integrità della sicurezza dimostrabile nei controller di guida automatizzata e nelle relative catene di strumenti.
Analisi della catena del valore
La catena del valore della sicurezza funzionale inizia con gli standard e i framework di conformità (IEC 61508 e derivati correlati) che si estendono a cascata fino a definire i requisiti per semiconduttori, sensori, logici/controllori, attuatori ed elementi finali con classificazione di sicurezza, nonché per stack software certificati. I fornitori di componenti e piattaforme (microcontrollori, circuiti integrati di interfaccia, elettronica di potenza, kernel di separazione o hypervisor) riforniscono gli OEM e gli integratori di sistemi che assemblano sensori di sicurezza, PLC di sicurezza, sistemi di sicurezza programmabili e sistemi completi di strumentazione di sicurezza per gli utenti finali nei settori di processo, macchinari e automotive. Gli organismi di test, ispezione e certificazione di terze parti (per la certificazione dei dispositivi, gli audit del ciclo di vita e le pratiche di collaudo) regolano l'adozione e influenzano i tempi di immissione sul mercato e i cicli di aggiornamento.
I principali colli di bottiglia si trovano a monte nella catena di fornitura dell'elettronica industriale e all'interfaccia di certificazione. I tempi di consegna dei semiconduttori sono aumentati drasticamente nel 2026 per i componenti a nodo maturo comunemente utilizzati nei controllori di sicurezza, con tempi massimi di consegna citati che hanno raggiunto circa 40 settimane per i componenti attivi e superato le 52 settimane per alcuni MOSFET industriali. Questa limitazione sta incrementando le attività di riprogettazione, il ricorso a fornitori alternativi e il carico di lavoro di gestione del ciclo di vita. Di conseguenza, i fornitori stanno promuovendo approcci di sicurezza software-defined e hardware-independent (ad esempio, architetture a criticità mista che utilizzano hypervisor certificati come SYSGO PikeOS) che disaccoppiano le funzioni di sicurezza da una singola famiglia di controllori proprietari, mentre i partner di distribuzione e assistenza raggruppano la pianificazione dei pezzi di ricambio, la documentazione e la verifica periodica in offerte di gestione del ciclo di vita simili ad abbonamenti.
Panorama competitivo
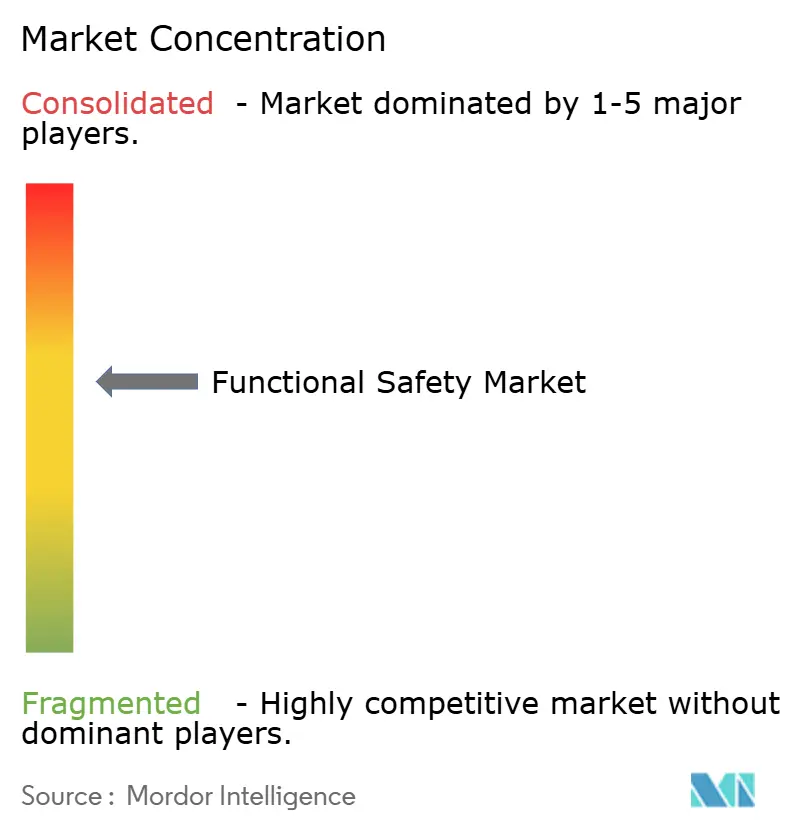
Il mercato della sicurezza funzionale si colloca in una fascia moderatamente concentrata, con Rockwell Automation, Siemens, ABB, Schneider Electric e Honeywell che insieme controllano quasi la metà del fatturato globale. Ognuna di queste aziende offre un ampio catalogo che comprende sensori di sicurezza, controllori con certificazione SIL e servizi per il ciclo di vita, consentendo loro di integrare hardware, software e supporto per la convalida in un unico contratto. L'intensità competitiva sta aumentando man mano che i clienti spostano i budget dai dispositivi discreti a piattaforme integrate che uniscono la logica di sicurezza all'analisi industriale. Questa transizione favorisce le aziende che gestiscono già ampie basi installate e possono integrare software edge-to-cloud sui sistemi di controllo esistenti.
I leader di mercato si stanno espandendo sia attraverso aggiornamenti organici di prodotto che attraverso acquisizioni mirate. Rockwell Automation ha acquisito Clearpath Robotics nel 2025, integrando la navigazione con certificazione di sicurezza nel portfolio FactoryTalk e rafforzando la sua posizione nell'intralogistica. Siemens sta ampliando la capacità dei controller nel suo stabilimento di Amberg per ridurre i tempi di consegna dell'hardware Simatic Safety Integrated utilizzato da clienti del settore automobilistico e farmaceutico. ABB e Honeywell hanno costituito una joint venture per fornire gateway SIL-3 che combinano funzioni di sicurezza e sicurezza informatica, riflettendo la crescente domanda di protezione convergente degli asset operativi. Schneider Electric ha aperto un nuovo stabilimento a Bangalore per localizzare la produzione dei sistemi Modicon M580 ePAC e Triconex per progetti nell'area Asia-Pacifico che richiedono sia sicurezza che reti deterministiche.
Gli specialisti continuano a esercitare la loro influenza nei settori ad alta integrità e di nicchia. HIMA domina i processi batch petrolchimici che richiedono tripla ridondanza e logica personalizzata, mentre SICK eccelle negli scanner laser per celle robotiche collaborative, dove ampi intervalli di rilevamento e tempi di risposta rapidi sono fondamentali. Pilz, Phoenix Contact e Omron si stanno ritagliando uno spazio vuoto con ambienti di sviluppo open source o cloud-native che semplificano i cicli di progettazione per le piccole e medie imprese. Stanno emergendo anche concorrenti software-first, che offrono algoritmi di arresto predittivo che si sovrappongono ai controller esistenti e prevedono un costo in abbonamento. Queste dinamiche suggeriscono che, mentre i primi cinque fornitori mantengono i vantaggi di scala, gli innovatori agili continuano a erodere il lock-in concentrandosi su specializzazioni verticali e modelli di fatturato incentrati sui servizi.
Leader del settore della sicurezza funzionale
Rockwell Automation Inc.
Emerson Electric Company
Honeywell International Inc.
ABB Ltd
Yokogawa Electric Corporation
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare

Recenti sviluppi del settore
- Luglio 2026: Emerson ha ampliato le funzionalità del suo monitor di gas wireless Rosemount 928 per includere il rilevamento di gas combustibili, consentendo un monitoraggio più accurato dei limiti di esplosività. L'estensione del monitoraggio wireless dei gas ai casi d'uso relativi ai gas combustibili amplia la gamma di strumentazione di sicurezza funzionale implementabile in aree difficili da cablare e supporta flussi di lavoro più rapidi per il rilevamento dei pericoli negli impianti di processo.
- Ottobre 2025: Rockwell Automation ha lanciato il controllore ControlLogix 5590 con sicurezza funzionale integrata e posizionamento di sicurezza informatica conforme alla norma IEC 62443. La combinazione di sicurezza e protezione in un'unica piattaforma di controllo centrale supporta i clienti che stanno consolidando le architetture e cercano una gestione coerente del ciclo di vita per le funzioni standard di controllo e sicurezza.
- Novembre 2024: ABB ha rilasciato la versione 3.0 di ABB Ability Safety Plus Hoist Protector, una soluzione per paranchi certificata SIL 3. L'aggiornamento rafforza l'offerta di ABB nelle applicazioni di sollevamento e movimentazione con certificazione di sicurezza, dove la conformità e le funzioni di protezione verificate sono fondamentali per i progetti di ammodernamento e di nuova costruzione.


Ambito del rapporto sul mercato globale della sicurezza funzionale
Il rapporto sul mercato della sicurezza funzionale è segmentato per tipo di dispositivo (sensori di sicurezza, controller/moduli/relè di sicurezza, interruttori di sicurezza, sistemi di sicurezza programmabili, dispositivi di arresto di emergenza, elementi di controllo finali, altri tipi di dispositivi), sistemi di sicurezza (sistemi di gestione dei bruciatori, sistemi di controllo delle turbomacchine, sistemi di protezione dalla pressione ad alta integrità, sistemi di controllo del monitoraggio di incendi e gas, sistemi di arresto di emergenza, sistemi di controllo di supervisione e acquisizione dati, sistemi di controllo distribuiti), servizi (test, ispezione e certificazione, progettazione, ingegneria e manutenzione, servizi di formazione e consulenza), settore dell'utente finale (petrolio e gas, produzione di energia, alimentare e delle bevande, farmaceutico, automobilistico, altri settori dell'utente finale) e area geografica (Nord America, Sud America, Europa, Asia-Pacifico, Medio Oriente e Africa). Le previsioni di mercato sono fornite in termini di valore (USD).
| Sensori di sicurezza |
| Controller/Moduli/Relè di sicurezza |
| Interruttori di sicurezza |
| Sistemi di sicurezza programmabili |
| Dispositivi di arresto di emergenza |
| Elementi di controllo finale |
| Altri tipi di dispositivi |
| Sistemi di gestione dei bruciatori |
| Sistemi di controllo delle turbomacchine |
| Sistemi di protezione dalla pressione ad alta integrità |
| Sistemi di controllo per il monitoraggio di incendi e gas |
| Sistemi di arresto di emergenza |
| Sistemi di controllo di supervisione e acquisizione dati |
| Sistemi di controllo distribuito |
| Collaudo, Ispezione e Certificazione |
| Progettazione, ingegneria e manutenzione |
| Servizi di formazione e consulenza |
| Olio e Gas |
| Produzione di energia |
| Cibo e Bevande |
| Pharmaceutical |
| Automotive |
| Altri settori degli utenti finali |
| Nord America | Stati Uniti | |
| Canada | ||
| Messico | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Europa | Regno Unito | |
| Germania | ||
| Francia | ||
| Italia | ||
| Resto d'Europa | ||
| Asia Pacifico | Cina | |
| Giappone | ||
| India | ||
| Corea del Sud | ||
| Resto dell'Asia Pacific | ||
| Medio Oriente & Africa | Medio Oriente | Emirati Arabi Uniti |
| Arabia Saudita | ||
| Resto del Medio Oriente | ||
| Africa | Sud Africa | |
| Egitto | ||
| Resto d'Africa | ||
| Per tipo di dispositivo | Sensori di sicurezza | ||
| Controller/Moduli/Relè di sicurezza | |||
| Interruttori di sicurezza | |||
| Sistemi di sicurezza programmabili | |||
| Dispositivi di arresto di emergenza | |||
| Elementi di controllo finale | |||
| Altri tipi di dispositivi | |||
| Di Safety Systems | Sistemi di gestione dei bruciatori | ||
| Sistemi di controllo delle turbomacchine | |||
| Sistemi di protezione dalla pressione ad alta integrità | |||
| Sistemi di controllo per il monitoraggio di incendi e gas | |||
| Sistemi di arresto di emergenza | |||
| Sistemi di controllo di supervisione e acquisizione dati | |||
| Sistemi di controllo distribuito | |||
| Per servizi | Collaudo, Ispezione e Certificazione | ||
| Progettazione, ingegneria e manutenzione | |||
| Servizi di formazione e consulenza | |||
| Per settore degli utenti finali | Olio e Gas | ||
| Produzione di energia | |||
| Cibo e Bevande | |||
| Pharmaceutical | |||
| Automotive | |||
| Altri settori degli utenti finali | |||
| Per geografia | Nord America | Stati Uniti | |
| Canada | |||
| Messico | |||
| Sud America | Brasile | ||
| Argentina | |||
| Resto del Sud America | |||
| Europa | Regno Unito | ||
| Germania | |||
| Francia | |||
| Italia | |||
| Resto d'Europa | |||
| Asia Pacifico | Cina | ||
| Giappone | |||
| India | |||
| Corea del Sud | |||
| Resto dell'Asia Pacific | |||
| Medio Oriente & Africa | Medio Oriente | Emirati Arabi Uniti | |
| Arabia Saudita | |||
| Resto del Medio Oriente | |||
| Africa | Sud Africa | ||
| Egitto | |||
| Resto d'Africa | |||


Domande chiave a cui si risponde nel rapporto
Quanto sarà grande il mercato della sicurezza funzionale entro il 2031?
Si prevede che raggiungerà i 12.82 miliardi di dollari, passando dai 7.84 miliardi di dollari del 2026 a un CAGR del 10.34%.
Quale tipologia di dispositivo detiene oggi la quota più alta?
I sensori di sicurezza hanno rappresentato il 33.78% del fatturato del 2025 grazie a diffusi ammodernamenti nella produzione di processo e discreta.
Cosa spinge all'adozione di sistemi di protezione dalla pressione ad alta integrità?
Le sanzioni per le emissioni di metano in Nord America, Europa e Medio Oriente premiano gli operatori che impediscono il flaring, spingendo l'HIPPS a un CAGR dell'11.73% entro il 2031.
Perché le PMI si stanno rivolgendo alla sicurezza come servizio?
I pacchetti di abbonamento riducono i costi di conformità annuali fino al 30% e compensano la carenza di ingegneri della sicurezza certificati.
Quale regione si prevede crescerà più rapidamente?
Si prevede che l'area Asia-Pacifico registrerà un CAGR dell'11.39%, sostenuto dai sussidi all'automazione in Cina e India, nonché dagli investimenti nei semiconduttori in Giappone e Corea del Sud.
Quanto è concentrato il potere del fornitore nella sicurezza funzionale?
La quota combinata dei primi cinque fornitori si attesta intorno al 50%, il che indica un panorama moderatamente concentrato ma comunque competitivo.
Pagina aggiornata l'ultima volta il:



