

Dimensioni e quota del mercato della farina funzionale
Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
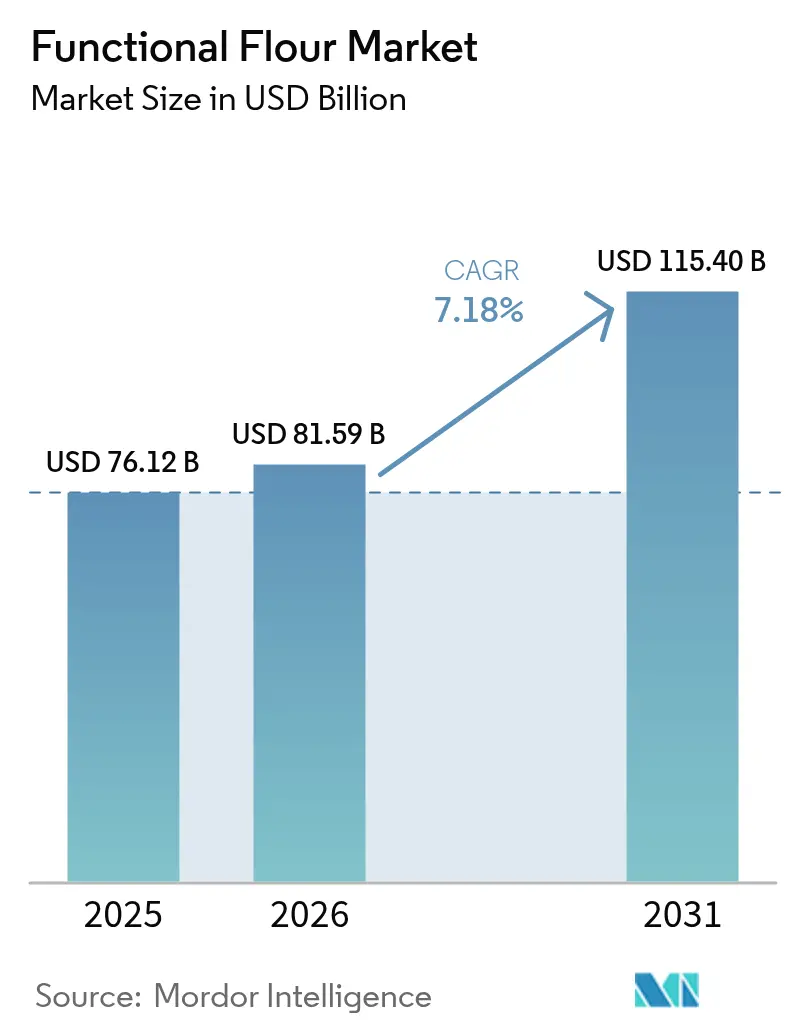
| Dimensione del mercato (2026) | 81.59 miliardo di dollari |
| Dimensione del mercato (2031) | 115.40 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 7.18% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Nord America |
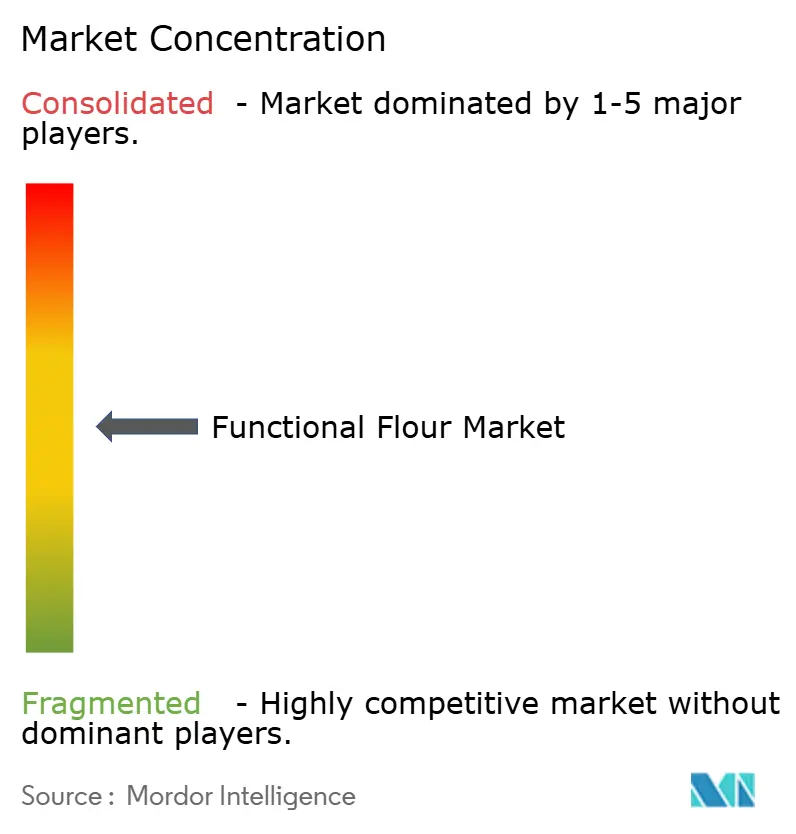
| Concentrazione del mercato | Medio |
Principali giocatori
*Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. |
|
Analisi del mercato della farina funzionale di Mordor Intelligence
Si prevede che il mercato delle farine funzionali aumenterà da 76.12 miliardi di dollari nel 2025 a 81.59 miliardi di dollari nel 2026 e raggiungerà i 115.40 miliardi di dollari entro il 2031, con un CAGR del 7.18% nel periodo 2026-2031. L'accelerata domanda di testurizzanti clean-label, gli obblighi di fortificazione negli alimenti di base e la crescita sostenuta dei formati proteici di origine vegetale mantengono il mercato delle farine funzionali in una traiettoria ascendente. Gli ingredienti a base di legumi stanno guadagnando quote di mercato perché forniscono concentrazioni proteiche superiori al 20% pur rimanendo privi degli otto principali allergeni, consentendo ai formulatori di diversificare oltre il grano. L'estrusione di precisione e il trattamento termico-umido consentono ai trasformatori di personalizzare i profili di gelatinizzazione, riducendo la dipendenza dagli idrocolloidi e aprendo percorsi di riformulazione convenienti. Allo stesso tempo, il riciclo creativo secondario crea nuovi profitti trasformando polpa di latte d'avena, okara e residui di fermentazione in farine funzionali ad alto contenuto di fibre, soddisfacendo gli obiettivi di sostenibilità aziendale e le scorecard dei rivenditori. La resilienza della catena di approvvigionamento è ora un fattore di differenziazione strategico, poiché le oscillazioni delle rese legate alla siccità in Canada e in Europa aumentano la volatilità dei prezzi dei fattori di produzione e accrescono la necessità di contratti di approvvigionamento diversificati.
Punti chiave del rapporto
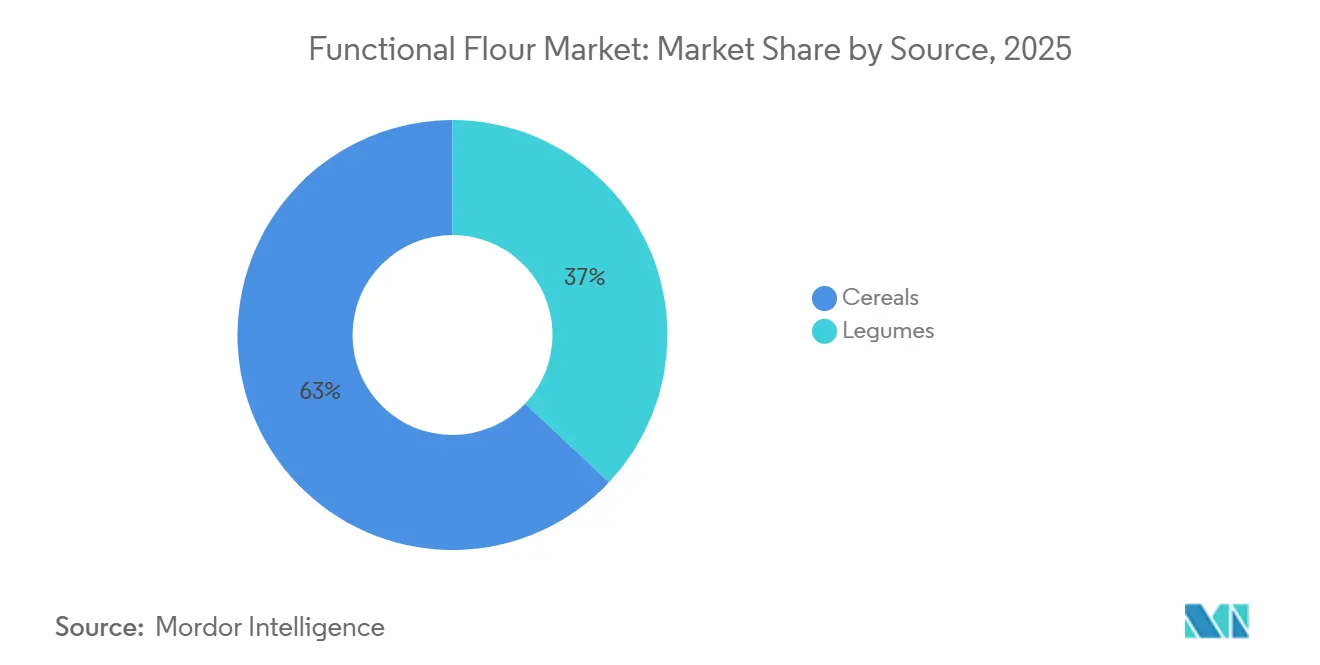
- In base alla fonte, nel 2025 i cereali rappresentavano il 62.98% della quota di mercato delle farine funzionali, mentre i legumi sono destinati a crescere a un CAGR dell'8.74% fino al 2031.
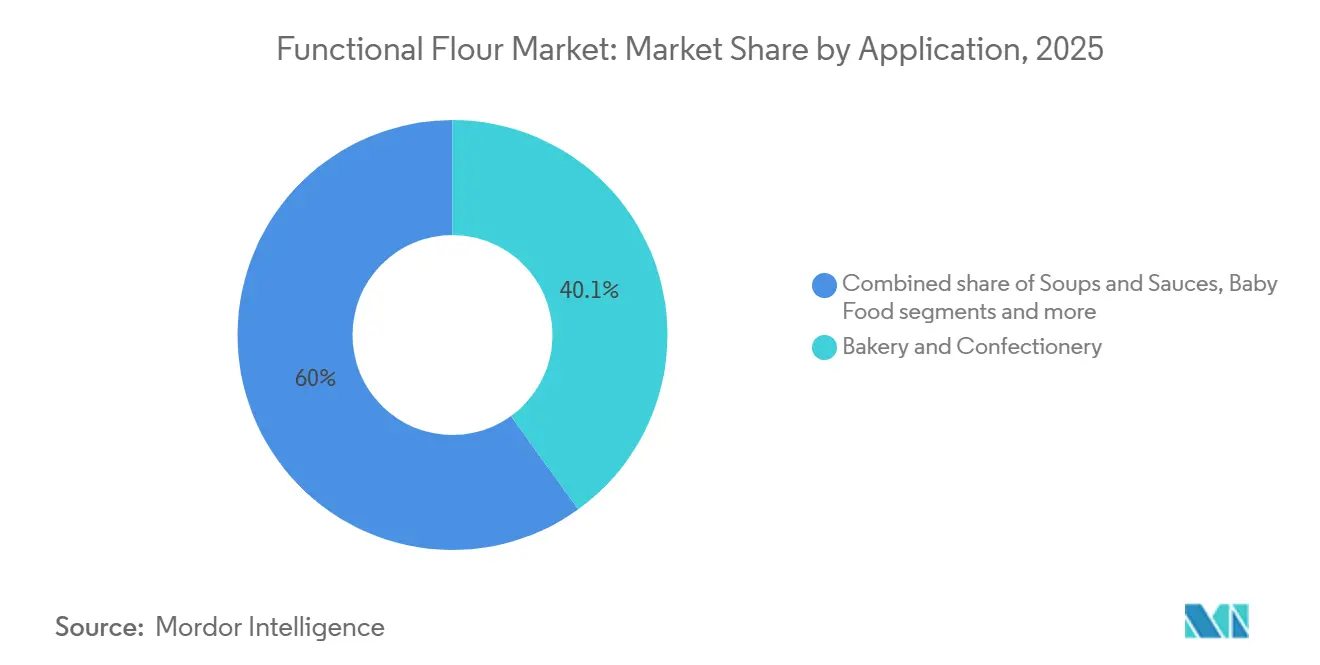
- Per applicazione, nel 2025 i prodotti da forno e dolciumi rappresentavano il 40.05% del mercato delle farine funzionali, mentre le alternative alla carne dovrebbero registrare un CAGR del 7.63% entro il 2031.
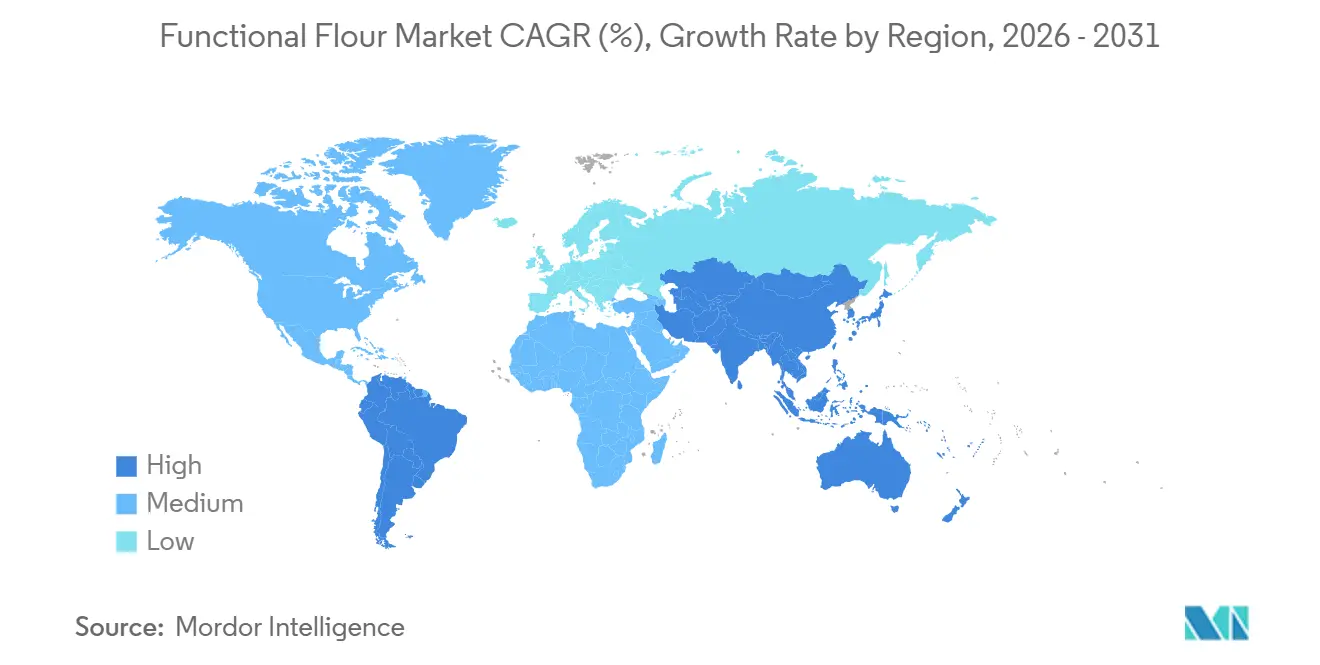
- In termini geografici, il Nord America è stato il Paese leader con una quota di fatturato del 33.22% nel 2025, mentre si prevede che l'area Asia-Pacifico aumenterà con un CAGR dell'8.79% tra il 2026 e il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale delle farine funzionali
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| L'industria della panetteria e degli snack richiede controllo della consistenza e stabilità a scaffale | + 1.8% | Globale, con concentrazione in Nord America ed Europa | Medio termine (2-4 anni) |
| Utilizzo crescente nei segmenti specializzati e ad alto margine (nutrizione sportiva, alimenti per bambini, alimenti di base fortificati) | + 1.5% | Centri urbani del Nord America, Europa, Asia-Pacifico | Medio termine (2-4 anni) |
| Crescita degli alimenti di origine vegetale e delle proteine alternative | + 2.1% | Mercati principali del Nord America, Europa, Asia-Pacifico | A lungo termine (≥4 anni) |
| Adozione di estrusione di precisione e trattamento termico-umido che sblocca caratteristiche funzionali personalizzate | + 1.2% | Globale, guidato dal Nord America e dall'Europa occidentale | A breve termine (≤2 anni) |
| Riciclo dei flussi collaterali della lavorazione alimentare in farine ricche di fibre | + 0.9% | Europa, Nord America, con ricadute sull'Asia-Pacifico | Medio termine (2-4 anni) |
| Supporto normativo e armonizzazione degli standard di sicurezza alimentare | + 0.7% | Globale, in particolare Europa, Asia-Pacifico, Medio Oriente | A lungo termine (≥4 anni) |
| Fonte: Intelligenza di Mordor | |||
L'industria della panetteria e degli snack richiede controllo della consistenza e stabilità a scaffale
Il settore della panetteria e degli snack sta assistendo a una crescente attenzione al controllo della consistenza e alla stabilità a scaffale, spinta dalle mutevoli preferenze dei consumatori e dalle richieste del mercato. I produttori si stanno impegnando a offrire una qualità sensoriale costante, come briciole di pane morbide o cracker croccanti, rispondendo al contempo alla crescente domanda di benefici nutrizionali e funzionali nei prodotti di base. Questa tendenza si riflette nella crescente spesa delle famiglie del Regno Unito per pane e cereali, che ha raggiunto i 23.38 miliardi di sterline nel 2025, rispetto ai 22.32 miliardi di sterline del 2022, secondo l'Office for National Statistics (Regno Unito), a dimostrazione della robusta domanda di prodotti di alta qualità. [1]Fonte: Office for National Statistics (Regno Unito), "Consumer Trends: Chained Volume Measure, Seasonally Adjusted", ons.gov.uk Per soddisfare queste aspettative, i panificatori industriali e i produttori di snack stanno collaborando con fornitori di ingredienti come Archer Daniels Midland Company e Cargill, Incorporated. Questi fornitori stanno innovando le farine funzionali che migliorano l'assorbimento d'acqua, la reologia dell'impasto e la consistenza del prodotto, incorporando al contempo caratteristiche salutari come un maggiore contenuto di fibre, proteine o la funzionalità senza glutine. Questa collaborazione consente ai produttori di bilanciare le dichiarazioni di clean-label con le prestazioni tecniche, garantendo che i prodotti rimangano freschi più a lungo senza compromettere la sensazione al palato o l'integrità strutturale. Tali progressi sono fondamentali in un contesto di mercato competitivo caratterizzato da crescenti aspettative dei consumatori e da sfide nella catena di approvvigionamento.
Utilizzo crescente nei segmenti specializzati e ad alto margine (nutrizione sportiva, alimenti per bambini, alimenti di base fortificati)
I cambiamenti nello stile di vita e nelle priorità relative alla salute stanno trainando la crescita del mercato delle farine funzionali, in particolare nei segmenti specializzati e ad alto margine come l'alimentazione sportiva, gli alimenti per l'infanzia e gli alimenti base fortificati. Con una previsione del 21.5% di adulti statunitensi che parteciperà quotidianamente ad attività sportive, fisiche e ricreative nel 2024, in aumento rispetto al 20.1% del 2022, la domanda di nutrizione sportiva arricchita di nutrienti che supporti le prestazioni e il recupero è in crescita. [2]Fonte: Bureau of Labor Statistics, "American Time Use Survey - Risultati 2023", bls.gov Allo stesso tempo, la crescente attenzione dei genitori verso alimenti per l'infanzia ricchi di nutrienti e alimenti di base fortificati sta incoraggiando i produttori alimentari a rifornirsi di farine funzionali specializzate che offrano profili nutrizionali personalizzati, una migliore digeribilità e prestazioni di lavorazione ottimizzate. Fornitori chiave, tra cui Ardent Mills e Swedish Oat Fiber, stanno innovando con farine arricchite di fibre che aiutano i formulatori a soddisfare i requisiti proteici e di etichettatura pulita, mantenendo al contempo consistenza e lavorabilità nei prodotti finiti. Questi sviluppi riflettono il modo in cui le tendenze in materia di salute dei consumatori stanno rimodellando le strategie degli ingredienti lungo tutta la catena del valore. Inoltre, il mercato si sta espandendo poiché i clienti cercano sempre più prodotti differenziati e con margini più elevati, in linea con gli obiettivi di salute attiva e preventiva, rafforzando il ruolo delle farine funzionali nel soddisfare le mutevoli esigenze dei consumatori.
Crescita degli alimenti di origine vegetale e delle proteine alternative
Il crescente interesse dei consumatori per diete sostenibili e prive di ingredienti di origine animale sta determinando cambiamenti significativi nel mercato delle farine funzionali, con la crescente domanda di farine che migliorino la consistenza, il contenuto proteico e le prestazioni funzionali nelle applicazioni a base vegetale. I dati rivelano che 6 famiglie su 10, ovvero il 59%, hanno acquistato alimenti a base vegetale nel 2024, a dimostrazione di un'adozione diffusa. [3]Fonte: The Good Food Institute, "Approfondimenti sul mercato al dettaglio statunitense per l'industria a base vegetale", gfi.orgQuesta tendenza, come evidenziato dal Good Food Institute e dalla Plant Based Food Association, sta incoraggiando i produttori alimentari a riformulare prodotti da forno, snack e alternative alla carne con ingredienti che riproducano la consistenza e la consistenza delle opzioni tradizionali. Per soddisfare queste esigenze in continua evoluzione, aziende come Scoular e Ingredion Incorporated stanno sviluppando soluzioni su misura, tra cui farine arricchite con proteine di piselli, farine di ceci e lenticchie con proprietà emulsionanti migliorate e miscele di farina di tapioca o di riso progettate per specifiche caratteristiche viscoelastiche. Queste innovazioni consentono ai marchi di soddisfare le aspettative dei consumatori in termini di sostenibilità, nutrizione e qualità sensoriale senza compromettere le prestazioni del prodotto. L'interazione tra la crescita degli alimenti a base vegetale e i progressi nelle farine funzionali sottolinea l'attenzione del mercato nel fornire soluzioni basate su ingredienti in linea con le attuali preferenze dei consumatori e le richieste del settore.
Adozione di estrusione di precisione e trattamento termico-umido che sblocca caratteristiche funzionali personalizzate
I produttori nel mercato delle farine funzionali stanno adottando sempre più tecnologie di estrusione di precisione e di trattamento termico-umido per sviluppare ingredienti con caratteristiche prestazionali specifiche. Questi metodi consentono la personalizzazione di caratteristiche funzionali come l'assorbimento d'acqua, la gelatinizzazione controllata e la digeribilità mirata, rispondendo a standard di prodotto in continua evoluzione e a complesse esigenze di lavorazione. Raffinando le strutture di amido, proteine e fibre, queste tecnologie aiutano panificatori e formulatori alimentari a ottenere una consistenza uniforme, una maggiore durata di conservazione e una lavorazione affidabile nei prodotti finiti. Inoltre, queste tecniche avanzate consentono la creazione di farine con profili funzionali personalizzati, come una migliore emulsione per paté vegani, proprietà di pastorizzazione modificate per pani a ridotto contenuto di glutine e una maggiore resistenza del gel per barrette ad alto contenuto proteico. Questa capacità è fondamentale per i marchi che competono sia in termini di prestazioni che di attributi "clean-label". I principali fornitori di ingredienti, tra cui Ardent Mills (una joint venture tra Conagra Brands, Cargill e CHS) e MGP Ingredients, Inc., stanno sfruttando queste tecnologie per produrre farine funzionali ingegnerizzate che riducono la dipendenza dagli additivi chimici, offrendo al contempo risultati nutrizionali e sensoriali mirati. Poiché i formulatori richiedono funzionalità degli ingredienti prevedibili e personalizzabili per applicazioni di prodotti da forno, snack e specialità, l'integrazione dell'estrusione di precisione e del trattamento termico-umido sta diventando un pilastro dell'innovazione, collegando la qualità del prodotto finale alla progettazione degli ingredienti a monte.
Analisi dell'impatto della restrizione
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Elevato costo delle materie prime e della produzione | -1.4% | Globale, acuto in Nord America ed Europa | A breve termine (≤2 anni) |
| Volatilità della catena di fornitura e scalabilità limitata | -1.1% | Globale, concentrato nelle regioni produttrici di legumi (Canada, India, Australia) | Medio termine (2-4 anni) |
| Potenziali rischi di allergeni e contaminazione incrociata | -0.6% | Mercati urbani del Nord America, Europa, Asia-Pacifico | Medio termine (2-4 anni) |
| La deriva funzionale-prestazionale tra le varietà di colture ostacola la standardizzazione | -0.8% | Globale, colpisce in particolare le farine a base di legumi | A lungo termine (≥4 anni) |
| Fonte: Intelligenza di Mordor | |||
Elevato costo delle materie prime e della produzione
L'elevato costo delle materie prime e della produzione rappresenta una sfida significativa nel mercato delle farine funzionali. Cereali speciali, semi antichi e fonti di legumi sono intrinsecamente più costosi del grano convenzionale a causa delle aree di coltivazione limitate, dei requisiti di approvvigionamento di prima qualità e delle dinamiche volatili dell'offerta. Questi costi più elevati delle materie prime sono ulteriormente amplificati dalle spese di lavorazione, tra cui macinazione specializzata, controllo qualità e metodi di fortificazione mirati, che migliorano la funzionalità dell'ingrediente rispetto alla farina standard. Questo onere di costo ha un impatto diretto sui fornitori B2B e sui produttori alimentari. Ad esempio, The Scoular Company investe in processi avanzati per farine ad alto contenuto proteico e a base di legumi, ma deve far fronte a costi di input più elevati per piselli e ceci, oltre all'elevata intensità di capitale delle apparecchiature di classificazione dell'aria necessarie per garantire caratteristiche funzionali costanti. I formulatori alimentari spesso valutano i vantaggi tecnici delle farine funzionali rispetto alle alternative convenzionali, in particolare nei segmenti sensibili al prezzo, dove i costi più elevati degli ingredienti possono comprimere i margini e rallentare l'adozione. Inoltre, le sfide della catena di approvvigionamento, come la disponibilità stagionale e le fluttuazioni dei costi di trasporto, aumentano ulteriormente i costi di produzione. Questi fattori rendono difficile per i produttori scalare la produzione di farine funzionali di nicchia senza trasferire i costi ai clienti o accettare margini ridotti. Ciò sottolinea l'importanza della gestione dei costi, delle partnership con i coltivatori e dell'efficienza dei processi per i produttori di farine funzionali B2B che mirano a rimanere competitivi.
Potenziali rischi di allergeni e contaminazione incrociata
I rischi di allergeni e contaminazione incrociata rappresentano sfide cruciali nel mercato delle farine funzionali. Le farine funzionali, spesso derivate da legumi, frutta a guscio, semi e cereali alternativi, presentano profili allergenici intrinseci come farine di piselli, soia e frutta a guscio. Quando vengono lavorate in stabilimenti che trattano grano o glutine, la necessità di rigorosi protocolli di segregazione, pulizia e analisi diventa essenziale per prevenire il contatto incrociato, che potrebbe comportare rischi per la salute e complicazioni normative. Per affrontare queste preoccupazioni, i fornitori di ingredienti e i produttori alimentari investono in sistemi specializzati di gestione degli allergeni e misure di tracciabilità, aggiungendo complessità e costi. Ad esempio, Avena Foods impiega linee di produzione e processi di certificazione dedicati per mitigare i rischi di contaminazione incrociata, in particolare per le dichiarazioni "senza glutine" e "senza allergeni", garantendo sicurezza e funzionalità. In un mercato guidato da esigenze di etichetta pulita e incentrate sulla salute, la gestione dei rischi allergenici è parte integrante del controllo qualità, poiché anche una contaminazione minima può comportare richiami, danni al marchio o controlli normativi. Queste sfide richiedono una stretta collaborazione tra produttori e produttori per implementare solide pratiche di segregazione, analisi e certificazione. Trovare il giusto equilibrio tra l'innovazione degli ingredienti e rigorose strategie di mitigazione del rischio è essenziale per mantenere la fiducia dei consumatori e garantire la conformità nelle applicazioni di prodotti da forno, snack e alimenti speciali.
Analisi del segmento
Fonte: I legumi superano i cereali per richiesta di proteine
Le farine funzionali a base di cereali detengono la quota maggiore del mercato, contribuendo per il 62.98% all'espansione complessiva. Alimenti base come riso, mais e grano rimangono essenziali nelle diete dell'Asia-Pacifico e nei sistemi di panificazione globali. La farina d'avena è sempre più apprezzata per il suo contenuto di beta-glucani, che supporta le affermazioni sulla riduzione del colesterolo approvate dalla Food and Drug Administration statunitense. La farina d'orzo, tradizionalmente legata all'industria della birra e degli estratti di malto, viene ora adattata per zuppe e piatti pronti attraverso varianti a basso contenuto di beta-glucani per soddisfare le tendenze di consumo orientate alla praticità. Le farine di quinoa e grano saraceno rafforzano le strategie di premiumizzazione senza glutine, mentre la farina di segale mantiene un'importanza regionale nelle tradizioni di panificazione scandinave e dell'Europa orientale, dove la fermentazione del lievito madre ne migliora la densa struttura a mollica. Questi fattori sottolineano collettivamente il ruolo fondamentale delle farine a base di cereali sia nelle applicazioni tradizionali che in quelle orientate ai volumi.
Si prevede che le farine funzionali a base di legumi cresceranno a un CAGR più rapido dell'8.74% fino al 2031, trainate dalla crescente domanda di formulazioni proteiche di origine vegetale che enfatizzino la completezza aminoacidica e l'assenza di allergeni. La farina di piselli è leader in questo segmento grazie al suo sapore neutro e alla concentrazione proteica del 20-25%, che la rendono ideale per alternative ai latticini e sostituti della carne. La farina di lenticchie sta guadagnando terreno nelle applicazioni di panificazione senza glutine grazie alle sue proprietà leganti e all'elevato contenuto di ferro, superiore a 7 mg per 100 g, a supporto delle iniziative di riduzione dell'anemia nell'Asia meridionale. La farina di soia rimane rilevante nelle applicazioni a basso costo, mentre le farine di ceci e fave si rivolgono a nicchie premium legate a formulazioni clean-label ed etniche. Tecnologie avanzate di macinazione e classificazione dell'aria di fornitori come Bühler Group consentono funzionalità proteiche personalizzate, supportando la crescita e la diversificazione in questo segmento.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report


Per applicazione: le alternative alla carne guidano l'espansione più rapida
Il segmento della panificazione e della pasticceria rappresenta la quota maggiore del mercato delle farine funzionali, contribuendo per il 40.05% al fatturato previsto per il 2025. Questa crescita è attribuibile alla crescente domanda di prodotti riformulati "clean label" e senza glutine, che stanno trasformando pane, torte e dolciumi per soddisfare le aspettative dei consumatori di elenchi di ingredienti trasparenti. I produttori stanno sostituendo i miglioratori chimici con farine speciali e trattate con enzimi per migliorare la morbidezza della mollica, la ritenzione di umidità e la stabilità a scaffale, mantenendo al contempo gli standard "clean label". Anche gli snack salati utilizzano farine funzionali per ridurre l'assorbimento dei grassi e aumentare il contenuto proteico, come dimostrano le tortilla chips di farina di lenticchie che forniscono il 18% di proteine rispetto al 6% delle alternative a base di mais. Inoltre, zuppe, salse e prodotti pronti al consumo stanno adottando farine pregelatinizzate e con amido resistente per migliorare l'efficienza e il valore nutrizionale, rispondendo alle esigenze delle categorie orientate alla praticità.
Il segmento delle alternative alla carne rappresenta l'applicazione in più rapida crescita, con un CAGR previsto del 7.63% fino al 2031. Questa espansione è trainata dalla crescente popolarità della carne di origine vegetale e dalla necessità di replicare la consistenza e la succosità delle proteine animali utilizzando miscele di farine funzionali. Le farine di piselli e soia costituiscono la base proteica, mentre il glutine di frumento e gli amidi modificati forniscono elasticità e ritenzione idrica. Fornitori come Roquette Frères supportano questa tendenza offrendo farine funzionali derivate da legumi e soluzioni testurizzanti su misura per tecniche di lavorazione avanzate, consentendo ai produttori di migliorare la qualità e la scalabilità dei prodotti.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
Mercato nordamericano delle farine funzionali
Si prevede che il Nord America rappresenterà il 33.22% del fatturato del mercato globale delle farine funzionali entro il 2025, trainato dal suo ecosistema integrato che spazia dall'approvvigionamento di materie prime all'innovazione degli ingredienti a valore aggiunto. Il maturo settore alimentare a base vegetale degli Stati Uniti e la posizione del Canada come maggiore esportatore mondiale di legumi rafforzano questa posizione dominante. La domanda di farine di piselli e soia negli analoghi della carne e nelle alternative ai latticini è rafforzata dalla forte presenza di marchi di proteine alternative negli Stati Uniti, mentre l'infrastruttura canadese per i legumi garantisce flussi di esportazione affidabili di lenticchie e piselli per la macinazione funzionale. Aziende come SunOpta Inc. sfruttano questa forza regionale trasformando e fornendo farine funzionali a base di legumi specifiche per l'arricchimento proteico e i sistemi senza glutine, allineando la scala agricola alla domanda orientata alla formulazione.
Mercato delle farine funzionali nella regione Asia-Pacifico
Si prevede che la regione Asia-Pacifico crescerà a un CAGR dell'8.79% fino al 2031, sostenuta dalla rapida urbanizzazione, dall'aumento del reddito disponibile e dagli obblighi governativi in materia di fortificazione. In Cina, i consumatori più giovani che adottano diete flessibili stanno trainando la domanda di farine a base di piselli e soia negli analoghi della carne e nelle alternative ai latticini. L'invecchiamento della popolazione giapponese sta aumentando l'interesse per i sistemi di farine ad alto contenuto proteico e facilmente digeribili per l'alimentazione degli anziani, mentre il segmento dei prodotti da forno senza glutine in Australia sta incorporando farine di ceci e lenticchie. L'approvazione nel 2024 della farina di lupino come nuovo ingrediente con etichettatura obbligatoria degli allergeni da parte di Food Standards Australia New Zealand sostiene ulteriormente la diversificazione degli ingredienti. Questi fattori posizionano la regione Asia-Pacifico come un polo di consumo ad alta crescita e un corridoio di innovazione per soluzioni di farine fortificate e speciali.
Mercato delle farine funzionali in EMEA e Sud America
L'Europa mantiene un contributo costante al fatturato, trainato dalle aspettative di clean-label e da quadri normativi avanzati che incoraggiano l'uso di farine funzionali minimamente lavorate e di provenienza trasparente. La cultura della panificazione della regione e la domanda di prodotti premium senza glutine alimentano l'interesse per le farine di avena, segale e legumi. Nel frattempo, Sud America, Medio Oriente e Africa stanno assistendo a una crescita dovuta ai programmi nazionali di arricchimento e all'espansione della classe media alla ricerca di alimenti base arricchiti di proteine a prezzi accessibili. Le farine di soia, mais e legumi dominano le applicazioni di mercato di massa, con innovatori B2B come Cosucra Groupe Warcoing che supportano strategie di standardizzazione proteica e arricchimento delle fibre in queste regioni.

Panorama normativo
Le farine funzionali si collocano a metà strada tra i requisiti di composizione delle farine di base e le procedure di autorizzazione degli ingredienti, pertanto la conformità dipende sia dagli obblighi di fortificazione sia dalle valutazioni di sicurezza per le frazioni nuove o modificate. Nel Regno Unito, le modifiche al regime del pane e della farina prevedono la fortificazione obbligatoria con acido folico per la farina di frumento comune non integrale, con l'entrata in vigore del requisito a dicembre 2026 in Inghilterra e Galles, dopo un periodo di transizione per le scorte esistenti. In Cina, la norma GB/T 21122-2025 codifica i requisiti tecnici, la classificazione e l'etichettatura per la farina di frumento fortificata, rafforzando l'adattamento della formulazione e dell'etichettatura alle specifiche del paese per i fornitori globali.
Per le fibre funzionali, le frazioni arricchite di proteine e i componenti della farina riciclati o modificati, le approvazioni e le notifiche influenzano l'accesso al mercato. Negli Stati Uniti, l'inventario GRAS (Generally Recognized As Safe) della FDA rimane una via fondamentale per l'uso commerciale di ingredienti correlati alla farina funzionale, come dimostra la risposta senza obiezioni del febbraio 2026 per Comet Biorefining Corporation (GRN 1266) relativa all'estratto di fibra di grano (Triticum aestivum). Nell'Unione Europea, l'uso di alcuni ingredienti funzionali può dipendere dalle norme UE sugli additivi alimentari e dal quadro normativo sui nuovi alimenti (Regolamento (UE) 2015/2283), mantenendo dossier, tracciabilità e prove di esposizione al centro della commercializzazione, mentre le proposte preliminari, come le normative NAFDAC del 2026 sulla fortificazione del grano e della semola di grano duro in Nigeria, evidenziano la continua divergenza tra i mercati emergenti della fortificazione.
Analisi della catena del valore
La filiera delle farine funzionali inizia con l'approvvigionamento di cereali e legumi (grano, riso, mais, avena, piselli, lenticchie, soia, fave) e prosegue attraverso fasi di pulizia, condizionamento, macinazione e funzionalizzazione come la pregelatinizzazione, il trattamento termico-umido, il trattamento enzimatico e la classificazione ad aria. Le grandi aziende agroalimentari e i mugnai si assicurano l'approvvigionamento tramite programmi per i coltivatori e reti commerciali, mentre i trasformatori specializzati adattano le funzionalità (legame con l'acqua, viscosità, emulsionamento, concentrazione proteica) alle esigenze applicative in settori quali panificazione, snack, zuppe e salse, prodotti pronti al consumo, alimenti per l'infanzia e alternative alla carne. La garanzia della qualità è strettamente legata alla gestione degli allergeni e al controllo delle specifiche, in particolare laddove gli impianti trattano sia cereali contenenti glutine sia farine funzionali senza glutine o a base di legumi.
La distribuzione e il supporto applicativo influenzano sempre più la differenziazione competitiva, con servizi tecnici e logistici regionali che aiutano i clienti a gestire la riformulazione dei prodotti e i requisiti normativi locali. Nell'aprile 2026, DKSH ha firmato un accordo di distribuzione esclusiva con Limagrain Ingredients per il Sud-est asiatico (inclusi Malesia, Filippine, Singapore, Thailandia, Vietnam e Indonesia), che raggruppa servizi di marketing, vendita, logistica e applicazione per ridurre i tempi di immissione sul mercato dei portafogli di farine funzionali. Anche le partnership di co-sviluppo contribuiscono alla creazione di valore nella fase intermedia della filiera, come l'alleanza strategica pluriennale siglata nell'aprile 2026 tra Casillo e Puratos Italia in Italia per lo sviluppo e la commercializzazione di nuovi ingredienti funzionali per la panificazione, e collaborazioni come quella tra MartinoRossi e Molini Bongiovanni (novembre 2025) che integra l'estrazione proteica con la macinazione personalizzata per miscele proteiche vegetali destinate ai formati industriali di prodotti da forno salati.
Panorama competitivo
Il mercato delle farine funzionali è moderatamente frammentato, con commercianti di cereali verticalmente integrati come Cargill, ADM e Bunge che svolgono un ruolo dominante. Queste aziende gestiscono volumi significativi di materie prime attraverso le loro reti di approvvigionamento globali e la logistica multimodale, contribuendo a stabilizzare i costi di input nonostante la volatilità dei prezzi dei cereali e le perturbazioni legate al clima previste per il 2026. Fornendo farine con specifiche coerenti, supportano le multinazionali del settore alimentare nella produzione di prodotti da forno e snack. La loro scala operativa garantisce una gestione economicamente efficiente di ordini di grandi volumi di farine precotte e fortificate, soddisfacendo la crescente domanda trainata dall'aumento della spesa delle famiglie per alimenti di base in regioni come il Nord America e l'Asia-Pacifico.
Cargill utilizza tecnologie proprietarie di macinazione e modificazione per fornire farine uniformi, senza glutine e ad alto contenuto di fibre, essenziali per i produttori multinazionali di snack che cercano una consistenza uniforme nei prodotti estrusi. ADM integra questa offerta offrendo miscele a base di legumi e cereali ottimizzate per alimenti di base fortificati, supportate da una logistica multi-sito per far fronte alle carenze regionali. Bunge rafforza ulteriormente il mercato fornendo farine stabili e senza additivi per pasta e alimenti pronti, garantendo la prevedibilità dei costi e consentendo ai produttori di mantenere i margini nonostante le pressioni economiche e le fluttuazioni dei prezzi delle materie prime previste per il 2026.
Aziende specializzate nella trasformazione come Ingredion e Associated British Foods si concentrano su segmenti ad alto margine offrendo soluzioni specifiche per ogni applicazione. I sistemi di testurizzazione delle farine di Ingredion consentono un controllo preciso della viscosità negli hamburger a base vegetale, aiutando i marchi a differenziarsi nel mercato in espansione delle proteine alternative, aderendo al contempo alle certificazioni biologiche richieste dai consumatori premium. Associated British Foods potenzia questo segmento offrendo farine di legumi biologiche certificate per alimenti ipoallergenici per neonati e miscele senza glutine. Questi sforzi promuovono l'innovazione e le partnership a lungo termine, posizionando queste aziende come attori chiave per la crescita delle specialità nel mercato in evoluzione delle farine funzionali.
Leader del settore delle farine funzionali
-
Cargill, incorporata
-
Archer Daniels Midland Company
-
Associata British Foods plc
-
Ingredion incorporata
-
Bunge limitato
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare

Recenti sviluppi del settore
- Giugno 2026: Ingredion ha completato l'acquisizione di Benicaros, un ingrediente a base di fibre prebiotiche ricavato da residui di lavorazione di carota, ampliando così la propria gamma di prodotti per l'arricchimento con fibre. Questa operazione rafforza la posizione di Ingredion nel settore degli ingredienti funzionali "clean label", che possono essere abbinati a farine funzionali in prodotti da forno, snack e formulazioni nutrizionali.
- Dicembre 2025: Protein Industries Canada, Maia Farms e Phytokana Ingredients hanno annunciato un progetto da 32.5 milioni di dollari canadesi per la trasformazione delle fave coltivate in Canada in ingredienti quali farina di fave, farina di amido e concentrato proteico, utilizzando un processo studiato per evitare l'uso di calore e sostanze chimiche. Il progetto dà ulteriore impulso all'offerta di farine funzionali a base di legumi, pensate per soddisfare i requisiti di gusto, consistenza e nutrizione nelle applicazioni di prodotti lattiero-caseari e a base di carne vegetale.
- Luglio 2024: Cargill ha lanciato SimPure 92260, una farina di riso solubile posizionata come alternativa con ingredienti riconoscibili e funzionalità paragonabili alla maltodestrina 10 DE. Ciò amplia le opzioni di formulazione clean label per i sistemi di farine funzionali utilizzati in prodotti da forno a ridotto contenuto di zucchero, bevande in polvere, salse, condimenti, snack, cereali e applicazioni come vettore di aromi.


Ambito del rapporto sul mercato globale della farina funzionale
Le farine funzionali sono farine modificate a caldo o non tradizionali che pretendono di migliorare i benefici per la salute oltre a quelli della nutrizione presente nella farina. La farina funzionale può anche includere farine fortificate con vitamine, erbe e persino nutraceutici.
Il mercato della farina funzionale è segmentato per fonte (cereali e legumi), tipo (farina speciale e farina convenzionale), applicazione (panetteria, snack salati, zuppe e salse, prodotti pronti da mangiare (RTE) e altre applicazioni); e Geografia (Nord America, Europa, Asia-Pacifico, Sud America, Medio Oriente e Africa. Il rapporto offre le dimensioni e i valori del mercato in (milioni di dollari) durante gli anni di previsione per i segmenti di cui sopra.
| Cereali | Segale |
| Grano saraceno | |
| Avena | |
| Orzo | |
| Quinoa | |
| Altri (riso, mais, sorgo) | |
| Legumi | Pisello |
| Lenticchia | |
| soia | |
| Altri (ceci, fave) |
| Panetteria e Confetteria |
| Spuntini salati |
| Zuppe e Salse |
| Prodotti pronti da mangiare |
| Cibo per bambini |
| Altre applicazioni |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Resto del Nord America | |
| Europa | Germania |
| Regno Unito | |
| Italia | |
| Francia | |
| Spagna | |
| Olanda | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Australia | |
| Indonesia | |
| Corea del Sud | |
| Resto dell'Asia-Pacifico | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America | |
| Medio Oriente & Africa | Sud Africa |
| Arabia Saudita | |
| Emirati Arabi Uniti | |
| Resto del Medio Oriente e dell'Africa |
| Per fonte | Cereali | Segale |
| Grano saraceno | ||
| Avena | ||
| Orzo | ||
| Quinoa | ||
| Altri (riso, mais, sorgo) | ||
| Legumi | Pisello | |
| Lenticchia | ||
| soia | ||
| Altri (ceci, fave) | ||
| Per Applicazione | Panetteria e Confetteria | |
| Spuntini salati | ||
| Zuppe e Salse | ||
| Prodotti pronti da mangiare | ||
| Cibo per bambini | ||
| Altre applicazioni | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Resto del Nord America | ||
| Europa | Germania | |
| Regno Unito | ||
| Italia | ||
| Francia | ||
| Spagna | ||
| Olanda | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Australia | ||
| Indonesia | ||
| Corea del Sud | ||
| Resto dell'Asia-Pacifico | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Medio Oriente & Africa | Sud Africa | |
| Arabia Saudita | ||
| Emirati Arabi Uniti | ||
| Resto del Medio Oriente e dell'Africa | ||


Domande chiave a cui si risponde nel rapporto
Qual è il valore previsto delle vendite globali di farine funzionali entro il 2031?
Si prevede che raggiungeranno i 115.40 miliardi di dollari, con un CAGR del 7.18% dal 2026 al 2031.
Quale tipologia di ingrediente sta crescendo più velocemente tra le farine funzionali?
Le farine a base di legumi, in particolare quelle di piselli e lenticchie, stanno registrando un CAGR dell'8.74% entro il 2031.
Perché le farine funzionali sono importanti nella carne di origine vegetale?
Creano matrici proteiche coesive durante l'estrusione ad alta umidità, sostituendo gli idrocolloidi e migliorando al contempo la succosità e la consistenza degli analoghi della carne.
In quale regione si prevede che si verificherà la crescita più rapida?
Si prevede che l'area Asia-Pacifico, supportata dagli obblighi di arricchimento e dal passaggio a diete flessibili, crescerà a un CAGR dell'8.79% fino al 2031.
Pagina aggiornata l'ultima volta il:



