

Analisi del mercato di frutta e verdura di Mordor Intelligence
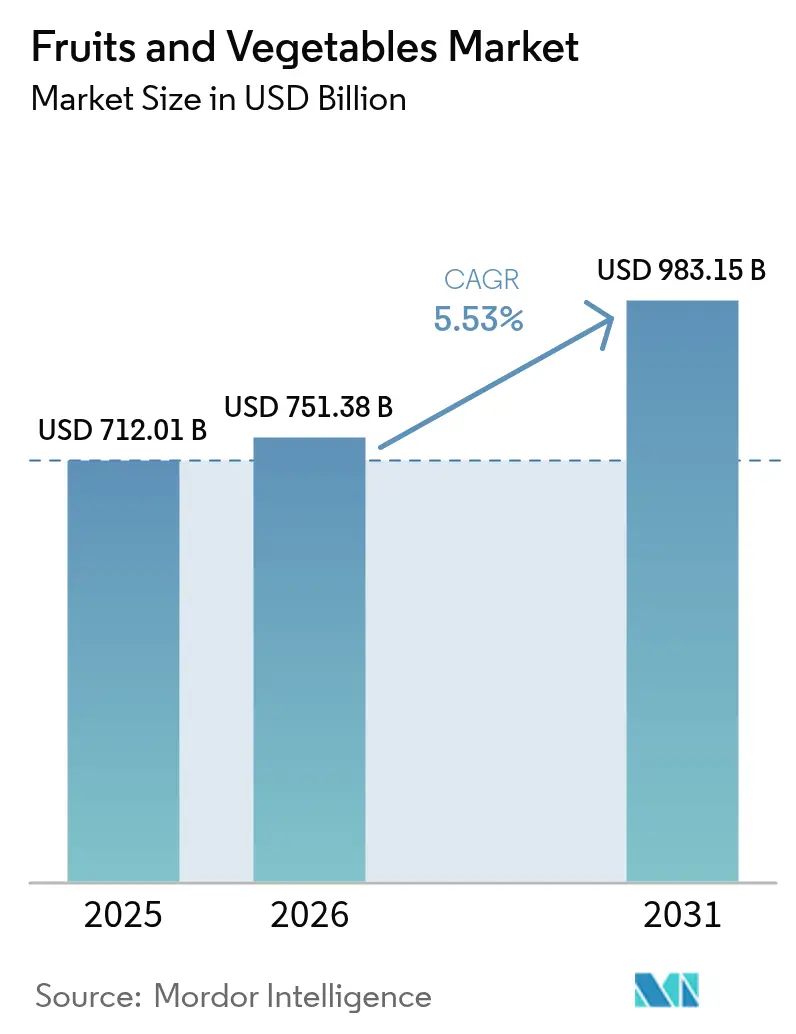
Si stima che il mercato ortofrutticolo nel 2026 raggiungerà i 751.38 miliardi di dollari, in crescita rispetto ai 712.01 miliardi di dollari del 2025, con proiezioni per il 2031 che indicano 983.15 miliardi di dollari, con un CAGR del 5.53% nel periodo 2026-2031. L'espansione dell'agricoltura in ambiente controllato (CEA), il robusto commercio elettronico transfrontaliero e i crescenti investimenti nelle infrastrutture per la catena del freddo continuano a rimodellare le dinamiche di domanda e offerta, stabilizzando volumi e margini lungo tutta la catena del valore. L'area Asia-Pacifico mantiene vantaggi di scala grazie a corridoi logistici integrati, mentre l'Africa sta passando da una produzione di sussistenza a una crescita orientata all'export, grazie agli ecosistemi di pagamento basati su dispositivi mobili e al miglioramento della conformità fitosanitaria. Innovazioni come cultivar geneticamente modificate e più durature e la tracciabilità basata su blockchain stanno aiutando i fornitori a imporre prezzi più elevati, anche se le autorità di regolamentazione impongono limiti massimi di residui più severi e le pressioni sulla salinità del suolo dovute al clima intensificano i rischi di produzione.
Punti chiave del rapporto
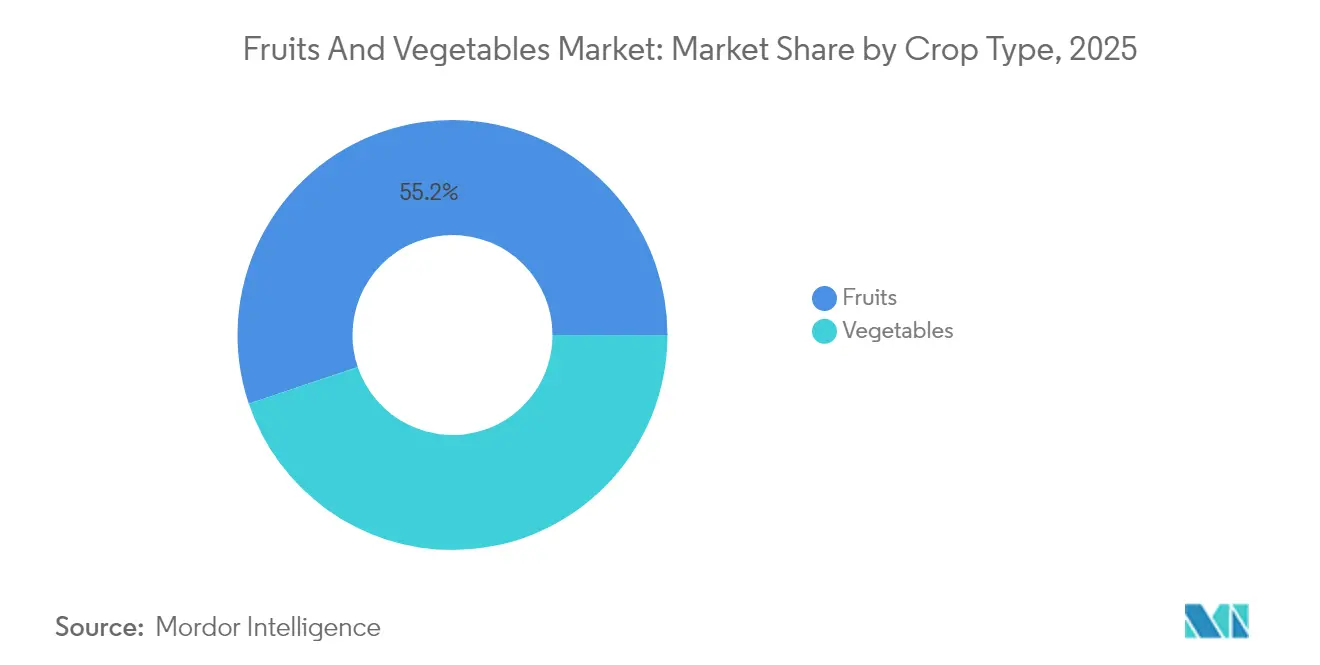
- Per tipo di coltura, la frutta ha dominato il mercato con il 55.18% della quota di mercato di frutta e verdura nel 2025, mentre si prevede che le verdure cresceranno a un CAGR del 7.46% dal 2026 al 2031.
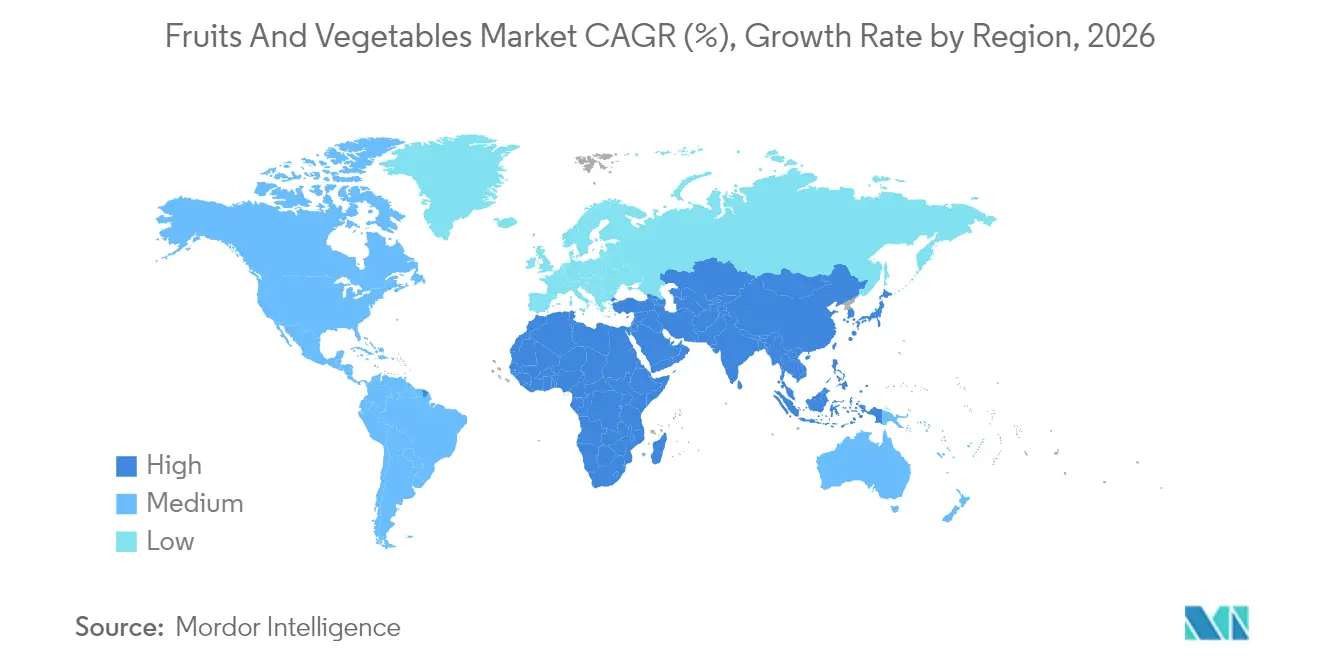
- In termini geografici, nel 42.25 la regione Asia-Pacifico deteneva il 2025% del mercato ortofrutticolo, mentre si prevede che l'Africa registrerà il CAGR più rapido, pari al 6.11%, entro il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato della frutta e della verdura
Analisi dell'impatto dei conducenti
| Guidatore | (~)% Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Espansione della superficie coltivata in ambiente controllato (CEA) | + 1.2% | Globale, con concentrazione in Nord America, Europa e Asia orientale | Medio termine (2-4 anni) |
| Aumento dell'e-commerce transfrontaliero di prodotti freschi | + 0.8% | Globale, più forte nell'Asia-Pacifico e nel Nord America | A breve termine (≤ 2 anni) |
| Adozione di cultivar di frutta geneticamente modificate con maggiore durata di conservazione | + 0.6% | Nord America, Europa, con graduale espansione verso l'area Asia-Pacifico | A lungo termine (≥ 4 anni) |
| Campagne pubbliche su larga scala che collegano l'assunzione di prodotti ortofrutticoli all'immunità | + 0.9% | Globale, con enfasi sui mercati sviluppati | Medio termine (2-4 anni) |
| Sviluppo di corridoi della catena del freddo nelle economie emergenti | + 1.1% | Africa, Sud America e Sud-est asiatico | Medio termine (2-4 anni) |
| L'impegno dei rivenditori verso imballaggi privi di plastica stimola la domanda di prodotti resistenti | + 0.4% | Europa e Nord America | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Espansione della superficie coltivata in ambiente controllato (CEA)
La capacità dell'agricoltura in ambiente controllato (CEA) sta passando dalle tradizionali serre a fattorie verticali completamente automatizzate, capaci di operare in centri urbani densi. Il Dipartimento dell'Agricoltura degli Stati Uniti prevede una crescita annua del 35% della superficie coltivata in CEA fino al 2027, con il numero globale di installazioni di agricoltura verticale che passerà da 2,000 nel 2024 a 8,500 entro il 2030 [1] Fonte: USDA Economic Research Service, “Controlled Environment Agriculture Expansion Projections,” ers.usda.gov . Tali sistemi mitigano le perdite di raccolto dovute alle condizioni meteorologiche che storicamente hanno minato il mercato di frutta e verdura e garantiscono una produzione durante tutto l'anno di verdure a foglia e erbe aromatiche senza pesticidi che spuntano prezzi più elevati al dettaglio. Il consumo di terra e acqua inferiore alla media rafforza ulteriormente l'adozione, mentre la vicinanza ai centri di domanda urbani accorcia la distribuzione, riducendo i costi di deterioramento e logistica.
Aumento dell'e-commerce transfrontaliero di prodotti freschi
I mercati digitali hanno sbloccato i canali dal produttore al consumatore oltre i confini nazionali, con le spedizioni transfrontaliere di prodotti deperibili tramite e-commerce in aumento del 45% su base annua nel 2024 nei principali corridoi asiatici [2] Fonte: Asian Development Bank, “Cross-Border E-Commerce Growth in Fresh Produce Markets,” adb.org . Le reti avanzate della catena del freddo garantiscono ora finestre di consegna di 48-72 ore su distanze continentali, consentendo una rapida espansione delle varietà premium che un tempo erano limitate dalla stagionalità. I produttori realizzano aumenti di margine del 10-15% bypassando i tradizionali livelli di grossisti, mentre i consumatori ottengono una riduzione di prezzo per una qualità comparabile, supportando una crescita sostenuta dei volumi nel mercato della frutta e verdura.
Adozione di cultivar di frutta geneticamente modificate con maggiore durata di conservazione
Le tecnologie di editing genetico stanno creando varietà di frutta con una conservabilità significativamente più lunga, affrontando il problema dello spreco alimentare globale da 400 miliardi di dollari all'anno, concentrato in categorie di prodotti deperibili. Le varietà di banane non imbrunite di Tropic Biosciences, approvate per la coltivazione in diversi mercati nel corso del 2024, mantengono la qualità per 14-21 giorni, rispetto ai 5-7 giorni delle varietà convenzionali. Queste innovazioni avvantaggiano in particolare i produttori dei mercati emergenti che cercano di accedere a mercati di esportazione premium, dove una conservabilità prolungata si traduce direttamente in prezzi alla produzione più elevati e in una maggiore copertura geografica.
Campagne pubbliche su larga scala che collegano l'assunzione di prodotti ortofrutticoli all'immunità
Nel 2024, i Centri per il controllo e la prevenzione delle malattie hanno evidenziato i benefici immunitari del consumo di frutta e verdura, in concomitanza con un aumento del 12% degli acquisti di questa categoria durante il primo trimestre del 2025 [3] Fonte: Centri per il controllo e la prevenzione delle malattie, "Linee guida nutrizionali e potenziamento dell'immunità", cdc.gov . Le linee guida dietetiche riviste dell'OMS raccomandano 5-7 porzioni di frutta e verdura al giorno, rispetto alle precedenti 5 porzioni raccomandate. Questo cambiamento aumenta la domanda nei mercati in cui i consumatori seguono queste linee guida, in particolare tra le popolazioni più anziane nei paesi sviluppati. Inoltre, si prevede che le iniziative sanitarie governative e le campagne di sensibilizzazione pubblica che promuovono queste linee guida dietetiche stimoleranno ulteriormente l'espansione del mercato sia nelle regioni sviluppate che in quelle in via di sviluppo.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Si intensifica la carenza di manodopera nella raccolta e nella gestione post-raccolta | -1.8% | Globale, acuto in Nord America, Europa e Australia | A breve termine (≤ 2 anni) |
| Aumento della salinità del suolo nei terreni agricoli costieri | -0.9% | Regioni costiere a livello globale, in particolare il Mediterraneo, la California e il Sud-est asiatico | A lungo termine (≥ 4 anni) |
| Aumento dei tassi di respingimento alle frontiere a causa dei limiti massimi di residui | -0.7% | Le rotte commerciali globali influenzano gli esportatori verso Europa, Giappone e Nord America | Medio termine (2-4 anni) |
| Gli shock geopolitici stanno causando picchi nei prezzi dei fertilizzanti | -1.2% | Globale, con un impatto grave sulle regioni dipendenti dalle importazioni | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Si intensifica la carenza di manodopera nella raccolta e nella gestione post-raccolta
I coltivatori nordamericani ed europei hanno visto la capacità di raccolta ridursi del 12-15% nel 2024, a causa dell'inasprimento delle norme sull'immigrazione, dell'invecchiamento della popolazione rurale e dell'abbandono dei lavoratori accelerato dalla pandemia. Le aziende frutticole della Georgia hanno lasciato il 30% delle pesche non raccolte, con una perdita di valore di 150 milioni di dollari, mentre il Programma canadese per i lavoratori agricoli stagionali ha fornito il 25% di manodopera in meno rispetto a quanto richiesto. Le macchine per la raccolta meccanica attenuano la carenza di colture robuste, ma rimangono inadatte per bacche delicate e verdure a foglia verde, costringendo i produttori a ridurre la superficie coltivata o a rischiare il degrado della qualità. I centri di confezionamento post-raccolta hanno lavorato al massimo, amplificando i colli di bottiglia a valle, riducendo l'offerta e attenuando le prospettive di crescita per il mercato ortofrutticolo.
Aumento della salinità del suolo nei terreni agricoli costieri
L'innalzamento del livello del mare e l'intrusione di acqua salata stanno degradando i terreni agricoli nelle regioni costiere che producono una parte significativa della fornitura globale di prodotti freschi. Le ricerche indicano che il 20% dei terreni agricoli costieri a livello globale presenta ora livelli di salinità del suolo che riducono le rese delle colture rispetto alle condizioni di crescita ottimali. La Central Valley della California ha già perso 180,000 acri di terreni produttivi, mettendo a repentaglio la sua quota del 40% della produzione ortofrutticola degli Stati Uniti. I coltivatori mediterranei in Spagna e Italia ora investono 2.2 miliardi di dollari all'anno in drenaggi, applicazione di gesso e ricerca su sementi resistenti al sale per salvaguardare i raccolti, ma la bonifica offre solo un sollievo incrementale e rimane proibitiva per i piccoli agricoltori.
Analisi del segmento
Per tipo di coltura: le verdure guidano la crescita nonostante la leadership del mercato della frutta
La frutta ha mantenuto una quota dominante del 55.18% del mercato ortofrutticolo nel 2025, grazie a prodotti esotici di alta qualità come il frutto del drago, le ciliegie dolci e i frutti di bosco importati, che hanno prezzi unitari più elevati. Si prevede, tuttavia, che le verdure registreranno un CAGR del 7.46% nel periodo 2026-2031, superando l'espansione complessiva della categoria, con la crescente accettazione delle diete a base vegetale, soprattutto tra i giovani e gli operatori della ristorazione collettiva che cercano rotazioni di menu più salutari. Le promozioni al dettaglio e le idee di ricette sulle confezioni hanno ulteriormente stimolato la penetrazione nelle famiglie di kit per insalate prelavate e bastoncini di carota pronti da sgranocchiare.
Le innovazioni nel trattamento post-raccolta sostengono questa crescita. La piattaforma RipeTrack di Apeel Sciences bilancia i livelli di etilene durante il trasporto, riducendo il deterioramento del 30-40% e salvaguardando la qualità delle spedizioni su lunghe distanze. Le linee automatizzate di lavaggio, taglio e confezionamento ora scalano in modo efficiente, canalizzando una maggiore offerta verso SKU pronte al consumo a valore aggiunto che offrono margini del 25-40% rispetto ai prodotti sfusi. Gli impianti ad ambiente controllato continuano a dominare la produzione di verdure a foglia verde, consentendo affermazioni di prodotti privi di pesticidi che trovano riscontro tra gli acquirenti attenti alla salute e rafforzando il contributo delle verdure alle dimensioni del mercato ortofrutticolo a livello di segmento.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Analisi geografica
Nel 42.25, l'area Asia-Pacifico ha dominato il 2025% del mercato ortofrutticolo cinese, grazie soprattutto all'ecosistema commerciale interno cinese e ai corridoi intraregionali esenti da dazi che riducono i costi delle transazioni transfrontaliere. Gli investimenti governativi nella catena del freddo, superiori a 50 miliardi di dollari all'anno, hanno ridotto i tassi di deterioramento e mobilitato flussi transfrontalieri di prodotti di alta qualità. I rigorosi limiti di residui imposti dal Giappone per il 2024 hanno inizialmente interrotto le catene di approvvigionamento, ma alla fine hanno innalzato i parametri di qualità, consentendo agli esportatori conformi di conquistare nicchie con margini più elevati nel mercato ortofrutticolo.
L'Africa, sebbene più piccola in valore assoluto, si sta espandendo a un CAGR del 6.11% fino al 2031, il tasso più rapido al mondo. Le esportazioni di avocado del Kenya sono aumentate nel 2024, grazie a nuovi accordi cargo che riducono drasticamente i tempi di consegna porta a porta verso l'Europa. I coltivatori di mango nigeriani, supportati da impianti di lavorazione finanziati dalla Cina, ora forniscono snack di frutta secca alle catene mediorientali, a dimostrazione del ruolo del valore aggiunto nella diversificazione economica regionale. Il cluster agrumicolo sudafricano continua a sfruttare la certificazione fitosanitaria elettronica avanzata che velocizza lo sdoganamento, consolidando il suo status di punto di accesso per gli esportatori dell'Africa meridionale.
Il Nord America e l'Europa mostrano caratteristiche di mercato mature, con una crescita costante trainata da segmenti di prodotti premium e iniziative di sostenibilità. Le iniziative europee a zero plastica, guidate dai rivenditori, hanno catalizzato la riprogettazione del packaging e incoraggiato l'adozione di cultivar più resistenti, sostenendo una crescita dei volumi a una cifra media nonostante la stagnazione demografica. Le discussioni progressive sull'adeguamento delle emissioni di carbonio alle frontiere a Bruxelles potrebbero infine fornire un vantaggio competitivo ai produttori di CEA a basse emissioni di carbonio, rimodellando le catene di approvvigionamento all'interno del mercato ortofrutticolo.
Ottieni analisi su importanti mercati geografici
Scarica PDF
Panorama normativo
In Oman, la produzione di frutta e verdura è soggetta alla supervisione del Ministero dell'Agricoltura, della Pesca e delle Risorse Idriche (MAFWR), con controlli e verifiche della catena di approvvigionamento gestiti dal Centro per la Sicurezza e la Qualità Alimentare (FSQC). L'importazione di prodotti freschi richiede generalmente un certificato fitosanitario e molti articoli necessitano anche di analisi dei residui di pesticidi, in linea con i limiti massimi di residui (LMR) riconosciuti, come quelli del Codex Alimentarius o dell'UE. Questo approccio aumenta gli oneri di conformità per gli esportatori che si rivolgono ai canali di vendita al dettaglio e di ristorazione omaniti.
Lo sdoganamento e il rilascio dei permessi alle frontiere sono gestiti operativamente tramite il sistema elettronico di sdoganamento Bayan, che integra le approvazioni degli enti di controllo e può influire sui tempi di consegna dei prodotti deperibili. L'Oman applica anche il quadro tariffario esterno comune del GCC, in base al quale molti tipi di frutta e verdura sono soggetti a un dazio del 5% (con esenzioni o aliquote ridotte per determinati prodotti alimentari di base). Nell'aprile 2026, l'implementazione di nuove norme di importazione collegate al FSQC ha introdotto una maggiore attenzione all'accreditamento ufficiale degli impianti di fornitura, rafforzando la garanzia di qualità a livello di impianto come condizione per l'accesso al mercato.
Analisi della catena del valore
La filiera ortofrutticola dell'Oman si estende dalla fornitura di input (sementi, materiale per la coltivazione protetta, irrigazione e fertirrigazione) alla produzione in azienda (colture in campo aperto e sistemi in serra/ambiente controllato), seguita da aggregazione, commercio all'ingrosso e distribuzione al dettaglio e per la ristorazione. Il coordinamento del settore pubblico è guidato dal MAFWR (Ministero dell'Agricoltura, dell'Alimentazione e delle Risorse Naturali), mentre le strutture di investimento e di acquisto coinvolgono la Oman Food Investment Holding Company (Nitaj) e le sue controllate, come la Nakheel Oman Development, insieme a trasformatori e commercianti privati. L'agricoltura contrattuale è sempre più utilizzata per mettere in contatto i produttori con gli acquirenti organizzati e stabilizzare i volumi.
La gestione e la distribuzione post-raccolta si basano su nodi logistici nazionali, tra cui il mercato centrale ortofrutticolo di Khazaen (Silal) e hub regionali come Nizwa, con ulteriori capacità agro-logistiche in fase di sviluppo in aree come Najd (Saih al Khairat). Permangono colli di bottiglia legati ai costi di trasporto, alla carenza di celle frigorifere e alle fluttuazioni stagionali della domanda, che possono aumentare le perdite e la volatilità dei prezzi dei prodotti deperibili. I successivi piani nazionali hanno inoltre posto l'accento sullo sviluppo di capacità guidato da progetti e su una governance più orientata ai dati, compresa la standardizzazione della raccolta dati a livello aziendale, per migliorare la visibilità dalla produzione agricola ai flussi del mercato all'ingrosso.
Recenti sviluppi del settore
- Luglio 2026: il Governatorato di Al Dhahirah ha segnalato 67 progetti attivi per la sicurezza alimentare, per un totale di circa 84 milioni di rial omaniti di investimenti, oltre ad ulteriori progetti avviati tramite la piattaforma Tatweer nel corso del 2026. L'aggiornamento segnala un'accelerazione della concentrazione regionale degli investimenti agricoli incentrati sulla logistica e sull'accesso organizzato ai mercati, a supporto di un approvvigionamento più costante di prodotti freschi.
- Aprile 2026: Le autorità dell'Oman hanno dato impulso all'attuazione dell'undicesimo piano quinquennale per la sicurezza alimentare, avviando percorsi di investimento/gara d'appalto per una nuova serie di progetti e firmando 18 contratti di usufrutto che coprono circa 300 acri in diverse province per attività agricole, tra cui la coltivazione di ortaggi e frutta. Questa iniziativa amplia il ventaglio di siti agricoli investibili e aumenta la domanda di input per le serre, servizi agronomici e capacità di gestione post-raccolta legati alle nuove superfici contrattualizzate.
- Agosto 2024: F&S Fresh Foods ha acquisito l'attività di prodotti freschi tagliati di Calavo Growers per 180 milioni di dollari, rafforzando la capacità di trasformazione a valore aggiunto e la rete distributiva nei canali della ristorazione. L'accordo sottolinea il ruolo dei formati freschi tagliati e pronti al consumo nel conseguire margini più elevati e nel consolidare l'integrazione tra approvvigionamento, trasformazione e distribuzione a valle.
Ambito del rapporto sul mercato di frutta e verdura
Frutta e verdura sono parti commestibili di una pianta. Un frutto si sviluppa dal fiore della pianta mentre i vegetali si originano da altre parti di esso. I rischi e gli ostacoli associati alla coltivazione di frutta e verdura sono relativamente bassi rispetto al settore agricolo nel suo complesso in Oman.
Il mercato ortofrutticolo dell'Oman è segmentato per tipologia in frutta e verdura. Il rapporto include l'analisi della produzione (volume), l'analisi del consumo (valore e volume), l'analisi delle esportazioni (valore e volume), l'analisi delle importazioni (valore e volume) e l'analisi dell'andamento dei prezzi. Il rapporto offre le dimensioni del mercato e le previsioni in termini di volume (tonnellate) e valore (USD) per tutti i segmenti di cui sopra.
Per tipo di coltura
| Frutta |
| Verdure |
Per geografia
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Sud America | Brasile |
| Argentina | |
| Colombia | |
| Europa | Germania |
| Francia | |
| Olanda | |
| Russia | |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Indonesia | |
| Australia | |
| Philippines | |
| Medio Oriente | Arabia Saudita |
| Emirati Arabi Uniti | |
| Africa | Nigeria |
| Kenia | |
| Sud Africa |
| Per tipo di coltura | Frutta | |
| Verdure | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Sud America | Brasile | |
| Argentina | ||
| Colombia | ||
| Europa | Germania | |
| Francia | ||
| Olanda | ||
| Russia | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Indonesia | ||
| Australia | ||
| Philippines | ||
| Medio Oriente | Arabia Saudita | |
| Emirati Arabi Uniti | ||
| Africa | Nigeria | |
| Kenia | ||
| Sud Africa | ||
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Qual è la valutazione attuale del mercato globale di frutta e verdura?
Nel 751.38 il mercato della frutta e della verdura ha raggiunto i 2026 miliardi di dollari.
Quanto velocemente si prevede che crescerà il mercato nei prossimi cinque anni?
Si prevede che registrerà un CAGR del 5.53% e raggiungerà i 983.15 miliardi di USD entro il 2031.
Quale segmento di coltura mostra il più forte slancio di crescita?
Si prevede che la verdura crescerà a un CAGR del 7.46% tra il 2026 e il 2031, superando la frutta.
Perché la regione Asia-Pacifico è il mercato regionale leader?
L'area Asia-Pacifico trae vantaggio dagli investimenti integrati nella catena del freddo e dalla riduzione delle barriere commerciali transfrontaliere, raggiungendo una quota del 42.25% nel 2025.
Quali sono le principali sfide che i produttori devono affrontare oggi?
La persistente carenza di manodopera, la crescente salinità del suolo, i limiti più severi sui residui e la volatilità dei prezzi dei fertilizzanti sono i principali fattori negativi.
In che modo le aziende sfruttano la tecnologia per ottenere vantaggi?
I principali attori implementano CEA, tracciabilità blockchain, valutazione della qualità basata sull'intelligenza artificiale e integrazione verticale per ridurre gli sprechi, garantire la provenienza e proteggere i margini.


