

Dimensioni e quota del mercato della pectina di frutta
Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
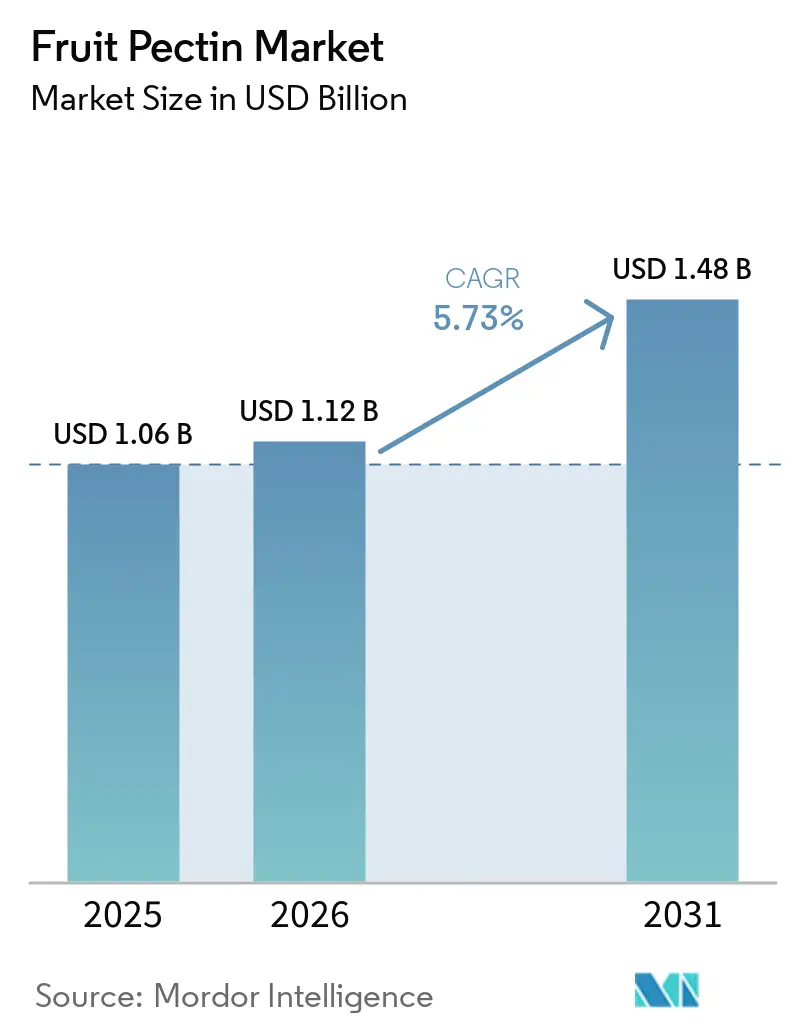
| Dimensione del mercato (2026) | 1.12 miliardo di dollari |
| Dimensione del mercato (2031) | 1.48 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 5.73% CAGR |
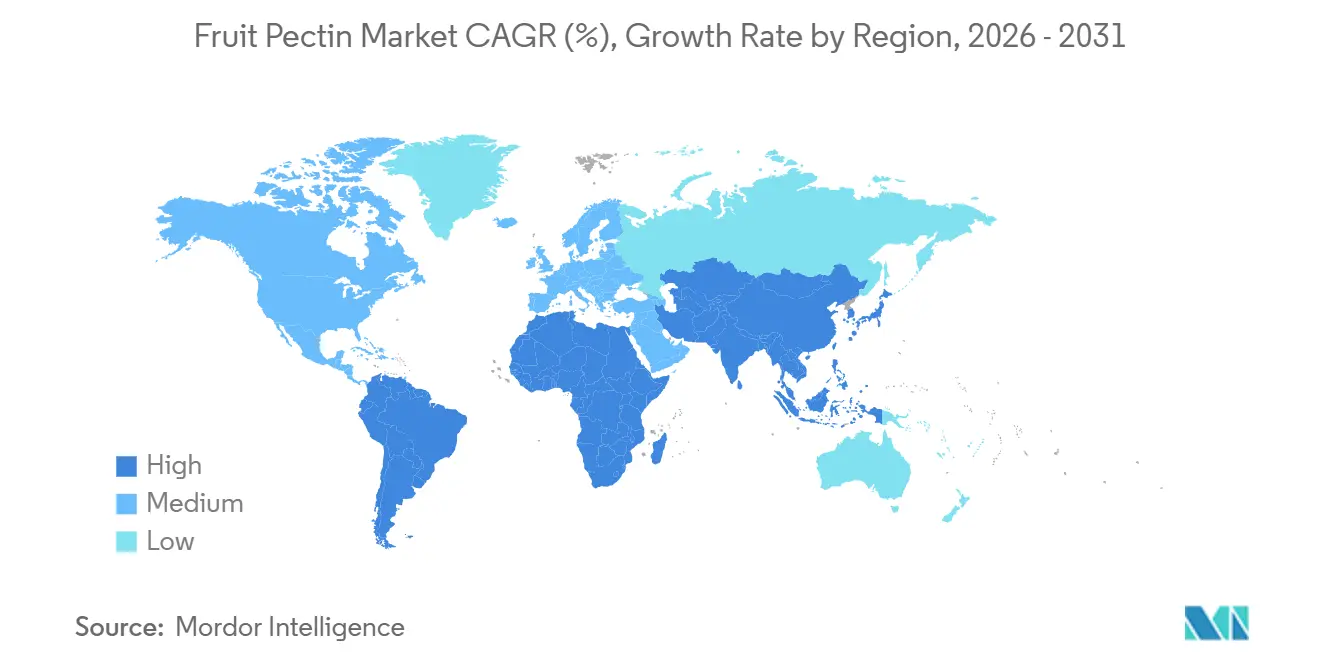
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Europa |
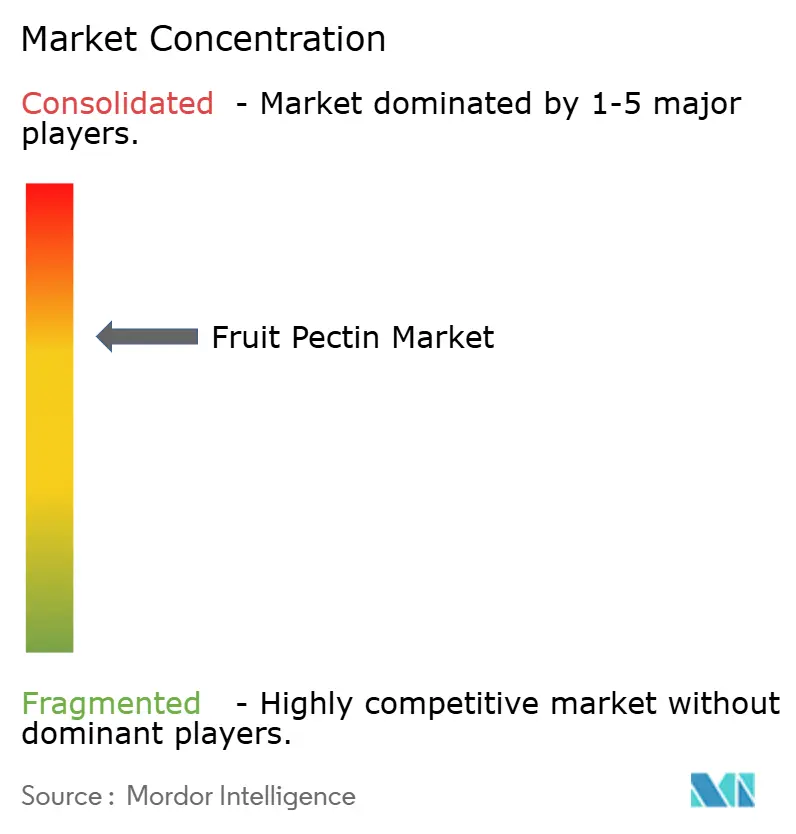
| Concentrazione del mercato | Medio |
Principali giocatori
*Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. |
|
Analisi del mercato della pectina di frutta di Mordor Intelligence
Si prevede che il mercato della pectina di frutta crescerà da 1.06 miliardi di dollari nel 2025 a 1.12 miliardi di dollari nel 2026, raggiungendo 1.48 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 5.73% nel periodo 2026-2031. La crescita del mercato è trainata da diversi fattori, tra cui la crescente domanda di prodotti con etichetta pulita, il crescente interesse dell'industria farmaceutica per le matrici gel sensibili al pH e i progressi nelle tecnologie di estrazione ecocompatibili. Questi fattori stanno ampliando le applicazioni della pectina oltre gli usi tradizionali come marmellate e gelatine. Per quanto riguarda la fonte, gli agrumi rimangono la materia prima principale, costituendo la spina dorsale della catena di approvvigionamento grazie al loro elevato contenuto di pectina. In termini di tipologia, la pectina a basso metossile sta guadagnando popolarità, in linea con la crescente preferenza dei consumatori per i prodotti a ridotto contenuto di zuccheri. Per quanto concerne le applicazioni, il settore farmaceutico si sta affermando come un'area di crescita significativa, con la pectina utilizzata in sistemi innovativi di rilascio di farmaci e in altre applicazioni mediche. Il mercato è moderatamente consolidato, con pochi attori chiave che dominano il panorama competitivo.
Punti chiave del rapporto
- Per quanto riguarda la fonte, le bucce di agrumi rappresentavano l'86.17% della quota di mercato della pectina di frutta nel 2025, mentre si prevede che la polpa di mela crescerà a un tasso annuo composto del 7.54% tra il 2026 e il 2031, il più rapido tra le fonti di materia prima.
- Per tipologia, i gradi ad alto contenuto di metossile rappresentavano il 67.53% del mercato della pectina di frutta nel 2025, mentre si prevede che i gradi a basso contenuto di metossile cresceranno a un tasso annuo composto del 6.45% fino al 2031.
- Per quanto riguarda le applicazioni, nel 2025 il mercato della pectina di frutta era dominato dal settore alimentare e delle bevande, con una quota del 76.74%; il settore farmaceutico rappresenta l'applicazione in più rapida crescita, con un CAGR del 6.27% fino al 2031.
- Dal punto di vista geografico, l'Europa si è affermata come leader con una quota di mercato del 43.11% nel settore della pectina di frutta nel 2025, mentre la regione Asia-Pacifico ha registrato il tasso di crescita annuo composto (CAGR) più elevato, pari al 7.25%, fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale della pectina di frutta
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Crescente domanda di prodotti alimentari a basso contenuto di zuccheri, senza zucchero e funzionali. | + 1.2% | A livello globale, con adozione iniziale in Nord America e in Europa occidentale. | Medio termine (2-4 anni) |
| Popolarità delle bevande a base di frutta e dei prodotti pronti al consumo | + 1.0% | Presente a livello globale, con una presenza più forte nella regione Asia-Pacifico e in America Latina. | A breve termine (≤ 2 anni) |
| Preferenza dei consumatori per ingredienti naturali e con etichetta pulita. | + 0.9% | Nord America ed Europa, con espansione nei mercati urbani dell'Asia-Pacifico. | Medio termine (2-4 anni) |
| Progressi nelle tecnologie di estrazione e lavorazione | + 0.7% | Globale, con a capo i centri di ricerca e sviluppo europei e nordamericani. | A lungo termine (≥ 4 anni) |
| Aumentare la consapevolezza dei consumatori in merito alla salute dell'apparato digerente e all'assunzione di fibre alimentari. | + 0.8% | Presente a livello globale, con una presenza particolarmente forte in Nord America e Australia. | Medio termine (2-4 anni) |
| Applicazioni in espansione nei settori farmaceutico e dei prodotti per la cura della persona. | + 0.6% | Asia-Pacifico e Nord America, con una crescita di nicchia in Europa. | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Crescente domanda di prodotti alimentari a basso contenuto di zuccheri, senza zucchero e funzionali.
La crescente domanda di prodotti alimentari a basso contenuto di zuccheri, senza zucchero e funzionali sta trainando in modo significativo il mercato globale della pectina di frutta. Secondo l'indagine Food and Health Survey 2025 dell'International Food Information Council (IFIC), circa il 62% dei consumatori statunitensi è preoccupato per il proprio consumo di zucchero. Di questi, il 24% è estremamente preoccupato, mentre il 39% è abbastanza preoccupato.[1]Fonte: International Food Information Council, "Indagine IFIC su cibo e salute 2025", ific.orgCiò indica un chiaro cambiamento verso abitudini alimentari più sane. Per soddisfare questa domanda, i produttori utilizzano sempre più pectina a basso contenuto di metossile, che può ridurre gli zuccheri aggiunti fino al 50% mantenendo la consistenza desiderata in prodotti come marmellate, yogurt alla frutta e ripieni per prodotti da forno. Inoltre, la pectina è classificata come fibra alimentare solubile, il che supporta le indicazioni salutistiche riportate sulle confezioni dei prodotti. Questo è in linea con i requisiti normativi e la crescente preferenza dei consumatori per ingredienti naturali e con etichetta pulita, favorendone ulteriormente l'adozione nell'industria alimentare.
Aumentare la consapevolezza dei consumatori in merito alla salute dell'apparato digerente e all'assunzione di fibre alimentari.
La crescente consapevolezza dei consumatori circa l'importanza della salute digestiva e dell'assunzione di fibre alimentari sta trainando il mercato globale della pectina di frutta. La pectina, una fibra solubile naturale, svolge un ruolo fondamentale nel migliorare la salute intestinale, favorire la digestione e gestire i livelli di colesterolo. Questi benefici la rendono un ingrediente ideale per i prodotti alimentari funzionali. Secondo Frontiers, nel 2025 l'assunzione giornaliera raccomandata di fibre era di 25 grammi per le donne e 38 grammi per gli uomini di età inferiore ai 51 anni.[2]Fonte: Frontiers Org, "Associazione tra assunzione di fibre alimentari e obesità negli adulti statunitensi", frontiersin.orgTuttavia, molti individui non raggiungono queste raccomandazioni, creando un divario significativo nel consumo di fibre. Per ovviare a questo problema, i produttori alimentari stanno aggiungendo sempre più ingredienti ricchi di fibre come la pectina a una gamma di prodotti, tra cui bevande, latticini e snack. La crescente domanda di prodotti con etichetta pulita e focalizzati sulla salute sta ulteriormente incrementando l'uso di pectina in diversi settori. Questa tendenza evidenzia il ruolo sempre più importante della pectina nel soddisfare le preferenze dei consumatori per opzioni alimentari più sane e funzionali.
Preferenza dei consumatori per ingredienti naturali e con etichetta pulita.
La crescente domanda di ingredienti naturali e con etichetta pulita è un fattore chiave per il mercato globale della pectina di frutta. La pectina, estratta dalle bucce degli agrumi e dalla polpa di mela, si allinea alle crescenti preferenze dei consumatori per prodotti senza additivi artificiali e supporta un'etichettatura chiara e trasparente. Secondo l'indagine Food and Health Survey 2025 dell'International Food Information Council (IFIC), circa il 53% dei consumatori statunitensi esamina attivamente le liste degli ingredienti quando fa la spesa, sottolineando l'importanza di utilizzare ingredienti naturali e familiari nei prodotti.[3]Fonte: International Food Information Council, "Indagine IFIC su cibo e salute 2025", ific.orgInoltre, la pectina può ottenere certificazioni come "non OGM" e "biologica", il che la rende un'opzione più interessante rispetto agli addensanti sintetici. Questo allineamento con le tendenze del "clean label" ha incrementato significativamente il suo utilizzo in diverse applicazioni alimentari e delle bevande, tra cui marmellate, gelatine e prodotti lattiero-caseari, nonché in settori emergenti come le formulazioni a base vegetale e a ridotto contenuto di zuccheri.
Applicazioni in espansione nei settori farmaceutico e dei prodotti per la cura della persona.
Il crescente utilizzo della pectina di frutta nei prodotti farmaceutici e per la cura della persona è uno dei principali fattori trainanti del mercato globale. Nel settore farmaceutico, la pectina viene impiegata in sistemi avanzati di rilascio dei farmaci, come le formulazioni gastro-ritentive. Questi sistemi consentono un rilascio lento dei farmaci fino a 12 ore, aiutando i pazienti ad aderire più efficacemente ai loro piani terapeutici. Nel frattempo, nell'industria della cura della persona, soprattutto nei mercati asiatici della bellezza, la pectina sta guadagnando popolarità per le sue naturali proprietà filmogene. Viene incorporata in prodotti biodegradabili a base vegetale, in linea con la crescente domanda di soluzioni sostenibili ed ecocompatibili. Queste applicazioni specializzate stanno ampliando il ruolo della pectina al di là del suo utilizzo tradizionale nei prodotti alimentari, incrementando significativamente la domanda in diversi settori.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Costi di produzione ed estrazione elevati rispetto alle alternative sintetiche. | -0.5% | Il problema è di portata globale, con una maggiore gravità nelle regioni con infrastrutture limitate per la trasformazione di agrumi e mele. | A breve termine (≤ 2 anni) |
| Concorrenza da parte di idrocolloidi alternativi come la gelatina, la carragenina e la gomma di xantano | -0.4% | Globale, in particolare nei mercati emergenti sensibili ai prezzi | Medio termine (2-4 anni) |
| Volatilità dei prezzi delle materie prime dovuta alle condizioni climatiche | -0.6% | Sud America ed Europa mediterranea, con ripercussioni sulle catene di approvvigionamento globali. | A breve termine (≤ 2 anni) |
| Variazioni normative tra le regioni in materia di additivi alimentari ed etichettatura | -0.3% | Globale, con standard diversificati in Asia-Pacifico, Medio Oriente e Africa e America Latina | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Concorrenza da parte di idrocolloidi alternativi come la gelatina, la carragenina e la gomma di xantano
La concorrenza di altri idrocolloidi, come la gelatina, la carragenina e la gomma di xantano, rappresenta una sfida significativa per il mercato della pectina di frutta. Queste alternative offrono vantaggi specifici, come una migliore consistenza, una maggiore stabilità e una maggiore efficienza, spesso richiedendo quantità inferiori per ottenere i risultati desiderati. Ciò le rende attraenti per i produttori, soprattutto nei settori sensibili ai costi. In applicazioni come quelle dolciarie e lattiero-casearie, questi sostituti sono spesso preferiti per le loro prestazioni comprovate e la loro economicità. Per rimanere competitivi, i fornitori di pectina stanno sviluppando formulazioni miscelate e migliorate. Tuttavia, questi sforzi possono talvolta compromettere l'attrattiva della pectina come prodotto "clean label", un fattore chiave per la differenziazione in alcuni mercati. Di conseguenza, la pectina incontra delle limitazioni nel mantenere la sua posizione unica in alcune applicazioni finali.
Costi di produzione ed estrazione elevati rispetto alle alternative sintetiche.
Gli elevati costi di produzione ed estrazione rappresentano ancora una sfida significativa per il mercato della pectina di frutta. La produzione di pectina dipende da materie prime come le bucce di agrumi e la polpa di mela, che sono stagionali e devono essere lavorate rapidamente per evitare il deterioramento. Ciò complica la catena di approvvigionamento. Inoltre, il processo di estrazione, che prevede il trattamento acido e la purificazione, richiede notevoli quantità di energia e risorse, facendo lievitare ulteriormente i costi. Di conseguenza, la pectina è più costosa rispetto agli idrocolloidi sintetici o alternativi. Questa differenza di prezzo rende difficile per i produttori, soprattutto nelle regioni sensibili ai costi come i mercati emergenti, adottare la pectina su larga scala. Nonostante il suo fascino come ingrediente naturale e con etichetta pulita, gli alti costi ne limitano l'utilizzo in diverse applicazioni.
Analisi del segmento
Fonte: Gli agrumi dominano il panorama del 2025
Le materie prime derivate dagli agrumi occupano una posizione dominante nel mercato della pectina di frutta, contribuendo all'86.17% della quota di mercato nel 2025. Questo predominio è dovuto principalmente all'abbondante disponibilità di bucce di agrumi, soprattutto provenienti dalle industrie di trasformazione di arance e limoni, che garantiscono elevate rese di pectina a un costo inferiore. La pectina derivata dagli agrumi è ampiamente preferita dai produttori di alimenti e bevande per la sua qualità costante e le eccellenti proprietà gelificanti. Inoltre, la consolidata filiera di approvvigionamento della pectina derivata dagli agrumi rafforza ulteriormente la sua leadership di mercato a livello regionale.
D'altro canto, la pectina derivata dalla mela sta gradualmente guadagnando terreno e si prevede che crescerà a un tasso annuo composto (CAGR) del 7.54% tra il 2026 e il 2031. La crescente domanda di ingredienti con etichetta pulita e di origine naturale ha incentivato l'utilizzo della polpa di mela come materia prima sostenibile per la produzione di pectina. La pectina a base di mela è particolarmente apprezzata nelle applicazioni premium e di nicchia grazie alle sue proprietà funzionali uniche e alla sua percezione come alternativa più naturale. Sebbene la sua quota di mercato sia inferiore rispetto a quella della pectina a base di agrumi, si prevede che questo segmento registrerà una crescita costante, in quanto le preferenze dei consumatori si stanno orientando verso prodotti sostenibili e naturali.
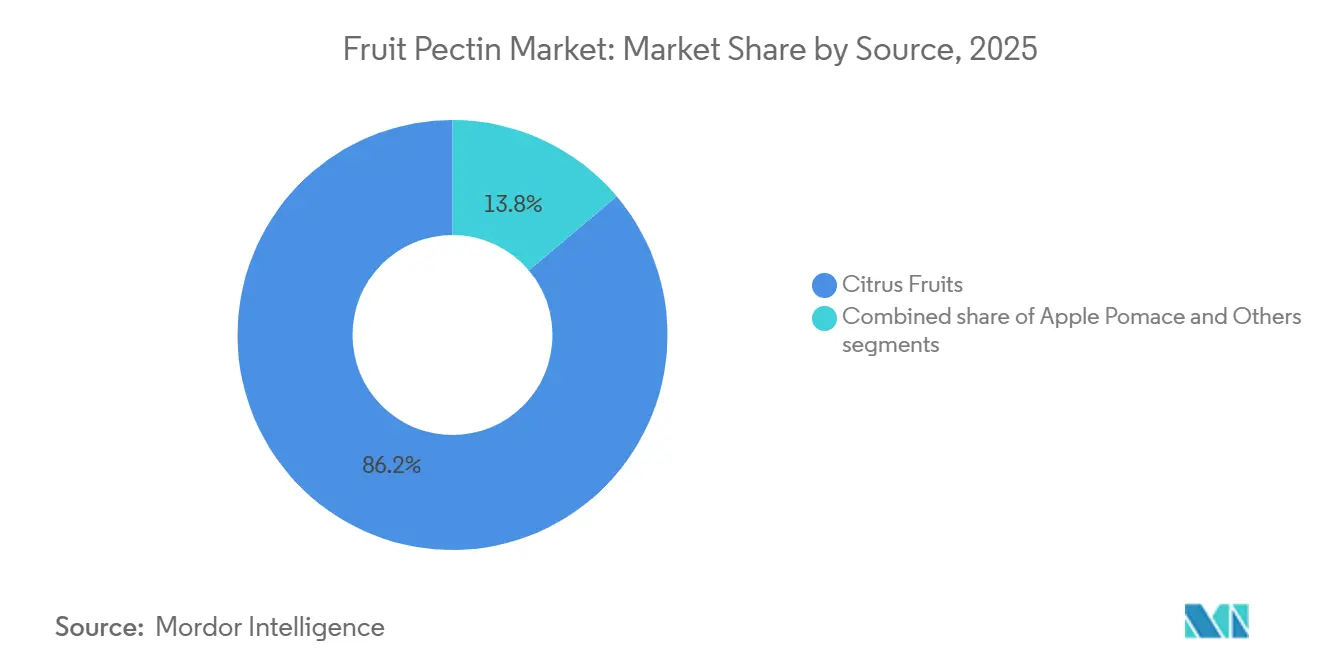
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per tipologia: il composto ad alto metossile rimane dominante
La pectina ad alto contenuto di metossile (HM) rimane la tipologia leader nel mercato della pectina di frutta, detenendo il 67.53% della quota di mercato totale nel 2025. La sua popolarità deriva dal suo ampio utilizzo in prodotti tradizionali come marmellate, confetture e altri prodotti a base di frutta ad alto contenuto di zuccheri, dove contribuisce a creare una consistenza gelatinosa. I produttori preferiscono la pectina HM perché si integra bene con formulazioni ad alto contenuto di zuccheri e garantisce risultati costanti. Questo la rende un ingrediente chiave nella produzione su larga scala di prodotti a base di frutta trasformata, assicurandone il continuo predominio sul mercato.
Al contrario, la pectina a basso metossile (LM) sta registrando una crescita costante e si prevede che crescerà a un tasso annuo composto (CAGR) del 6.45% fino al 2031. La crescente domanda di prodotti alimentari a basso contenuto di zuccheri, a ridotto contenuto calorico e adatti ai diabetici sta trainando questa crescita, poiché la pectina LM può formare gel senza dipendere in modo significativo dallo zucchero. Viene sempre più utilizzata negli alimenti funzionali, nei prodotti lattiero-caseari e nelle formulazioni incentrate sulla salute, per soddisfare la crescente preferenza dei consumatori per opzioni più salutari. Di conseguenza, la pectina LM sta guadagnando sempre più attenzione e sta diventando una scelta importante per i produttori che si rivolgono ai consumatori attenti alla salute.
Per settore di applicazione: il settore alimentare è in testa, quello farmaceutico è in crescita.
Il settore alimentare e delle bevande è il principale contributore al mercato globale della pectina di frutta, rappresentando il 76.74% della quota di mercato totale nel 2025. Questo predominio è dovuto principalmente all'ampio utilizzo della pectina come agente gelificante, addensante e stabilizzante in prodotti come marmellate, gelatine, latticini e prodotti da forno. La sua capacità di migliorare la consistenza e la stabilità del prodotto la rende una scelta privilegiata per i produttori. Inoltre, la crescente domanda di alimenti trasformati e pronti al consumo stimola ulteriormente l'adozione della pectina in questo segmento, poiché i consumatori ricercano sempre più prodotti pronti al consumo e a lunga conservazione.
Il segmento farmaceutico, sebbene di dimensioni inferiori, dovrebbe crescere costantemente a un tasso annuo composto (CAGR) del 6.27% tra il 2026 e il 2031. Questa crescita è alimentata dal crescente utilizzo della pectina nei sistemi di rilascio dei farmaci, nei prodotti per la cura delle ferite e come integratore di fibre alimentari. L'origine naturale, la sicurezza e la compatibilità della pectina con le formulazioni mediche la rendono un ingrediente interessante per applicazioni farmaceutiche e nutraceutiche. Con la crescente attenzione dei consumatori alla salute e alla ricerca di ingredienti funzionali nei prodotti, si prevede che il ruolo della pectina nel settore farmaceutico si espanderà significativamente nei prossimi anni.
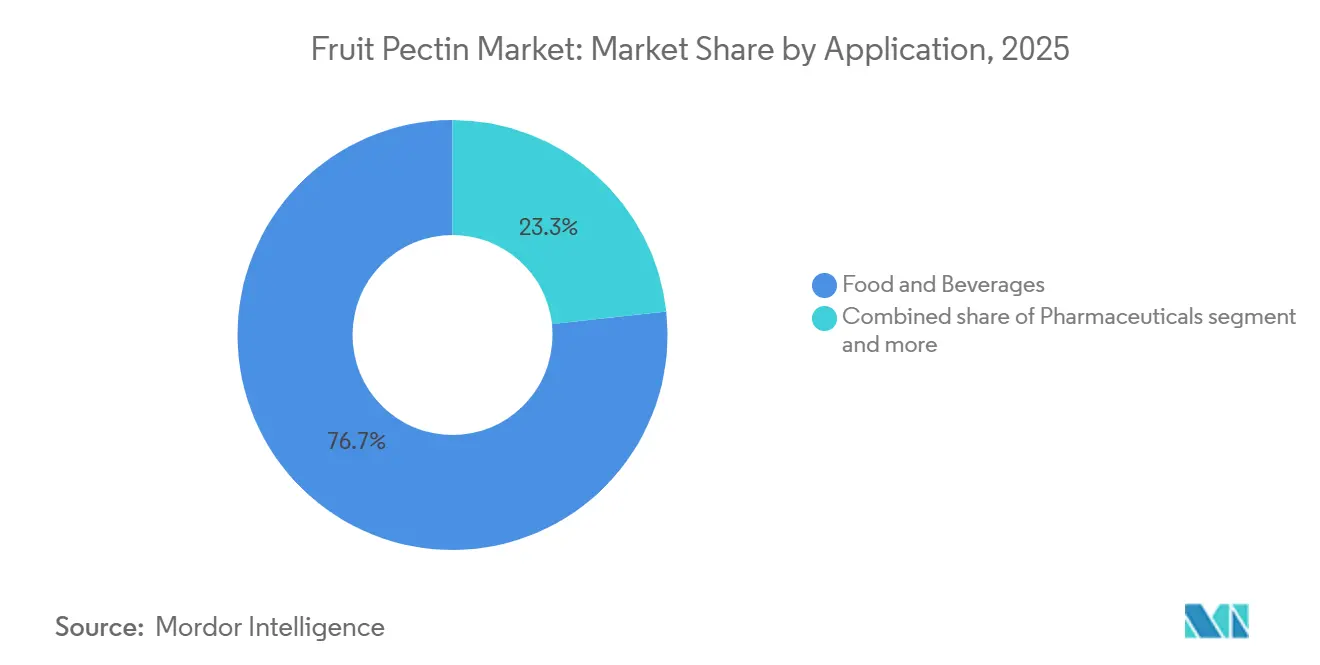
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
Europe Fruit Pectin Market
Nel 2025, l'Europa ha rappresentato il mercato più grande per la pectina di frutta, con il 43.11% del fatturato totale. La leadership della regione è trainata dalla forte attenzione ai prodotti con etichetta pulita e dalle rigorose normative in materia di sicurezza alimentare, che hanno incrementato la domanda di pectina di alta qualità per applicazioni alimentari. Inoltre, l'Europa beneficia di impianti di produzione consolidati e di catene di approvvigionamento efficienti, garantendo un flusso costante di pectina per soddisfare le esigenze del mercato. Questi fattori hanno consolidato la posizione dell'Europa come attore chiave nel mercato della pectina di frutta.
APAC Fruit Pectin Market
Si prevede che la regione Asia-Pacifico crescerà al ritmo più rapido, con un CAGR (tasso di crescita annuo composto) previsto del 7.25% fino al 2031. Questa crescita è alimentata dalla crescente urbanizzazione, dalla crescente domanda di alimenti pronti e dall'uso sempre più diffuso di prodotti a base di frutta trasformata. Le economie emergenti della regione stanno assistendo a un cambiamento delle preferenze alimentari e a un rapido sviluppo del settore della vendita al dettaglio, creando significative opportunità per le applicazioni della pectina. Sia l'industria alimentare che quella non alimentare nella regione Asia-Pacifico probabilmente adotteranno la pectina a un ritmo più elevato, contribuendo alla rapida espansione del mercato regionale.
The Americas and MEA Fruit Pectin Market
Si prevede che il Nord America registrerà una crescita costante, trainata dalla crescente preferenza dei consumatori per prodotti a basso contenuto di zuccheri e con etichetta pulita. Il Sud America svolge un ruolo cruciale nella catena di approvvigionamento globale in quanto principale fornitore di materie prime, in particolare di bucce di agrumi utilizzate nella produzione di pectina. Nel frattempo, il Medio Oriente e l'Africa sono mercati emergenti in cui la domanda è in graduale aumento grazie alla crescita delle industrie di trasformazione alimentare. Insieme, queste regioni contribuiscono a un mercato globale equilibrato, in cui sia i mercati consolidati che quelli in via di sviluppo plasmano la domanda complessiva di pectina di frutta.
Panorama competitivo
Il mercato della pectina di frutta è moderatamente consolidato, con poche grandi aziende globali e diversi operatori di medie dimensioni in competizione tra loro. Aziende leader come Tate & Lyle e DSM-Firmenich hanno ampliato la propria presenza sul mercato attraverso acquisizioni e diversificazione del portafoglio prodotti. Queste aziende offrono una vasta gamma di prodotti, consentendo ai produttori alimentari di reperire molteplici ingredienti da un unico fornitore. Questa strategia non solo migliora la loro portata globale, ma rafforza anche la loro capacità di soddisfare in modo efficiente le diverse esigenze di vari settori.
Anche le aziende di medie dimensioni, come Ceamsa e Krishna Pectins, svolgono un ruolo significativo nel mercato. Queste imprese si concentrano sull'approvvigionamento locale delle materie prime, sul mantenimento di processi produttivi flessibili e sulla costruzione di solide relazioni con i clienti. Offrendo soluzioni personalizzate e rispondendo rapidamente alle richieste del mercato, riescono a soddisfare con successo segmenti di nicchia. Questo equilibrio tra leader globali e operatori regionali crea un ambiente di mercato competitivo e dinamico in cui entrambe le tipologie di aziende contribuiscono alla crescita complessiva.
I progressi tecnologici e i requisiti normativi influenzano il panorama competitivo del mercato della pectina di frutta. Le aziende investono in metodi di estrazione innovativi e nello sviluppo di nuovi prodotti per migliorare l'efficienza ed espandere la gamma di applicazioni della pectina. Allo stesso tempo, le rigide normative in materia di qualità e sicurezza, soprattutto nelle regioni sviluppate, rendono difficile la concorrenza per i nuovi operatori. Questi fattori garantiscono che il mercato rimanga competitivo, mantenendo al contempo una struttura stabile, guidata dall'innovazione e dal rispetto degli standard di settore.
Leader del settore della pectina di frutta
-
Herbstreith & Fox GmbH
-
Cargil Inc.
-
Aromi e fragranze internazionali (IFF)
-
Tate & Lyle PLC
-
DSM-Fermenich
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Aprile 2025: DSM-Firmenich ha aumentato la sua partecipazione in Yantai DSM Andre Pectin Company Limited dal 75% al 90.5% acquisendo un ulteriore 15.5% delle azioni, rafforzando la sua posizione nel mercato degli ingredienti alimentari speciali. Andre Pectin, produttore leader di pectina di mele e agrumi, continua a detenere il 9.5% delle azioni detenute da Rich Spring Holdings Limited.
- Marzo 2025: Cargill ha introdotto un sostituto della pectina conveniente, concepito come alternativa alla costosa pectina utilizzata in caramelle gommose e gelatine, rivolgendosi ai consumatori indiani attenti al rapporto qualità-prezzo. Questa innovazione, presentata insieme a ripieni stabili alla cottura e altre miscele funzionali, evidenzia l'impegno di Cargill nel fornire soluzioni versatili e di alta qualità per l'industria alimentare in continua evoluzione.
- Novembre 2024: Tate & Lyle completa l'acquisizione di CP Kelco, creando un'azienda leader a livello mondiale nel settore delle soluzioni per alimenti e bevande speciali, con capacità avanzate in ingredienti naturali come pectina e gomme speciali.
Ambito del rapporto sul mercato globale della pectina di frutta
La pectina di frutta è una fibra solubile naturale presente nelle pareti cellulari della frutta, comunemente utilizzata come agente gelificante in marmellate, gelatine e prodotti alimentari. Il mercato globale della pectina di frutta è segmentato in base a fonte, tipologia, applicazione e area geografica. In base alla fonte, il mercato è classificato in agrumi, polpa di mela e altri. In base alla tipologia, il mercato è classificato in pectina ad alto metossile e pectina a basso metossile. In base all'applicazione, il mercato è classificato in alimenti e bevande, prodotti farmaceutici, cosmetici e cura della persona e altre applicazioni. In base all'area geografica, il mercato è classificato in Nord America, Europa, Asia-Pacifico, Sud America e Medio Oriente e Africa. Le previsioni di mercato sono fornite in termini di valore (USD).
| Agrumi | Arancione |
| Scorza di limone | |
| Altro | |
| Vinaccia di mele | |
| Altro |
| Pectina ad alto metossile |
| Pectina a basso contenuto di metossile |
| Cibo e bevande |
| Eccipienti farmaceutici |
| Bellezza e cura personale |
| Altre applicazioni |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Resto del Nord America | |
| Sud America | Brasile |
| Argentina | |
| Colombia | |
| Cile | |
| Perù | |
| Resto del Sud America | |
| Europa | Germania |
| Regno Unito | |
| Italia | |
| Francia | |
| Spagna | |
| Polonia | |
| Belgio | |
| Svezia | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| Giappone | |
| India | |
| Australia | |
| Indonesia | |
| Corea del Sud | |
| Tailandia | |
| Singapore | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente & Africa | Sud Africa |
| Arabia Saudita | |
| Emirati Arabi Uniti | |
| Nigeria | |
| Egitto | |
| Marocco | |
| Turchia | |
| Resto del Medio Oriente e dell'Africa |
| Per fonte | Agrumi | Arancione |
| Scorza di limone | ||
| Altro | ||
| Vinaccia di mele | ||
| Altro | ||
| Per tipo | Pectina ad alto metossile | |
| Pectina a basso contenuto di metossile | ||
| Per Applicazione | Cibo e bevande | |
| Eccipienti farmaceutici | ||
| Bellezza e cura personale | ||
| Altre applicazioni | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Resto del Nord America | ||
| Sud America | Brasile | |
| Argentina | ||
| Colombia | ||
| Cile | ||
| Perù | ||
| Resto del Sud America | ||
| Europa | Germania | |
| Regno Unito | ||
| Italia | ||
| Francia | ||
| Spagna | ||
| Polonia | ||
| Belgio | ||
| Svezia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| India | ||
| Australia | ||
| Indonesia | ||
| Corea del Sud | ||
| Tailandia | ||
| Singapore | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | Sud Africa | |
| Arabia Saudita | ||
| Emirati Arabi Uniti | ||
| Nigeria | ||
| Egitto | ||
| Marocco | ||
| Turchia | ||
| Resto del Medio Oriente e dell'Africa | ||
Domande chiave a cui si risponde nel rapporto
Qual è il valore previsto del mercato della pectina di frutta entro il 2031?
Si prevede che raggiungerà 1.48 miliardi di dollari, con un CAGR del 5.73% nel periodo 2026-2031.
Qual è la materia prima predominante nella produzione commerciale di pectina?
Nel 2025, le scorze di agrumi hanno rappresentato l'86.17% dell'offerta globale, principalmente in Brasile e Spagna.
Quale regione si prevede crescerà più rapidamente entro il 2031?
Si prevede che la regione Asia-Pacifico registrerà un tasso di crescita annuo composto (CAGR) del 7.25%, grazie alla crescente domanda di bevande pronte e alternative ai latticini.
Perché le pectine a basso contenuto di metossile stanno riscuotendo sempre più successo?
Questi gelificano con il calcio anziché con lo zucchero, consentendo la produzione di prodotti a ridotto contenuto di zucchero conformi alle normative globali in materia di tassazione dello zucchero.


