

Dimensioni e quota di mercato della trasformazione di frutta e verdura
Panoramica di mercato
| Periodo di studio | 2022 - 2031 |
|---|---|
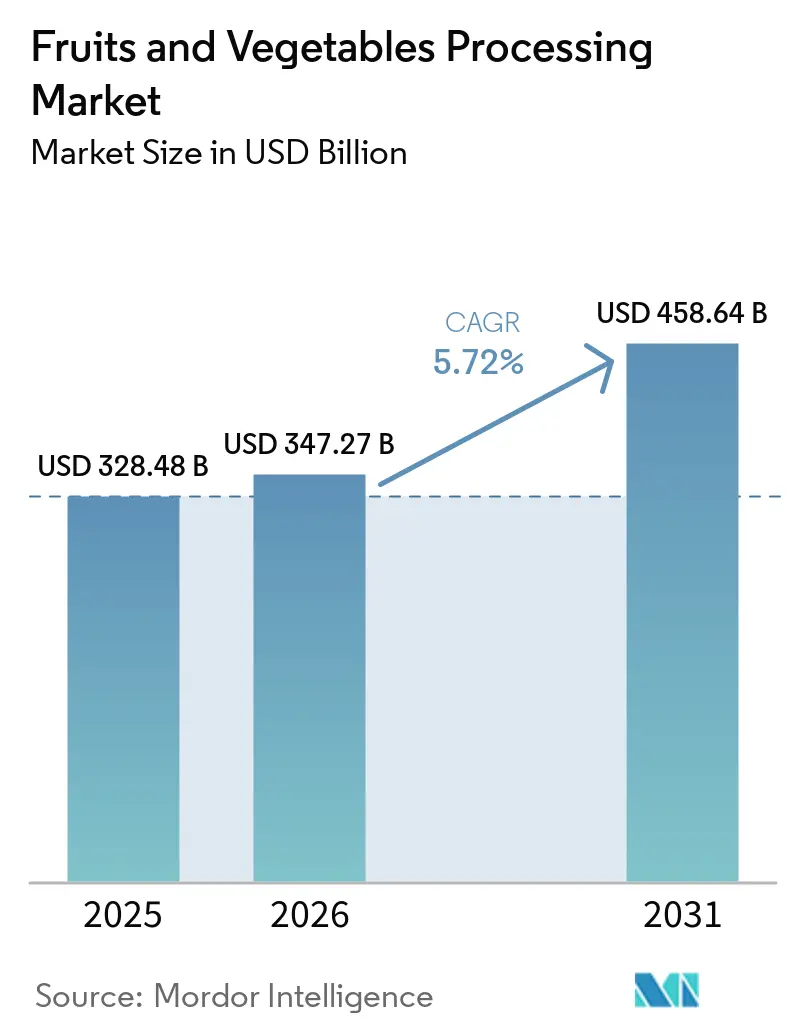
| Dimensione del mercato (2026) | 347.27 miliardo di dollari |
| Dimensione del mercato (2031) | 458.64 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 5.72% CAGR |
| Mercato in più rapida crescita | Medio Oriente & Africa |
| Il mercato più grande | Asia Pacifico |
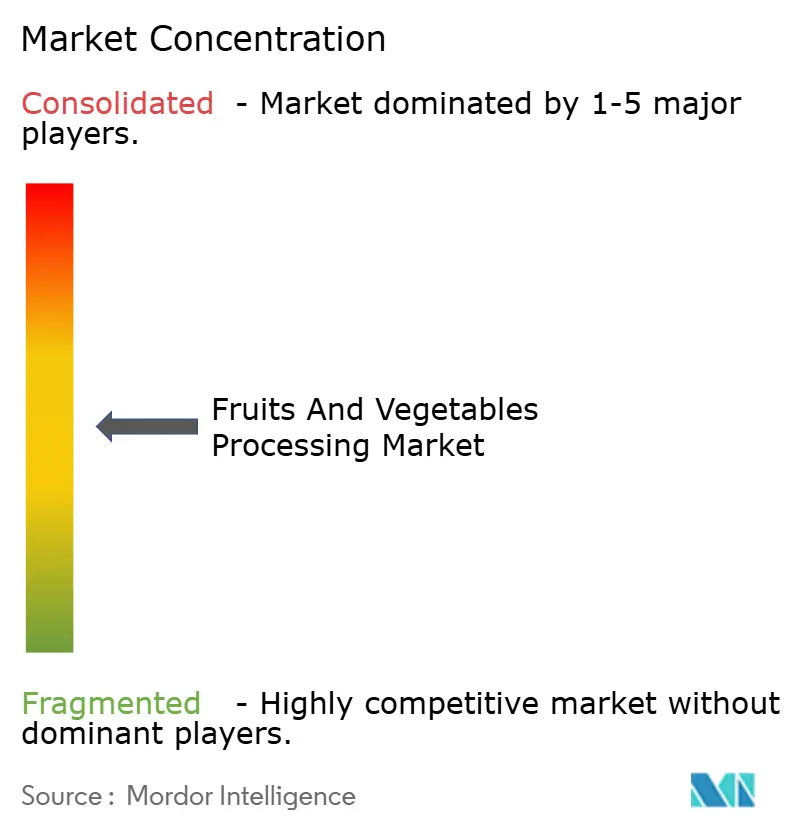
| Concentrazione del mercato | Medio |
Principali giocatori
*Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. |
|
Analisi di mercato sulla trasformazione di frutta e verdura a cura di Mordor Intelligence
Si prevede che il mercato della trasformazione di frutta e verdura raggiungerà i 328.48 miliardi di dollari nel 2025, i 347.27 miliardi di dollari nel 2026 e i 458.64 miliardi di dollari entro il 2031, con un CAGR del 5.72% dal 2026 al 2031. Il mercato è in espansione grazie a fattori quali la crescente urbanizzazione, l'aumento delle famiglie mononucleari e la crescente preferenza per opzioni di pasti comode e veloci. Le normative più severe sulla tracciabilità "dal produttore al consumatore" stanno stimolando la domanda di frutta e verdura trasformate con certificazioni di sicurezza affidabili. Si prevede che la regione Asia-Pacifico dominerà il mercato in termini di fatturato nel 2025, trainata dalla sua numerosa popolazione e dalla crescente domanda di alimenti trasformati. Nel frattempo, si prevede che Medio Oriente e Africa registreranno la crescita più rapida durante il periodo di previsione, poiché i governi di queste regioni stanno investendo massicciamente nelle infrastrutture della catena del freddo per ridurre le perdite post-raccolto e migliorare le catene di approvvigionamento alimentare. Il mercato rimane moderatamente consolidato, con i principali attori che si concentrano sull'innovazione e sull'ampliamento della propria offerta di prodotti per soddisfare le esigenze in continua evoluzione dei consumatori.
Punti chiave del rapporto
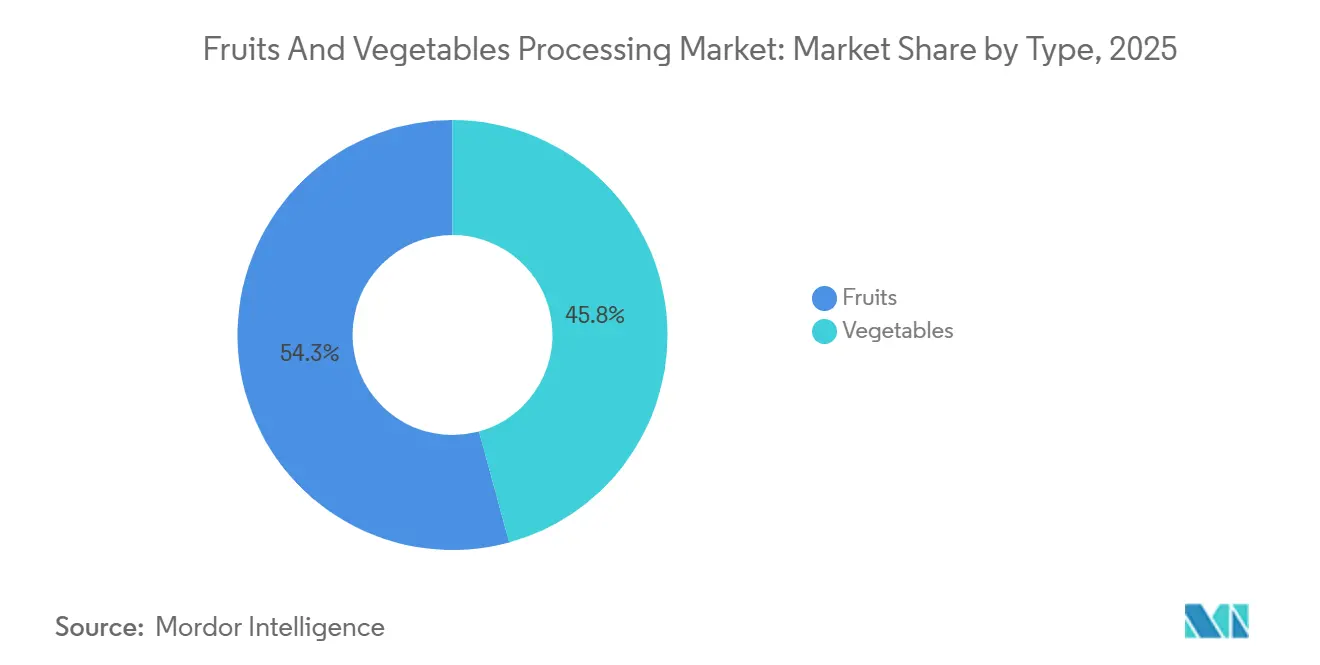
- Per tipologia di prodotto, nel 2025 la frutta ha rappresentato il 54.25% della quota di mercato della trasformazione di frutta e verdura, mentre si prevede che le verdure cresceranno a un CAGR del 6.39% fino al 2031.
- In base alla tipologia, nel 2025 i prodotti in scatola rappresentavano il 31.05% del mercato della trasformazione di frutta e verdura; i prodotti surgelati sono sulla buona strada per raggiungere il CAGR più elevato, pari al 7.12% tra il 2026 e il 2031.
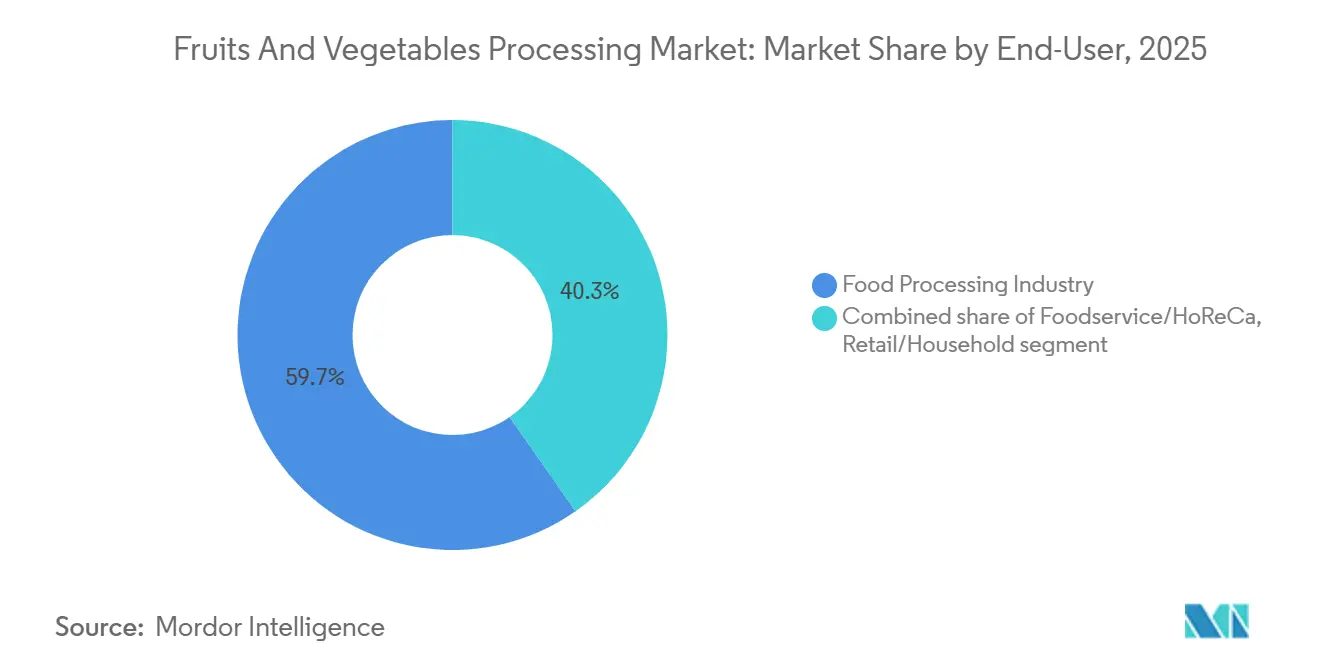
- Per quanto riguarda l'utente finale, l'industria di trasformazione alimentare ha rappresentato il 59.70% della produzione del 2025, mentre si prevede che i canali di ristorazione e HoReCa registreranno un CAGR del 7.21% fino al 2031.
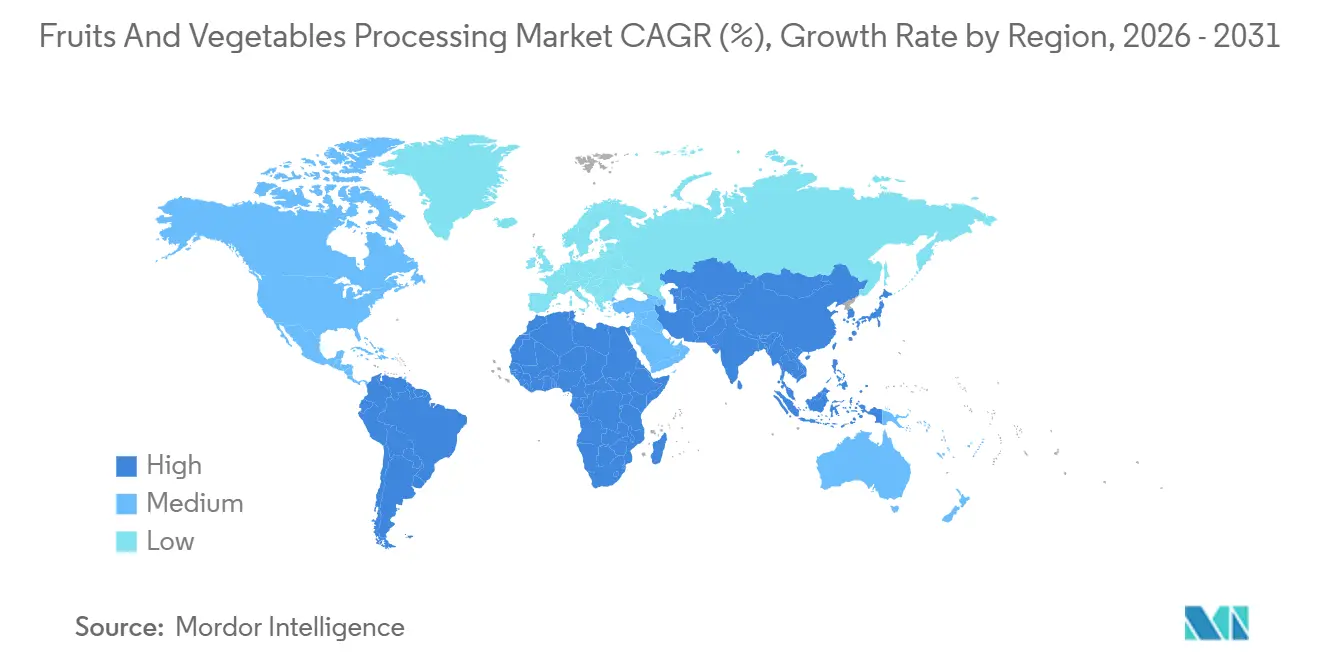
- In termini geografici, l'area Asia-Pacifico è stata in testa con un fatturato del 33.04% nel 2025, mentre si prevede che la regione del Medio Oriente e dell'Africa crescerà a un CAGR dell'8.04% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale della trasformazione di frutta e verdura
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Crescente domanda da parte dei consumatori di prodotti ortofrutticoli comodi e pronti al consumo | + 1.2% | Globale, con picchi in Nord America, Europa e Asia-Pacifico urbano | Medio termine (2-4 anni) |
| Crescente consapevolezza della salute e preferenza per prodotti trasformati nutrienti | + 1.0% | Globale, più forte in Nord America e in Europa occidentale | A lungo termine (≥ 4 anni) |
| Innovazione nei prodotti a valore aggiunto come succhi, puree e snack | + 0.9% | Mercati principali del Nord America, Europa, Asia-Pacifico | Medio termine (2-4 anni) |
| Progressi tecnologici nella lavorazione, nel confezionamento e nella logistica della catena del freddo | + 1.1% | Globale, adozione precoce in Nord America ed Europa, con ricadute in Asia-Pacifico, Medio Oriente e Africa | A breve termine (≤ 2 anni) |
| La crescente popolarità delle diete a base vegetale sta aumentando la domanda | + 0.8% | Nord America, Europa, Asia-Pacifico urbano | A lungo termine (≥ 4 anni) |
| Maggiore attenzione agli standard di sicurezza e igiene alimentare | + 0.7% | Globale, guidato dalla regolamentazione in Europa e Nord America, emergente in Asia-Pacifico, Medio Oriente e Africa | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Crescente domanda da parte dei consumatori di prodotti ortofrutticoli comodi e pronti al consumo
La crescente domanda di prodotti alimentari pratici e pronti al consumo sta trainando il mercato della trasformazione di frutta e verdura. Questa tendenza è dovuta in gran parte a stili di vita sempre più frenetici e a una maggiore partecipazione della forza lavoro. Ad esempio, a maggio 2024, il tasso di occupazione nei paesi membri dell'Organizzazione per la cooperazione e lo sviluppo economico (OCSE) ha raggiunto il 95.1%.[1]Fonte: Organizzazione per la cooperazione e lo sviluppo economico, "OECD Employment Outlook 2024", oecd.orgCon più persone che lavorano, c'è meno tempo per preparare pasti freschi, il che porta a una maggiore dipendenza da frutta e verdura pretagliate, surgelate e pronte al consumo. Le famiglie urbane e le persone che vivono da sole sono particolarmente attratte da questi prodotti perché sono porzioni controllate e facili da preparare. Inoltre, i supermercati stanno ampliando i loro reparti di pasti pronti e le piattaforme di generi alimentari online e i servizi di meal kit stanno incorporando più frutta e verdura lavorata nella loro offerta.
Crescente consapevolezza della salute e preferenza per prodotti trasformati nutrienti
La consapevolezza della salute è in aumento a livello globale e sempre più persone si stanno concentrando sull'aumento dell'assunzione di proteine, trainando la crescita del mercato della trasformazione di frutta e verdura. Molti consumatori sono alla ricerca di alimenti che non siano solo pratici, ma anche ricchi di nutrienti, tra cui le proteine. Secondo l'indagine Food and Health Survey 2024 dell'International Food Information Council (IFIC), il 71% degli americani sta attivamente cercando di includere più proteine nella propria dieta.[2]Fonte: International Food Information Council (IFIC), "Food and Health Survey 2024", ific.orgCiò ha portato a una crescente domanda di prodotti arricchiti con proteine vegetali, come proteine di piselli, concentrati vegetali e miscele di legumi. Per soddisfare questa domanda, i produttori stanno creando prodotti a base di frutta e verdura trasformati, nutrienti e facili da consumare. Questi prodotti sono progettati per supportare diete equilibrate e offrire ulteriori benefici per la salute. Poiché sempre più persone danno priorità alla salute e alla praticità, frutta e verdura trasformate stanno diventando ingredienti chiave in un'ampia gamma di prodotti alimentari salutari.
Innovazione nei prodotti a valore aggiunto come succhi, puree e snack
La crescita del mercato della trasformazione di frutta e verdura è trainata dalle innovazioni in prodotti come succhi, puree e snack a base di frutta e verdura. Nuove tecniche di lavorazione, come la spremitura a freddo e la lavorazione ad alta pressione, aiutano i produttori a preservare i nutrienti naturali, i sapori e la freschezza di questi prodotti. Questo rende i succhi di alta qualità più attraenti per i consumatori attenti alla salute che danno priorità alla qualità e al valore nutrizionale. La domanda di snack a base vegetale, come barbabietola, cavolo riccio e chips di patate dolci, è in crescita, poiché i consumatori cercano sempre più alternative più sane agli snack tradizionali. Inoltre, le puree, un tempo destinate principalmente ai neonati, stanno ora guadagnando popolarità anche tra gli adulti. Queste puree sono considerate opzioni pratiche e a porzioni controllate, adatte a stili di vita frenetici. Questo cambiamento consente ai produttori di ampliare la loro offerta di prodotti e raggiungere una fascia più ampia di consumatori, contribuendo così alla crescita complessiva del mercato.
La crescente popolarità delle diete a base vegetale sta aumentando la domanda
La crescente adozione di diete a base vegetale sta determinando una crescita significativa nel mercato della trasformazione di frutta e verdura. I consumatori si stanno rivolgendo a ingredienti vegetali trasformati alla ricerca di opzioni alimentari pratiche e salutari. Secondo la World Animal Foundation, a giugno 2025, i vegani in tutto il mondo erano circa 88 milioni, a dimostrazione della crescente domanda di alimenti a base vegetale.[3]Fonte: World Animal Foundation, "Quanti vegani ci sono nel mondo nel 2026? Ultime statistiche vegane", worldanimalfoundation.orgFrutta e verdura trasformate sono componenti essenziali di vari prodotti a base vegetale, tra cui pasti pronti, snack, frullati e sostituti della carne. Questa tendenza sta spingendo i produttori ad ampliare la produzione di prodotti ortofrutticoli surgelati, in scatola e a valore aggiunto. In questo modo, mirano a soddisfare la crescente domanda globale di alternative vegetali, soddisfacendo al contempo le preferenze dei consumatori per scelte alimentari più sane e sostenibili.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Elevati requisiti di investimento di capitale per le apparecchiature di elaborazione | -0.8% | Globale, acuto nei mercati emergenti con finanziamenti limitati | A breve termine (≤ 2 anni) |
| Fluttuazioni nella disponibilità e nei prezzi delle materie prime dovute alla stagionalità e alle condizioni climatiche | -1.0% | Globale, grave nelle regioni soggette a siccità (California, Mediterraneo, Cina settentrionale) | Medio termine (2-4 anni) |
| Percezione limitata della durata di conservazione di alcuni prodotti trasformati | -0.4% | Nord America ed Europa, guidati dalla percezione del consumatore | A lungo termine (≥ 4 anni) |
| Elevato consumo di energia e acqua nelle operazioni di lavorazione | -0.6% | Globale, più acuto nelle regioni con scarsità d'acqua (Medio Oriente, Nord Africa, Stati Uniti occidentali) | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Fluttuazioni nella disponibilità e nei prezzi delle materie prime dovute alla stagionalità e alle condizioni climatiche
Le variazioni nella disponibilità e nei prezzi delle materie prime, determinate da andamenti stagionali e variabilità climatica, rappresentano una sfida significativa per il mercato della trasformazione di frutta e verdura. Eventi meteorologici come siccità, gelate e piogge irregolari possono avere un impatto significativo sulle rese dei raccolti, causando carenze. Di conseguenza, i trasformatori devono spesso dipendere da importazioni più costose o da fonti alternative per soddisfare la domanda. Questa imprevedibilità rende più difficile per le aziende pianificare la produzione in modo efficiente, aumenta i costi di approvvigionamento e riduce i margini di profitto. Inoltre, molti trasformatori di piccole e medie dimensioni non dispongono di strategie efficaci di gestione del rischio, il che li rende più vulnerabili a queste fluttuazioni di offerta e di prezzo. Queste sfide, nel loro insieme, ostacolano una crescita costante del mercato.
Elevati requisiti di investimento di capitale per le apparecchiature di elaborazione
Gli elevati costi di investimento in attrezzature di lavorazione rappresentano una sfida importante per il mercato della trasformazione di frutta e verdura. L'installazione di nuovi impianti di lavorazione o l'ammodernamento di quelli esistenti richiede investimenti significativi in macchinari avanzati, sistemi di automazione e infrastrutture per soddisfare gli standard di sicurezza alimentare. Queste spese sono particolarmente difficili da gestire per le piccole e medie imprese, creando barriere a una concorrenza efficace. Questo problema è ancora più evidente nelle economie emergenti, dove l'accesso ai finanziamenti è spesso limitato. Di conseguenza, molte aziende riscontrano ritardi nell'adozione di moderne tecnologie di lavorazione o nell'espansione della propria capacità produttiva, il che rallenta la crescita complessiva del mercato. La mancanza di opzioni di finanziamento accessibili e la complessità dell'integrazione di sistemi avanzati ostacolano ulteriormente la capacità delle aziende più piccole di espandere le proprie attività.
Analisi del segmento
Per tipo di prodotto: le verdure guadagnano slancio con l'espansione delle alternative proteiche
Il segmento della frutta ha guidato il mercato della trasformazione di frutta e verdura, rappresentando il 54.25% della quota di mercato totale nel 2025. Questa posizione dominante è dovuta all'elevata domanda di prodotti a base di frutta trasformata come succhi, concentrati, frutta in scatola, frutta surgelata e puree. Questi prodotti sono ampiamente utilizzati in settori come quello delle bevande, dei latticini, dei prodotti da forno e della pasticceria. I consumatori preferiscono sempre più opzioni pratiche e pronte al consumo e gli ingredienti a base di frutta stanno diventando sempre più popolari negli alimenti funzionali e arricchiti. La crescente esportazione di prodotti a base di frutta tropicale ed esotica ha ulteriormente stimolato la crescita del segmento.
Si prevede che il segmento degli ortaggi freschi crescerà a un tasso annuo composto (CAGR) del 6.39% dal 2026 al 2031, trainato dalla crescente domanda di ortaggi surgelati, in scatola e minimamente trasformati. I consumatori sono sempre più attenti a un'alimentazione sana e a opzioni di pasti pratiche, il che ha incrementato la popolarità dei prodotti ortofrutticoli pronti da cucinare e da consumare. Gli ortaggi trasformati sono inoltre sempre più utilizzati nel settore della ristorazione, nei pasti confezionati e nei ristoranti fast food. Inoltre, i progressi nelle tecnologie di conservazione, come il congelamento e l'essiccazione, contribuiscono a mantenere il valore nutrizionale e a prolungare la durata di conservazione, supportando la crescita a lungo termine del segmento.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report


Per modulo: i prodotti surgelati accelerano gli aggiornamenti della catena del freddo
Nel 2025, i prodotti in scatola rappresentavano il 31.05% della quota di mercato della trasformazione di frutta e verdura, principalmente grazie alla lunga conservabilità, alla convenienza e alla facile reperibilità. Questi prodotti sono apprezzati dalle famiglie e dai fornitori di servizi di ristorazione perché sono pratici e possono essere consumati tutto l'anno, indipendentemente dai cambiamenti stagionali. Inoltre, frutta e verdura in scatola sono molto richieste in contesti istituzionali e nei mercati emergenti, dove le opzioni alimentari a lunga conservazione sono essenziali. I progressi nella tecnologia di inscatolamento hanno ulteriormente migliorato la qualità di questi prodotti, preservandone efficacemente il gusto, la consistenza e il valore nutrizionale.
Si prevede che il segmento dei surgelati crescerà a un CAGR del 7.12% fino al 2031, trainato dalla crescente domanda dei consumatori di alimenti pratici e minimamente lavorati che mantengano freschezza e nutrienti. Frutta e verdura surgelate sono ampiamente utilizzate nei pasti pronti, nei frullati e nei ristoranti fast food grazie alla loro maggiore durata di conservazione e alla facilità di preparazione. La crescita dell'urbanizzazione, gli stili di vita frenetici e l'espansione delle infrastrutture della catena del freddo stanno ulteriormente incrementando la domanda di prodotti surgelati. I formati surgelati stanno diventando sempre più popolari poiché preservano meglio il sapore naturale e il contenuto nutrizionale rispetto ad altri metodi di lavorazione, rendendoli la scelta preferita dai consumatori attenti alla salute.
Per utente finale: la ristorazione e l'HoReCa guidano la ripresa post-pandemia
Nel 2025, il settore della trasformazione alimentare ha rappresentato il 59.70% della produzione del mercato della trasformazione di frutta e verdura, trainato principalmente dall'elevata domanda da parte dei produttori di alimenti confezionati. Frutta e verdura trasformate sono ingredienti essenziali in prodotti come piatti pronti, zuppe, salse, snack, prodotti da forno e bevande. Questi prodotti sono preferiti perché hanno una maggiore durata di conservazione, mantengono una qualità costante e sono facili da utilizzare nella produzione su larga scala. La crescente popolarità di cibi pronti e prodotti confezionati continua a rafforzare il predominio di questo settore sul mercato.
Si prevede che il segmento della ristorazione e HoReCa (Hotel, Ristoranti e Catering) crescerà a un CAGR del 7.21% fino al 2031, trainato dalla rapida espansione di ristoranti, hotel, servizi di catering e catene di fast food. L'urbanizzazione, l'aumento del reddito disponibile e il cambiamento delle abitudini alimentari stanno aumentando la domanda di frutta e verdura lavorate nelle cucine commerciali. Questi prodotti aiutano a risparmiare tempo di preparazione, a ridurre gli sprechi alimentari e a garantire un gusto e una qualità costanti nei piatti. Inoltre, la crescita del turismo globale e l'ascesa delle catene di ristorazione organizzata stanno ulteriormente incrementando la domanda in questo segmento.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
Mercato della trasformazione di frutta e verdura nella regione Asia-Pacifico
Nel 2025, l'area Asia-Pacifico ha rappresentato il 33.04% del fatturato del mercato della trasformazione di frutta e verdura, trainata dai progressi nelle infrastrutture post-raccolta, dall'elevata produzione agricola e dall'espansione delle capacità di trasformazione. Paesi come l'India stanno migliorando i sistemi di stoccaggio e trasporto a freddo per ridurre gli sprechi alimentari e migliorare l'efficienza dell'approvvigionamento. L'invecchiamento della popolazione giapponese sta aumentando la domanda di prodotti trasformati facili da consumare, monodose e arricchiti. L'Indonesia sta capitalizzando sulla sua produzione di frutta tropicale per incrementare le esportazioni, mentre i rigorosi standard di certificazione biologica dell'Australia stanno aiutando i suoi esportatori a puntare sui mercati globali premium. Questi fattori, nel loro insieme, rendono l'area Asia-Pacifico un attore dominante nel mercato globale della trasformazione.
Mercato di trasformazione di frutta e verdura in Medio Oriente e Africa
Si prevede che il Medio Oriente e l'Africa registreranno la crescita più rapida nel mercato della trasformazione di frutta e verdura, con un CAGR dell'8.04% fino al 2031. Questa crescita è alimentata dai crescenti investimenti nelle infrastrutture di trasformazione alimentare locali e dalle iniziative volte a migliorare la sicurezza alimentare. Paesi come l'Arabia Saudita e gli Emirati Arabi Uniti si stanno concentrando sulla trasformazione interna per ridurre la dipendenza dalle importazioni. Il Sudafrica sta rafforzando la sua posizione nelle esportazioni di frutta trasformata, mentre la Nigeria sta potenziando la sua capacità di trasformazione collegando direttamente gli agricoltori con i trasformatori. Questi sforzi stanno migliorando l'autosufficienza regionale e creando una filiera più integrata.
Il mercato della trasformazione di frutta e verdura nelle Americhe e in Europa
Il Nord America e l'Europa sono mercati maturi, ma rimangono importanti per i prodotti trasformati premium, biologici e a valore aggiunto. La domanda dei consumatori di alimenti clean-label, biologici e funzionali sta spingendo i trasformatori ad adottare fonti di approvvigionamento certificate e tecnologie avanzate. L'Europa è leader nell'innovazione dei prodotti biologici, supportata da obiettivi normativi e dall'espansione dell'offerta di prodotti a marchio privato da parte dei rivenditori. Nel frattempo, paesi sudamericani come Cile e Brasile svolgono un ruolo chiave nell'approvvigionamento globale, esportando frutta e verdura trasformate fuori stagione nei mercati dell'emisfero settentrionale. Ciò garantisce una fornitura costante di prodotti in tutto il mondo, anche durante i periodi di interruzione stagionale.

Panorama normativo
La regolamentazione si sta inasprendo in materia di tracciabilità, residui chimici ed etichettatura e standard di commercializzazione, con ripercussioni sulla frutta e verdura trasformata, la cui produzione dipende da materie prime e imballaggi conformi alle normative. Negli Stati Uniti, le azioni della FDA ai sensi del FSMA continuano ad aumentare le aspettative in termini di documentazione per i prodotti ortofrutticoli e gli alimenti trasformati, includendo ulteriori requisiti di tracciabilità per determinati alimenti e gli obiettivi prioritari del Programma per gli Alimenti per il 2026 incentrati sulla sicurezza dei prodotti ortofrutticoli.
In Canada, la versione 11.0 (2026) del Manuale CanadaGAP per frutta e verdura rafforza i sistemi di sicurezza alimentare allineati all'HACCP utilizzati da coltivatori e confezionatori che riforniscono le aziende di trasformazione. In Europa, le modifiche del 2026 riguardano sia le materie prime che gli imballaggi, con restrizioni relative a determinati residui di pesticidi e divieti su sostanze specifiche, tra cui il BPA negli imballaggi (con tempistiche graduali per determinati contenitori), spingendo le aziende di trasformazione a riqualificare i fornitori e le specifiche di imballaggio. L'UE mantiene inoltre i quadri normativi per gli standard di commercializzazione del settore ortofrutticolo e continua ad adeguare le norme delegate per le organizzazioni di produttori e le notifiche (Regolamento delegato (UE) 2025/2184 della Commissione), aumentando gli oneri di conformità per le aziende che esportano oltre confine. L'India continua a regolamentare la composizione e la sicurezza attraverso gli standard FSSAI per i prodotti ortofrutticoli e le relative linee guida FSMS, definendo la formulazione, l'uso di additivi e i controlli igienici per la trasformazione interna e le esportazioni.
Analisi della catena del valore
La catena del valore inizia con i fornitori di input (sementi, prodotti fitosanitari e fertilizzanti), per poi passare attraverso i coltivatori e gli aggregatori o commercianti. La lavorazione primaria comprende lavaggio, classificazione e selezione, seguita dalla conservazione a freddo, prima della trasformazione industriale come taglio, scottatura, congelamento, inscatolamento, essiccazione o disidratazione e concentrazione di succhi o puree. I trasformatori distribuiscono quindi il prodotto ai proprietari dei marchi e ai produttori alimentari, ai distributori del settore della ristorazione o HoReCa e ai canali di vendita al dettaglio o online, mentre i fornitori di imballaggi (lattine, buste, cartoni) e i fornitori di servizi logistici (trasporto refrigerato e magazzinaggio) svolgono un ruolo chiave. I sistemi di qualità e gli organismi di certificazione coprono tutte queste fasi per supportare la tracciabilità "dal campo alla tavola" e i requisiti di sicurezza alimentare.
I punti critici emergono quando la deperibilità incontra la frammentazione, tra cui le basi di approvvigionamento dei piccoli produttori, la qualità variabile e la stagionalità, le lacune negli input certificati, le carenze nella catena del freddo, i ritardi nei trasporti e l'asimmetria informativa tra aziende agricole, aggregatori e trasformatori. Le recenti ricerche sulla catena di approvvigionamento e i manuali di resilienza del settore (2025-2026) sottolineano la diversificazione delle fonti di approvvigionamento e dei partner commerciali, una maggiore integrazione della catena del freddo e una pianificazione più basata sui dati, utilizzando IoT, automazione e analisi predittiva. Gli approcci di ottimizzazione testati nelle filiere alimentari riflettono anche un passaggio da un buffering basato esclusivamente sulle scorte a un buffering basato sulla reattività, in cui i trasformatori utilizzano una maggiore visibilità sulle modalità di approvvigionamento, trasporto e trasformazione per ridurre gli sprechi e stabilizzare la produttività in condizioni di volatilità climatica e dei tempi di consegna.
Panorama competitivo
Il mercato della trasformazione di frutta e verdura è dominato da poche grandi multinazionali, il che lo rende moderatamente consolidato. Attori chiave come The Kraft Heinz Company, Conagra Brands Inc., Nestlé SA, Dole plc e Del Monte Foods detengono posizioni di forza grazie alle loro estese reti di distribuzione globali e alla diversificata offerta di prodotti. Queste aziende beneficiano inoltre di una consolidata riconoscibilità del marchio, che le aiuta a fidelizzare i clienti. Gestire in modo efficiente le proprie catene di approvvigionamento, dall'approvvigionamento delle materie prime alla consegna dei prodotti finiti, garantisce una disponibilità costante e rimane competitiva sia nei mercati sviluppati che in quelli emergenti.
Accanto a questi leader globali, i trasformatori regionali e locali svolgono un ruolo cruciale nel mercato. Queste aziende più piccole si concentrano spesso su prodotti specializzati, adattati ai gusti e alle preferenze locali. Si concentrano inoltre sull'utilizzo di varietà locali e sul mantenimento di una supply chain più rapida e reattiva per soddisfare rapidamente le richieste dei clienti. Adattando la loro offerta a specifiche regioni e mantenendo prezzi competitivi, queste aziende servono efficacemente i mercati nazionali e limitrofi. Questa combinazione di predominio globale e specializzazione regionale crea una struttura di mercato equilibrata e moderatamente consolidata.
L'innovazione e l'adozione di tecnologie innovative sono fattori chiave che guidano la concorrenza nel mercato della trasformazione di frutta e verdura. Le aziende leader stanno investendo in tecnologie di lavorazione avanzate, automazione e soluzioni di confezionamento migliorate per migliorare la qualità dei prodotti, prolungare la durata di conservazione e aumentare l'efficienza operativa. Inoltre, si sta diffondendo sempre più l'attenzione verso prodotti a valore aggiunto, come i prodotti biologici, clean-label e pronti al consumo, per soddisfare le mutevoli preferenze dei consumatori. Con l'adozione di queste tecnologie e l'ampliamento del portafoglio prodotti da parte di un numero sempre maggiore di aziende, si prevede un aumento della concorrenza, che influenzerà ulteriormente il panorama del mercato nei prossimi anni.
Leader dell'industria di trasformazione di frutta e verdura
-
L'azienda Kraft Heinz
-
Conagra Brands Inc.
-
Nestlé SA
-
Dole plc
-
Del Monte Alimenti
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare

Recenti sviluppi del settore
- Luglio 2026: Del Monte Corporation ha stretto una partnership con Treatt per sviluppare estratti derivati dalla frutta (tra cui ananas, anguria, mango e melone) ricavati da materiali di scarto generati dai processi di lavorazione. La collaborazione amplia il percorso di valorizzazione degli ingredienti derivati dalla frutta trasformata e collega più direttamente i principali produttori alle filiere di approvvigionamento di bevande e aromi.
- Giugno 2026: La Kraft Heinz Company ha annunciato una ristrutturazione in tre regioni operative a partire dal 1° luglio 2026, unitamente a una struttura globale consolidata per gli acquisti e la catena di approvvigionamento. Il cambiamento organizzativo centralizza gli acquisti e l'esecuzione della catena di approvvigionamento, influenzando le modalità con cui i grandi acquirenti stipulano contratti per le materie prime a base di frutta e verdura trasformata e per gli imballaggi nelle diverse regioni.
- Agosto 2024: F&S Fresh Foods ha acquisito Renaissance Food Group, la divisione di prodotti freschi tagliati di Calavo Growers, aggiungendo cinque stabilimenti di produzione in tutto il Nord America. L'accordo ha aumentato la capacità e la presenza sul territorio nel settore della frutta e verdura fresca tagliata, rafforzando la copertura di approvvigionamento per i clienti della vendita al dettaglio e della ristorazione che privilegiano la praticità e le specifiche uniformi.


Ambito e metodologia
La lavorazione di frutta e verdura prevede la classificazione e la trasformazione di frutta e verdura crude in pezzi e pasta, solitamente confezionati in lattina. Inoltre, per prolungarne la durata di conservazione, frutta e verdura vengono congelate, refrigerate ed essiccate utilizzando vari processi, come la liofilizzazione e l'essiccazione al sole. Il mercato della lavorazione di frutta e verdura è segmentato per tipologia di prodotto: frutta e verdura. In base alla tipologia, il mercato è suddiviso in prodotti freschi, di IV gamma, in scatola, surgelati, essiccati/disidratati e succhi/purea. In base all'utente finale, il mercato è suddiviso in industria di trasformazione alimentare, ristorazione/HoReCa e vendita al dettaglio/uso domestico. Il rapporto fornisce anche una segmentazione geografica di Nord America, Europa, Asia-Pacifico, Sud America, Medio Oriente e Africa. Per ciascun segmento, le dimensioni e le previsioni del mercato sono state elaborate in base al valore (milioni di USD).
| Frutta |
| Verdure |
| Fresco |
| Taglio fresco |
| In scatola |
| Frozen |
| Essiccato/Disidratato |
| Succhi/Purea |
| Industria di trasformazione alimentare | |
| Ristorazione/HoReCa | |
| Vendita al dettaglio/famiglie | Supermercati / Ipermercati |
| Convenienza / negozi di alimentari | |
| Rivenditori online | |
| Altri canali |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Resto del Nord America | |
| Sud America | Brasile |
| Argentina | |
| Colombia | |
| Cile | |
| Perù | |
| Resto del Sud America | |
| Europa | Germania |
| Regno Unito | |
| Italia | |
| Francia | |
| Spagna | |
| Polonia | |
| Belgio | |
| Svezia | |
| Olanda | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| Giappone | |
| India | |
| Australia | |
| Indonesia | |
| Corea del Sud | |
| Tailandia | |
| Singapore | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente & Africa | Sud Africa |
| Arabia Saudita | |
| Emirati Arabi Uniti | |
| Nigeria | |
| Egitto | |
| Marocco | |
| Turchia | |
| Resto del Medio Oriente e dell'Africa |
| Per tipo di prodotto | Frutta | |
| Verdure | ||
| Per modulo | Fresco | |
| Taglio fresco | ||
| In scatola | ||
| Frozen | ||
| Essiccato/Disidratato | ||
| Succhi/Purea | ||
| Per utente finale | Industria di trasformazione alimentare | |
| Ristorazione/HoReCa | ||
| Vendita al dettaglio/famiglie | Supermercati / Ipermercati | |
| Convenienza / negozi di alimentari | ||
| Rivenditori online | ||
| Altri canali | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Resto del Nord America | ||
| Sud America | Brasile | |
| Argentina | ||
| Colombia | ||
| Cile | ||
| Perù | ||
| Resto del Sud America | ||
| Europa | Germania | |
| Regno Unito | ||
| Italia | ||
| Francia | ||
| Spagna | ||
| Polonia | ||
| Belgio | ||
| Svezia | ||
| Olanda | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| India | ||
| Australia | ||
| Indonesia | ||
| Corea del Sud | ||
| Tailandia | ||
| Singapore | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | Sud Africa | |
| Arabia Saudita | ||
| Emirati Arabi Uniti | ||
| Nigeria | ||
| Egitto | ||
| Marocco | ||
| Turchia | ||
| Resto del Medio Oriente e dell'Africa | ||


Domande chiave a cui si risponde nel rapporto
Quanto aumenterà la domanda globale di frutta e verdura lavorate entro il 2031?
Si prevede che il mercato della trasformazione di frutta e verdura raggiungerà i 458.64 miliardi di dollari entro il 2031, con un CAGR del 5.72% a partire dal 2026.
Quale tipologia di prodotto è destinata a crescere più rapidamente nei prossimi cinque anni?
Si prevede che i prodotti surgelati registreranno la crescita più rapida, con un CAGR del 7.12%, grazie al miglioramento delle reti della catena del freddo in tutto il mondo.
Quale regione mostra il potenziale di crescita più elevato?
Si prevede che la regione del Medio Oriente e dell'Africa registrerà la crescita più forte, con un CAGR dell'8.04% entro il 2031, trainata dagli investimenti nella sicurezza alimentare.
Quale regione offre il maggiore potenziale di crescita futura?
Si prevede che la regione del Medio Oriente e dell'Africa crescerà a un CAGR dell'8.03% entro il 2031.
Perché le verdure stanno guadagnando quote nelle categorie dei prodotti trasformati?
Il crescente interesse per le proteine vegetali fa aumentare la domanda di puree e miscele di verdure utilizzate nei sostituti della carne e nei piatti pronti.
Pagina aggiornata l'ultima volta il:



