

Dimensione e quota del mercato del fruttosio
Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
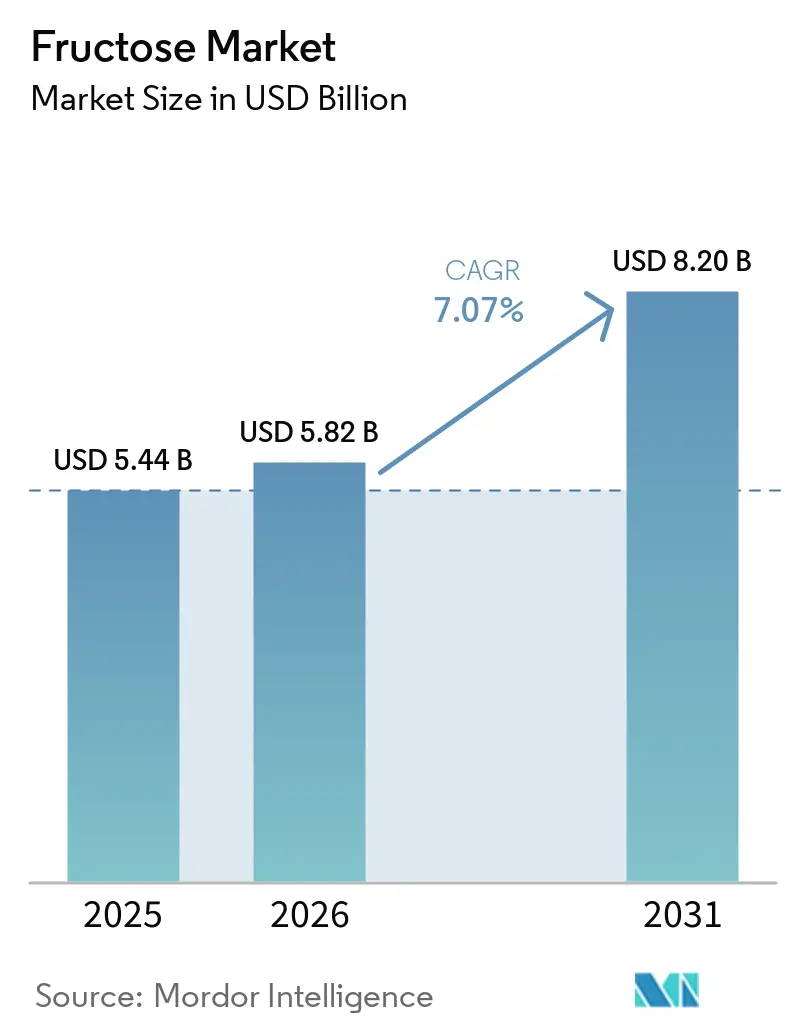
| Dimensione del mercato (2026) | 5.82 miliardo di dollari |
| Dimensione del mercato (2031) | 8.20 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 7.07% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Nord America |
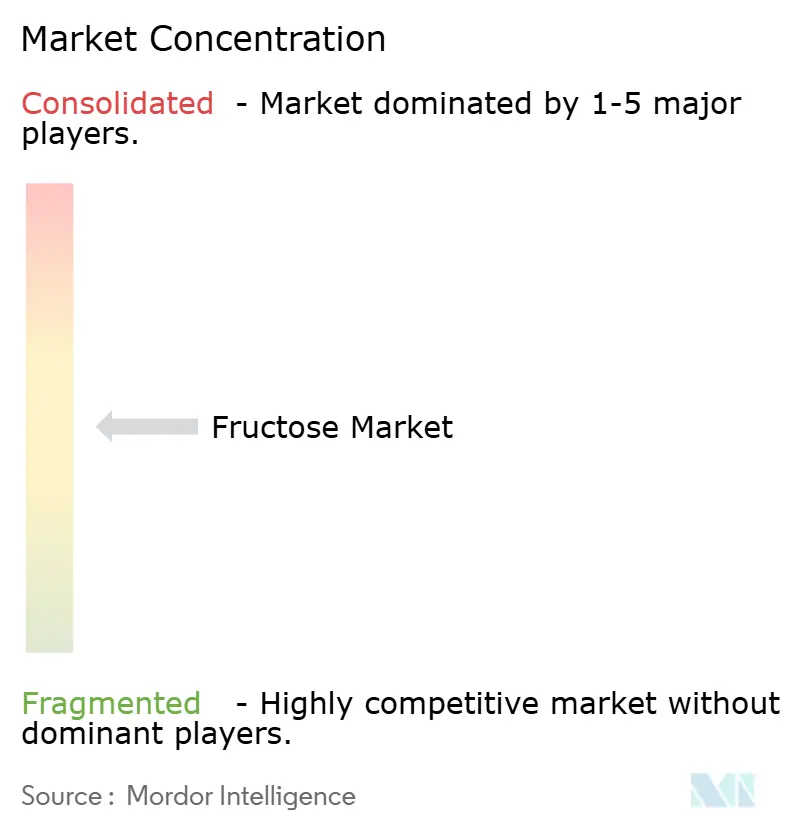
| Concentrazione del mercato | Medio |
Principali giocatori
*Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. |
|
Analisi del mercato del fruttosio di Mordor Intelligence
Si prevede che il mercato globale del fruttosio crescerà da 5.44 miliardi di dollari nel 2025 a 5.82 miliardi di dollari nel 2026, per poi raggiungere gli 8.20 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 7.07% nel periodo 2026-2031. Il mercato globale del fruttosio sta attraversando una profonda trasformazione, guidata da vantaggi in termini di costi, dall'evoluzione delle preferenze dei consumatori e da cambiamenti strategici da parte dei produttori di ingredienti. I produttori alimentari stanno adottando sempre più il fruttosio grazie alla sua maggiore efficienza dolcificante, mentre la crescente diffusione degli alimenti trasformati nei mercati emergenti continua ad alimentare la domanda. Il fruttosio derivato dal mais, in particolare lo sciroppo di mais ad alto contenuto di fruttosio (HFCS), rimane un pilastro delle catene di approvvigionamento, supportato da infrastrutture e reti commerciali consolidate. Tuttavia, le aziende leader stanno ristrutturando i propri portafogli, cedendo unità basate sulle materie prime e dando priorità agli ingredienti speciali con un maggiore potenziale di valore. Il fruttosio cristallino si sta affermando come prodotto premium, grazie ai progressi nelle tecnologie di produzione. Nonostante queste opportunità, il mercato deve affrontare sfide derivanti da misure normative, come le tasse sullo zucchero, e da preoccupazioni sanitarie che collegano l'elevato consumo di fruttosio a disturbi metabolici. Tuttavia, i rischi di sostituzione sono mitigati dalle barriere all'utilizzo di alternative come il D-allulosio. Nel complesso, il mercato del fruttosio riflette una dinamica interazione tra efficienza dei costi, applicazioni in espansione e pressioni normative, posizionandolo come un ingrediente resiliente ma controverso all'interno dell'industria alimentare globale.
Punti chiave del rapporto
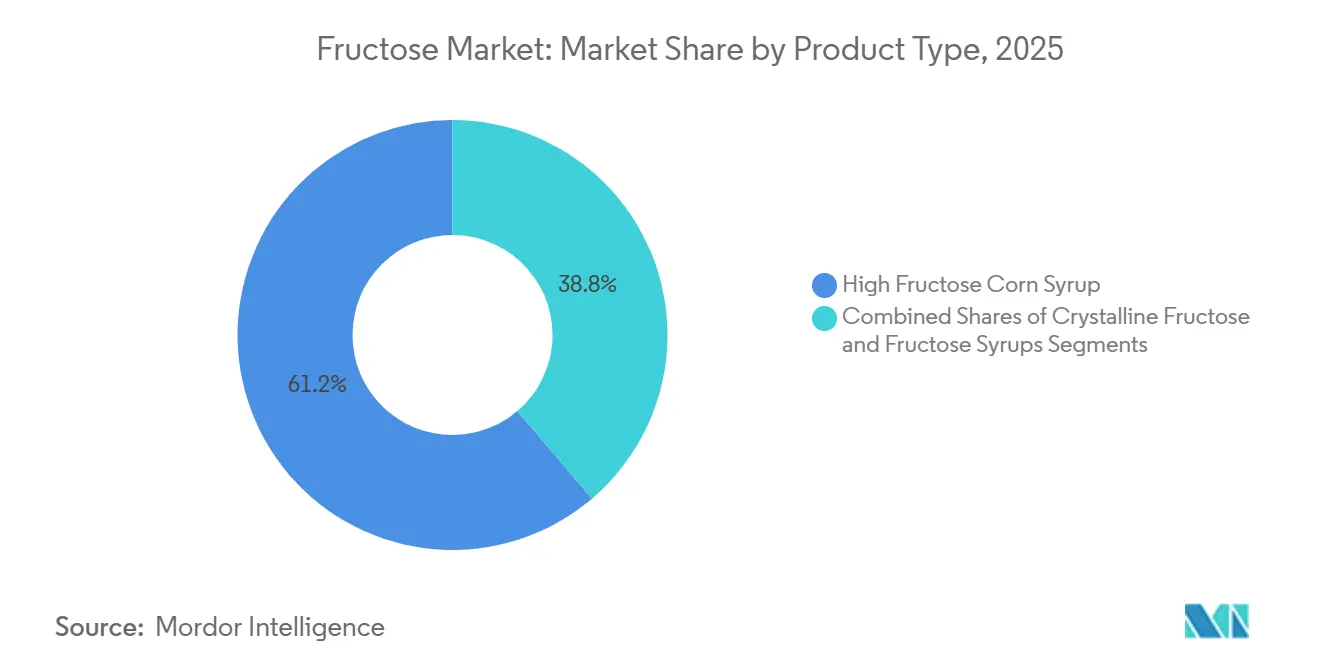
- Per tipologia di prodotto, lo sciroppo di mais ad alto contenuto di fruttosio controllava il 61.23% della quota di mercato del fruttosio nel 2025, mentre si prevede che il fruttosio cristallino crescerà a un CAGR del 6.56% fino al 2031.
- Per fonte, l'amido di mais ha contribuito per il 68.45% alla quota del 2025; si prevede che i derivati della canna da zucchero e della barbabietola da zucchero cresceranno a un CAGR del 7.11% nel periodo 2026-2031.
- Per applicazione, le bevande hanno rappresentato il 72.14% della quota del 2025; si prevede che i latticini e i dessert surgelati registreranno un CAGR del 7.67% entro il 2031.
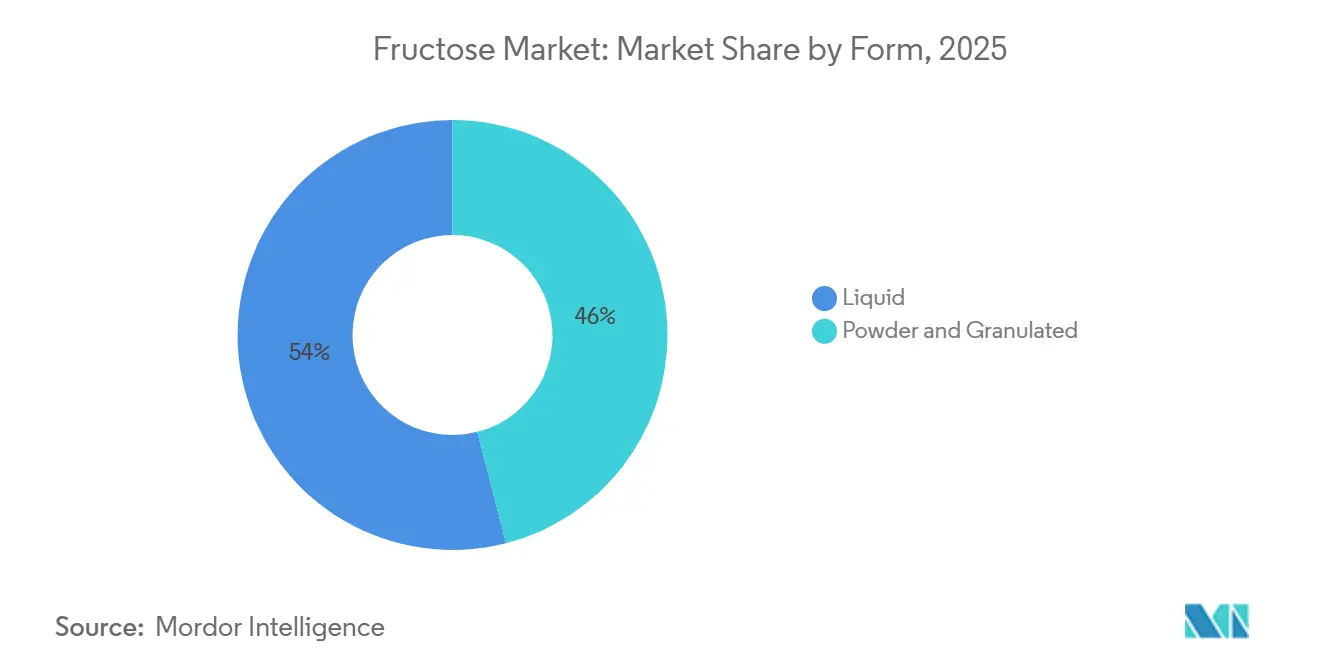
- In base alla forma, il fruttosio liquido ha detenuto il 54.00% della quota nel 2025, mentre i formati in polvere/granulati dovrebbero registrare un CAGR del 6.78% nel periodo di previsione.
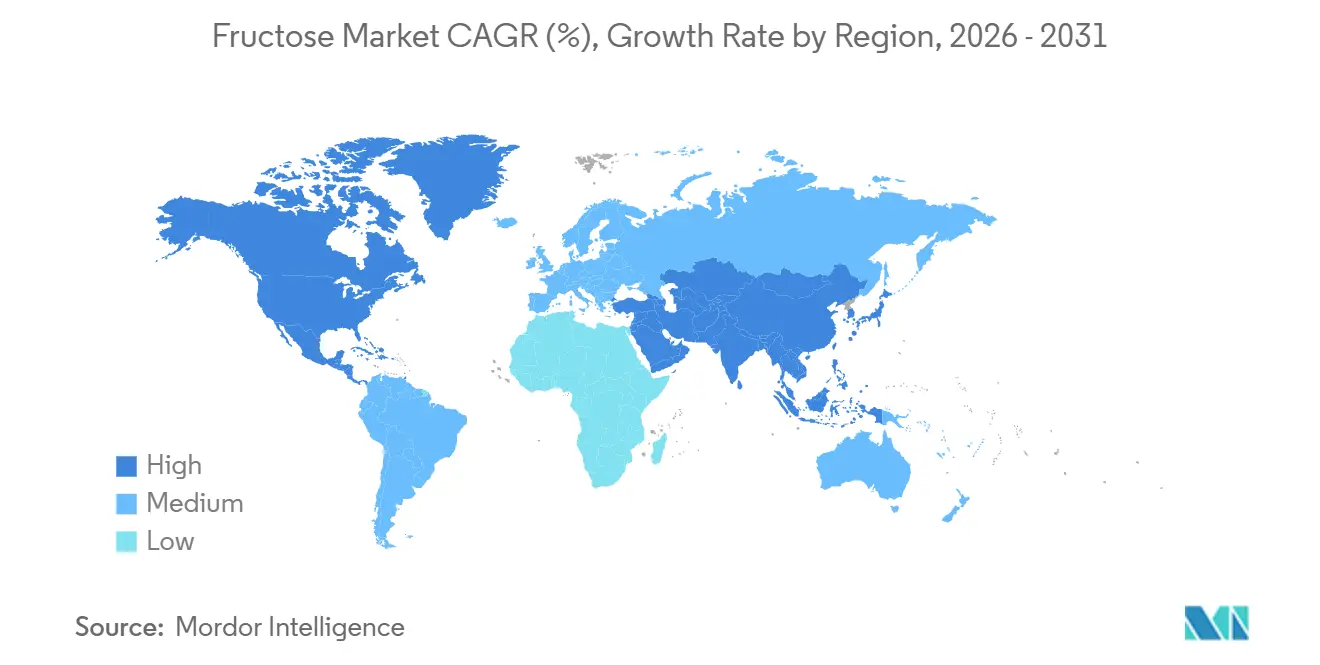
- In termini geografici, il Nord America è in testa con una quota del 41.56% nel 2025; l'Asia-Pacifico avanza con un CAGR del 6.88% entro il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale del fruttosio
Analisi dell'impatto dei conducenti
| Drivers | (~) % Impatto sulle previsioni del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Aumento della domanda di dolcificanti ipocalorici | + 2.8% | Globale, più forte in Nord America e in Europa occidentale | A breve termine (≤ 2 anni) |
| Economia del mais favorevole per l'HFCS | + 1.9% | Nord America, con ripercussioni in Messico e nella regione Asia-Pacifico. | Medio termine (2–4 anni) |
| Proliferazione di bevande funzionali | + 2.0% | Nord America, nucleo dell'Asia-Pacifico, con ripercussioni sul Medio Oriente e sull'Africa. | A breve termine (≤ 2 anni) |
| Boom degli alimenti trasformati nei mercati emergenti | + 2.3% | Asia-Pacifico, America Latina | Medio termine (2–4 anni) |
| Aumento della bioraffineria da inulina a fruttosio | + 0.7% | Europa, America Latina, Russia | Medio termine (2–4 anni) |
| Incremento dei costi della cristallizzazione continua | + 0.6% | Globale, concentrato in Nord America e Asia-Pacifico | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Impennata della domanda di dolcificanti a basso contenuto calorico: i venti favorevoli alla riformulazione favoriscono selettivamente il fruttosio
Il mercato globale del fruttosio è trainato dalla crescente domanda di dolcificanti a basso contenuto calorico, poiché i consumatori attenti alla salute danno priorità alla riduzione dell'assunzione di zucchero. Questo cambiamento sta spingendo i marchi a riformulare i propri prodotti per soddisfare le preferenze in continua evoluzione. Nel gennaio 2026, ADM ha dimostrato il suo impegno in questa tendenza investendo 26 milioni di dollari in un impianto di riformulazione a Erlanger. Secondo un sondaggio ADM del 2024, l'83% dei consumatori a livello globale evita o riduce attivamente il consumo di zucchero. Questo comportamento dei consumatori sta spingendo le aziende a offrire dolcezza con meno calorie, rendendo il fruttosio un ingrediente fondamentale. Il fruttosio cristallino, con la sua maggiore intensità di dolcezza rispetto al saccarosio, consente ai produttori di ridurre il contenuto di zucchero mantenendo il sapore, rendendolo particolarmente interessante per i prodotti alimentari di alta gamma. Allo stesso tempo, il fruttosio liquido sta guadagnando terreno nelle applicazioni farmaceutiche e nutraceutiche grazie al suo indice glicemico più basso, che supporta le formulazioni a carboidrati controllati. Inoltre, l'introduzione di limiti allo zucchero nei programmi di nutrizione infantile, che entro l'anno scolastico 2025-2026 limiteranno i cereali per la colazione a 6 grammi di zucchero aggiunto per oncia secca, sta creando un'ulteriore domanda di dolcificanti alternativi, secondo i dati del Federal Register. [1]Fonte: Federal Register, "Programmi di nutrizione infantile: modelli alimentari coerenti con le linee guida dietetiche per gli americani 2020-2025", www.federalregister.govQuesta dinamica di mercato ha creato una divergenza nella domanda: lo sciroppo di mais ad alto contenuto di fruttosio (HFCS) di base è oggetto di crescente attenzione e di un calo di popolarità, mentre i formati speciali di fruttosio, come il fruttosio cristallino e gli sciroppi personalizzati, si stanno affermando come componenti essenziali nello sviluppo di prodotti più sani e riformulati. L'attenzione si estende oltre la semplice riduzione dello zucchero, puntando a sfruttare la versatilità funzionale del fruttosio per allinearsi alle mutevoli aspettative dei consumatori, ai requisiti normativi e al più ampio spostamento del settore verso l'innovazione di prodotto incentrata sulla salute.
Condizioni economiche favorevoli per il mais destinato alla produzione di sciroppo di mais ad alto contenuto di fruttosio: la solidità della catena di approvvigionamento consolida la posizione dei costi.
Il mercato globale del fruttosio è trainato dai vantaggi in termini di costi dello sciroppo di mais ad alto contenuto di fruttosio (HFCS) derivato dal mais, che lo rende un dolcificante più economico rispetto allo zucchero di canna raffinato. Questa efficienza in termini di costi è ulteriormente supportata da una catena di approvvigionamento ben integrata, in cui la produzione di HFCS è strettamente legata all'utilizzo del mais a livello nazionale e beneficia di sussidi che stabilizzano i costi dei fattori produttivi. Inoltre, l'HFCS offre vantaggi logistici grazie alla sua forma liquida, che consente la consegna diretta alle linee di produzione e riduce la complessità operativa per i produttori di alimenti e bevande. La resilienza di questa catena di approvvigionamento è evidente in mercati come il Messico, dove l'HFCS funge da sostituto affidabile durante le carenze di produzione di zucchero, e negli Stati Uniti, dove le infrastrutture consolidate rafforzano il suo ruolo di produttore ed esportatore leader. Secondo l'OCSE-FAO Agricultural Outlook 2025-2034, il consumo globale di HFCS rimarrà concentrato in pochi mercati ad alto volume, con gli Stati Uniti che manterranno la loro posizione dominante come produttori ed esportatori.[3]Fonte: Organizzazione per la cooperazione e lo sviluppo economico, "Prospettive agricole OCSE-FAO 2025-2034", oecd.orgQuesti vantaggi strutturali assicurano che lo sciroppo di mais ad alto contenuto di fruttosio (HFCS) rimanga competitivo, stimolando la domanda in applicazioni ad alto volume nonostante il cambiamento delle preferenze dei consumatori.
Proliferazione delle bevande funzionali: le bevande sportive ed energetiche creano uno strato di domanda di livello tecnico
Il mercato delle bevande funzionali sta guidando un cambiamento nella domanda di fruttosio, introducendo un'applicazione di livello tecnico che va oltre i tradizionali scopi di dolcificazione. I produttori di bevande sportive ed energetiche stanno adottando sempre più formulazioni di glucosio-fruttosio precisamente bilanciate per migliorare l'assorbimento e il rilascio di energia durante l'attività fisica. Questo approccio evidenzia la crescente importanza del fruttosio cristallino e degli sciroppi speciali rispetto ai dolcificanti standard. La capacità del fruttosio di migliorare sia il gusto che l'apporto energetico gli conferisce un vantaggio competitivo nel mercato della nutrizione sportiva, distinguendolo dal glucosio puro. Inoltre, le bevande elettrolitiche dimostrano la versatilità del fruttosio integrandolo in formulazioni complesse che soddisfano requisiti sia funzionali che sensoriali. Poiché le bevande funzionali continuano a superare le prestazioni delle bevande gassate tradizionali, stanno ampliando il campo di applicazione del fruttosio e stimolando una domanda di maggior valore, migliorando così la qualità complessiva dei ricavi del mercato. La crescita delle bevande focalizzate sulle prestazioni posiziona il fruttosio come un fattore chiave per l'innovazione nella nutrizione moderna, rafforzandone la rilevanza in un mercato definito da salute, resistenza e formulazioni di prodotti premium.
Boom degli alimenti trasformati nei mercati emergenti: Asia-Pacifico e America Latina trainano i volumi pluriennali.
L'urbanizzazione e la crescita della classe media nell'area Asia-Pacifico e in America Latina stanno alimentando un'impennata della domanda di alimenti trasformati e confezionati. Questa tendenza sta incrementando direttamente la domanda di fruttosio, un ingrediente dolcificante fondamentale. In Cina, la favorevole congiuntura economica del mais sta favorendo l'adozione dello sciroppo di mais ad alto contenuto di fruttosio (HFCS). La produzione cinese di zuccheri a base di amido, incluso lo sciroppo di fruttosio, ha raggiunto i 17 milioni di tonnellate nel 2024, indicando una domanda significativa di ingredienti dolcificanti, secondo il Dipartimento dell'Agricoltura degli Stati Uniti.[2]Fonte: Dipartimento dell'Agricoltura degli Stati Uniti, "Rapporto annuale sullo zucchero", www.fas.usda.govAllo stesso tempo, la crescente capacità di trasformazione del mais in India riflette significativi investimenti a monte per soddisfare la crescente domanda di dolcificanti. In America Latina, la minore disponibilità di zucchero dovuta all'allocazione dei raccolti a usi non alimentari ha rafforzato la competitività dello sciroppo di mais ad alto contenuto di fruttosio (HFCS) nel settore della produzione alimentare della regione. Questi sviluppi evidenziano le transizioni dietetiche nei mercati emergenti e le dinamiche in evoluzione delle catene di approvvigionamento, creando una traiettoria di crescita sostenuta per il fruttosio. Questa tendenza non solo rafforza l'integrazione del fruttosio nel panorama in continua evoluzione degli alimenti trasformati, ma spinge anche i produttori globali ad espandere la propria presenza in queste regioni in rapida trasformazione. Questo slancio sottolinea il duplice ruolo del fruttosio come ingrediente economicamente vantaggioso e componente strategicamente importante nella modernizzazione dei sistemi alimentari nelle economie in via di sviluppo.
Analisi dell'impatto della restrizione
| vincoli | (~) % Impatto sulle previsioni del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Tasse sullo zucchero e pressioni sull'etichettatura | -1.5% | Nord America, Europa occidentale; primi guadagni in Stati Uniti e Regno Unito | A breve termine (≤ 2 anni) |
| Percezione del rischio per la salute (disturbi metabolici) | -1.8% | Presente a livello globale, con una presenza maggiore in Nord America e nell'Europa nord-occidentale. | Medio termine (2–4 anni) |
| Limiti normativi del rapporto di miscelazione HFCS | -0.9% | Unione Europea; l'influenza della conformità si estende ai trasformatori orientati all'esportazione. | A lungo termine (≥ 4 anni) |
| Ascesa delle alternative agli zuccheri rari (ad esempio, l'allulosio) | -1.1% | Nord America (approvazione della Food and Drug Administration); Unione Europea bloccata a breve termine | Medio termine (2–4 anni) |
| Fonte: Intelligenza di Mordor | |||
Tasse sullo zucchero e pressioni sull'etichettatura: una regolamentazione frammentata crea un impatto asimmetrico sul mercato.
I mercati globali del fruttosio stanno affrontando sfide significative a causa dell'aumento delle tasse sullo zucchero e di normative di etichettatura più severe, con impatti variabili a seconda dei prodotti e delle regioni. Negli Stati Uniti, le nuove proposte di accise prendono di mira specificamente le bevande zuccherate, mentre le normative europee stanno intensificando i requisiti di etichettatura per le formulazioni di succhi di frutta. La proposta di legge dell'Indiana per vietare lo sciroppo di mais ad alto contenuto di fruttosio (HFCS) negli alimenti e nelle bevande entro luglio 2025 indica una crescente tendenza a normative statali restrittive. Le Filippine hanno aumentato le tasse di sdoganamento per l'importazione di HFCS da 1.50 PHP a 30 PHP per sacco da 50 chilogrammi, dimostrando come i cambiamenti normativi possano influire sull'accesso al mercato. Queste modifiche normative sono particolarmente onerose per i produttori di bevande che dipendono fortemente dallo sciroppo di mais ad alto contenuto di fruttosio (HFCS). Le norme aggiornate non solo aumentano i costi di riformulazione, ma complicano anche le operazioni per le aziende che devono gestire diverse normative regionali. Mentre le aziende focalizzate sul mercato interno potrebbero subire effetti immediati minori, le aziende orientate all'esportazione incontrano rischi maggiori. Questo contesto normativo frammentato sta sconvolgendo i settori dipendenti dallo sciroppo di mais ad alto contenuto di fruttosio (HFCS) e rimodellando le dinamiche economiche del mercato globale del fruttosio. Con l'evolversi di queste politiche, si stanno innescando tendenze di riformulazione dei prodotti e si incoraggiano i produttori ad adottare strategie più diversificate in materia di dolcificanti.
Percezione del rischio per la salute: le evidenze metaboliche creano ostacoli persistenti alla domanda
Numerosi studi hanno costantemente collegato un'eccessiva assunzione di fruttosio a diversi problemi di salute, tra cui l'accumulo di grasso epatico, l'insulino-resistenza e le caratteristiche della sindrome metabolica. Stanno inoltre emergendo preoccupazioni riguardo ai suoi potenziali legami con il cancro e la demenza. La ricerca indica che anche un consumo moderato di bevande ad alto contenuto di sciroppo di mais ad alto contenuto di fruttosio (HFCS) può portare a rapidi cambiamenti metabolici. Ciò ha intensificato l'attenzione sul ruolo del fruttosio nelle diete moderne. Inoltre, la crescente diffusione dei farmaci dimagranti GLP-1 introduce un ulteriore livello di complessità. Poiché questi farmaci influenzano la regolazione dell'appetito, potrebbero determinare un calo più ampio del consumo di prodotti contenenti fruttosio. Nel complesso, queste scoperte scientifiche e le tendenze terapeutiche stanno rimodellando il comportamento dei consumatori e modificando le previsioni a lungo termine sulla domanda di fruttosio. Questa convergenza tra ricerca clinica e tendenze farmaceutiche evidenzia la crescente influenza della scienza medica sulla traiettoria futura dell'industria del fruttosio.
Analisi del segmento
Per tipologia di prodotto: Fruttosio cristallino: ridefinizione del livello premium
Nel 2025, lo sciroppo di mais ad alto contenuto di fruttosio (HFCS) deteneva una quota dominante del 61.23% del mercato globale del fruttosio. Questa posizione di leadership è radicata nella consolidata infrastruttura di lavorazione a umido degli Stati Uniti e nell'ampia diffusione dell'HFCS-55 nelle bevande gassate di largo consumo, supportata dalla sua economicità e da una solida catena di approvvigionamento. I principali produttori, sfruttando le economie di scala, stanno consolidando il segmento, garantendo la continua preminenza dell'HFCS nelle applicazioni ad alto volume, anche in un contesto di crescente attenzione normativa e sanitaria. Questa posizione consolidata rafforza lo status dell'HFCS come pilastro del mercato del fruttosio, consentendogli di mantenere la sua quota di mercato leader nonostante il cambiamento delle preferenze dei consumatori.
Al contrario, il fruttosio cristallino è in rapida ascesa, con una crescita prevista a un CAGR del 6.56% fino al 2031, ritagliandosi una nicchia nel segmento premium del mercato. La sua rapida diffusione come eccipiente farmaceutico, integratore alimentare per sportivi a basso contenuto di carboidrati e prodotto dolciario di alta gamma evidenzia la preferenza per la sua precisa dolcezza e solubilità, che spesso prevalgono sulle preoccupazioni relative ai costi. Innovazioni come i sistemi di separazione ad alta purezza non solo riducono gli ostacoli alla produzione, ma aumentano anche i margini di profitto. Nel frattempo, sciroppi e solidi speciali stanno trovando impiego come intermedi nell'industria della panificazione e lattiero-casearia. Questo slancio posiziona il fruttosio cristallino all'avanguardia dell'innovazione di mercato, attirando investimenti significativi e spostando le dinamiche di valore del mercato verso applicazioni specializzate più redditizie.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Fonte: Il predominio dell'amido di mais messo alla prova da alternative a base di inulina e canna da zucchero
Nel 2025, l'amido di mais ha dominato la produzione globale di fruttosio, rappresentando il 68.45% della produzione totale. Questo predominio è consolidato negli Stati Uniti e in Cina, dove una solida infrastruttura di macinazione a umido ha rafforzato le catene di approvvigionamento e garantito l'efficienza dei costi. Sebbene la posizione di leadership dell'amido di mais sul mercato appaia strutturalmente solida, esso si trova ad affrontare sfide sempre più pressanti. Le aziende alimentari stanno diversificando le proprie materie prime, spinte dalle tendenze di riformulazione dei prodotti e dalla richiesta dei consumatori di etichette alternative. Pertanto, anche se l'amido di mais rimane la spina dorsale dell'offerta di fruttosio, le dinamiche di mercato in continua evoluzione ne stanno mettendo alla prova la posizione esclusiva.
D'altro canto, la canna da zucchero e la barbabietola da zucchero si stanno affermando come le fonti a più rapida crescita, con un tasso di crescita annuo composto (CAGR) del 7.11% fino al 2031. I produttori in America Latina stanno sfruttando l'inversione del saccarosio derivato dalla canna da zucchero, commercializzando il fruttosio come alternativa naturale. Questa strategia è particolarmente interessante per i marchi desiderosi di prendere le distanze dagli ingredienti derivati dal mais. Allo stesso tempo, l'inulina e la radice di cicoria si stanno ritagliando una nicchia di mercato, grazie anche ai miglioramenti nell'efficienza enzimatica che aumentano la redditività commerciale delle bioraffinerie. Questi progressi stanno portando alla produzione di sciroppi ad alto contenuto di fruttosio, qualificandoli come dolcificanti naturali. Sebbene la frutta e il miele svolgano un ruolo minore, spuntano prezzi più elevati nei mercati attenti alla salute, dove la provenienza della materia prima è fondamentale. Nel complesso, queste tendenze evidenziano un cambiamento significativo: le fonti alternative non solo sono in crescita, ma stanno diventando cruciali per guidare l'innovazione nel mercato globale del fruttosio.
Per tipologia di prodotto: le bevande sono predominanti, ma i latticini e i dessert surgelati segnalano un cambiamento nel mix di mercato.
Nel 2025, le bevande hanno dominato il mercato globale del fruttosio, rappresentando il 72.14% della domanda. Questa posizione di leadership sottolinea la profonda integrazione dello sciroppo di mais ad alto contenuto di fruttosio (HFCS) in una vasta gamma di bevande, dalle bibite gassate e succhi di frutta alle bevande funzionali come le bevande sportive ed energetiche. Nonostante le bevande rappresentino la pietra angolare del consumo di fruttosio, emergono segnali di rallentamento, soprattutto nei mercati maturi dove il consumo pro capite di HFCS è in calo. Tuttavia, grazie alla varietà di categorie di bevande e alla fondamentale dipendenza dal fruttosio sia per la dolcezza che per la stabilità della formulazione, questo segmento rimane cruciale per la domanda complessiva del mercato.
D'altro canto, i prodotti lattiero-caseari e i dessert surgelati stanno registrando la crescita più rapida, con un tasso di crescita annuo composto (CAGR) previsto del 7.67% dal 2026 al 2031. Il fruttosio offre vantaggi tecnici distinti: abbassa il punto di congelamento nei preparati per gelato, migliora la ritenzione di umidità e conferisce un sapore più dolce a quantità ridotte. Questi benefici rendono il fruttosio una scelta preferibile rispetto al saccarosio nei prodotti surgelati. Tale vantaggio ne sta alimentando l'adozione nelle linee di dessert premium e nelle offerte lattiero-casearie innovative. Nel frattempo, mentre i settori della panificazione e della pasticceria mantengono contributi stabili, le applicazioni farmaceutiche spuntano prezzi unitari più elevati. Insieme, queste tendenze indicano un cambiamento di mercato, con la crescita che gravita verso i settori in cui i vantaggi funzionali del fruttosio offrono un valore aggiunto che va oltre il semplice risparmio sui costi.
Per forma: Forma liquida onnipresente, polvere in fase di premiumizzazione in accelerazione
Nel 2025, il fruttosio liquido ha dominato il mercato globale, conquistando il 54% della quota di mercato. Questa posizione di leadership è dovuta in gran parte alla facilità operativa che offre ai principali produttori di bevande e alimenti. La consegna diretta tramite autocisterne non solo semplifica la logistica, ma sottolinea anche il vantaggio dello sciroppo di mais ad alto contenuto di fruttosio rispetto al saccarosio granulare. Tale diffusione consolida la posizione del fruttosio liquido come principale dolcificante industriale, soprattutto nelle bevande di largo consumo, anche se il mercato sta iniziando a orientarsi verso formati più premium.
D'altro canto, il fruttosio in polvere e granulato si stanno affermando come i segmenti di mercato in più rapida crescita, con un CAGR (tasso di crescita annuale composto) previsto del 6.78% fino al 2031. Questa impennata è alimentata dalle esigenze dei settori farmaceutico e nutraceutico, che privilegiano dosaggi precisi, miscelazione a secco e conservazione a temperatura ambiente. Inoltre, i canali di vendita al dettaglio di alimenti salutari stanno assistendo a prezzi premium per il fruttosio cristallino nei negozi specializzati. Supportata da studi peer-reviewed che ne evidenziano i benefici nell'alimentazione sportiva ed elettrolitica, la domanda di fruttosio in polvere è in aumento. Ciò lo posiziona come una scelta premium, in linea con la transizione del settore verso applicazioni specializzate a margine più elevato. Tali tendenze indicano un riequilibrio del mercato, con le forme in polvere che guidano la premiumizzazione e aumentano il valore complessivo del settore del fruttosio.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
Nel 2025, il Nord America ha dominato il mercato globale del fruttosio, conquistando una quota del 41.56% della domanda mondiale. Gli Stati Uniti consolidano questa leadership grazie al solido polo di lavorazione a umido della Corn Belt, dove lo sciroppo di mais ad alto contenuto di fruttosio (HFCS) è perfettamente integrato nella filiera del mais, rafforzando la sua difesa contro le fluttuazioni dei prezzi delle materie prime. Il Messico svolge un ruolo fondamentale come hub di domanda secondario, sfruttando i vantaggi in termini di costi dell'HFCS, soprattutto durante i periodi di scarsità del raccolto di canna da zucchero. Il Canada, insieme ad altri territori nordamericani, garantisce una domanda costante nei settori della panificazione, della pasticceria e dei prodotti lattiero-caseari.
Al contrario, la regione Asia-Pacifico è in rapida ascesa, con una crescita prevista a un tasso annuo composto (CAGR) del 6.88% fino al 2031. Questa impennata è alimentata da un settore di trasformazione alimentare in espansione e da rapidi cambiamenti nelle abitudini alimentari urbane, con la Cina pronta a guidare la crescita del consumo globale di sciroppo di mais ad alto contenuto di fruttosio (HFCS). L'India emerge come un mercato dinamico, sostenuto da un'aggressiva espansione della trasformazione del mais che rafforza le sue catene di approvvigionamento di dolcificanti. Mentre Giappone e Corea del Sud, in quanto mercati maturi, registrano un consumo pro capite di HFCS stabile, assistono anche a una domanda sostenuta di fruttosio speciale, trainata da bevande funzionali e prodotti lattiero-caseari di alta qualità. Con il consolidarsi degli alimenti confezionati, l'Australia e l'intera regione Asia-Pacifico rafforzano questa tendenza di crescita, affermandosi come attore chiave nel futuro della domanda di fruttosio.
Oltre a questi attori principali, Europa, Sud America, Medio Oriente e Africa intrecciano le proprie storie distinte nel panorama del fruttosio. L'Europa si confronta con vincoli normativi che ostacolano la competitività dello sciroppo di mais ad alto contenuto di fruttosio (HFCS) rispetto allo zucchero, con conseguente calo dei consumi. In Sud America, Brasile e Argentina sfruttano le limitate risorse di zucchero, aumentando l'attrattiva del fruttosio nella produzione alimentare. Il Medio Oriente e l'Africa, prevalentemente dipendenti dalle importazioni, vedono Arabia Saudita, Emirati Arabi Uniti (EAU) e Sudafrica come centri nevralgici della domanda, sostenuti da nascenti iniziative di trasformazione locali in linea con i progetti di diversificazione alimentare. Nel complesso, queste regioni sottolineano la complessa interazione di fattori normativi, agricoli e della catena di approvvigionamento che plasmano il mercato globale del fruttosio, con il Nord America a fare da apripista, l'Asia-Pacifico a guidare la carica e altre regioni a ritagliarsi nicchie specializzate.
Panorama competitivo
Nel mercato globale del fruttosio, si è delineato un panorama competitivo moderatamente concentrato. I principali attori, ovvero Archer Daniels Midland (ADM), Cargill, Ingredion, Roquette Frères e Primient, tra gli altri, detengono la maggior parte dei volumi di sciroppo di mais ad alto contenuto di fruttosio (HFCS). Una tendenza degna di nota è la biforcazione delle strategie: le principali aziende integrate nel settore degli ingredienti si stanno allontanando dall'HFCS come materia prima, reindirizzando i propri investimenti verso dolcificanti speciali, alternative "clean label" e tecnologie di bioconversione. Ad esempio, la cessione di Primient da parte di Tate & Lyle, seguita dal lancio della stevia bioconvertita, sottolinea un passaggio dall'HFCS incentrato sui volumi a soluzioni per la riduzione dello zucchero focalizzate sui margini. Allo stesso tempo, gli investimenti di ADM nell'innovazione evidenziano il suo duplice obiettivo: mantenere una solida capacità di macinazione a umido e al contempo puntare a piattaforme di ingredienti di nuova generazione.
Le opportunità emergenti si trovano in settori di nicchia ma redditizi. In Europa, le bioraffinerie di fruttosio a base di inulina stanno sfruttando la disponibilità di radice di cicoria e un orientamento normativo verso materie prime naturali e non geneticamente modificate (non OGM), rafforzando il loro appeal in termini di etichetta pulita. Un altro settore promettente è quello farmaceutico e nutraceutico, dove la domanda di fruttosio cristallino ad alta purezza sta superando la capacità degli impianti certificati secondo le Buone Pratiche di Fabbricazione (GMP). Questo divario rappresenta un'opportunità redditizia per gli operatori in grado di potenziare le proprie infrastrutture di purificazione. Nel frattempo, produttori asiatici di medie dimensioni come Daesang, Xiwang Sugar e Baolingbao Biology stanno incrementando la capacità produttiva interna, rifornendo i settori regionali delle bevande e degli alimenti e sfidando sempre più i prezzi dello sciroppo di mais ad alto contenuto di fruttosio (HFCS) degli Stati Uniti sui mercati di esportazione.
Nel periodo previsto, il panorama competitivo si sposterà dalle battaglie sui volumi di sciroppo di mais ad alto contenuto di fruttosio (HFCS) alla conquista del segmento del fruttosio ad elevata purezza, che spunta prezzi premium nei settori farmaceutico, della nutrizione sportiva e dei prodotti lattiero-caseari di alta gamma. Le attività brevettuali relative alle tecnologie di separazione cromatografica indicano che gli operatori consolidati stanno rafforzando le proprie posizioni nel settore del fruttosio cristallino. Allo stesso tempo, si registra un notevole afflusso di capitali per l'innovazione verso piattaforme di dolcificanti differenziate. La conclusione strategica è evidente: i futuri leader nel settore del fruttosio saranno coloro che sapranno passare da un approccio incentrato sulla materia prima a uno focalizzato su innovazioni di nicchia, ottenendo così vantaggi in segmenti in cui attributi come purezza, funzionalità e "etichetta pulita" hanno la precedenza sulla mera efficienza dei costi.
Leader del settore del fruttosio
-
Archer Daniels Midland Company
-
Cargil Inc.
-
Tate e Lyle Plc
-
Ingredion incorporata
-
Roquette Frères SA
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Febbraio 2025: Avantium NV, con sede a Delfzijl, nei Paesi Bassi, ha raggiunto un importante traguardo presso il suo impianto di punta per la produzione di FDCA (acido furandicarbossilico). L'azienda ha caricato con successo i primi volumi di sciroppo di fruttosio ad alto contenuto di fruttosio (HFS) nei serbatoi di stoccaggio dell'impianto. Questo HFS, proveniente da Tereos, partner di Avantium per le materie prime, arriva mentre l'azienda si prepara all'imminente avvio dell'impianto.
- Giugno 2024: Fooditive Group, azienda olandese pionieristica nella produzione di ingredienti di origine vegetale, si appresta a trasformare l'industria alimentare e delle bevande statunitense con il suo dolcificante innovativo, Keto-Fructose (5-keto-D-fruttosio). Attualmente in fase di valutazione da parte della Food and Drug Administration (FDA) per l'accreditamento come generalmente riconosciuto come sicuro (GRAS), questo dolcificante all'avanguardia promette di stabilire un nuovo standard nel settore, offrendo gusto, funzionalità e sostenibilità senza pari.
- Giugno 2024: Per far fronte alla crescente domanda di fruttosio, Galam, fornitore leader di fruttosio, ha stretto una partnership strategica con Tat Nissata, importante produttore di amido con sede in Turchia. Nell'ambito di questa collaborazione, Tat Nissata ha avviato la costruzione di un nuovo impianto di produzione di fruttosio.
Ambito del rapporto sul mercato globale del fruttosio
Il fruttosio è uno zucchero semplice presente in natura, classificato come monosaccaride, che si trova nella frutta, nel miele e in alcune verdure. È uno dei tre principali zuccheri alimentari, insieme al glucosio e al galattosio, ed è noto per la sua elevata dolcezza e il rapido assorbimento.
Il mercato globale del fruttosio è segmentato per tipologia di prodotto, fonte, applicazione, forma e area geografica. Per tipologia di prodotto, il mercato è segmentato in sciroppo di mais ad alto contenuto di fruttosio, fruttosio cristallino e sciroppi/solidi di fruttosio. Per fonte, il mercato è segmentato in amido di mais, canna da zucchero e barbabietola da zucchero, inulina e radice di cicoria e altri. Per applicazione, il mercato è segmentato in bevande, prodotti da forno e dolciari, latticini e dessert surgelati, prodotti farmaceutici e nutraceutici, cura della persona e cosmetici e alimentazione animale. Per forma, il mercato è segmentato in liquido, polvere e granulato. Per area geografica, il mercato è segmentato in Nord America, Europa, Asia-Pacifico, Sud America, Medio Oriente e Africa. La dimensione del mercato è fornita in termini di valore (USD).
| Sciroppo di mais ad alto fruttosio |
| Fruttosio cristallino |
| Sciroppi/solidi di fruttosio |
| Amido di mais |
| Canna da zucchero e barbabietola da zucchero |
| Inulina/Radice di cicoria |
| Altro |
| Bevande | Bevande analcoliche gassate |
| Succo e nettare | |
| Sport e bevande energetiche | |
| Altro | |
| Panetteria e Confetteria | |
| Latticini e Dolci Surgelati | |
| Farmaceutici e Nutraceutici | |
| Cura personale e cosmetici | |
| Nutrizione Animale |
| Liquido |
| Polvere/Granulato |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Resto del Nord America | |
| Europa | Germania |
| Regno Unito | |
| Italia | |
| Francia | |
| Spagna | |
| Olanda | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Australia | |
| Resto dell'Asia-Pacifico | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America | |
| Medio Oriente & Africa | Sud Africa |
| Arabia Saudita | |
| Resto del Medio Oriente e dell'Africa |
| Per tipo di prodotto | Sciroppo di mais ad alto fruttosio | |
| Fruttosio cristallino | ||
| Sciroppi/solidi di fruttosio | ||
| Per fonte | Amido di mais | |
| Canna da zucchero e barbabietola da zucchero | ||
| Inulina/Radice di cicoria | ||
| Altro | ||
| Per Applicazione | Bevande | Bevande analcoliche gassate |
| Succo e nettare | ||
| Sport e bevande energetiche | ||
| Altro | ||
| Panetteria e Confetteria | ||
| Latticini e Dolci Surgelati | ||
| Farmaceutici e Nutraceutici | ||
| Cura personale e cosmetici | ||
| Nutrizione Animale | ||
| Per modulo | Liquido | |
| Polvere/Granulato | ||
| Presenza sul territorio | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Resto del Nord America | ||
| Europa | Germania | |
| Regno Unito | ||
| Italia | ||
| Francia | ||
| Spagna | ||
| Olanda | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Australia | ||
| Resto dell'Asia-Pacifico | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Medio Oriente & Africa | Sud Africa | |
| Arabia Saudita | ||
| Resto del Medio Oriente e dell'Africa | ||
Domande chiave a cui si risponde nel rapporto
Qual è la dimensione attuale del mercato globale del fruttosio?
Nel 5.82 il mercato globale del fruttosio valeva 2026 miliardi di dollari.
Qual è il CAGR previsto per il mercato del fruttosio fino al 2031?
Le proiezioni del settore indicano un CAGR del 7.07% tra il 2026 e il 2031.
Quale tipologia di prodotto detiene la quota maggiore del mercato del fruttosio?
Lo sciroppo di mais ad alto contenuto di fruttosio è stato il principale produttore con il 61.23% della quota di mercato nel 2025.
In quale regione si prevede che il mercato del fruttosio crescerà più rapidamente?
Si prevede che l'area Asia-Pacifico crescerà a un CAGR del 6.88% fino al 2031.


