

Dimensioni e quota del mercato dei prodotti ittici congelati
Panoramica di mercato
| Periodo di studio | 2020 - 2030 |
|---|---|
| Dimensione del mercato (2025) | 32.78 miliardo di dollari |
| Dimensione del mercato (2030) | 41.40 miliardo di dollari |
| Tasso di crescita (2025 - 2030) | 4.78% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Asia Pacifico |
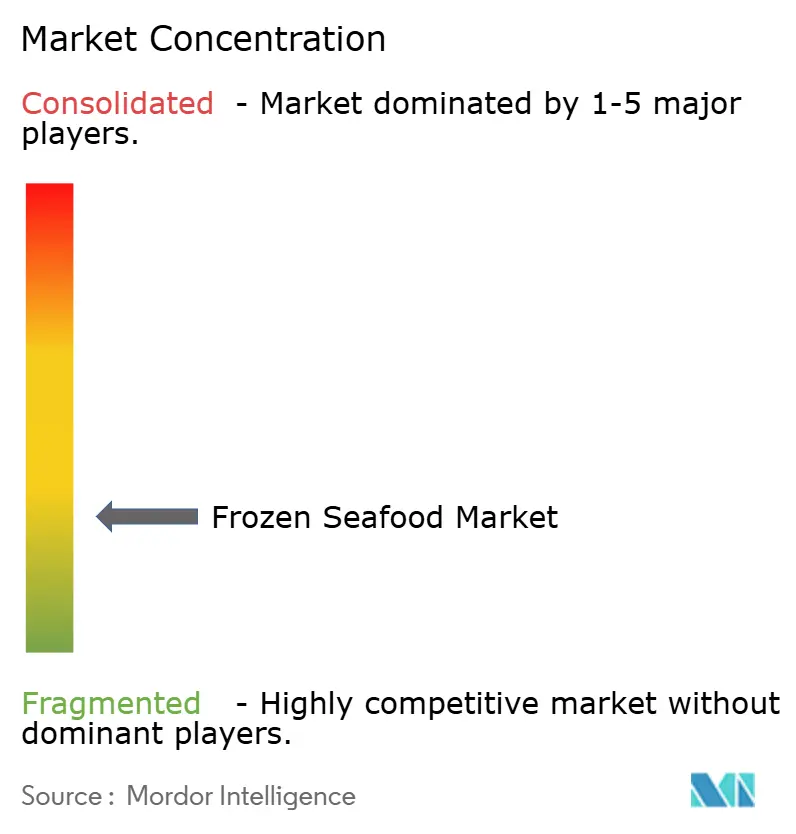
| Concentrazione del mercato | Basso |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato dei prodotti ittici congelati di Mordor Intelligence
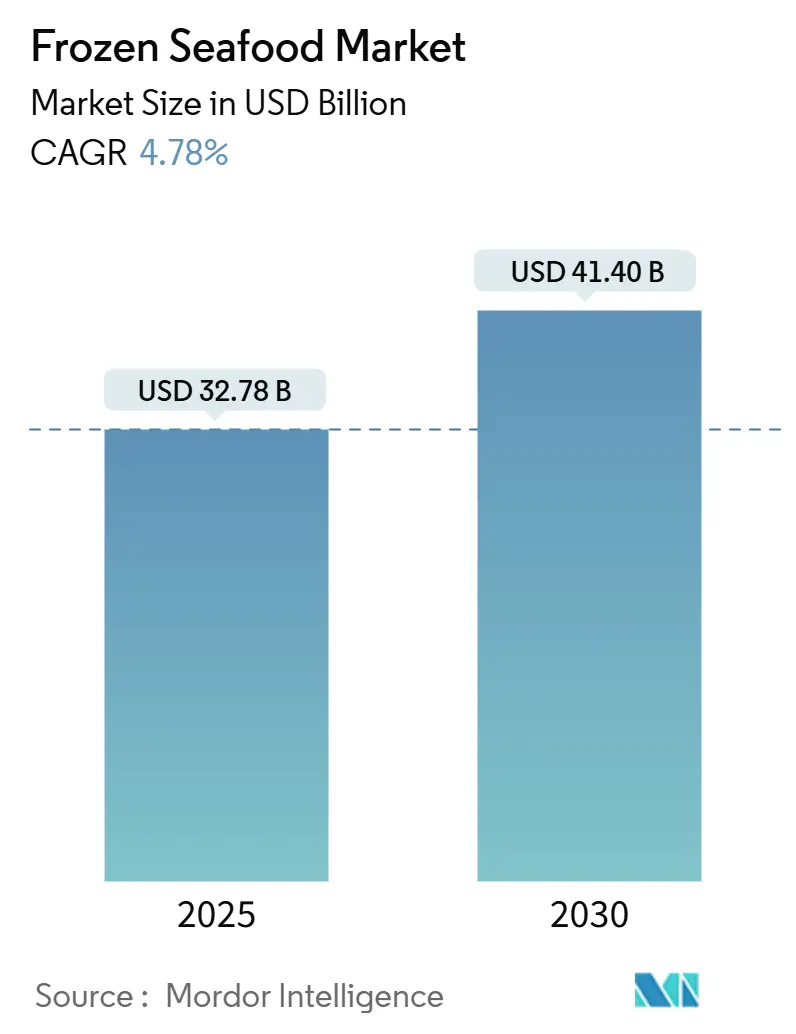
Si stima che il mercato dei prodotti ittici congelati avrà un valore di 32.78 miliardi di dollari nel 2025 e si prevede che raggiungerà i 41.40 miliardi di dollari entro il 2030, con un CAGR del 4.78% nel periodo di previsione (2025-2030).
Questa traiettoria di crescita riflette la resilienza del settore in un contesto di preferenze dei consumatori in continua evoluzione e progressi tecnologici che stanno rimodellando i modelli tradizionali di distribuzione dei prodotti ittici. L'espansione del mercato è trainata da sofisticate innovazioni nella catena del freddo, dall'armonizzazione normativa nelle principali regioni importatrici e dall'emergere della tecnologia Individual Quick Frozen (IQF) come elemento di differenziazione qualitativa piuttosto che come semplice metodo di conservazione. Il duplice ruolo della regione come maggiore produttore mondiale di acquacoltura e mercato di consumo in più rapida crescita crea dinamiche uniche di domanda e offerta che influenzano i prezzi globali e i flussi commerciali [1] Fonte: Organizzazione delle Nazioni Unite per l'alimentazione e l'agricoltura, "State of World Fisheries and Aquaculture 2024", fao.org.
Punti chiave del rapporto
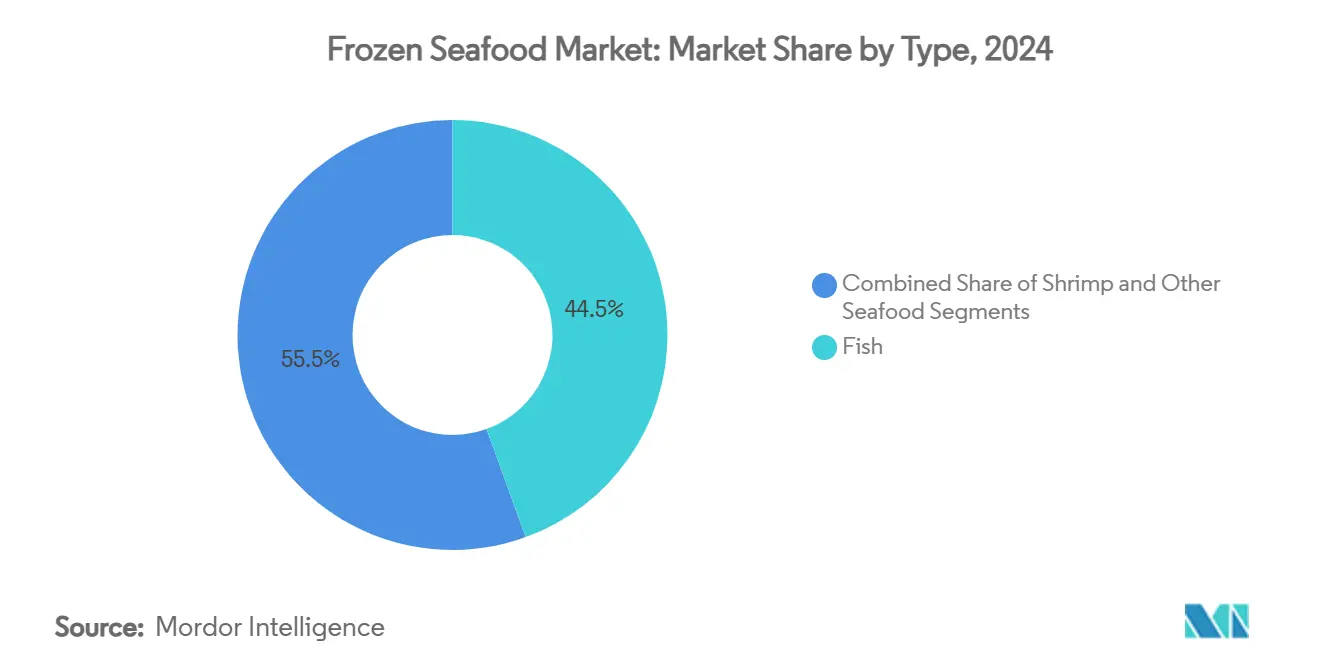
- Per tipologia, nel 44.46 il pesce era in testa con il 2024% della quota di mercato dei prodotti ittici congelati, mentre si prevede che i gamberetti cresceranno a un CAGR del 5.75% fino al 2030.
- Grazie alla tecnologia di congelamento, nel 43.32 il congelamento in blocchi ha rappresentato il 2024% del mercato dei prodotti ittici congelati; si prevede che l'IQF aumenterà a un CAGR del 5.84% entro il 2030.
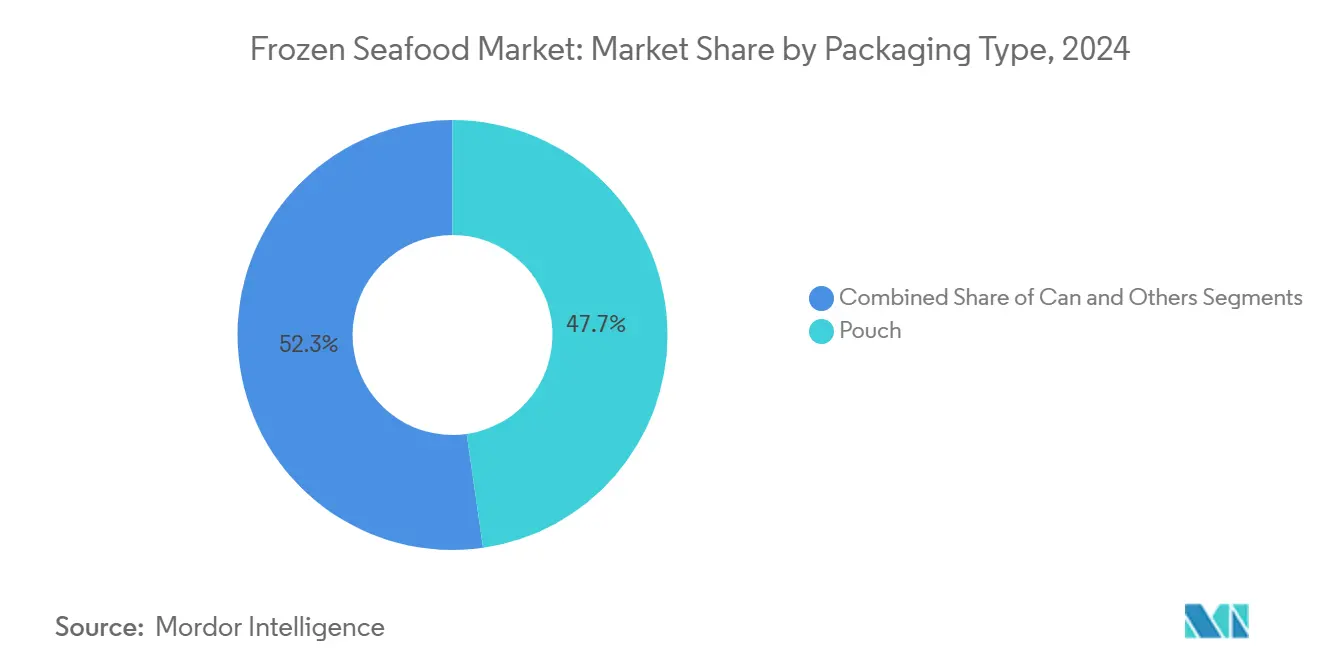
- In termini di confezionamento, le buste hanno conquistato il 47.74% della quota di mercato dei prodotti ittici congelati nel 2024 e sono destinate a crescere a un CAGR del 6.06% nel periodo 2025-2030.
- Per canale di distribuzione, i punti vendita off-trade hanno rappresentato il 68.46% del valore del 2024; le vendite on-trade dovrebbero crescere più rapidamente, con un CAGR del 5.98% fino al 2030.
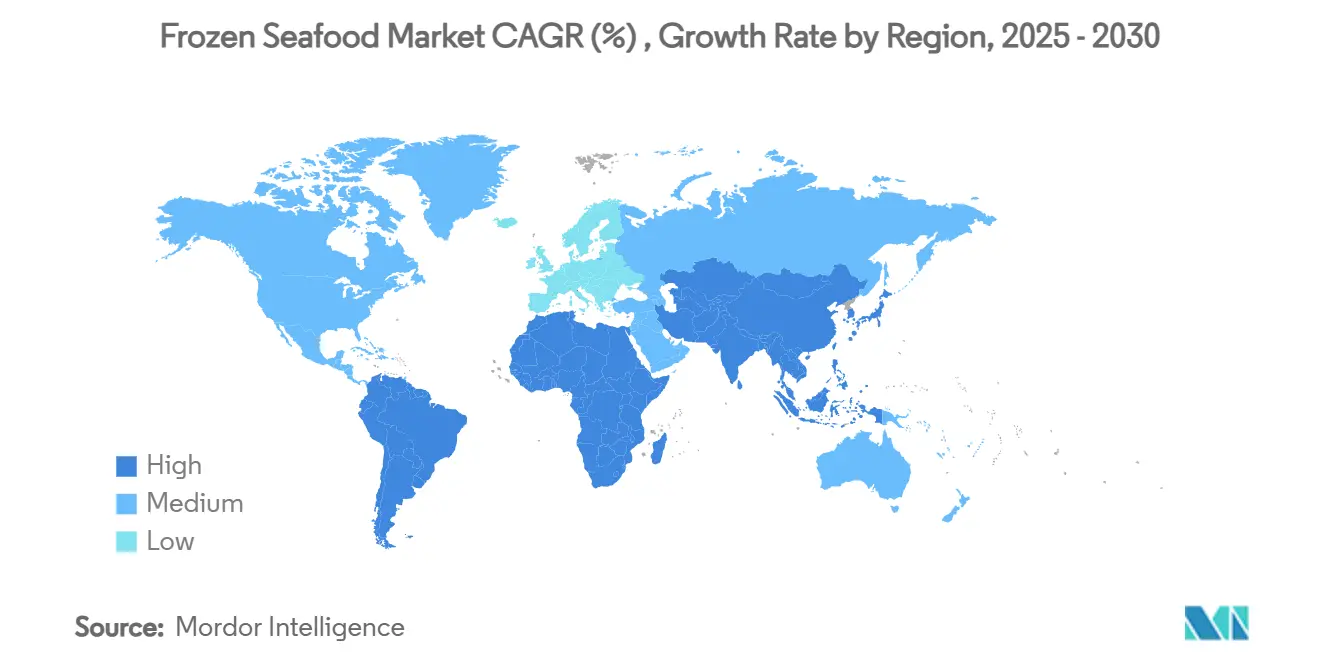
- In termini geografici, l'area Asia-Pacifico ha controllato il 38.83% dei ricavi del 2024 e si prevede che registrerà un CAGR del 5.78% durante il periodo di previsione.
Tendenze e approfondimenti sul mercato globale dei prodotti ittici congelati
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Crescente domanda di soluzioni alimentari comode e che facciano risparmiare tempo | + 1.2% | Globale, con l'impatto più forte in Nord America e in Europa | Medio termine (2-4 anni) |
| Crescente domanda di prodotti a lunga conservazione | + 0.8% | Mercati globali, in particolare quelli emergenti in APAC e MEA | A lungo termine (≥ 4 anni) |
| Disponibilità di unità di pesce congelato tutto l'anno | + 0.9% | Globale, con variazioni stagionali nelle regioni temperate | A lungo termine (≥ 4 anni) |
| Le tecnologie avanzate di congelamento trasformano la conservazione degli alimenti | + 1.1% | Nucleo APAC, con ricadute sul Nord America e sull'Europa | Medio termine (2-4 anni) |
| Preferenza dei consumatori per prodotti premium e biologici | + 0.7% | Nord America e UE, espansione verso l'area urbana APAC | Medio termine (2-4 anni) |
| Crescente attenzione agli standard di sicurezza alimentare e alla conformità | + 0.6% | Globale, con un'implementazione più rigorosa nei mercati sviluppati | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Crescente domanda di soluzioni alimentari comode e che fanno risparmiare tempo
La crescente preferenza dei consumatori per opzioni di acquisto convenienti continua a plasmare le strategie di sviluppo e distribuzione dei prodotti ittici surgelati. Sia i singoli consumatori che le strutture di ristorazione sono attivamente alla ricerca di prodotti che semplifichino i processi di preparazione e riducano i tempi di cottura. Le piattaforme di e-commerce hanno registrato una crescita sostanziale delle vendite di piatti pronti a base di pesce surgelato, riflettendo questo cambiamento nel comportamento dei consumatori. Il formato surgelato risponde efficacemente a un problema comune dei consumatori: il problema dello spreco alimentare, che tradizionalmente scoraggiava molti dall'acquistare pesce fresco. Questi fattori combinati hanno influenzato positivamente i modelli di consumo di pesce, con i consumatori americani che segnalano livelli di consumo di pesce più elevati, principalmente attribuibili alla disponibilità di metodi di preparazione più semplici.
Crescente domanda di prodotti a lunga conservazione
Le crescenti preoccupazioni sull'affidabilità della catena di approvvigionamento hanno trasformato la shelf life prolungata da una mera comodità a una necessità aziendale critica sia per i rivenditori che per i loro clienti. Le moderne innovazioni nel packaging, in particolare il confezionamento sottovuoto skin e i sistemi in atmosfera modificata, stanno prolungando con successo la longevità dei prodotti, garantendo al contempo standard qualitativi paragonabili a quelli delle alternative fresche. Ciò rappresenta un'interessante opportunità economica, soprattutto nei mercati in cui l'infrastruttura della catena del freddo è limitata. In queste regioni, i prodotti surgelati possono colmare efficacemente il divario raggiungendo consumatori che in precedenza non avevano accesso al pesce fresco, creando così nuove opportunità di mercato e ampliando l'impatto complessivo del consumo di pesce.
Disponibilità di pesce congelato tutto l'anno
La lavorazione del pesce congelato rappresenta un meccanismo cruciale per la stabilizzazione dei prezzi nella pesca selvatica, gestendo efficacemente le variazioni stagionali dell'offerta attraverso una gestione strategica degli inventari e il bilanciamento della domanda. Il processo consente alle comunità di pescatori di lavorare il pescato di alta stagione per distribuirlo durante tutto l'anno, garantendo la sostenibilità economica e garantendo al contempo una fornitura affidabile sia ai consumatori che alle attività di ristorazione. Questo approccio è particolarmente prezioso per specie di alto valore come il salmone selvatico, la cui disponibilità stagionale continua a ridursi a causa dei cambiamenti nei modelli di pesca causati dai cambiamenti climatici. Nel settore dell'acquacoltura, le aziende implementano sempre più metodi di lavorazione del pesce congelato per gestire efficacemente i cicli di produzione e massimizzare l'efficienza degli impianti. La capacità di adattare i tempi di raccolta è diventata un vantaggio operativo significativo, soprattutto nei mercati caratterizzati da frequenti fluttuazioni di prezzo e domanda.
Le tecnologie di congelamento avanzate trasformano la conservazione degli alimenti
La tecnologia Individual Quick Frozen (IQF) si è trasformata da un metodo di conservazione convenzionale in una sofisticata soluzione per l'ottimizzazione della qualità. La precisione della tecnologia nel mantenere la struttura cellulare e prevenire la formazione di cristalli di ghiaccio consente alle aziende di trasformazione alimentare di offrire prodotti di qualità superiore a prezzi di mercato più elevati. Questo progresso risponde direttamente alla crescente preferenza dei consumatori per pasti surgelati di qualità da ristorante, consentendo alle famiglie di vivere esperienze culinarie di alta qualità nelle proprie cucine. L'integrazione di sistemi di monitoraggio della temperatura e di manutenzione predittiva basati sull'intelligenza artificiale ha rivoluzionato le operazioni di lavorazione, offrendo una maggiore efficienza e riducendo al contempo il consumo energetico e la produzione di rifiuti lungo tutta la filiera produttiva.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Percezione di qualità inferiore rispetto al pesce fresco | -0.9% | Globale, particolarmente pronunciato nei mercati sviluppati | Medio termine (2-4 anni) |
| Rischio di contaminazione e problemi di sicurezza alimentare | -0.7% | A livello globale, con crescenti preoccupazioni nelle regioni dipendenti dalle importazioni | A breve termine (≤ 2 anni) |
| Costi elevati di logistica e trasporto | -1.1% | Globale, con un impatto acuto sulle nazioni insulari e sulle regioni remote | A lungo termine (≥ 4 anni) |
| Investimento esaustivo per l'installazione della catena del freddo | -0.8% | Mercati emergenti in APAC, MEA e Sud America | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Percezione di qualità inferiore rispetto al pesce fresco
Permangono difficoltà nella percezione del consumatore, nonostante i progressi tecnologici abbiano ridotto significativamente le differenze qualitative tra prodotti ittici surgelati e freschi. Questo problema di percezione è evidente nel settore della ristorazione, dove chef e consumatori preferiscono i prodotti freschi a causa di differenze qualitative storiche che la moderna tecnologia di surgelazione ha ormai ampiamente eliminato. Associazioni di settore e rivenditori stanno implementando iniziative educative per modificare la percezione del consumatore, con test di degustazione che dimostrano come il pesce surgelato correttamente, utilizzando l'avanzata tecnologia di surgelazione 3D, possa raggiungere una qualità paragonabile a quella dei prodotti freschi. Le dinamiche di prezzo rappresentano un'ulteriore sfida, poiché i prodotti surgelati devono competere in termini di valore piuttosto che di posizionamento premium, il che limita le opportunità di espansione dei margini per i trasformatori.
Rischio di contaminazione e problemi di sicurezza alimentare
Le preoccupazioni relative alla sicurezza alimentare influenzano significativamente il modo in cui i consumatori percepiscono i prodotti ittici surgelati rispetto ad altre opzioni proteiche, sebbene i dati scientifici dimostrino costantemente tassi di contaminazione inferiori nei prodotti ittici surgelati correttamente lavorati. La natura complessa delle filiere globali dei prodotti ittici, che coinvolge molteplici punti di contatto in diversi paesi e processi di lavorazione, rende il settore più suscettibile a eventi di contaminazione. Questi incidenti possono danneggiare sostanzialmente sia la reputazione della categoria che la fiducia dei consumatori nei prodotti ittici surgelati. Quando si verificano incidenti relativi alla sicurezza alimentare, gli enti regolatori in genere rispondono implementando requisiti di ispezione più rigorosi e controlli sulle importazioni più severi, il che in definitiva crea interruzioni della catena di approvvigionamento e aggiunge considerevoli costi operativi per le aziende lungo tutta la catena di approvvigionamento.
Analisi del segmento
Per tipo: i gamberetti guidano la crescita dei premi
Il mercato globale dei prodotti ittici continua a dimostrare una forte preferenza dei consumatori per i prodotti a base di pesce, che attualmente detengono una quota di mercato dominante del 44.46% nel 2024. Questa posizione di leadership di mercato deriva dall'ampia varietà di specie ittiche disponibili e dalle consolidate preferenze dei consumatori nei mercati internazionali. Il settore ha sviluppato catene di approvvigionamento e infrastrutture di trasformazione complete per soddisfare questa costante domanda di mercato, garantendo una disponibilità affidabile dei prodotti ai consumatori di tutto il mondo.
Il segmento dei gamberi presenta una storia di crescita avvincente, con proiezioni che indicano un CAGR del 5.75% dal 2025 al 2030. Questa traiettoria di crescita è supportata da notevoli progressi nei sistemi di lavorazione automatizzati e da protocolli di gestione delle malattie più efficaci negli allevamenti ittici. Leader del settore come OctoFrost hanno dimostrato una significativa efficienza operativa, ottenendo una riduzione di dieci volte dei costi di lavorazione pur mantenendo standard di qualità elevati grazie alla lavorazione IQF meccanica. Il successo del segmento è particolarmente evidente nell'adattamento strategico ai formati di alimenti pronti e alla lavorazione a valore aggiunto, che generano margini di profitto più elevati rispetto ai prodotti ittici convenzionali. Nel mercato europeo, questa tendenza è chiaramente visibile, con il gambero vannamei che mantiene la sua posizione dominante, mentre il gambero rosso argentino e il gambero tigre nero devono affrontare la crescente concorrenza delle alternative di allevamento.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Con la tecnologia di congelamento: l'innovazione IQF accelera
La tecnologia di congelamento a blocchi detiene una quota di mercato del 43.32% nel 2024, poiché le aziende di trasformazione alimentare ne apprezzano l'economicità nella lavorazione di massa e l'efficienza di stoccaggio per applicazioni commerciali. La tecnologia di congelamento rapido individuale (IQF) mostra un forte slancio con una crescita del CAGR del 5.84%, rispondendo alla crescente domanda dei consumatori di controllo delle porzioni e conservazione della qualità, nonostante i prezzi elevati. Il divario prestazionale tra queste tecnologie continua a ridursi, poiché i produttori stanno migliorando i sistemi IQF per una maggiore efficienza energetica e un miglior rapporto costi-benefici.
I sistemi di surgelazione rapida e criogenica servono segmenti di mercato distinti in cui la surgelazione rapida e la qualità superiore del prodotto giustificano costi di lavorazione più elevati. La crescita del mercato della tecnologia IQF riflette il suo successo nel preservare l'integrità del prodotto e nel soddisfare le aspettative dei consumatori di prodotti surgelati di qualità da ristorante a casa. Prevenendo efficacemente la formazione di cristalli di ghiaccio e mantenendo la struttura cellulare, la tecnologia IQF garantisce una qualità del prodotto costante durante tutto il processo di surgelazione.
Per tipo di imballaggio: il dominio delle buste continua
Il mercato dei pasti pronti ha visto il confezionamento in busta affermarsi come la scelta preferita, con una quota di mercato sostanziale del 47.74% nel 2024 e una solida crescita con un CAGR del 6.06%. Questo formato è apprezzato dai consumatori che apprezzano la praticità, il controllo delle porzioni e l'efficienza di conservazione nella loro vita quotidiana. Il successo del confezionamento in busta risiede nelle sue eccezionali proprietà barriera che garantiscono una maggiore durata di conservazione, offrendo al contempo ai consumatori opzioni di preparazione e servizio senza problemi. Mentre il confezionamento in lattina mantiene la sua posizione di forza nei prodotti a lunga conservazione e nelle applicazioni istituzionali, altri formati come i sacchetti sottovuoto e il confezionamento in atmosfera modificata continuano a soddisfare specifiche esigenze di mercato.
La consapevolezza ambientale è diventata una forza trainante nel settore del packaging, con le aziende che perseguono attivamente materiali biodegradabili e iniziative di economia circolare. In risposta a questo cambiamento, i produttori stanno introducendo alternative innovative a base vegetale e compostabili nel segmento delle buste, bilanciando la responsabilità ambientale con la protezione del prodotto. L'ascesa dell'e-commerce ha ulteriormente consolidato la posizione di mercato delle buste, poiché offrono una protezione superiore del prodotto durante il trasporto, ottimizzando al contempo i costi di trasporto grazie a un utilizzo efficiente dello spazio. Inoltre, il mercato sta assistendo a progressi nei film barriera e nelle tecnologie di stampa, trainati dalla preferenza dei consumatori per imballaggi che consentano la visibilità del prodotto.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per canale di distribuzione: accelera la ripresa del mercato on-trade
Il mercato dei prodotti ittici surgelati dimostra una netta preferenza per i canali di distribuzione, con i canali off-trade che detengono una quota di mercato sostanziale del 68.46% nel 2024. Questi canali, che includono supermercati, ipermercati, minimarket e piattaforme di vendita al dettaglio online, continuano a rappresentare i principali punti di accesso per i consumatori alla ricerca di prodotti ittici surgelati. Mentre supermercati e ipermercati mantengono la loro posizione di leader di mercato grazie ai loro vantaggi di scala e alle abitudini di acquisto dei consumatori, la vendita al dettaglio online si è affermata come il segmento in più rapida crescita, supportata da una solida logistica della catena del freddo e dalla crescente fiducia dei consumatori nella consegna di prodotti surgelati.
Nel segmento on-trade, che comprende ristoranti e attività di ristorazione, il mercato mostra una crescita promettente con un CAGR del 5.98%. Questa crescita riflette un cambiamento strategico nelle operazioni post-pandemia, in cui le aziende riconoscono sempre più i vantaggi del pesce surgelato. L'adozione di prodotti surgelati aiuta queste attività a ottimizzare la gestione delle scorte, ridurre gli sprechi operativi e mantenere standard qualitativi costanti in tutta l'offerta dei loro menu, rendendolo una scelta pratica per gli operatori della ristorazione che desiderano bilanciare qualità ed efficienza operativa.
Analisi geografica
Mercato dei prodotti ittici surgelati nella regione Asia-Pacifico
La regione Asia-Pacifico domina il mercato globale dei prodotti ittici surgelati, rappresentando il 38.83% delle vendite nel 2024. Secondo il Dipartimento dell'Agricoltura degli Stati Uniti, le importazioni cinesi di prodotti ittici surgelati hanno raggiunto i 2.38 milioni di tonnellate nel 2024 [2] Fonte: Dipartimento dell'Agricoltura degli Stati Uniti, "China Fishery Products Report", usda.gov , a dimostrazione dell'importanza della regione sia come produttore che come consumatore. Le aziende di e-commerce hanno sviluppato reti di consegna in giornata con capacità di congelamento, consentendo la distribuzione di salmone pescato in natura ai consumatori dell'entroterra al di là dei tradizionali mercati costieri.
Si prevede che la regione crescerà a un CAGR del 5.78% fino al 2030, trainata dall'aumento del reddito disponibile e dall'espansione della produzione di acquacoltura. Le iniziative governative a sostegno dello sviluppo delle infrastrutture della catena del freddo attraverso programmi di economia digitale rafforzano le prospettive di crescita del mercato nella regione. Il settore della pesca indiano ha registrato una crescita e una trasformazione significative dal 2004 al 2024, che comprendono progressi tecnologici e riforme politiche che hanno migliorato la posizione dell'India nella pesca e nell'acquacoltura globali. Il bilancio dell'Unione 2025-26 ha stanziato il più alto sostegno di bilancio annuale pari a 27.04 miliardi di INR per il settore della pesca, rafforzando la posizione dell'India nell'acquacoltura e nelle esportazioni di prodotti ittici [3] Fonte: Governo dell'India, "La pesca in ascesa dell'India", pib.gov.in.
Mercato dei prodotti ittici surgelati nelle Americhe e nell'area EMEA
Il Nord America e l'Europa mantengono una presenza stabile sul mercato, con opportunità di crescita nei segmenti premium e salutistici. Sebbene il 54% dei consumatori statunitensi indichi un aumento del consumo di pesce rispetto a due anni fa, i volumi complessivi rimangono sensibili all'inflazione. Il Sud America, il Medio Oriente e l'Africa presentano un potenziale di crescita grazie all'espansione della classe media. Il Brasile ha registrato una crescita significativa della domanda di salmone d'allevamento nel 2023, mentre la tilapia continua a guadagnare popolarità come opzione nazionale conveniente.
Panorama competitivo
Le grandi aziende del mercato ittico congelato stanno integrando verticalmente la produzione, dalla produzione di mangimi ai prodotti finiti, per garantire il controllo della catena di approvvigionamento e massimizzare i margini di profitto. Gli operatori del segmento premium implementano sistemi di tracciabilità digitale e tecnologie di classificazione basate sulla visione artificiale per verificare l'origine e gli standard qualitativi del prodotto. Il mercato mantiene una struttura frammentata, con trasformatori regionali che competono con le multinazionali.
Le aziende stanno rapidamente progredendo nello sviluppo di proteine alternative dopo l'approvazione da parte della FDA del salmone coltivato in cellule nel 2025. Questo segmento mostra un potenziale di crescita significativo, poiché le aziende sviluppano prodotti come rivestimenti a base di alghe e snack a base di collagene di pelle di pesce per soddisfare le esigenze di sostenibilità. L'implementazione di sistemi di previsione della domanda e di routing dinamico basati sull'intelligenza artificiale riduce gli sprechi e consente alle aziende di capitalizzare sulle fluttuazioni del mercato.
Nel 2025, il mercato ha registrato un'intensa attività di fusioni e acquisizioni, con le aziende che hanno perseguito vantaggi di scala ed espansione geografica. Tra le transazioni più significative figurano l'acquisizione di CenSea da parte di Captain Fresh per rafforzare la distribuzione negli Stati Uniti, l'acquisizione di Nova Sea da parte di Mowi per 625 milioni di euro per aumentare la capacità produttiva di salmone norvegese e l'acquisizione di MW Brands e John West da parte di Thai Union per 883 milioni di dollari, che ha aumentato la sua presenza sul mercato europeo a oltre un terzo del fatturato totale. Le aziende si differenziano grazie a competenze specializzate, tra cui la certificazione biologica, l'approvvigionamento sostenibile e le reti di distribuzione diretta al consumatore. I crescenti requisiti normativi favoriscono le aziende ben capitalizzate, indicando una tendenza al consolidamento del mercato.
Leader del settore dei prodotti ittici congelati
Nippon Suisan Kaisha, Ltd.
Movi ASA
Gruppo dell'Unione tailandese PCL
Trident Seafoods Corp.
Austevoll Seafood ASA
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Gennaio 2025: Mowi accetta di acquisire un'ulteriore quota del 46% di Nova Sea per 7.4 miliardi di NOK (625 milioni di EUR), rafforzando la posizione sul mercato norvegese del salmone con sinergie previste per 400 milioni di NOK all'anno.
- Dicembre 2024: Pacific Seafood ha acquisito gli stabilimenti di lavorazione di Trident Seafoods a Kodiak: Star of Kodiak, Alkod e Kodiak Near Island. L'acquisizione include anche gli appartamenti del Plaza Bunkhouse per gli alloggi dei dipendenti.
- Ottobre 2024: Scott & Jon amplia il suo portfolio di prodotti ittici surgelati con Lemon Butter Dill Salmon Bowl e Baja Fish Taco Bowl a base di pesce bianco, puntando all'83% del consumo totale di prodotti ittici surgelati attraverso la diversificazione dei prodotti.
Ambito del rapporto sul mercato globale dei prodotti ittici congelati
| Pesce |
| Gamberetto |
| Altri frutti di mare |
| Blocco congelato |
| Congelamento rapido individuale (IQF) |
| Altro |
| Può |
| Borsa |
| Altro |
| In commercio | |
| Fuori commercio | Supermercati e ipermercati |
| MINIMARKET | |
| Vendita al dettaglio online | |
| Altro |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Resto del Nord America | |
| Europa | Germania |
| Regno Unito | |
| Italia | |
| Francia | |
| Spagna | |
| Olanda | |
| Polonia | |
| Belgio | |
| Svezia | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Australia | |
| Indonesia | |
| Corea del Sud | |
| Tailandia | |
| Singapore | |
| Resto dell'Asia-Pacifico | |
| Sud America | Brasile |
| Argentina | |
| Colombia | |
| Cile | |
| Perù | |
| Resto del Sud America | |
| Medio Oriente & Africa | Sud Africa |
| Arabia Saudita | |
| Emirati Arabi Uniti | |
| Nigeria | |
| Egitto | |
| Marocco | |
| Turchia | |
| Resto del Medio Oriente e dell'Africa |
| Per tipo | Pesce | |
| Gamberetto | ||
| Altri frutti di mare | ||
| Con la tecnologia di congelamento | Blocco congelato | |
| Congelamento rapido individuale (IQF) | ||
| Altro | ||
| Per tipo di imballo | Può | |
| Borsa | ||
| Altro | ||
| Per canale di distribuzione | In commercio | |
| Fuori commercio | Supermercati e ipermercati | |
| MINIMARKET | ||
| Vendita al dettaglio online | ||
| Altro | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Resto del Nord America | ||
| Europa | Germania | |
| Regno Unito | ||
| Italia | ||
| Francia | ||
| Spagna | ||
| Olanda | ||
| Polonia | ||
| Belgio | ||
| Svezia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Australia | ||
| Indonesia | ||
| Corea del Sud | ||
| Tailandia | ||
| Singapore | ||
| Resto dell'Asia-Pacifico | ||
| Sud America | Brasile | |
| Argentina | ||
| Colombia | ||
| Cile | ||
| Perù | ||
| Resto del Sud America | ||
| Medio Oriente & Africa | Sud Africa | |
| Arabia Saudita | ||
| Emirati Arabi Uniti | ||
| Nigeria | ||
| Egitto | ||
| Marocco | ||
| Turchia | ||
| Resto del Medio Oriente e dell'Africa | ||
Domande chiave a cui si risponde nel rapporto
Quanto è grande oggi il mercato dei prodotti ittici congelati?
Il mercato dei prodotti ittici congelati valeva 32.78 miliardi di dollari nel 2025 e si prevede che raggiungerà i 41.40 miliardi di dollari entro il 2030.
Quale tipologia di prodotto si sta espandendo più rapidamente?
Si prevede che i gamberetti cresceranno a un CAGR del 5.75%, superando il pesce e altre categorie di frutti di mare entro il 2030.
Quale tecnologia sta guidando la crescita dei prodotti premium?
I sistemi individuali di congelamento rapido (IQF) garantiscono il controllo delle porzioni e una qualità prossima alla freschezza, supportando un CAGR del 5.84% per i prodotti ittici lavorati tramite IQF.
Quale regione contribuisce alle entrate maggiori?
L'area Asia-Pacifico rappresenta il 38.83% delle vendite del 2024 e continua a registrare il CAGR regionale più elevato, pari al 5.78%.
In che modo il settore della ristorazione influenza la domanda?
I canali on-trade si stanno riprendendo rapidamente, con un CAGR previsto del 5.98%, poiché i ristoranti adottano formati surgelati per una maggiore efficienza dei costi e dell'inventario.


