

Dimensioni e quota del mercato della carne e del pesce congelati
Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
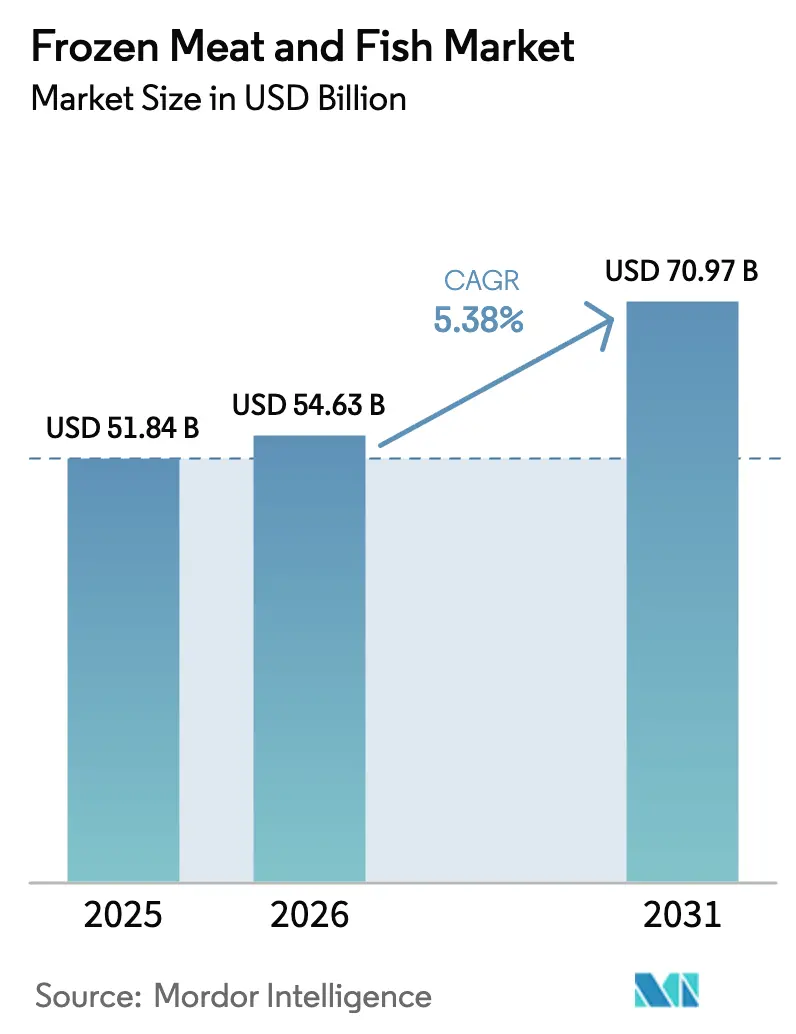
| Dimensione del mercato (2026) | 54.63 miliardo di dollari |
| Dimensione del mercato (2031) | 70.97 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 5.38% CAGR |
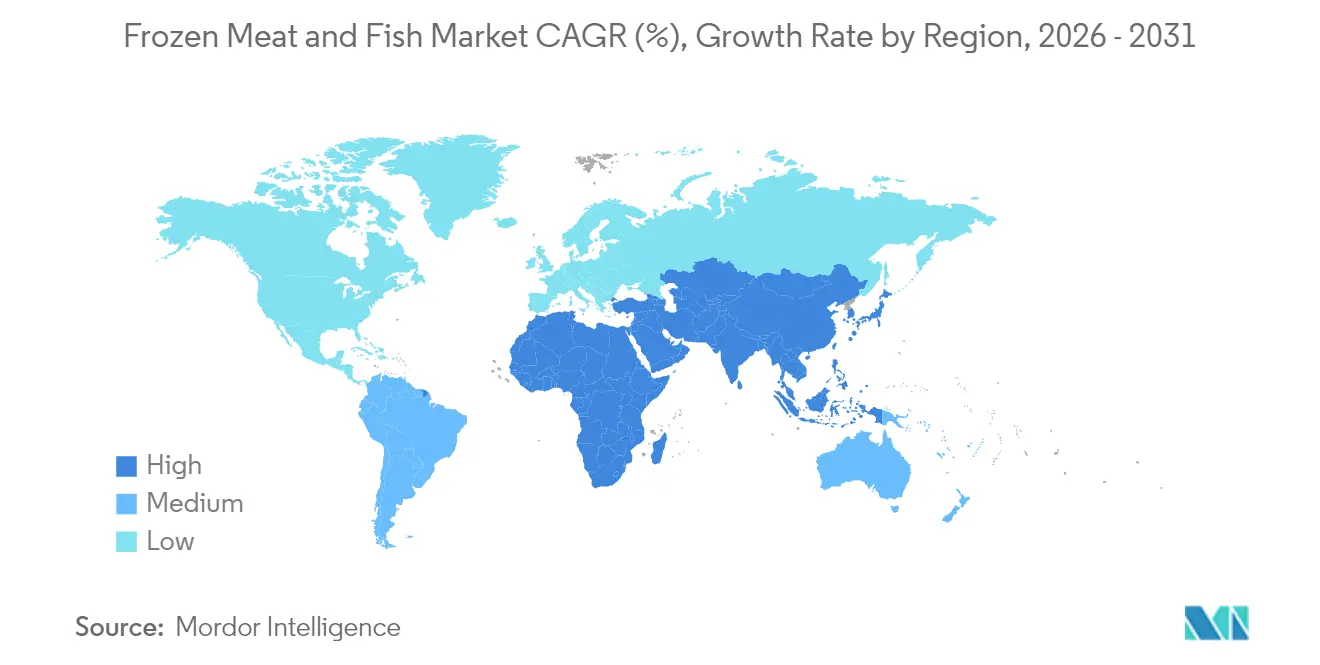
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Nord America |
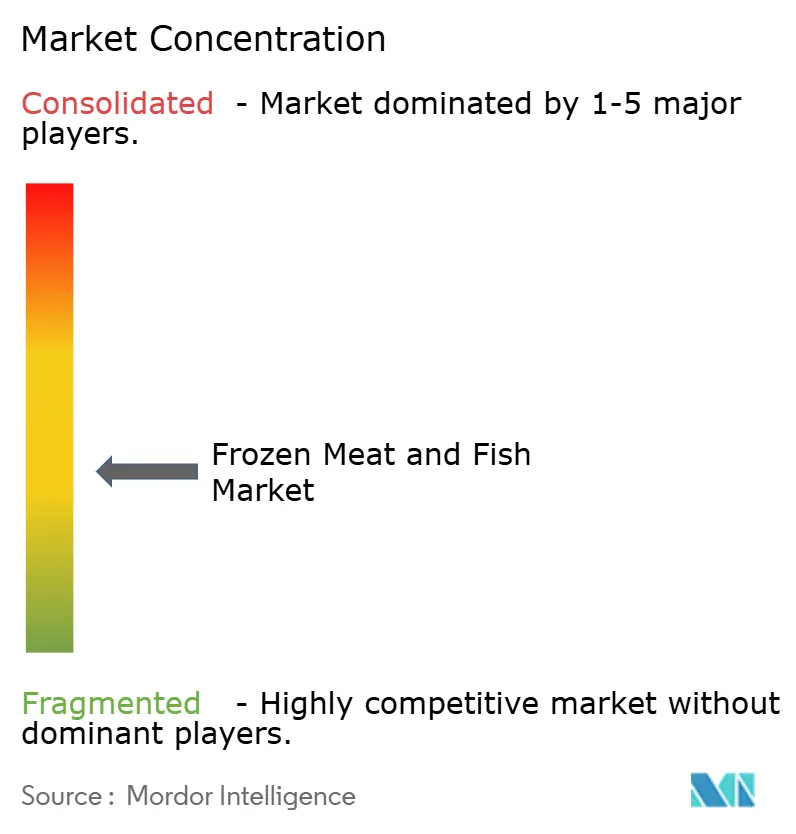
| Concentrazione del mercato | Medio |
Principali giocatori
*Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. |
|
Analisi del mercato della carne e del pesce congelati di Mordor Intelligence
Si prevede che il mercato della carne e del pesce surgelati crescerà da 51.84 miliardi di dollari nel 2025 a 54.63 miliardi di dollari nel 2026 e raggiungerà i 70.97 miliardi di dollari entro il 2031, con un CAGR del 5.38% nel periodo 2026-2031. I cambiamenti nelle preferenze dei consumatori e nelle strategie di distribuzione stanno rimodellando il mercato della carne e del pesce surgelati. Mentre la carne mantiene una quota di mercato dominante, i prodotti ittici stanno rapidamente guadagnando terreno. Attualmente, l'approvvigionamento da pesca selvatica e da gabbie è all'avanguardia, ma si sta assistendo a un netto spostamento verso prodotti di allevamento e allevati all'aperto, trainato dalla crescente attenzione dei consumatori alla sostenibilità e alla qualità. Sebbene la ristorazione sia il principale canale di distribuzione, la vendita al dettaglio sta rapidamente guadagnando slancio. La crescente richiesta di opzioni alimentari pratiche, a lunga conservazione e al contempo nutrienti alimenta questa crescita nel settore della vendita al dettaglio. I progressi tecnologici, in particolare nei metodi di congelamento IQF e criogenico, hanno migliorato la qualità, la consistenza e il sapore della carne e del pesce surgelati, rafforzando la fiducia dei consumatori. L'ascesa dell'e-commerce ha rivoluzionato il panorama, consentendo modelli di vendita diretta al consumatore e ampliando l'accesso a prodotti surgelati di alta qualità in diverse regioni. Una tendenza evidente verso opzioni più salutari e con pochi conservanti sta spingendo i produttori a realizzare prodotti che uniscano praticità e valore nutrizionale. Il Nord America si distingue come uno dei principali produttori di fatturato, mentre l'Asia-Pacifico emerge come la regione con la crescita più rapida, preannunciando un futuro dinamico e un crescente interesse da parte dei consumatori.
Punti chiave del rapporto
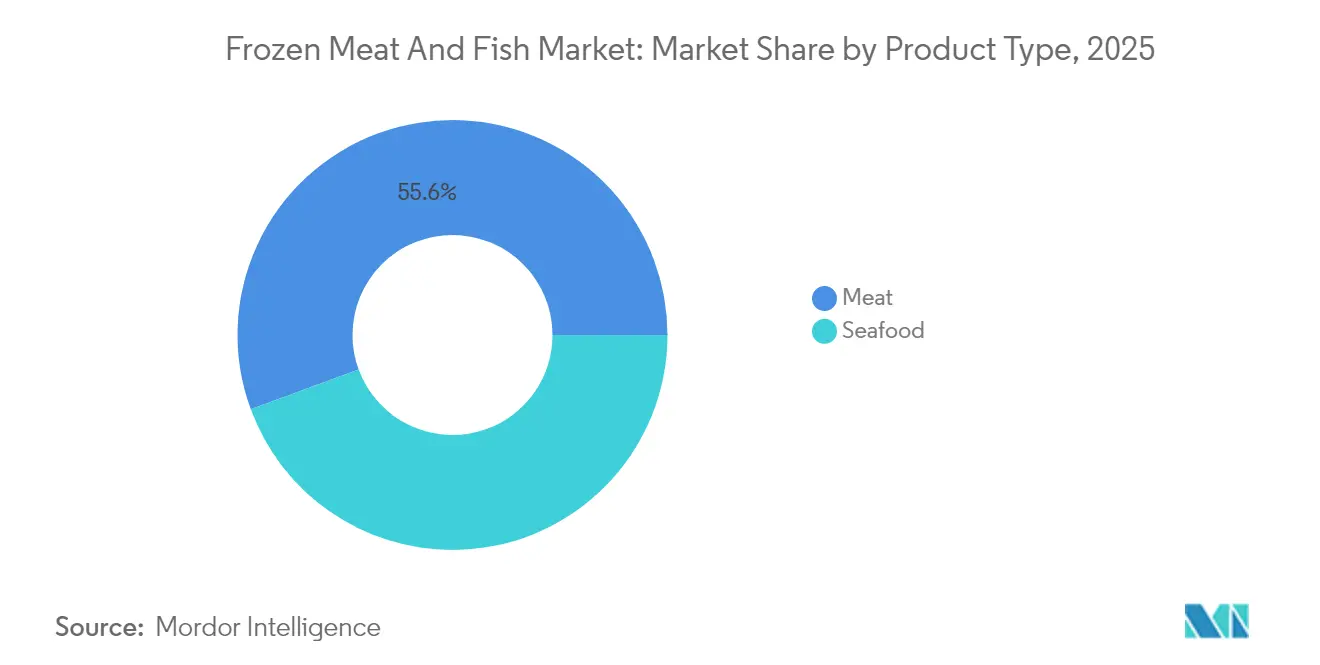
- Per tipologia di prodotto, nel 55.62 la carne deteneva il 2025% della quota di mercato della carne e dei prodotti ittici congelati, e si prevede che i prodotti ittici cresceranno a un CAGR dell'7.89% fino al 2031.
- In base alla fonte, nel 53.78 i prodotti pescati in natura o in gabbia hanno rappresentato il 2025% del mercato della carne e dei prodotti ittici congelati; il segmento degli allevamenti intensivi o all'aperto è destinato a crescere a un CAGR dell'8.29% tra il 2026 e il 2031.
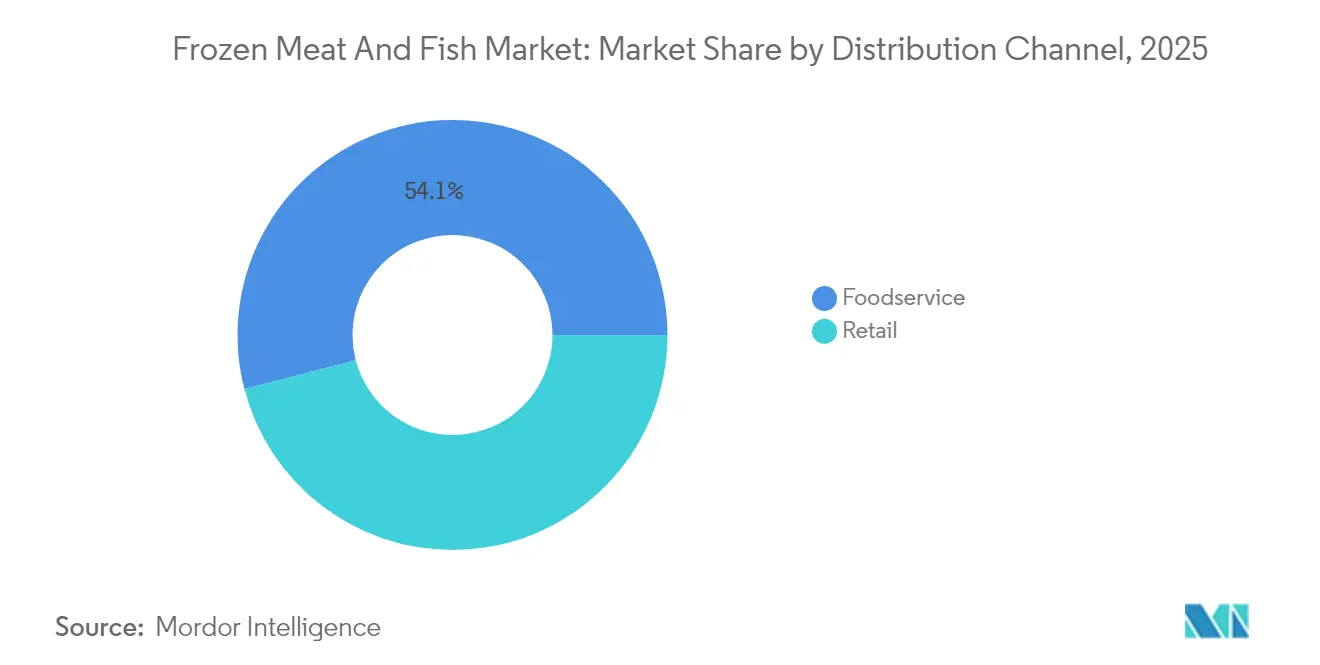
- Per canale di distribuzione, nel 54.05 il settore della ristorazione ha rappresentato il 2025% del mercato della carne e dei prodotti ittici congelati, mentre si prevede che la vendita al dettaglio crescerà a un CAGR del 9.01% entro il 2031.
- In termini geografici, il Nord America ha contribuito al fatturato del 32.05% nel 2025; si prevede che l'area Asia-Pacifico registrerà il CAGR più rapido, pari al 6.88%, entro il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale della carne e del pesce surgelati
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Crescente adozione di IQF e congelamento criogenico per carne e pesce di alto valore | + 2.7% | Globale, con un impatto più forte in Nord America e in Europa | Medio termine (2-4 anni) |
| La penetrazione dei marchi privati dei rivenditori incrementa la carne e il pesce surgelati | + 3.2% | Nord America, Europa, con influenza emergente nell'Asia-Pacifico | A breve termine (≤ 2 anni) |
| I marchi di carne D2C, primi nell'e-commerce, promuovono confezioni a porzioni controllate | + 4.0% | Globale, con la più alta adozione nei centri urbani | Medio termine (2-4 anni) |
| La maggiore durata di conservazione dei prodotti congelati riduce gli sprechi alimentari e favorisce le abitudini di acquisto all'ingrosso | + 2.1% | Globale, con un impatto maggiore nei mercati sviluppati | A breve termine (≤ 2 anni) |
| La crescente consapevolezza delle diete ricche di proteine sta incrementando il consumo di carne e prodotti ittici congelati | + 3.9% | Globale, con la crescita più forte nell'Asia-Pacifico e nel Nord America | Medio termine (2-4 anni) |
| L'espansione delle piattaforme di vendita al dettaglio organizzata e di e-commerce sta migliorando l'accessibilità dei prodotti | + 2.3% | Asia-Pacifico, America Latina, con ricadute sui mercati emergenti | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Crescente adozione di IQF e congelamento criogenico per carne e pesce di alto valore
Le tecnologie di congelamento rapido individuale (IQF) e di congelamento criogenico stanno trasformando il mercato migliorando la qualità e la durata di conservazione dei prodotti. Questi metodi di congelamento riducono al minimo la formazione di cristalli di ghiaccio, preservando la struttura cellulare dei prodotti ittici e mantenendone la consistenza, il sapore e il contenuto nutrizionale dopo lo scongelamento. I congelatori a tunnel IQF con tecnologia a onde rotanti consentono ai produttori di congelare singoli prodotti ittici riducendo al contempo i costi operativi. La tecnologia mantiene la separazione dei prodotti durante il congelamento, prevenendo la formazione di grumi e garantendo un controllo costante delle porzioni per applicazioni di ristorazione e vendita al dettaglio. Aziende come BRF SA, Del Pacifico Seafoods e ABZ Frozen Foods utilizzano la tecnologia IQF nei loro prodotti a base di carne e pesce surgelati per preservare la qualità e la praticità degli alimenti. Il miglioramento della qualità del prodotto, la maggiore durata di conservazione, la riduzione del consumo energetico e la maggiore efficienza operativa hanno incrementato l'adozione delle tecnologie di congelamento IQF e criogenico nel settore della carne e del pesce surgelati. Questi metodi di congelamento aiutano i produttori a soddisfare la domanda dei consumatori di prodotti surgelati con caratteristiche simili a quelle dei prodotti freschi, sostenendo la crescita del mercato.
La penetrazione dei marchi privati dei rivenditori sta incrementando i mercati congelati di carne e pesce
I marchi del distributore stanno registrando una crescita sostanziale nel mercato della carne e del pesce surgelati, grazie all'espansione del portfolio prodotti da parte dei rivenditori. Questi marchi si concentrano sulla fornitura di prodotti di alta qualità, pratiche di approvvigionamento sostenibili e prezzi competitivi per conquistare maggiori quote di mercato. La fiducia dei consumatori nei marchi dei rivenditori, unita alla crescente sensibilità al prezzo, continua a sostenere questa espansione. Ad esempio, nel febbraio 2024, ALDI, un rivenditore tedesco, ha promosso i suoi prodotti ittici a marchio del distributore e ha introdotto le porzioni di merluzzo. ALDI si rifornisce di tutti i suoi esclusivi prodotti ittici freschi, surgelati e in scatola da allevamenti e pescherie gestiti in modo responsabile, che riducono al minimo l'impatto ambientale e rispettano gli standard dei diritti umani. I marchi del distributore stanno rafforzando la loro posizione di mercato attraverso partnership strategiche e iniziative di co-branding con fornitori consolidati. L'enfasi sulla trasparenza nell'approvvigionamento, sulle misure di controllo qualità e sulle strategie di prezzo competitive ha accresciuto la fiducia dei consumatori nei prodotti a marchio del distributore. Inoltre, i rivenditori stanno investendo in innovazioni nel packaging e nella diversificazione dei prodotti per soddisfare le preferenze dei consumatori in continua evoluzione. L'integrazione di certificazioni di sostenibilità e pratiche di etichettatura chiare ha ulteriormente posizionato i prodotti a marchio del distributore come alternative affidabili alle offerte di marca tradizionali. Questi sviluppi indicano un potenziale di crescita sostenuto per i prodotti ittici e di carne congelati a marchio del distributore nel mercato globale.
I marchi di carne D2C, primi nell'e-commerce, promuovono confezioni a porzioni controllate
Le piattaforme di e-commerce stanno trasformando il mercato della carne e del pesce surgelati, consentendo ai marchi di vendita diretta al consumatore (D2C) di raggiungere i clienti attraverso i canali digitali. Queste piattaforme facilitano le transazioni tra produttori e consumatori, offrendo prodotti ittici e di carne di alta qualità con confezioni a porzioni controllate che rispondono alle preferenze dei consumatori in termini di praticità e riduzione degli sprechi. Il mercato digitale consente ai consumatori di accedere a informazioni dettagliate sui prodotti, confrontare i prezzi e prendere decisioni di acquisto consapevoli comodamente da casa. Aziende come Fresh N Frozen dimostrano questa trasformazione digitale operando esclusivamente tramite i propri siti web, eliminando i tradizionali intermediari al dettaglio. L'avvento delle applicazioni mobili e delle interfacce intuitive ha ulteriormente semplificato il processo di ordinazione, mentre un'efficiente logistica della catena del freddo garantisce la qualità del prodotto durante la consegna. Inoltre, l'e-commerce consente ai produttori di raccogliere preziosi dati sui consumatori, aiutandoli ad adattare la propria offerta di prodotti e le dimensioni delle confezioni per soddisfare specifiche esigenze del mercato.
La crescente consapevolezza delle diete ricche di proteine sta incrementando il consumo di carne e prodotti ittici congelati
La crescente consapevolezza dei consumatori riguardo alle diete ricche di proteine sta guidando la crescita del mercato della carne e del pesce surgelati. I consumatori attenti alla salute cercano opzioni alimentari ad alto contenuto proteico per lo sviluppo muscolare, il controllo del peso e i benefici generali per la salute. I prodotti a base di carne e pesce surgelati offrono una soluzione pratica con una maggiore durata di conservazione rispetto alle alternative fresche. L'ascesa della cultura del fitness e di diete specializzate, come la chetogenica e la paleo, ha aumentato la domanda di questi prodotti surgelati ricchi di proteine. Gli stili di vita frenetici e la necessità di preparare pasti veloci hanno reso i prodotti a base di carne e pesce surgelati particolarmente attraenti, mentre le opzioni a porzione controllata aiutano i consumatori a gestire efficacemente l'assunzione di proteine. Gli operatori del mercato hanno risposto ampliando i loro portafogli di prodotti e sottolineando il contenuto proteico sulle confezioni. Secondo l'Organizzazione delle Nazioni Unite per l'alimentazione e l'agricoltura (FAO), il tasso di denutrizione globale era del 9.1% nel 2023, indicando il potenziale della carne e del pesce surgelati come fonte proteica a basso costo per migliorare la nutrizione dietetica [1] Fonte: Organizzazione delle Nazioni Unite per l'alimentazione e l'agricoltura, "Quota di persone sottonutrite nel mondo nel 2023", fao.org . Questi fattori, nel loro insieme, dimostrano il ruolo significativo dei prodotti a base di carne e pesce surgelati nel soddisfare il fabbisogno proteico globale, rispondendo al contempo alle preferenze e alle esigenze nutrizionali dei consumatori moderni.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| La volatilità del trasporto marittimo interrompe l'approvvigionamento di pesce congelato | -1.8% | Globale, con il maggiore impatto sugli esportatori dell’Asia-Pacifico | A breve termine (≤ 2 anni) |
| Cambiamento culturale verso le proteine vegetali tra i consumatori della Generazione Z | -1.2% | Nord America, Europa, Asia urbana | A lungo termine (≥ 4 anni) |
| Le rigide normative sulla sicurezza alimentare, sulle temperature di conservazione e sui requisiti di manipolazione aumentano i costi di conformità | -1.6% | Globale, con il maggiore impatto in Nord America ed Europa | Medio termine (2-4 anni) |
| Preoccupazioni ambientali relative ai rifiuti di imballaggio e al consumo energetico negli impianti di stoccaggio a freddo | -1.4% | Europa, Nord America, con crescente influenza nell'area Asia-Pacifico | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
La volatilità del trasporto marittimo interrompe l'approvvigionamento di pesce congelato
La volatilità del trasporto merci via mare interrompe il industria dei prodotti ittici congelaticatene di approvvigionamento, con ripercussioni sulla disponibilità dei prodotti e sui prezzi. La National Retail Federation prevede un calo delle importazioni del 20% su base annua per maggio 2025, con un volume annuo previsto in calo di oltre il 10%.[2] Fonte: National Retail Federation, "Import Cargo Levels to See First Year", nrf.com Le rotte commerciali Cina-Stati Uniti hanno registrato una riduzione del 25% nelle prenotazioni giornaliere di container via mare ad aprile 2025, principalmente a causa dell'aumento dei dazi statunitensi sulle merci cinesi, saliti al 125%. Questi sviluppi limitano il mercato globale della carne e del pesce surgelati, incidendo sulle operazioni della catena di approvvigionamento e sull'accesso al mercato. Le sfide del trasporto marittimo vanno oltre le immediate interruzioni dell'approvvigionamento, influendo sull'utilizzo della capacità di stoccaggio a freddo e sulla gestione delle scorte nei principali porti. L'aumento delle tariffe di trasporto, unito ai tempi di transito più lunghi, richiede maggiori investimenti nelle infrastrutture della catena del freddo da parte degli operatori del mercato. Inoltre, la congestione portuale e la carenza di container costringono le aziende a mantenere livelli di inventario più elevati, con un conseguente aumento dei costi operativi. L'incertezza nei programmi di trasporto marittimo influenza anche le strategie di approvvigionamento, con gli importatori che diversificano la propria base di fornitori in più regioni per mitigare i rischi. Infine, queste sfide logistiche spingono le aziende a esplorare metodi di trasporto alternativi e opzioni di approvvigionamento regionali, rimodellando le reti tradizionali della catena di approvvigionamento nel mercato della carne e del pesce surgelati.
Cambiamento culturale verso le proteine vegetali tra i consumatori della Generazione Z
La crescente preferenza per le alternative proteiche vegetali, in particolare tra i consumatori della Generazione Z, influenza il mercato della carne e dei prodotti ittici surgelati. Aziende come Beyond Meat, Impossible Foods, GoodDot e Vegolution continuano ad ampliare le loro linee di prodotti a base di carne vegetale per soddisfare questa crescente domanda. Questo spostamento dei consumatori verso alternative vegetali potrebbe limitare il potenziale di crescita del mercato tradizionale della carne e dei prodotti ittici surgelati a lungo termine. La crescente consapevolezza ambientale tra i consumatori, unita alle preoccupazioni per la salute legate al consumo di carne, spinge l'adozione di alternative vegetali. Inoltre, i progressi tecnologici nello sviluppo di proteine vegetali hanno migliorato il gusto e la consistenza, rendendo queste alternative più appetibili per i consumatori. La crescente disponibilità di opzioni vegetali nei negozi al dettaglio e nei ristoranti rafforza ulteriormente questa tendenza, con un potenziale impatto sulla quota di mercato dei prodotti ittici surgelati convenzionali. Anche le iniziative governative che promuovono scelte alimentari sostenibili e il crescente numero di consumatori flessibili contribuiscono a questo contenimento del mercato.
Analisi del segmento
Per tipo di prodotto: la carne domina mentre i frutti di mare superano la crescita
Il segmento della carne detiene la quota di mercato maggiore, con il 55.62% nel 2025. Il pollame, in particolare pollo e tacchino, guida questa posizione dominante grazie all'ampia accettazione da parte dei consumatori e ai prezzi competitivi rispetto alle fonti proteiche alternative. La praticità dei prodotti a base di carne congelata, unita alla maggiore durata di conservazione, attrae le famiglie impegnate in cerca di soluzioni per pasti veloci. Inoltre, i miglioramenti nella tecnologia di congelamento hanno migliorato la consistenza e il sapore dei prodotti a base di carne congelata, mantenendo qualità simili a quelle delle alternative fresche. Aziende come Good Ranchers, Zanchick e JBS SA hanno favorito la crescita del mercato grazie al confezionamento a porzioni controllate e ai prodotti a base di carne congelata a valore aggiunto.
Il segmento ittico mostra un forte potenziale di crescita, con un CAGR previsto dell'7.89% nel periodo 2026-2031. Questa crescita deriva dalla maggiore consapevolezza dei consumatori sui benefici per la salute e dal miglioramento delle tecnologie di congelamento che mantengono la qualità del prodotto. Tonno e salmone rimangono prodotti chiave nel segmento ittico, con i prezzi del salmone che hanno raggiunto livelli record a causa di interruzioni della catena di approvvigionamento e ritardi nella produzione degli allevamenti. L'adozione della tecnologia di congelamento rapido individuale (IQF) migliora la qualità del pesce surgelato, attraendo i consumatori che tradizionalmente acquistavano prodotti freschi. La crescente domanda di prodotti ittici ricchi di omega-3 e di opzioni di pesce sostenibile ha ampliato il mercato del pesce surgelato.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report


Per fonte: la cattura in natura è in testa, mentre l'allevamento in fattoria guadagna slancio
Il segmento del pescato in natura/in gabbia domina il mercato con una quota del 53.78% nel 2025, in particolare nella categoria dei prodotti ittici, dove il pesce pescato in natura ha prezzi premium grazie alla percezione da parte dei consumatori di un gusto e una qualità superiori. Questo segmento beneficia di reti di distribuzione consolidate e delle preferenze tradizionali dei consumatori, soprattutto nelle regioni con una forte tradizione ittica. La posizione di mercato è ulteriormente rafforzata dalla percezione che i prodotti pescati in natura offrano un migliore valore nutrizionale. Tuttavia, il segmento si trova ad affrontare una crescente pressione da parte delle preoccupazioni sulla sostenibilità, poiché i consumatori sono sempre più consapevoli della pesca eccessiva e dell'impatto ambientale. Aziende come Sea To Table affrontano queste preoccupazioni offrendo pesce pescato in natura surgelato, proveniente da pratiche di pesca sostenibili che supportano le comunità locali. L'attuazione di normative sulla pesca più severe e una maggiore attenzione alla salvaguardia dell'ecosistema marino influenzano il potenziale di crescita del segmento.
Si prevede che il segmento degli animali allevati all'aperto/in fattoria crescerà a un CAGR dell'8.29% dal 2026 al 2031. Il segmento degli animali allevati all'aperto/in fattoria è in costante crescita, trainato dalle innovazioni in acquacoltura, dai maggiori sforzi per la sostenibilità e dalla crescente accettazione da parte dei consumatori. Questi ambienti controllati garantiscono una qualità costante e una fornitura per tutto l'anno. All'interno della categoria della carne, si registra una tendenza crescente per gli animali allevati all'aperto e in modo etico. Questa crescita è particolarmente pronunciata tra i consumatori attenti alla salute che danno priorità al benessere degli animali e sono disposti a pagare un sovrapprezzo. Produttori come Verde Farms e Bell & Evans si stanno allineando a questa domanda, puntando su pratiche rispettose dell'ambiente e prive di antibiotici. Inoltre, il segmento beneficia di soluzioni avanzate per l'alimentazione e di una solida infrastruttura per la catena del freddo, garantendo una fornitura stabile e facilitando la distribuzione a livello nazionale. Questa affidabilità pone la carne e i prodotti ittici allevati all'aperto/in fattoria come validi concorrenti rispetto ai prodotti selvatici.
Per canale di distribuzione: la ristorazione è in testa mentre la vendita al dettaglio online accelera
Il segmento della ristorazione (HoReCa) rappresenterà il 54.05% della quota di mercato nel 2025. Questa quota significativa deriva da ristoranti, hotel e servizi di catering che necessitano di grandi volumi di carne e pesce surgelati per mantenere una qualità costante e beneficiare di una maggiore durata di conservazione. Il predominio del segmento è ulteriormente rafforzato dai vantaggi operativi che i prodotti surgelati offrono alle attività di ristorazione, tra cui la riduzione degli sprechi alimentari e la semplificazione della gestione delle scorte. Le cucine commerciali apprezzano in particolare la praticità e la convenienza dei prodotti surgelati a base di carne e pesce, poiché contribuiscono a standardizzare il controllo delle porzioni e a mantenere la coerenza del menu durante tutto l'anno.
Si prevede che il segmento retail crescerà a un CAGR del 9.01% nel periodo 2026-2031, trainato dalla crescente adozione dell'e-commerce, dal miglioramento della logistica della catena del freddo e dalle mutevoli preferenze di acquisto dei consumatori. L'espansione dei servizi di consegna a temperatura controllata ha accresciuto la fiducia dei consumatori nell'acquisto online di carne e pesce surgelati. Supermercati e ipermercati mantengono una presenza significativa nel segmento retail, con una crescita sostenuta dall'aumento della distribuzione nei punti vendita. Ad esempio, a novembre 2024, Prime Shrimp si è espansa in alcuni punti vendita Whole Foods Market negli Stati Uniti, con disponibilità in oltre 200 punti vendita nelle regioni del Nord-Est, del Nord Atlantico, del Medio Atlantico, del Sud e del Sud-Ovest, rafforzando i canali di vendita al dettaglio.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
Mercato nordamericano di carne e pesce surgelati
Il Nord America detiene la quota di mercato maggiore, pari al 32.05% nel 2025, grazie a un'infrastruttura consolidata per la catena del freddo e a solide reti di vendita al dettaglio e ristorazione. Il mercato statunitense presenta un panorama retail maturo, con una crescente attenzione all'approvvigionamento etico e al rispetto delle norme di sicurezza alimentare. I solidi canali di distribuzione e le strutture di stoccaggio all'avanguardia della regione garantiscono una qualità costante del prodotto lungo tutta la catena di approvvigionamento. Le preferenze dei consumatori in Nord America privilegiano sempre più prodotti surgelati di alta qualità con chiare certificazioni di tracciabilità e sostenibilità. Il mercato beneficia inoltre dei progressi tecnologici nelle tecniche di congelamento, che contribuiscono a preservare la qualità del prodotto.
Mercato della carne e del pesce surgelati nella regione Asia-Pacifico
Si prevede che l'area Asia-Pacifico crescerà a un CAGR del 6.88% dal 2026 al 2031, trainata dall'aumento del reddito disponibile, dall'urbanizzazione e dall'evoluzione delle preferenze alimentari in Cina, Giappone e India. Le partnership di JD Super con l'Istituto argentino per la promozione della carne bovina (IPCVA) e Linking Fresh a maggio 2025 dimostrano l'espansione strategica nel mercato cinese della carne congelata. La crescente classe media della regione ha aumentato la domanda di opzioni proteiche convenienti, in particolare nelle aree metropolitane. I miglioramenti nelle infrastrutture di stoccaggio a freddo nei mercati asiatici in via di sviluppo hanno migliorato l'accessibilità dei prodotti e l'efficienza distributiva. I rivenditori locali stanno ampliando i reparti di surgelati per soddisfare la crescente domanda di carne e pesce surgelati da parte dei consumatori.
Mercato EMEA di carne e pesce surgelati
L'Europa detiene una quota di mercato significativa nel settore alimentare, con una domanda dei consumatori sempre più focalizzata su prodotti sostenibili e di provenienza etica. Secondo la National Library of Medicine, i consumatori europei dimostrano di essere disposti a pagare prezzi più elevati per prodotti a base di carne con etichette etiche e salutistiche. La trasparenza è fondamentale per questi consumatori, portandoli a preferire prodotti con certificazioni di sostenibilità. Aziende come Nomad Foods e Vion Food Group stanno rispondendo a questa esigenza, adottando un approvvigionamento responsabile e tecnologie di lavorazione all'avanguardia per soddisfare le aspettative dei consumatori. Nel frattempo, Medio Oriente e Africa stanno assistendo a una crescita disomogenea del mercato. Nei paesi del Consiglio di Cooperazione del Golfo (CCG), l'urbanizzazione e la crescente comunità di espatriati hanno fatto impennare la domanda di carne e pesce surgelati, soprattutto nel settore della ristorazione. Anche le sfumature religiose e culturali influenzano i modelli di domanda, come dimostra la forte preferenza per i prodotti surgelati certificati halal.

Panorama normativo
La regolamentazione della carne e del pesce congelati è determinata dai controlli di sicurezza alimentare (gestione della temperatura e del tempo e criteri microbiologici), dai requisiti di importazione e dai sistemi di tracciabilità che aumentano i costi di conformità e documentazione lungo le catene del freddo globali. Negli Stati Uniti, la FDA ha posticipato l'entrata in vigore del Regolamento definitivo sulla tracciabilità degli alimenti al 20 luglio 2028, modificando le tempistiche a breve termine per la tenuta di ulteriori registri sugli alimenti interessati, pur mantenendo la tracciabilità come chiara direzione da seguire per i grandi trasformatori, gli importatori e i programmi di vendita al dettaglio.
Gli aggiornamenti a livello internazionale e nazionale continuano a inasprire o ricalibrare i requisiti che riguardano le proteine congelate commercializzate. Nel luglio 2026, la Commissione del Codex Alimentarius FAO/OMS ha adottato nuovi standard relativi alla valutazione e al controllo del rischio microbiologico (inclusa la Listeria monocytogenes nei prodotti congelati/pronti al consumo), favorendo l'armonizzazione per gli esportatori che riforniscono più mercati. In Asia, l'Indonesia ha implementato il Regolamento governativo n. 1 del 2026 (in vigore dal 5 gennaio 2026) per rafforzare la sicurezza alimentare e i controlli sulle importazioni, mentre la Cina ha pubblicato un catalogo di 1,725 standard nazionali di sicurezza alimentare l'8 gennaio 2026, rafforzando un ambiente di conformità basato sugli standard per gli alimenti importati e prodotti a livello nazionale.
Panorama competitivo
Il mercato della carne e dei prodotti ittici congelati presenta una frammentazione moderata, con aziende globali e specialisti regionali che competono tra loro in diversi segmenti di prodotto e aree geografiche. Tra i principali attori del mercato figurano Nomad Foods Limited, Marfrig Group e Austevoll Seafood ASA. Queste aziende mantengono il loro vantaggio competitivo attraverso l'innovazione di prodotto, iniziative di sostenibilità e sforzi di trasformazione digitale. La struttura del mercato consente la coesistenza sia di attività su larga scala che di operatori regionali specializzati, creando un ambiente competitivo equilibrato. Le aziende stanno investendo sempre più in infrastrutture per la catena del freddo e reti di distribuzione per migliorare la loro presenza sul mercato e l'efficienza operativa.
Nell'ottobre 2024, Bumble Bee Seafoods ha ampliato il suo portafoglio prodotti con 11 nuove offerte nelle categorie di prodotti ittici in scatola, in busta e in kit. I nuovi prodotti includono Salmone Rosa Pescato in Mare in Busta Senza Pelle e Senza Lische (Certificato MSC), Sardine Pescate in Mare e Gamberetti di Piccola Taglia di Prima Qualità Pescati in Mare. Questa espansione di prodotti riflette la risposta del settore alla crescente domanda dei consumatori di opzioni ittiche pratiche e sostenibili. L'attenzione dell'azienda per i prodotti certificati MSC dimostra la crescente importanza della certificazione e della tracciabilità nel segmento dei prodotti ittici surgelati. Gli operatori del mercato sviluppano costantemente nuovi formati di prodotto e soluzioni di confezionamento per soddisfare le preferenze dei consumatori in continua evoluzione.
La sostenibilità è diventata un vantaggio competitivo chiave sul mercato, come dimostrato dal raggiungimento da parte di High Liner Foods del 96% di prodotti ittici provenienti da fonti responsabili nel 2023. L'azienda si è inoltre posta l'obiettivo di ridurre del 50% le emissioni di gas serra e l'intensità degli sprechi alimentari entro il 2030. Questi impegni in materia di sostenibilità stanno diventando sempre più importanti per la competitività del mercato e la fiducia dei consumatori. Le aziende stanno implementando programmi ambientali completi che comprendono l'approvvigionamento responsabile, la riduzione degli sprechi e il controllo delle emissioni. L'attenzione del settore alla sostenibilità si estende oltre le preoccupazioni ambientali, includendo la responsabilità sociale e la sostenibilità economica lungo tutta la catena di approvvigionamento.
Leader del settore della carne e del pesce surgelati
-
Alimenti nomadi limitati
-
M&J Seafood Holdings Limited
-
Austevoll Seafood ASA
-
Gruppo Marfrig
-
Cargill, Inc.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare

Recenti sviluppi del settore
- Giugno 2026: Austevoll Seafood ASA annuncia l'espansione della tecnologia di allevamento del Gruppo Lerøy Seafood, con circa il 50% dei volumi totali di raccolto previsti per il 2026 provenienti da siti che utilizzano soluzioni sommerse, semi-chiuse e basate sul laser. Questo sviluppo sottolinea i progressi nell'acquacoltura ad alta tecnologia che stanno influenzando la filiera dei prodotti ittici. L'aumento della capacità produttiva rafforza la resa e l'efficienza produttiva, migliorando al contempo il controllo dei costi e la scalabilità nel settore dei prodotti ittici surgelati.
- Aprile 2026: Nomad Foods Limited annuncia la partnership tra Birds Eye e Tefal per l'iniziativa Future Foods Lab, nata da una sfida nel campo della nutrizione funzionale. Questa collaborazione segna un'importante svolta nell'innovazione dei prodotti surgelati e dei prodotti nutrizionali. Accelera l'innovazione di prodotto e di formulazione e rafforza la collaborazione digitale in ambito nutrizionale.
- Aprile 2026: Marfrig Group annuncia che la sua controllata MBR Investimentos Ltda, BRF, ha finalizzato l'acquisizione del 50% di Gelprime Indústria e Comércio de Produtos Alimentícios SA. L'operazione amplia l'integrazione verticale e le capacità nel settore degli ingredienti a base di carne trasformata. Rafforza la catena di approvvigionamento e la differenziazione del prodotto attraverso una partecipazione strategica nel settore degli ingredienti.


Ambito e metodologia
La carne congelata è carne che è stata notevolmente refrigerata dopo la macellazione a temperature significativamente più basse. Prima della cottura o di un'ulteriore lavorazione, la carne congelata deve normalmente essere scongelata. Lo scongelamento parziale (noto come temperaggio) viene talvolta utilizzato perché la carne temperata è più dura della carne completamente scongelata e può essere tagliata a fette o in scaglie più facilmente. Il mercato della carne e del pesce congelati è segmentato per tipo di prodotto in carne bianca (pollo e tacchino), carne rossa (manzo, maiale, agnello e altri) e pesce (tonno, salmone e altri). In base alla distribuzione, il mercato dei canali è segmentato in supermercati/ipermercati, minimarket/negozi di alimentari, negozi al dettaglio online e altri canali di distribuzione. Lo studio di mercato copre anche l’analisi delle principali regioni come Nord America, Europa, Asia-Pacifico, Sud America, Medio Oriente e Africa. Per ciascun segmento, il dimensionamento e le previsioni del mercato vengono effettuati sulla base del valore (in milioni di dollari).
| La carne | Pollo e Tacchino |
| Manzo | |
| Carne di maiale | |
| Montone | |
| Altro | |
| Frutti di mare | Tonno |
| Salmone | |
| Altre specie (merluzzo, gamberi, ecc.) |
| Allevato in fattoria/All'aperto |
| Catturato in natura/in gabbia |
| Ristorazione (HoReCa) | |
| Settore Retail | Supermercati / Ipermercati |
| MINIMARKET | |
| Negozi on-line | |
| Altri formati di vendita al dettaglio |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Resto del Nord America | |
| Europa | Germania |
| Francia | |
| Regno Unito | |
| Spagna | |
| Olanda | |
| Italia | |
| Svezia | |
| Polonia | |
| Belgio | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Australia | |
| Corea del Sud | |
| Indonesia | |
| Tailandia | |
| Singapore | |
| Resto dell'Asia-Pacifico | |
| Sud America | Brasile |
| Argentina | |
| Cile | |
| Colombia | |
| Perù | |
| Resto del Sud America | |
| Medio Oriente & Africa | Emirati Arabi Uniti |
| Sud Africa | |
| Nigeria | |
| Arabia Saudita | |
| Egitto | |
| Marocco | |
| Turchia | |
| Resto del Medio Oriente e dell'Africa |
| Per tipo di prodotto | La carne | Pollo e Tacchino |
| Manzo | ||
| Carne di maiale | ||
| Montone | ||
| Altro | ||
| Frutti di mare | Tonno | |
| Salmone | ||
| Altre specie (merluzzo, gamberi, ecc.) | ||
| Per fonte | Allevato in fattoria/All'aperto | |
| Catturato in natura/in gabbia | ||
| Per canale di distribuzione | Ristorazione (HoReCa) | |
| Settore Retail | Supermercati / Ipermercati | |
| MINIMARKET | ||
| Negozi on-line | ||
| Altri formati di vendita al dettaglio | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Resto del Nord America | ||
| Europa | Germania | |
| Francia | ||
| Regno Unito | ||
| Spagna | ||
| Olanda | ||
| Italia | ||
| Svezia | ||
| Polonia | ||
| Belgio | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Australia | ||
| Corea del Sud | ||
| Indonesia | ||
| Tailandia | ||
| Singapore | ||
| Resto dell'Asia-Pacifico | ||
| Sud America | Brasile | |
| Argentina | ||
| Cile | ||
| Colombia | ||
| Perù | ||
| Resto del Sud America | ||
| Medio Oriente & Africa | Emirati Arabi Uniti | |
| Sud Africa | ||
| Nigeria | ||
| Arabia Saudita | ||
| Egitto | ||
| Marocco | ||
| Turchia | ||
| Resto del Medio Oriente e dell'Africa | ||


Domande chiave a cui si risponde nel rapporto
Qual è la dimensione attuale del mercato della carne e del pesce congelati?
Nel 54.63 il mercato della carne e del pesce congelati valeva 2026 miliardi di dollari e si prevede che raggiungerà i 70.97 miliardi di dollari entro il 2031.
Quale tipologia di prodotto detiene la quota di mercato più elevata tra carne e pesce congelati?
Nel 55.62, la carne, guidata dalle referenze di pollame, deteneva il 2025% della quota di mercato di carne e pesce congelati.
Quale canale si sta espandendo più rapidamente nel mercato della carne e del pesce surgelati?
Si prevede che il canale di distribuzione al dettaglio crescerà a un CAGR del 9.01% entro il 2031.
Perché si prevede che la crescita dei prodotti ittici supererà quella della carne?
I prodotti ittici godono di una previsione di CAGR dell'7.89%, favorita dalla tecnologia IQF che preserva la consistenza e dalla crescente consapevolezza sanitaria sui benefici degli omega-3.
Pagina aggiornata l'ultima volta il:



