

Dimensioni e quota di mercato degli additivi per prodotti da forno surgelati
Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Dimensione del mercato (2025) | 2.37 miliardo di dollari |
| Dimensione del mercato (2031) | 3.21 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 6.27% CAGR |
| Mercato in più rapida crescita | Asia-Pacifico |
| Il mercato più grande | Europa |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato degli additivi per prodotti da forno surgelati di Mordor Intelligence
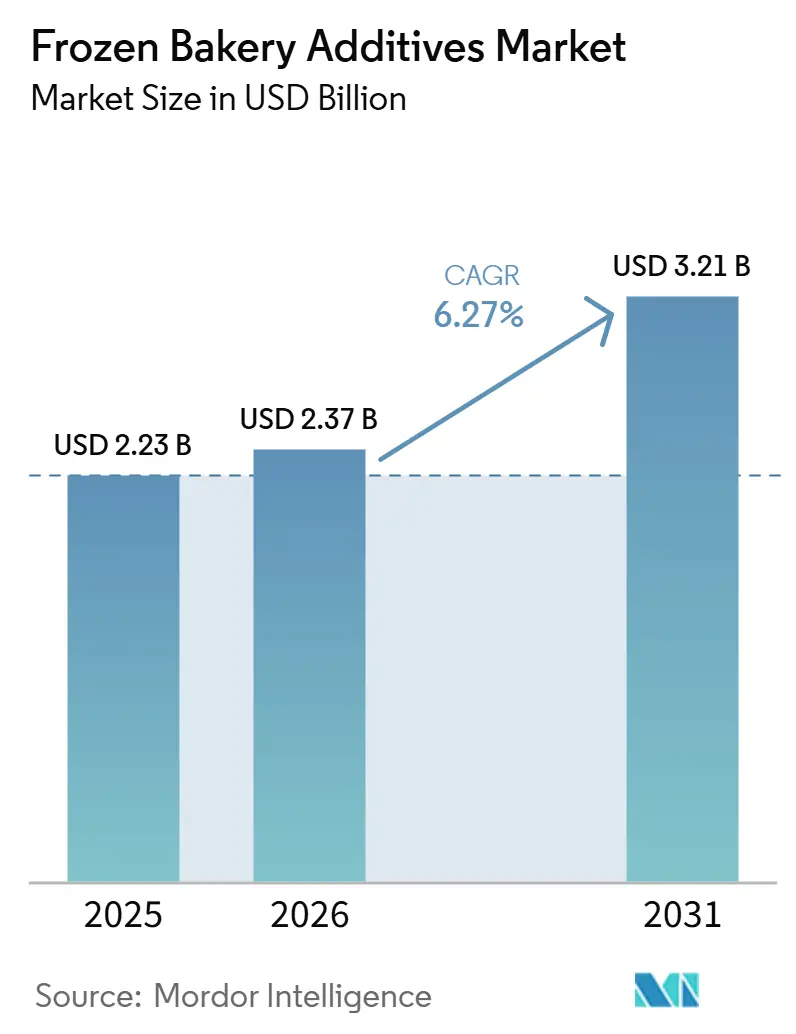
Il mercato degli additivi per prodotti da forno surgelati aveva un valore di 2.23 miliardi di dollari nel 2025 e si prevede che crescerà da 2.37 miliardi di dollari nel 2026 a 3.21 miliardi di dollari entro il 2031, con un CAGR del 6.27% durante il periodo di previsione (2026-2031). Il mercato degli additivi per prodotti da forno surgelati è in espansione poiché i panifici industriali, i rivenditori e le catene di ristorazione si affidano sempre più a impasti surgelati, prodotti precotti e modelli di cottura rapida per ridurre la pressione del lavoro e migliorare la uniformità della produzione. L'Europa rimane il mercato di riferimento grazie al suo sistema di panificazione ampio, industrializzato e strettamente legato a requisiti avanzati di catena del freddo e qualità, mentre l'Asia-Pacifico continua ad aprire la strada alla maggiore crescita in termini di volume, poiché le famiglie urbane acquistano più prodotti da forno surgelati attraverso i moderni formati di vendita al dettaglio. Anche il mercato degli additivi per prodotti da forno surgelati sta subendo una trasformazione a causa della pressione esercitata dalle nuove formulazioni, soprattutto perché i panettieri stanno sostituendo i miglioratori di impasto sintetici, gli ossidanti chimici e i coloranti a base di petrolio con enzimi, emulsionanti a base di lecitina e altri sistemi più "puliti" in termini di etichettatura, in grado di resistere ai cicli di congelamento e scongelamento. I fornitori stanno rispondendo a questa esigenza passando da ingredienti a funzione singola a sistemi dalle prestazioni più ampie, che offrono in un'unica formulazione resistenza dell'impasto, durata di conservazione, morbidezza della mollica, tolleranza al processo e un'etichettatura più chiara. Questo mantiene competitivo il mercato degli additivi per prodotti da forno surgelati, ma aumenta anche il valore delle aziende in grado di supportare i clienti con attività di conformità normativa, test applicativi e adattamento del prodotto alle specifiche esigenze regionali.
Punti chiave del rapporto
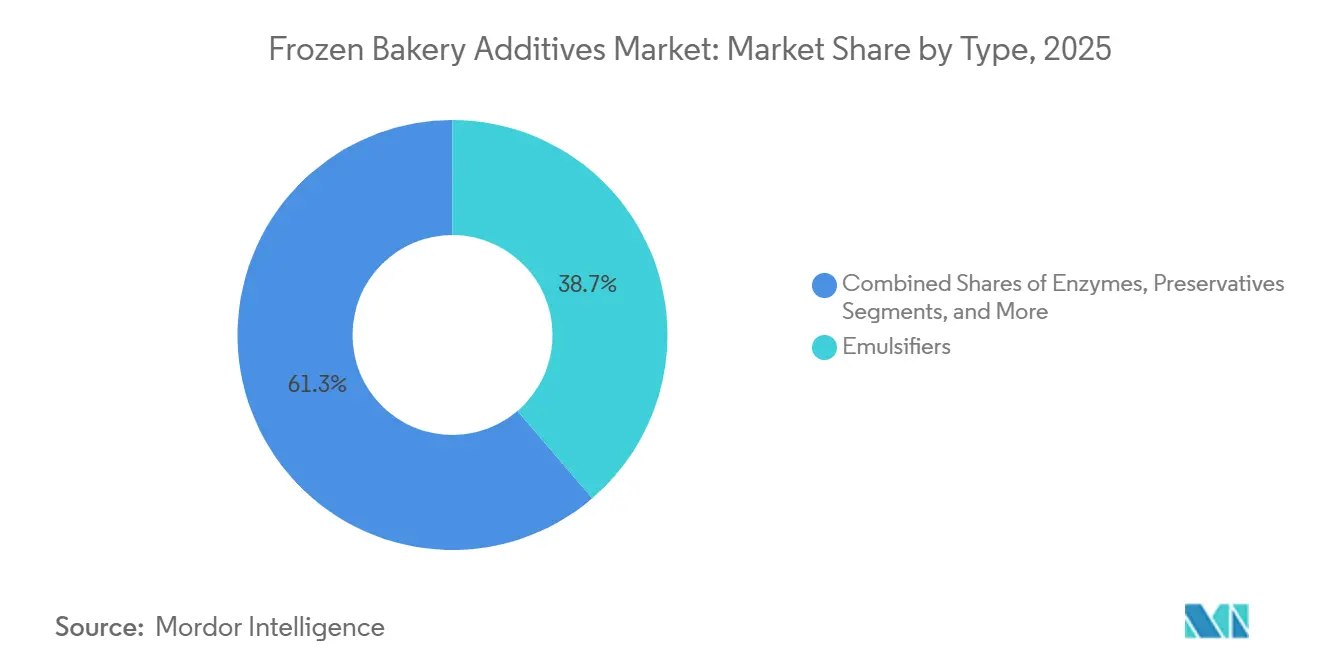
- Per tipologia, nel 38.73 gli emulsionanti hanno dominato il mercato degli additivi per prodotti da forno surgelati con una quota del 2025%, mentre si prevede che gli enzimi cresceranno a un CAGR del 8.17% entro il 2031.
- In termini di forma, nel 2025 gli additivi per prodotti da forno surgelati detenevano il 63.86% del mercato, mentre si prevede che gli additivi liquidi cresceranno a un tasso annuo composto del 7.75% dal 2026 al 2031.
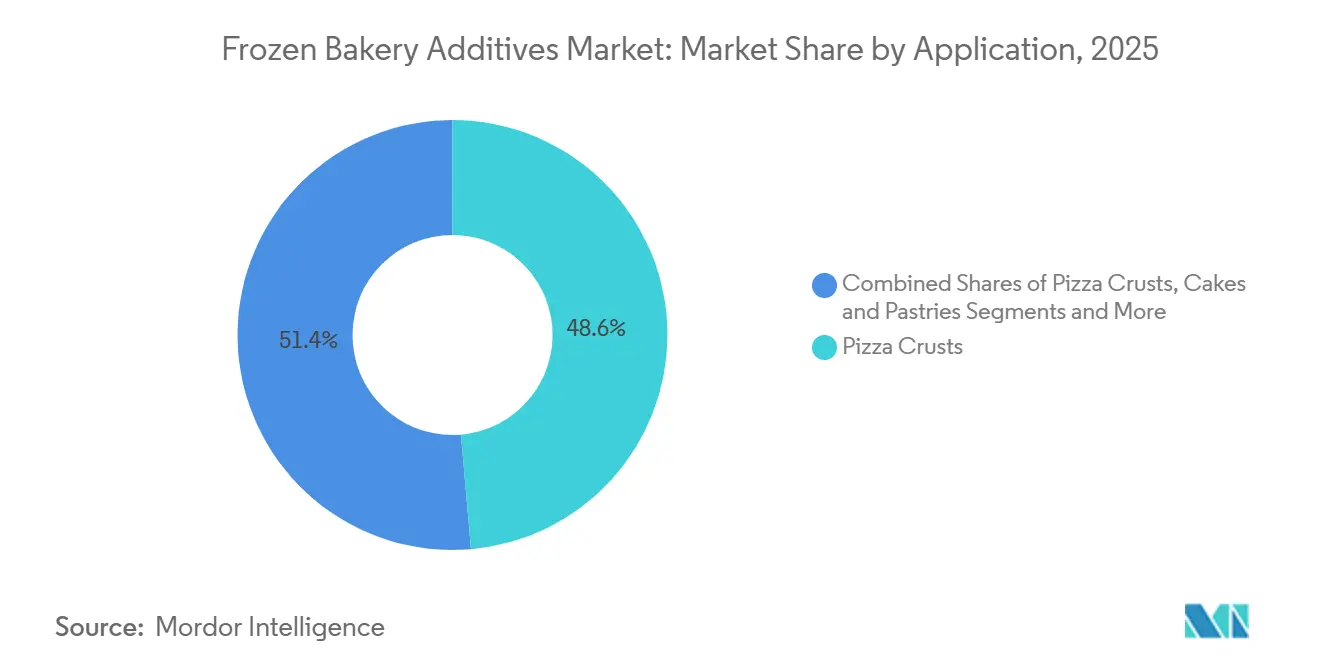
- Per tipologia di applicazione, le basi per pizza hanno conquistato il 48.63% della quota di mercato degli additivi per prodotti da forno surgelati nel 2025; si prevede che torte e pasticcini cresceranno a un tasso di crescita annuo composto (CAGR) del 7.39% nello stesso periodo.
- In termini geografici, nel 31.59 l'Europa deteneva il 2025% del mercato degli additivi per prodotti da forno surgelati, ma la regione Asia-Pacifico è sulla buona strada per un CAGR del 6.85% entro il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale degli additivi per prodotti da forno surgelati
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | cronologia dell'impatto |
|---|---|---|---|
| Crescente domanda di prodotti da forno surgelati per la loro praticità | + 1.4% | Globale, con concentrazione in Nord America, Europa e APAC urbana | A breve termine (≤ 2 anni) |
| Riformulazione con etichetta pulita nelle linee di panificazione industriale | + 1.2% | Nord America e UE come mercati principali, con ripercussioni nella regione Asia-Pacifico. | Medio termine (2-4 anni) |
| Innovazione enzimatica per migliorare la stabilità al congelamento e allo scongelamento e la tolleranza dell'impasto. | + 1.1% | Globale, guidato da Europa e Nord America | Medio termine (2-4 anni) |
| Crescita dei formati di panetteria con impasti surgelati e prodotti da forno pronti. | + 0.9% | Nord America, Europa e mercati selezionati dell'APAC | A breve termine (≤ 2 anni) |
| Crescita della vendita al dettaglio di prodotti da forno pronti da cuocere | + 0.7% | Nord America, Europa e area urbana APAC | A breve termine (≤ 2 anni) |
| Valorizzazione di prodotti da forno surgelati e pasta sfoglia | + 0.6% | Europa, Nord America, con i primi successi in Corea del Sud e Australia. | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Crescente domanda di prodotti da forno surgelati per la loro praticità
Il mercato degli additivi per prodotti da forno surgelati sta beneficiando di un cambiamento duraturo nel modo in cui le famiglie e gli operatori del settore della ristorazione gestiscono tempo, lavoro e pianificazione dei pasti nelle economie sviluppate e in via di urbanizzazione. I formati di prodotti da forno surgelati si adattano a questo modello perché riducono le fasi di preparazione, facilitano il controllo delle scorte e consentono a rivenditori e operatori di completare i prodotti vicino al punto vendita senza dover creare grandi team di produzione interni. ADM ha dichiarato nel 2026 che oltre l'80% dei consumatori statunitensi è favorevole alla riformulazione degli ingredienti nei prodotti alimentari, mentre il 70% dei consumatori a livello globale preferisce dichiarazioni di ingredienti riconoscibili, indicando che la domanda di praticità è ora strettamente legata alle aspettative sugli ingredienti piuttosto che al solo prezzo o alla velocità [1] Fonte: Archer Daniels Midland, “ADM's $26M Investment in Erlanger Facility Strengthens Capabilities for Growing Reformulation Demand,” ADM, adm.com . Nel mercato degli additivi per prodotti da forno surgelati, questa combinazione spinge i panettieri a scegliere additivi che preservino la consistenza, la stabilità e la durata di conservazione, rendendo al contempo le etichette più facili da difendere con gli acquirenti e gli enti regolatori. La domanda si sta espandendo anche in Cina, Indonesia, Vietnam e altri mercati urbani asiatici, dove gli acquisti ripetuti sono in aumento attraverso i canali della grande distribuzione moderna e dei club store, offrendo ai fornitori di additivi un ciclo di prodotto più breve e meno margine di errore nella formulazione.
Riformulazione con etichetta pulita nelle linee di panificazione industriale
Il mercato degli additivi per prodotti da forno surgelati è inoltre spinto in avanti da un cambiamento normativo e commerciale verso etichette più pulite nelle grandi linee di panificazione industriale. La Food and Drug Administration statunitense ha revocato l'autorizzazione per il colorante FD&C Red No. 3 negli alimenti nel gennaio 2025 e ha fissato la scadenza del 15 gennaio 2027 per i produttori alimentari, trasformando la riformulazione dei coloranti da un processo graduale a un requisito di conformità con scadenza [2] Fonte: US Food and Drug Administration, “FDA Approves Gardenia (Genipin) Blue Color Additive While Encouraging Faster Phase-Out of FD&C Red No. 3,” FDA, fda.gov . Nel 2025, la FDA ha anche accelerato l'eliminazione graduale dei coloranti sintetici a base di petrolio e ha approvato nuovi additivi coloranti naturali, ampliando la gamma di alternative ma aumentando l'urgenza di lavoro di sostituzione per i produttori con ampi portafogli di prodotti. L'American Bakers Association ha riferito nel febbraio 2026 che quasi il 95% delle sue aziende associate non utilizza più l'azodicarbonammide e il gruppo puntava alla completa eliminazione entro il 31 dicembre 2026, mentre il suo impegno per i coloranti del 2025 ha esteso ulteriormente il percorso verso l'etichetta pulita ai prodotti da forno [3] Fonte: American Bakers Association, “Baking Industry Unites Around National FD&C Colors Commitment,” American Bakers Association, americanbakers.org . Questo è importante nel mercato degli additivi per prodotti da forno surgelati perché la conformità ora influenza le decisioni di acquisto su scala industriale e i fornitori con sistemi di enzimi, lecitina, conservazione naturale e coloranti alternativi hanno maggiori probabilità di vincere contratti a lungo termine.
Innovazione enzimatica per migliorare la stabilità al congelamento e allo scongelamento e la tolleranza dell'impasto.
Il mercato degli additivi per prodotti da forno surgelati sta beneficiando di un forte sostegno da parte dei sistemi enzimatici, che ora offrono molto più della semplice conversione dell'amido o del condizionamento dell'impasto. Novonesis ha dichiarato nel 2025 che la sua soluzione Novamyl Boost aiuta a controllare la retrogradazione dell'amido, una delle principali cause della perdita di morbidezza e freschezza dei prodotti da forno surgelati durante la conservazione e la distribuzione. Questo è importante perché i produttori di prodotti da forno surgelati necessitano di additivi che mantengano prestazioni costanti durante il congelamento, la conservazione, lo scongelamento e la cottura finale, senza causare variazioni nella consistenza o nel volume della mollica. IFF ha inoltre promosso sistemi a base di fosfolipasi, come ENOVERA, che replicano le funzioni di rinforzo dell'impasto un tempo svolte da emulsionanti sintetici, dimostrando come le piattaforme enzimatiche stiano iniziando a sostituire diverse voci in un'unica formula. Nel mercato degli additivi per prodotti da forno surgelati, questa convergenza rafforza l'adozione degli enzimi, poiché i produttori possono allineare gli obiettivi di etichettatura pulita, il controllo dei costi e le prestazioni del processo in un'unica decisione. Il risultato è una maggiore attenzione alle formulazioni multifunzionali, soprattutto tra i grandi produttori che necessitano di risultati di produzione stabili in diversi stabilimenti e formati di prodotto.
Crescita dei formati di panetteria con impasti surgelati e prodotti da forno pronti.
Il mercato degli additivi per prodotti da forno surgelati continua a beneficiare della crescente diffusione di impasti surgelati e formati pronti per la cottura in supermercati, minimarket e catene di ristorazione. AIBI ha osservato che il metodo di cottura in forno sta cambiando il panorama della panificazione, riflettendo un più ampio spostamento dalla produzione locale artigianale verso una produzione centralizzata con finitura a livello di punto vendita. Questo cambiamento aumenta l'intensità degli additivi perché ogni formato, inclusi i sistemi di precottura, surgelazione completa e fermentazione lenta, sottopone l'impasto a stress meccanici e termici diversi. Pulso Croustibake DF di Lesaffre è stato sviluppato specificamente per i processi di precottura surgelata, senza emulsionanti, a dimostrazione del fatto che i fornitori non si affidano più a miglioratori generici per questo segmento del mercato degli additivi per prodotti da forno surgelati. Poiché sempre più rivenditori si affidano ai modelli pronti per la cottura per bilanciare le dichiarazioni di freschezza con l'efficienza della manodopera, i sistemi di additivi devono proteggere la lievitazione in forno, la struttura della crosta, la tolleranza dell'impasto e la resilienza alla conservazione in diverse fasi della produzione. Ciò mantiene forte la domanda di combinazioni mirate di enzimi ed emulsionanti che possono essere ottimizzate per una specifica finestra di processo, piuttosto che essere utilizzate come soluzioni generiche per la panificazione.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Complessità normativa relativa agli additivi alimentari | -0.5% | A livello globale, con i maggiori oneri di conformità nell'UE e in Nord America. | A lungo termine (≥ 4 anni) |
| Sensibilità degli enzimi alle condizioni di lavorazione | -0.4% | A livello globale, la situazione è più grave nella regione Asia-Pacifico e in Sud America. | Medio termine (2-4 anni) |
| Difficoltà di formulazione durante i cicli di congelamento e scongelamento | -0.4% | Global | Medio termine (2-4 anni) |
| Preoccupazioni relative all'etichettatura di allergeni e OGM | -0.3% | Primarie in Nord America e nell'UE, con pressioni iniziali nella regione Asia-Pacifico. | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Complessità normativa relativa agli additivi alimentari
Il mercato degli additivi per prodotti da forno surgelati risente notevolmente della difficoltà di gestire simultaneamente molteplici sistemi di approvazione sovrapposti. I fornitori che desiderano vendere la stessa soluzione enzimatica, conservante o colorante in Nord America ed Europa si trovano spesso a dover affrontare standard di documentazione, tempistiche di approvazione e interpretazioni diverse sull'uso del prodotto. Le modifiche proposte dalla FDA per luglio 2025 alla norma 21 CFR Parte 136, che disciplina gli standard di identità per i prodotti da forno come pane, panini e focacce, hanno dimostrato che anche le categorie di prodotti da forno più comuni rimangono soggette ad adeguamenti normativi. Nel mercato degli additivi per prodotti da forno surgelati, ciò rallenta la commercializzazione, poiché la formulazione potrebbe essere completata prima che le normative sull'uso del prodotto siano pienamente chiare nei mercati di riferimento. L'onere ricade maggiormente sui fornitori più piccoli, che spesso non dispongono di team normativi di grandi dimensioni e rischiano di perdere quote di mercato a favore di aziende multinazionali in grado di gestire registrazioni, dichiarazioni e dossier tecnici in diverse giurisdizioni.
Sensibilità degli enzimi alle condizioni di lavorazione
Il mercato degli additivi per prodotti da forno surgelati deve anche tenere conto del fatto che gli enzimi non sempre si comportano in modo coerente quando le condizioni di produzione escono dagli intervalli ideali. Le linee di produzione di prodotti da forno surgelati espongono l'impasto a stress di miscelazione, sbalzi di temperatura, surgelazione rapida, stoccaggio, scongelamento e fermentazione ritardata, e ciascuna fase può indebolire l'attività enzimatica se il sistema non è progettato con cura. Negli impianti più avanzati, ciò può comunque creare variazioni tra i lotti in termini di volume, consistenza e lavorazione dell'impasto, mentre negli impianti meno automatizzati il problema può essere più difficile da individuare prima che i prodotti raggiungano lo scaffale. Questo limita il ritmo di adozione in alcune aree dell'Asia-Pacifico e del Sud America, dove la qualità della catena del freddo e il monitoraggio dei processi sono meno uniformi rispetto all'Europa occidentale o al Nord America. Il mercato degli additivi per prodotti da forno surgelati necessita quindi di maggiori supporti protettivi, approcci di incapsulamento e supporto applicativo, il che aumenta i costi e allunga i tempi necessari per passare dalla fase di sperimentazione all'utilizzo commerciale su vasta scala.
Analisi del segmento
Per tipologia: gli emulsionanti ancorano i volumi, mentre gli enzimi ridefiniscono l'economia della formulazione.
Nel 2025, gli emulsionanti detenevano il 38.73% del mercato, mantenendo la leadership anche se gli enzimi si stavano affermando in un segmento di mercato in rapida crescita per gli additivi da forno surgelati. La loro posizione rimane solida perché continuano a svolgere un ruolo centrale nell'estensibilità dell'impasto, nella morbidezza della mollica, nella ritenzione dei gas e nella distribuzione dei grassi durante la conservazione a lungo termine a basse temperature e le ripetute manipolazioni. Molti panifici industriali continuano a fare affidamento sugli emulsionanti perché sono familiari, scalabili e più facili da integrare nei sistemi di produzione esistenti rispetto a una riformulazione completa basata esclusivamente sugli enzimi. Allo stesso tempo, l'industria degli additivi da forno surgelati si sta progressivamente allontanando da tipologie di emulsionanti meno conosciute in alcune applicazioni, orientandosi verso opzioni a base di lecitina che meglio si adattano alle aspettative di etichettatura. Cargill ha pubblicamente inquadrato questo cambiamento attorno alla lecitina a base di soia e girasole per le applicazioni da forno, a dimostrazione di come i grandi fornitori di ingredienti stiano allineando le proprie strategie di portafoglio alle tendenze di approvvigionamento "clean label".
Si prevede che gli enzimi cresceranno a un tasso annuo composto (CAGR) dell'8.17% fino al 2031, diventando così la tipologia di additivo a più rapida crescita nel mercato degli additivi per prodotti da forno surgelati. Il loro appeal deriva dalla capacità di combinare diverse funzioni, tra cui il rafforzamento dell'impasto, il mantenimento della freschezza, il controllo della consistenza e, in alcuni casi, la sostituzione parziale di emulsionanti sintetici o condizionatori chimici. Novonesis e altri fornitori hanno promosso questa transizione dimostrando come i sistemi enzimatici possano favorire la riduzione dello zucchero, la freschezza e la tolleranza in condizioni di panificazione impegnative. Anche i conservanti rimangono importanti, soprattutto laddove le alternative a base di grano fermentato o rosmarino possono prolungare la durata di conservazione senza discostarsi troppo dalle indicazioni riportate in etichetta, mentre gli additivi coloranti sono ora sotto maggiore pressione a causa della perdita di approvazione normativa dei coloranti a base di petrolio. Altri tipi di additivi, inclusi gli agenti ossidanti e riducenti, sono ancora importanti nella produzione su larga scala, ma il loro margine di espansione si sta riducendo man mano che i sistemi enzimatici multifunzionali assumono un ruolo sempre più rilevante nel dibattito sul valore del mercato degli additivi per prodotti da forno surgelati.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per tipologia: la polvere detiene la quota di mercato maggioritaria, mentre il liquido guadagna terreno nelle linee ad alta produttività.
Nel 2025, la polvere deteneva il 63.86% del mercato, risultando la forma dominante nel settore degli additivi per prodotti da forno surgelati. La polvere continua ad essere ampiamente utilizzata perché si conserva bene, si adatta ai flussi di lavoro standard e funziona in panifici che non dispongono di sistemi di dosaggio liquidi avanzati. È particolarmente pratica per i piccoli panifici industriali, i produttori artigianali e gli impianti in cui le condizioni di processo cambiano frequentemente o dove il controllo della temperatura durante la distribuzione non è sempre costante. Il formato in polvere facilita inoltre la distribuzione di miscele di enzimi ed emulsionanti a una vasta gamma di clienti, senza la necessità di aggiornamenti degli impianti. Per questo motivo, la polvere detiene ancora un'ampia quota di mercato nel settore degli additivi per prodotti da forno surgelati, anche se le reti di panificazione automatizzate stanno iniziando a privilegiare i sistemi liquidi.
Si prevede che gli additivi liquidi cresceranno a un tasso annuo composto (CAGR) del 7.75% fino al 2031, risultando la forma con la maggiore crescita nel mercato degli additivi per prodotti da forno surgelati. La crescita è strettamente legata alle linee industriali su larga scala, dove il dosaggio in linea consente un controllo più preciso della concentrazione, una riduzione degli sprechi e una distribuzione più uniforme degli ingredienti grazie ai sistemi di miscelazione continua. I preparati enzimatici liquidi stanno guadagnando terreno nella produzione di grandi volumi di pane, panini e basi per pizza, poiché la standardizzazione è fondamentale quando la produzione è su larga scala e i difetti risultano costosi. Con la diffusione dell'automazione nei panifici, è probabile che il segmento dei liquidi colmi in parte il divario con quello delle polveri, soprattutto negli impianti progettati per massimizzare la produttività, centralizzare la produzione e ridurre la dipendenza dalla manodopera. Il settore degli additivi per prodotti da forno surgelati non sta quindi abbandonando completamente le polveri, ma sta chiaramente rafforzando la posizione dei liquidi laddove le attrezzature e la progettazione del processo ne consentono l'utilizzo ottimale.
Per applicazione: la base per pizza domina il mercato, mentre torte e pasticcini registrano una crescita superiore.
Nel 2025, le basi per pizza rappresentavano il 48.63% del mercato degli additivi per prodotti da forno surgelati, risultando leader indiscusse in termini di volume per applicazione. Questa quota di mercato è dovuta alla forte domanda combinata di pizze surgelate al dettaglio e di ristoranti fast food, entrambi settori che dipendono da un comportamento affidabile dell'impasto durante il congelamento, lo stoccaggio, il trasporto e la cottura finale. Questa applicazione richiede inoltre prestazioni degli additivi più coordinate, poiché la struttura del glutine, l'attività del lievito, il mantenimento della morbidezza e il controllo della muffa devono agire in sinergia in diverse condizioni di produzione e cottura. Pane e panini rimangono una categoria di grande volume nel mercato degli additivi per prodotti da forno surgelati, ma la loro crescita di valore è più moderata, poiché molte formulazioni sono già mature e il potere di determinazione dei prezzi è più limitato. Anche biscotti e frollini mantengono una posizione stabile, soprattutto nei programmi a marchio del distributore, dove la resistenza al congelamento e il controllo dei costi sono entrambi fattori importanti.
Si prevede che torte e pasticcini cresceranno a un tasso di crescita annuo composto (CAGR) del 7.39% fino al 2031, diventando così l'applicazione in più rapida crescita nel mercato degli additivi per prodotti da forno surgelati. Questa crescita riflette la maggiore domanda di dessert surgelati di alta qualità, prodotti da forno per la colazione e prodotti monoporzione, sia nel canale retail che in quello della ristorazione. Questi prodotti sono tecnicamente più sensibili rispetto ai sistemi di panificazione standard, poiché la struttura a strati, la stabilità del ripieno, la morbidezza e l'aspetto visivo influenzano il giudizio di qualità dei consumatori. Tale sensibilità aumenta il valore di enzimi speciali, miglioratori per impasti, alternative agli emulsionanti e sistemi di conservazione in grado di supportare un posizionamento premium senza aumentare le perdite di produzione. Altri utilizzi, tra cui pancake, waffle e prodotti da forno etnici speciali, rimangono oggi di dimensioni inferiori, ma continuano ad ampliare il panorama applicativo del mercato degli additivi per prodotti da forno surgelati, man mano che i reparti surgelati si diversificano.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
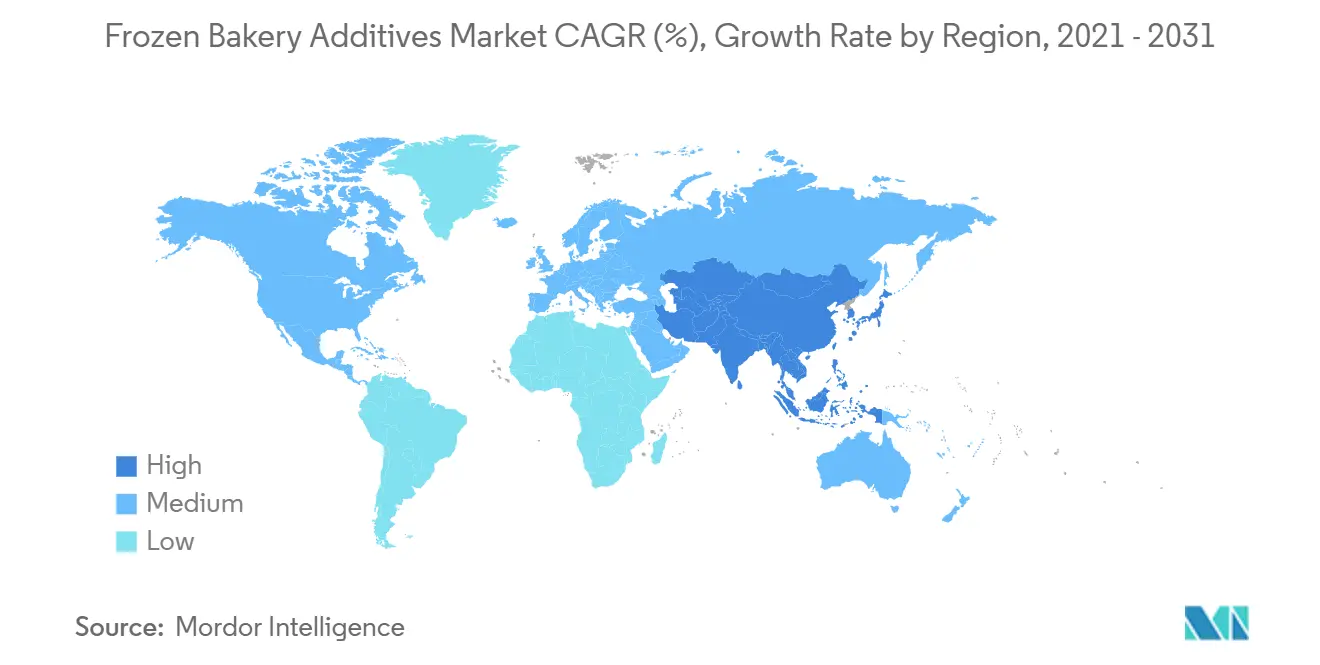
Nel 2025, l'Europa deteneva il 31.59% del mercato degli additivi per prodotti da forno surgelati, mantenendo la sua posizione di leader regionale in termini di valore. La forza della regione deriva da un'ampia base di panificatori industriali, da reti di catena del freddo consolidate e da elevate aspettative di qualità del prodotto, che richiedono prestazioni precise degli additivi sia per i prodotti surgelati che per quelli da forno. L'AIBI ha affermato che i panifici industriali rappresentano il 70% della produzione totale di prodotti da forno in Europa, valutandola a 158 miliardi di euro, il che spiega perché l'Europa rimanga un centro di domanda fondamentale per i sistemi di ingredienti ad alto volume. La Germania si conferma un importante centro di consumo grazie alla sua infrastruttura per la panificazione industriale, alla solida base ingegneristica per la panificazione e alla continua domanda di impasti di segale, multicereali e surgelati. Una ricerca pubblicata da FEI-Bonn e dal Karlsruhe Institute of Technology rafforza ulteriormente il ruolo dell'Europa, dimostrando che gli enzimi lipasi possono sostituire gli emulsionanti sintetici nelle applicazioni di panificazione di alta qualità e ridurre i grassi aggiunti fino al 50% in alcuni prodotti senza comprometterne la qualità.
Francia e Italia presentano profili di domanda distinti nel mercato degli additivi per prodotti da forno surgelati, poiché le tradizioni locali della panificazione influenzano le tipologie di additivi che i fornitori devono offrire. La Francia genera una forte domanda di sistemi che proteggano la struttura della pasta sfoglia nelle applicazioni di viennoiserie e pasticceria, mentre l'Italia continua ad aumentare l'uso di sistemi di conservazione naturali nei prodotti industriali che necessitano comunque di un profilo gustativo artigianale. Anche Polonia, Belgio e Paesi Bassi stanno acquisendo maggiore importanza, grazie all'espansione del ruolo regionale nella produzione e nell'esportazione all'interno del più ampio sistema panificatorio europeo. Il Nord America rimane il secondo blocco regionale per importanza nel mercato degli additivi per prodotti da forno surgelati ed è nel mezzo di un importante ciclo di riformulazione guidato dalle azioni normative statunitensi e dagli impegni delle associazioni di categoria. L'azione della FDA sul Rosso n. 3 e la sua più ampia iniziativa contro i coloranti a base di petrolio, insieme agli impegni dell'American Bakers Association in materia di azodicarbonammidi e coloranti, hanno accelerato la transizione verso condizionatori a base di enzimi, coloranti naturali e sistemi di conservazione più puliti.
L'investimento di ADM nel 2026 a Erlanger, nel Kentucky, che ha ampliato del 40% le capacità di produzione di coloranti e aromi di origine naturale, dimostra che i fornitori stanno incrementando la capacità produttiva nazionale per supportare questo cambiamento nel mercato nordamericano degli additivi per prodotti da forno surgelati. Si prevede che la regione Asia-Pacifico crescerà a un tasso annuo composto del 6.85% fino al 2031, diventando così la regione in più rapida crescita nel mercato degli additivi per prodotti da forno surgelati. La Cina rimane il principale motore di crescita in termini di volumi, grazie alla diffusione della grande distribuzione moderna, all'espansione dei supermercati all'ingrosso e agli investimenti nella catena del freddo, che continuano a migliorare l'accesso ai prodotti da forno surgelati. L'India, invece, sta diventando un mercato in rapida espansione, grazie all'urbanizzazione e all'espansione della ristorazione veloce, che aumentano la domanda di formati di prodotti da forno più standardizzati. Il Giappone mantiene la sua importanza come mercato premium e tecnicamente esigente, mentre il Sud-est asiatico sta acquisendo rilevanza grazie al miglioramento sia dei consumi che della capacità produttiva locale. In Sud America, il Brasile è in testa, dove gli investimenti nella produzione locale aiutano i fornitori a ridurre i costi di trasporto e ad adattare i prodotti più direttamente alle esigenze regionali dei panifici, mentre il Medio Oriente e l'Africa crescono partendo da una base più piccola, grazie al continuo miglioramento della capacità di produzione alimentare, della produzione di prodotti da forno conformi ai principi halal e della diffusione della catena del freddo.
Panorama competitivo
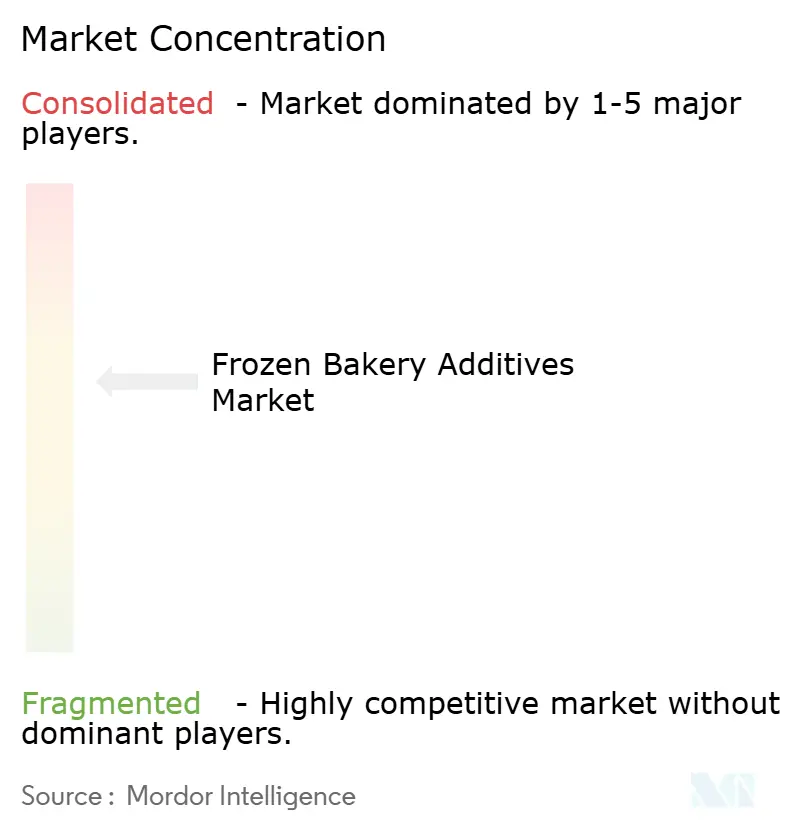
Il mercato degli additivi per prodotti da forno surgelati presenta una struttura moderatamente consolidata, con IFF, Cargill, Kerry Group, Corbion e Puratos a costituire il principale gruppo di leader globali, mentre Novonesis, Lesaffre, Palsgaard, Lallemand, Amano Enzyme e DSM-Firmenich esercitano una maggiore pressione grazie a una più approfondita specializzazione tecnica. Questa struttura è importante perché i clienti spesso necessitano di qualcosa di più dei semplici ingredienti e cercano supporto normativo, risoluzione di problemi di processo e assistenza applicativa per ridurre il rischio di riformulazione. L'accordo raggiunto da IFF nel maggio 2026 per la vendita del 90% della sua divisione ingredienti alimentari a CVC Capital Partners per 4.3 miliardi di dollari rappresenta una delle mosse strategiche più evidenti nel mercato degli additivi per prodotti da forno surgelati, in quanto modifica la struttura proprietaria di un ampio portafoglio di ingredienti rilevanti per il settore della panificazione. Anche Corbion ha rafforzato la sua posizione annunciando solidi risultati per il 2025 legati alle soluzioni di conservazione naturale e di prolungamento della durata di conservazione, e definendo la sua strategia BRIGHT 2030 con obiettivi di crescita e margine che supportano continui investimenti in ingredienti speciali. Queste mosse dimostrano che le dimensioni contano ancora nel mercato degli additivi per prodotti da forno surgelati, ma la crescita redditizia è sempre più legata a soluzioni ad alte prestazioni e facili da etichettare, piuttosto che alla semplice fornitura di grandi volumi.
Anche la concorrenza sta cambiando, poiché la strategia di prodotto si sta orientando verso sistemi multifunzionali che sostituiscono diversi ingredienti in un'unica formula. Il portafoglio di enzimi per panificazione di Kerry riflette questa direzione, essendo incentrato sul miglioramento delle prestazioni in termini di forza, volume e durata di conservazione dell'impasto, in linea con le richieste dei grandi clienti del settore dei prodotti da forno surgelati. Novonesis ha posizionato la panificazione come area di penetrazione strategica nella sua Strategia 2030, a dimostrazione del fatto che gli enzimi rimangono uno degli strumenti di crescita più importanti nel mercato degli additivi per prodotti da forno surgelati. Gli operatori regionali e di medie dimensioni stanno reagendo concentrandosi sulla profondità di applicazione piuttosto che cercando di eguagliare gli ampi portafogli delle più grandi multinazionali. Gli additivi per prodotti da forno precotti e viennoiserie surgelati di Lesaffre, ad esempio, dimostrano come la specializzazione possa creare valore per il cliente in processi di panificazione ben definiti.
La localizzazione è diventata un altro importante strumento competitivo nel mercato degli additivi per prodotti da forno surgelati, poiché i clienti desiderano sicurezza di approvvigionamento e supporto per la formulazione di prodotti specifici per regione. L'avvio della produzione di Emulpals, emulsionante in polvere per torte, in Brasile nell'ottobre 2025 da parte di Palsgaard ne è un chiaro esempio, in quanto migliora la reattività locale e riduce la dipendenza dai trasporti per i clienti in tutte le Americhe. Anche Lallemand ha ampliato la propria presenza con l'acquisizione di AIT Ingredients nel giugno 2025, rafforzando la sua base tecnica nelle soluzioni per ingredienti per prodotti da forno, molitura e pasta. Il panorama competitivo nel mercato degli additivi per prodotti da forno surgelati rimane quindi dinamico, piuttosto che chiuso, con le grandi aziende che difendono la propria quota di mercato grazie alle economie di scala e all'ampiezza del portafoglio prodotti, e gli specialisti che si affermano laddove la competenza specifica di processo, la rapidità di adattamento o il supporto per la formulazione di prodotti con etichetta più pulita sono più importanti.
Leader del settore degli additivi per prodotti da forno surgelati
International Flavours & Fragrances Inc.
Cargill, incorporata
Kerry Group PLCry
Corbion NV
Gruppo Puratos
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Giugno 2026: IFF ha lanciato Danisco Grindsted DuoGel, un sistema stabilizzante unico nel suo genere, pensato per colmare il divario di consistenza tra le caramelle gommose a base vegetale e quelle tradizionali, che ha debuttato nella regione EMEA. Il sistema, certificato halal e adatto ai vegani, sottolinea il continuo impegno di IFF verso gli ingredienti speciali, in vista della cessione della sua divisione ingredienti alimentari.
- Ottobre 2025: Palsgaard ha avviato la produzione di Emulpals®, emulsionante in polvere per torte, in Brasile, il suo primo stabilimento produttivo al di fuori della Danimarca, per rafforzare la resilienza della catena di approvvigionamento nelle Americhe e offrire varianti di formulazione specifiche per i produttori di prodotti da forno brasiliani e latinoamericani.
- Giugno 2025: Lallemand Baking ha completato l'acquisizione di AIT Ingredients, azienda specializzata in soluzioni di ingredienti per i settori della panificazione, della molitura e della pasta, rafforzando così il portafoglio tecnico e la presenza geografica di Lallemand nei principali mercati della panificazione industriale.
Ambito del rapporto sul mercato globale degli additivi per prodotti da forno surgelati
Gli additivi per prodotti da forno surgelati sono ingredienti funzionali utilizzati per migliorare la qualità, la stabilità, la durata di conservazione, la consistenza, il sapore e le prestazioni di lavorazione dei prodotti da forno surgelati. Il mercato degli additivi per prodotti da forno surgelati è segmentato per tipologia, forma, applicazione e area geografica. Per tipologia, il mercato comprende emulsionanti, enzimi, conservanti, coloranti, aromi e altri tipi di additivi. In base alla forma, il mercato è suddiviso in polvere e liquido. Per applicazione, il mercato copre pane e panini, basi per pizza, torte e pasticcini, biscotti e altre applicazioni da forno. Per area geografica, il rapporto copre Nord America, Europa, Asia-Pacifico, Sud America e Medio Oriente e Africa, con dimensioni del mercato e previsioni fornite per ciascuna regione. Per ogni segmento, le dimensioni del mercato e le previsioni sono state effettuate sulla base del valore (miliardi di dollari USA).
| Emulsionanti |
| Enzimi |
| conservanti |
| Additivi colorati |
| Additivi aromatizzanti |
| Altri tipi di additivi |
| Pastello |
| Liquido |
| Pane e panini |
| Croste Di Pizza |
| Torte E Pasticcini |
| Biscotti e Biscotti |
| Altre applicazioni |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Resto del Nord America | |
| Europa | Germania |
| Regno Unito | |
| Italia | |
| Francia | |
| Spagna | |
| Olanda | |
| Polonia | |
| Belgio | |
| Svezia | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Corea del Sud | |
| Australia | |
| Indonesia | |
| Tailandia | |
| Singapore | |
| Resto dell'Asia-Pacifico | |
| Sud America | Brasile |
| Argentina | |
| Colombia | |
| Cile | |
| Perù | |
| Resto del Sud America | |
| Medio Oriente & Africa | Sud Africa |
| Arabia Saudita | |
| Emirati Arabi Uniti | |
| Turchia | |
| Nigeria | |
| Egitto | |
| Marocco | |
| Resto del Medio Oriente e dell'Africa |
| Per tipo | Emulsionanti | |
| Enzimi | ||
| conservanti | ||
| Additivi colorati | ||
| Additivi aromatizzanti | ||
| Altri tipi di additivi | ||
| Per modulo | Pastello | |
| Liquido | ||
| Per Applicazione | Pane e panini | |
| Croste Di Pizza | ||
| Torte E Pasticcini | ||
| Biscotti e Biscotti | ||
| Altre applicazioni | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Resto del Nord America | ||
| Europa | Germania | |
| Regno Unito | ||
| Italia | ||
| Francia | ||
| Spagna | ||
| Olanda | ||
| Polonia | ||
| Belgio | ||
| Svezia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Corea del Sud | ||
| Australia | ||
| Indonesia | ||
| Tailandia | ||
| Singapore | ||
| Resto dell'Asia-Pacifico | ||
| Sud America | Brasile | |
| Argentina | ||
| Colombia | ||
| Cile | ||
| Perù | ||
| Resto del Sud America | ||
| Medio Oriente & Africa | Sud Africa | |
| Arabia Saudita | ||
| Emirati Arabi Uniti | ||
| Turchia | ||
| Nigeria | ||
| Egitto | ||
| Marocco | ||
| Resto del Medio Oriente e dell'Africa | ||
Domande chiave a cui si risponde nel rapporto
Quali sono i fattori che trainano la crescita degli additivi per prodotti da forno surgelati?
La crescita è trainata dall'aumento dell'utilizzo di impasti surgelati e di prodotti da forno pronti, dalla domanda di prodotti di facile preparazione e dalla riformulazione di prodotti con etichette più pulite, con un mercato che si prevede raggiungerà i 3.21 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 6.27%.
Quale tipo di additivo è attualmente più richiesto?
Nel 2025 gli emulsionanti hanno dominato il mercato con una quota del 38.73%, poiché rimangono fondamentali per la stabilità dell'impasto, la morbidezza della mollica e le prestazioni durante i cicli di congelamento e scongelamento.
Quale tipologia sta crescendo più rapidamente?
Gli enzimi rappresentano la tipologia in più rapida crescita, con una crescita prevista dell'8.17% entro il 2031, poiché i panettieri li utilizzano per sostituire o ridurre l'impiego di numerosi additivi tradizionali.
Quale applicazione utilizza il maggior numero di additivi?
Nel 2025, le basi per pizza detenevano la quota di mercato maggiore, pari al 48.63%, grazie alla loro ampia diffusione nel settore della pizza surgelata al dettaglio e alla domanda da parte dei ristoranti fast food.
Perché l'Europa è la regione leader?
Nel 2025, l'Europa deteneva una quota del 31.59% grazie alla sua ampia base industriale nel settore della panificazione, ai sistemi avanzati di catena del freddo e ai rigorosi requisiti di qualità.


