

Dimensioni e quota di mercato dell'atassia di Friedreich
Panoramica di mercato
| Periodo di studio | 2019 - 2030 |
|---|---|
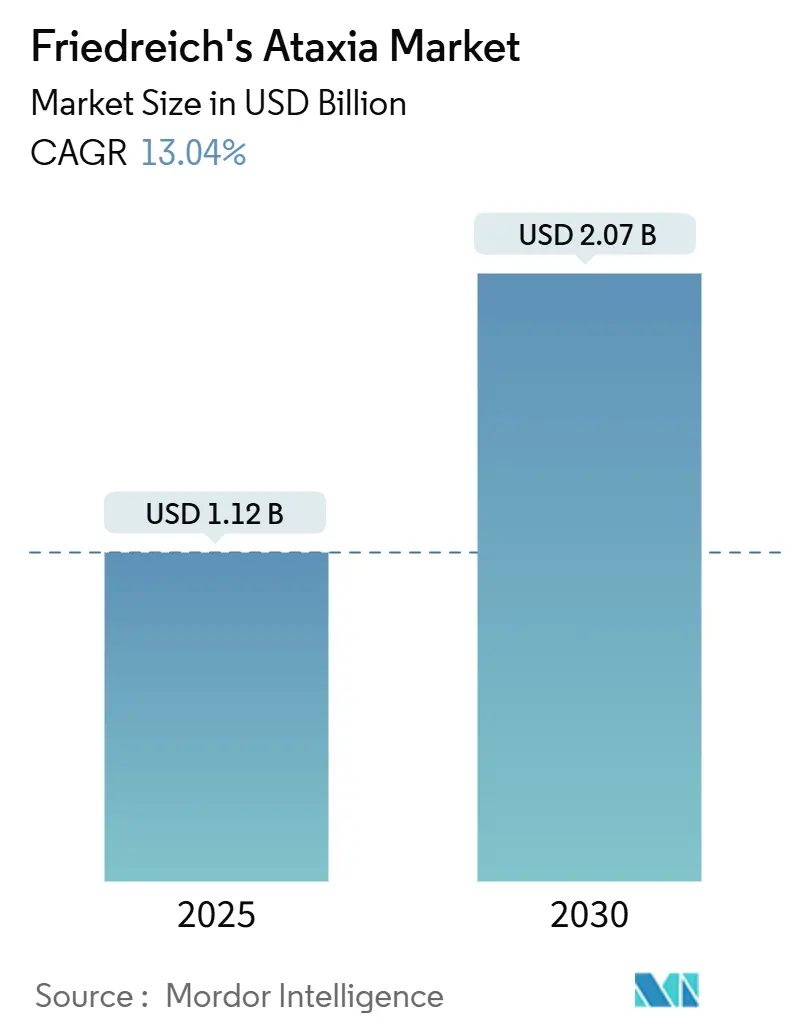
| Dimensione del mercato (2025) | 1.12 miliardo di dollari |
| Dimensione del mercato (2030) | 2.07 miliardo di dollari |
| Tasso di crescita (2025 - 2030) | 13.04% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Nord America |
| Concentrazione del mercato | Alto |
Principali giocatori
*Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. |
|
Analisi di mercato dell'atassia di Friedreich di Mordor Intelligence
Il mercato dell'atassia di Friedreich ha raggiunto 1.12 miliardi di dollari nel 2025 ed è sulla buona strada per raggiungere i 2.07 miliardi di dollari entro il 2030, riflettendo un robusto CAGR del 13.04%. Lo slancio deriva dall'approvazione, prima nel suo genere, dell'omaveloxolone, dalla rapida crescita delle pipeline di terapia genica e da uno screening neonatale più ampio che identifica i pazienti in anticipo. Gli afflussi di capitale accelerano mentre i produttori si affrettano ad espandere la capacità di produzione del virus adeno-associato (AAV), mentre le reti di farmacie specializzate perfezionano la logistica per i trattamenti ultra-rari. Gli investitori intravedono un potere di determinazione dei prezzi duraturo, tuttavia la crescita a lungo termine dipende ancora dalla risoluzione dei colli di bottiglia dei vettori virali e dalla generazione di dati di costo-efficacia accettabili per i pagatori. L'intensità competitiva rimane moderata perché le barriere tecniche nella produzione dei vettori e nello sviluppo clinico limitano i nuovi entranti.
Punti chiave del rapporto
- Per tipologia di terapia, i farmaci modificatori della malattia detenevano il 90.43% della quota di mercato dell'atassia di Friedreich nel 2024; le terapie geniche sono destinate a crescere a un CAGR dell'11.23% entro il 2030.
- Per classe di farmaci, gli attivatori antiossidanti/Nrf2 hanno rappresentato l'88.56% delle dimensioni del mercato dell'atassia di Friedreich nel 2024, mentre gli stabilizzatori mitocondriali stanno crescendo a un CAGR del 10.52% fino al 2030.
- In termini di distribuzione, nel 2024 i prodotti orali rappresentavano l'89.37% del mercato; la somministrazione intratecale sta avanzando a un CAGR del 9.01%, man mano che i vettori di nuova generazione entrano nelle sperimentazioni in fase avanzata.
- Per fascia d'età, gli adulti (18-40 anni) hanno rappresentato il 61.22% dei ricavi nel 2024; l'uso pediatrico è in più rapida crescita, con un CAGR del 9.64%, trainato dalla revisione prioritaria del vatachinone.
- Per canale di distribuzione, le farmacie specializzate hanno conquistato una quota del 68.62% nel 2024, mentre le farmacie ospedaliere stanno crescendo a un CAGR dell'11.89%, poiché le infusioni di terapia genica spostano l'assistenza verso centri terziari.
- In termini geografici, il Nord America ha controllato il 52.34% dei ricavi nel 2024; si prevede che l'Asia-Pacifico registrerà un CAGR del 9.47% entro il 2030, sostenuto dall'espansione dei registri delle malattie rare.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti del mercato globale dell'atassia di Friedreich
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Prima approvazione di un farmaco modificante la malattia (omaveloxolone) | + 3.2% | Nord America, Europa | A breve termine (≤ 2 anni) |
| Accelerazione della ricerca e sviluppo sulla terapia genica | + 2.8% | Nord America, Europa, Asia-Pacifico | Medio termine (2-4 anni) |
| Registri dei pazienti più ampi | + 2.1% | Globale, con accelerazione nell'APAC | Medio termine (2-4 anni) |
| Espansione del pannello dello schermo per neonati | + 1.9% | Nord America, Europa, APAC selettivo | A lungo termine (≥ 4 anni) |
| Riutilizzo dei farmaci tramite intelligenza artificiale | + 1.6% | Centri di ricerca globali | A lungo termine (≥ 4 anni) |
| Incentivi fiscali per i farmaci orfani | + 1.4% | Principalmente Nord America, in crescita nell'UE | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Prima approvazione di un farmaco modificante la malattia (omaveloxolone)
Nel 2023, le autorità regolatorie hanno approvato l'omaveloxolone e il prodotto ha rapidamente dimostrato miglioramenti misurabili sulla scala di valutazione dell'atassia di Friedreich modificata, ribaltando un paradigma precedente incentrato solo sul sollievo dai sintomi. [1] US Food and Drug Administration, “FDA Approves First Treatment for Friedreich's Ataxia,” fda.gov L'autorizzazione europea nel 2024 ha ampliato l'accesso a 27 Stati membri e ha innescato negoziati sui prezzi che plasmano le strategie di lancio globali. I dati a lungo termine mostrano un rallentamento del 55% del declino funzionale, costringendo i concorrenti in fase di sviluppo a dimostrare una maggiore durata o la comodità di una singola dose. La validazione del pathway Nrf2 ha sbloccato gli investimenti negli antiossidanti di nuova generazione e gli endpoint della scala di valutazione modificata sono diventati surrogati accettabili, semplificando la progettazione degli studi clinici. I pagatori continuano a esaminare attentamente il valore a vita, tuttavia i primi risultati clinici forniscono al mercato dell'atassia di Friedreich una chiara prova che la traiettoria della malattia può essere modificata.
Accelerazione della ricerca e sviluppo sulla terapia genica
Le aziende ora puntano al ripristino della frataxina alla sua origine genetica. Lexeo LX2006 ha ridotto l'indice di massa ventricolare sinistra dell'11.4% a 12 mesi nei pazienti con cardiomiopatia. [2] Lexeo Therapeutics, "Dati intermedi positivi di fase 1/2 di LX2006", lexeotx.com Voyager, in collaborazione con Neurocrine, ha selezionato un candidato che combina nuovi capsidi con un robusto tropismo spinale e prevede di iniziare la prima somministrazione sull'uomo nel 2025. Le carenze di capacità impongono la costruzione di impianti appositamente costruiti come la struttura di Novartis in Colorado e il centro tedesco di Roche da 90 milioni di euro, tuttavia la carenza di vettori continua a posticipare alcune sperimentazioni. Il capitale sta affluendo verso la produzione interna per controllare la qualità e la scala. L'impennata stimola l'innovazione ma amplifica anche i vincoli delle materie prime che potrebbero moderare la crescita a breve termine del mercato dell'atassia di Friedreich.
Registri dei pazienti più ampi e diagnosi precoce
Le reti di dati transfrontaliere affinano le curve di storia naturale, consentendo agli sponsor di condurre studi con un numero inferiore di soggetti e tempistiche più brevi. Il programma statunitense FA Identified finanzia test genetici gratuiti per individui di età superiore ai 16 anni, aumentando le diagnosi confermate. [3] PreventionGenetics, “Biogen FA Identified Program,” preventiongenetics.com La spettrometria di massa a triplo quadrupolo ora individua gli eterozigoti composti che i test tradizionali non rilevano, aumentando l'individuazione dei portatori. I finanziamenti del Dipartimento della Difesa degli Stati Uniti consentono studi genomici che rivelano fenotipi più lievi associati a espansioni GAA più brevi, offrendo future opportunità per la medicina stratificata. I biomarcatori MRI ad alta risoluzione e DTI rilevano la progressione della malattia entro un anno, fornendo endpoint sensibili per i programmi in fase iniziale. Insieme, questi strumenti ampliano la popolazione trattabile, sostenendo una crescita costante nel mercato dell'atassia di Friedreich.
Espansione del pannello dello schermo per neonati
Stati come la California e New York stanno valutando proposte per aggiungere il test genetico della fratassina agli screening di routine, ispirate dai successi ottenuti con l'atrofia muscolare spinale. Un'identificazione precoce potrebbe spostare la finestra di trattamento all'infanzia, dove la plasticità neuronale è al suo massimo, consolidando potenzialmente i benefici per tutta la vita. I costi di implementazione rimangono un ostacolo, tuttavia i modelli di sanità pubblica mostrano che un intervento precoce di terapia genica può evitare spese di assistenza sociale a valle. Studi pilota in Italia e Giappone riportano un'accettazione positiva da parte dei genitori e tassi minimi di falsi positivi. Il ritmo di implementazione dipende dal rimborso per gli esami genetici di conferma e la consulenza post-diagnosi. Se l'adozione si ampliasse, il mercato dell'atassia di Friedreich potrebbe aggiungere centinaia di nuovi pazienti ogni anno.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Un pool di pazienti ridotto limita il ROI | –2.9% | Globale, più acuto nei mercati emergenti | A lungo termine (≥ 4 anni) |
| Costi elevati della terapia e ostacoli al rimborso | –2.3% | Globale, variabile in base al sistema pagatore | Medio termine (2-4 anni) |
| Preoccupazioni sulla tossicità mitocondriale | –1.8% | Regioni con rigidi controlli di sicurezza | A breve termine (≤ 2 anni) |
| Capacità limitata del vettore virale | –1.6% | In tutto il mondo, con colli di bottiglia nell'APAC | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Un pool di pazienti ridotto limita il ROI
Solo circa 25,000 persone in tutto il mondo convivono con l'atassia di Friedreich, il che equivale a una prevalenza di 1 su 20,000-1 su 50,000 tra le popolazioni caucasiche. Le economie ultra-rare spingono i prezzi di listino oltre i 300,000 dollari all'anno, innescando resistenze da parte degli enti pagatori anche nei paesi ad alto reddito. Il reclutamento può protrarsi per diversi anni perché i pazienti sono distribuiti tra i continenti e devono soddisfare rigorosi criteri di genotipo. Gli studi multinazionali gonfiano i costi attraverso la duplicazione delle richieste di autorizzazione all'immissione in commercio. La gravità variabile della malattia, legata alla lunghezza delle ripetizioni GAA, richiede campioni più ampi, erodendo ulteriormente le prospettive di ritorno.
Costi elevati della terapia e ostacoli al rimborso
Il prezzo al dettaglio dell'omaveloxolone si avvicina ai 370,000 dollari all'anno e di solito richiede un'autorizzazione preventiva. I candidati alla terapia genica prevedono prezzi di lancio che potrebbero superare 1 milione di dollari a dose, mettendo a dura prova i modelli di valutazione delle tecnologie sanitarie. Il rimborso decentralizzato in Europa implica che i tempi di entrata in produzione variano da mesi in Germania ad anni in Spagna. Negli Stati Uniti, l'Inflation Reduction Act genera ancora incertezza sui prezzi a lungo termine, sebbene le eccezioni per i farmaci orfani alleggeriscano la pressione a breve termine. I mercati emergenti faticano a finanziare trattamenti ultra-rari, limitando la penetrazione del mercato globale dell'atassia di Friedreich.
Analisi del segmento
Per tipo di terapia: i trattamenti modificatori della malattia supportano la crescita
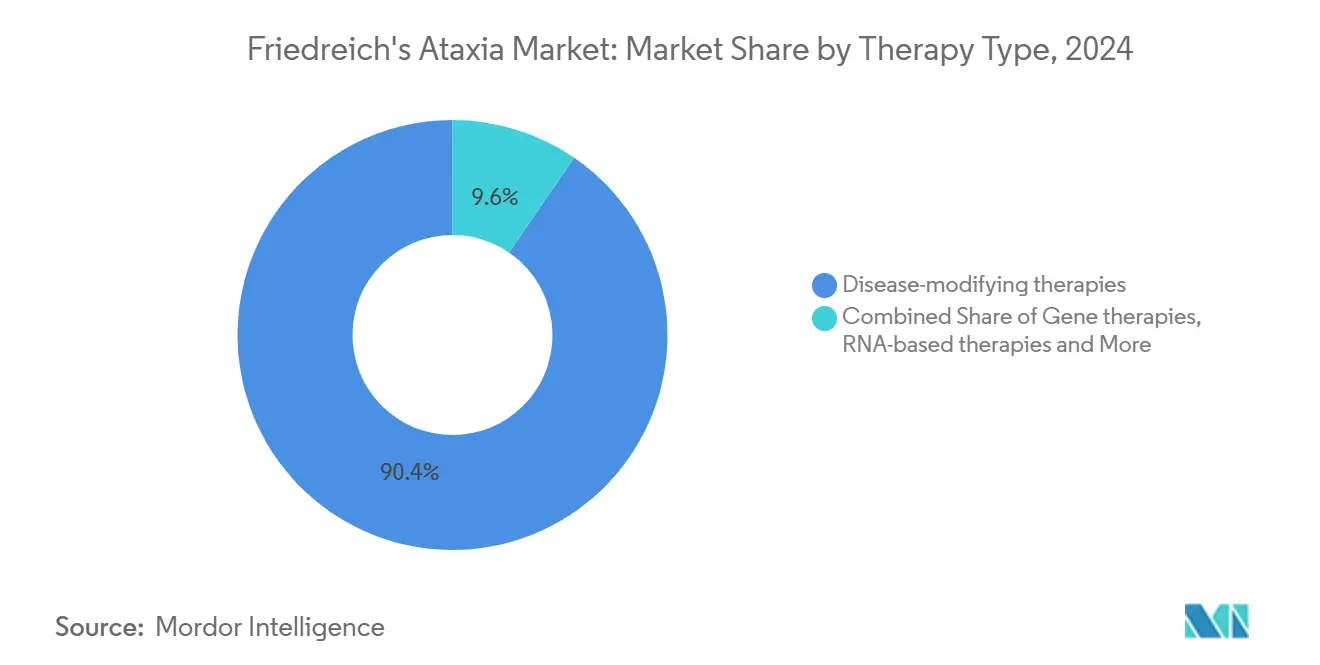
Le terapie modificanti la malattia hanno rappresentato il 90.43% del fatturato del 2024, trainate dall'adozione di SKYCLARYS negli Stati Uniti e in Europa. Si prevede che il mercato dell'atassia di Friedreich per le terapie geniche aumenterà a un CAGR dell'11.23%, riflettendo l'avanzamento di programmi come LX2006 e il candidato di Voyager. L'aumento della domanda segnala un cambio di paradigma dal sollievo sintomatico a interventi che rallentano o arrestano la progressione. L'adozione della terapia genica dipende dalla disponibilità di vettori, dall'esperienza chirurgica per il dosaggio intratecale e dai dati sulla durabilità a lungo termine. Le strategie di sostituzione proteica e basate sull'RNA rimangono attive, ma devono affrontare la concorrenza per i partecipanti alla sperimentazione.
Il mercato dell'atassia di Friedreich beneficia di precedenti normativi, ma presenta rischi commerciali legati all'aumento di produzione e alle negoziazioni con i pagatori. Gli sponsor valutano i modelli di prezzo per dose singola rispetto alla potenziale necessità di un nuovo trattamento. Potrebbero emergere regimi combinati, che abbinano antiossidanti al ripristino genetico o proteico per affrontare patologie sia a monte che a valle. L'attenzione degli investitori si sta spostando verso asset con somministrazione differenziata o targeting tissutale in grado di bypassare l'immunità del vettore ed estendere l'idoneità dei pazienti.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per classe di farmaci: gli antiossidanti trattengono il piombo, gli stabilizzatori lo accelerano
Gli attivatori antiossidanti/Nrf2 hanno detenuto l'88.56% della quota di mercato dell'atassia di Friedreich nel 2024 grazie al successo del lancio dell'omaveloxolone. La classe gode di praticità orale, produzione scalabile di piccole molecole e sicurezza ben caratterizzata. Ciononostante, gli stabilizzatori mitocondriali registrano un CAGR del 10.52%, sostenuto dai dati di Fase 2 di nomlabofusp che hanno mostrato aumenti dose-dipendenti dei livelli di fratassina. La diversificazione delle classi di farmaci protegge dal fallimento di un singolo meccanismo e apre la strada allo sviluppo di terapie combinate.
I programmi in fase di sviluppo stanno esplorando agonisti PPAR, vettori genici della fratassina e nuovi modulatori redox. Ogni meccanismo ha percorsi normativi e strutture di costo differenti, che influenzano le strategie di investimento. Gli sponsor con solide piattaforme CMC possono ridurre i tempi, garantendo agli antiossidanti un vantaggio in termini di time-to-market, mentre i vettori genici promettono un'efficacia trasformativa una volta che la produzione sarà matura.
Per via di somministrazione: la dominanza orale si confronta con esigenze di somministrazione mirate
I prodotti orali hanno rappresentato l'89.37% del fatturato nel 2024, garantendo l'aderenza terapeutica e facilitando la prescrizione su larga scala a livello comunitario e clinico. La somministrazione intratecale è quella che registra la crescita più rapida, con un CAGR del 9.01%, poiché le terapie geniche richiedono l'accesso diretto al cervelletto o al midollo spinale. Le vie endovenose sono utilizzate per i regimi di sostituzione proteica e gli approcci di terapia genica sistemica, ma richiedono centri di infusione e una logistica a catena del freddo.
I modelli di somministrazione ad alto contatto spingono gli ospedali ad attrezzare le sale di neurologia con cateteri specializzati e guida per immagini. I regimi orali manterranno la loro presenza sul mercato grazie alla facilità d'uso e alla familiarità con i pazienti, ma approcci mirati sono essenziali per ottenere il ripristino della fratassina nel sistema nervoso centrale. Nel tempo, la diversificazione delle vie di somministrazione rafforza il mercato dell'atassia di Friedreich, adattando la modalità terapeutica alla biologia della malattia.

Per fascia d'età: l'assistenza agli adulti si sposta verso l'intervento pediatrico
Gli adulti di età compresa tra 18 e 40 anni hanno generato il 61.22% delle vendite del 2024, poiché le attuali indicazioni terapeutiche si concentrano sull'insorgenza del farmaco dopo l'adolescenza. Il segmento è maturo, con percorsi diagnostici e centri di trattamento consolidati. Si prevede che l'assorbimento pediatrico crescerà a un CAGR del 9.64% fino al 2030, poiché il vatichinone sta cercando l'approvazione della FDA per i bambini e BRAVE, uno studio globale di fase 3, sta valutando l'omaveloxolone in pazienti di età pari a 2 anni.
Un intervento precoce potrebbe ritardare la perdita irreversibile di neuroni, aumentando la qualità della vita aggiustata per gli anni di vita. I programmi pediatrici hanno difficoltà a raggiungere endpoint appropriati all'età, un dosaggio basato sul peso e un follow-up a lungo termine; tuttavia, il successo amplierebbe le dimensioni del mercato dell'atassia di Friedreich e sposterebbe il mix di ricavi verso coorti più giovani. I pazienti con esordio tardivo rimangono un segmento di nicchia, ma necessario dal punto di vista medico, che potrebbe richiedere un dosaggio aggiustato a causa delle comorbilità.
Per canale di distribuzione: le farmacie specializzate mantengono il controllo, gli ospedali guadagnano terreno
Le farmacie specializzate hanno rappresentato il 68.62% delle vendite del 2024, in quanto si occupano di autorizzazione preventiva, consulenza finanziaria e coordinamento della catena del freddo per farmaci costosi per malattie rare. Le farmacie ospedaliere, tuttavia, stanno crescendo a un CAGR dell'11.89%, in linea con le infusioni di terapia genica che devono essere somministrate in ambienti controllati.
I sistemi sanitari sviluppano percorsi di cura integrati che collegano neurologia, cardiologia e riabilitazione. I canali specialistici rimangono fondamentali per la gestione continua delle ricariche e il monitoraggio dell'aderenza. Nel tempo, potrebbe prevalere un modello ibrido, con gli ospedali che gestiscono il dosaggio di induzione e le reti specialistiche che supervisionano la manutenzione. L'ottimizzazione strategica dei canali amplia la portata, mantiene i costi sotto controllo e sostiene la crescita nel mercato dell'atassia di Friedreich.
Analisi geografica
Mercato dell'atassia di Friedreich in Nord America
Il Nord America ha rappresentato il 52.34% del fatturato del 2024, trainato dall'autorizzazione anticipata della FDA, da solidi incentivi per i farmaci orfani e da un ecosistema di farmacie specializzate maturo. I centri accademici statunitensi offrono infrastrutture per la sperimentazione e registri dei pazienti approfonditi, il che riduce il rischio di sviluppo. Il Canada offre il rimborso pubblico attraverso programmi di accesso speciale, sebbene a un ritmo più lento, mentre il Messico aumenta i volumi attraverso cliniche private che servono pazienti transfrontalieri. I cluster produttivi in Massachusetts, Carolina del Nord e Colorado conferiscono alla regione una resilienza dell'offerta che sostiene il mercato dell'atassia di Friedreich.
Il mercato europeo dell'atassia di Friedreich
L'Europa segue con un'adozione rapida ma eterogenea. L'approvazione dell'EMA garantisce un marketing centralizzato, ma le scadenze nazionali per la valutazione delle tecnologie sanitarie variano, creando complessità nella sequenza di lancio. L'ambiente di accesso anticipato della Germania accelera l'aumento dei ricavi, mentre Spagna e Italia procedono più lentamente. Gli investimenti nelle piante vettoriali belghe e tedesche accorciano le catene di approvvigionamento, ma la capacità rimane limitata. Le associazioni di difesa dei pazienti assicurano finanziamenti per la ricerca e influenzano i dibattiti sui rimborsi, mantenendo un clima politico favorevole.
APAC Mercato dell'atassia di Friedreich
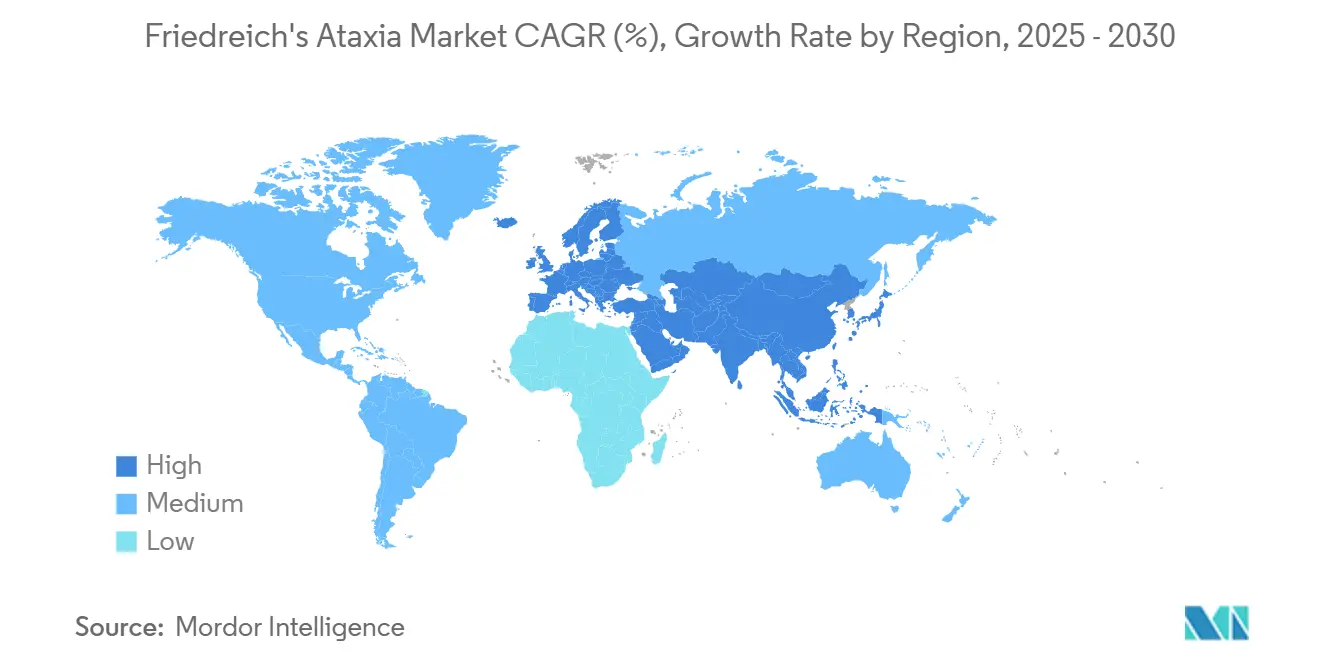
L'Asia-Pacifico è la regione in più rapida crescita, con un CAGR del 9.47% al 2030, grazie ai cambiamenti politici in Cina, Giappone e Australia che aumentano la visibilità delle malattie rare. L'elenco nazionale cinese delle malattie rare supporta l'approvazione accelerata e gli sgravi fiscali, sebbene il rimborso rimanga frammentario. Il percorso Sakigake del Giappone premia l'innovazione con una revisione prioritaria. La limitata capacità di vettorizzazione costringe a fare affidamento sulle importazioni, quindi qualsiasi problema nella produzione occidentale si ripercuote sull'intera area Asia-Pacifico. I paesi stanno espandendo i progetti pilota di screening neonatale e i registri dei pazienti, il che sbloccherà una domanda incrementale di mercato per l'atassia di Friedreich con il miglioramento dei tassi diagnostici.
Panorama competitivo
Il mercato dell'atassia di Friedreich è moderatamente concentrato. Biogen ha consolidato la sua leadership dopo aver acquisito Reata per 7.3 miliardi di dollari nel 2024, acquisendo SKYCLARYS e la sua consolidata base di prescrittori. Lexeo e Voyager promuovono strategie di sostituzione genica che mirano a cure funzionali piuttosto che a una gestione cronica. Larimar persegue una terapia di sostituzione proteica che potrebbe integrare le correzioni genetiche a monte.
La differenziazione strategica ruota attorno all'ingegneria vettoriale, al tropismo tissutale e alla resa produttiva. Le aziende investono in impianti AAV interni per aggirare gli arretrati di sviluppo contrattuali. Gli operatori basati su CRISPR si assicurano finanziamenti non diluitivi per esplorare modifiche una tantum, sebbene i percorsi normativi siano ancora in fase di definizione. Proliferano modelli di alleanza, come Neurocrine che co-sviluppa le risorse di Voyager per condividere costi e rischi tecnici. Nel complesso, l'arena competitiva favorisce le aziende con R&S integrata, sviluppo di processo e capacità commerciali in grado di superare le barriere specifiche del settore terapeutico dell'atassia di Friedreich.
Leader del settore dell'atassia di Friedreich
-
Biogen
-
Lexeo Terapeutica
-
Terapeutica Minoryx
-
Terapia PTC
-
Retrotopo
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Giugno 2025: Biogen ha avviato lo studio pediatrico di fase 3 BRAVE per valutare l'omaveloxolone nei bambini di età compresa tra 2 e <16 anni, con un periodo randomizzato di 52 settimane seguito da un'estensione in aperto.
- Giugno 2025: la Medicines and Healthcare products Regulatory Agency del Regno Unito ha approvato l'omaveloxolone per i pazienti di età pari o superiore a 16 anni.
- Febbraio 2024: Larimar Therapeutics ha annunciato dati positivi di fase 2 per nomlabofusp e pianifica uno studio di conferma prima della presentazione della domanda di autorizzazione all'immissione in commercio (BLA) nel 2025.
Ambito del rapporto sul mercato globale dell'atassia di Friedreich
Secondo l'ambito del rapporto, l'atassia di Friedreich è una malattia neurodegenerativa ereditaria caratterizzata da un danno progressivo al sistema nervoso, che porta a compromissione della coordinazione, debolezza muscolare e difficoltà a camminare. È causata da mutazioni nel gene FXN, che determinano una ridotta produzione di fratassina, una proteina essenziale per la funzione mitocondriale. I sintomi si manifestano tipicamente nell'infanzia o nell'adolescenza e possono includere instabilità dell'andatura, problemi di linguaggio e problemi cardiovascolari. Attualmente, il trattamento si concentra principalmente sulla gestione dei sintomi e sul miglioramento della qualità della vita.
Il mercato dell'atassia di Friedreich è segmentato per tipologia di terapia, che include terapie modificatrici della malattia, terapie geniche, terapie di sostituzione proteica, terapie a base di RNA e terapie sintomatiche. Inoltre, il mercato è segmentato per classe di farmaci in antiossidanti/attivatori di Nrf2, agonisti PPAR, vettori genici della fratassina (AAV, lentivirali), stabilizzatori mitocondriali e altri. Infine, la segmentazione per via di somministrazione include vie di somministrazione orale, endovenosa, intratecale e sottocutanea. Il mercato è inoltre segmentato per fascia d'età in pediatrica (<18 anni), adulta (18-40 anni) e a esordio tardivo (>40 anni). La segmentazione per canale di distribuzione include farmacie ospedaliere, farmacie specializzate e farmacie online. Per area geografica, il mercato è segmentato in Nord America, Europa, Asia-Pacifico, Medio Oriente e Africa e Sud America. Le previsioni di mercato sono fornite in termini di valore (USD).
| Terapie modificanti la malattia |
| Terapie geniche |
| Terapie di sostituzione proteica |
| Terapie basate sull'RNA |
| Terapie sintomatiche |
| Attivatori antiossidanti/Nrf2 |
| Agonisti PPAR |
| Vettori genici della fratassina (AAV, lentivirali) |
| Stabilizzatori mitocondriali |
| Altro |
| Orale |
| endovenoso |
| Intratecale |
| Sottocutaneo |
| Pediatrico (<18 anni) |
| Adulto (18–40 anni) |
| Esordio tardivo (>40 anni) |
| Farmacie ospedaliere |
| Farmacie specializzate |
| Farmacie online |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Italia | |
| Spagna | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| Giappone | |
| India | |
| Australia | |
| Corea del Sud | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente & Africa | GCC |
| Sud Africa | |
| Resto del Medio Oriente e dell'Africa | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America |
| Per tipo di terapia | Terapie modificanti la malattia | |
| Terapie geniche | ||
| Terapie di sostituzione proteica | ||
| Terapie basate sull'RNA | ||
| Terapie sintomatiche | ||
| Di Drug Class | Attivatori antiossidanti/Nrf2 | |
| Agonisti PPAR | ||
| Vettori genici della fratassina (AAV, lentivirali) | ||
| Stabilizzatori mitocondriali | ||
| Altro | ||
| Per via di amministrazione | Orale | |
| endovenoso | ||
| Intratecale | ||
| Sottocutaneo | ||
| Per gruppo di età | Pediatrico (<18 anni) | |
| Adulto (18–40 anni) | ||
| Esordio tardivo (>40 anni) | ||
| Per canale di distribuzione | Farmacie ospedaliere | |
| Farmacie specializzate | ||
| Farmacie online | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| India | ||
| Australia | ||
| Corea del Sud | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | GCC | |
| Sud Africa | ||
| Resto del Medio Oriente e dell'Africa | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
Domande chiave a cui si risponde nel rapporto
Qual è il valore previsto del mercato dell'atassia di Friedreich nel 2030?
Si prevede che il mercato raggiungerà i 2.07 miliardi di dollari entro il 2030.
Quale segmento della terapia si sta espandendo più rapidamente?
Si prevede che le terapie geniche registreranno un CAGR dell'11.23% tra il 2025 e il 2030.
Quanto sono dominanti oggi gli attivatori antiossidanti/Nrf2?
Hanno detenuto l'88.56% dei ricavi del 2024, trainati dal lancio dell'omaveloxolone.
Perché l'area Asia-Pacifico è la regione in più rapida crescita?
L'espansione dei registri dei pazienti, lo screening neonatale e le politiche sulle malattie rare in Cina e Giappone determinano un CAGR del 9.47%.
Quali sfide limitano la disponibilità della terapia genica a breve termine?
La carenza globale di capacità produttiva di vettori virali e di materie prime limita la produzione.


