

Dimensioni e quota del mercato delle patatine fritte
Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
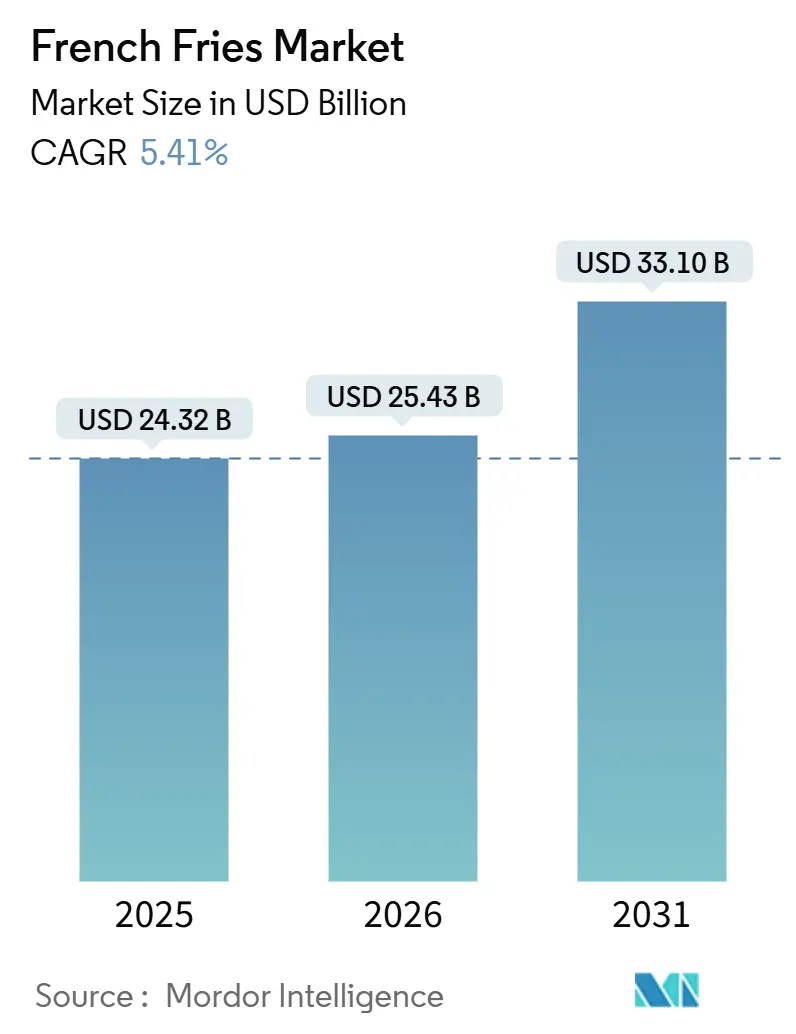
| Dimensione del mercato (2026) | 25.43 miliardo di dollari |
| Dimensione del mercato (2031) | 33.10 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 5.41% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Europa |
| Concentrazione del mercato | Medio |
Principali giocatori
*Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. |
|
Analisi del mercato delle patatine fritte di Mordor Intelligence
Il mercato globale delle patatine fritte valeva 24.32 miliardi di dollari nel 2025, è stato stimato a 25.43 miliardi di dollari nel 2026 e si prevede che raggiungerà i 33.10 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 5.41% durante il periodo di previsione (2026-2031). Questa crescita riflette un significativo cambiamento nelle preferenze dei consumatori verso alimenti pronti, guidato dall'urbanizzazione, dall'aumento del reddito disponibile e dall'espansione delle catene di ristoranti a servizio rapido (QSR), dove le patatine fritte rimangono un elemento fondamentale del menu. La forza del mercato risiede nel duplice appeal delle patatine fritte surgelate, che si rivolgono sia agli acquirenti istituzionali alla ricerca di efficienza operativa, sia alle famiglie che privilegiano opzioni di pasti veloci e affidabili. La traiettoria di crescita deve tuttavia affrontare alcuni ostacoli. All'inizio del 2026, i produttori in Belgio e nei Paesi Bassi hanno temporaneamente interrotto la produzione a causa di un eccesso di offerta, mentre gli esportatori indiani e cinesi hanno raddoppiato la loro capacità per conquistare quote di mercato nelle regioni dell'Asia-Pacifico e del Medio Oriente. Questa situazione sottolinea come gli squilibri regionali nell'offerta e l'espansione della produzione nei mercati emergenti stiano rimodellando le dinamiche competitive a un ritmo più rapido.
Punti chiave del rapporto
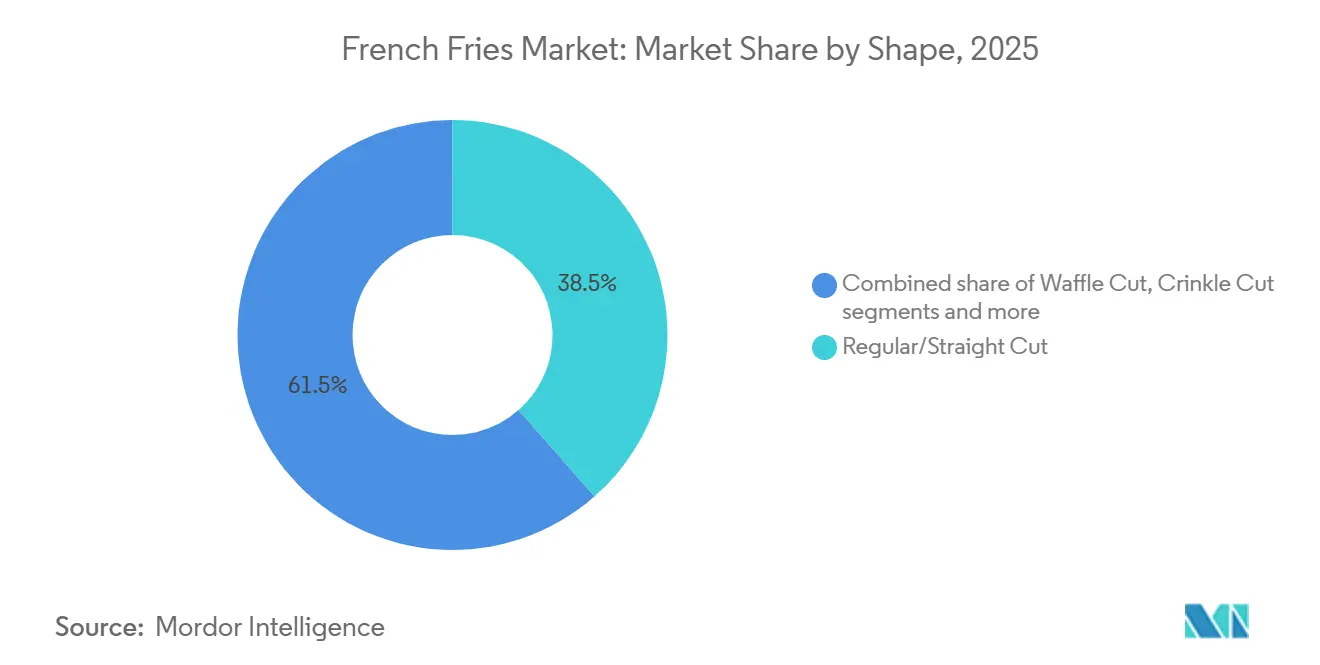
- In base alla forma, il taglio regolare/dritto ha registrato una quota di fatturato del 38.51% nel 2025, mentre si prevede che il taglio a nido d'ape aumenterà a un CAGR del 6.42% entro il 2031.
- In base alla tipologia, le patatine fritte surgelate hanno dominato l'88.17% della quota di mercato delle patatine fritte nel 2025 e si prevede che registreranno il CAGR più elevato, pari al 5.72%, fino al 2031.
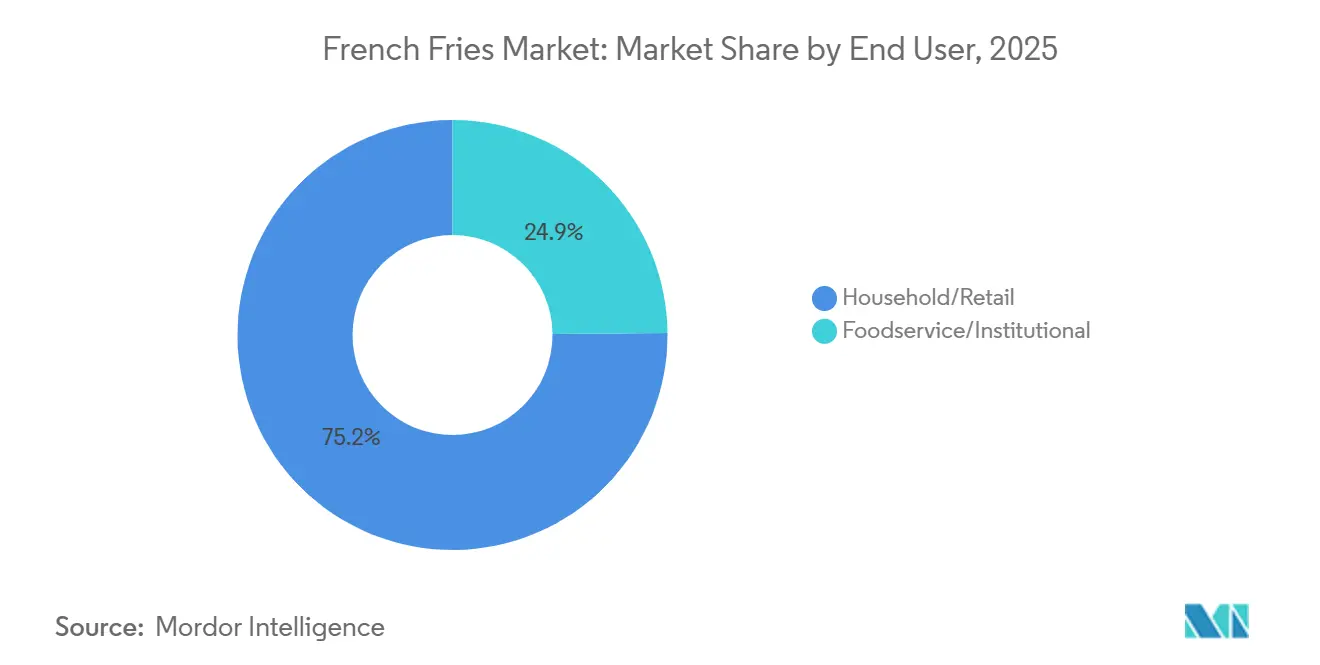
- Per quanto riguarda l'utente finale, il segmento domestico/al dettaglio ha rappresentato il 75.15% delle dimensioni del mercato delle patatine fritte nel 2025 e sta crescendo a un CAGR del 6.82% fino al 2031.
- In termini geografici, l'Europa ha conquistato il 34.16% della quota di mercato delle patatine fritte nel 2025, mentre si prevede che l'area Asia-Pacifico crescerà a un CAGR del 5.98%, il più rapido tra tutte le regioni.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale delle patatine fritte
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Crescente domanda di snack pratici e pronti da consumare. | + 1.2% | Diffusione globale, con una forte diffusione in Nord America, Europa e nelle aree urbane dell'Asia-Pacifico. | Medio termine (2-4 anni) |
| Espansione delle catene di ristoranti a servizio rapido a livello globale | + 1.5% | Nucleo dell'Asia-Pacifico (Cina, India, Giappone), con ripercussioni sul Medio Oriente e sul Sud America. | A lungo termine (≥ 4 anni) |
| Aumento del consumo di fast food tra i millennial | + 0.8% | Nord America, Europa e centri urbani emergenti nella regione Asia-Pacifico | A breve termine (≤ 2 anni) |
| Innovazione di prodotto con nuovi gusti e opzioni di condimento. | + 0.7% | Vendita al dettaglio in Nord America ed Europa, lancio selettivo di ristoranti a servizio rapido nella regione Asia-Pacifico. | Medio termine (2-4 anni) |
| Progressi nella conservazione a freddo e nelle infrastrutture della catena di approvvigionamento | + 0.9% | Asia-Pacifico (Cina, India, Indonesia), Medio Oriente e alcuni mercati sudamericani. | A lungo termine (≥ 4 anni) |
| Crescita dei canali di vendita al dettaglio e distribuzione di alimenti surgelati | + 1.0% | Presente a livello globale, con una penetrazione accelerata dell'e-commerce in Nord America, Europa e nelle aree urbane dell'Asia. | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Espansione delle catene di ristoranti a servizio rapido a livello globale
Le catene di ristorazione rapida (QSR) sono un fattore chiave per la domanda nel mercato globale delle patatine fritte surgelate. Nell'anno fiscale 2024, Yum! Brands, società madre di KFC, Taco Bell, Pizza Hut e Habit Burger & Grill, gestiva oltre 63,000 ristoranti in più di 155 paesi e territori. Questi punti vendita sono gestiti principalmente da circa 1,500 affiliati in tutto il mondo.[1]Fonte: Yum! Brands RSC, "Investitori", investors.yum.comL'azienda si sta espandendo in modo aggressivo in mercati come Cina, India e altre economie emergenti, dove le patatine fritte sono ampiamente accettate come contorno neutro e universale. Questa tendenza evidenzia una dinamica di mercato cruciale: i produttori con accordi di fornitura a lungo termine con le catene globali di ristorazione rapida beneficiano di una domanda di volume costante e di un maggiore potere di determinazione dei prezzi. D'altro canto, i produttori che si affidano alle vendite spot corrono il rischio di pressioni sui margini, soprattutto durante i periodi di calo dell'affluenza nei ristoranti.
Crescente domanda di snack pratici e pronti da consumare.
L'urbanizzazione e la crescente diffusione di famiglie con doppio reddito stanno alimentando la domanda di soluzioni per pasti veloci, posizionando le patatine fritte surgelate come un fattore chiave nel mercato globale delle patatine fritte. Questi prodotti si sono evoluti da contorno da ristorante a alimento base per le famiglie, offrendo un gusto di qualità da ristorante in meno di 20 minuti. Il loro fascino risiede non solo nella rapidità di preparazione, ma anche nell'eliminazione della necessità di pelarle, tagliarle e gestire l'olio, rendendole estremamente pratiche per i consumatori con poco tempo a disposizione. Come riportato dall'American Frozen Food Institute (AFFI), i dati del 2026 hanno rivelato che il 40% degli acquirenti consuma ormai alimenti surgelati ogni pochi giorni o quotidianamente, un aumento significativo rispetto al 35% del 2019.[2]American Frozen Food Institute, "Perché i cibi surgelati sono un elemento essenziale in cucina ogni giorno", affi.orgQuesto cambiamento strutturale nel comportamento dei consumatori supporta la solida crescita annua composta (CAGR) del 6.82% del segmento domestico/vendita al dettaglio. Inoltre, i produttori che investono in formati porzionati e pronti per il forno sono ben posizionati per conquistare una quota di mercato maggiore, poiché la praticità sta diventando sempre più un criterio di acquisto fondamentale.
Innovazione di prodotto con nuovi gusti e opzioni di condimento.
L'innovazione nel gusto e le riformulazioni incentrate sulla salute guidano la differenziazione in una categoria di prodotti affini. Nel febbraio 2026, Roots Farm Fresh ha lanciato patatine fritte a cialda biologiche, prive di oli di semi e cotte in olio di avocado, rivolte ai canali di vendita al dettaglio di prodotti naturali e ai consumatori diffidenti nei confronti degli oli di semi industriali. McCormick ha introdotto nel 2024 kit di condimento per friggitrice ad aria, consentendo agli chef casalinghi di ottenere sapori da ristorante come aglio e parmigiano, spezie Cajun e tartufo su patatine fritte surgelate standard. Questo separa di fatto il sapore dal produttore, spostando i margini di profitto al fornitore di spezie. Tali innovazioni frammentano il mercato, creando livelli premium che spuntano prezzi più elevati, elevando al contempo le aspettative per i produttori consolidati che dipendono dalle economie di scala e dalla leadership di costo.
Progressi nella conservazione a freddo e nelle infrastrutture della catena di approvvigionamento
Uno dei principali fattori trainanti del mercato globale delle patatine fritte è il crescente investimento nelle infrastrutture della catena del freddo in Asia-Pacifico e Medio Oriente. Questi sviluppi stanno aprendo l'accesso a mercati precedentemente inesplorati, riducendo al minimo il deterioramento e garantendo la disponibilità costante di patatine fritte surgelate durante tutto l'anno. In India, HyFun Foods sta espandendo significativamente le sue attività di agricoltura a contratto, che ora coprono 30,000 ettari in Gujarat e Madhya Pradesh, per soddisfare la crescente domanda. Inoltre, le performance di esportazione della Cina sottolineano la rapida espansione del mercato. Tra gennaio e maggio 2025, la Cina ha esportato 139,000 tonnellate di patatine fritte surgelate, una cifra considerevole se confrontata con le 206,000 tonnellate esportate nel corso del 2024. Negli ultimi sette anni, le esportazioni cinesi di patatine fritte surgelate sono cresciute di quasi 26 volte, con la crescita più significativa a partire dal 2020. Inoltre, le dinamiche commerciali stanno cambiando, poiché le regioni che tradizionalmente importavano patatine fritte surgelate stanno emergendo come esportatori, rimodellando il panorama dell'offerta globale.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Preoccupazioni per la salute legate all'elevato apporto di grassi e calorie | -0.9% | A livello globale, con un maggiore controllo normativo in Europa e in alcuni comuni degli Stati Uniti. | Medio termine (2-4 anni) |
| La volatilità dei rendimenti agricoli rappresenta un rischio significativo per la stabilità dell'approvvigionamento di patate. | -1.1% | Nord America (Pacifico nord-occidentale), Europa (Belgio, Paesi Bassi, Francia), in via di sviluppo in India | A breve termine (≤ 2 anni) |
| Limiti più severi per l'acrilamide nei cibi fritti | -0.6% | Europa (giurisdizione dell'EFSA), potenziale intervento della Food and Drug Administration degli Stati Uniti | A lungo termine (≥ 4 anni) |
| Elevati costi di trasporto per la distribuzione di patatine fritte surgelate | -0.8% | A livello globale, con una forte pressione sulle rotte di esportazione a lungo raggio (dall'Europa al Medio Oriente, dal Nord America all'Asia). | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Preoccupazioni per la salute legate all'elevato apporto di grassi e calorie
La crescente prevalenza di obesità e malattie croniche si sta affermando come un importante fattore limitante per il mercato globale delle patatine fritte. I responsabili politici e le organizzazioni sanitarie stanno prendendo sempre più di mira i cibi fritti, comprese le patatine fritte, a causa del loro elevato contenuto calorico e di grassi saturi. L'Organizzazione Mondiale della Sanità (OMS), attraverso il suo Piano di accelerazione per fermare l'obesità, ha proposto misure come restrizioni di marketing e incentivi alla riformulazione dei prodotti per incoraggiare abitudini alimentari più sane.[3]Fonte: Organizzazione Mondiale della Sanità, "Piano di accelerazione dell'OMS per fermare l'obesità", WHO.orgIn risposta, aziende come Lamb Weston stanno riformulando i loro prodotti, introducendo patatine fritte a basso contenuto di olio commercializzate come alternative "più salutari". Tuttavia, queste riformulazioni presentano delle sfide. L'utilizzo di trattamenti enzimatici, oli alternativi e friggitrici ad aria richiede ingenti investimenti di capitale. Inoltre, l'accettazione da parte dei consumatori rimane discontinua, poiché le modifiche al gusto e alla consistenza limitano una diffusione più ampia. Mentre i consumatori attenti alla salute stanno riducendo il consumo o passando ad alternative al forno, una parte del mercato è disposta a pagare un prezzo maggiorato per opzioni a basso contenuto di grassi.
La volatilità dei rendimenti agricoli rappresenta un rischio significativo per la stabilità dell'approvvigionamento di patate.
Il mercato globale delle patatine fritte surgelate si trova ad affrontare notevoli limitazioni a causa dell'elevata dipendenza da una catena del freddo ininterrotta, dalla produzione alla vendita al dettaglio. I costi di trasporto rimangono una sfida costante, soprattutto con l'aumento delle distanze e le fluttuazioni dei prezzi del carburante. Nel biennio 2024-2025, le tariffe per il trasporto refrigerato su camion e container sono aumentate vertiginosamente, spinte dall'aumento dei prezzi del diesel e dalle continue interruzioni nelle reti logistiche globali a seguito degli adeguamenti post-pandemici. I produttori europei, in particolare in Belgio e nei Paesi Bassi, che esportano in Medio Oriente, un mercato chiave per le loro patatine fritte, hanno dovuto affrontare una duplice pressione: l'aumento dei costi energetici a livello nazionale e l'incremento delle tariffe di trasporto, ulteriormente aggravati dalle tensioni geopolitiche che hanno interrotto le rotte marittime del Mar Rosso. All'inizio del 2026, l'associazione belga del commercio delle patate ha segnalato interruzioni legate al conflitto che hanno avuto un impatto sulle esportazioni verso l'Arabia Saudita e i Paesi del Golfo. Ciò ha aggravato i problemi di eccesso di offerta, poiché i produttori hanno faticato a spedire economicamente i volumi in eccesso, secondo Potato Business.
Analisi del segmento
Per forma: il taglio a cialda stimola la crescita dei premi
Nel 2025, le patatine fritte a taglio dritto si sono affermate come il segmento più ampio, detenendo il 38.51% della quota di mercato globale. Il loro predominio deriva dall'ampio utilizzo nei ristoranti a servizio rapido (QSR), dove la standardizzazione e la familiarità dei consumatori ne guidano la domanda. Queste patatine sono apprezzate nel settore della ristorazione per la loro efficienza operativa, che include tempi di cottura costanti, assorbimento di olio prevedibile e minime regolazioni delle attrezzature. Tuttavia, la crescita di questo segmento sta rallentando, poiché le catene di QSR esplorano sempre più tagli speciali per differenziare il proprio menù. I produttori che si affidano esclusivamente alla produzione di patatine a taglio dritto potrebbero trovarsi ad affrontare delle difficoltà con l'evoluzione del mercato verso una maggiore varietà e innovazione.
Si prevede che le patatine fritte a taglio waffle rappresenteranno il segmento in più rapida crescita, con un robusto tasso di crescita annuo composto (CAGR) del 6.42% fino al 2031. Questa rapida crescita è alimentata da una tendenza alla premiumizzazione nei reparti surgelati della grande distribuzione, dove i formati a taglio waffle e ondulato spuntano prezzi più elevati rispetto alle alternative a taglio dritto, grazie al loro aspetto unico e alla maggiore capacità di trattenere le salse. Nel febbraio 2026, Roots Farm Fresh, un marchio più piccolo, ha fatto scalpore nella grande distribuzione specializzata lanciando patatine fritte a taglio waffle biologiche senza olio di semi, dimostrando l'importanza della differenziazione della forma. La crescente popolarità delle patatine fritte a taglio waffle evidenzia la preferenza dei consumatori per la novità e la loro disponibilità a pagare un prezzo più alto, offrendo ai produttori l'opportunità di investire in linee di taglio flessibili per soddisfare questa crescente domanda.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per forma: il dominio congelato rafforza la tendenza alla convenienza
Nel 2025, le patatine fritte surgelate rappresentavano l'88.17% del mercato, risultando il segmento più ampio. Il predominio di questo segmento è dovuto alla praticità operativa e all'efficienza dei costi, poiché i formati surgelati semplificano lo stoccaggio, prolungano la durata di conservazione e ottimizzano i processi in cucina per gli operatori del settore della ristorazione. Le patatine fritte surgelate eliminano la manodopera quotidiana per la preparazione, riducono gli sprechi e consentono una produzione centralizzata che beneficia delle economie di scala. Le catene di ristoranti a servizio rapido (QSR) adottano universalmente i formati surgelati per garantire un gusto uniforme in migliaia di punti vendita, un fattore critico per il mantenimento dell'identità del marchio. Questa ampia diffusione sottolinea la solida posizione del segmento sul mercato.
Il segmento in più rapida crescita, quello delle patatine fritte surgelate, dovrebbe espandersi a un tasso di crescita annuo composto (CAGR) del 5.72% fino al 2031. Questa crescita si autoalimenta, poiché i produttori continuano a investire in capacità produttiva grazie alla domanda prevedibile, che riduce i costi unitari e amplia il divario di prezzo rispetto alle patatine fresche. Questa dinamica accelera ulteriormente il passaggio dal formato fresco a quello surgelato. Nel frattempo, le patatine fritte tagliate fresche, che detengono una quota di mercato dell'11.83% nel 2025, si trovano ad affrontare sfide strutturali come la carenza di manodopera, l'aumento dei salari minimi e gli elevati costi di capitale delle attrezzature per la pelatura e il taglio. Le aziende innovative che puntano al segmento fresco devono concentrarsi sull'automazione, come la pelatura e il taglio robotizzati, oppure posizionarsi nella categoria ultra-premium, dove la preparazione ad alta intensità di manodopera può giustificare prezzi più elevati. Per il segmento surgelato, la sostenibilità rimane un obiettivo chiave, con produttori leader come McCain e Lamb Weston che investono in energie rinnovabili e agricoltura rigenerativa per affrontare le problematiche legate all'impronta di carbonio.
Per utente finale: famiglie/vendita al dettaglio guidano l'evoluzione del mercato
Nel 2025, le famiglie e i canali di vendita al dettaglio hanno dominato il mercato globale delle patatine fritte, rappresentando il 75.15%, e si prevede che cresceranno con un CAGR del 6.82% fino al 2031. All'interno del segmento retail, supermercati e ipermercati si sono affermati come il sotto-canale principale, grazie alla loro ampia disponibilità e alla forte propensione dei consumatori verso l'esperienza di acquisto in negozio. Nel frattempo, i canali della ristorazione e istituzionali, inclusi i ristoranti a servizio rapido (QSR) e i ristoranti tradizionali, stanno registrando una crescita significativa. Questa espansione è trainata dalla crescente urbanizzazione e dall'aumento dei pasti consumati fuori casa, fattori che insieme sostengono la domanda di prodotti a base di patate pronti da cuocere.
Il commercio al dettaglio online sta rapidamente guadagnando terreno, trainato dai servizi in abbonamento e dagli sconti per acquisti all'ingrosso che riscuotono successo tra le famiglie attente al budget. Con un numero crescente di consumatori che optano per pasti veloci e cotti in casa, la domanda di patatine fritte surgelate è aumentata vertiginosamente, poiché molti cercano piatti rapidi e di qualità da ristorante. La rapida diffusione delle friggitrici ad aria in Nord America e in Europa ha dato un ulteriore impulso a questo segmento, consentendo alle patatine fritte surgelate di competere con il gusto croccante e cotto al forno delle patatine fritte tradizionali dei ristoranti a servizio rapido (QSR). Inoltre, la crescita della grande distribuzione organizzata e dell'e-commerce ha reso questi prodotti più accessibili, incentivando ulteriormente il consumo globale di patatine fritte surgelate da parte delle famiglie.
Analisi geografica
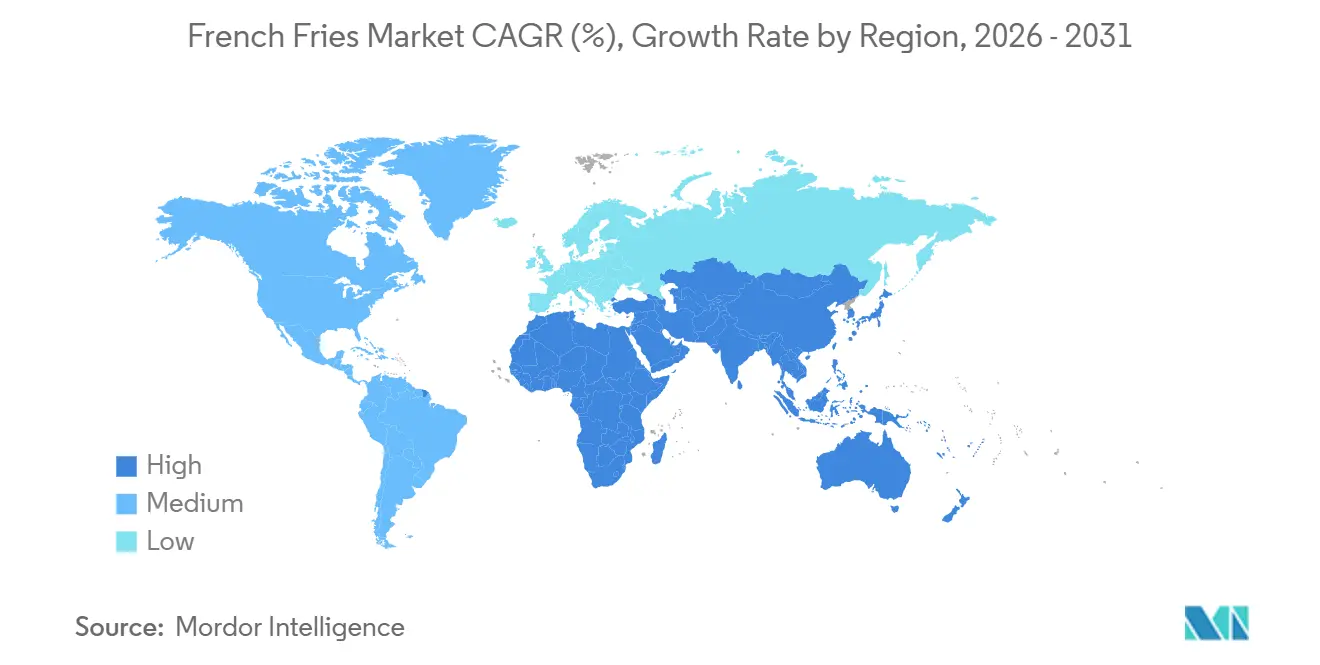
Nel 2025, l'Europa si è affermata come il segmento regionale più importante nel mercato globale delle patatine fritte, rappresentando il 34.16% del fatturato totale. Questo primato è attribuito al Belgio e ai Paesi Bassi, leader mondiali nell'esportazione di patatine fritte. Aziende come Lamb Weston e Aviko stanno espandendo attivamente la propria capacità produttiva in Europa. Ad esempio, Aviko ha investito in impianti di trasformazione nei Paesi Bassi e in Belgio, migliorando l'offerta di patatine fritte surgelate sia per il mercato al dettaglio che per quello della ristorazione. Inoltre, la forte presenza di ristoranti a servizio rapido e l'espansione delle catene di fast food sostengono una domanda elevata e costante di prodotti a base di patate surgelati e pronti da cuocere. Infine, la crescente preferenza dei consumatori per i cibi pronti, dettata dai ritmi frenetici della vita urbana e dall'aumento delle famiglie con doppio reddito, stimola ulteriormente i consumi.
Si prevede che la regione Asia-Pacifico sarà il segmento regionale a più rapida crescita, con un CAGR del 5.98% fino al 2031. Questa crescita è trainata dalla rapida espansione dei ristoranti a servizio rapido (QSR), dall'aumento dei redditi della classe media e dalla maggiore capacità di trasformazione interna, che riduce la dipendenza dalle importazioni. Le esportazioni cinesi di patatine fritte surgelate sono balzate a 290,000 tonnellate nel biennio 2024-2025, con un aumento di dieci volte in cinque anni, con Giappone, Filippine, Thailandia e Indonesia come destinazioni principali. Inoltre, la Cina ha raggiunto l'autosufficienza, non figurando più tra i principali importatori. Investimenti come l'espansione da 108 milioni di dollari di HyFun Foods nel Gujarat e lo stabilimento da 750 crore di rupie (88 milioni di dollari) di Agristo a Bijnor, in collaborazione con Wave Group, evidenziano gli sforzi di espansione dei produttori indiani per soddisfare la domanda interna di ristorazione rapida (QSR), dove KFC gestisce oltre 600 punti vendita e McDonald's oltre 500, e per sfruttare le opportunità di esportazione nel Sud-est asiatico e in Medio Oriente.
Il Nord America, che comprende Stati Uniti, Canada e Messico, bilancia i consumi pro capite consolidati con investimenti attivi in capacità produttiva, con l'obiettivo di mantenere la propria quota di mercato rispetto agli esportatori asiatici. Il Canada svolge un ruolo cruciale come principale esportatore di patatine fritte surgelate, in particolare verso gli Stati Uniti. Il panorama produttivo della regione è dominato da aziende come McCain Foods e Cavendish Farms. Ad esempio, Cavendish Farms ha effettuato investimenti significativi nei suoi stabilimenti nordamericani, a testimonianza della strategia canadese di rafforzare le catene di approvvigionamento transfrontaliere nell'ambito dell'accordo USMCA.
Panorama competitivo
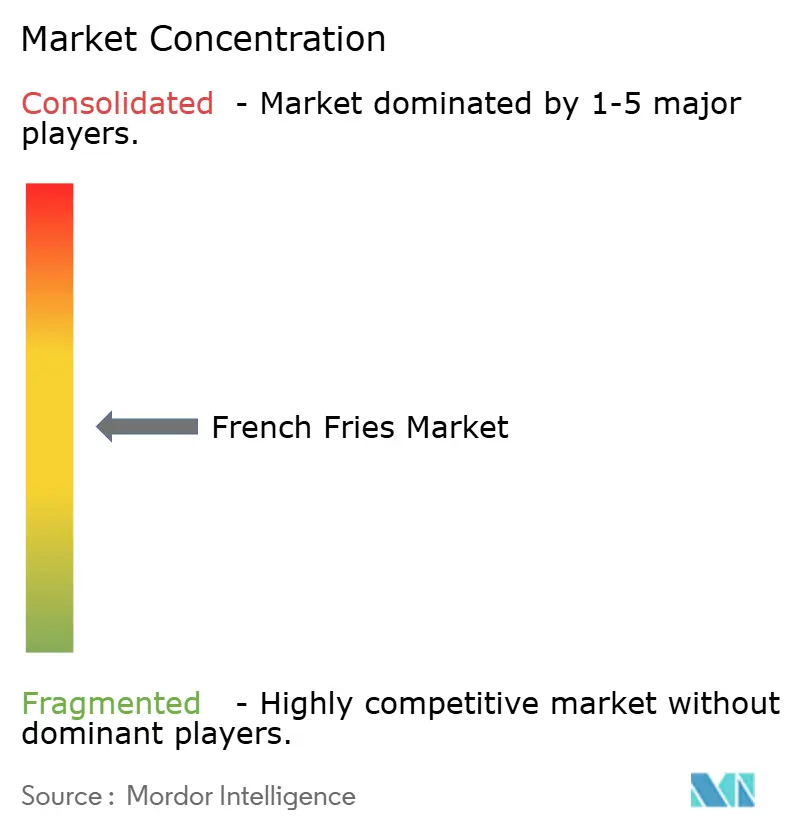
Il mercato europeo delle patatine fritte è moderatamente concentrato, caratterizzato da un mix di grandi multinazionali, specialisti regionali e nuovi operatori. I principali attori, come McCain Foods, Lamb Weston e JR Simplot Company, dominano il mercato grazie al loro forte controllo sull'approvvigionamento, alle capacità di lavorazione avanzate e alle estese reti di distribuzione. Le loro dimensioni e l'efficienza operativa garantiscono una qualità costante del prodotto e un'ampia penetrazione nel mercato. Nel frattempo, gli operatori regionali competono sfruttando le catene di approvvigionamento locali e rispondendo alle specifiche preferenze dei consumatori.
La tecnologia è un fattore cruciale per acquisire un vantaggio competitivo sul mercato. Le aziende adottano sempre più sistemi avanzati di elaborazione e controllo qualità per migliorare l'efficienza e mantenere la coerenza del prodotto. L'automazione e le tecnologie di ispezione basate sull'intelligenza artificiale aumentano la capacità produttiva, minimizzano gli sprechi e garantiscono una produzione standardizzata, elemento essenziale negli ambienti di produzione ad alto volume. Inoltre, la concorrenza si sta intensificando sulla differenziazione del prodotto, spinta dalla crescente domanda di opzioni più salutari e specializzate, come patatine fritte a basso contenuto di grassi, senza glutine e con oli alternativi, per soddisfare le mutevoli preferenze dei consumatori.
Oltre all'innovazione di prodotto, gli operatori di mercato si concentrano sul posizionamento del marchio e sull'adattamento ai mutamenti dei modelli di consumo per rafforzare la propria presenza sul mercato. Le multinazionali beneficiano di una forte notorietà del marchio e di consolidate partnership con le catene di ristorazione. Al contrario, i produttori più piccoli e regionali competono offrendo flessibilità, efficienza dei costi e l'utilizzo di ingredienti di provenienza locale. Il panorama competitivo è ulteriormente influenzato dal crescente consolidamento e dalla collaborazione lungo tutta la catena del valore, poiché le aziende mirano a migliorare l'efficienza operativa, ottimizzare le catene di approvvigionamento e mantenere standard qualitativi costanti in un mercato dinamico e guidato dalla domanda.
Leader del settore delle patatine fritte
-
McCain Alimenti Ltd
-
Agnello Weston Holdings Inc
-
JR Simplot Company
-
Aviko BV (Royal Cosun)
-
Fattorie Cavendish
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Marzo 2026: Lamb Weston si espande nel mercato al dettaglio malese introducendo le sue patatine fritte surgelate per il consumo domestico. Questo fa seguito al debutto dell'azienda nel settore della vendita al dettaglio a Singapore nel novembre 2025 e sottolinea la sua continua crescita nel Sud-est asiatico.
- Novembre 2025: Seabrook Crisps ha lanciato una nuova linea di patatine fritte surgelate e snack di patate aromatizzati. Le patatine fritte dell'azienda erano disponibili nei popolari gusti formaggio e cipolla e sale e aceto. Nel frattempo, le patatine ondulate di Seabrook erano offerte in un gusto manzo e nel rinomato gusto sale marino del marchio.
- Ottobre 2025: Lamb Weston ha inaugurato in Argentina un impianto all'avanguardia per la produzione di patatine fritte surgelate, segnando un importante sviluppo che ha migliorato l'offerta di patatine fritte surgelate in tutto il mercato latinoamericano.
Ambito del rapporto sul mercato globale delle patatine fritte
| Taglio regolare/dritto |
| Taglio arricciato |
| Taglio a cialda |
| Patatine fritte di bistecca |
| Taglio riccio |
| Patatine fritte fresche |
| Patate Fritte Congelate |
| Servizi di ristorazione / Istituzioni | |
| Casa / Vendita al dettaglio | Supermercati/Ipermercati |
| Negozi di alimentari/di convenienza | |
| Negozi al dettaglio online | |
| Altri canali di distribuzione |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Resto del Nord America | |
| Europa | Germania |
| Regno Unito | |
| Italia | |
| Francia | |
| Spagna | |
| Olanda | |
| Polonia | |
| Belgio | |
| Svezia | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Australia | |
| Indonesia | |
| Corea del Sud | |
| Tailandia | |
| Singapore | |
| Resto dell'Asia-Pacifico | |
| Sud America | Brasile |
| Argentina | |
| Colombia | |
| Cile | |
| Perù | |
| Resto del Sud America | |
| Medio Oriente & Africa | Sud Africa |
| Arabia Saudita | |
| Emirati Arabi Uniti | |
| Nigeria | |
| Egitto | |
| Marocco | |
| Turchia | |
| Resto del Medio Oriente e dell'Africa |
| Per forma | Taglio regolare/dritto | |
| Taglio arricciato | ||
| Taglio a cialda | ||
| Patatine fritte di bistecca | ||
| Taglio riccio | ||
| Per modulo | Patatine fritte fresche | |
| Patate Fritte Congelate | ||
| Per utente finale | Servizi di ristorazione / Istituzioni | |
| Casa / Vendita al dettaglio | Supermercati/Ipermercati | |
| Negozi di alimentari/di convenienza | ||
| Negozi al dettaglio online | ||
| Altri canali di distribuzione | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Resto del Nord America | ||
| Europa | Germania | |
| Regno Unito | ||
| Italia | ||
| Francia | ||
| Spagna | ||
| Olanda | ||
| Polonia | ||
| Belgio | ||
| Svezia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Australia | ||
| Indonesia | ||
| Corea del Sud | ||
| Tailandia | ||
| Singapore | ||
| Resto dell'Asia-Pacifico | ||
| Sud America | Brasile | |
| Argentina | ||
| Colombia | ||
| Cile | ||
| Perù | ||
| Resto del Sud America | ||
| Medio Oriente & Africa | Sud Africa | |
| Arabia Saudita | ||
| Emirati Arabi Uniti | ||
| Nigeria | ||
| Egitto | ||
| Marocco | ||
| Turchia | ||
| Resto del Medio Oriente e dell'Africa | ||
Domande chiave a cui si risponde nel rapporto
Quale sarà il valore del mercato delle patatine fritte entro il 2031?
Le previsioni stimano un valore di 33.10 miliardi di dollari, supportato da un tasso di crescita annuo composto (CAGR) del 5.41% nel periodo 2026-2031.
Quale categoria di forme cresce più velocemente?
Le patatine fritte a cialda, che si prevede registreranno un tasso di crescita annuo composto (CAGR) del 6.42% fino al 2031, trainate dalla domanda del segmento premium nei punti vendita al dettaglio in Nord America ed Europa.
Perché i prodotti surgelati dominano il mercato delle patatine fritte?
Le patatine fritte surgelate offrono una qualità standardizzata, riducono il lavoro in cucina e ora si possono cuocere in modo croccante anche a casa, garantendo una quota di mercato dell'88.17% nel 2025 e un tasso di crescita annuo composto (CAGR) sostenuto del 5.72%.
Quale regione registra il tasso di crescita più elevato?
La regione Asia-Pacifico, con un CAGR del 5.98%, è trainata dall'espansione delle catene di ristorazione rapida e dagli investimenti nella capacità di trasformazione interna.


