

Panoramica di mercato
| Periodo di studio | 2019 - 2031 |
|---|---|
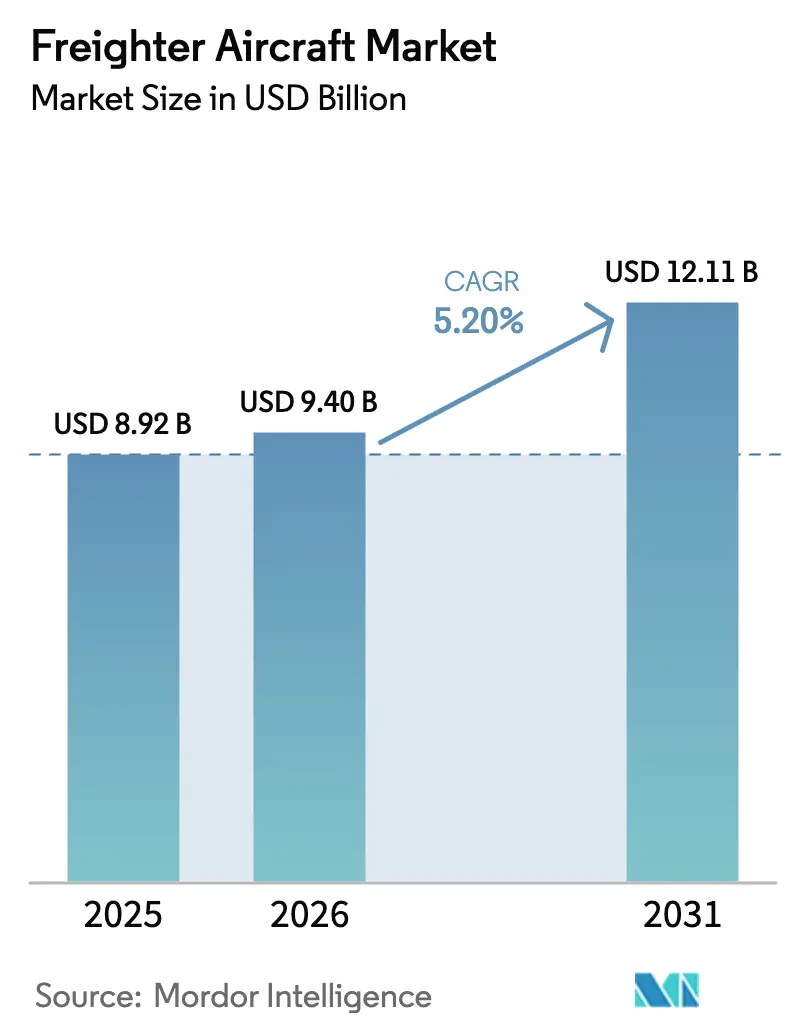
| Dimensione del mercato (2026) | 9.40 miliardo di dollari |
| Dimensione del mercato (2031) | 12.11 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 5.20% CAGR |
| Mercato in più rapida crescita | Medio Oriente |
| Il mercato più grande | Nord America |
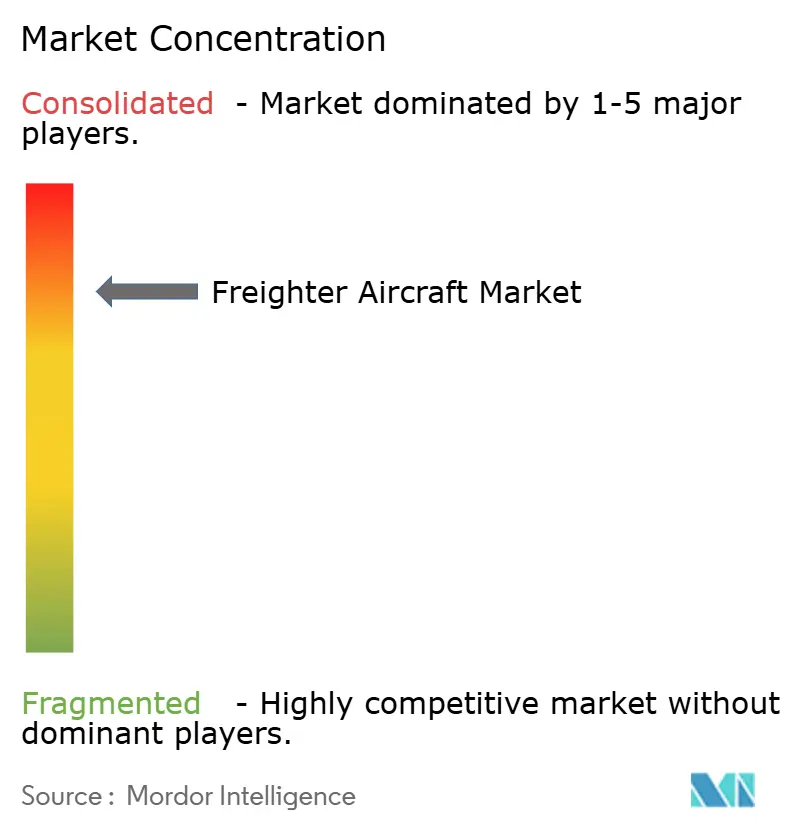
| Concentrazione del mercato | Alto |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato degli aerei cargo di Mordor Intelligence
Si prevede che il mercato degli aerei cargo crescerà da 8.92 miliardi di dollari nel 2025 a 9.40 miliardi di dollari nel 2026 e raggiungerà i 12.11 miliardi di dollari entro il 2031, con un CAGR del 5.20% nel periodo 2026-2031. Questa tendenza è trainata dalla crescita sostenuta dell'e-commerce transfrontaliero, dalla contrazione strutturale della capacità di stiva passeggeri e dalla pressione normativa che sta accelerando il rinnovo della flotta. I volumi di pacchi espressi rappresentano ora fino a un terzo del tonnellaggio del trasporto aereo cargo internazionale, spingendo gli integratori ad assicurarsi un sistema di sollevamento dedicato sul ponte principale ben prima dei picchi stagionali. Gli operatori stanno inoltre influenzando le decisioni di investimento a causa dello standard CO₂ dell'Organizzazione Internazionale per l'Aviazione Civile, in vigore dal 2027, e dei limiti di rumore del Capitolo 14, che stanno eliminando gradualmente gli aeromobili di Fase 3. Allo stesso tempo, la piena inclusione dell'aviazione nel Sistema di scambio di quote di emissione dell'Unione Europea a partire dal 2026 ingloba i costi delle emissioni di carbonio in ogni settore transatlantico, orientando ulteriormente l'economia della pianificazione della flotta verso tipologie a basso consumo di carburante. Queste forze convergenti sostengono le solide prospettive di crescita a due cifre per il mercato degli aerei cargo.
Punti chiave del rapporto
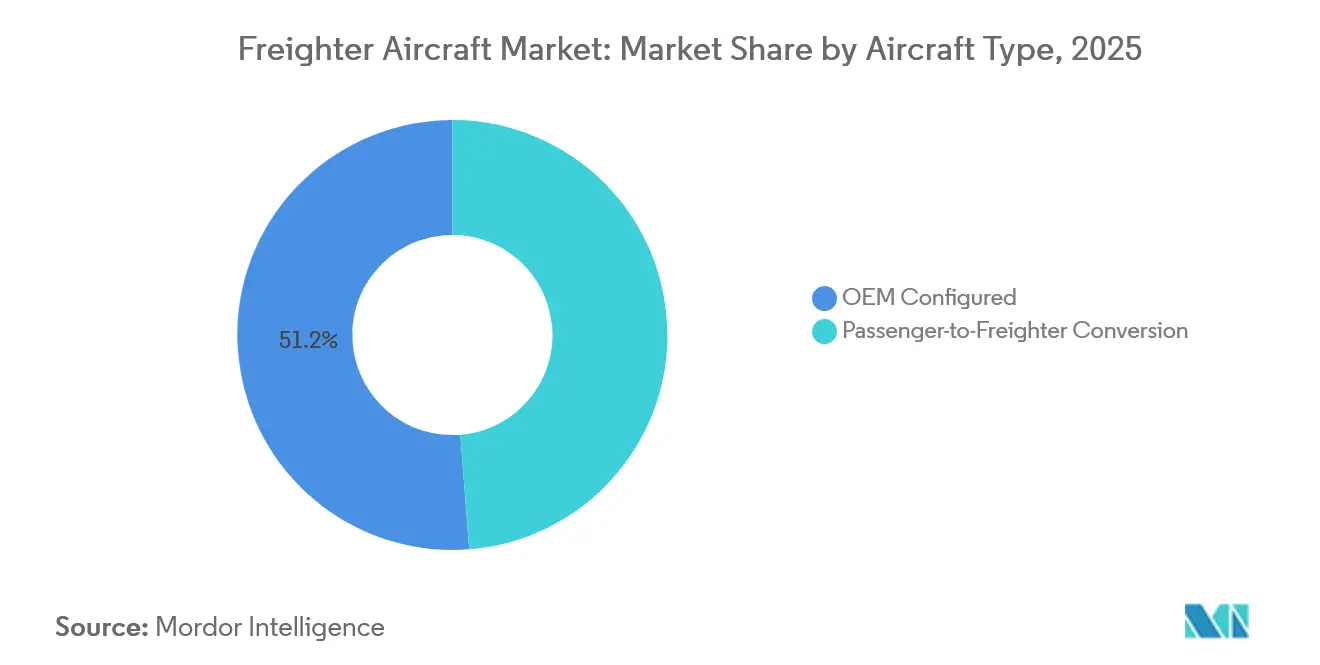
- Per tipologia di aeromobile, le conversioni da passeggeri a cargo sono aumentate a un CAGR del 5.95% fino al 2031, mentre le unità configurate OEM hanno detenuto una quota di mercato del 51.25% per gli aerei cargo nel 2025.
- In termini di capacità di carico utile, nel 2025 i velivoli widebody medi hanno conquistato il 41.21% del mercato degli aerei cargo, mentre gli aerei a fusoliera standard sotto le 45 tonnellate stanno crescendo a un CAGR del 5.76%.
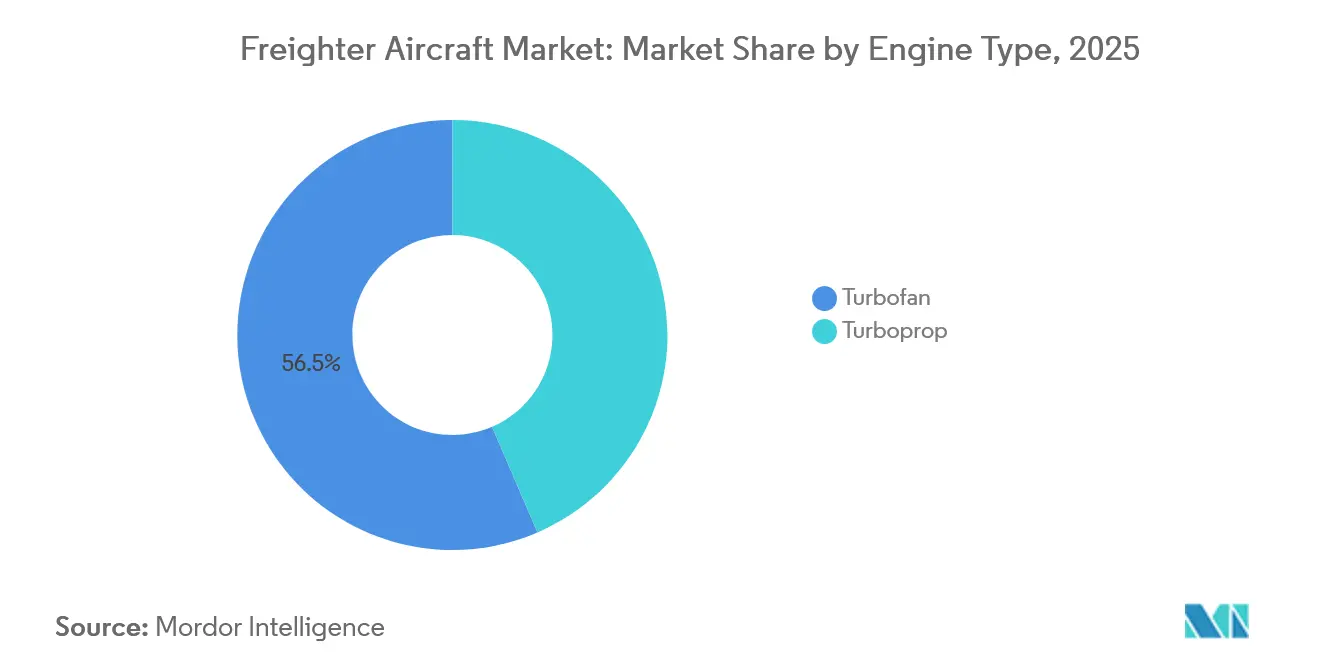
- In base al tipo di motore, nel 2025 le piattaforme turbofan hanno dominato il mercato degli aerei cargo con una quota del 56.47%, mentre i turboelica hanno registrato un CAGR del 6.11%.
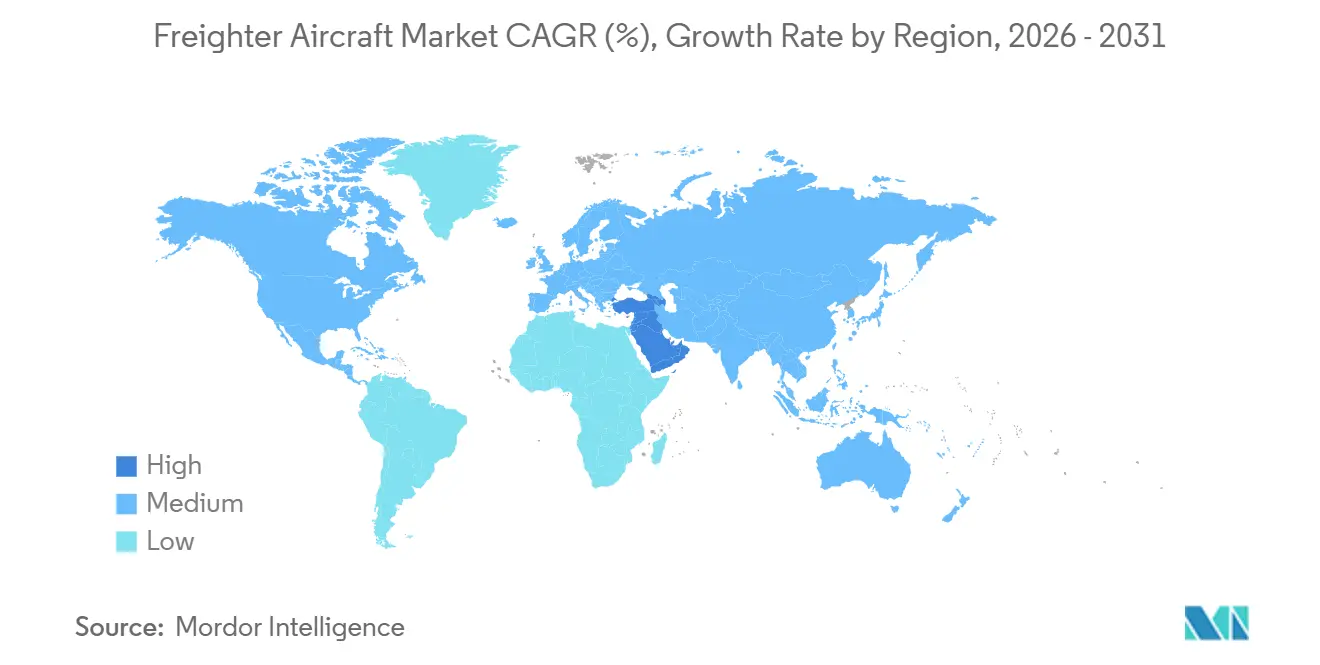
- In termini geografici, nel 2025 il Nord America ha mantenuto una quota di mercato del 46.81% per gli aerei cargo, mentre il Medio Oriente è la regione in più rapida crescita, con un CAGR del 6.23%.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale degli aerei cargo
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| E-commerce e boom dei pacchi espressi | + 3.20% | Globale, concentrato in Nord America e Asia-Pacifico | Medio termine (2-4 anni) |
| Rinnovo della flotta per soddisfare le norme ICAO su CO₂/rumore | + 2.80% | Globale, con Europa e Nord America più esposte | A lungo termine (≥4 anni) |
| Riduzione della capacità di carico degli aerei di linea | + 1.90% | Globale, acuto sulle rotte transatlantiche e transpacifiche | A breve termine (≤2 anni) |
| Espansione del commercio intra-asiatico e trans-pacifico | + 1.50% | Nucleo Asia-Pacifico con ricadute sugli hub del Medio Oriente | Medio termine (2-4 anni) |
| Richiesta di carichi speciali per sollevamento a temperatura controllata | + 0.70% | Globale, guidato da Nord America ed Europa | A lungo termine (≥4 anni) |
| Apertura delle rotte polari ETOPS dopo il 2027 | + 0.40% | Corridoi Asia-Europa, effetto secondario sul Medio Oriente | A lungo termine (≥4 anni) |
| Fonte: Intelligenza di Mordor | |||
Comprendi le tendenze chiave che modellano questo mercato
Scarica PDF
E-commerce e boom dei pacchi espressi
Si prevede che le spedizioni transfrontaliere di pacchi aumenteranno del 12-15% all'anno fino al 2028, un ritmo che obbliga gli integratori a prenotare slot di conversione con tre anni di anticipo. La flotta di Amazon Air è salita a 110 aeromobili nel 2025 e la società si è assicurata 20 conversioni aggiuntive di 767-300 per sostenere la consegna in due giorni nelle città secondarie degli Stati Uniti. [1] Amazon, “Amazon Air Fleet Expansion,” amazon.com Cainiao Logistics ha ordinato 10 777F convertiti nel 2024 per attutire i picchi del Singles' Day, che possono triplicare il tonnellaggio giornaliero, un profilo che una stiva non può assorbire. I premi per il trasporto garantito il giorno successivo ora sono del 15-20% superiori ai charter standard, supportando un aggressivo impiego di capitale in cargo dedicati anche quando i tassi di leasing si restringono.
Rinnovo della flotta per soddisfare le norme ICAO su CO₂/rumore
Lo standard di progettazione CO₂ dell'ICAO si applica dal 2027, mentre i limiti di rumore del Capitolo 14, entrati pienamente in vigore nel 2024, hanno già escluso i vecchi cargo 747-400 e MD-11 dagli scali europei e giapponesi. [2] Agenzia europea per la sicurezza aerea, "Ambiente e rumore", easa.europa.eu FedEx ha ritirato il suo ultimo MD-11F all'inizio del 2024 e ha confermato 24 consegne di 777F entro il 2028, citando la certezza della conformità come motivazione principale. Con gli ordini in sospeso degli OEM che si estendono a 36 mesi, gli operatori che non possono rimandare le decisioni oltre il 2026 si trovano di fronte a una finestra di retrofit sempre più ristretta che amplifica il vento favorevole al mercato degli aerei cargo.
Riduzione della capacità di carico delle flotte passeggeri
Il ritiro definitivo dei 747-400 e degli A380 ha eliminato circa il 15% della capacità di stiva a bordo degli aerei a fusoliera stretta pre-2020, un divario che le sostituzioni degli aerei a fusoliera stretta non possono colmare perché le stive inferiori dei 737 e degli A320 trasportano una frazione del volume degli aerei a fusoliera larga. Gli spedizionieri ora pagano tariffe al chilogrammo più alte del 30-40% per il poco spazio rimanente, annullando il suo vantaggio storico in termini di costi rispetto alla capacità di carico sul ponte principale. Il Commercial Market Outlook 2024 di Boeing prevede che solo l'85% del tonnellaggio a bordo perso tornerà entro il 2030, garantendo una domanda a lungo termine per aerei cargo dedicati.
Espansione delle rotte commerciali intra-asiatiche e trans-pacifiche
Il tonnellaggio intra-asiatico è aumentato dell'8% nel 2025, superando la media globale, poiché la diversificazione della catena di approvvigionamento verso Vietnam, Thailandia e India ha richiesto flussi di componenti just-in-time. SF Express ha ampliato la sua flotta cargo da 75 a 92 velivoli in un anno, impiegando 737-800BCF sui corridoi Shenzhen-Hanoi e Guangzhou-Bangkok. Il bilanciamento dei carichi in direzione est e ovest mantiene ora l'utilizzo transpacifico superiore all'80%, rafforzando la motivazione economica per i cargo medi e larghi.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Volatilità del prezzo del carburante e del carbonio | -1.8% | Globale, il più acuto in Europa a causa dell'EU-ETS | A breve termine (≤2 anni) |
| Inasprimento dei costi di conformità ambientale (EU-ETS) | -1.4% | Rotte europee e globali CORSIA | Medio termine (2-4 anni) |
| Carenza di materie prime per gli slot P2F degli aerei passeggeri | -0.9% | Il segmento a fusoliera stretta è il più esposto a livello mondiale | Medio termine (2-4 anni) |
| Congestione di slot e piste nei mega-hub cargo | -0.6% | Asia-Pacifico (HKG, PVG), Nord America (MEM, ANC) | A breve termine (≤2 anni) |
| Fonte: Intelligenza di Mordor | |||
Volatilità del prezzo del carburante e del prezzo del carbonio
Nel 2025, il prezzo medio del carburante per aerei era compreso tra 2.50 e 3.50 dollari al gallone; ogni variazione di 0.50 dollari aggiunge circa 150,000 dollari alla spesa annuale per carburante per ogni 777F, comprimendo i margini che si attestano in media tra l'8% e il 12%. [3] US Energy Information Administration, “Petroleum & Other Liquids,” eia.gov Le quote di carbonio nell'ambito dell'EU-ETS erano scambiate a 60-80 euro (69.8-93.07 dollari) per tonnellata nel 2025, il che si traduce in 8,000-10,000 euro (9,306.72-11,633.4 dollari) per una singola tratta transatlantica con un 777F. I vettori cargo più piccoli non hanno la solidità di bilancio per coprire sia l'esposizione al carburante che quella al carbonio, creando potenziali riduzioni di capacità durante i picchi di prezzo.
Riduzione dei costi di conformità ambientale (EU-ETS, CORSIA)
Il Carbon Offsetting and Reduction Scheme for International Aviation passerà dalla fase pilota a quella obbligatoria nel 2027, obbligando le compagnie aeree a compensare la crescita delle emissioni rispetto ai livelli del 2019. I prezzi dei crediti variavano da 15 a 25 dollari a tonnellata nel 2025 e si prevede che aumenteranno con l'aumento della domanda di crediti di alta qualità nel settore dell'aviazione. Le spese amministrative legate al monitoraggio, alla rendicontazione e alla verifica contribuiscono ulteriormente alla base di costi fissi dei vettori, accelerando il consolidamento verso operatori storici ben capitalizzati.
Analisi del segmento
Per tipo di aeromobile: Conversioni contro elevati costi di capitale
Si prevede che le conversioni da aerei passeggeri a cargo cresceranno a un tasso annuo composto del 5.95% fino al 2031, superando le nuove costruzioni OEM, nonostante i cargo di fabbrica controllino il 51.25% della quota di mercato degli aerei cargo nel 2025. Gli operatori attratti dalle conversioni citano i risparmi sulle spese in conto capitale (capex): un Boeing 767-300ER di 15 anni convertito costa 22 milioni di dollari, contro un prezzo di listino di 220 milioni di dollari per un 777F, consentendo aumenti di capacità senza oneri finanziari ventennali. Israel Aerospace Industries ha lanciato il suo 777-300ER Special Freighter nel 2024 e aveva 23 ordini entro la metà del 2025, puntando alla fascia di peso tra le 80 e le 90 tonnellate non coperta dal 767F o dai 777F di fabbrica. [4] Israel Aerospace Industries, “Aviation Group,” iai.co.il L'A321P2F di ST Engineering, certificato nel 2024, offre 28 tonnellate di sollevamento e un ponte principale containerizzato, portando l'efficienza di carico simile a quella dei widebody nelle reti express a corto raggio.
Tuttavia, i velivoli cargo OEM mantengono vantaggi strutturali. Un nuovo 777-8F consumerà il 15% di carburante in meno per tonnellata-chilometro rispetto a un 777-300ER convertito ed è immediatamente conforme agli standard ICAO del 2027. Airbus ha consegnato otto A350F nel 2025, con Lufthansa Cargo e Singapore Airlines tra i clienti di lancio che danno priorità al valore residuo e all'accesso illimitato agli aeroporti. Il rischio legato ai tempi di consegna, tuttavia, mantiene le conversioni interessanti per gli operatori che devono rispondere entro 18-24 mesi all'impennata dell'e-commerce, isolando il mercato secondario dalla concorrenza OEM e consolidando il suo ruolo nel mercato degli aerei cargo.
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per capacità di carico: aumento delle carrozze standard nelle reti dell'ultimo miglio
Gli aeromobili a fusoliera standard inferiori alle 45 tonnellate stanno registrando la crescita più rapida, con un CAGR del 5.76%, poiché Amazon Air, DHL e gli integratori regionali saturano le reti di trasporto merci il giorno successivo con 737-800BCF e A321P2F. Questi modelli collegano gli aeroporti che richiedono 8-12 partenze giornaliere, anziché un unico widebody ad alta capacità, aumentando così la granularità degli orari tanto apprezzata dagli spedizionieri dell'e-commerce. Si prevede che il mercato degli aerei cargo per le unità a fusoliera standard aumenterà da 2.4 miliardi di dollari nel 2026 a 4.1 miliardi di dollari entro il 2031. Gli aeromobili medium-widebody nella fascia di prezzo 40-80 tonnellate detenevano il 41.21% della quota di mercato degli aerei cargo nel 2025, con il 767-300F consolidato come cavallo di battaglia del settore. FedEx ne gestisce solo 120 unità e prevede di estenderne la durata utile fino al 2035, nonostante un consumo di carburante maggiore rispetto ai modelli più recenti.
I grandi widebody superiori alle 80 tonnellate, dominati dai 777F e dai 747-8F legacy, dovranno affrontare un periodo di transizione fino all'entrata in servizio del 777-8F di Boeing nel 2028. Le tariffe charter per il segmento sono aumentate del 20% nel 2025, con l'uscita di produzione del 747-8F e il rinvio delle decisioni di sostituzione da parte degli operatori. Ethiopian Cargo ha aggiunto due ATR 72-600F nel 2025 per servire Nairobi, Kigali e Dar es Salaam, a dimostrazione del ruolo di questo modello sulle rotte africane più strette.
Per tipo di motore: predominio del turbofan, crescita della nicchia del turboelica
I motori turbofan hanno mantenuto una quota di mercato dominante del 56.47% nel 2025, una posizione sostenuta da widebody bimotore a basso consumo di carburante come il 777F e l'A350F, che consumano meno di 0.50 libbre di carburante per libbra di spinta all'ora e possono percorrere missioni di 9,000 chilometri senza penalizzare il carico utile. Le compagnie aeree che operano sia con varianti passeggeri che cargo di questi tipi consolidano i pool di ricambi e gli addetti alla manutenzione di linea, riducendo i costi di manutenzione unitaria fino al 10%, un vantaggio che i turboelica non possono replicare.
Ciononostante, si prevede che i turboelica cresceranno a un CAGR del 6.11% fino al 2031, poiché eccellono nei settori a corto raggio o negli aeroporti con piste o infrastrutture di terra limitate. FedEx Feeder impiega già 240 turboelica ATR e Cessna per collegare 120 città statunitensi al suo super-hub di Memphis, offrendo una flessibilità di frequenza e slot che i jet avrebbero in eccesso. La produzione annuale rimane modesta; ATR produce solo 40-50 unità cargo, ma ogni cellula trova rapidamente una collocazione nel Sud-est asiatico, nei Caraibi o nell'Africa centrale, regioni in cui l'impatto acustico conforme al Capitolo 14 e le prestazioni a corto raggio superano il vantaggio in termini di velocità dei turbofan.
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Analisi geografica
Il mercato degli aerei cargo nordamericani ha raggiunto i 4.4 miliardi di dollari nel 2026, pari al 46.81% del valore globale, con una penetrazione dell'e-commerce prevista pari al 30% delle vendite al dettaglio statunitensi entro il 2031. Il super hub di Memphis di FedEx elabora 500,000 pacchi all'ora nei periodi di punta, mentre il complesso UPS di Louisville supera i 400,000; questi volumi sostengono la domanda sostenuta di aerei widebody. La canadese Cargojet ha aggiunto tre 767-300F nel 2025 e ha rinnovato un accordo di acquisto di capacità a lungo termine con Amazon Canada, a dimostrazione della continua forza dei pacchi nazionali con consegna notturna.
Il Medio Oriente è la regione in più rapida crescita, con un CAGR del 6.23%. Emirates SkyCargo si impegna a consegnare altri cinque 777F entro il 2027, portando la sua flotta totale a 16 e rafforzando il ruolo di Dubai come sesto ponte di libertà tra Asia ed Europa. Qatar Airways Cargo gestisce 28 aerei cargo, inclusi due 747-8F dedicati alla movimentazione di carichi eccezionali, come attrezzature per giacimenti petroliferi, che sfruttano gli slot notturni non congestionati di Doha. Etihad Cargo rimane un operatore minore, ma sta riadattando gli A350F con unità di raffreddamento attive per concentrarsi sul settore farmaceutico, aggiungendo profondità competitiva al panorama regionale.
La domanda nell'area Asia-Pacifico sta accelerando, trainata dai cambiamenti nella catena di approvvigionamento e dall'e-commerce intraregionale, che promette consegne in 48 ore. SF Express prevede di espandere la propria flotta a 92 unità entro la fine del 2025 e ha riservato 15 slot aggiuntivi per i 737-800BCF per il 2026-2027. Singapore Airlines Cargo, uno dei primi operatori di A350F, sta ridistribuendo i 777F in Australia e India, ottimizzando la sagoma degli aeromobili in base alla densità di corsia. I vincoli aeroportuali di Hong Kong e Shanghai stanno indirizzando frequenze incrementali verso hub secondari, come Shenzhen e Phnom Penh, diversificando così la mappa della capacità.
L'Europa mantiene un volume stabile, sostenuto dalle operazioni di Lufthansa Cargo a Lipsia e Francoforte, nonché dalla rete paneuropea di DHL. La scarsità di slot a Francoforte limita l'ulteriore crescita delle frequenze, ma gli A350F a basso consumo di carburante consentono a Lufthansa di aumentare la capacità senza superare le quote locali di rumore. L'America Latina e l'Africa rimangono mercati di nicchia, tuttavia LATAM Cargo ed Ethiopian Cargo hanno aggiunto due aeromobili wide-body ciascuna nel 2025, citando le esportazioni agricole e i componenti minerari come catalizzatori per servizi dedicati al ponte principale. Sebbene la loro quota di mercato combinata rimanga inferiore al 5%, queste regioni offrono opportunità di backhaul ad alto rendimento che migliorano l'equilibrio della rete globale.
Ottieni analisi su importanti mercati geografici
Scarica PDF
Panorama normativo
La certificazione e le operazioni degli aeromobili cargo sono regolate da un insieme di norme di aeronavigabilità, requisiti operativi e standard di sicurezza che convergono sempre più tra le diverse giurisdizioni. Negli Stati Uniti, la certificazione FAA ai sensi della Parte 25 del Titolo 14 del Codice dei Regolamenti Federali (14 CFR Part 25) e il percorso per il Certificato di Tipo Supplementare (STC) sono fondamentali per i programmi di conversione da passeggeri a merci (P2F). Nel giugno 2026, la FAA ha emesso una proposta di regolamento (NPRM, Docket No. FAA-2026-0430) per modernizzare gli standard di certificazione degli aeromobili e dei sistemi di propulsione per la categoria trasporto e per armonizzarli ulteriormente con la norma EASA CS-25. In Europa, l'EASA applica le specifiche di certificazione e i requisiti supplementari di aeronavigabilità (incluse le Specifiche Aggiuntive di Aeronavigabilità della Parte 26), mentre il Regno Unito continua ad applicare il quadro normativo dell'Air Navigation Order 2016 tramite la UK CAA.
La sicurezza e la conformità al trasporto di merci pericolose rimangono fondamentali per le operazioni di trasporto merci secondo le norme ICAO SARP. L'Allegato 6 Parte I dell'ICAO richiede agli operatori di condurre valutazioni del rischio per la sicurezza del vano di carico, supportate da linee guida come il documento ICAO 10102, mentre il documento ICAO 9284 (Istruzioni tecniche per il trasporto sicuro di merci pericolose per via aerea) rimane lo standard globale di riferimento ed è stato aggiornato per il ciclo 2025-2026 tramite il Corrigendum n. 2 emesso nel maggio 2026. Anche la pressione per la conformità ambientale nel contesto del rapporto continua a influenzare la pianificazione della flotta, con gli standard ICAO sulle emissioni di CO2 in vigore dal 2027 e i limiti di rumore del Capitolo 14 che già limitano l'accesso degli aeromobili più vecchi agli aeroporti sensibili al rumore.
Analisi della catena del valore
La catena del valore degli aerei cargo comprende la progettazione e l'assemblaggio finale degli OEM (aerei cargo di fabbrica), l'ecosistema P2F (approvvigionamento di materie prime, sviluppo ingegneristico/STC, MRO di conversione e fornitura di ricambi) e le operazioni a valle (leasing, operazioni di volo, manutenzione in linea e movimentazione merci negli hub). Boeing e Airbus sono leader nella fornitura di nuovi velivoli, mentre la capacità di conversione proviene da società di ingegneria specializzate e reti MRO che ottengono STC ed eseguono modifiche strutturali come l'installazione di portelloni di carico, il rinforzo del pavimento e l'integrazione dei sistemi del ponte principale. Le società di leasing e gli integratori di piattaforme alimentano quindi le reti di trasporto espresso, postale e merci generiche tramite leasing operativi e modelli ACMI.
Le limitazioni della catena di approvvigionamento rappresentano un fattore limitante ricorrente sia per i produttori di apparecchiature originali (OEM) che per i percorsi di conversione. Gli organismi di settore hanno evidenziato la continua instabilità delle catene di approvvigionamento della produzione aerospaziale, inclusi i materiali di consumo condivisi come alluminio, acciaio e superleghe, e i colli di bottiglia produttivi nei programmi per aeromobili a fusoliera larga che ritardano le consegne di aeromobili passeggeri e riducono la disponibilità a breve termine di materie prime per le conversioni. Sul fronte delle conversioni, le tappe fondamentali della certificazione normativa possono sbloccare rapidamente la capacità produttiva. Ad esempio, la certificazione FAA di Mammoth Freighters per le conversioni da passeggeri a cargo del 777-200LR nell'aprile 2026 amplia il ventaglio di soluzioni praticabili per la conversione di aeromobili a fusoliera larga, mentre le modifiche al programma di consegna degli A350 cargo, legate agli ostacoli produttivi dell'A350, influenzano la sequenza degli operatori tra ordini di nuove costruzioni, estensioni di vita e alternative P2F (Passenger-to-Fear).
Panorama competitivo
La produzione di aerei cargo è concentrata in un mercato con due produttori. Nel 2025, si prevede che Boeing rappresenterà il 70% delle consegne di fabbrica, con 22 unità del 777F e sei unità del 767F. Nel frattempo, Airbus dovrebbe produrre otto A350F durante il primo anno completo di produzione dell'aereo. Il mercato delle conversioni da passeggeri a cargo, tuttavia, è frammentato. Israel Aerospace Industries, ST Engineering, Precision Aircraft Solutions e KF Aerospace hanno completato complessivamente 105 conversioni nel 2025, competendo agguerritamente per le cellule e la manodopera negli hangar. Locatori come AerCap pre-acquistano slot, quindi convertono sul mercato i 737-800BCF e i 777-300ERSF tramite leasing operativi che spostano il valore residuo e il rischio di conformità dalle compagnie aeree, una struttura attraente per le divisioni logistiche dell'e-commerce con bilanci ridotti.
Gli OEM si affidano alla tecnologia per mantenere la propria quota di mercato. Il 777-8F di Boeing integrerà coperture alari in materiale composito e un sistema avanzato di soppressione delle vibrazioni per ridurre il consumo di carburante del 20% rispetto al 747-8F, con un risparmio annuo di circa 2 milioni di dollari per aereo, anche con un costo di carburante di 2.75 dollari al gallone. Airbus posiziona l'A350F come una soluzione di copertura per la conformità: le sue prestazioni intrinseche in termini di CO₂ superano di un margine del 10% l'obiettivo di adattamento in linea dell'ICAO per il 2027, garantendo l'accesso illimitato agli aeroporti anche oltre il 2045. Gli specialisti della conversione rispondono riducendo i tempi di fermo; ST Engineering ha ridotto i tempi di consegna del suo A321P2F a 82 giorni grazie all'utilizzo di un kit modulare, con un conseguente guadagno del 15% nei tempi di consegna rispetto al 2024.
Gli spedizionieri digitali rappresentano un altro vettore competitivo. Freightos e Flexport aggregano la capacità e pubblicano tariffe all-in tramite API, erodendo il vantaggio informativo degli spedizionieri tradizionali. Le compagnie aeree cargo tradizionali stanno quindi investendo in portali di prenotazione in tempo reale e nella pianificazione predittiva del carico per difendere la propria quota, amplificando la corsa agli armamenti tecnologici nel mercato degli aerei cargo.
Leader del settore degli aerei cargo
The Boeing Company
Airbus SE
Voli di trasporto regionali (ATR)
Singapore Tecnologie Engineering Ltd
Ingegneri Aeronautici Inc.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Luglio 2026: FTAI Aviation e Aeronautical Engineers Inc. (AEI) hanno annunciato una collaborazione strategica incentrata sui cargo Boeing 737-800, che unisce attività di conversione a capacità di manutenzione dei motori. L'accordo mira a ridurre i costi operativi e a migliorare la disponibilità degli asset per gli operatori che gestiscono reti di trasporto espresso e di pacchi ad alta frequenza.
- Marzo 2026: Elbe Flugzeugwerke (EFW), la joint venture tra ST Engineering e Airbus, ha firmato un contratto di conversione dell'A330-300P2F con Asia Pacific Aviation Leasing Group (APAL), con inizio dei lavori previsto per il secondo trimestre del 2026. L'accordo offre maggiore visibilità sul portafoglio ordini di conversione e supporta l'ampliamento dell'offerta di aerei cargo widebody di medie dimensioni per vettori e società di leasing alla ricerca di alternative alle limitate disponibilità di slot di consegna in fabbrica.
- Ottobre 2025: la Aeronautical Engineers Inc. (AEI), con sede a Miami, ha avviato lo sviluppo del suo programma di conversione del Boeing 737-900ER da aereo passeggeri a cargo, puntando alla certificazione entro il 2029. Il programma amplia la gamma di opzioni di conversione per aeromobili a fusoliera stretta, offrendo agli operatori che necessitano di volumi e carichi utili superiori rispetto alle precedenti varianti del 737, pur rimanendo economicamente sostenibili per le rotte cargo a corto e medio raggio.
Ambito del rapporto sul mercato globale degli aerei da trasporto merci
Questo rapporto esamina il mercato globale degli aerei cargo, concentrandosi sullo sviluppo, la produzione, la conversione e l'esercizio di velivoli ad ala fissa progettati o specificamente modificati per il trasporto merci. Il mercato comprende sia aerei cargo configurati OEM sia conversioni da passeggeri a cargo (P2F), utilizzati per il trasporto espresso di pacchi, merci generiche e merci specializzate, inclusi carichi a temperatura controllata, di grandi dimensioni e di alto valore. L'analisi esamina le dinamiche di mercato influenzate dalla crescita dell'e-commerce, dai cambiamenti nella disponibilità di cargo a bordo, dall'evoluzione delle normative ambientali e dai cambiamenti nelle rotte commerciali globali.
Il rapporto fornisce una segmentazione per tipologia di aeromobile (configurazioni OEM e conversioni P2F), capacità di carico utile (a fusoliera standard inferiore a 45 tonnellate, a fusoliera media-larga da 40 a 80 tonnellate e a fusoliera larga superiore a 80 tonnellate), tipo di motore (turbofan e turboelica) e area geografica. La copertura geografica comprende Nord America, Sud America, Europa, regione Asia-Pacifico, Medio Oriente e Africa, con un'analisi dettagliata a livello nazionale per i principali hub cargo.
Per tipo di aeromobile
| Configurato OEM |
| Conversione da passeggeri a cargo |
Per capacità di carico utile
| Standard-Body (meno di 45 tonnellate) |
| Medium Widebody (40–80 tonnellate) |
| Large Widebody (superiore a 80 tonnellate) |
Per tipo di motore
| turbofan |
| turboelica |
Presenza sul territorio
| Nord America | Stati Uniti | |
| Canada | ||
| Messico | ||
| Sud America | Brasile | |
| Resto del Sud America | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Russia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Australia | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | Medio Oriente | Arabia Saudita |
| Emirati Arabi Uniti | ||
| Resto del Medio Oriente | ||
| Africa | Sud Africa | |
| Resto d'Africa | ||
| Per tipo di aeromobile | Configurato OEM | ||
| Conversione da passeggeri a cargo | |||
| Per capacità di carico utile | Standard-Body (meno di 45 tonnellate) | ||
| Medium Widebody (40–80 tonnellate) | |||
| Large Widebody (superiore a 80 tonnellate) | |||
| Per tipo di motore | turbofan | ||
| turboelica | |||
| Presenza sul territorio | Nord America | Stati Uniti | |
| Canada | |||
| Messico | |||
| Sud America | Brasile | ||
| Resto del Sud America | |||
| Europa | Germania | ||
| Regno Unito | |||
| Francia | |||
| Russia | |||
| Resto d'Europa | |||
| Asia-Pacifico | Cina | ||
| India | |||
| Giappone | |||
| Australia | |||
| Resto dell'Asia-Pacifico | |||
| Medio Oriente & Africa | Medio Oriente | Arabia Saudita | |
| Emirati Arabi Uniti | |||
| Resto del Medio Oriente | |||
| Africa | Sud Africa | ||
| Resto d'Africa | |||
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Qual è il valore attuale del mercato degli aerei cargo?
Nel 2026 il mercato degli aerei cargo aveva un valore di 9.40 miliardi di dollari e si prevede che raggiungerà i 12.11 miliardi di dollari entro il 2031, con un CAGR del 5.20%.
Quale tipo di aeromobile si sta espandendo più rapidamente?
Le conversioni da passeggeri a merci stanno crescendo a un CAGR del 5.95%, superando le consegne di nuovi veicoli.
Perché il Medio Oriente registra la crescita regionale più elevata?
Compagnie aeree come Emirates e Qatar stanno aggiungendo 777F per sfruttare gli hub di sesta libertà che collegano l'Asia con l'Europa e l'Africa, con un conseguente CAGR del 6.23% per la regione.
In che modo lo standard CO₂ 2027 dell'ICAO influenzerà i piani della flotta?
Gli operatori devono scegliere tra ordinare nuovi 777-8F e A350F conformi alla norma oppure convertire i jet passeggeri di mezza età e accettare le restrizioni operative negli aeroporti sensibili al rumore.
Quali sono i principali rischi in termini di costi per le compagnie aeree cargo?
La volatilità dei prezzi del carburante per aerei e l'aumento dei costi delle quote di emissione di carbonio nell'ambito dell'EU-ETS possono erodere rapidamente i margini, soprattutto per i vettori privi di una forte capacità di copertura.
Gli aerei da trasporto turboelica sono ancora rilevanti?
Sì, si prevede che i turboelica come l'ATR 72-600F cresceranno a un CAGR del 6.11% entro il 2031 su rotte brevi con vincoli di pista o di domanda che rendono i jet antieconomici.


